يهدف هذا المقال إلى توضيح مفهوم قائمة التدفقات النقدية وأقسامها الثلاثة، وشرح كيفية قراءتها وتحليلها لتقييم السيولة النقدية الفعلية للشركة وجودة أرباحها، بما يساعد المستثمرين على اتخاذ قرارات استثمارية مدروسة
يهدف هذا المقال إلى توضيح مفهوم قائمة التدفقات النقدية وأقسامها الثلاثة، وشرح كيفية قراءتها وتحليلها لتقييم السيولة النقدية الفعلية للشركة وجودة أرباحها، بما يساعد المستثمرين على اتخاذ قرارات استثمارية مدروسة
قائمة التدفقات النقدية هي مستند مالي يتتبع المبلغ الدقيق للنقد الحقيقي الداخل إلى الشركة و الخارج منها خلال فترة تقرير محددة. تقسم هذه القائمة تحركات النقد إلى ثلاث فئات متميزة: الأنشطة التشغيلية، الأنشطة الاستثمارية، و الأنشطة التمويلية. يستخدم المستثمرون قائمة التدفقات النقدية لتقييم السيولة الحقيقية للشركة و وضعها المالي، متجاوزين أرباح المحاسبة على أساس الاستحقاق التي يمكن أن تحجب قدرة النشاط التجاري الفعلية على توليد النقد.
أهم النقاط
-
ما الذي تقيسه: تتتبع قائمة التدفقات النقدية تحركات النقد الحقيقي خلال فترة تقرير محددة (مثل ربع سنة أو سنة).
- الهيكل الأساسي: تقسم القائمة التدفقات النقدية إلى أقسام الأنشطة التشغيلية، الاستثمارية، و التمويلية.
- النقد مقابل الربح: لا يساوي صافي الدخل النقد الموجود في البنك؛ إذ تسد قائمة التدفقات النقدية الفجوة بين الربح المحاسبي و السيولة الفعلية.
- قيمة القائمة للمستثمر: يمكنك استخدام هذه القائمة لتحديد علامات التحذير، التحقق من جودة الأرباح، و التأكد من أن لدى الشركة ما يكفي من النقد لتمويل عملياتها أو دفع توزيعات الأرباح.
ما هي قائمة التدفقات النقدية و ما الغرض من استخدامها؟
قائمة التدفقات النقدية هي تقرير مالي يوضح التدفقات الداخلة و الخارجة الدقيقة لنقد الشركة خلال فترة تقرير محددة. على عكس الميزانية العمومية، التي تلتقط صورة عن الوضع المالي للشركة في لحظة زمنية واحدة، تتتبع قائمة التدفقات النقدية التحركات المالية عبر فترة زمنية، مثل ربع سنة مالي أو سنة مالية. يساعدك هذا التمييز على فهم كيفية سد الشركة للفجوة بين الربح المُعلن في قائمة الدخل و النقد الفعلي المتراكم في حساباتها المصرفية.
يستخدم مل من المتخصصين الماليين، الدائنين، و إدارة الشركة قائمة التدفقات النقدية لقياس السيولة الفعلية. تسمح محاسبة الاستحقاق للشركات بتسجيل الإيرادات قبل استلام النقد، ما يعني أن الشركة التي تبدو مربحة للغاية على الورق قد تواجه الإفلاس إذا نفدت أموالها السائلة. من خلال استبعاد التعديلات المحاسبية غير النقدية، تكشف قائمة التدفقات النقدية الحقيقة الفعلية حول قابلية النشاط التجاري للاستمرار تشغيليًا.
بعبارات بسيطة، التدفق النقدي هو صافي مقدار النقد المتحرك إلى داخل النشاط التجاري و خارجه خلال فترة زمنية. عندما يكون الداخل أكبر من الخارج، يكون التدفق النقدي إيجابيًا، و تنمو الاحتياطيات، مما يمول مدفوعات الديون، إعادة الاستثمار، و عوائد المساهمين؛ و عندما يكون الخارج أكبر، يكون التدفق النقدي سلبيًا و تتقلص الاحتياطيات. فعلى سبيل المثال، إذا قامت شركة بتحصيل 8,000 دولار لكنها دفعت 6,000 دولار خلال شهر، فإن صافي التدفق يكون إيجابيًا بمقدار 2,000 دولار. قد يشير التدفق النقدي السلبي إلى وجود مشكلة - أو إلى استثمار متعمد في النمو.
ما هما طريقتا التدفق النقدي المباشرة و غير المباشرة؟
تقسم قائمة التدفقات النقدية جميع التحركات النقدية للشركة إلى ثلاثة أقسام متميزة: الأنشطة التشغيلية، الأنشطة الاستثمارية، و الأنشطة التمويلية. توضح الأنشطة التشغيلية النقد الناتج عن العمليات الأساسية للنشاط التجاري، مما يجعلها القسم الأكثر أهمية بالنسبة للمستثمرين في الأسهم على المدى الطويل. فإذا كانت الشركة غير قادرة على توليد النقد باستمرار من نشاطها الأساسي، فسوف تعتمد في نهاية المطاف على التمويل الخارجي للبقاء.
تسجل الأنشطة الاستثمارية النقد المنفق على الأصول طويلة الأجل و النفقات الرأسمالية (CapEx) أو الناتج عنها. يتتبع هذا القسم الاستثمارات في المعدات أو العقارات أو عمليات الاستحواذ على شركات أخرى.
توضح الأنشطة التمويلية التدفق النقدي بين الشركة ومالكيها أو دائنيها، بما في ذلك إصدار الديون، وإعادة شراء الأسهم، أو دفع توزيعات الأرباح.
كيف يبدو تنسيق قائمة التدفقات النقدية؟
تؤدي الإجراءات المختلفة للشركة إلى إنشاء بنود محددة للتدفقات النقدية عبر الأقسام الرئيسية الثلاثة. سترى عادةً هذه البنود القياسية عند تحليل تقارير الشركات:
- أمثلة على التدفقات النقدية التشغيلية: النقد المستلم من العملاء، النقد المدفوع للموردين، و النقد المدفوع كرواتب للموظفين.
- أمثلة على التدفقات النقدية الاستثمارية: النقد المدفوع لشراء معدات جديدة للمصنع، أو النقد المستلم من بيع شركة تابعة.
- أمثلة على التدفقات النقدية التمويلية: النقد المستلم من إصدار سندات للشركة، أو النقد المدفوع للمساهمين كتوزيعات أرباح ربع سنوية.
هل تعلم
التدفق النقدي السلبي في قسم الأنشطة الاستثمارية ليس بالضرورة علامة سيئة على الشركة. ففي كثير من الأحيان، يعني التدفق النقدي الاستثماري السلبي أن الشركة تستثمر بكثافة في نموها المستقبلي من خلال شراء معدات جديدة، أو توسيع منشآتها، أو الاستحواذ على منافسين مبتكرين.
ما هما الطريقتان المباشرة و غير المباشرة؟
يحسب المحاسبون النقد الناتج من العمليات باستخدام الطريقة المباشرة أو الطريقة غير المباشرة، مع كون الطريقة غير المباشرة هي الخيار القياسي لمعظم الشركات العامة. عند تحليل التدفقات النقدية المباشرة مقابل غير المباشرة، يكمن الاختلاف الرئيسي في نقطة البداية. تسرد الطريقة المباشرة جميع المقبوضات النقدية و المدفوعات النقدية الفعلية التي تمت خلال الفترة، مما يوفر حصرًا واضحًا للنقد المتحرك إلى داخل السجلات التشغيلية و خارجها.
أما الطريقة غير المباشرة، فتبدأ من السطر الأخير في قائمة الدخل، أي صافي الدخل، ثم تجري تعديلات عكسية عليه للوصول إلى رقم النقد الفعلي. يعكس المحاسبون المصروفات غير النقدية مثل الإهلاك و التهالك، و يأخذون في الاعتبار التغيرات في رأس المال العامل (مثل الحسابات المدينة و المخزون). نظرًا لأن الشركات تتتبع بالفعل مقاييس محاسبة الاستحقاق الخاصة بقوائم دخلها، فإن الطريقة غير المباشرة أسهل و أقل تكلفة بكثير في الإعداد، و هو ما يفسر انتشارها في التقارير المالية للشركات.
كيف تبدو قائمة التدفقات النقدية؟ (التنسيق و المثال)
يضع تنسيق قائمة التدفقات النقدية القياسي أقسام الأنشطة الثلاثة بالتتابع، و يجمع إجمالياتها لحساب صافي التغير في النقد خلال الفترة. تقرأ القائمة من الأعلى إلى الأسفل: تبدأ بالأنشطة التشغيلية، ثم تنتقل إلى الأنشطة الاستثمارية و التمويلية، و تحسب إجمالي الزيادة أو النقصان الصافي في النقد. و أخيرًا، تضيف القائمة هذا التغير الصافي إلى الرصيد النقدي في بداية الفترة لإثبات الرصيد النقدي الختامي.
لإعداد قائمة التدفقات النقدية، تعمل على الأقسام الثلاثة بالترتيب و تطابقها مع الرصيد النقدي الافتتاحي:
- إجمالي الأنشطة التشغيلية - اجمع النقد الناتج عن عمليات النشاط التجاري الأساسية أو المستخدم فيها.
- أضف أو اطرح الأنشطة الاستثمارية - احسب صافي النقد المنفق على أصول مثل المعدات مقابل النقد الناتج عن بيعها.
- أضف أو اطرح الأنشطة التمويلية - احسب صافي النقد الناتج عن الديون أو حقوق الملكية مقابل توزيعات الأرباح و عمليات إعادة شراء الأسهم و الديون المسددة.
- أضف التغير الصافي إلى الرصيد الافتتاحي - تكون النتيجة هي الرصيد النقدي الختامي، الذي يجب أن يتطابق مع بند النقد في الميزانية العمومية.
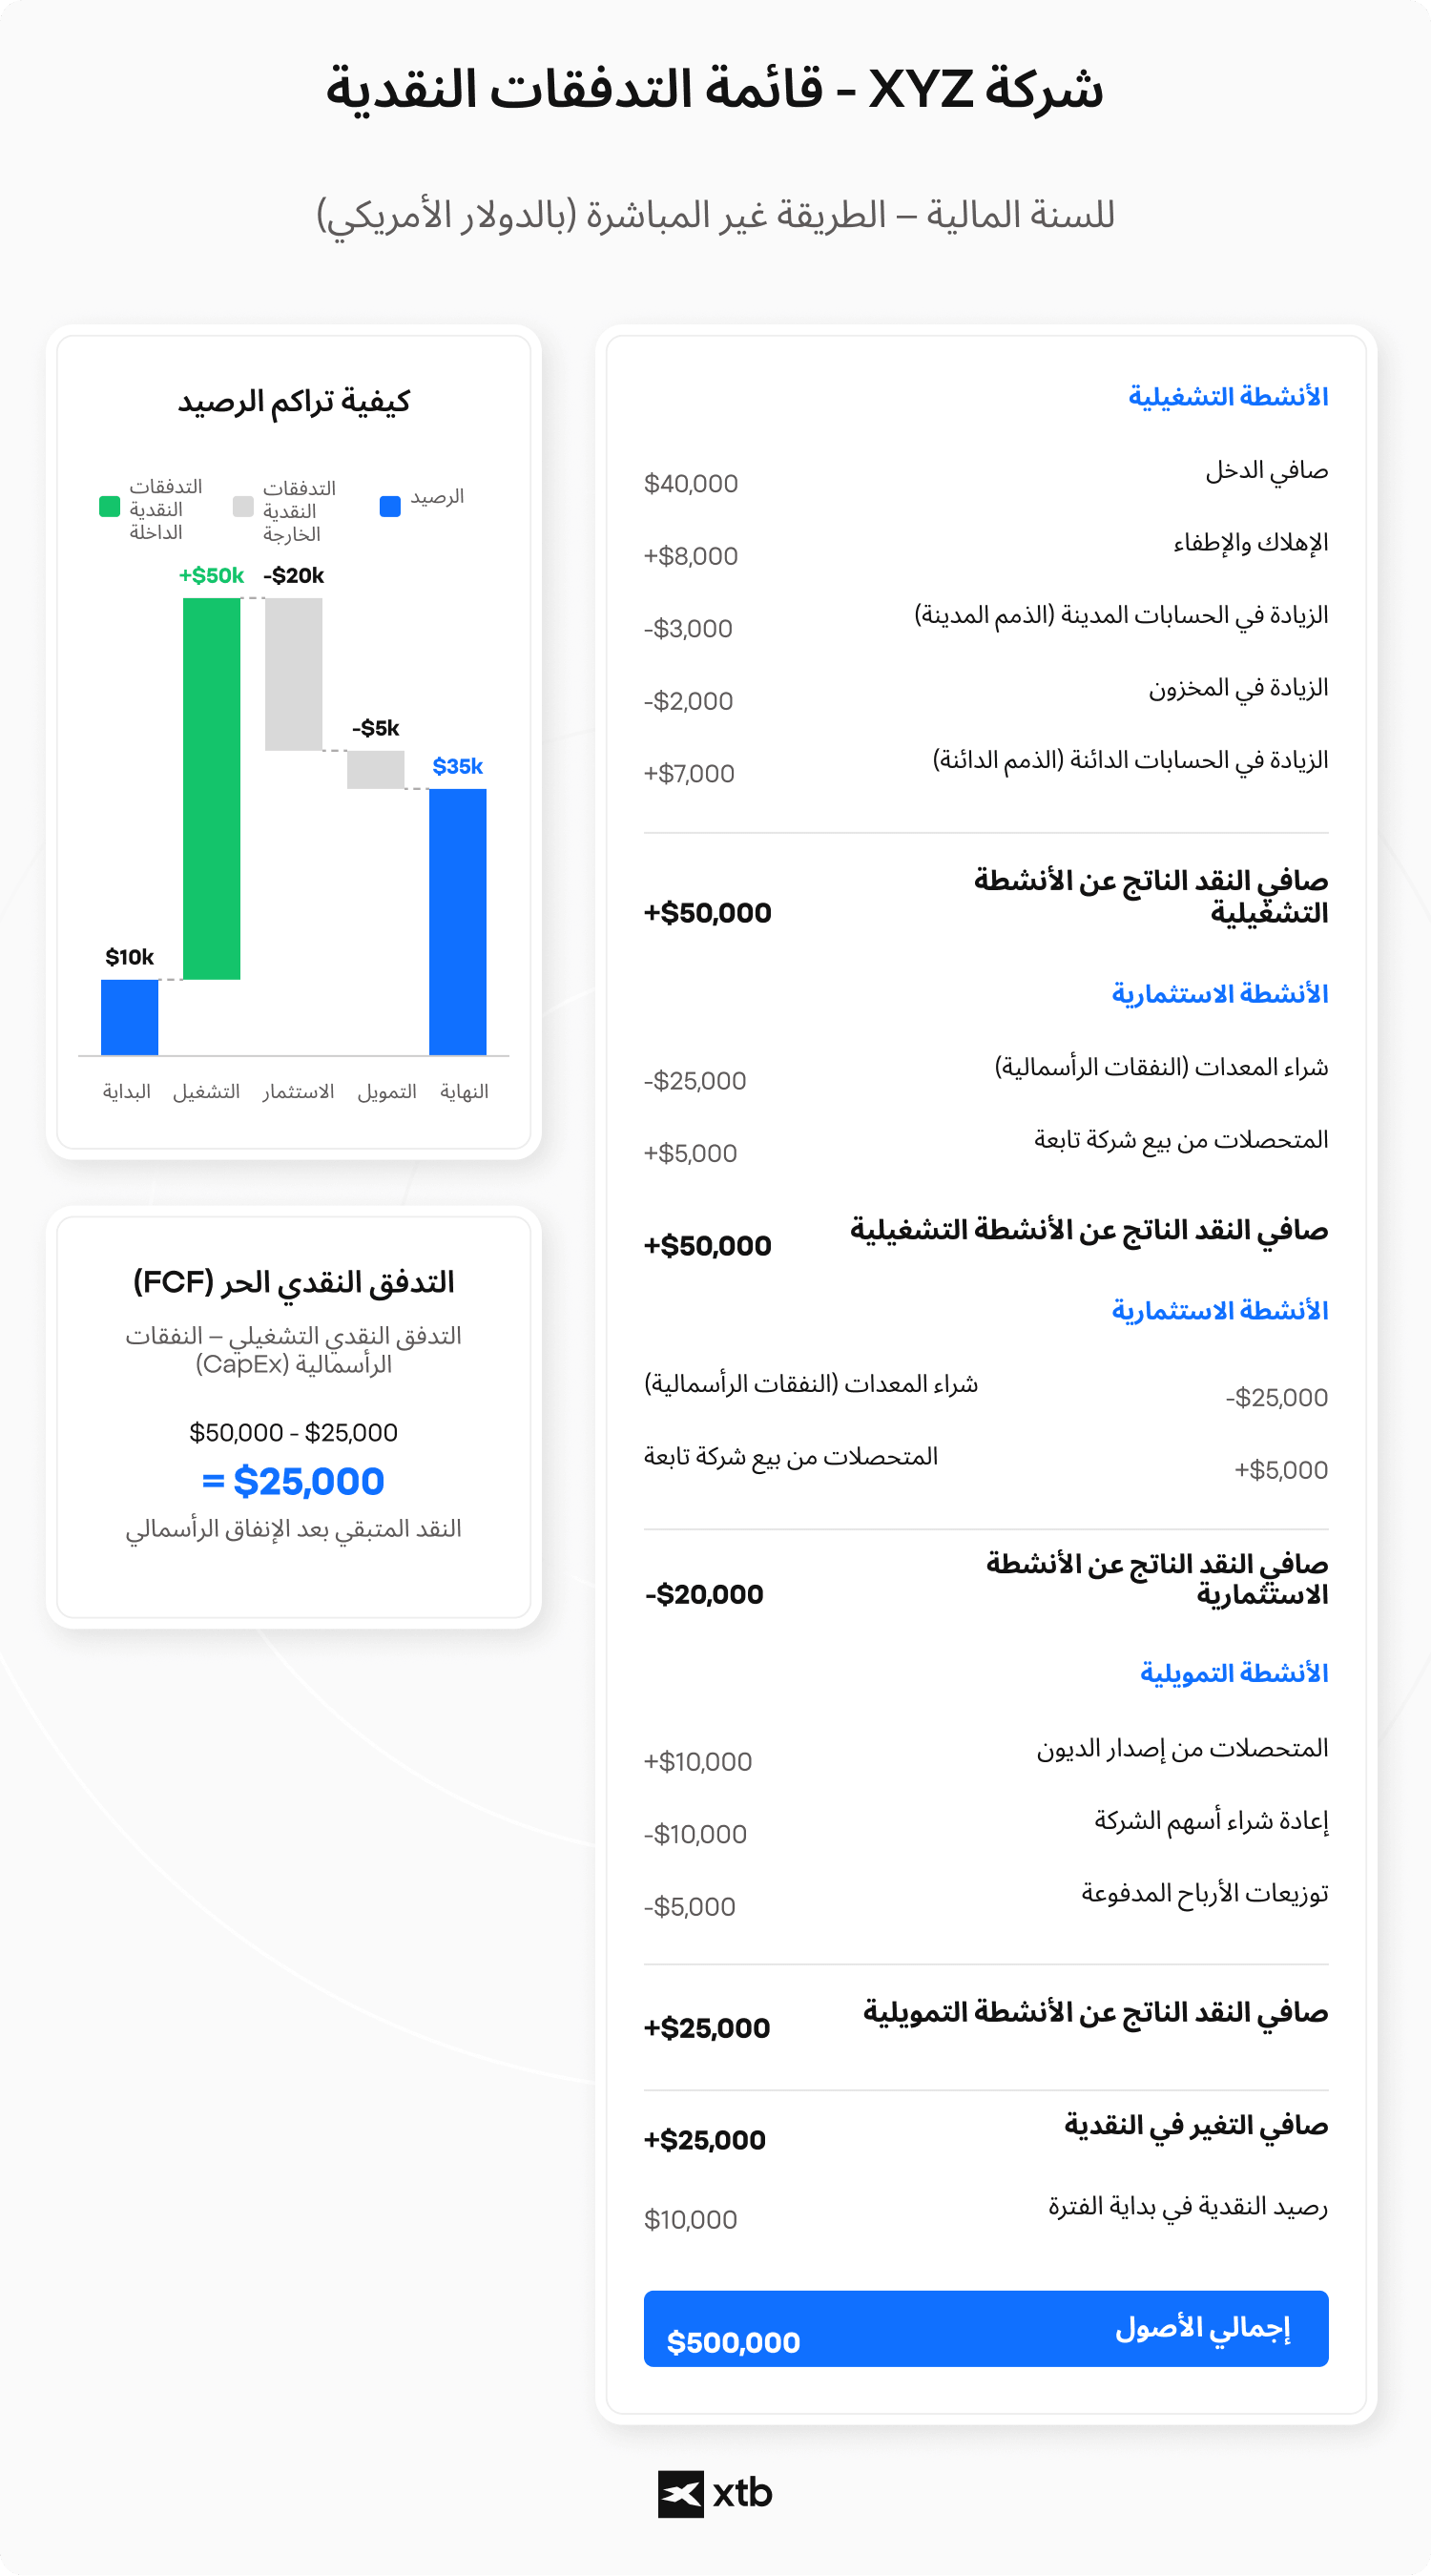
يطبق المثال أدناه هذه الخطوات على شركة XYZ افتراضية، موضحًا بنظرة سريعة أي من العوامل الثلاثة - العمليات أو الاستثمار أو التمويل - يقود وضعها النقدي.
مثال 📌
تُظهر القائمة أعلاه شركة XYZ افتراضية على مدار سنة مالية واحدة. اقرأها من الأعلى إلى الأسفل: تضيف الأنشطة التشغيلية 50,000 دولار، تطرح الأنشطة الاستثمارية 20,000 دولار، و تطرح الأنشطة التمويلية 5,000 دولار. تحقق هذه البنود الثلاثة صافي زيادة في النقد قدرها 25,000 دولار، مما يرفع الرصيد الافتتاحي البالغ 10,000 دولار إلى رصيد ختامي قدره 35,000 دولار. لاحظ أن الشركة ولّدت نقدًا من العمليات (50,000 دولار) أكثر من صافي دخلها المُعلن (40,000 دولار) – و هي علامة على جودة أرباح صحية. يبلغ تدفقها النقدي الحر، أي التدفق النقدي التشغيلي مطروحًا منه 25,000 دولار من النفقات الرأسمالية (CapEx)، 25,000 دولار.
كيف تقرأ و تحلل قائمة التدفقات النقدية؟
يتحقق المستثمرون الذين يقرؤون قائمة التدفقات النقدية بشكل أساسي من وجود تدفق نقدي تشغيلي إيجابي باستمرار، حيث يحسبون مقاييس التدفق النقدي الحر، و يقارنون توليد النقد الفعلي بالربح المحاسبي. تولّد الشركة السليمة باستمرار تدفقًا نقديًا تشغيليًا إيجابيًا، على المدى الطويل، ينبغي أن يتجاوز صافي الدخل المُعلن – و هو دليل على تحول الأرباح المحاسبية إلى أموال حقيقية. عندما يختلفان، اعمل وفق قائمة التحقق التالية.
علامات التحذير التي يجب الانتباه إليها:
- التدفق النقدي التشغيلي يتخلف عن صافي الدخل، فترة بعد فترة - الأرباح لا تتحول إلى نقد (جودة أرباح ضعيفة).
- يبقى الرصيد النقدي إيجابيًا فقط من خلال التمويل - يعني التدفق النقدي التشغيلي السلبي الذي تخفيه الديون الجديدة أو إصدارات الأسهم أن النشاط الأساسي لا يمول نفسه ذاتيًا.
- تنمو الحسابات المدينة بوتيرة أسرع من الإيرادات - يتم تسجيل المبيعات، لكن النقد لم يصل بعد.
- يظل التدفق النقدي الحر سلبيًا باستمرار خارج مرحلة استثمار واضحة - لا يتبقى شيء بعد النفقات الرأسمالية (CapEx) لخفض الديون أو مكافأة المساهمين.
- ارتفاع صافي الدخل مقترنًا بانخفاض التدفق النقدي التشغيلي - لا ينبغي أن تتسع الفجوة؛ و إذا حدث ذلك، فتحقق من السبب.
يمكنك اشتقاق التدفق النقدي الحر (FCF) للشركة من خلال طرح النفقات الرأسمالية (الموجودة في قسم الأنشطة الاستثمارية) من التدفق النقدي التشغيلي. يمثل التدفق النقدي الحر النقد التقديري المتبقي لدى النشاط التجاري لمكافأة المساهمين، أو خفض الديون، أو التوسع بقوة. نظرًا لأن التدفق النقدي الحر يتتبع الأموال الملموسة بدلًا من تقديرات الاستحقاق، فإنه يشكل العمود الفقري لنماذج التقييم الأساسي و يوفر صورة أوضح من مجرد نسبة السعر إلى الأرباح (P/E).
تنبيه
احذر من الشركات التي تحافظ على أرصدتها النقدية فقط من خلال الأنشطة التمويلية. فإذا كان النشاط التجاري يخفي باستمرار التدفق النقدي التشغيلي السلبي من خلال إصدار ديون جديدة أو بيع الأسهم، فقد يكون النشاط الأساسي الكامن وراء ذلك معيبًا بشكل جوهري و متجهًا نحو أزمة سيولة.
كيف تحسب و تُعد قائمة التدفقات النقدية؟
يعني حساب التدفق النقدي جمع الأقسام الثلاثة و مطابقتها مع الرصيد النقدي الافتتاحي. أضف إجماليات الأنشطة التشغيلية، الاستثمارية، و التمويلية للحصول على صافي التغير في النقد، ثم أضف ذلك إلى النقد الذي بدأت به لإثبات الرصيد الختامي. كما يعزل المستثمرون التدفق النقدي الحر، و هو النقد التقديري المتبقي بعد الإنفاق الرأسمالي، للحكم على مقدار ما يمكن للشركة إعادته إلى المساهمين أو إعادة استثماره.
- صافي التغير في النقد = التدفق النقدي التشغيلي + التدفق النقدي الاستثماري + التدفق النقدي التمويلي
- النقد الختامي = النقد الافتتاحي + صافي التغير في النقد
- التدفق النقدي الحر (FCF) = التدفق النقدي التشغيلي − النفقات الرأسمالية (CapEx)
قائمة التدفقات النقدية مقابل قائمة الدخل مقابل الميزانية العمومية
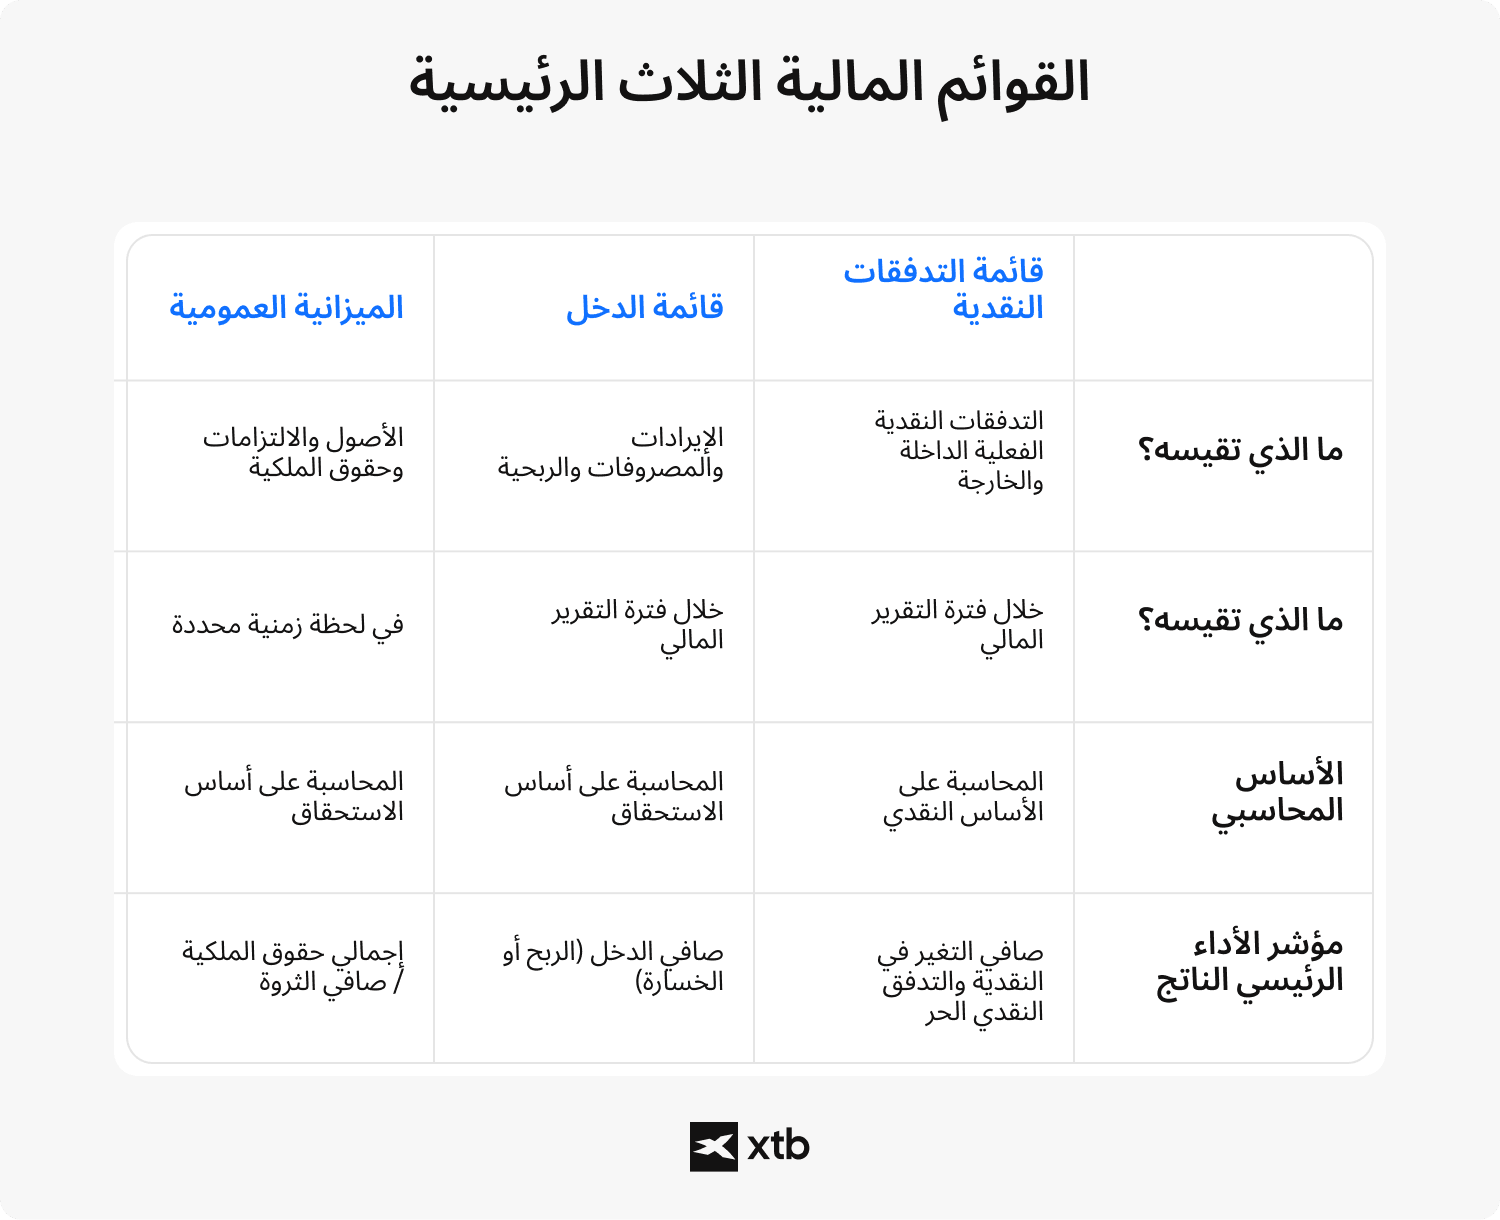
تتتبع قائمة التدفقات النقدية تحركات النقد الملموسة خلال فترة زمنية، و تسجل قائمة الدخل الربحية على أساس الاستحقاق خلال فترة زمنية، بينما تعرض الميزانية العمومية إجمالي أصول الشركة و التزاماتها في لحظة زمنية محددة. عند النظر إلى قائمة التدفقات النقدية مقابل قائمة الدخل، يكمن الاختلاف الأساسي في النقد مقابل الاستحقاقات. تسجل قائمة الدخل الإيرادات عند تسليم المنتج، بينما تسجل قائمة التدفقات النقدية الإيراد فقط عندما يدفع العميل الفاتورة فعليًا.
ترتبط هذه المستندات المالية الثلاثة ارتباطًا وثيقًا و تشكل أساس المحاسبة للشركات. ينتقل صافي الدخل من قائمة الدخل مباشرة إلى أعلى قائمة التدفقات النقدية (وفق الطريقة غير المباشرة) و إلى الأرباح المحتجزة في الميزانية العمومية. في الوقت نفسه، يجب أن يتطابق الرصيد النقدي الختامي المحسوب في أسفل قائمة التدفقات النقدية تمامًا مع بند الأصول النقدية في الميزانية العمومية لنفس التاريخ المحدد.
مقارنة القوائم المالية الأساسية
قائمة التدفقات النقدية
- تقيس التدفقات النقدية الداخلة و الخارجة الفعلية
- تغطي فترة تقرير
- تستند إلى المحاسبة النقدية
- مقياس الناتج الرئيسي: صافي التغير في النقد و التدفق النقدي الحر
قائمة الدخل
- تقيس الإيرادات، المصروفات، و الربحية
- تغطي فترة تقرير
- تستند إلى محاسبة الاستحقاق
- مقياس الناتج الرئيسي: صافي الدخل (الربح أو الخسارة)
الميزانية العمومية
- تقيس الأصول، الالتزامات، و حقوق الملكية
- تمثل لحظة زمنية واحدة
- تستند إلى محاسبة الاستحقاق
- مقياس الناتج الرئيسي: إجمالي حقوق الملكية / صافي القيمة
الأسئلة الشائعة FAQ
الأسئلة الشائعة
لا تُعد أي من القائمتين أكثر أهمية بطبيعتها، لأن كلًا منهما تجيب عن أسئلة مختلفة. تقيس قائمة الدخل الربحية، بينما تكشف قائمة التدفقات النقدية ما إذا كانت تلك الأرباح تتحول فعليًا إلى نقد. يحلل المستثمرون المحترفون دائمًا تقريبًا القائمتين معًا لتقييم جودة الأرباح و القوة المالية.
قد تعلن الشركة عن أرباح محاسبية بينما تظل تدفقاتها النقدية سلبية إذا لم يدفع العملاء فواتيرهم بعد، أو إذا كان المخزون ينمو بسرعة، أو إذا كان النشاط التجاري يقوم باستثمارات كبيرة. لهذا السبب غالبًا ما يُنظر إلى التدفق النقدي باعتباره اختبارًا واقعيًا للأرباح المُعلنة.
يولّد النشاط التجاري الصحي عادةً تدفقًا نقديًا تشغيليًا إيجابيًا على أساس مستمر. على الرغم من إمكانية حدوث انخفاضات مؤقتة، خاصةً أثناء فترات التباطؤ الاقتصادي، فإن الشركات التي تفشل مرارًا في توليد النقد من عملياتها الأساسية قد تحتاج في نهاية المطاف إلى تمويل خارجي لمواصلة عملياتها.
لا. السبب وراء التدفق النقدي السلبي هو المهم. فقد تسجل الشركة التي تستثمر بكثافة في مصانع جديدة أو التكنولوجيا أو عمليات الاستحواذ تدفقًا نقديًا استثماريًا سلبيًا مؤقتًا، بينما تعزز آفاق نموها على المدى الطويل. مع ذلك، فإن استمرار التدفق النقدي التشغيلي السلبي يستحق اهتمامًا أكبر بكثير.
تنشر معظم الشركات المدرجة قائمة تدفقاتها النقدية كل ربع سنة و كل سنة مالية كجزء من تقاريرها المالية. في الولايات المتحدة الأمريكية ، تُدرج هذه التقارير عادةً في النموذجين Q-10 و K-10 المقدّمين إلى هيئة الأوراق المالية و البورصات الأمريكية (SEC)، بينما تنشر الشركات المدرجة في دول أخرى هذه القوائم من خلال بورصاتها المحلية أو مواقع علاقات المستثمرين الخاصة بها.
التدفق النقدي هو مصطلح واسع يصف حركة النقد عبر النشاط التجاري. أما التدفق النقدي الحر فهو مقياس محدد يقيس النقد المتبقي بعد أن تدفع الشركة مقابل الاستثمارات الرأسمالية اللازمة للحفاظ على عملياتها أو توسيعها. يستخدم العديد من المستثمرين التدفق النقدي الحر لتقييم المرونة المالية و عوائد المساهمين.
يمكنك عادةً العثور على قائمة التدفقات النقدية ضمن التقارير المالية ربع السنوية و السنوية للشركة. تتوافر هذه التقارير على موقع علاقات المستثمرين الخاص بالشركة، أو من خلال قاعدة بيانات EDGAR التابعة لهيئة الأوراق المالية و البورصات الأمريكية (SEC) للشركات الأمريكية، أو عبر البورصة المعنية للشركات المدرجة في أسواق أخرى.
يختلف توليد النقد حسب نموذج الأعمال، حيث غالبًا ما تولّد شركات البرمجيات الناضجة، شركات السلع الاستهلاكية الأساسية، و شركات المرافق تدفقات نقدية تشغيلية مستقرة، بينما قد تشهد الصناعات كثيفة رأس المال مثل التعدين، الطاقة، شركات الطيران، و التصنيع تقلبات أكبر بسبب الإنفاق الاستثماري الكبير.
تساعد مقارنة هذه الأرقام المستثمرين على تقييم جودة الأرباح. فإذا نمت الأرباح باستمرار بينما ظل التدفق النقدي التشغيلي ضعيفًا أو انخفض، فقد يشير ذلك إلى الاعتراف القوي بالإيرادات، أو تباطؤ مدفوعات العملاء، أو مشكلات أخرى تستحق المزيد من التحقيق.
يكون التلاعب بالتدفق النقدي عمومًا أكثر صعوبة من إدارة الأرباح المحاسبية لأنه يعكس تحركات نقدية فعلية. مع ذلك، يمكن للإدارة تحسين التدفق النقدي المُعلن مؤقتًا من خلال تأخير المدفوعات، أو تسريع التحصيلات، أو تغيير توقيت بعض المعاملات. و لهذا السبب، يحلل المستثمرون ذوو الخبرة اتجاهات التدفق النقدي عبر عدة فترات تقرير بدلًا من الاعتماد على ربع سنة واحد.