تعرّف على ماهية قائمة الدخل، و كيفية قراءة الإيرادات، المصروفات، و صافي الدخل، و لماذا تُعد هذه القوائم المالية مهمة للمستثمرين.
تعرّف على ماهية قائمة الدخل، و كيفية قراءة الإيرادات، المصروفات، و صافي الدخل، و لماذا تُعد هذه القوائم المالية مهمة للمستثمرين.
قائمة الدخل هي تقرير مالي يوضح إيرادات الشركة، مصروفاتها، و أرباحها أو خسائرها خلال فترة محاسبية محددة، و تُعرف أيضًا باسم قائمة الأرباح و الخسائر. يظهر السطر الأخير في هذا التقرير دائمًا صافي الدخل، مثل ربح افتراضي قدره 10 ملايين دولار في ربع سنة معين. يستخدم المستثمرون قائمة الدخل لتتبع الأداء بدءًا من المبيعات في الخطوط العليا وصولًا إلى الربح النهائي، إذ يكشف تحليل بنودها عن الصحة المالية الحقيقية للشركة.
- قائمة الدخل و قائمة الأرباح و الخسائر (P&L) هما الوثيقة نفسها تمامًا.
- تشمل المكونات الرئيسية الإيرادات، تكلفة البضائع المباعة، مصروفات التشغيل، و صافي الدخل.
- تحسب المعادلة الأساسية صافي الدخل من خلال طرح إجمالي المصروفات من إجمالي الإيرادات.
- في حين تتتبع قائمة الدخل فترة زمنية، تقيس الميزانية العمومية نقطة زمنية واحدة، بينما تتتبع قائمة التدفقات النقدية حركات النقد الفعلية.
ما هي قائمة الدخل؟
قائمة الدخل، المعروفة أيضًا باسم قائمة الأرباح و الخسائر (P&L)، هي واحدة من القوائم المالية الثلاث المحددة بموجب المعيار المحاسبي الدولي IAS 1(عرض القوائم المالية)، و المطلوبة في الإيداعات التنظيمية مثل التقرير السنوي للجنة الأوراق المالية و البورصات 10-K و التقرير ربع السنوي 10-Q. و هي توضح إيرادات الشركة، مصروفاتها، أرباحها أو خسائرها خلال فترة محاسبية محددة.
غالبًا ما يتساءل المستثمرون عما إذا كانت قائمة الدخل تختلف عن قائمة الأرباح و الخسائر. إنهما الوثيقة نفسها تمامًا، و تُستخدم مصطلحات مثل قائمة العمليات بالتبادل لوصف هذا التقرير. معرفة أنهما مترادفان تزيل الالتباس عند البحث في شركات مختلفة.
تغطي قائمة الدخل إطارًا زمنيًا محددًا، مثل ربع سنة أو سنة مالية كاملة. تُميز هذه الطبيعة المحددة زمنيًا قائمة الدخل عن التقارير التي تلتقط لحظة واحدة. يختتم المستند بـ"السطر الأخير"، الذي يمثل صافي الدخل النهائي أو صافي الخسارة المتحققة خلال تلك الفترة المحاسبية.
ما هي مكونات قائمة الدخل؟
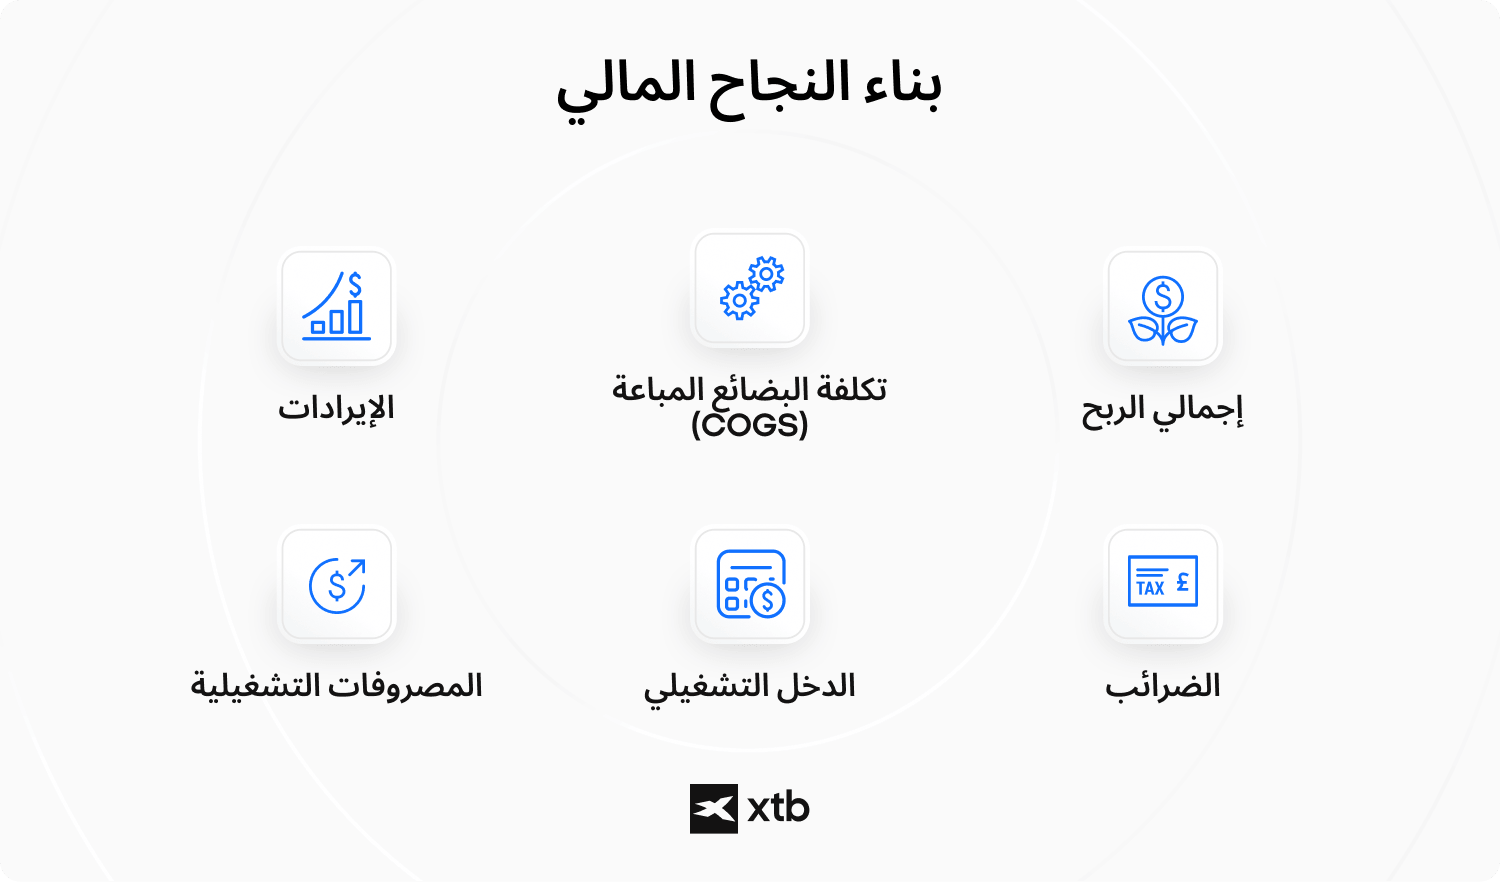
تتكون قائمة الدخل من عدة بنود أساسية: الإيرادات (المبيعات)، تكلفة البضائع المباعة (COGS)، إجمالي الربح، مصروفات التشغيل، الدخل التشغيلي، الضرائب، و صافي الدخل. تتطلب قراءة القوائم المالية فهم ما يمثله كل بند محدد. تشمل المكونات الرئيسية لقائمة الدخل:
- الإيرادات: السطر العلوي الذي يوضح إجمالي الأموال المحققة من المبيعات أو الخدمات.
- تكلفة البضائع المباعة (COGS): التكاليف المباشرة المنسوبة إلى إنتاج السلع التي تبيعها الشركة.
- إجمالي الربح: الناتج عن طرح تكلفة البضائع المباعة من إجمالي الإيرادات.
- مصروفات التشغيل: التكاليف اللازمة لإدارة العمليات اليومية، مثل مصروفات البيع و المصروفات العامة و الإدارية.
- الدخل التشغيلي: الربح المحقق من عمليات الشركة، و يُحسب قبل الفوائد و الضرائب.
- صافي الدخل: السطر الأخير الذي يوضح الربح أو الخسارة الفعلية بعد خصم جميع المصروفات و الفوائد و الضرائب.
تصنف بعض المصادر قائمة الدخل إلى أربعة عناصر محاسبية أساسية: الإيرادات، المصروفات، المكاسب، و الخسائر. يُعد صافي الدخل العنصر الخامس، إذ يمثل النتيجة الحسابية المترتبة على جمع هذه الفئات.
هل تعلم؟
غالبًا ما يسبب التباين بين "4 مكونات" و "5 مكونات" ارتباكًا للمبتدئين. تحدد مبادئ المحاسبة التقليدية أربعة عناصر أساسية: الإيرادات، المصروفات، المكاسب، و الخسائر. من الناحية الفنية، لا يُعد صافي الدخل مكونًا مستقلًا، بل هو النتيجة الحسابية النهائية لطرح المصروفات و الخسائر من الإيرادات و المكاسب.
قد يُظهر مثال على قائمة دخل لشركة تكنولوجيا افتراضية إجمالي إيرادات قدره 50 مليون دولار، و تكلفة بضائع مباعة قدرها 15 مليون دولار، و بعد خصم 20 مليون دولار من مصروفات التشغيل و الضرائب، صافي دخل نهائي قدره 15 مليون دولار.
كيفية قراءة قائمة الدخل؟
تقرأ قائمة الدخل من الأعلى (الإيرادات) إلى الأسفل (صافي الدخل)، حيث يخصم كل سطر تالٍ نوعًا محددًا من المصروفات لإظهار الربحية على مستويات مختلفة.
تبدأ عملية تحليل التقرير بـ"السطر العلوي"، و هو إجمالي المبيعات المحققة. من هناك، تطرح تكاليف الإنتاج المباشرة للوصول إلى إجمالي الربح. مع الاستمرار نزولًا، تُخصم مصروفات التشغيل للكشف عن الدخل التشغيلي، الذي يوضح مدى جودة أداء النشاط الأساسي قبل الالتزامات المالية الخارجية.
يوفر استخراج هوامش الربح من قائمة الدخل مؤشرات قوية على كفاءة الشركة. يشير هامش إجمالي الربح، هامش التشغيل، و هامش صافي الربح إلى النسبة المئوية من الإيرادات المحتفظ بها في كل مرحلة. فعلى سبيل المثال، يعني هامش إجمالي الربح البالغ 40% أن الشركة تحتفظ بمبلغ 0.40 دولار مقابل كل دولار من المبيعات بعد التكاليف المباشرة.
تقدم الشركات هذه البيانات باستخدام إما صيغة الخطوة الواحدة أو صيغة الخطوات المتعددة. تفصل قائمة الدخل متعددة الخطوات الإيرادات و المصروفات التشغيلية عن غير التشغيلية، مما يوفر رؤية أعمق لكيفية قراءة القوائم المالية.
📌 مثال
تخيل أنك تحلل قائمة الأرباح و الخسائر (P&L) لشركة تجزئة. يُظهر السطر العلوي إيرادات قدرها 100 مليون دولار. بعد طرح 60 مليون دولار من تكلفة البضائع المباعة (COGS)، يبلغ إجمالي الربح 40 مليون دولار. ثم تخصم الشركة 25 مليون دولار من مصروفات التشغيل و 5 ملايين دولار من الفوائد و الضرائب. يبلغ صافي الدخل الناتج 10 ملايين دولار، مما يمنح الشركة هامش صافي ربح قدره 10%.
قراءة قائمة الدخل كمستثمر
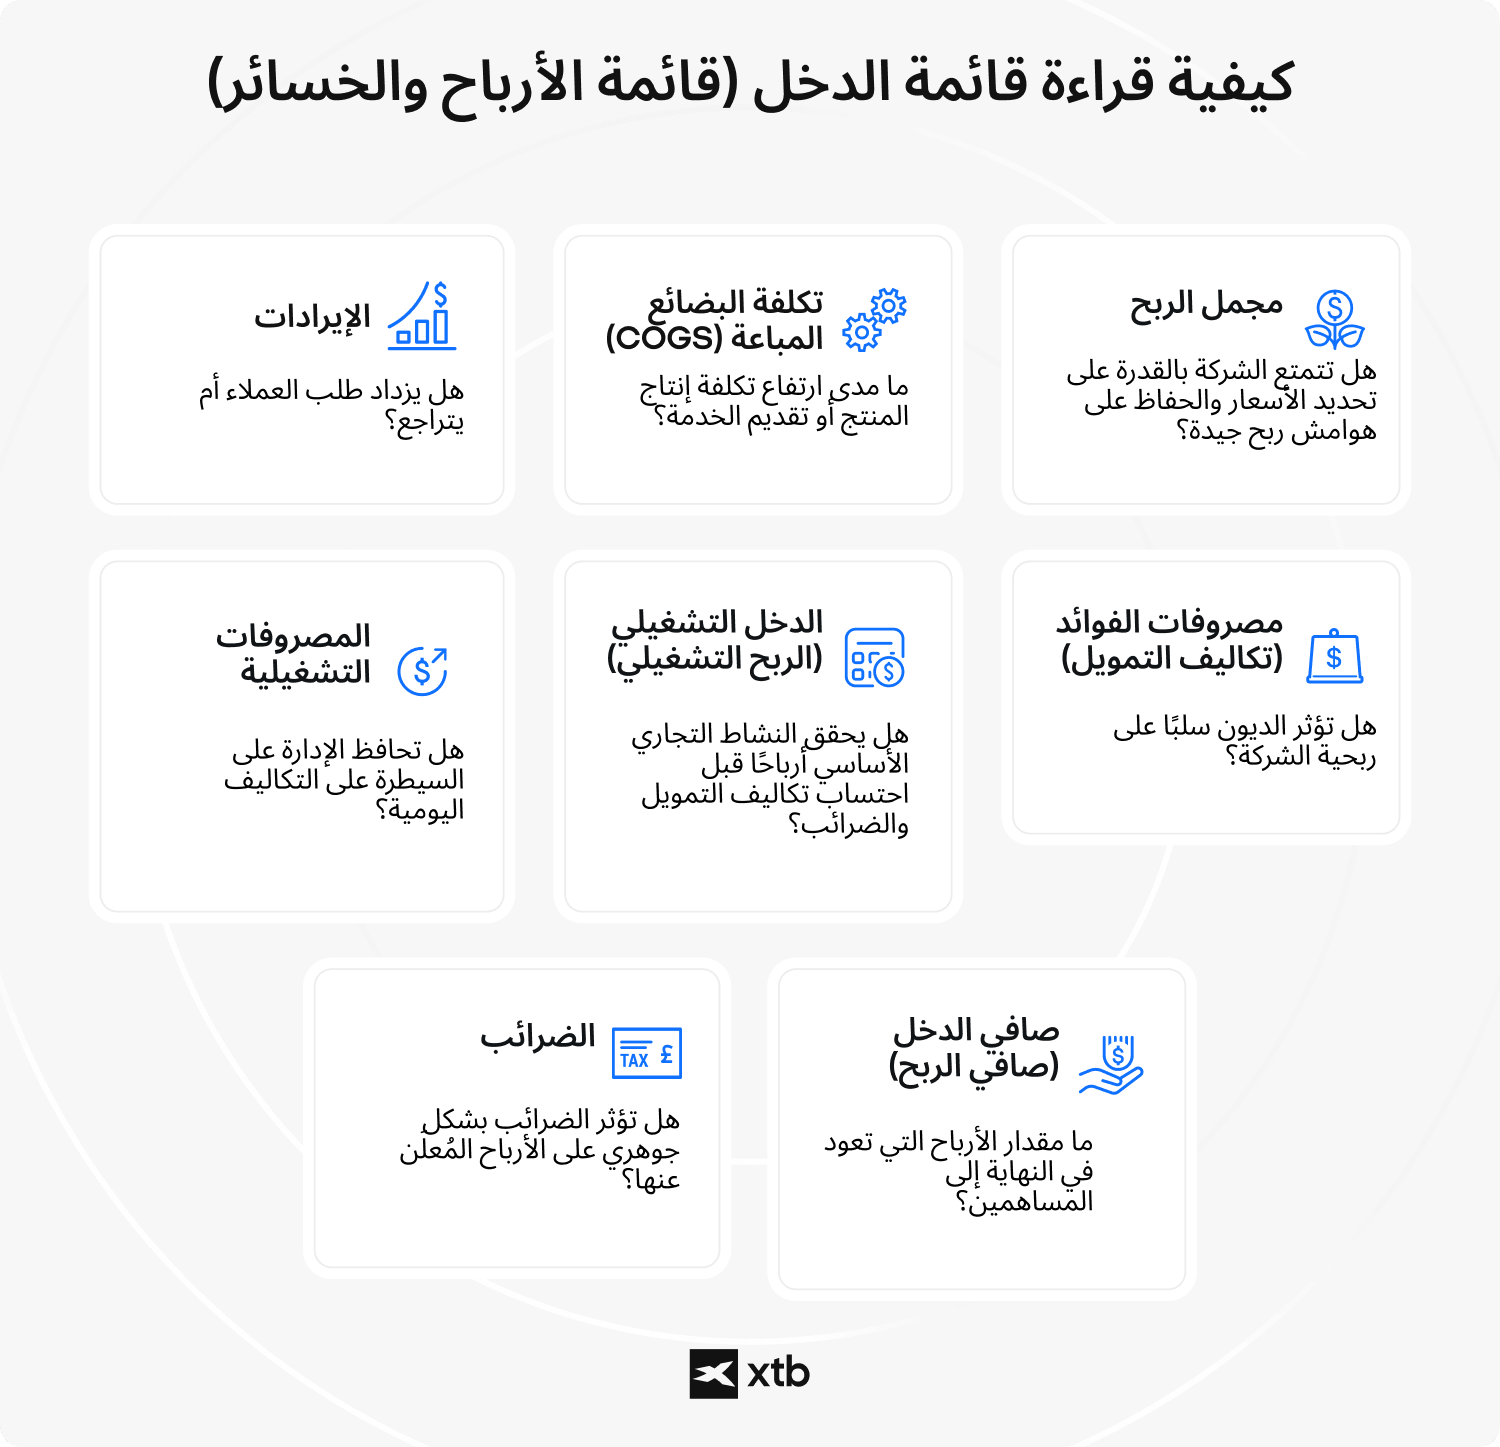
الفكرة الأساسية هي أن قائمة الدخل ليست مجرد قائمة بأرقام محاسبية. فهي تحكي قصة كيفية تحويل الشركة للمبيعات إلى أرباح. يقرأها المستثمرون المحترفون من الأعلى إلى الأسفل لأن كل بند يجيب عن سؤال مختلف حول الشركة.
-
الإيرادات: هل ينمو طلب العملاء أم يتراجع؟
- تكلفة البضائع المباعة (COGS): ما مدى ارتفاع تكلفة إنتاج منتجات الشركة أو خدماتها؟
- إجمالي الربح: هل تتمتع الشركة بقوة تسعيرية و هوامش إجمالي ربح صحية؟
- مصروفات التشغيل: هل تتحكم الإدارة بفعالية في التكاليف اليومية؟
- الدخل التشغيلي (EBIT): هل النشاط الأساسي مربح قبل تكاليف التمويل و الضرائب؟
- مصروفات الفائدة: هل يؤدي الدين إلى خفض ربحية الشركة؟
- الضرائب: هل تؤثر الضرائب بشكل جوهري في الأرباح المُعلنة؟
- صافي الدخل: ما هو مقدار الربح الذي يعود في نهاية المطاف إلى المساهمين؟
بدلًا من النظر إلى هذه الأرقام بشكل مستقل، يحلل المستثمرون كيفية تأثير كل بند في البند الذي يليه. فقد تسجل الشركة إيرادات قياسية، و لكن إذا ارتفعت مصروفات التشغيل بوتيرة أسرع، فقد ينخفض الدخل التشغيلي و صافي الدخل مع ذلك. و بالمثل، قد تؤدي الزيادة المؤقتة في تكاليف الفائدة أو الضرائب إلى خفض صافي الربح حتى عندما يظل النشاط الأساسي سليمًا.
يساعد النظر إلى التقرير من الأعلى إلى الأسفل المستثمرين على تحديد المواضع التي يتحسن فيها الأداء المالي للشركة أو يتدهور. يشير نمو الإيرادات إلى قوة الطلب، بينما تشير هوامش إجمالي الربح المتوسعة إلى تحسن القوة التسعيرية أو كفاءة الإنتاج، في حين قد تكشف زيادة مصروفات التشغيل أو تكاليف الفائدة عن تحديات لا تظهر على الفور من الأرباح المُعلنة وحدها.
ما هي معادلة قائمة الدخل؟
المعادلة الأساسية لقائمة الدخل هي: صافي الدخل = إجمالي الإيرادات - إجمالي المصروفات
تحسب الخطوات الوسيطة إجمالي الربح (الإيرادات - تكلفة البضائع المباعة (COGS)) و الدخل التشغيلي (إجمالي الربح - مصروفات التشغيل).
يتضمن تطبيق المعادلة ثلاثة مستويات متميزة من الحساب. أولًا، يتم تحديد إجمالي الربح من خلال طرح تكلفة البضائع المباعة من الإيرادات. ثانيًا، يتم احتساب الدخل التشغيلي من خلال طرح مصروفات التشغيل من إجمالي الربح.
تحسب الخطوة النهائية الربحية الإجمالية. و للعثور على صافي الدخل، تطرح جميع الالتزامات المالية المتبقية، بما في ذلك الفوائد و الضرائب، من الدخل التشغيلي. يضمن هذا الطرح خطوة بخطوة احتساب كل تكلفة قبل الوصول إلى السطر الأخير من قائمة الأرباح و الخسائر (P&L)، أي الربح أو الخسارة النهائية.
قائمة الدخل مقابل الميزانية العمومية مقابل قائمة التدفقات النقدية: ما هو الفرق؟
تتتبع قائمة الدخل الربحية خلال فترة محددة، و تسجل الميزانية العمومية الأصول و الالتزامات في نقطة زمنية واحدة، بينما تقيس قائمة التدفقات النقدية الحركة الفعلية للنقد.
يُعد فهم الفرق بين الميزانية العمومية وقائمة الدخل أمرًا بالغ الأهمية للحصول على رؤية مالية متكاملة. تعمل هذه المستندات معًا: إذ ينتقل صافي الدخل المتولد في قائمة الدخل مباشرةً إلى الميزانية العمومية باعتباره أرباحًا محتجزة.
يمكن تلخيص الأدوار المتميزة لكل مستند على النحو التالي:
|
القائمة المالية |
الإطار الزمني |
ما الذي توضحه |
|
قائمة الدخل |
فترة محددة (ربع سنة/ سنة) |
الإيرادات، المصروفات، و صافي الدخل (الربحية) |
|
الميزانية العمومية |
تاريخ محدد واحد |
الأصول و الالتزامات |
|
قائمة التدفقات النقدية |
فترة محددة (ربع سنة/ سنة) |
التدفقات النقدية الداخلة و الخارجة الفعلية |
لماذا تُعد قائمة الدخل مهمة للمستثمرين؟
بالنسبة إلى المستثمر، توضح قائمة الدخل ما إذا كانت الشركة تحقق أرباحًا، وتكشف اتجاهات الإيرادات و هوامش الربح بمرور الوقت، توفر بيانات لمقاييس التقييم مثل ربحية السهم (EPS).
يتيح تحليل قائمة الدخل للمستثمرين تقييم المسار المالي الحقيقي للشركة. بدلًا من النظر فقط إلى سعر السهم، يُظهر تقييم نمو الإيرادات في السطر العلوي و اتجاه الهوامش ما إذا كانت الشركة تتوسع من الناحية الأساسية أو تواجه صعوبات بسبب ارتفاع المصروفات.
يتغذى صافي الدخل مباشرةً في التحليل الأساسي. يُستخدم الربح في السطر الأخير لحساب ربحية السهم (EPS)، و التي تقود بدورها نسب التقييم. من خلال مقارنة هذه المقاييس بين الشركات المختلفة، يمكن للمستثمرين اتخاذ قرارات تستند إلى بيانات فعلية بدلًا من معنويات السوق.
أين يمكنك العثور على قائمة دخل الشركة؟
عادةً ما تنشر الشركات المدرجة في البورصة قوائم الدخل في تقاريرها المالية السنوية و المرحلية.
- في الولايات المتحدة الأمريكية، يتم تقديم هذه التقارير في شكل تقارير سنوية (10-K) و ربع سنوية (10-Q) إلى هيئة الأوراق المالية و البورصات الأمريكية (SEC)، و هي متاحة عبر قاعدة بيانات EDGAR التابعة لهيئة الأوراق المالية والبورصات الأمريكية و موقع علاقات المستثمرين الخاص بالشركة.
- في أوروبا و العديد من الأسواق الأخرى، تنشر الشركات عادةً التقارير السنوية و التقارير المالية نصف السنوية أو ربع السنوية على مواقع علاقات المستثمرين الخاصة بها و من خلال البورصة الوطنية أو الجهة التنظيمية المالية المعنية.
تتيح العديد من الشركات للمستثمرين الاشتراك في التنبيهات عبر البريد الإلكتروني و تلقي التقارير المالية الجديدة، بما في ذلك قوائم الدخل، مباشرةً في صناديق بريدهم الوارد.
الأسئلة الشائعة FAQ
الأسئلة الشائعة
نعم. قائمة الدخل و قائمة الأرباح و الخسائر (P&L) هما اسمان مختلفان للتقرير المالي نفسه. تشير بعض الشركات إليها أيضًا باسم قائمة العمليات، لكن جميع هذه المصطلحات تصف إيرادات الشركة، مصروفاتها و أرباحها أو خسائرها خلال فترة محاسبية محددة.
الإيرادات هي إجمالي المبلغ الذي تحققه الشركة من بيع السلع أو الخدمات قبل خصم أي مصروفات. أما صافي الدخل فهو الربح النهائي المتبقي بعد طرح تكاليف التشغيل، الفوائد، الضرائب، و جميع المصروفات الأخرى من الإيرادات.
نعم. يمكن للشركة تحقيق مبيعات قوية مع الاستمرار في تسجيل صافي خسارة إذا تجاوزت مصروفاتها إيراداتها. يمكن أن تؤدي زيادة تكاليف الإنتاج أو مصروفات التشغيل أو مدفوعات الفائدة أو الضرائب إلى خفض الربحية رغم نمو الإيرادات.
يُطلق على صافي الدخل عادةً اسم "السطر الأخير" لأنه يظهر في أسفل قائمة الدخل بعد احتساب كل مصدر من مصادر الإيرادات و كل مصروف. هو يمثل الربح أو الخسارة النهائية للشركة خلال فترة التقرير.
تغطي قائمة الدخل دائمًا فترة محددة و ليس تاريخًا واحدًا. و عادةً ما تنشر الشركات قوائم الدخل على أساس ربع سنوي و سنوي، مما يتيح للمستثمرين مقارنة الأداء المالي بمرور الوقت.
لا. تقيس قائمة الدخل الإيرادات المكتسبة و المصروفات المتكبدة وفقًا للقواعد المحاسبية، و ليس الحركات النقدية الفعلية. لتحليل النقد الداخل إلى الشركة و الخارج منها، يستخدم المستثمرون قائمة التدفقات النقدية.
تساعد مقارنة عدة فترات تقريرية المستثمرين على تحديد الاتجاهات في نمو الإيرادات، هوامش الربح، مصروفات التشغيل، و صافي الدخل. قد لا يوفر النظر إلى ربع سنة واحد بمعزل عن غيره صورة دقيقة عن الأداء المالي للشركة على المدى الطويل.
تتيح قائمة الدخل للمستثمرين حساب عدة مقاييس رئيسية للربحية، بما في ذلك هامش إجمالي الربح، هامش التشغيل، و هامش صافي الربح. تقيس هذه النسب مدى كفاءة الشركة في تحويل الإيرادات إلى أرباح في مراحل مختلفة من عملياتها.
نعم. تُعد الشركات عمومًا إما قائمة دخل أحادية الخطوة أو قائمة دخل متعددة الخطوات. تفصّل الصيغة متعددة الخطوات بين البنود التشغيلية و غير التشغيلية، مما يوفر للمستثمرين رؤية أكثر تفصيلًا لأداء النشاط الأساسي للشركة.
تساعد قائمة الدخل المستثمرين على تقييم ربحية الشركة، نموها، و كفاءتها التشغيلية. كما توفر مدخلات رئيسية لمقاييس التقييم مثل ربحية السهم (EPS)، مما يجعلها واحدة من أهم القوائم المالية المستخدمة في التحليل الأساسي.