


انخفضت أسهم شركة "كاتربيلر" (Caterpillar - CAT.US) بنحو 5.5%، مما جعلها الأسهم الأضعف أداءً ضمن مؤشر "داو جونز" الصناعي. وكان المحرك المباشر لعمليات البيع هذه هو قيام شركة "ترويست سيكيوريتيز" (Truist Securities) بخفض السعر المستهدف للسهم من 1,225 دولاراً إلى 1,100 دولار، رغم أن المحللين أبقوا على توصية "الشراء". وقد أشار البنك إلى مخاوف بشأن استدامة الإنفاق المرتبط بتوليد الطاقة ومراكز البيانات والذكاء الاصطناعي، فضلاً عن التأثير السلبي لارتفاع أسعار الفائدة وأسعار الديزل.
ومع ذلك، يأتي تراجع اليوم عقب موجة صعود قوية للغاية؛ إذ لا تزال أسهم "كاتربيلر" مرتفعة بأكثر من 50% منذ بداية العام، متفوقةً على مؤشري "ناسداك 100" و"إس آند بي 500" بنحو ثلاثة أضعاف، مما يجعل السهم أكثر عرضة لعمليات جني الأرباح والمخاوف المتعلقة بالتقييم. وسينصب تركيز المستثمرين الآن بشكل أساسي على نتائج أرباح الشركة للربع الثالث، والمقرر صدورها في أواخر شهر أكتوبر.
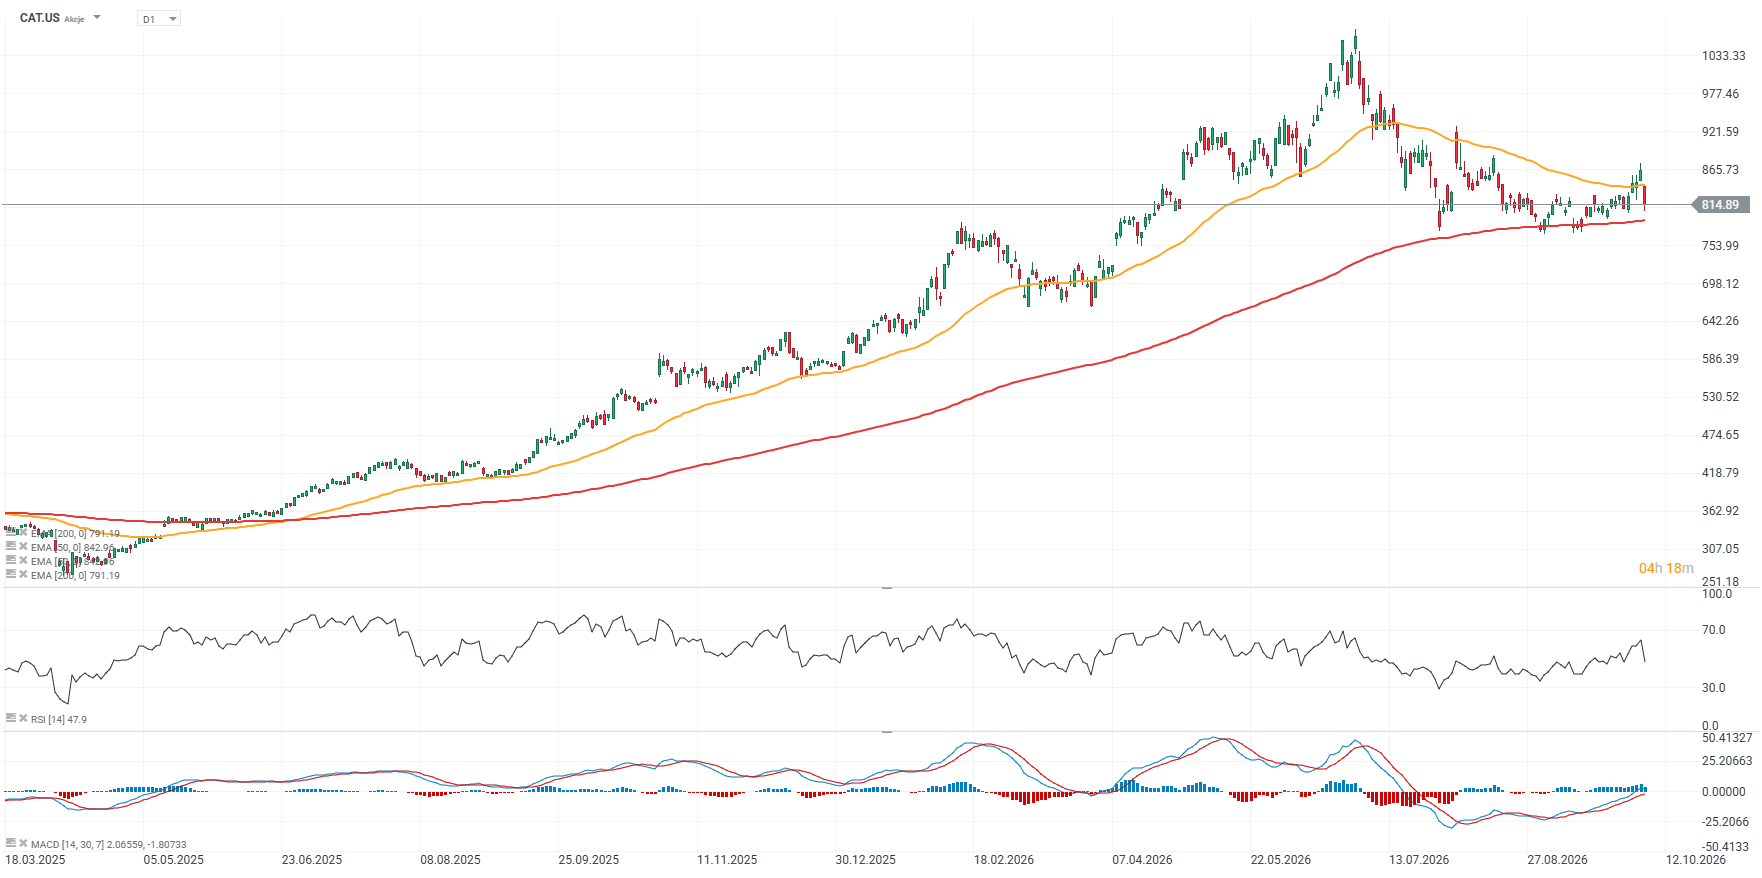
الرسم البياني لسعر سهم "كاتربيلر" (الإطار الزمني اليومي - D1)
ينظر المستثمرون بشكل متزايد إلى "كاتربيلر" باعتبارها واحدة من الشركات الرئيسية المستفيدة من الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي، نظراً لحضورها القوي في مجال إنشاء مراكز البيانات. وقد انخفضت الأسهم بنحو 30% عن ذروتها المحلية، وتتداول حالياً بالقرب من المتوسط المتحرك الأسي لفترة 200 يوم (EMA200) والمشار إليه بالخط الأحمر. ومن المقرر أن تعلن "كاتربيلر" عن نتائج أرباحها في 29 أكتوبر بعد إغلاق السوق الأمريكية. ولم يعد السوق يقيم الشركة كشركة تصنيع صناعية دورية تقليدية، بل كشركة يتوقع أن تحقق نمواً مستداماً بفضل الاستثمارات في مجالات توليد الطاقة والبنية التحتية ومراكز البيانات.
المصدر: xStation5
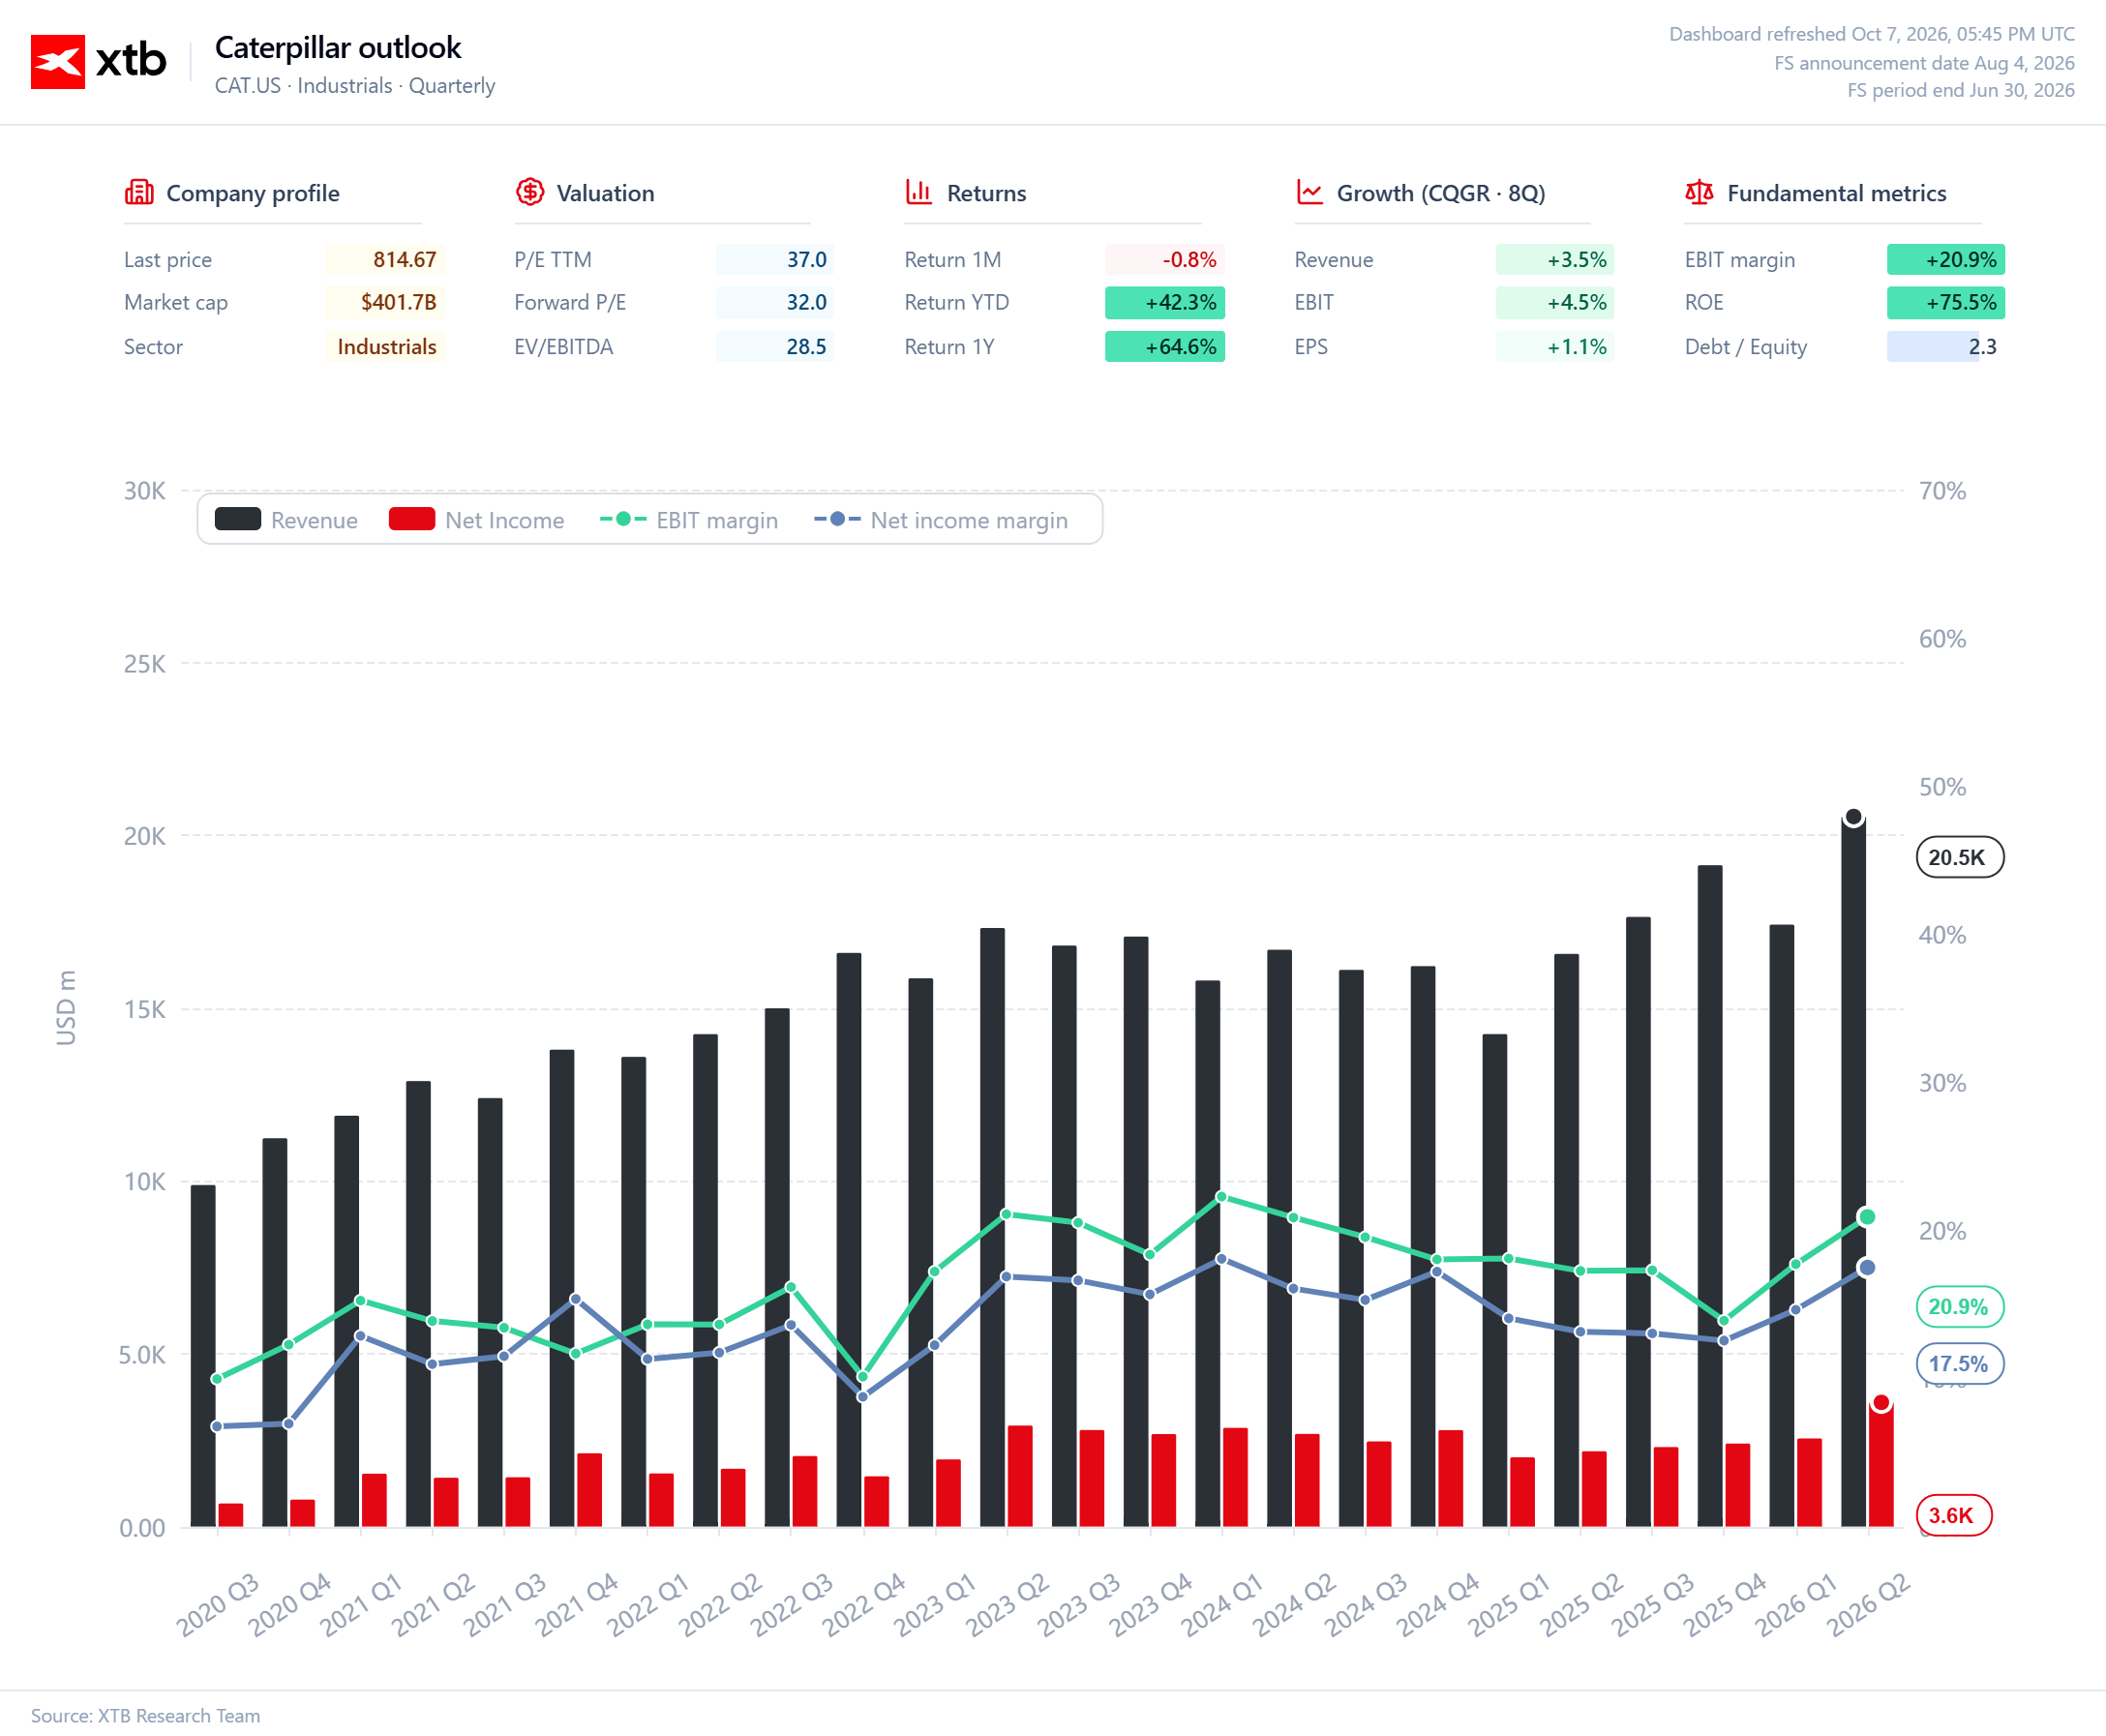
من منظور التقييم، تُعد شركة "كاتربيلر" (Caterpillar) مثالاً نموذجياً لشركة يبدو أن الأداء القوي لسعر سهمها قد سبق وتيرة التحسن في مؤشراتها الأساسية؛ فقد ارتفع السهم بنحو 42% منذ بداية العام وما يقرب من 65% خلال الأشهر الاثني عشر الماضية، في حين بلغ متوسط النمو على مدى الأرباع الثمانية الماضية حوالي 3.5% للإيرادات، و4.5% للأرباح قبل الفوائد والضرائب (EBIT)، و1.1% فقط لربحية السهم (EPS). ومع بلوغ مضاعف الربحية الحالي (Trailing P/E) مستوى 37 ومضاعف الربحية المستقبلي (Forward P/E) نحو 32، فإن السوق يدفع علاوة سعرية كبيرة ترقباً لمزيد من التحسن في الأرباح واستمرار دورة استثمارية قوية. ومن ناحية أخرى، تواصل الشركة إظهار جودة تشغيلية عالية، حيث يبلغ هامش الأرباح قبل الفوائد والضرائب حوالي 20.9% والعائد على حقوق المساهمين (ROE) 75.5%، مما يشير إلى ربحية مرتفعة للغاية بالنسبة لحقوق الملكية.
ومع ذلك، تجدر الإشارة إلى أن هذا المستوى المرتفع للعائد على حقوق المساهمين يتزامن مع مستوى مرتفع نسبياً من الرافعة المالية، إذ تبلغ نسبة الدين إلى حقوق الملكية 2.3، مما يعني أن جزءاً من العائد على حقوق المساهمين لا ينبع بالكامل من التحسينات في النشاط التشغيلي الأساسي للشركة. وبالتالي، فإن أكبر مخاطر التقييم اليوم لا تكمن في ضعف أداء "كاتربيلر" بحد ذاتها، بل في توقعات السوق المفرطة في التفاؤل؛ فإذا ظل نمو الإيرادات والأرباح في خانة الآحاد (أقل من 10%)، فقد يكون من الصعب الحفاظ على مضاعفات التقييم الحالية. وفي الوقت نفسه، تشير الإيرادات وصافي الدخل القياسيان الموضحان في الرسم البياني إلى أن الاتجاه الأساسي لا يزال إيجابياً، لذا يكمن السؤال الجوهري فيما إذا كانت "كاتربيلر" قادرة على تحويل الطلب القوي من قطاعات البنية التحتية وتوليد الطاقة ومراكز البيانات إلى نمو مستدام في التدفق النقدي الحر. وفي ظل هذه المعطيات، تبدو الشركة أقرب إلى كونها مؤسسة عالية الجودة مُسعّرة بناءً على توقعات بأداء تشغيلي شبه مثالي ومستمر، بدلاً من كونها فرصة استثمارية تقليدية تعتمد على انخفاض السعر مقارنة بالقيمة الجوهرية (Value Opportunity).
 المصدر: XTB Research

انخفاض أسهم "ويبُل" (Webull) بنسبة 20% وسط مخاوف بشأن روابط محتملة مع الصين.


الولايات المتحدة: وول ستريت باللون الأحمر 🚩 مؤشر "ناسداك" يتراجع بنسبة 1% عن مستوياته القياسية، وسهم "كونستيليشن براندز" يعود إلى مستويات مارس 2020.



ملخص السوق: النفط يعاود الارتفاع، والمخاوف المالية الفرنسية تضغط على اليورو (07.10.2026)


الولايات المتحدة: وول ستريت تُقلّص التوقعات برفع آخر لسعر الفائدة من قبل الاحتياطي الفيدرالي