


تستهل الأسواق الأسبوع تحت وطأة ضغوط ناجمة عن ارتفاع أسعار النفط؛ إذ يتداول خام برنت حالياً فوق مستوى 107 دولارات للبرميل، وذلك عقب إغلاق خط أنابيب "الشرق-الغرب" في المملكة العربية السعودية، إلى جانب عوامل أخرى. وفي الوقت نفسه، تشهد أسهم الشركات المرتبطة بقطاع الذكاء الاصطناعي موجة بيع، وذلك بعد أن وجه قادة شركات "أنثروبيك" (Anthropic) و"تشات جي بي تي" (ChatGPT) و"غروك" (Grok) نداءً مشتركاً لإبطاء وتيرة تطوير الذكاء الاصطناعي (وهو الأمر الذي قوبل برد فعل حاد من الرئيس ترامب).
وعلى صعيد آخر، تجاوز العائد على سندات الخزانة الأمريكية لأجل 10 سنوات حاجز الـ 5%، مسجلاً أعلى مستوياته منذ عام 2007، في ظل ترقب المستثمرين لاجتماع الاحتياطي الفيدرالي المقرر يوم الأربعاء. ومع تسعير الأسواق لاحتمالية رفع أسعار الفائدة بنسبة تتجاوز 90%، من المرجح أن ينصب التركيز على التصريحات والبيانات المصاحبة للقرار.
أما على صعيد الاقتصاد الكلي، فقد استرعت الانتباه بيانات اقتصادية متباينة قادمة من الصين، إلى جانب إجراءات اتخذها بنك الشعب الصيني؛ حيث قام البنك بتعزيز سعر الصرف المرجعي لليوان قبيل القمة المرتقبة بين شي وترامب في نهاية الشهر.
📈 الأسهم
بدأت الأسواق الآسيوية تعاملاتها اليوم تحت ضغوط طفيفة.
- مؤشر "نيكي 225" (Nikkei 225): -0.4%
- مؤشر "شنغهاي المركب" (Shanghai SE Composite): -0.3%
- مؤشر "هانغ سنغ" (Hang Seng): -0.5%
- مؤشر "كوسبي" (Kospi): -0.5%
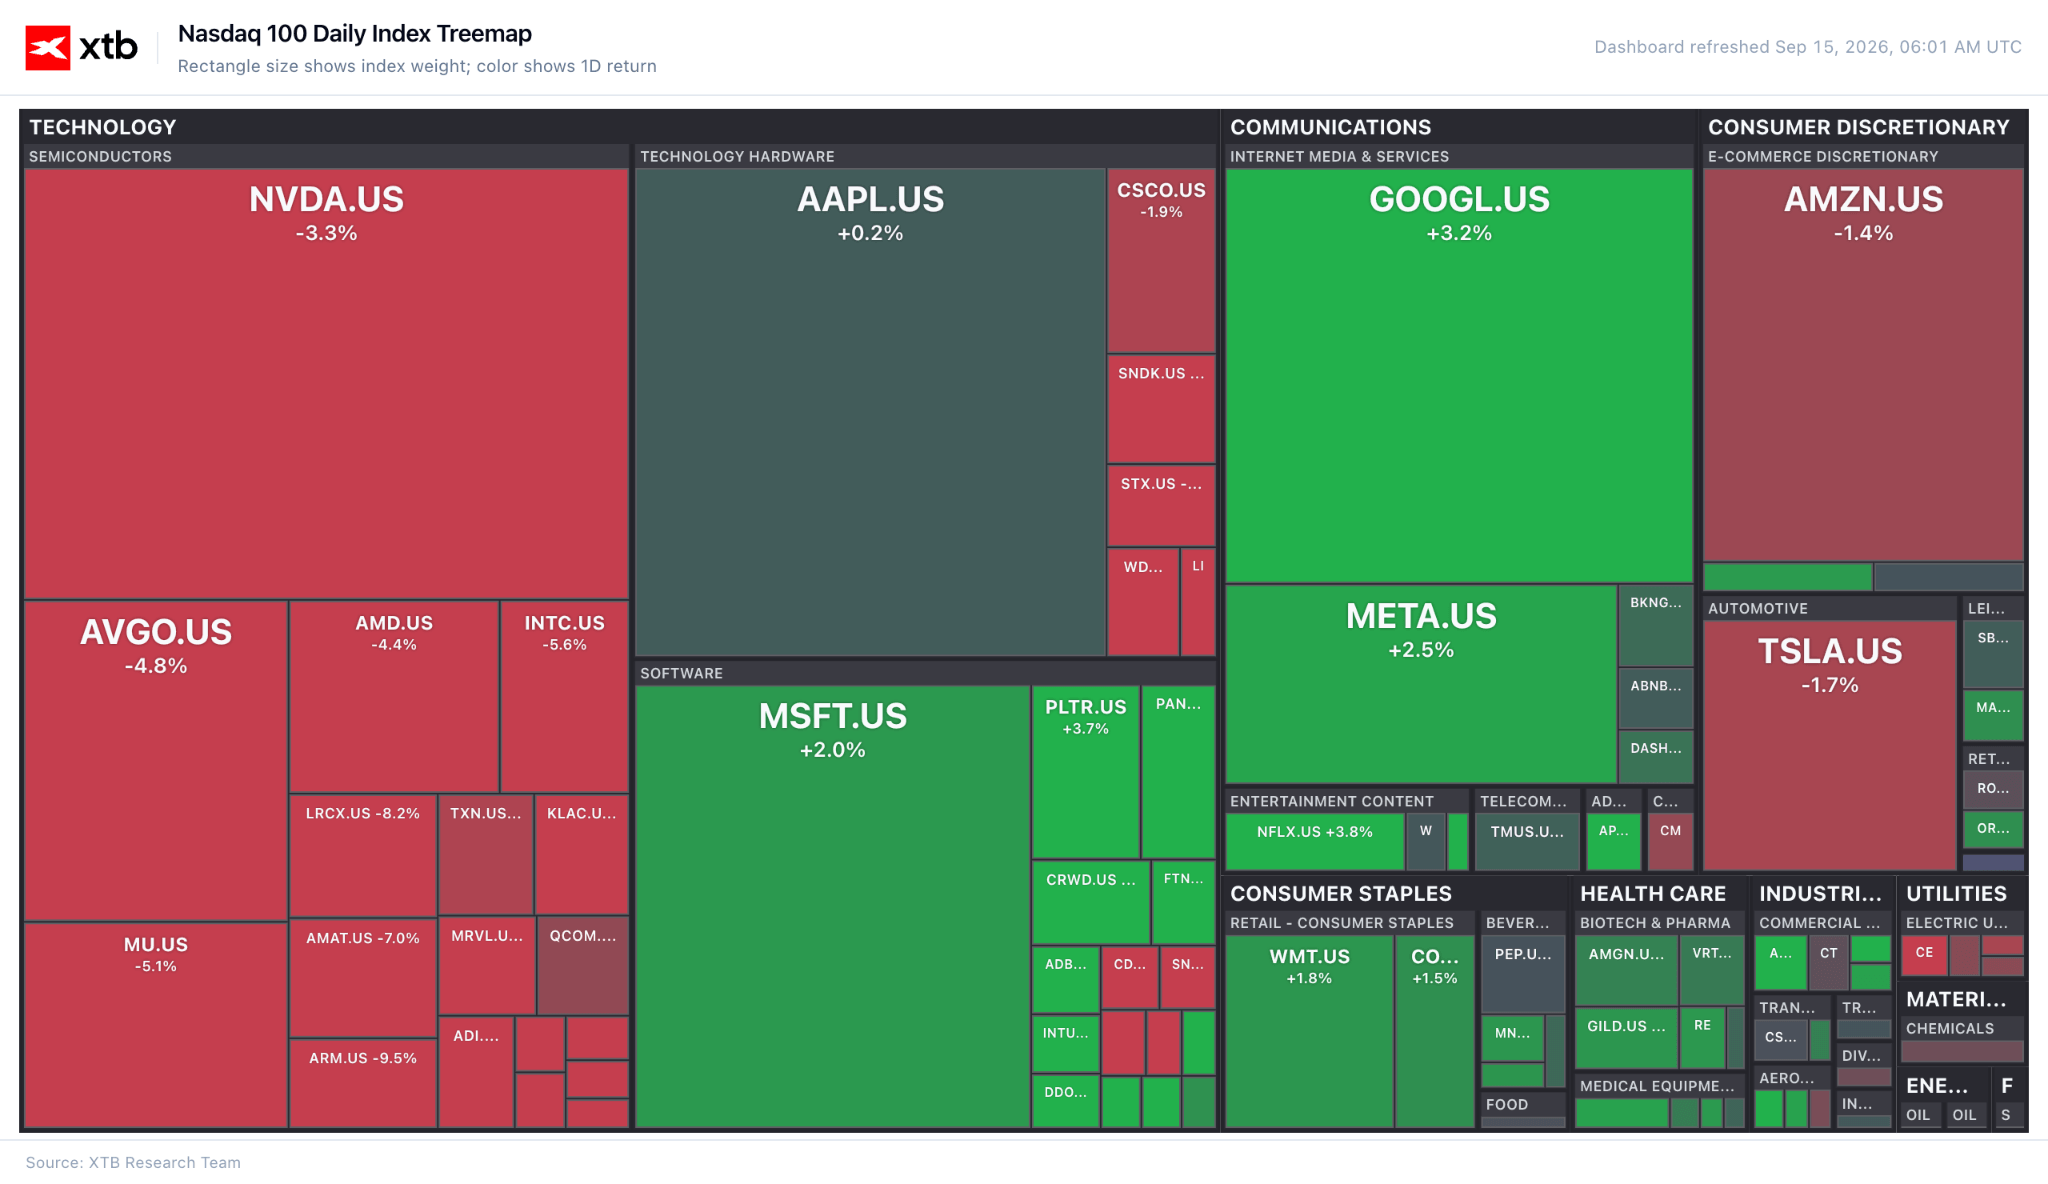
سجلت المؤشرات الإقليمية تراجعاً عقب موجة بيع لأسهم أشباه الموصلات في البورصات العالمية يوم الاثنين، والتي جاءت مدفوعة بدعوات شركات رائدة في مجال الذكاء الاصطناعي لإبطاء وتيرة التطوير التقني للحد من مخاطر فقدان السيطرة على هذه التكنولوجيا. ومع ذلك، ظلت الخسائر محدودة نسبياً؛ حيث انخفض مؤشر "كوسبي" -المعروف عادةً بتقلباته- بنسبة 0.5%، في حين تراجعت أسهم عملاقي الصناعة "إس كيه هاينكس" (SK Hynix) و"سامسونج" (Samsung) بنسبة 1% و1.5% على التوالي.
وكما أُشير سابقاً، قوبلت هذه الدعوة بانتقادات حادة من الرئيس ترامب، مما زاد من حالة القلق السائدة في قطاع التكنولوجيا.
الشكل 1: الخريطة الشجرية (Treemap) لمؤشر "ناسداك 100" (Nasdaq 100) بتاريخ 14 سبتمبر 2026.
المصدر: أبحاث XTB، 15 سبتمبر 2026
في أخبار الشركات، من المتوقع زيادة وزن شركة "سبيس إكس" (SpaceX) في مؤشر "ناسداك 100" في وقت لاحق من هذا الشهر، وهي خطوة قد تحفز موجة شراء من جانب صناديق الاستثمار السلبي.
وفي الوقت نفسه، أعلن "بنك أوف أمريكا" أن إيرادات التداول للربع الثالث ستظل مستقرة دون تغيير يذكر مقارنة بالعام السابق، وهو تصريح قوبل برد فعل سلبي من المستثمرين؛ إذ انخفضت أسهم البنك بأكثر من 5% أمس، مما أدى إلى تراجع القطاع المصرفي ككل، بما في ذلك في آسيا.
🌍 الجغرافيا السياسية
صرحت طهران -على لسان محسن رضائي، أمين المجلس الأعلى للأمن القومي- عبر منصة "إكس" بأن إجراء محادثات مع واشنطن أمر غير وارد ما لم يتم تلبية شروط إيران. ويتناقض هذا الموقف مع تصريحات سابقة للرئيس ترامب، الذي ألمح إلى احتمال حدوث انفراجة، مؤكداً حرص إيران على التوصل إلى اتفاق سريع.
وفي غضون ذلك، تواصل القوات الأمريكية فرض حصارها على الموانئ الإيرانية، مما يزيد الضغط على طهران. وأفادت القوة البحرية التابعة للحرس الثوري الإيراني بوقوع انفجار على متن ناقلة نفط يُزعم أنها اصطدمت بلغم أثناء محاولتها الإبحار في منطقة محظورة جنوب مضيق هرمز؛ إلا أن القيادة المركزية الأمريكية نفت هذه التقارير.
كما تتصاعد التوترات في الشرق الأوسط بفعل قوات الحوثيين المدعومة من إيران، التي شنت هجمات صاروخية وبطائرات مسيرة استهدفت مواقع مدنية في المدن السعودية: خميس مشيط وأبها والطائف، وذلك يوم الاثنين.
وفيما يتعلق بالحرب الروسية الأوكرانية، يزعم ترامب أن موسكو وكييف اتفقتا على وقف الهجمات التي تستهدف البنية التحتية للطاقة، في حين نفى الرئيس زيلينسكي التوصل إلى اتفاق نهائي بهذا الشأن.
🛢️ السلع
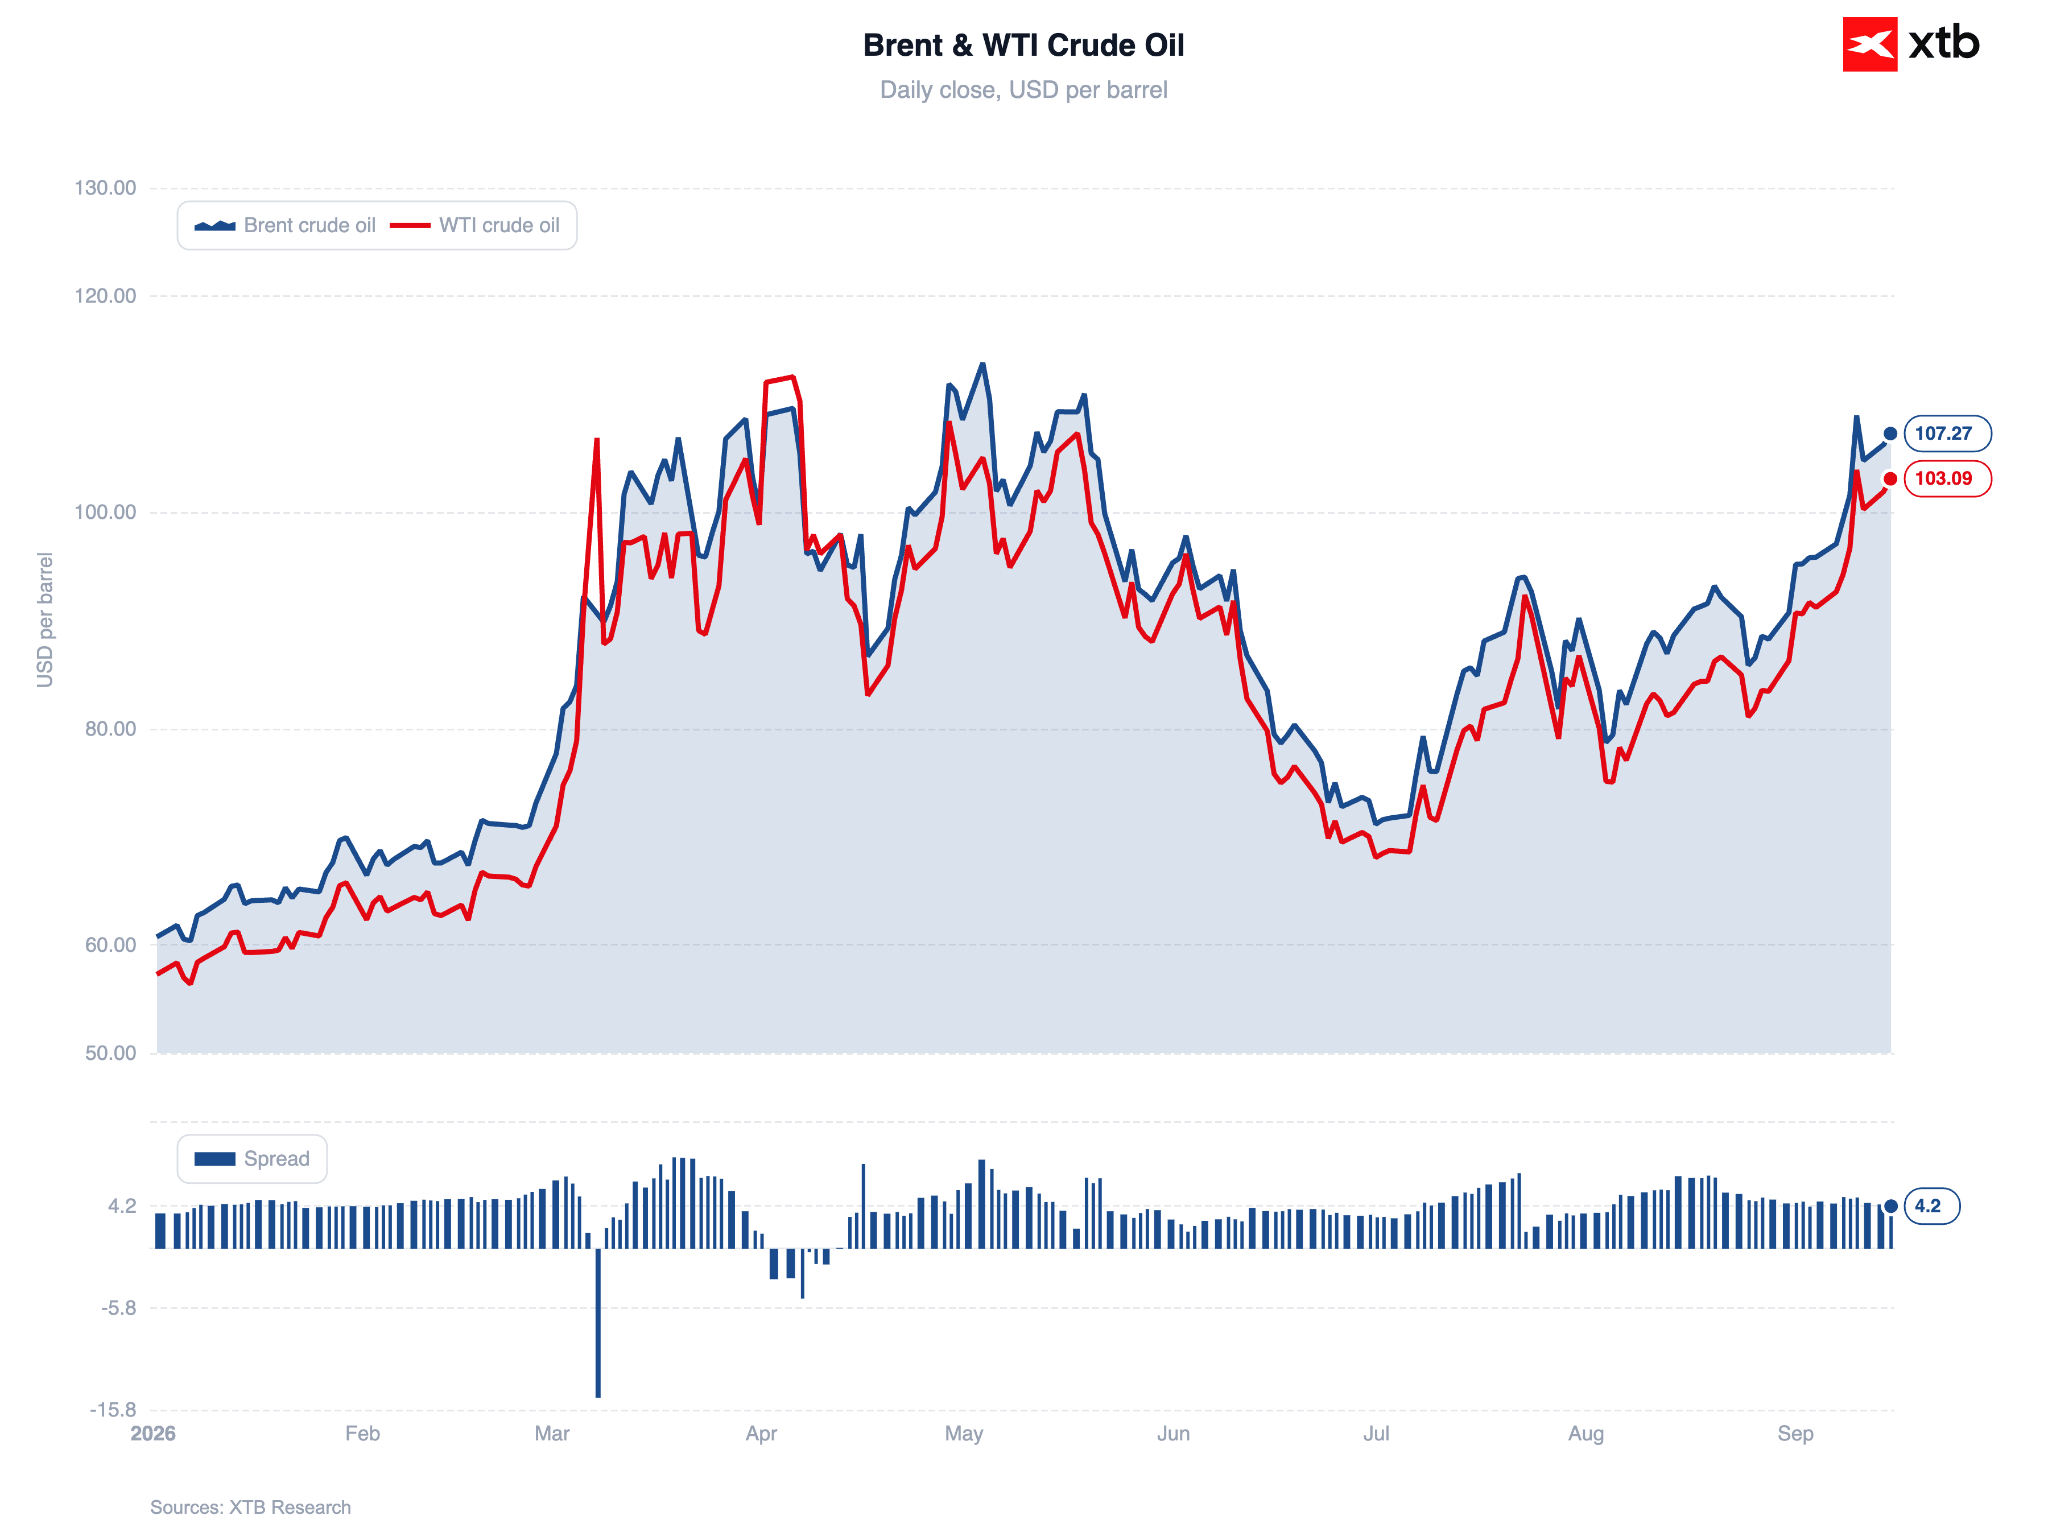
تشهد أسعار النفط ارتفاعاً للجلسة الثانية على التوالي؛ حيث يجري تداول خام برنت فوق مستوى 107 دولارات للبرميل، بينما يحوم خام غرب تكساس الوسيط (WTI) قرب مستوى 103 دولارات. ويعزى هذا التحرك جزئياً إلى توقف العمل بخط أنابيب "الشرق-الغرب" السعودي، الذي كان يُستخدم كمسار بديل لنقل النفط بعيداً عن مضيق هرمز.
الشكل 2: أسعار خام برنت وخام غرب تكساس الوسيط (2026)
المصدر: أبحاث XTB، 15 سبتمبر 2026
لم تحدد شركة "أرامكو السعودية" بعد جدولاً زمنياً لاستئناف عمليات المعالجة والضخ. ووفقاً لتقرير صادر عن وكالة "أسوشيتد برس" نقلاً عن مسؤولين إقليميين، قد تظل المنشأة خارج الخدمة لعدة أسابيع.
🪙 المعادن النفيسة
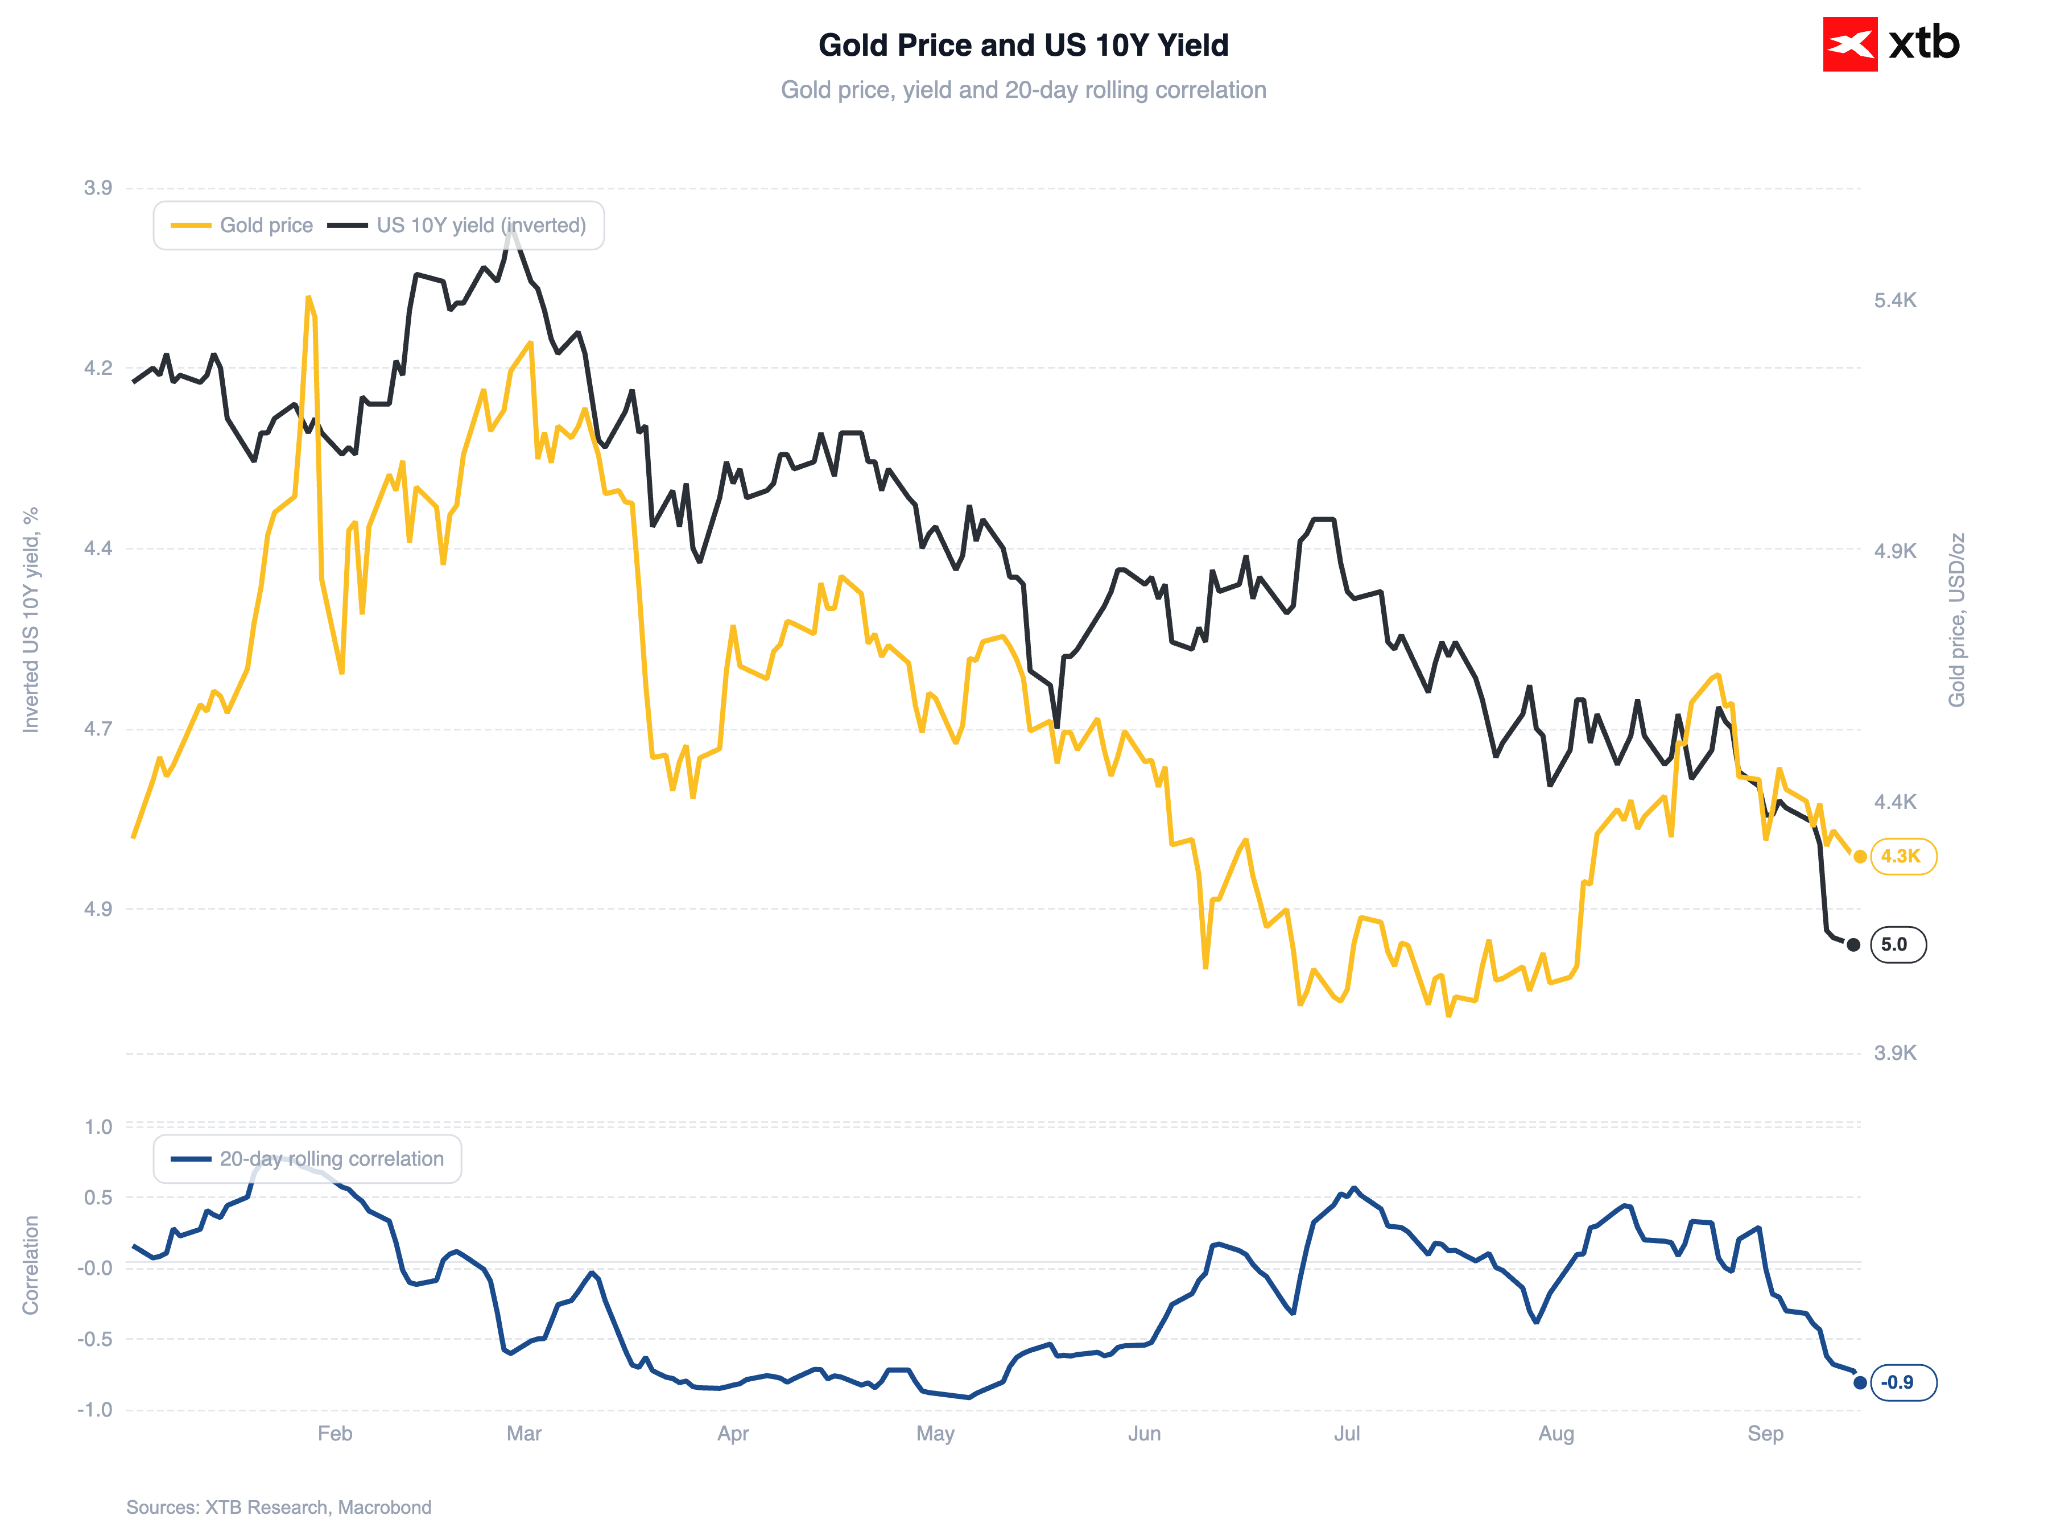
يستقر سعر الذهب بالقرب من 4300 دولار للأونصة بعد تراجعه بأكثر من 1% في الجلسة السابقة ليصل إلى أدنى مستوى له في خمسة أسابيع. ولا يزال المعدن النفيس يواجه ضغوطاً ناجمة عن تزايد احتمالية قيام الاحتياطي الفيدرالي برفع أسعار الفائدة، وهي احتمالية تُقدّرها الأسواق حالياً بأكثر من 90%.
الشكل 3: سعر الذهب وعائد السندات الأمريكية لأجل 10 سنوات [محور معكوس] (2026)
المصدر: أبحاث XTB، 15 سبتمبر 2026
يتم تداول المعدن النفيس حالياً عند مستويات تقل بأكثر من 3% عن ذروة أسعاره المسجلة في أواخر شهر أغسطس، حين تجاوزت الأسعار حاجز 4700 دولار. وقد يكون لقرار الاحتياطي الفيدرالي المرتقب يوم الأربعاء، وما يصاحبه من نبرة في الخطاب، دور حاسم في تحديد مسار السعر؛ إذ إن أي مخاوف بشأن استقلالية البنك المركزي قد تعيد إحياء ما يُعرف بـ "تداولات التحوط ضد انخفاض قيمة العملة" (debasement trade)، مما يدفع المستثمرين للتحول من العملات الورقية (الفيات) إلى الأصول الملموسة (الصلبة).
📈 البيانات الاقتصادية الكلية والسياسة النقدية
اخترقت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات الحاجز النفسي البالغ 5% يوم الاثنين، لتصل إلى 5.03%، وهو أعلى مستوى لها منذ عام 2007. وجاء هذا الارتفاع مدفوعاً بمزيج من العوامل شملت صعود أسعار النفط، والمخاوف المتعلقة بالتضخم، وتزايد الديون السيادية وديون الشركات - بما في ذلك الديون المخصصة لتمويل استثمارات ضخمة في مجال الذكاء الاصطناعي. ويحذر بعض المحللين من أن بقاء العوائد ضمن نطاق 5.00% - 5.25% قد يبدأ في فرض ضغوط كبيرة تعيق تقييمات الأسهم.
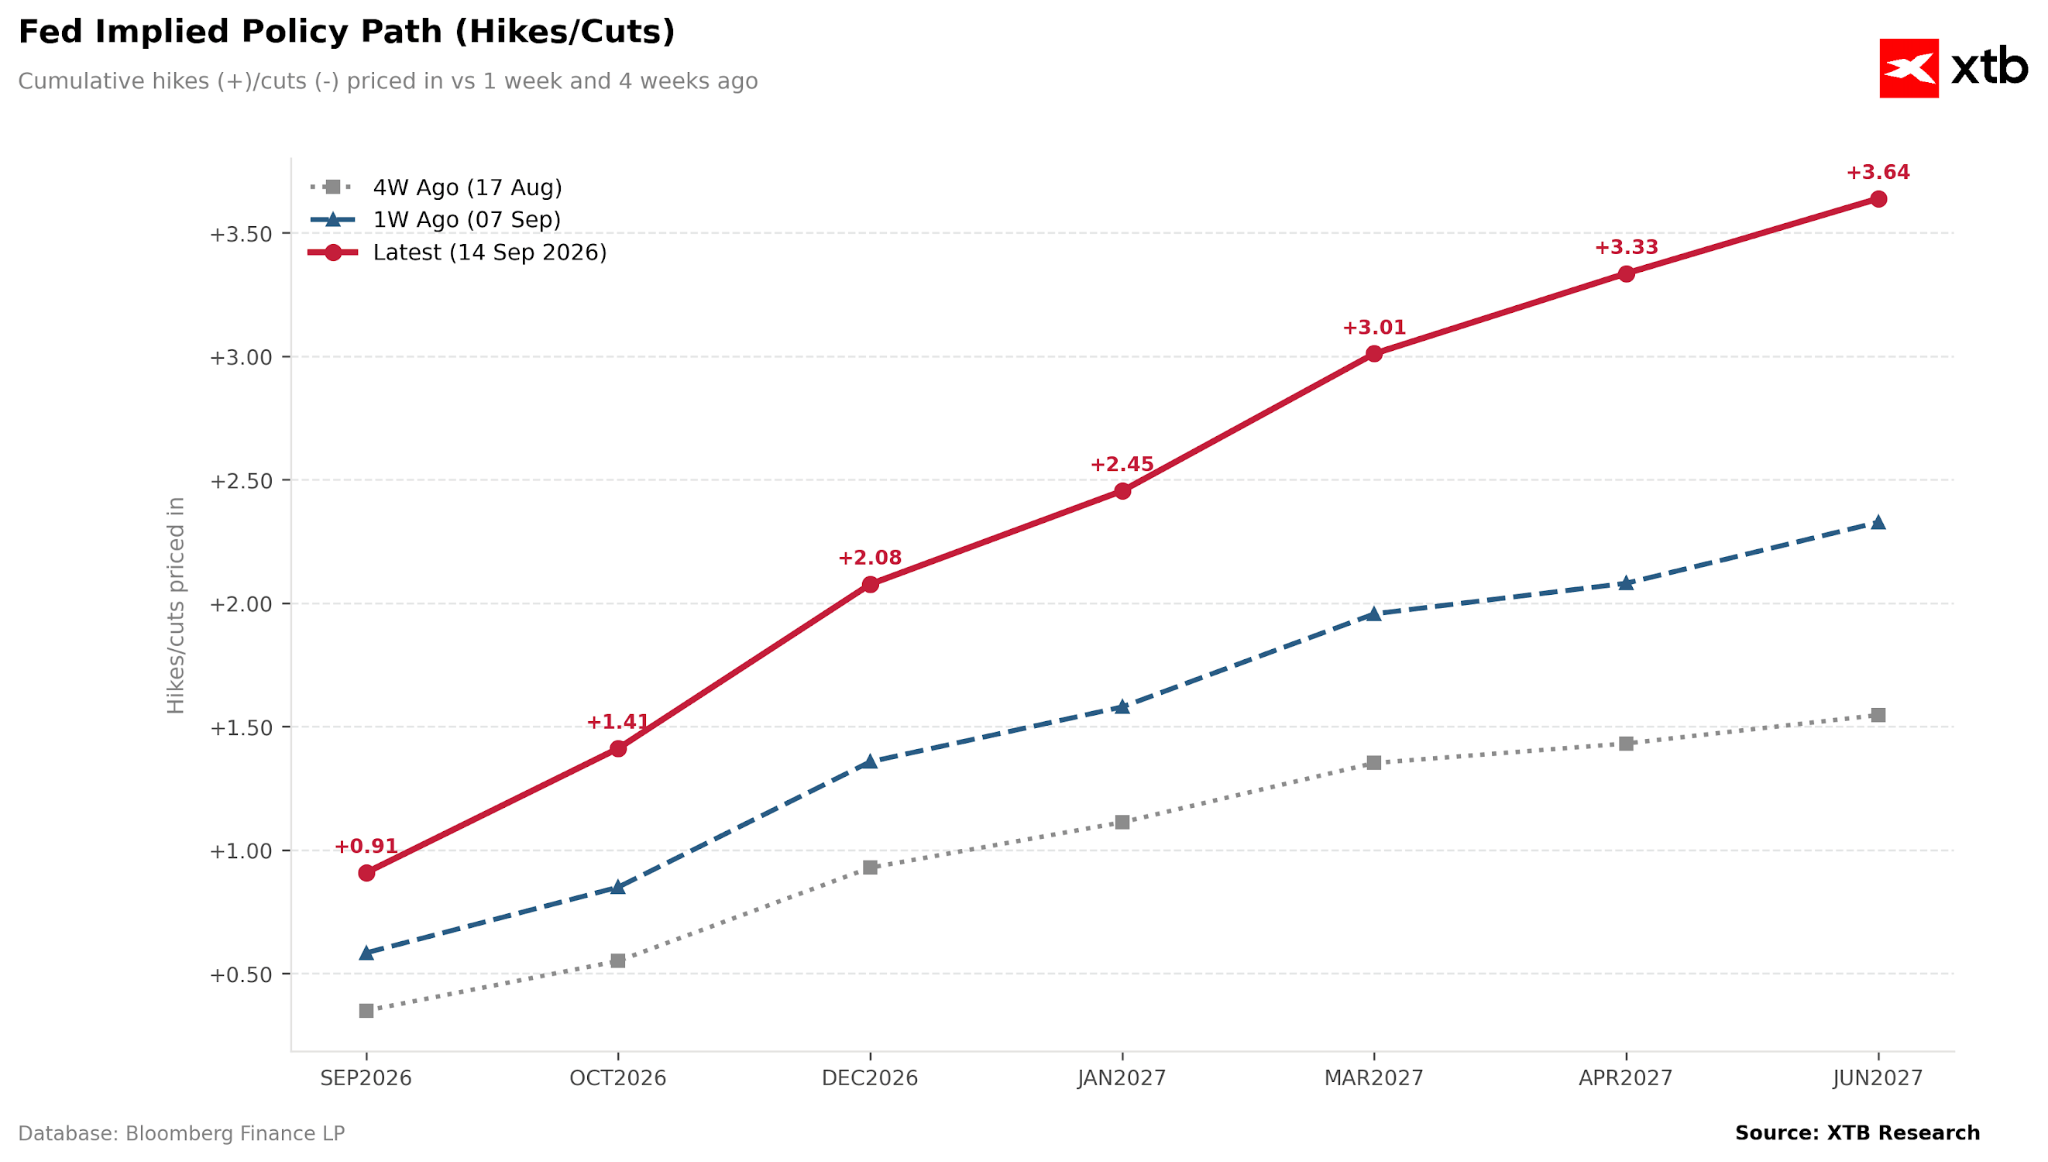
وقد أخذت الأسواق في الحسبان -بشكل شبه مؤكد- احتمالية رفع أسعار الفائدة خلال اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) يوم الأربعاء. ومن شأن عدم اتخاذ إجراء هذا الأسبوع أن يقوض مصداقية البنك المركزي ويؤدي إلى مزيد من الارتفاع في عوائد السندات طويلة الأجل. وتشير تقديرات السوق الحالية إلى توقع رفع آخر لأسعار الفائدة في شهر ديسمبر، يليه رفعان إضافيان بحلول أكتوبر 2027.
الشكل 4: مسار السياسة النقدية المتوقع للاحتياطي الفيدرالي (عمليات الرفع/الخفض) (2026 - 2027)
المصدر: أبحاث XTB، 15 سبتمبر 2026
أظهرت البيانات الاقتصادية الصينية لشهر أغسطس صورة متباينة؛ فقد جاء أداء الإنتاج الصناعي أفضل من المتوقع، حيث سجل نمواً بنسبة 5.2% على أساس سنوي (مقابل توقعات بـ 4.8%) مقارنة بـ 4.5% في يوليو، مدفوعاً بشكل أساسي بنمو الصادرات بمعدلات مزدوجة الرقم بفضل الطلب على المكونات المتعلقة بالذكاء الاصطناعي. وفي المقابل، ارتفعت مبيعات التجزئة بنسبة 0.4% فقط على أساس سنوي، لتخالف التوقعات البالغة 0.8% وتتباطأ مقارنة بشهر يوليو، بينما انكمش الاستثمار في الأصول الثابتة أكثر ليصل إلى -7.2% منذ بداية العام. كما ارتفعت معدلات البطالة في المناطق الحضرية بشكل غير متوقع لتصل إلى 5.3% صعوداً من 5.2%.
ولا يزال سوق السيارات يشكل العائق الأكبر أمام الاستهلاك في الصين، حيث هوت مبيعات السيارات بنسبة 18.5% على أساس سنوي في أغسطس عقب انتهاء العمل بالدعم الحكومي. وباستثناء المركبات، سجلت مبيعات التجزئة نمواً بنسبة 2.5%، وهو ما يماثل وتيرة النمو المسجلة في يوليو. وفي الوقت نفسه، انكمش الاستثمار العقاري بنسبة 19.9% منذ بداية العام.
حدد بنك الشعب الصيني السعر المرجعي لليوان يوم الأربعاء عند 6.7670 مقابل الدولار، مما عزز قيمة العملة لليوم الخامس على التوالي، مسجلاً بذلك أطول سلسلة مكاسب منذ ديسمبر 2025. وتأتي هذه الخطوة تماشياً مع استراتيجية تهدف إلى كبح تقلبات سعر الصرف قبيل القمة المرتقبة بين الرئيسين شي جين بينغ ودونالد ترامب في 24 سبتمبر.
💱 العملات
يواصل الدولار تعزيز مكاسبه عقب أدائه يوم الاثنين، حين سجل أكبر ارتفاع يومي له منذ أكثر من شهرين. وقد استعاد الين بعض خسائره خلال تعاملات الصباح، حيث اقترب زوج الدولار/ين (USD/JPY) من المستوى النفسي الهام عند 155.
₿ العملات المشفرة
لا تزال العملات المشفرة تتعرض لضغوط ناجمة عن ارتفاع العوائد وقوة الدولار الأمريكي. فقد انخفضت عملة البيتكوين بنحو 2% لتتراجع دون مستوى 77,500 دولار، بينما تراجعت عملة الإيثيريوم بنسبة 3% لتصل إلى ما دون 2,490 دولاراً بقليل.
—
ميشال جوزفياك، محلل الأسواق المالية في XTB


ملخص يومي: تباطؤ زخم الذكاء الاصطناعي لا يحد من ارتفاع العوائد.


محفظة مايكل بوري: ثورة أم إعادة توازن؟



افتتاح الأسواق الأمريكية: تباطؤ الذكاء الاصطناعي، ارتفاع أسعار النفط، وتراجع الأسواق.


🔴ملخص اليوم: وول ستريت تتجاهل التضخم المتشدد، وانخفاض حاد في أسعار النفط رغم التوترات الجيوسياسية