


لا يزال السوق متأثرًا بعمليات البيع المستمرة في أسهم شركات التكنولوجيا والضغط المتجدد على المعادن النفيسة، مع توقعات بتصاعد التوتر العام قبيل صدور البيانات الاقتصادية الكلية الهامة اليوم.
سيُهيمن على سوق الخميس قرارات البنوك المركزية في أوروبا. سيصدر بنك إنجلترا قراره بشأن أسعار الفائدة الساعة 12:00 ظهرًا بتوقيت غرينتش، يليه البنك المركزي الأوروبي الساعة 1:15 صباحًا بتوقيت غرينتش.
بينما يُتوقع أن تُبقي المؤسستان أسعار الفائدة دون تغيير، سينصب التركيز على التصريحات المصاحبة. قد يُشير بنك إنجلترا إلى استعداده لمزيد من التخفيضات في الأشهر المقبلة، بينما من المرجح أن يُؤكد البنك المركزي الأوروبي على توازن إيجابي للمخاطر، يتميز بوصول التضخم إلى هدفه والتعافي الاقتصادي التدريجي، وإن كان غير متساوٍ، في منطقة اليورو.
في الولايات المتحدة، ينتظر المستثمرون سلسلة أخرى من بيانات سوق العمل. إلى جانب طلبات إعانة البطالة الأسبوعية، سيصدر تقرير فرص العمل المتاحة (JOLTS). أظهر تقرير التوظيف الصادر أمس عن شركة ADP، والذي جاء أضعف من المتوقع (حيث لم يُسجّل سوى 22 ألف وظيفة جديدة)، نبرةً متشائمة نسبياً؛ لذا، فإن أي مؤشرات أخرى على ضعف سوق العمل قد تُعيق المكاسب الحالية التي يشهدها الدولار الأمريكي.
وستُعلن الشركات، بما فيها: أمازون، وشل، ويونيكريديت، وبي إن بي باريبا، وفيليب موريس، عن نتائجها المالية.
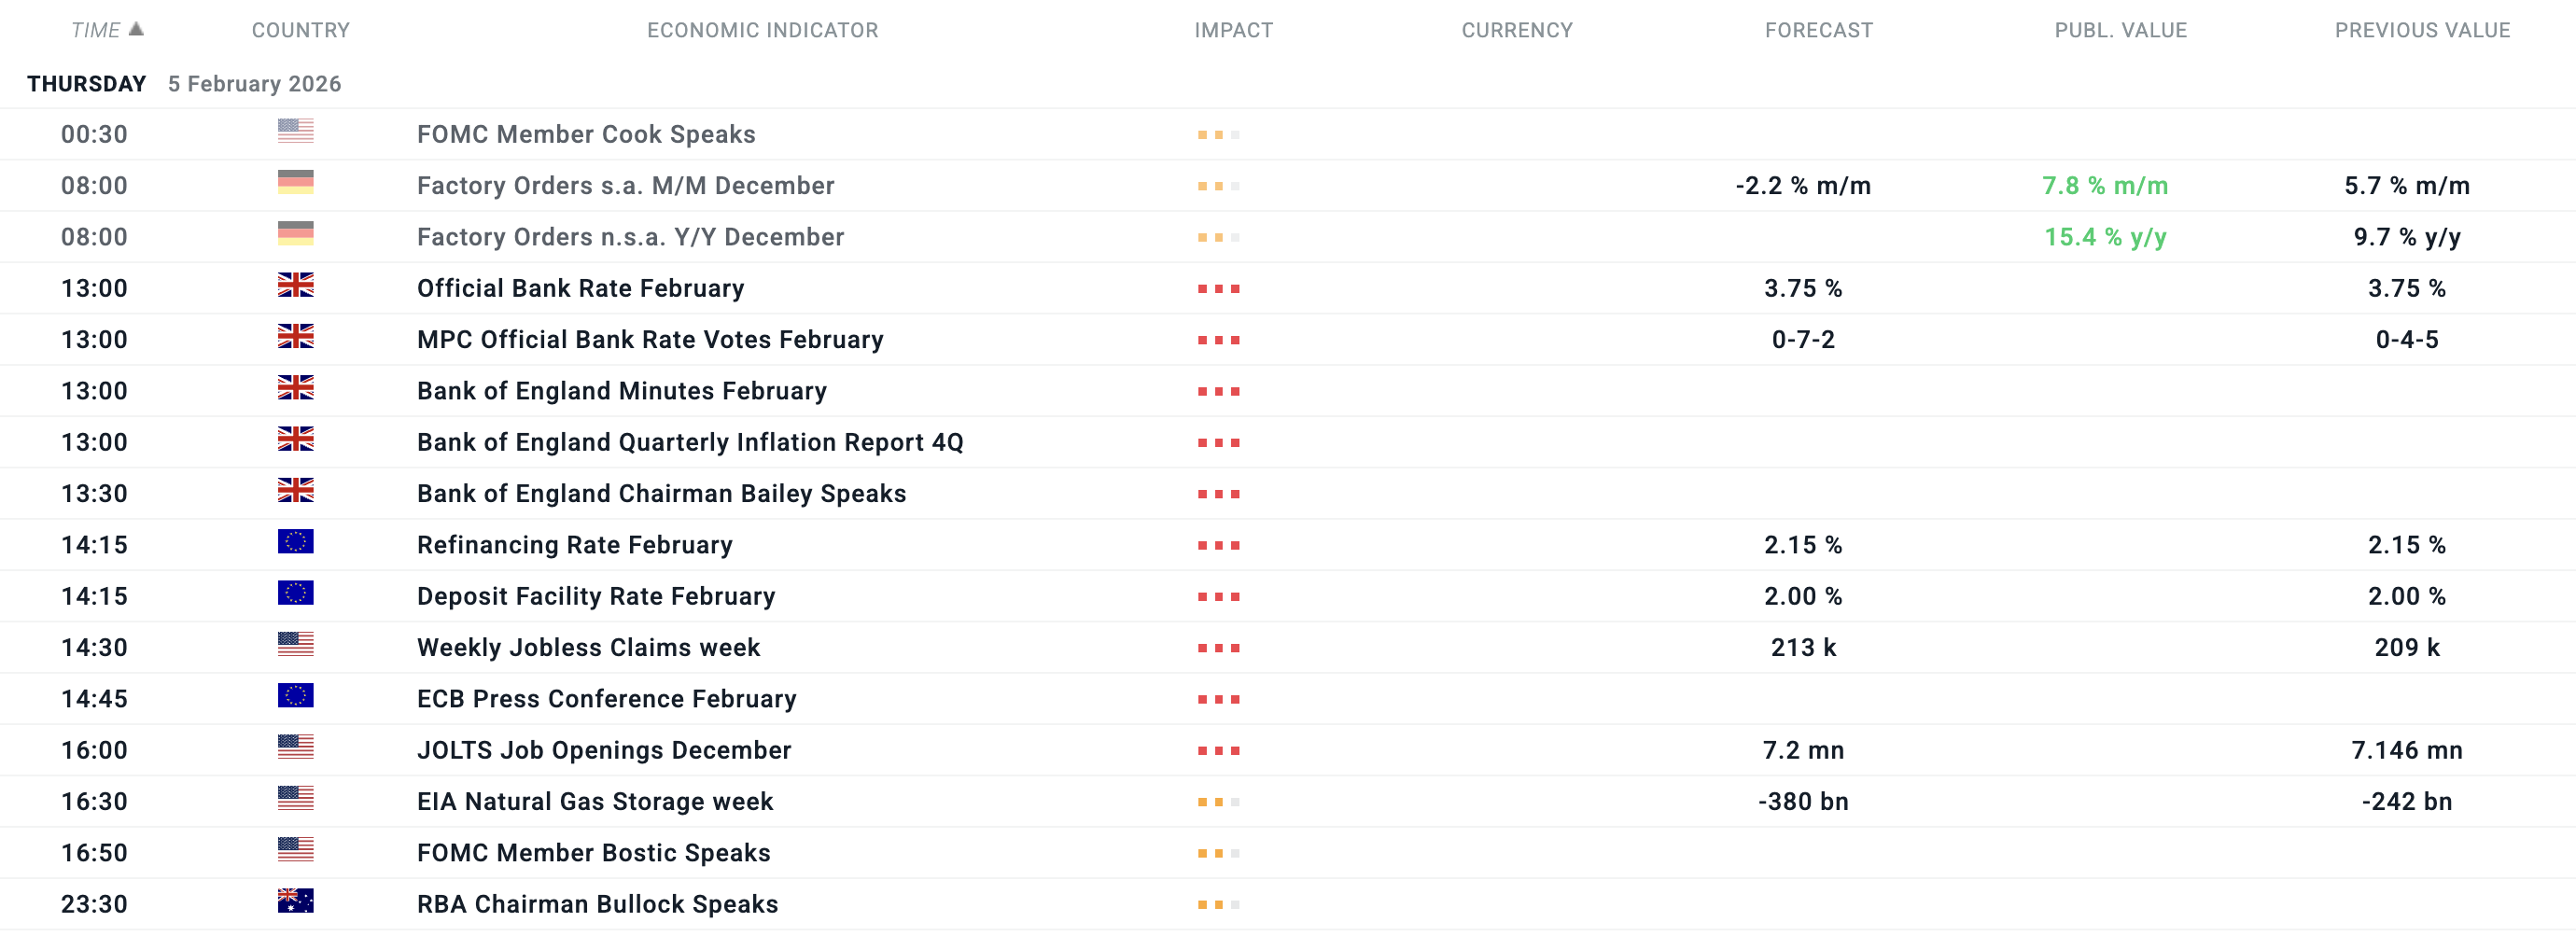
جميع الأوقات بتوقيت وسط أوروبا (GMT+1). مُصفّاة حسب الولايات المتحدة، والمملكة المتحدة، ومنطقة اليورو، وألمانيا، وفرنسا، واليابان، وأستراليا، ونيوزيلندا، ومتوسطة وعالية الأهمية. المصدر: xStation5


ملخص يومي: لا انفراجة يوم الجمعة؛ US100 يتراجع بنسبة 2%🚨
توقعات أرباح البنوك الإماراتية في الربع الثالث 2026

ثلاثة أسواق تجدر مراقبتها في الأسبوع المقبل (October 16, 2026)
الشارقة تقود التحول الاستراتيجي في العلاقات الإماراتية البرازيلية