


شهد مؤشر "إس آند بي 500" (S&P 500) عدة جلسات اتسمت بالضعف، ومع اقتراب موعد بدء موسم جديد لإعلان الأرباح بعد نحو شهر، يُعد هذا الوقت مناسباً لاستعراض أداء الربع السابق وإلقاء نظرة على توقعات المحللين للربع القادم. وتشير تقديرات الإجماع للربع الثالث من عام 2026 إلى نمو في أرباح شركات المؤشر بنسبة 28.7% على أساس سنوي. وإذا ثبتت دقة هذه التوقعات، فسيكون ذلك الربع الثالث على التوالي الذي يتجاوز فيه نمو الأرباح نسبة 25%.
- وحتى تاريخ 30 يونيو الماضي، كانت توقعات السوق تشير إلى نمو في أرباح الربع الثالث بنسبة 26.6% على أساس سنوي. ومنذ ذلك الحين، جرى تعديل التقديرات بالرفع، وأصبحت أربعة قطاعات تتمتع حالياً بتوقعات أرباح أقوى مما كانت عليه في نهاية شهر يونيو.
- وفيما يتعلق بالتوجيهات المستقبلية للشركات، لا تزال التحديثات الإيجابية تفوق نظيرتها السلبية؛ إذ أصدرت 72 شركة مدرجة في المؤشر توجيهات إيجابية بشأن ربحية السهم للربع الثالث، مقابل 42 شركة أصدرت توجيهات سلبية.
- ويبلغ حالياً مضاعف الربحية (P/E ratio) المستقبلي لمؤشر "إس آند بي 500" -المحسوب على أساس الأرباح المتوقعة للأشهر الاثني عشر المقبلة- مستوى 19.1. ويقل هذا المعدل عن متوسط السنوات الخمس البالغ 19.8، ولكنه يفوق قليلاً متوسط السنوات العشر البالغ 19.0 بالضبط.
- لقد بدأ موسم الأرباح للتو؛ فإلى الآن، أعلنت شركتان فقط من شركات المؤشر عن نتائج الربع الثالث، وحققت كلتاهما ربحية للسهم فاقت التوقعات، كما تجاوزت الإيرادات متوسط تقديرات السوق.
موسم أرباح الربع الثالث يبدو أقوى مما كان متوقعاً في السابق
شهدت الأسابيع الأخيرة من الربع الثالث تحسناً واضحاً في توقعات أرباح شركات مؤشر "إس آند بي 500". فقد رفع المحللون توقعاتهم لأرباح الربع الثالث من عام 2026، وجاء حجم هذه التعديلات إيجابياً بشكل غير معتاد؛ فمنذ 30 يونيو، ارتفعت تقديرات ربحية السهم بمتوسط 1.4%، في حين أنها كانت تنخفض عادةً بنحو 2.5% خلال الأرباع العشرين السابقة. كما يشير متوسط السنوات العشر إلى انخفاض بنسبة 2.2% في تقديرات الأرباح خلال الربع نفسه.
وتُعد التوجيهات الصادرة عن الشركات مؤشراً مهماً آخر. من بين 111 شركة مدرجة في مؤشر "S&P 500" أصدرت توجيهات بشأن ربحية السهم للربع الثالث، قدمت 72 شركة توجيهات إيجابية بينما أصدرت 42 شركة توجيهات سلبية. ويُعد عدد التوقعات الإيجابية هذا أعلى من متوسط السنوات الخمس البالغ 43 شركة ومتوسط السنوات العشر البالغ 41 شركة. وتبلغ نسبة الشركات التي أصدرت توجيهات إيجابية 63%، مقارنة بمتوسط 57% على مدى خمس سنوات و51% على مدى عشر سنوات.
ونتيجة لذلك، تشير تقديرات الإجماع الآن إلى نمو أرباح شركات مؤشر "S&P 500" بنسبة 28.7% على أساس سنوي في الربع الثالث، ارتفاعاً من نسبة 26.6% التي كانت متوقعة في 30 يونيو. وفي حال تحقق هذا التوقع، فسيكون ذلك الربع الثالث على التوالي الذي يشهد نمواً في الأرباح يتجاوز 25%، والربع الثامن على التوالي الذي يشهد نمواً في ربحية السهم بنسبة تتجاوز 10% (نمو مزدوج الرقم). ومن المتوقع أن تسجل جميع القطاعات الأحد عشر نمواً في الأرباح على أساس سنوي، مع توقعات بأن تحقق خمسة قطاعات زيادات بنسبة تتجاوز 10%. ومن المتوقع أن تشهد قطاعات الطاقة، وتكنولوجيا المعلومات، وخدمات الاتصالات، والمواد الأساسية أقوى معدلات نمو في الأرباح.
كما رفع المحللون توقعاتهم للإيرادات؛ إذ من المتوقع الآن أن تسجل شركات مؤشر "S&P 500" نمواً في الإيرادات بنسبة 11.9% على أساس سنوي في الربع الثالث، مقارنة بـ 10.9% كانت متوقعة في نهاية يونيو. وإذا تحقق ذلك، فسيكون الربع الثالث على التوالي الذي يشهد نمواً في الإيرادات بنسبة تتجاوز 10%. ومن المتوقع أن تسجل جميع القطاعات الأحد عشر نمواً في الإيرادات على أساس سنوي، بقيادة قطاعات تكنولوجيا المعلومات، والطاقة، وخدمات الاتصالات.
وتظل التوقعات مرتفعة أيضاً للفترات المقبلة؛ حيث يتوقع المحللون نمواً في الأرباح بنسبة 26.3% للربع الرابع، وبنسبة 31.6% على أساس سنوي للعام بأكمله (2026). وفي الوقت نفسه، تبلغ نسبة السعر إلى الأرباح الآجلة (forward P/E ratio) لمؤشر "S&P 500" مستوى 19.1، وهو ما يقل عن متوسط السنوات الخمس البالغ 19.8 وعن مستوى 20.4 المسجل في نهاية الربع الثاني، ولكنه أعلى قليلاً من متوسط السنوات العشر البالغ 19.0. ومن المقرر أن تعلن شركتان من شركات مؤشر "S&P 500" عن نتائج الربع الثالث خلال الأسبوع المقبل.
الطاقة: ارتفاع أسعار النفط يعزز توقعات الأرباح بشكل حاد
سجل قطاع الطاقة أكبر زيادة في تقديرات الأرباح (بالقيمة الدولارية) بين القطاعات الإحدى عشرة المكونة لمؤشر "إس آند بي 500" (S&P 500) منذ نهاية شهر يونيو؛ إذ ارتفعت التوقعات بنسبة 14.8%، من 47.0 مليار دولار إلى 54.0 مليار دولار. وكان أحد المحركات الرئيسية لذلك هو ارتفاع أسعار النفط بنسبة 47% منذ 30 يونيو، حيث صعد السعر من 69.50 دولاراً إلى 102.50 دولاراً للبرميل.
ونتيجة لذلك، ارتفع معدل النمو المتوقع لأرباح القطاع في الربع الثالث من 79.3% إلى 105.7% على أساس سنوي. كما حقق قطاع الطاقة نفسه مكاسب بنسبة 22.6% خلال الفترة ذاتها، مسجلاً بذلك الأداء الأقوى بين جميع القطاعات المدرجة في المؤشر.
وتم رفع متوسط تقديرات ربحية السهم (EPS) لثمانٍ من أصل 21 شركة في قطاع الطاقة، وهو ما يمثل 38% من شركات القطاع. وفي ثلاث حالات، تجاوزت نسبة الزيادة 10%؛ حيث ارتفع متوسط تقديرات المحللين لشركة "ماراثون بتروليوم" (Marathon Petroleum) من 10.43 دولاراً إلى 21.16 دولاراً، ولشركة "فاليرو إنيرجي" (Valero Energy) من 9.66 دولاراً إلى 17.58 دولاراً، ولشركة "فيليبس 66" (Phillips 66) من 6.38 دولاراً إلى 10.32 دولاراً.
وقد ساهمت هذه الشركات - إلى جانب شركتي "إكسون موبيل" (Exxon Mobil)، التي ارتفعت فيها تقديرات ربحية السهم من 3.36 دولاراً إلى 3.65 دولاراً، و"شيفرون" (Chevron) التي ارتفعت فيها التقديرات من 4.34 دولاراً إلى 4.65 دولاراً - بالنصيب الأكبر في الزيادة الإجمالية لتوقعات أرباح القطاع.
تكنولوجيا المعلومات: ارتفاع تقديرات الأرباح في معظم شركات القطاع
يحتل قطاع تكنولوجيا المعلومات المرتبة الثانية من حيث تحسن توقعات الأرباح منذ بداية الربع؛ إذ ارتفعت التوقعات الإجمالية بنسبة 3.9%، من 246.5 مليار دولار إلى 256.0 مليار دولار، في حين صعد معدل النمو المتوقع لأرباح الربع الثالث من 56.9% إلى 63.0% على أساس سنوي. ومنذ نهاية شهر يونيو، حقق القطاع مكاسب بنسبة 2% تقريباً. شملت المراجعات نطاقاً واسعاً من الشركات؛ إذ تم رفع تقديرات ربحية السهم (EPS) لـ 58 شركة من أصل 73 شركة في القطاع (أي ما يعادل 79%)، في حين سجلت 25 شركة زيادات تجاوزت 10%. ومن بين أبرز التعديلات التي طرأت على التقديرات: شركة "سوبر مايكرو كمبيوتر" (Super Micro Computer) حيث ارتفع التقدير من 0.86 دولار إلى 1.04 دولار، وشركة "ديل تكنولوجيز" (Dell Technologies) من 4.21 دولار إلى 6.56 دولار، وشركة "إنتل" (Intel) من 0.28 دولار إلى 0.39 دولار، وشركة "تيراداين" (Teradyne) من 1.50 دولار إلى 2.08 دولار، وشركة "إنفيديا" (Nvidia) من 2.35 دولار إلى 2.47 دولار.
وقد ساهمت كل من "ديل"، و"سيسكو سيستمز" (Cisco Systems) -التي ارتفع فيها تقدير ربحية السهم من 1.16 دولار إلى 1.32 دولار- و"إنتل" بالنصيب الأكبر في زيادة الأرباح المتوقعة للقطاع من حيث القيمة الدولارية.
القطاع المالي: "جي بي مورغان" و"غولدمان ساكس" يدعمان رفع توقعات الأرباح
سجل القطاع المالي ثالث أكبر زيادة في الأرباح المتوقعة بين قطاعات مؤشر "إس آند بي 500" (S&P 500). فمنذ 30 يونيو، ارتفعت التقديرات الإجمالية بنسبة 2.2%، لتنتقل من 121.3 مليار دولار إلى 124.0 مليار دولار، بينما ارتفع معدل النمو المتوقع لأرباح الربع الثالث من 1.3% إلى 3.5% على أساس سنوي. وفي الوقت نفسه، حقق القطاع مكاسب بنسبة 5.7% منذ نهاية شهر يونيو، مسجلاً بذلك ثاني أفضل أداء بين القطاعات الإحدى عشرة.
تم رفع تقديرات ربحية السهم لـ 42 شركة من أصل 76 شركة في القطاع المالي (أي حوالي 55% من شركات القطاع). وفي ثلاث حالات، تجاوزت نسبة التعديل 10%؛ حيث ارتفع متوسط تقديرات المحللين (consensus estimate) لشركة "غولدمان ساكس" (Goldman Sachs) من 14.09 دولار إلى 16.42 دولار، ولشركة "روبن هود ماركتس" (Robinhood Markets) من 0.46 دولار إلى 0.52 دولار، ولشركة "أولستيت" (Allstate) من 5.84 دولار إلى 6.54 دولار.
وقد ساهم كل من "جي بي مورغان تشيس" (JPMorgan Chase) -حيث ارتفع تقدير ربحية السهم من 5.49 دولار إلى 5.62 دولار- و"غولدمان ساكس" بالنصيب الأكبر في زيادة الأرباح المتوقعة للقطاع من حيث القيمة الدولارية.
قطاع المواد: شركتا "داو" (Dow) و"نيومونت" (Newmont) تشكلان العبء الأكبر على التوقعات
سجل قطاع المواد أكبر تراجع في الأرباح المتوقعة من بين القطاعات الإحدى عشرة المكونة لمؤشر "إس آند بي 500" (S&P 500). فمنذ نهاية شهر يونيو، انخفض إجمالي تقديرات المحللين المجمعة بنسبة 8.1%، متراجعاً من 18.1 مليار دولار إلى 16.6 مليار دولار، في حين هبط معدل النمو المتوقع لأرباح الربع الثالث من 42.4% إلى 30.9% على أساس سنوي. كما شهد القطاع نفسه تراجعاً في قيمته بنحو 1.3% منذ 30 يونيو.
وتم خفض تقديرات ربحية السهم (EPS) لـ 19 شركة من أصل 25 شركة في القطاع، أي ما يعادل 76% منها. وفي خمس حالات، تجاوزت نسبة الخفض 10%، وشملت هذه الحالات شركات: "موزاييك" (Mosaic) من 0.56 دولار إلى 0.10 دولار، و"داو" (Dow) من 0.72 دولار إلى 0.20 دولار، و"إنترناشيونال بيبر" (International Paper) من 0.53 دولار إلى 0.32 دولار، و"كوريفا" (Coreva) من -0.28 دولار إلى -0.39 دولار، و"نيومونت" (Newmont) من 2.50 دولار إلى 2.18 دولار. وقد كان لشركتي "داو" و"نيومونت" الأثر السلبي الأكبر على الأرباح المتوقعة للقطاع.
السلع الاستهلاكية الأساسية: "وول مارت" (Walmart) تؤثر سلباً على التوقعات
انخفضت الأرباح المتوقعة لقطاع السلع الاستهلاكية الأساسية بنسبة 3.5% منذ نهاية يونيو، متراجعة من 38.6 مليار دولار إلى 37.2 مليار دولار. ونتيجة لذلك، تراجع معدل النمو المتوقع لأرباح الربع الثالث من 6.2% إلى 2.5% على أساس سنوي. وفي المقابل، حقق القطاع مكاسب بنحو 0.6% خلال الفترة نفسها.
وتم خفض تقديرات ربحية السهم لـ 25 شركة من أصل 34 شركة في القطاع، أي ما يعادل 74% منها. وفي تسع حالات، تجاوزت نسبة الخفض 10%، وشملت هذه الحالات شركات: "دولار تري" (Dollar Tree) من 1.37 دولار إلى 0.93 دولار، و"تايسون فودز" (Tyson Foods) من 0.83 دولار إلى 0.68 دولار، و"موندليز إنترناشيونال" (Mondelez International) من 0.72 دولار إلى 0.68 دولار، و"وول مارت" (Walmart) من 0.64 دولار إلى 0.57 دولار.
وقد ساهمت شركة "وول مارت" بالنصيب الأكبر في تراجع الأرباح المتوقعة للقطاع. الرعاية الصحية: خفض التوقعات في جزء كبير من القطاع
سجل قطاع الرعاية الصحية ثالث أكبر تراجع في الأرباح المتوقعة ضمن مؤشر "إس آند بي 500" (S&P 500). فقد انخفض إجمالي تقديرات المحللين (الإجماع) بنسبة 2.5%، من 80.5 مليار دولار إلى 78.4 مليار دولار، في حين تراجع معدل النمو المتوقع لأرباح الربع الثالث من 8.7% إلى 6.0% على أساس سنوي. ورغم ذلك، حقق القطاع نفسه مكاسب بنحو 4.5% منذ نهاية شهر يونيو، مسجلاً بذلك ثالث أفضل أداء ضمن المؤشر.
تم خفض تقديرات ربحية السهم (EPS) لـ 59 شركة من أصل 69 شركة في القطاع، أي ما يعادل 86% منها. وفي 38 حالة، تجاوزت نسبة الخفض 10%. وشملت أكبر عمليات الخفض شركات: "هومانا" (Humana) من 0.94 دولار إلى 0.20 دولار، و"إنسايت" (Incyte) من 3.95 دولار إلى 2.83 دولار، و"بيوجين" (Biogen) من 1.51 دولار إلى 2.03 دولار، و"فايزر" (Pfizer) من 0.85 دولار إلى 0.76 دولار، و"سينكورا" (Cencora) من 9.91 دولار إلى 8.25 دولار، و"جونسون آند جونسون" (Johnson & Johnson) من 3.02 دولار إلى 2.90 دولار.
وكان لشركتي "فايزر" و"بيوجين" أكبر الأثر السلبي على أرباح القطاع المتوقعة.
الرسم البياني لمؤشر US500 (الإطار الزمني اليومي D1)
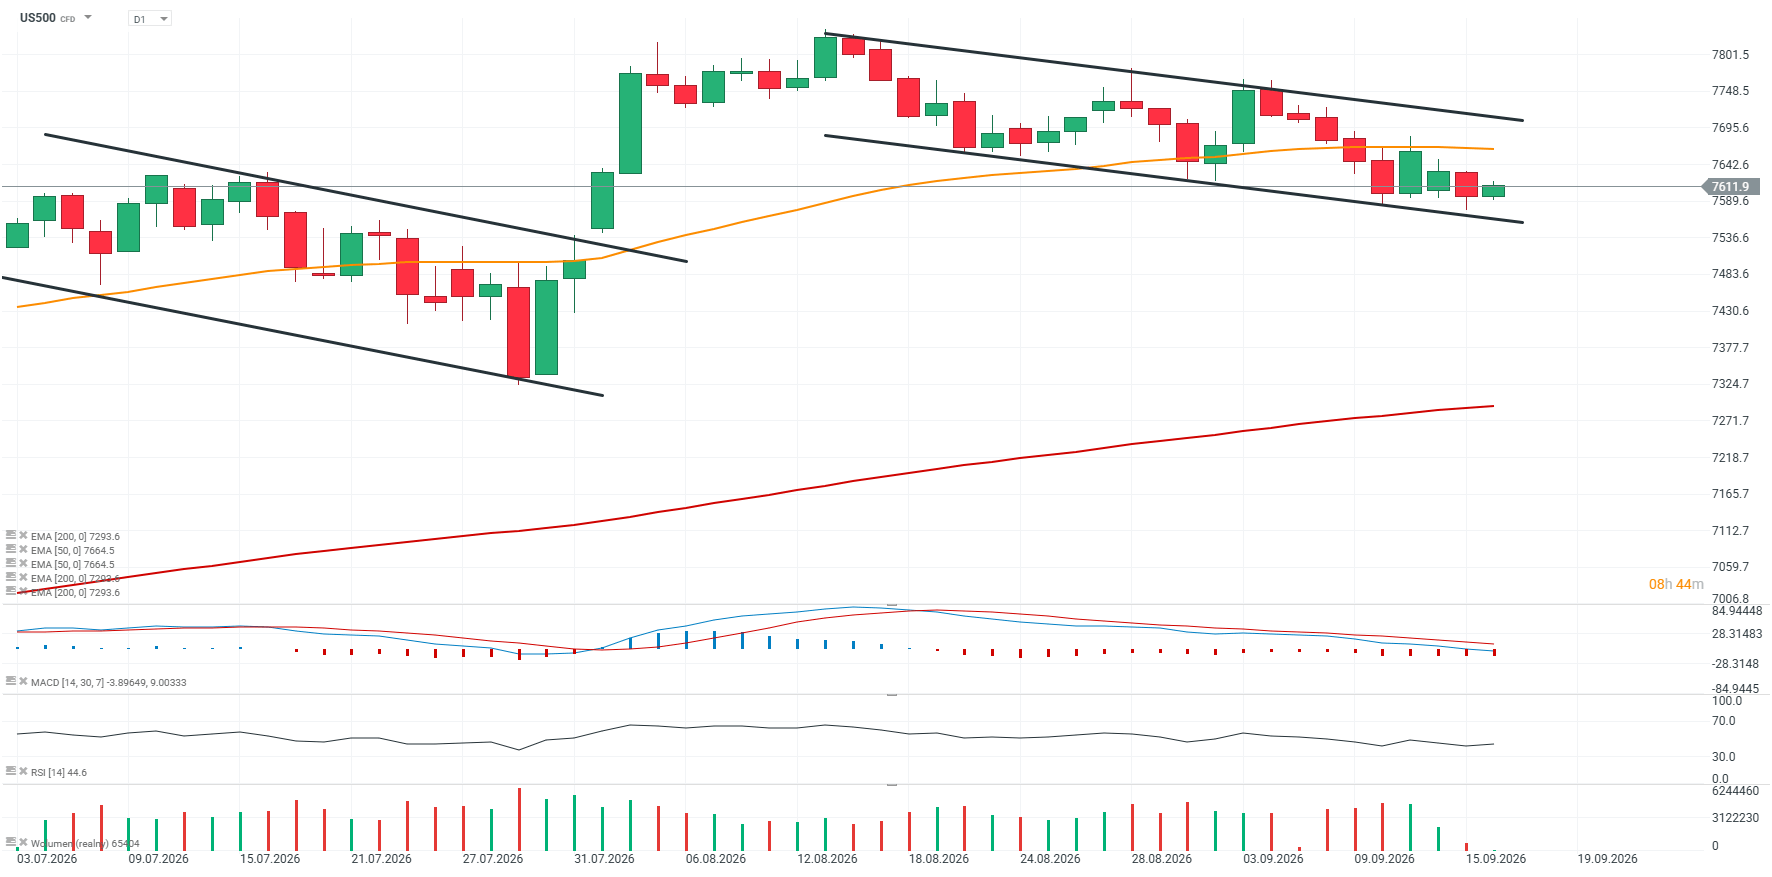
المصدر: xStation5

عاجل: المستهلك الأمريكي يرفض الانكسار، وهذا يحسم الجدل القائم لدى الاحتياطي الفيدرالي.


مخطط اليوم: ما التالي بالنسبة لسوق الأسهم الأمريكية؟ (16.09.2026)


ملخص السوق: تباطؤ وتيرة تراجع السوق قبيل اجتماع الاحتياطي الفيدرالي


التقويم الاقتصادي: هل حان وقت رفع أسعار الفائدة؟ (16.09.2026)