

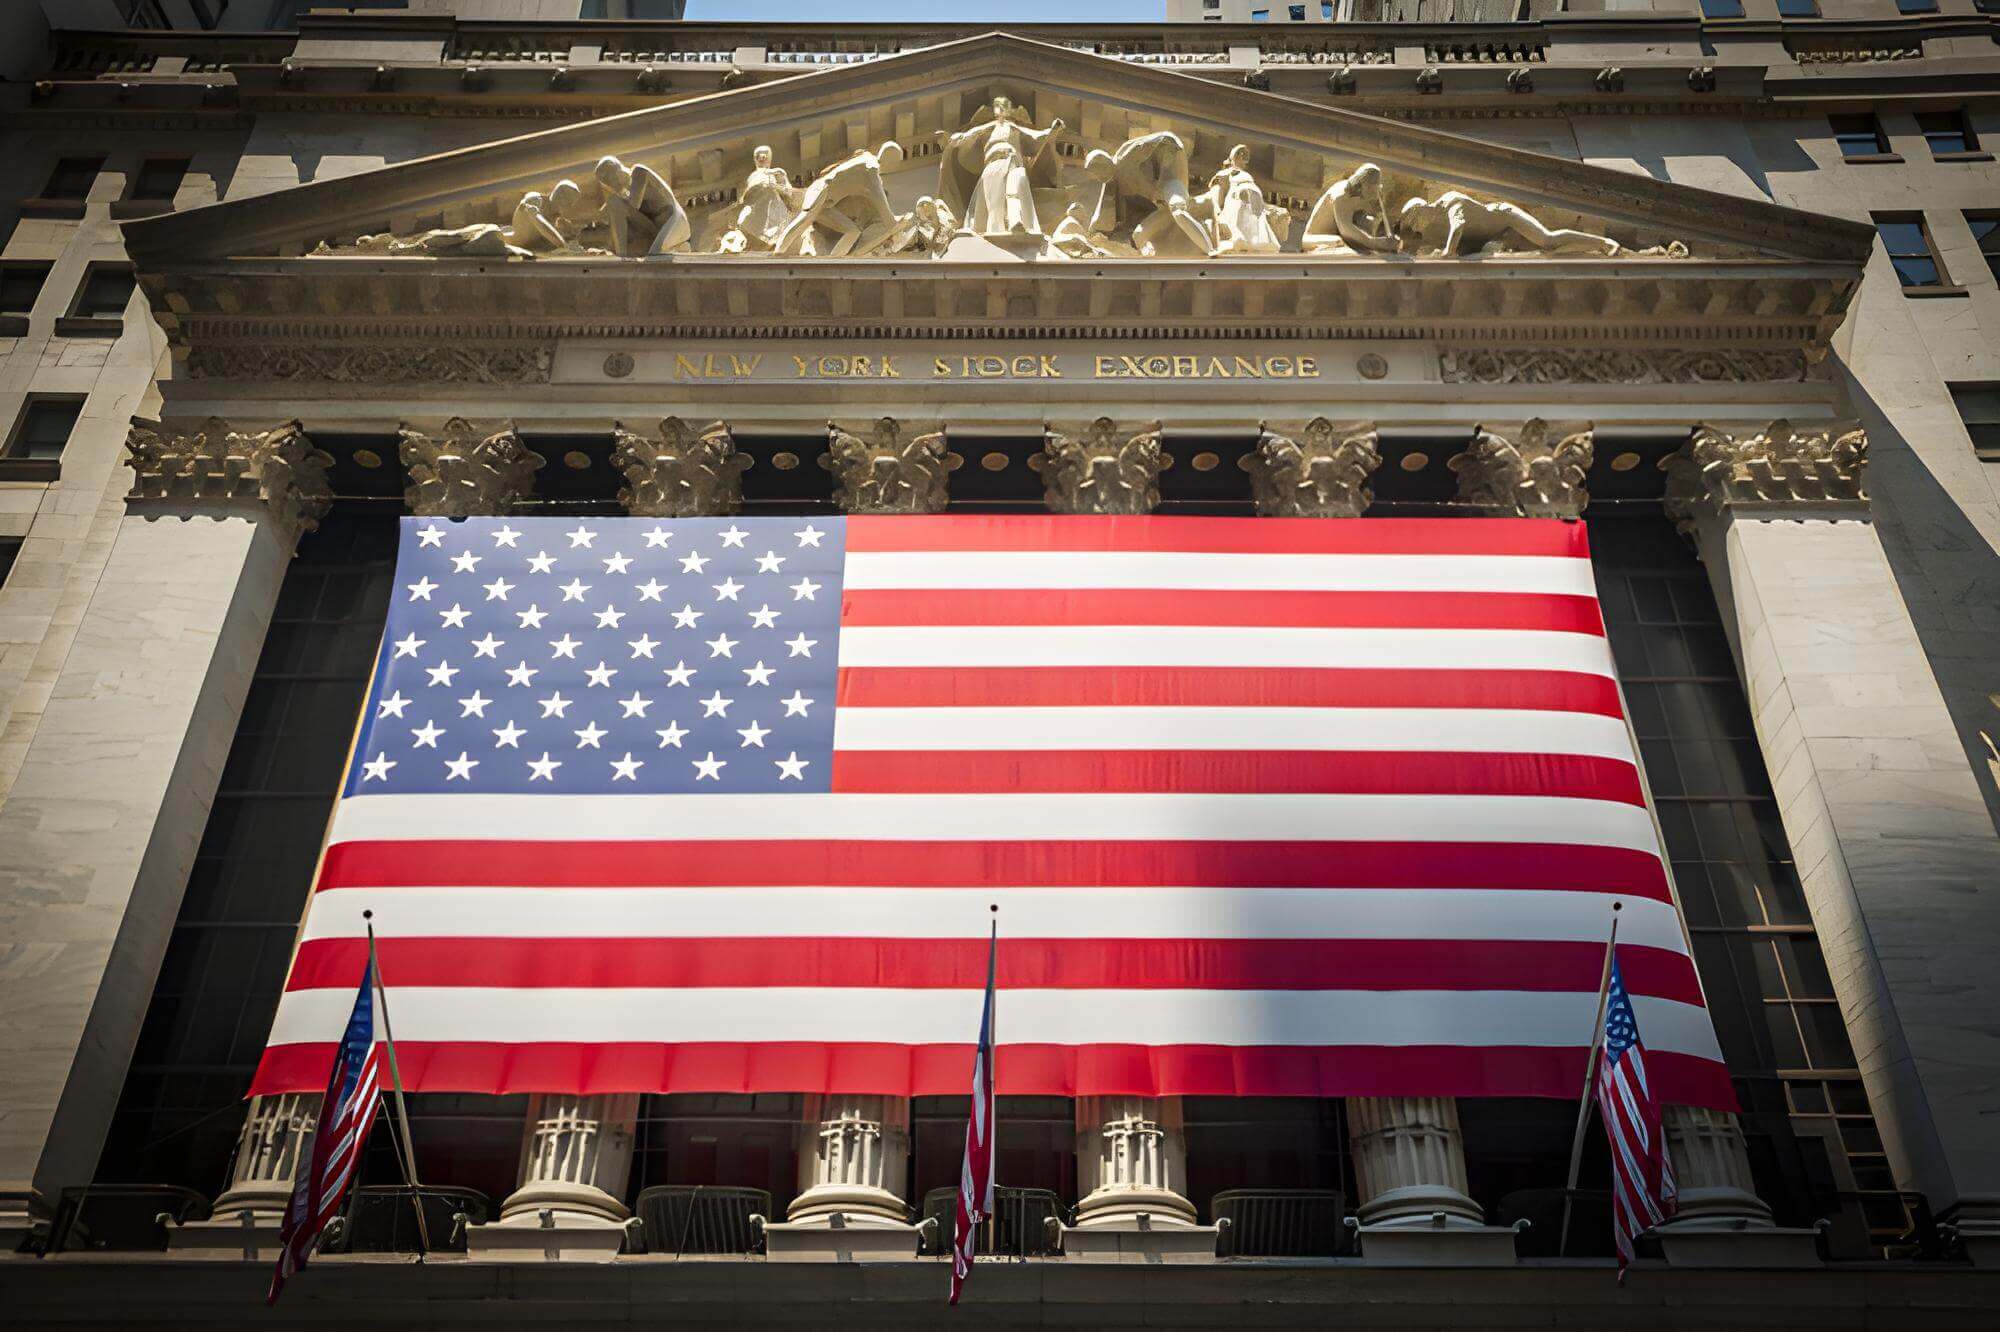

سجلت الأسهم الأميركية مكاسب قوية في نهاية الأسبوع، بعد أن انتعش المستثمرون في أعقاب تعليقات باول المتشددة يوم الأربعاء. ورغم أن كبير المصرفيين في بنك الاحتياطي الفيدرالي ألمح إلى أن الخلفية الاقتصادية غير المؤكدة في مواجهة الضغوط التضخمية قد تؤدي إلى تباطؤ وتيرة خفض أسعار الفائدة، فإن الاتجاه العام للتغيرات النقدية ظل كما هو بالنسبة لسوق الأسهم نفسها، وهو تخفيف تدريجي للظروف المالية في الداخل. ومع ذلك، بدا التصحيح الهبوطي مبررًا، في ضوء حقيقة أن المؤشرات العالمية كانت تسجل قمم تاريخية جديدة منذ أيام.
اليوم، تبين أن مقياس التضخم المفضل لدى البنك المركزي لشهر نوفمبر ضعيف ولم يشير إلى مشاكل تضخمية كبيرة. ارتفع مؤشر الإنفاق الشخصي الأساسي، الذي يستبعد أسعار الغذاء والطاقة، بنسبة 0.1% عن أكتوبر و2.8% عن العام السابق. وكان الارتفاع الشهري هو الأبطأ منذ مايو من هذا العام.
كما نشهد انتعاشًا إيجابيًا في السندات الأميركية، التي شهدت خصومات قوية بعد مؤتمر بنك الاحتياطي الفيدرالي. اقتربت العائدات على السندات لأجل 10 سنوات من ذروتها في نهاية مايو/أيار من هذا العام (أي مستويات ما قبل بدء دورة خفض أسعار الفائدة). حاليًا، تبلغ العائدات حوالي 4,49%.
US100 (D1)
يتداول مؤشر ناسداك على ارتداد قوي، حيث ارتفع بأكثر من 1.6%. توقف السعر بالقرب من المتوسط المتحرك الأساسي لآخر 50 جلسة (EMA50، الخط الأزرق الداكن على الرسم البياني) عند حوالي 20100 نقطة. في الوقت نفسه، يمثل هذا المستوى الحد الأدنى لقناة الاتجاه الصاعد، والتي كان العقد فيها منذ سبتمبر/أيلول 2024.

المصدر: xStation


ملخص اليوم: العوائد عند أعلى مستوياتها منذ عام 2002، ومع ذلك تواصل وول ستريت صعودها 🚨


ملخص الأسواق: ميزانية فرنسا وانتخابات إسبانيا.. السياسة تعود إلى الأسواق
حصاد الأسواق: الدولار يرتفع والنفط يتراجع؛و EURUSD يسجل أدنى مستوياته منذ عدة أشهر

ملخص السوق: أسهم التكنولوجيا تعزز استقرار المعنويات في أوروبا 📈 هل أظهرت شركتا "أديداس" و"بوما" صموداً رغم موجة البيع التي طالت سهم "نايكي"؟