

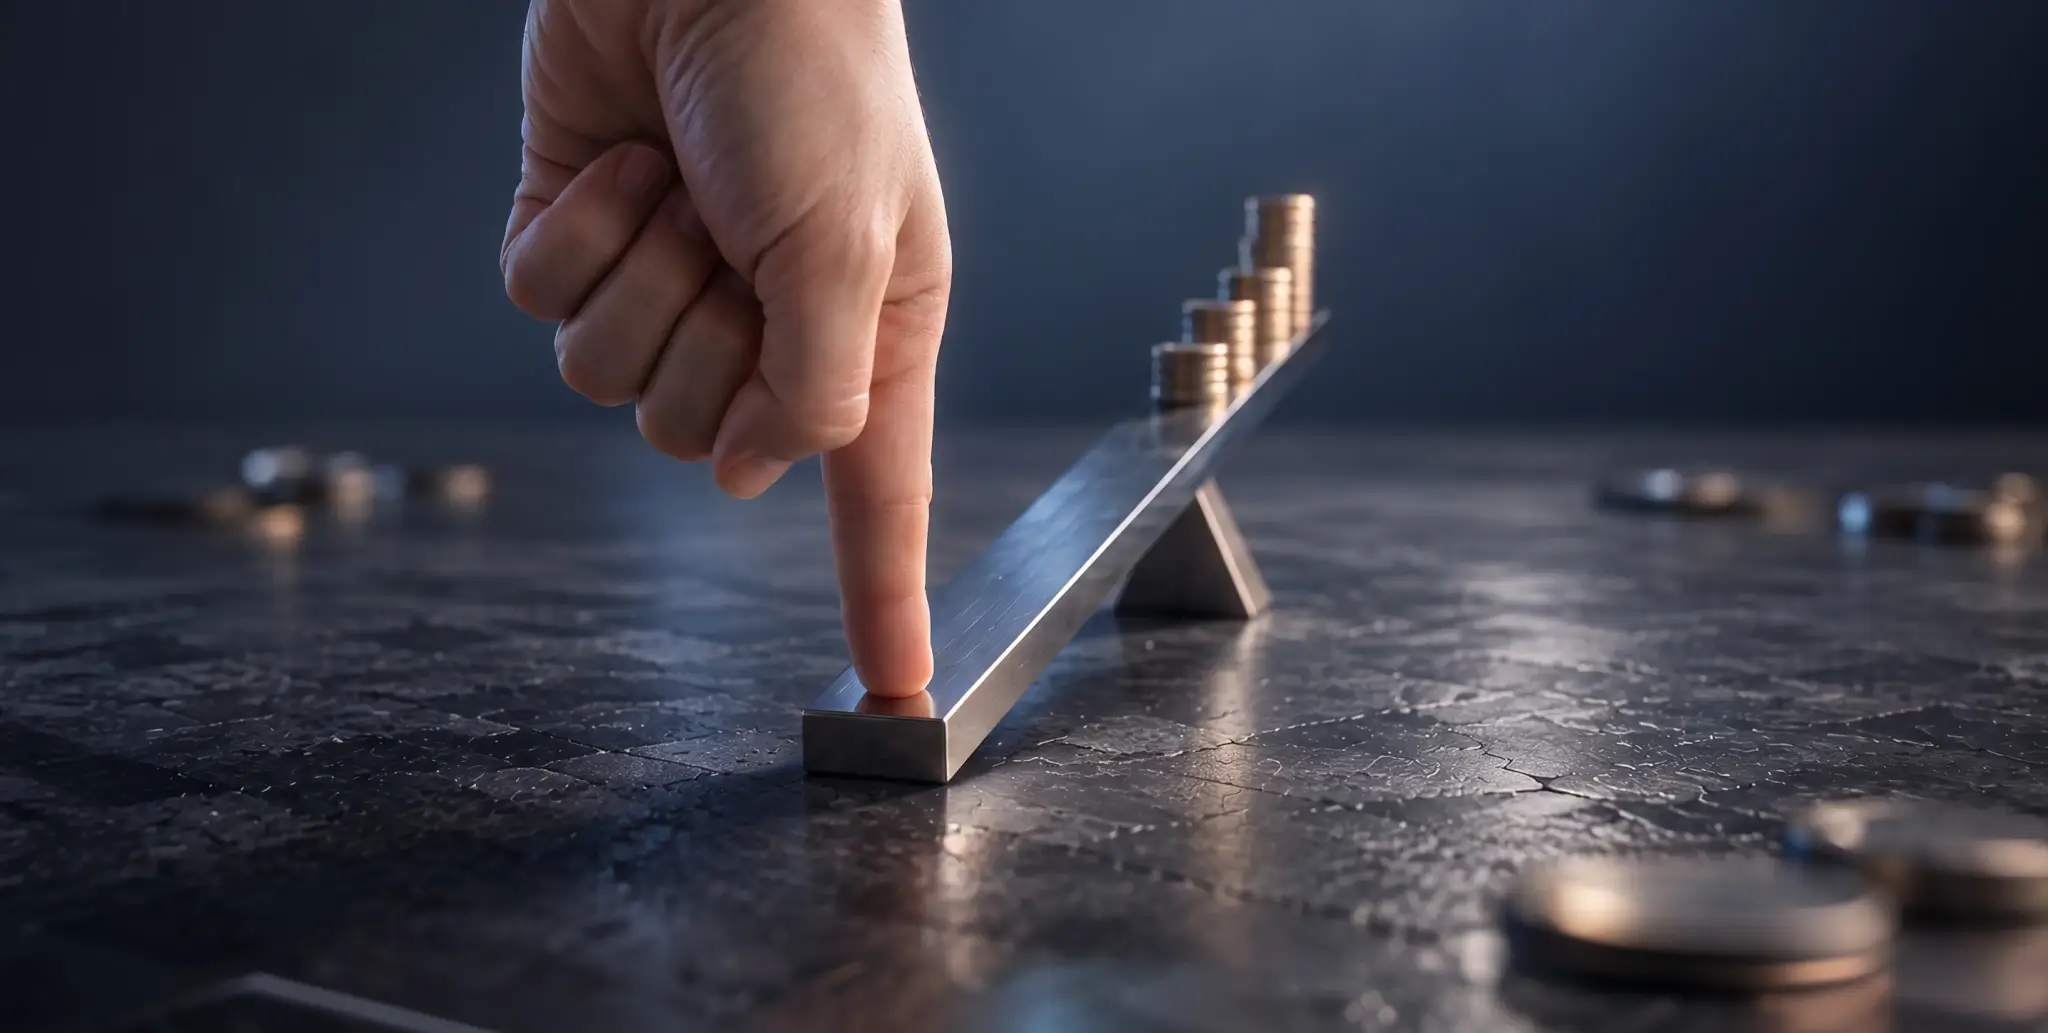
Financial leverage adalah penggunaan utang bersama ekuitas untuk membiayai aset perusahaan dengan tujuan meningkatkan potensi return bagi pemegang saham. Strategi ini dapat memperbesar ROE ketika return aset melebihi biaya utang, tetapi juga meningkatkan risiko kerugian, beban bunga, dan tekanan solvabilitas ketika kinerja bisnis melemah.
Financial leverage adalah penggunaan utang bersama ekuitas untuk membiayai aset perusahaan dengan tujuan meningkatkan potensi return bagi pemegang saham. Strategi ini dapat memperbesar ROE ketika return aset melebihi biaya utang, tetapi juga meningkatkan risiko kerugian, beban bunga, dan tekanan solvabilitas ketika kinerja bisnis melemah.
Financial leverage adalah penggunaan strategis dana pinjaman atau utang bersama ekuitas pemegang saham untuk membiayai aset dengan tujuan meningkatkan potensi return atas modal perusahaan. Perusahaan publik di berbagai indeks saham global dapat memiliki rasio leverage rata-rata sekitar 2,0x hingga 3,5x atau lebih. Meskipun utang meningkatkan daya beli dan kapasitas perusahaan untuk melakukan ekspansi, kewajiban finansial tetap juga dapat memperbesar kerugian ketika return aset lebih rendah daripada biaya pendanaan. Memahami mekanisme pada neraca perusahaan ini membantu investor menilai risiko solvabilitas, efisiensi modal, dan stabilitas laba dalam berbagai siklus ekonomi.
Poin Penting
- Financial leverage menggunakan modal pinjaman atau utang untuk membiayai aset perusahaan dan meningkatkan potensi return atas ekuitas pemegang saham.
- Rasio financial leverage mengukur total aset relatif terhadap ekuitas pemegang saham pada neraca perusahaan.
- Modal pinjaman bekerja sebagai pengungkit dua arah, yaitu memperbesar return positif ketika bisnis tumbuh sekaligus memperbesar kerugian ketika kinerja melemah.
- Financial leverage pada neraca perusahaan berbeda secara mendasar dari margin yang digunakan dalam leverage trading.
Apa Itu Financial Leverage?
Financial leverage adalah penggunaan utang atau modal pinjaman untuk membiayai aset perusahaan dengan tujuan meningkatkan potensi return atas ekuitas. Dalam corporate finance, leverage bekerja seperti tuas fisik, ketika jumlah ekuitas yang relatif kecil digunakan untuk mengendalikan basis aset yang jauh lebih besar.
Ketika manajemen menyusun struktur modal, perusahaan dapat memilih antara menerbitkan saham baru atau menggunakan utang. Penggunaan utang menghindari dilusi kepemilikan pemegang saham yang sudah ada, sehingga pemegang saham dapat menikmati laba yang dihasilkan di atas biaya tetap pinjaman.
Financial leverage perusahaan pada neraca tidak boleh disamakan dengan margin yang diberikan broker dalam trading ritel. Di pasar finansial, broker dapat memberikan leverage langsung pada akun trading untuk meningkatkan eksposur sementara terhadap instrumen tertentu. Sebaliknya, corporate financial leverage mencerminkan utang struktural jangka panjang seperti obligasi korporasi, pinjaman bank, atau fasilitas kredit yang digunakan perusahaan untuk membiayai ekspansi pabrik, akuisisi, atau proyek riset. Untuk memahami mekanisme leverage dalam trading ritel, pembaca dapat mempelajari panduan leverage trading.
Financial leverage juga perlu dibedakan dari operating leverage. Operating leverage mengukur bagaimana biaya operasional tetap, seperti sewa pabrik dan depresiasi peralatan, memengaruhi laba operasi. Sementara itu, financial leverage berasal dari biaya pendanaan tetap, terutama beban bunga atas utang.
Bagaimana Cara Kerja Financial Leverage?
Utang dapat memperbesar keuntungan maupun kerugian atas ekuitas. Semakin tinggi leverage, semakin besar pula pengaruh perubahan kinerja perusahaan terhadap hasil yang diterima pemegang saham. Ketika perusahaan membiayai operasinya menggunakan dana pinjaman, perusahaan memiliki biaya pendanaan tetap berupa pembayaran bunga. Karena beban bunga tetap harus dibayar terlepas dari besar kecilnya pendapatan operasional, peningkatan laba operasi dapat mengalir ke laba bersih dan meningkatkan return on equity atau ROE.
Manajemen dapat menggunakan financial leverage ketika return yang diharapkan dari modal yang diinvestasikan lebih tinggi daripada biaya utang. Jika perusahaan menghasilkan return aset 10% dari dana pinjaman dengan bunga 5%, selisih 5% tersebut menjadi nilai tambahan bagi pemegang saham. Mekanisme ini memungkinkan perusahaan dengan pertumbuhan operasional moderat menghasilkan peningkatan return ekuitas yang lebih besar.
Namun, mekanisme tersebut bekerja secara simetris. Jika laba operasi turun atau return aset berada di bawah tingkat bunga tetap, perusahaan tetap harus memenuhi kewajiban pembayaran utang. Beban bunga kemudian mengambil porsi yang lebih besar dari pendapatan yang menurun dan dapat mempercepat penurunan laba bersih.
Bagaimana Cara Menghitung Financial Leverage?
Rasio financial leverage yang umum digunakan adalah perbandingan total aset terhadap ekuitas atau perbandingan utang terhadap ekuitas, yang dapat dihitung langsung dari neraca. Salah satu metrik utama yang digunakan analis adalah equity multiplier, yang menunjukkan berapa banyak total aset yang dikendalikan oleh setiap satu unit ekuitas pemegang saham.
Alternatif lainnya adalah debt-to-equity ratio, yang membandingkan total utang secara langsung dengan ekuitas pemegang saham.
Kedua metrik tersebut menggambarkan leverage neraca dalam bentuk kelipatan numerik, misalnya 2,5x, bukan sebagai persentase. Panduan lebih lengkap mengenai cara menemukan komponen tersebut dapat dipelajari melalui artikel tentang cara membaca neraca keuangan.
Sebagai contoh, laporan keuangan Apple Inc. untuk tahun fiskal 2024 mencatat total aset sebesar USD364,98 miliar dan total ekuitas pemegang saham sebesar USD56,95 miliar. Jika total aset dibagi dengan ekuitas, equity multiplier yang diperoleh adalah sekitar 6,41x.
Untuk melakukan analisis financial leverage secara lengkap, investor dapat mengambil beberapa metrik utama dari laporan keuangan:
- Total assets, yaitu seluruh aset lancar dan tidak lancar yang dimiliki perusahaan.
- Total equity, yaitu nilai kepemilikan residual pemegang saham setelah dikurangi liabilitas.
- Total debt, yaitu gabungan kewajiban utang jangka pendek dan jangka panjang.
- Interest expense, yaitu beban bunga pada laporan laba rugi yang digunakan untuk menilai kewajiban pembayaran tahunan.
Memahami komponen neraca tersebut membantu investor menghitung debt-to-equity ratio dan menilai stabilitas struktur modal perusahaan.
Apa itu Degree of Financial Leverage (DFL)?
Degree of Financial Leverage atau DFL mengukur sensitivitas earnings per share atau EPS terhadap perubahan laba operasi atau EBIT. Secara khusus, DFL menunjukkan persentase perubahan EPS yang terjadi akibat perubahan EBIT sebesar 1%.
Berbeda dari rasio leverage berdasarkan neraca yang memberikan gambaran statis mengenai posisi utang perusahaan, DFL menunjukkan bagaimana biaya pendanaan tetap memperbesar dampak perubahan kinerja operasional terhadap laba pemegang saham.
Definisi umum DFL adalah:
Pada tingkat laba operasi tertentu, DFL juga dapat dihitung menggunakan EBIT dan beban bunga:
Rumus sederhana ini mengasumsikan perusahaan tidak memiliki dividen saham preferen dan tidak memasukkan pengaruh pajak. Versi yang lebih lengkap dapat memasukkan kedua faktor tersebut apabila relevan.
DFL yang lebih tinggi menunjukkan sensitivitas laba yang lebih besar terhadap perubahan laba operasi. Sebagai contoh, jika perusahaan memiliki DFL sebesar 2,0, kenaikan EBIT sebesar 10% diperkirakan menghasilkan kenaikan EPS sekitar 20%. Sebaliknya, penurunan EBIT sebesar 10% dapat menyebabkan penurunan EPS sekitar 20%, dengan asumsi faktor lain tidak berubah.
Perusahaan tanpa utang berbunga memiliki DFL sebesar 1,0. Artinya, perubahan EPS bergerak secara proporsional dengan EBIT karena tidak ada biaya pendanaan tetap yang memperbesar perubahan laba operasi.
Apakah Financial Leverage Baik atau Buruk?
Financial leverage pada dasarnya tidak selalu baik atau buruk. Penilaiannya bergantung pada tingkat leverage, stabilitas pendapatan perusahaan, serta standar industri. Jika digunakan secara hati-hati, utang dapat membantu perusahaan yang efisien membiayai proyek modal, mempercepat pertumbuhan, dan menghasilkan ROE yang lebih tinggi tanpa menerbitkan saham baru yang menyebabkan dilusi. Selain itu, di banyak yurisdiksi, pembayaran bunga utang perusahaan dapat dikurangkan dari pajak sehingga menciptakan tax shield yang menurunkan biaya modal efektif.
Namun, tingkat utang yang tinggi meningkatkan risiko perusahaan dalam jangka panjang. Leverage berlebihan membuat perusahaan lebih rentan ketika terjadi resesi karena kewajiban pembayaran utang tetap harus dipenuhi meskipun pendapatan turun tajam. Utang tinggi juga dapat menyebabkan penurunan peringkat kredit, kenaikan biaya refinancing, atau bahkan kebangkrutan. Dalam analisis valuasi yang lebih lengkap, investor biasanya menilai leverage bersama metrik lain seperti P/E ratio dan analisis fundamental.
Menentukan apakah rasio financial leverage tertentu tergolong aman juga memerlukan perbandingan dengan karakter industri.
| Sektor Industri | Tingkat Leverage | Alasan Struktur Modal |
|---|---|---|
| Perbankan komersial | Tinggi, sekitar 8,0x–12,0x | Institusi keuangan secara alami memiliki liabilitas deposito yang tinggi untuk mendanai aset pinjaman. |
| Utilitas listrik | Menengah hingga tinggi, sekitar 3,0x–5,0x | Arus kas yang relatif stabil dan teregulasi dapat mendukung kewajiban pembayaran utang tetap yang lebih besar. |
| Barang modal dan industri | Menengah, sekitar 2,0x–3,0x | Demand yang bersifat siklikal membuat perusahaan perlu mempertahankan tingkat utang yang lebih konservatif untuk menghadapi periode perlambatan. |
| Teknologi dan software | Rendah, sekitar 1,0x–2,0x | Model bisnis yang relatif asset-light lebih banyak mengandalkan kas dan ekuitas untuk mendanai inovasi. |
Kesimpulan
Menilai financial leverage perusahaan memerlukan keseimbangan antara efisiensi modal dan risiko solvabilitas. Ketika perusahaan menghasilkan return atas modal yang lebih tinggi daripada biaya utang, leverage dapat meningkatkan return bagi pemegang saham. Namun, karena kewajiban utang tetap harus dibayar dalam berbagai kondisi ekonomi, investor perlu memantau rasio financial leverage serta kemampuan perusahaan membayar bunga untuk menilai apakah struktur modalnya tetap berkelanjutan.
FAQ
Financial leverage adalah penggunaan utang untuk membiayai aset perusahaan, bukan hanya mengandalkan ekuitas pemegang saham. Jika perusahaan menghasilkan return yang lebih tinggi daripada biaya pinjaman, leverage dapat meningkatkan return pemegang saham. Namun, ketika laba menurun, utang juga dapat memperbesar kerugian.
Rumus financial leverage yang umum digunakan adalah Total Assets ÷ Total Equity. Misalnya, jika perusahaan memiliki aset USD500 juta dan ekuitas USD200 juta, rasio financial leverage adalah 2,5x. Data tersebut dapat ditemukan langsung pada neraca perusahaan.
Tidak ada satu rasio yang dianggap baik untuk semua perusahaan karena tingkat leverage berbeda antarindustri. Utilitas dan bank biasanya beroperasi dengan leverage lebih tinggi dibandingkan perusahaan software. Karena itu, perusahaan sebaiknya dibandingkan dengan kompetitor dalam sektor yang sama serta rata-rata historis industrinya.
Tidak. Financial leverage pada tingkat moderat dapat meningkatkan return dan membantu perusahaan membiayai ekspansi tanpa menerbitkan saham baru. Masalah muncul ketika utang terlalu besar dibandingkan arus kas sehingga perusahaan kesulitan membayar bunga saat ekonomi melemah atau suku bunga meningkat.
Financial leverage berasal dari penggunaan utang dan pembayaran bunga, sedangkan operating leverage berasal dari biaya operasional tetap seperti pabrik, peralatan, atau sewa. Sebuah perusahaan dapat memiliki operating leverage tinggi, financial leverage tinggi, keduanya, atau tidak keduanya.
Data yang diperlukan untuk menghitung financial leverage tersedia pada neraca. Investor dapat melihat total aset, total liabilitas, ekuitas pemegang saham, dan total utang. Beban bunga kemudian dapat ditemukan pada laporan laba rugi untuk menilai kemampuan perusahaan memenuhi kewajiban utangnya.
Degree of Financial Leverage mengukur seberapa sensitif EPS terhadap perubahan laba operasi atau EBIT. DFL yang lebih tinggi berarti perubahan kecil pada laba operasi dapat menghasilkan perubahan yang lebih besar pada laba pemegang saham.
Banyak perusahaan yang sukses menggunakan utang karena biaya pinjaman dapat lebih rendah daripada menerbitkan saham baru. Utang juga memungkinkan pemegang saham yang ada menghindari dilusi kepemilikan sekaligus berpotensi meningkatkan ROE selama perusahaan menghasilkan return yang lebih tinggi daripada biaya pendanaannya.
Financial leverage memengaruhi profil risiko perusahaan, stabilitas laba, ROE, serta kemampuan bertahan ketika ekonomi melemah. Perusahaan dengan utang berlebihan juga dapat mengalami volatilitas harga saham yang lebih besar ketika investor mulai mengkhawatirkan kemampuan refinancing dan solvabilitas.
Corporate financial leverage merujuk pada utang jangka panjang yang digunakan perusahaan untuk membiayai operasi dan investasi bisnis. Trading leverage diberikan broker agar trader dapat mengendalikan posisi pasar yang lebih besar dengan margin yang relatif kecil. Keduanya dapat memperbesar keuntungan maupun kerugian, tetapi digunakan dalam konteks yang berbeda.
Apa Itu Analisis Fundamental? Cara Menilai Sebuah Aset
Dividend Payout Ratio: Seberapa Aman Dividen Saham?
Cara Hitung Harga Wajar Saham Tanpa Terjebak Harga Pasar
Materi pemasaran ini bukan merupakan rekomendasi investasi atau saran strategi investasi. Informasi ini tidak menjamin kinerja atau hasil investasi di masa mendatang. Aktivitas trading melibatkan risiko kerugian finansial yang signifikan, termasuk kemungkinan kehilangan sebagian maupun seluruh modal yang diinvestasikan. Segala keputusan trading sepenuhnya menjadi tanggung jawab individu.