


Micron Technology sa opäť objavuje v našom seriáli „Akcia týždňa“. Dôvod je jednoduchý. Najnovšie výsledky amerického výrobcu pamäťových čipov ukázali, že boom AI infraštruktúry stále naberá na sile. Rozsah rastu podnikania, úroveň marží a výhľad na nasledujúce mesiace urobili z výsledkov Micronu jeden z najdôležitejších ukazovateľov pre širší technologický sektor.
Výsledky zverejnené včera po zatvorení trhu opäť prekonali očakávania. Tržby dosiahli rekord, zisk vzrástol na úrovne, ktoré sa ešte pred rokom zdali nedosiahnuteľné, a výhľad na budúci štvrťrok naznačuje ďalšie zlepšenie. Trh tak získal ďalšie potvrdenie, že dopyt po pokročilých pamätiach používaných v dátových centrách zostáva mimoriadne silný.
Micron je obzvlášť zaujímavý tým, že pôsobí v jednej z najcyklickejších častí polovodičového priemyslu. Pamäťový trh celé desaťročia sledoval známy vzorec. Rastúci dopyt zvyšoval ceny a marže, čo výrobcov motivovalo k navyšovaniu kapitálových výdavkov. O niekoľko rokov neskôr sa na trh dostali nové výrobné kapacity, vznikol previs ponuky, ceny klesli a zisky výrobcov sa zhoršili. Ďalší cyklus sa začínal až po bolestivom období obmedzovania výroby a investícií.
Umelá inteligencia zmenila dynamiku tohto trhu. Dopyt po pamätiach rastie spolu s rozširovaním výpočtovej infraštruktúry a každá nová generácia akcelerátorov vyžaduje vyššiu priepustnosť a väčšie množstvo pamäte. AI dátové centrá potrebujú HBM, pokročilé DRAM a vysokovýkonné úložiská. Rozsah týchto investícií je už taký veľký, že dostupnosť pamätí teraz predstavuje jedno z hlavných obmedzení ďalšieho rozširovania AI infraštruktúry.
Najnovšia správa Micronu nám preto umožňuje znovu sa vrátiť k otázke, ktorá je pre celé odvetvie najdôležitejšia. Je súčasný boom iba ďalším opakovaním klasického pamäťového cyklu, po ktorom príde previs ponuky, alebo rozvoj umelej inteligencie vytvoril podmienky na oveľa dlhšie obdobie štrukturálneho rastu dopytu?
Výsledky za štvrtý štvrťrok fiškálneho roka 2026 poskytujú niekoľko dôležitých odpovedí.
Pamäťový cyklus tentoraz prebieha inak
Pamäťový trh je celé desaťročia cyklický. Rastúce ceny motivovali výrobcov k zvyšovaniu investícií. Keď sa nové výrobné kapacity napokon dostali na trh, vznikol previs ponuky a marže prudko klesli. Ponuka vždy reagovala s oneskorením, ale po sprevádzkovaní nových kapacít sa podmienky na trhu mohli úplne obrátiť.
Súčasný cyklus má iné ťažisko. AI zvyšuje dopyt po DRAM, HBM a úložiskách oveľa rýchlejšie, než dokáže odvetvie rozširovať výrobu. Pre Micron to znamená, že obmedzená ponuka nebrzdí rast. Naopak, posilňuje jeho schopnosť presadzovať vyššie ceny. Dopyt je dostatočne silný, aby absorboval dodatočnú ponuku, a zákazníci z radov dátových centier súperia o obmedzené dodávky najpokročilejších pamätí.
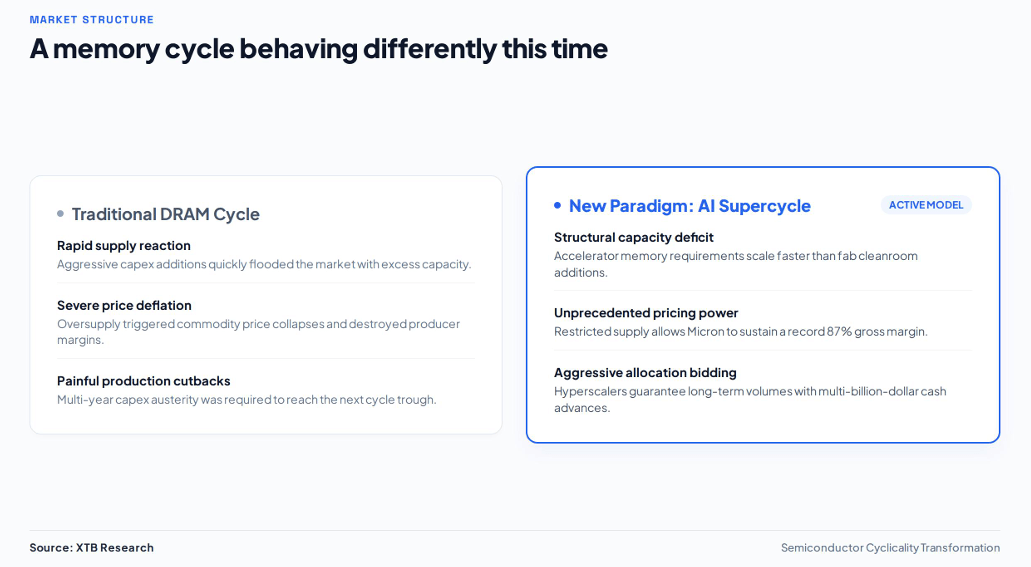
Tento nedostatok je teraz najdôležitejšou črtou celého cyklu. Problém nespočíva iba v tom, že výrobcovia potrebujú viac tovární. Rozširovanie výrobných kapacít trvá roky, vyžaduje obrovské investície a nemožno ho rýchlo urýchliť. Dopyt po pamätiach pritom naďalej rastie s každou ďalšou etapou rozširovania AI infraštruktúry. Výsledkom je rozdiel medzi dopytom, ktorý rastie už dnes, a ponukou, ktorá môže reagovať až v nasledujúcich rokoch.
AI mení aj štruktúru dopytu. Najpokročilejšie systémy vyžadujú nielen viac pamäte, ale aj výrazne vyššiu priepustnosť a sofistikovanejšie pamäťové architektúry. HBM spotrebúva podstatne viac výrobných zdrojov než bežná DRAM. Presúvanie výrobných kapacít smerom k AI aplikáciám preto zároveň obmedzuje množstvo pamätí dostupných pre ostatné segmenty trhu.
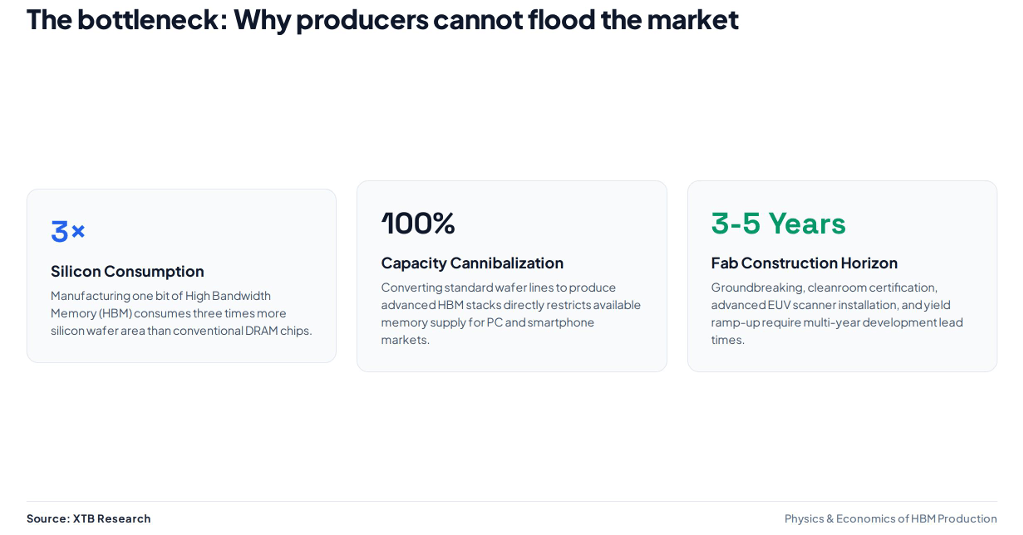
Pre Micron to vytvára nezvyčajnú situáciu. Spoločnosť neťaží iba z vyššieho dopytu po jedinom produkte. Celý pamäťový trh sa posúva smerom k segmentom, v ktorých je ponuka najviac obmedzená. Čím rýchlejšie sa AI infraštruktúra rozširuje, tým väčší je tlak na dostupnosť pamätí a tým dlhšie môže potenciálne pretrvať vysoká ziskovosť.
To neznamená, že cyklickosť zmizla. Stále existuje riziko, že výrobcovia budú investovať príliš agresívne a v nasledujúcich rokoch vytvoria previs ponuky. Rozdiel spočíva v načasovaní. Vzhľadom na súčasný rozsah dopytu potrebuje trh oveľa výraznejšie zvýšenie kapacít, aby sa rovnováha medzi ponukou a dopytom obrátila. Kým k tomu nedôjde, Micron pôsobí v prostredí charakterizovanom nedostatkom, nie snahou zabezpečiť vyťaženosť svojich tovární.
Rekord za rekordom
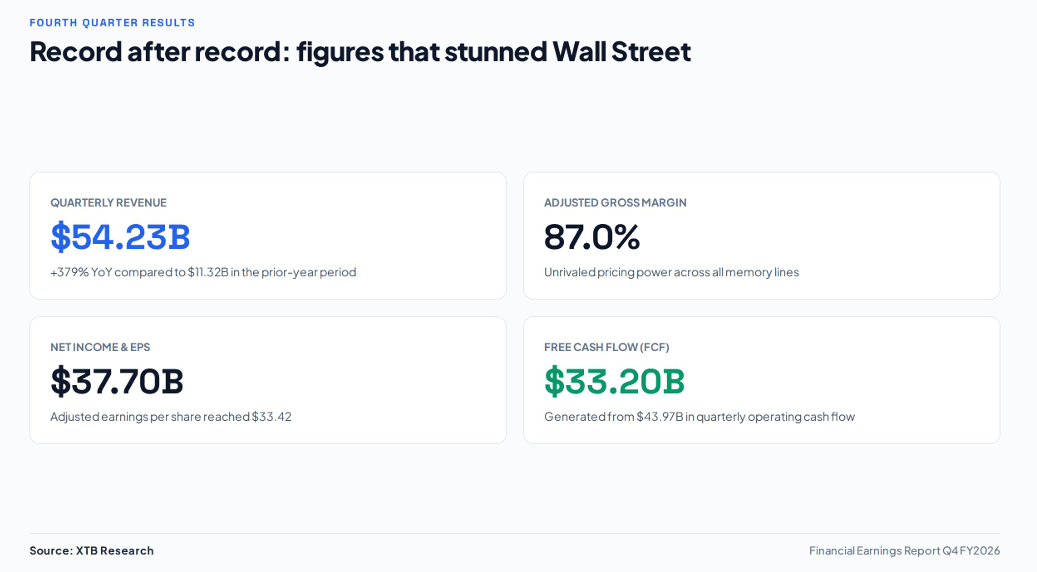
Výsledky Micronu za štvrtý štvrťrok fiškálneho roka 2026 ukazujú, ako zásadne sa rozsah jeho podnikania zmenil počas jediného roka. Spoločnosť vykázala ďalší rekordný štvrťrok a zlepšenie sa neobmedzovalo iba na tržby. Prudko vzrástli aj zisky, peňažné toky a ziskovosť.
Kľúčové výsledky za 4. štvrťrok fiškálneho roka 2026:
- Tržby: 54,23 miliardy dolárov, oproti 11,32 miliardy dolárov o rok skôr
- Upravený zisk na akciu (EPS): 33,42 dolára
- Upravená hrubá marža: 87 %
- Čistý zisk: 37,70 miliardy dolárov
- Prevádzkové cash flow: 43,97 miliardy dolárov
- Upravené voľné cash flow: 33,20 miliardy dolárov
- Výhľad tržieb na 1. štvrťrok fiškálneho roka 2027: 61,5 miliardy dolárov
Najdôležitejším faktorom je tempo rastu. Tržby sa medziročne zvýšili takmer na päťnásobok a Micron dosiahol úrovne ziskovosti, ktoré by ešte nedávno boli pri takom cyklickom podniku ťažko predstaviteľné. Zásadné je, že rast nepramení iba z vyšších objemov predaja. Pri obmedzenej ponuke pamätí spoločnosť ťaží z vyšších cien aj zo silnejšieho dopytu.
To je obzvlášť viditeľné v oblasti dátových centier. Segment Core Data Center vytvoril tržby 18 miliárd dolárov pri hrubej marži 90 %. Segment Cloud Memory pridal ďalších 16,3 miliardy dolárov tržieb pri hrubej marži 83 %. Tieto dva segmenty ukazujú, kde teraz leží ťažisko podnikania Micronu.
Ešte dôležitejší než samotný štvrtý štvrťrok je výhľad na budúci štvrťrok. Vedenie očakáva tržby 61,5 miliardy dolárov, čo predstavuje ďalší rast z už rekordnej úrovne. V bežnom pamäťovom cykle by také rýchle zlepšovanie výsledkov čoskoro viedlo k vyššej ponuke a rastúcemu tlaku na ceny. Tentoraz Micron vstupuje do ďalšieho štvrťroka s naďalej rastúcim dopytom, zatiaľ čo dostupnosť pamätí zostáva obmedzená.
Správa tak ukazuje viac než len ďalší rekordný štvrťrok. Dokladá, že súčasný cyklus stále zrýchľuje a nedostatok pamätí umožňuje Micronu premieňať silnejší dopyt na mimoriadne vysokú ziskovosť.
Finančná analýza
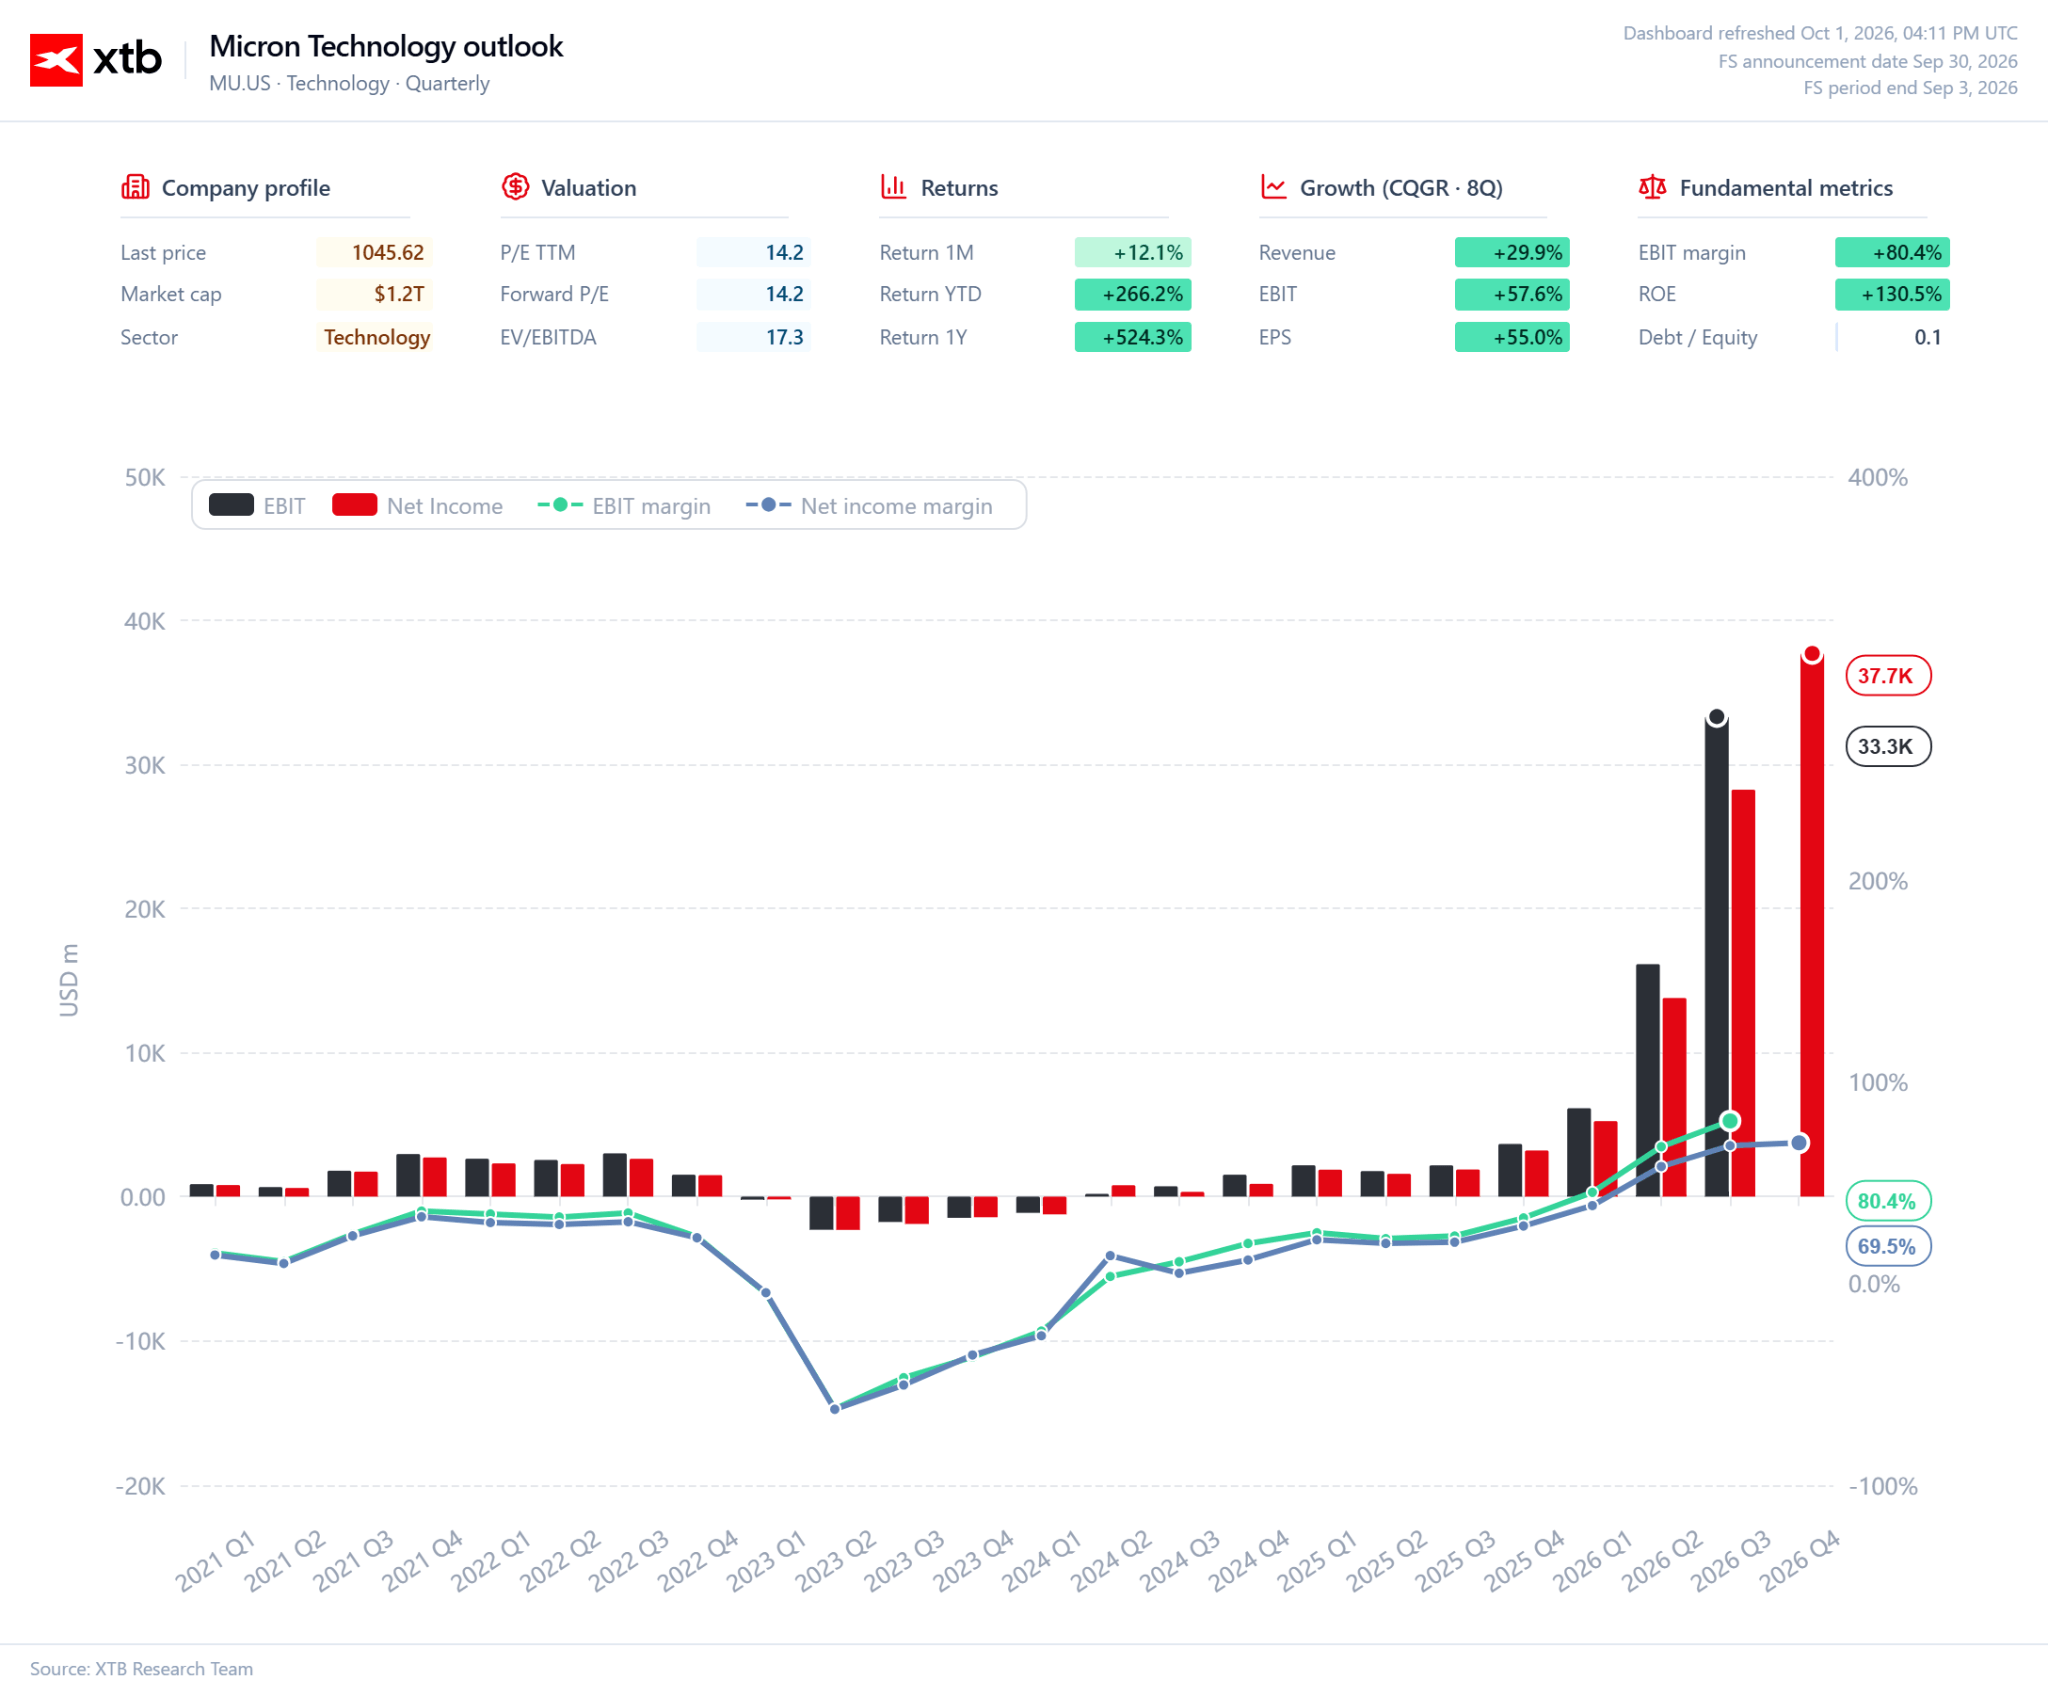
Výsledky Micronu ukazujú nielen rozsah súčasného pamäťového boomu, ale aj jeho vplyv na ekonomiku podnikania. Rast tržieb sprevádza výrazné zlepšenie ziskovosti, čo znamená, že každý ďalší dolár tržieb sa teraz premieta do nezvyčajne vysokého zisku a tvorby hotovosti.
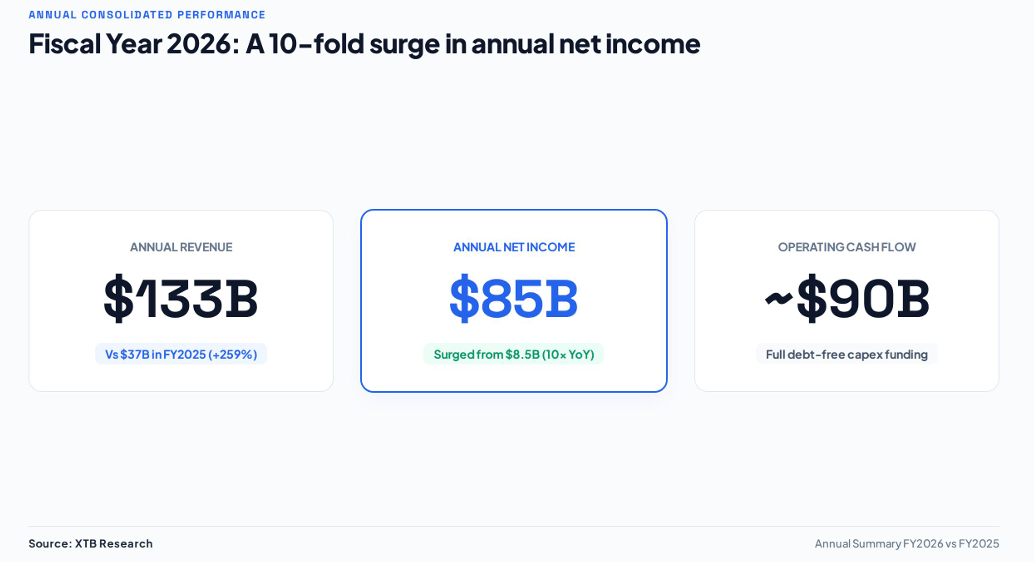
Za celý fiškálny rok 2026 dosiahol Micron tržby vyše 133 miliárd dolárov, oproti 37 miliardám dolárov o rok skôr. Čistý zisk vzrástol z 8,5 miliardy na 85,0 miliardy dolárov, zatiaľ čo prevádzkové cash flow dosiahlo takmer 90 miliárd dolárov. To ukazuje, že súčasný cyklus nie je poháňaný iba účtovným rastom marží. Spoločnosť svoju vysokú ziskovosť priamo premieňa na hotovosť.
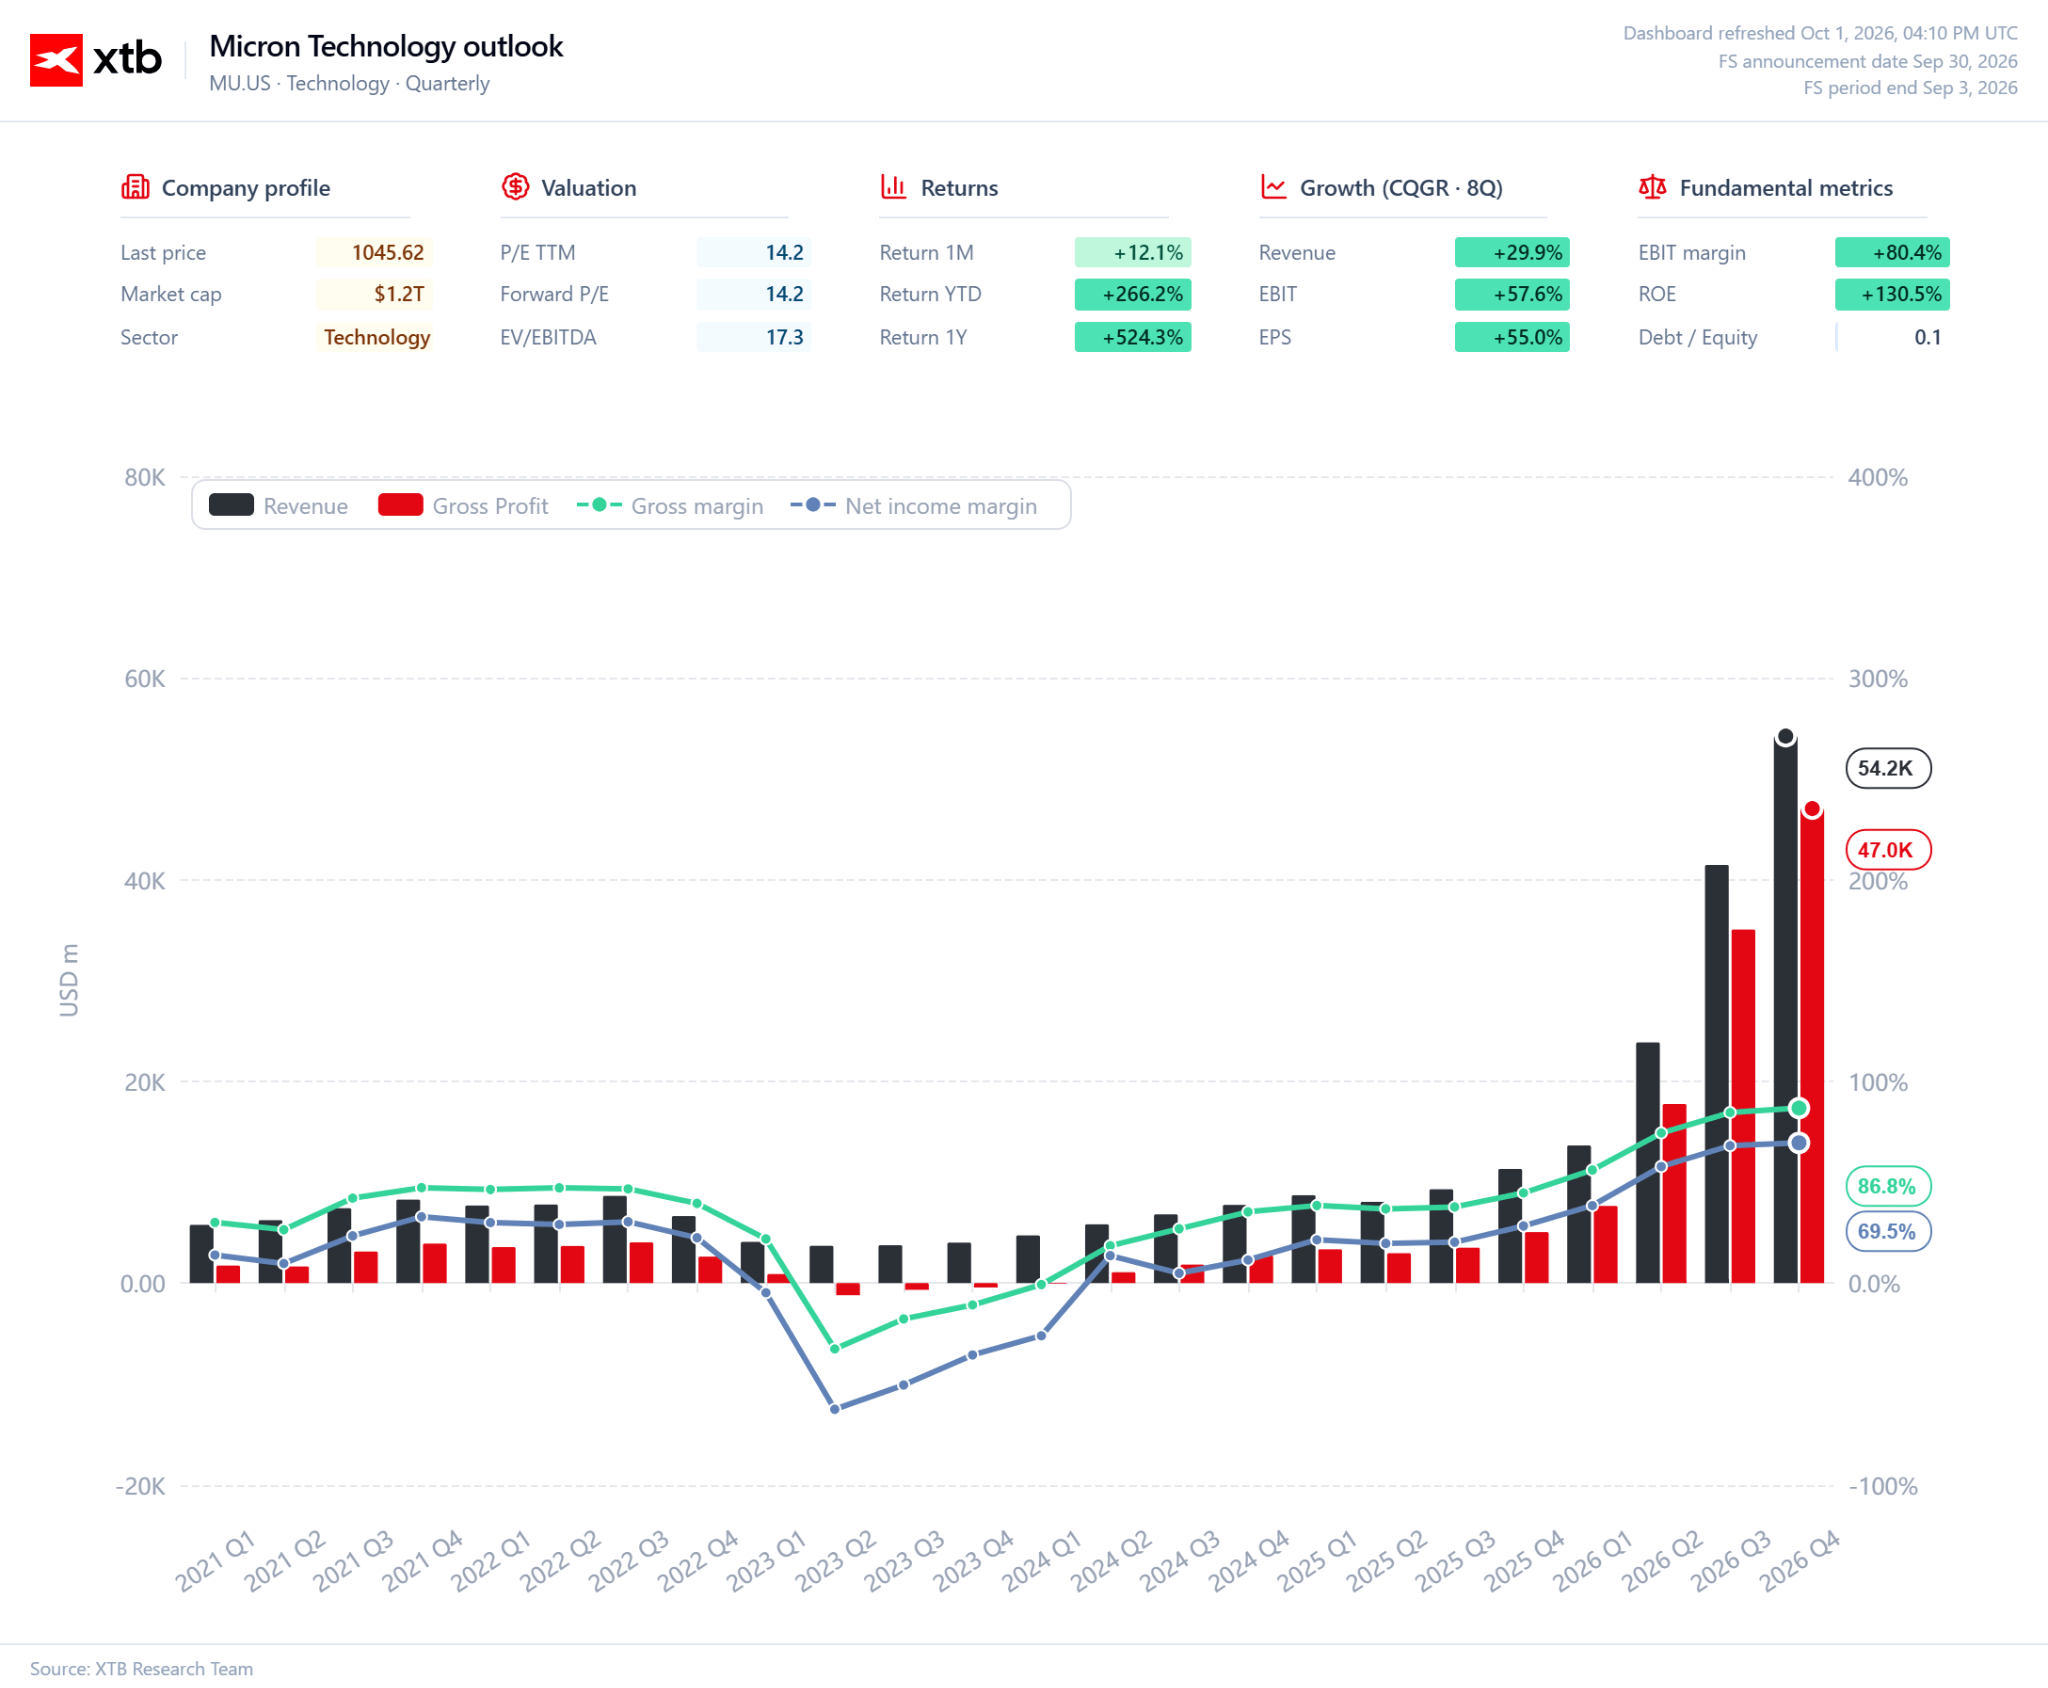
Najväčšia zmena je viditeľná na úrovni hrubej marže. Napriek obrovskému rastu tržieb dosiahol Micron vo štvrtom štvrťroku upravenú hrubú maržu okolo 87 %. Pre výrobcu pamätí ide o mimoriadnu úroveň, ktorá odráža schopnosť presadzovať vyššie ceny vďaka súčasnému nedostatku. Ak ponuka zostáva obmedzená, vyššie predaje nevyžadujú agresívnu cenovú konkurenciu. Podstatne väčšia časť dodatočných tržieb sa tak môže premietnuť do prevádzkového a čistého zisku.
Micron zároveň zostáva kapitálovo veľmi náročným podnikom. Rozširovanie výrobných kapacít vyžaduje investície v objeme desiatok miliárd dolárov, čo znamená, že významná časť teraz vytváranej hotovosti musí smerovať do kapitálových výdavkov. To však prináša dôležitú výhodu: súčasný cyklus poskytuje Micronu finančné prostriedky potrebné na financovanie ďalšej fázy expanzie bez nadmerného spoliehania sa na ďalšie zadlžovanie.
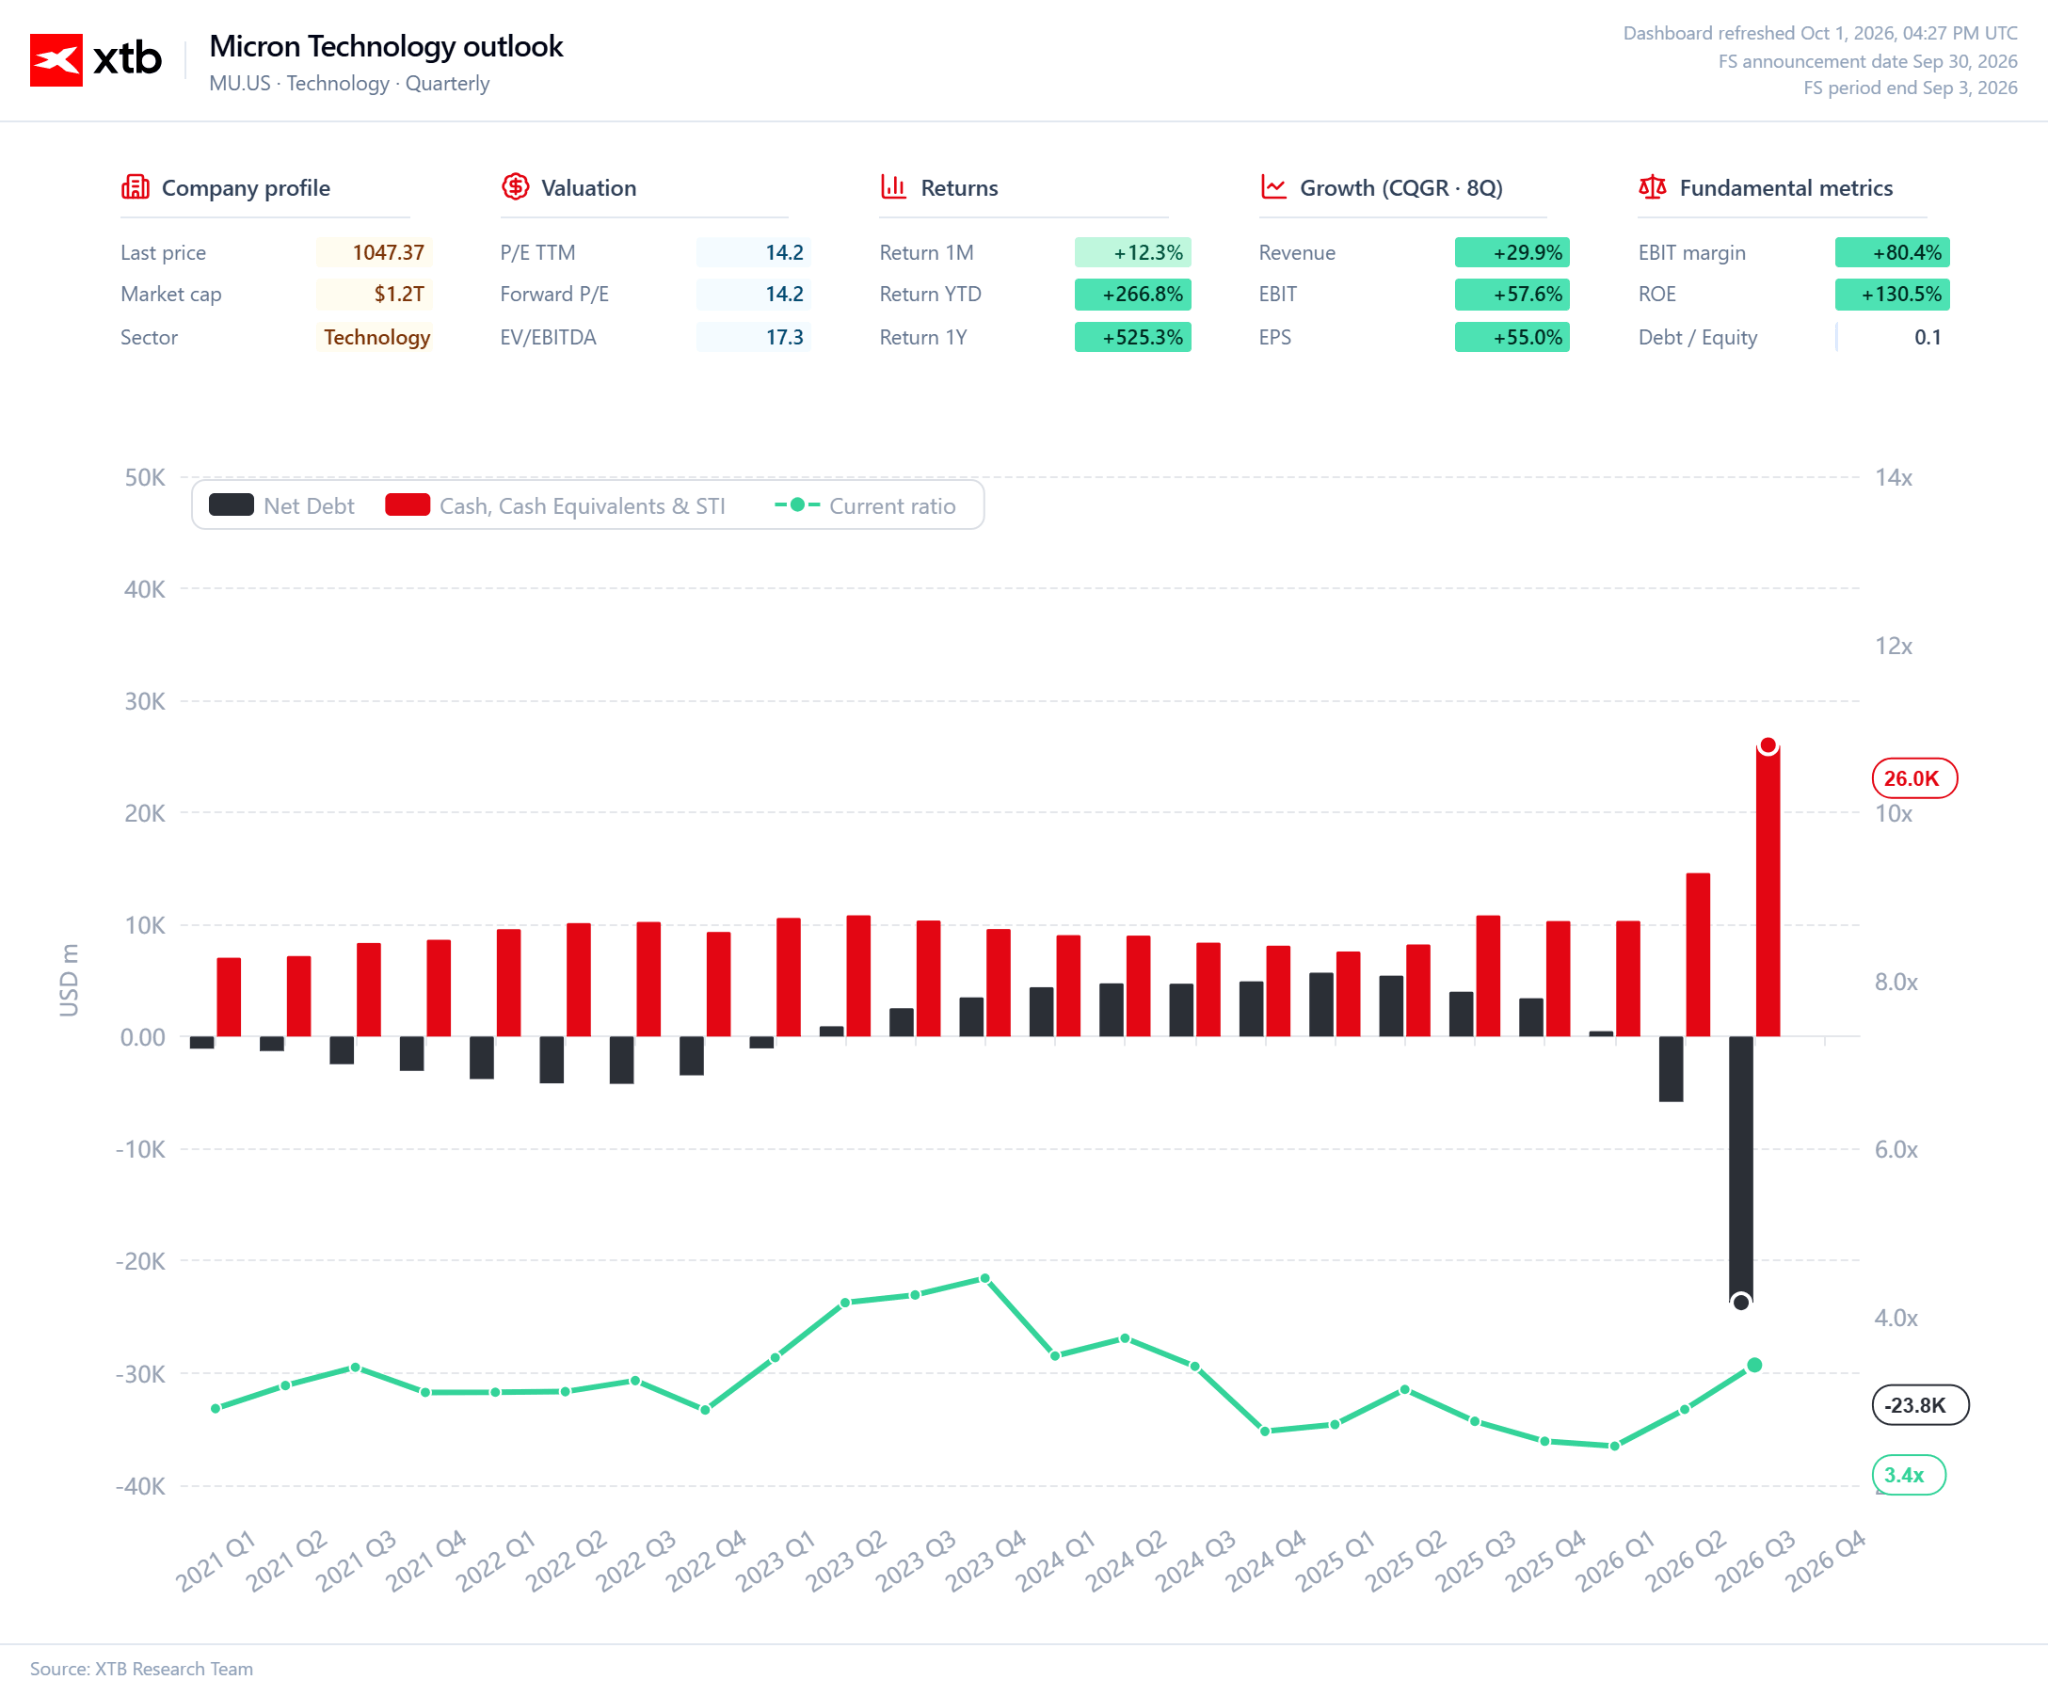
Práve preto by Micron nemal byť posudzovaný iba optikou rastu tržieb alebo krátkodobého zisku na akciu. Dôležitejšou otázkou je, či sa súčasné marže premietajú do trvalej tvorby hotovosti a schopnosti financovať ďalšiu vlnu rozširovania kapacít. Ak dopyt po pamätiach pre AI zostane silný celé roky, môže Micron využiť súčasnú fázu cyklu na rozšírenie výroby, posilnenie svojej technologickej pozície a vybudovanie väčšej tržbovej základne do budúcnosti.
Čo čaká Micron ďalej?
Po takých silných výsledkoch už nie je hlavnou otázkou, či je dopyt po pamätiach silný. To už bolo potvrdené. Skutočnou otázkou je, ako dlho dokážu výrobcovia udržať ponuku pod úrovňou dopytu. Micron naďalej zvyšuje investície, nové výrobné kapacity však nevzniknú zo dňa na deň. Spoločnosť dnes výrazne investuje, aby v nasledujúcich rokoch uspokojila dopyt poháňaný AI.
Práve tu spočíva najdôležitejšia výhoda súčasného cyklu. Micron môže zvyšovať výrobu, celé odvetvie však musí rozširovať ponuku dostatočne rýchlo, aby uspokojilo rastúci dopyt po DRAM, HBM a pamätiach pre dátové centrá. Ak investície odvetvia porastú pomalšie než dopyt, nedostatok pretrvá a schopnosť presadzovať vyššie ceny zostane silná.
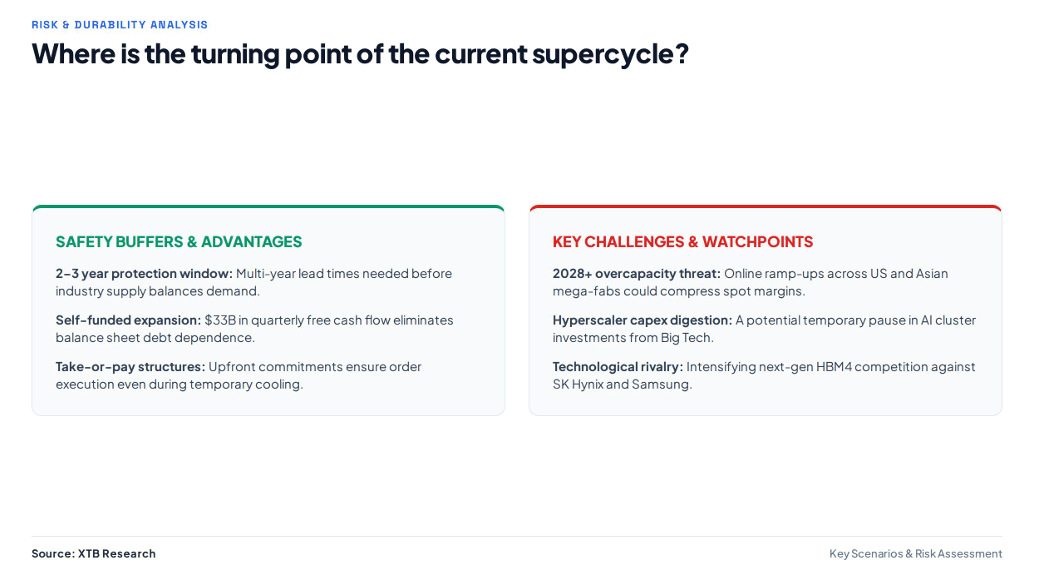
Micron si tiež zabezpečuje čoraz väčšiu časť budúceho dopytu prostredníctvom dlhodobých dohôd so zákazníkmi. Ide o dôležitý posun oproti tradičnému modelu pamäťového trhu, v ktorom boli výrobcovia oveľa viac vystavení aktuálnym spotovým cenám a krátkodobým trhovým podmienkam. Podľa najnovších informácií vzrástli záväzky zákazníkov v rámci týchto dohôd na približne 32 miliárd dolárov, zatiaľ čo zostávajúce zmluvné záväzky na plnenie dosiahli zhruba 150 miliárd dolárov.
To neznamená, že tradičný pamäťový cyklus zmizol. Najväčším rizikom zostáva okamih, keď nové továrne Micronu a jeho konkurentov začnú dodávať dostatok pamätí na odstránenie nedostatku. Keď k tomu dôjde, tlak na ceny sa môže rýchlo vrátiť a dnešné mimoriadne marže bude ťažké udržať. Čím agresívnejšie odvetvie investuje, tým dôležitejšie je posúdiť, či dopyt po AI môže naďalej rásť rýchlejšie než ponuka.
Zatiaľ údaje naznačujú, že tento okamih ešte nenastal. Micron uzatvára fiškálny rok 2026 s mimoriadnou tvorbou hotovosti, ktorú môže využiť na rozširovanie výrobných kapacít a vývoj ďalších generácií pamätí. Spoločnosť zároveň zvyšuje investície a zákazníci si zabezpečujú budúce dodávky. Vzniká tak silný mechanizmus, v ktorom dnešný nedostatok vytvára hotovosť potrebnú na vybudovanie ponuky, ktorá uspokojí ďalšiu vlnu dopytu.
Najdôležitejším testom pre Micron preto nie je absolútna výška zisku v budúcom štvrťroku, ale trvalosť vzťahu medzi ponukou a dopytom. Kým sa AI infraštruktúra rozširuje rýchlejšie než výrobné kapacity odvetvia, môže Micron udržiavať vysoké ceny, marže a tvorbu hotovosti. Skutočný zlom príde, keď ponuka začne dobiehať dopyt.
Čas žatvy na pamäťovom trhu
Micron uzatvára rok 2026 v situácii, keď pamäťový priemysel stále nedokáže držať krok s dopytom poháňaným AI. Nové výrobné kapacity pribúdajú, ich sprevádzkovanie však potrvá roky, zatiaľ čo dopyt dátových centier rastie už dnes. Micron tak získava vzácnu príležitosť zvyšovať predaje, udržiavať vysoké ceny a financovať expanziu z rekordnej tvorby hotovosti.
Súčasný cyklus zatiaľ nevyzerá ako záverečná fáza tradičného pamäťového boomu. Jeho koniec určí okamih, keď nové výrobné kapacity začnú rásť rýchlejšie než dopyt. Kým k tomu nedôjde, Micron zostáva jednou zo spoločností, ktoré zo štrukturálneho nedostatku pamätí ťažia najviac.
To je jadro súčasnej investičnej tézy. Už nejde iba o zotavenie z dna pamäťového cyklu. Otázkou je, či AI dokáže udržať ponuku na trhu nedostatočnú dostatočne dlho, aby Micron premenil dnešné obmedzenia dodávok na trvalý rast rozsahu svojho podnikania. Najnovšie výsledky naznačujú, že tento proces stále naberá na sile.
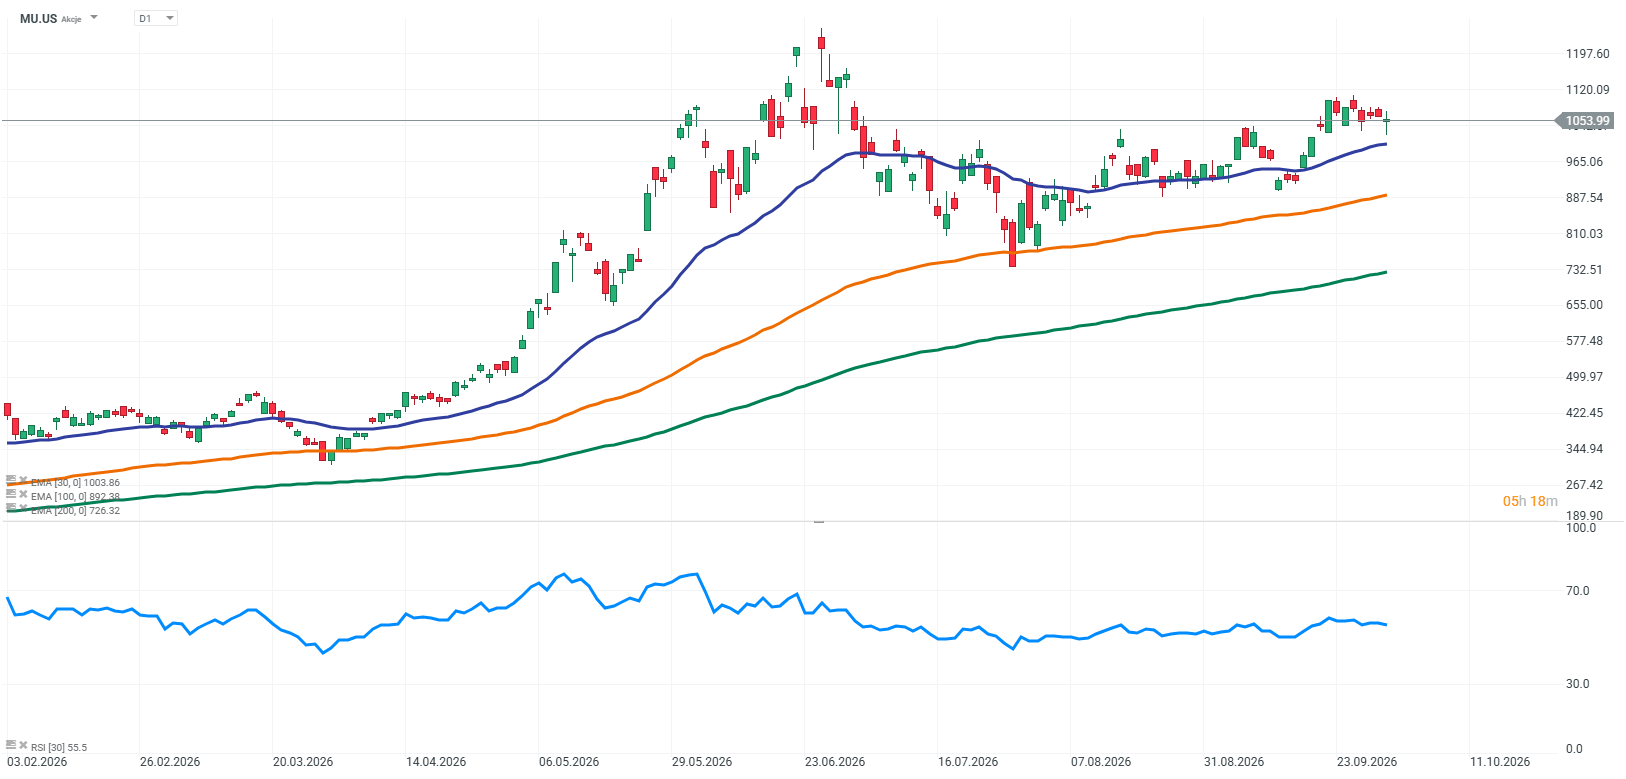
Zdroj: XTB Reserach
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Testovací účet v XTB? Precvičte si obchodovanie zadarmo!
- Investovanie do Big Tech spoločností
- Investičné impérium Warrena Buffetta
- Tvorba akciového portfólia
Články:

Texaská burza vyzýva Wall Street a získava ďalšiu veľkú firmu 🔥


Novinky zo sveta technológií: Miliardové dohody a spory o AI dáta 💰

Accenture prekonala očakávania. Akcie vyskočili až o 22 % 🚀


US Open: Micron obnovuje vieru v nekončiaci boom AI 💵
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.