


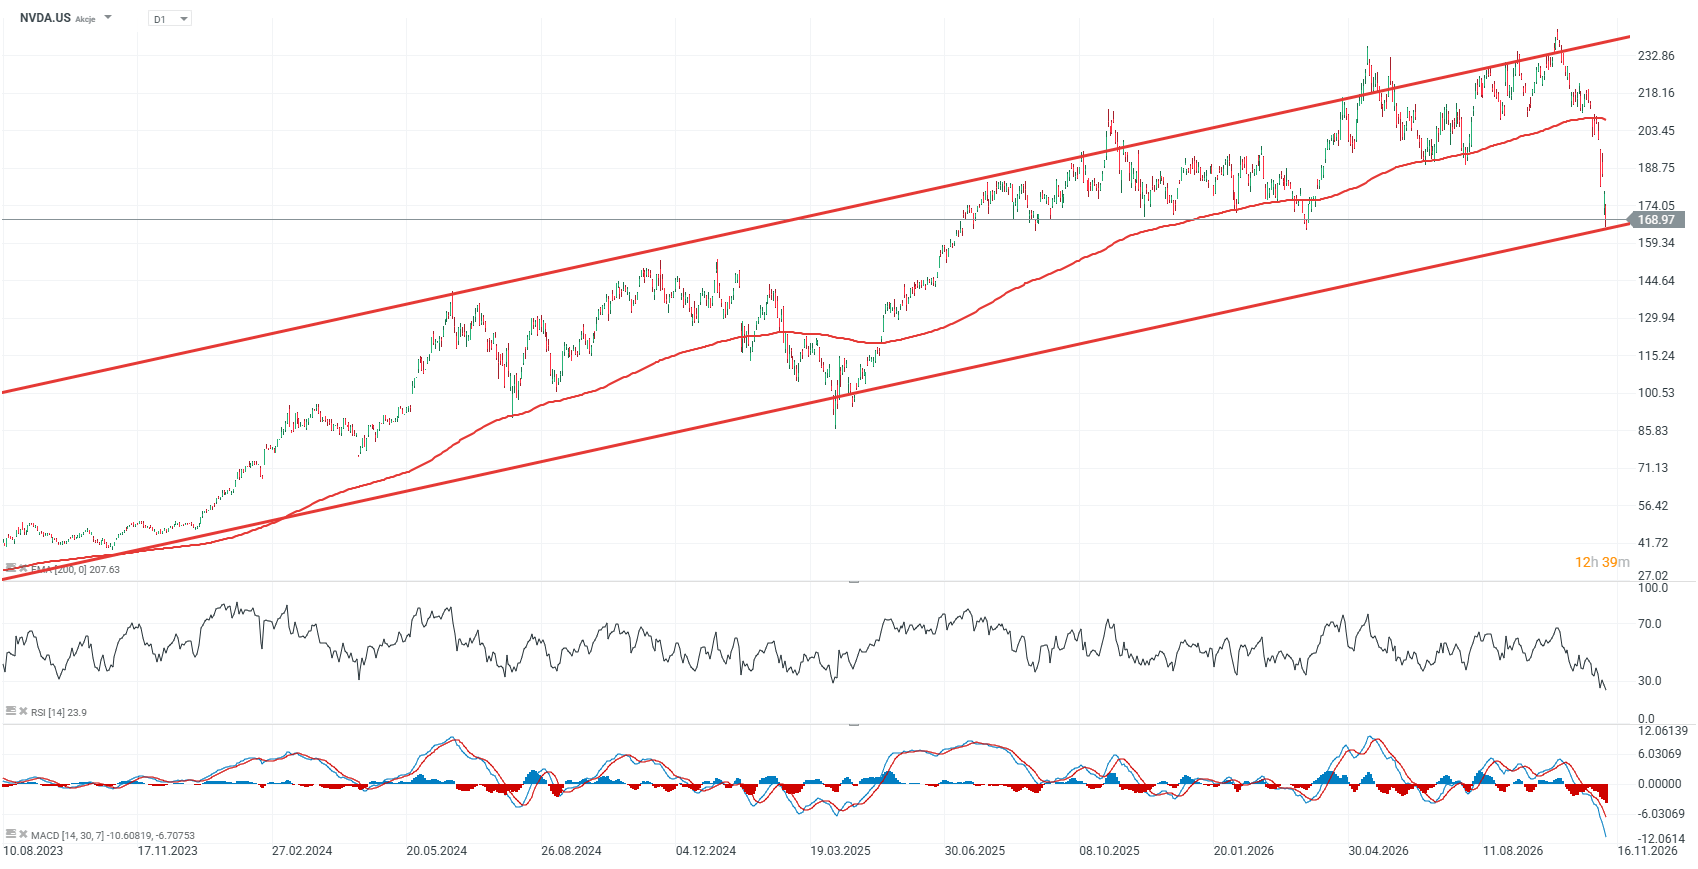
Akcie Nvidie od nedávneho vrcholu klesli približne o 30 %, čo predstavuje najväčší výpredaj od začiatku jari 2025, keď obavy z potenciálnej obchodnej vojny USA s Čínou a Európou zrazili akciu o viac než 40 % z vtedajších rekordných maxím. Hlavnými dôvodmi posledného poklesu sú obavy týkajúce sa čínskeho biznisu Nvidie a nedávne správy o možnom osobnom vzťahu medzi generálnym riaditeľom a spoluzakladateľom Jensenom Huangom a údajným čínskym spravodajským dôstojníkom. Tieto správy môžu naďalej tlačiť na sentiment voči akcii, hoci ich konečný vplyv na samotný biznis Nvidie môže byť obmedzený.
Zároveň je ťažké prehliadnuť dojem, že keby sa takéto správy objavili v priaznivejšom období pre technologický sektor, trh by ich pravdepodobne do veľkej miery ignoroval. Rozsah súčasnej reakcie a neistoty okolo Nvidie, ktorý vyústil do prudkého výpredaja a výraznej podvýkonnosti voči širšiemu technologickému sektoru, pravdepodobne súvisí skôr s trhovou psychológiou a obavami, či si spoločnosť dokáže udržať dominantné konkurenčné postavenie.
Akcie NVDA.US (D1)
Od roku 2023 zažili akcie Nvidie len dva poklesy podobného rozsahu. Prvý nastal v lete 2024 a predstavoval približne 30 %, po ktorom nasledoval veľmi silný odraz. Druhá a najväčšia korekcia prebehla medzi januárom a aprílom 2025, keď akcie klesli o takmer 44 % z maxím dosiahnutých začiatkom roka. Vtedy sa Nvidia obchodovala až o 31 % pod svojím 200-dňovým exponenciálnym kĺzavým priemerom, teda EMA200 (červená línia), no v trvalom klesajúcom trende zostala len krátko.
Súčasný pokles od vrcholu teraz presahuje 30 %, pričom akcie klesli približne o 20 % pod 200-dňový EMA. Z technického hľadiska je kľúčovou otázkou, či sa akcii podarí vrátiť nad oblasť 190 USD, ktorá v minulosti vyvolala dôležité cenové reakcie, a následne sa dostať späť nad hranicu 200 USD, kde sa aktuálne nachádza EMA200. Na strane poklesu môže ako dôležitá podporná zóna poslúžiť oblasť 150 USD, ktorá sa zhruba zhoduje s lokálnymi maximami zaznamenanými na prelome rokov 2024 a 2025.
Ocenenie Nvidie kleslo na približne 13,5-násobok očakávaných ziskov za nasledujúcich 12 mesiacov, v porovnaní s priemerom okolo 19-násobku pre spoločnosti z Nasdaqu 100. To poukazuje na výraznú zľavu vzhľadom na kvalitu biznisu Nvidie a stále veľmi vysoké tempo rastu tržieb a ziskov. Ak trhy s GPU a AI infraštruktúrou zostanú ďaleko od stavu nadmernej ponuky, akcie Nvidie môžu mať naďalej potenciál na silný návrat k dlhodobému rastovému trendu.
 Zdroj: XTB
Tržby, čistý zisk a rozdiel oproti nákladom na kapitál
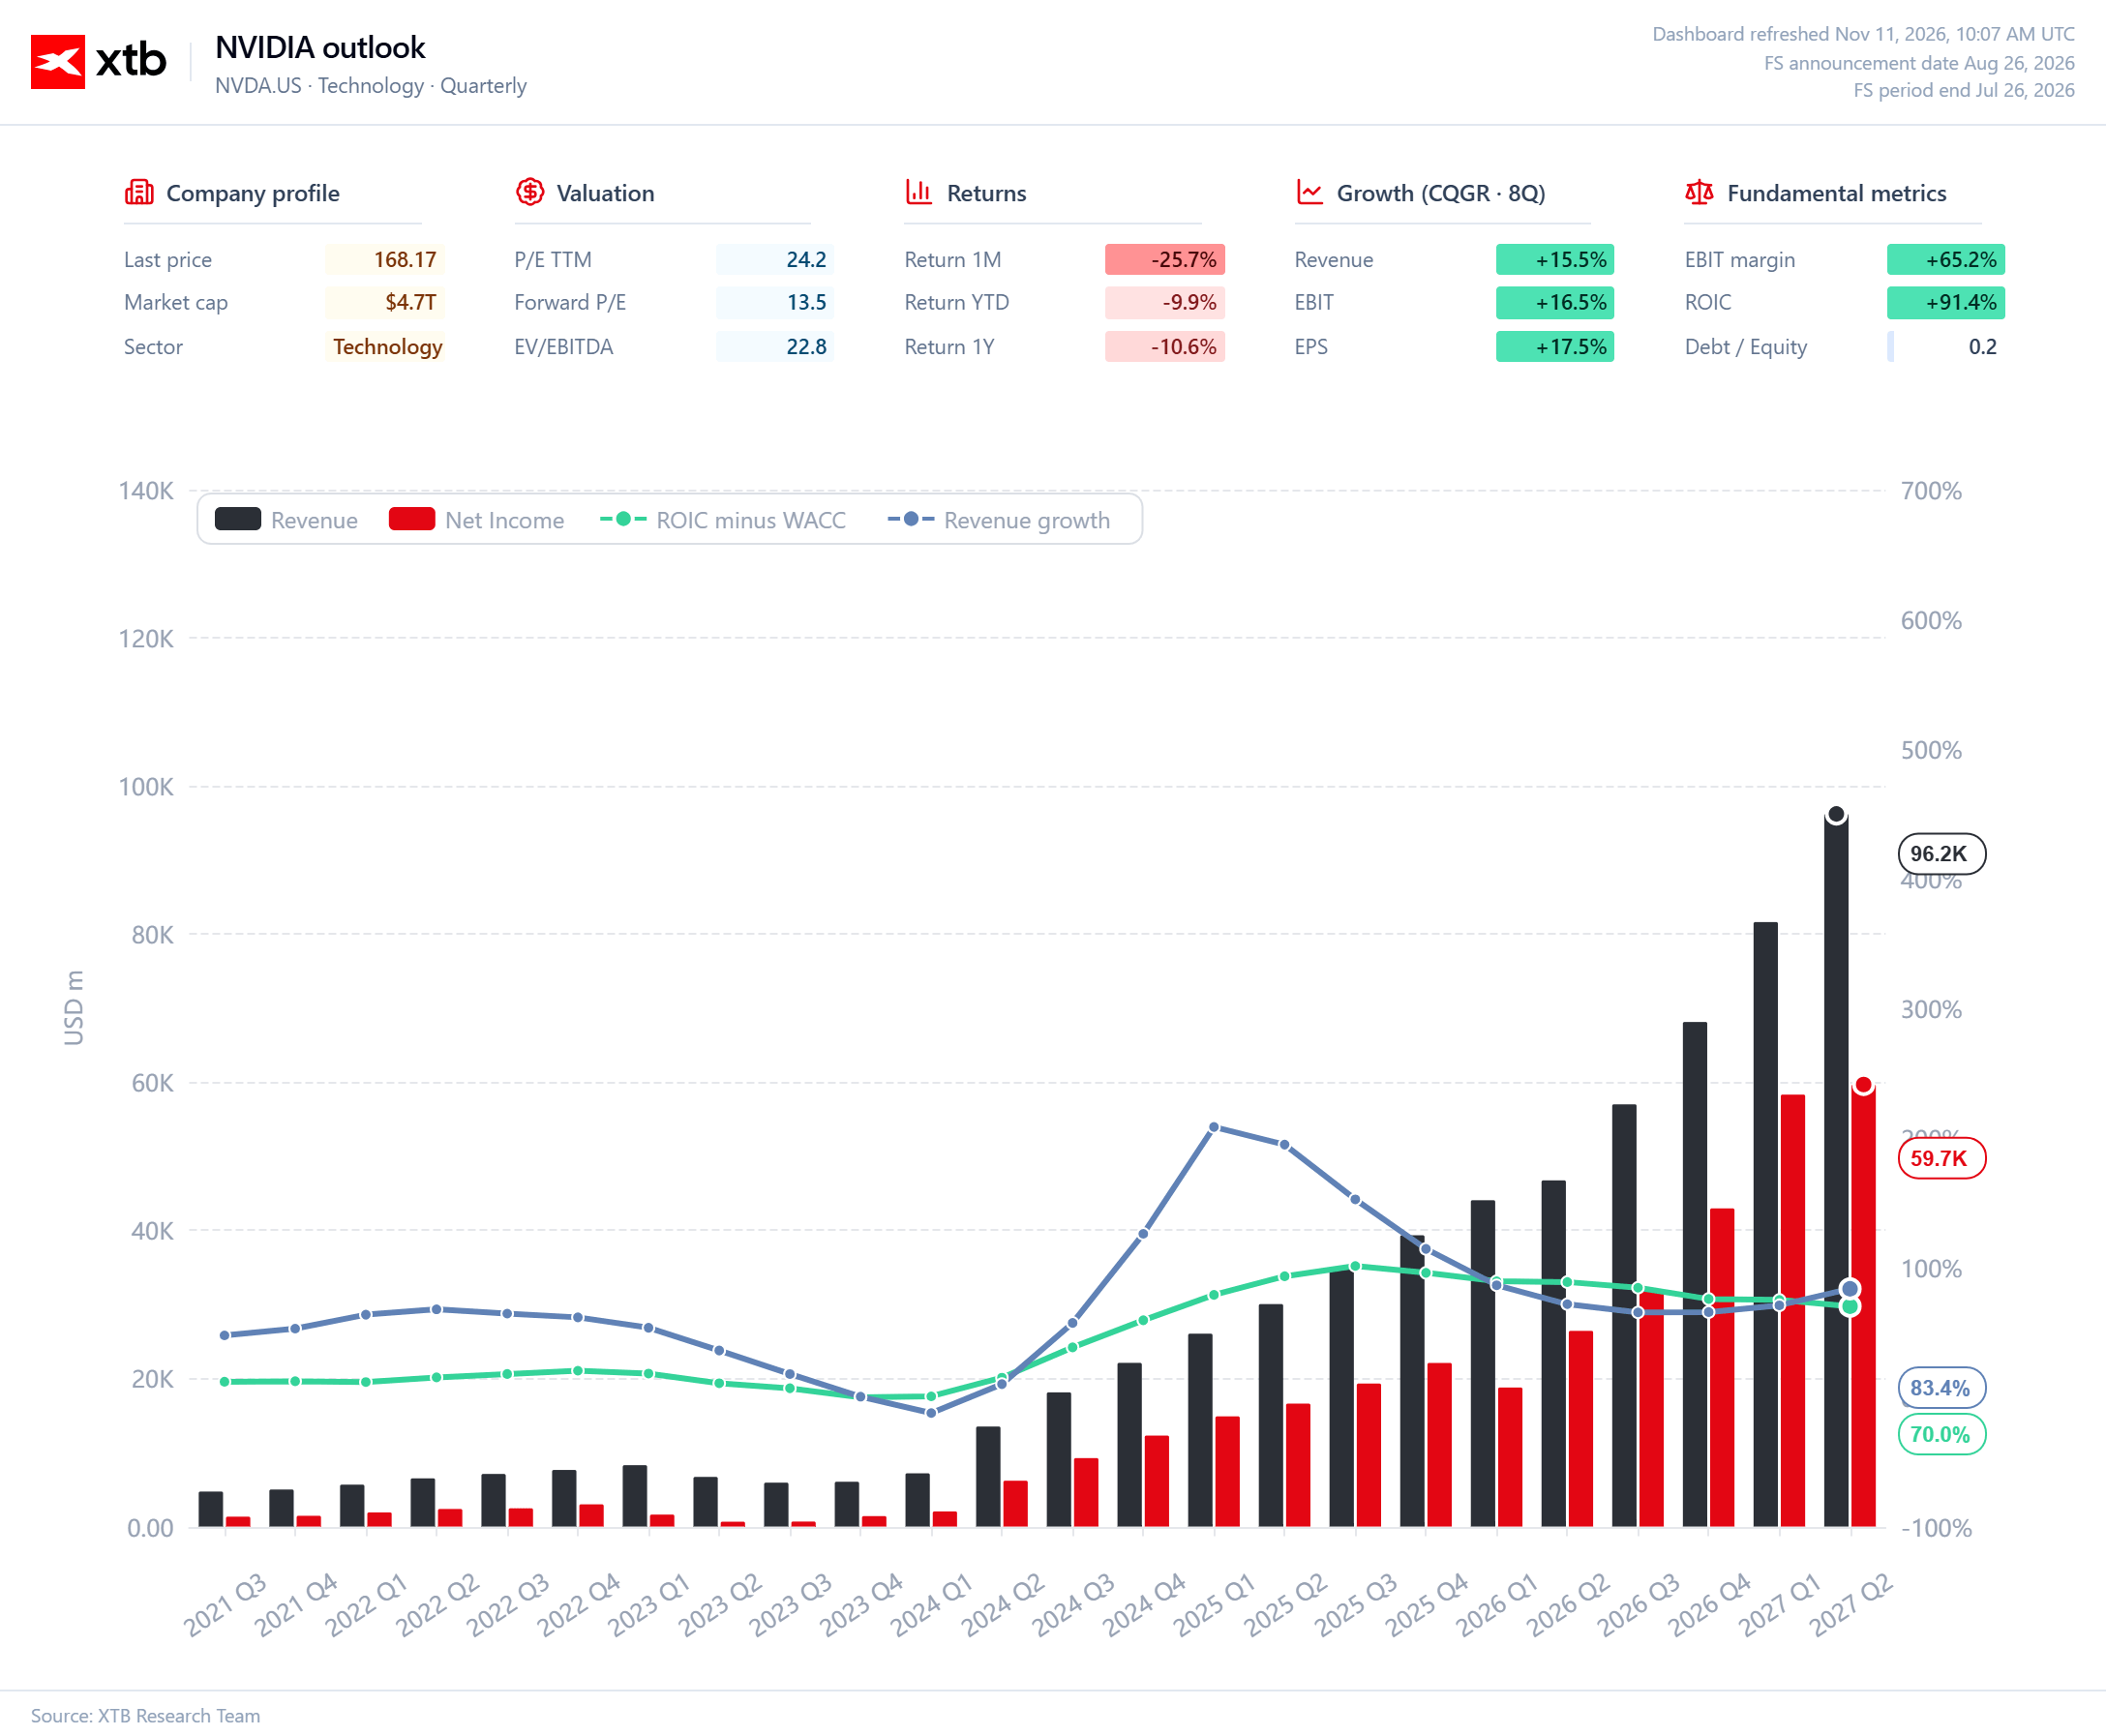
Tretí graf najlepšie ilustruje rozsah premeny Nvidie z výrobcu grafických čipov na jednu z najziskovejších technologických spoločností na svete. Štvrťročné tržby sa zvýšili z niekoľkých miliárd dolárov v roku 2021 na projektovaných približne 96 miliárd USD v druhom štvrťroku 2027, zatiaľ čo čistý zisk by sa mohol priblížiť k 60 miliardám USD. Ešte dôležitejšie je, že zisky rastú rýchlejšie než tržby, čo poukazuje na mimoriadnu prevádzkovú páku vyplývajúcu z vysokých marží AI platformy Nvidie a obrovského rozsahu jej segmentu Data Center. Zároveň takzvaný EVA spread, tu definovaný ako rozdiel medzi návratnosťou investovaného kapitálu (ROIC) a váženými priemernými nákladmi na kapitál (WACC), zostáva blízko 70 percentuálnych bodov, čo naznačuje, že Nvidia naďalej vytvára výraznú ekonomickú hodnotu z každého ďalšieho dolára reinvestovaného do biznisu.
Tento ukazovateľ je zásadne dôležitejší než samotný rast tržieb: rast vytvára hodnotu pre akcionárov len vtedy, ak návratnosť z dodatočnej investície prevyšuje náklady na kapitál. Rast tržieb sa jasne normalizuje v porovnaní s explozívnou expanziou zaznamenanou v rokoch 2024 – 2025, no podľa uvedených prognóz zostáva stále mimoriadne vysoký, na úrovni viac než 80 %. Kľúčovým rizikom teda nie je nedostatok rastu, ale skôr možnosť postupného stláčania marží a ROIC v dôsledku rastúcej konkurencie zo strany AMD a vlastných ASIC čipov, rastúcej vyjednávacej sily hyperscalerov a rastúcich nákladov na vývoj nasledujúcich generácií platforiem. Fundamenty Nvidie zostávajú mimoriadne silné, no pri tomto rozsahu bude budúca výnosnosť pre akcionárov čoraz viac závisieť od schopnosti spoločnosti udržať si svoju ekonomickú výhodu, než od jednoduchého pokračujúceho prudkého rastu na trhu AI.
 Zdroj: XTB Research
Súvaha, ROIC a ocenenie
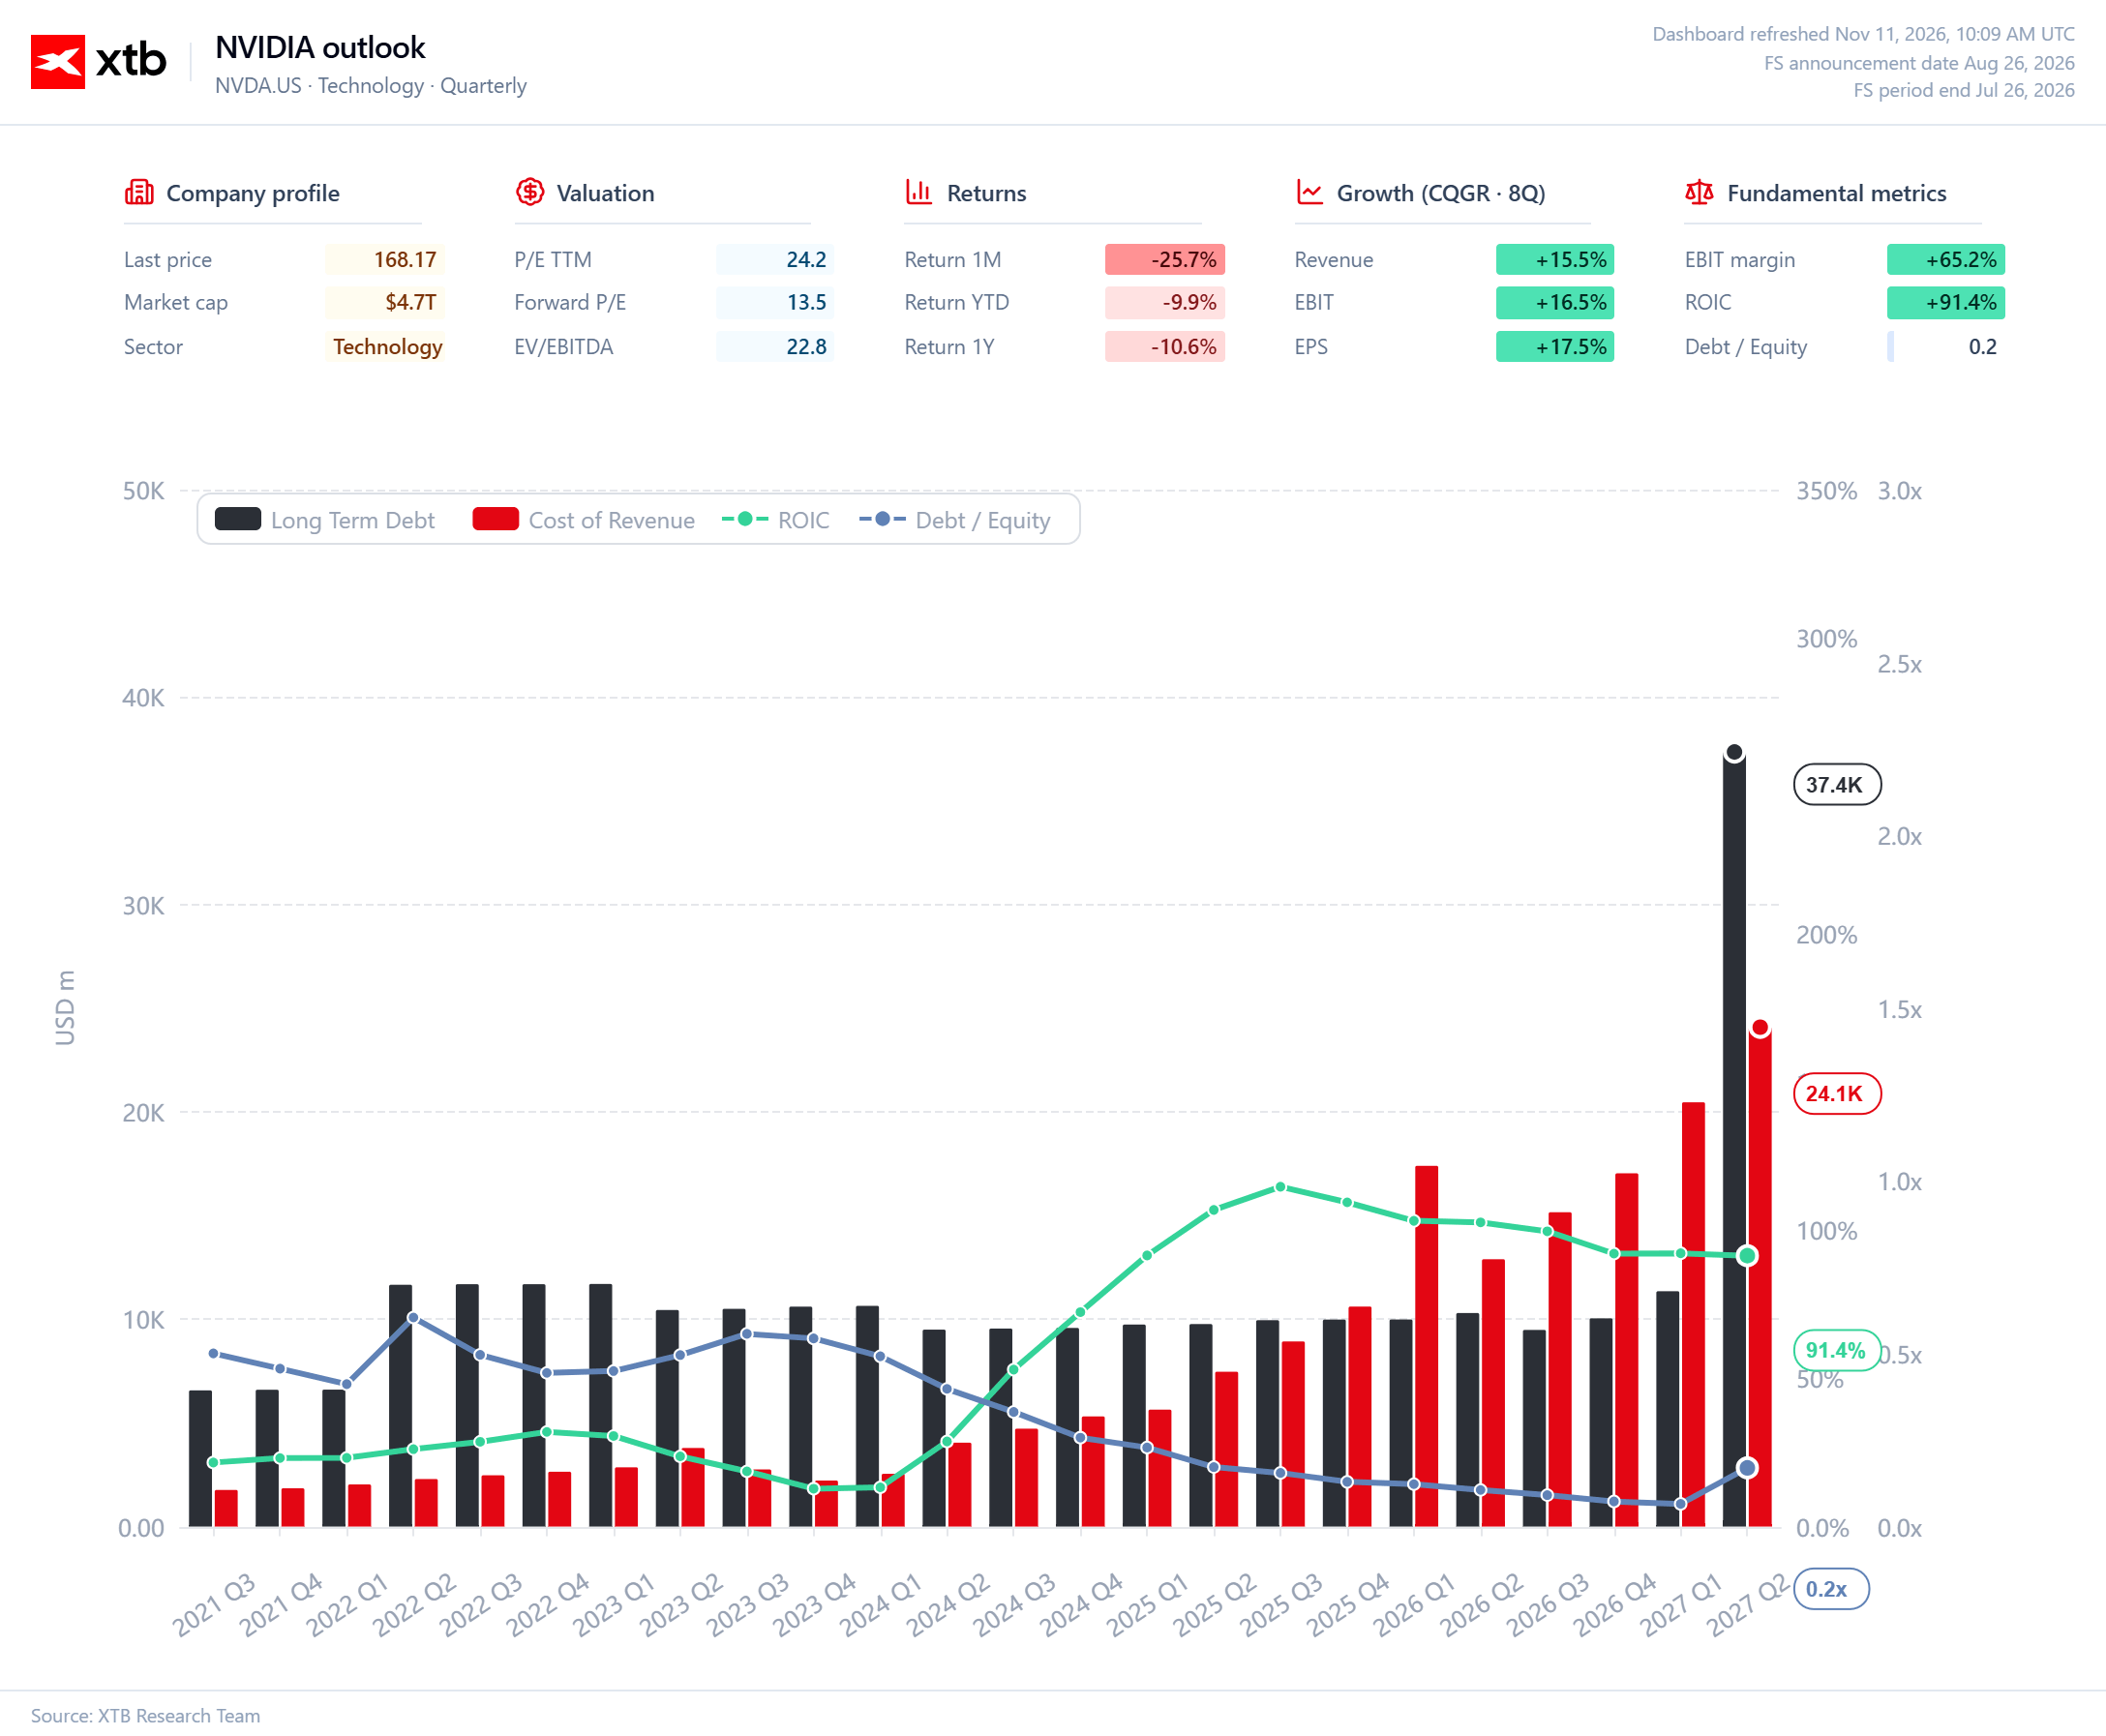
Prvý graf jasne ukazuje, že Nvidia zostáva biznisom s mimoriadnou kapitálovou efektívnosťou, aj keď vstupuje do fázy oveľa väčšieho prevádzkového a finančného rozsahu. ROIC zostáva blízko 91 %, čo naznačuje, že spoločnosť naďalej generuje mimoriadne vysokú návratnosť kapitálu využívaného v biznise napriek rýchlej expanzii tržieb a prevádzkových nákladov. Zároveň pomer dlhu k vlastnému kapitálu zostáva veľmi nízky, okolo 0,2-násobku, čo znamená, že rast Nvidie nie je financovaný agresívnym zadlžovaním, ale prevažne vlastnou schopnosťou generovať hotovosť.
Predpokladaný nárast dlhodobého dlhu na približne 37 miliárd USD by sa preto mal vnímať predovšetkým v kontexte rastúceho rozsahu spoločnosti, a nie ako znak zhoršujúcej sa kvality súvahy. Zaujímavejšie sa stalo aj ocenenie: spätne pozerané P/E sa pohybuje okolo 24,2-násobku, zatiaľ čo forward P/E klesá len na 13,5-násobok, čo poukazuje na rozsah rastu zisku, ktorý je aktuálne zahrnutý v konsenzuálnych odhadoch. Pomer EV/EBITDA na úrovni približne 22,8-násobku zostáva v absolútnom vyjadrení relatívne vysoký, no vzhľadom na aktuálnu úroveň ROIC a profil rastu zisku Nvidie už neznamená takú extrémnu prémiu, aká bola bežná v skorších fázach AI boomu. Kľúčovou otázkou pre investorov už teda nie je jednoducho to, či Nvidia pôsobí draho v porovnaní so širším trhom, ale či dokáže udržať svoju mimoriadnu návratnosť kapitálu dostatočne dlho na to, aby sa naplnili očakávania ziskov zahrnuté vo forward násobku.
 Zdroj: XTB Research
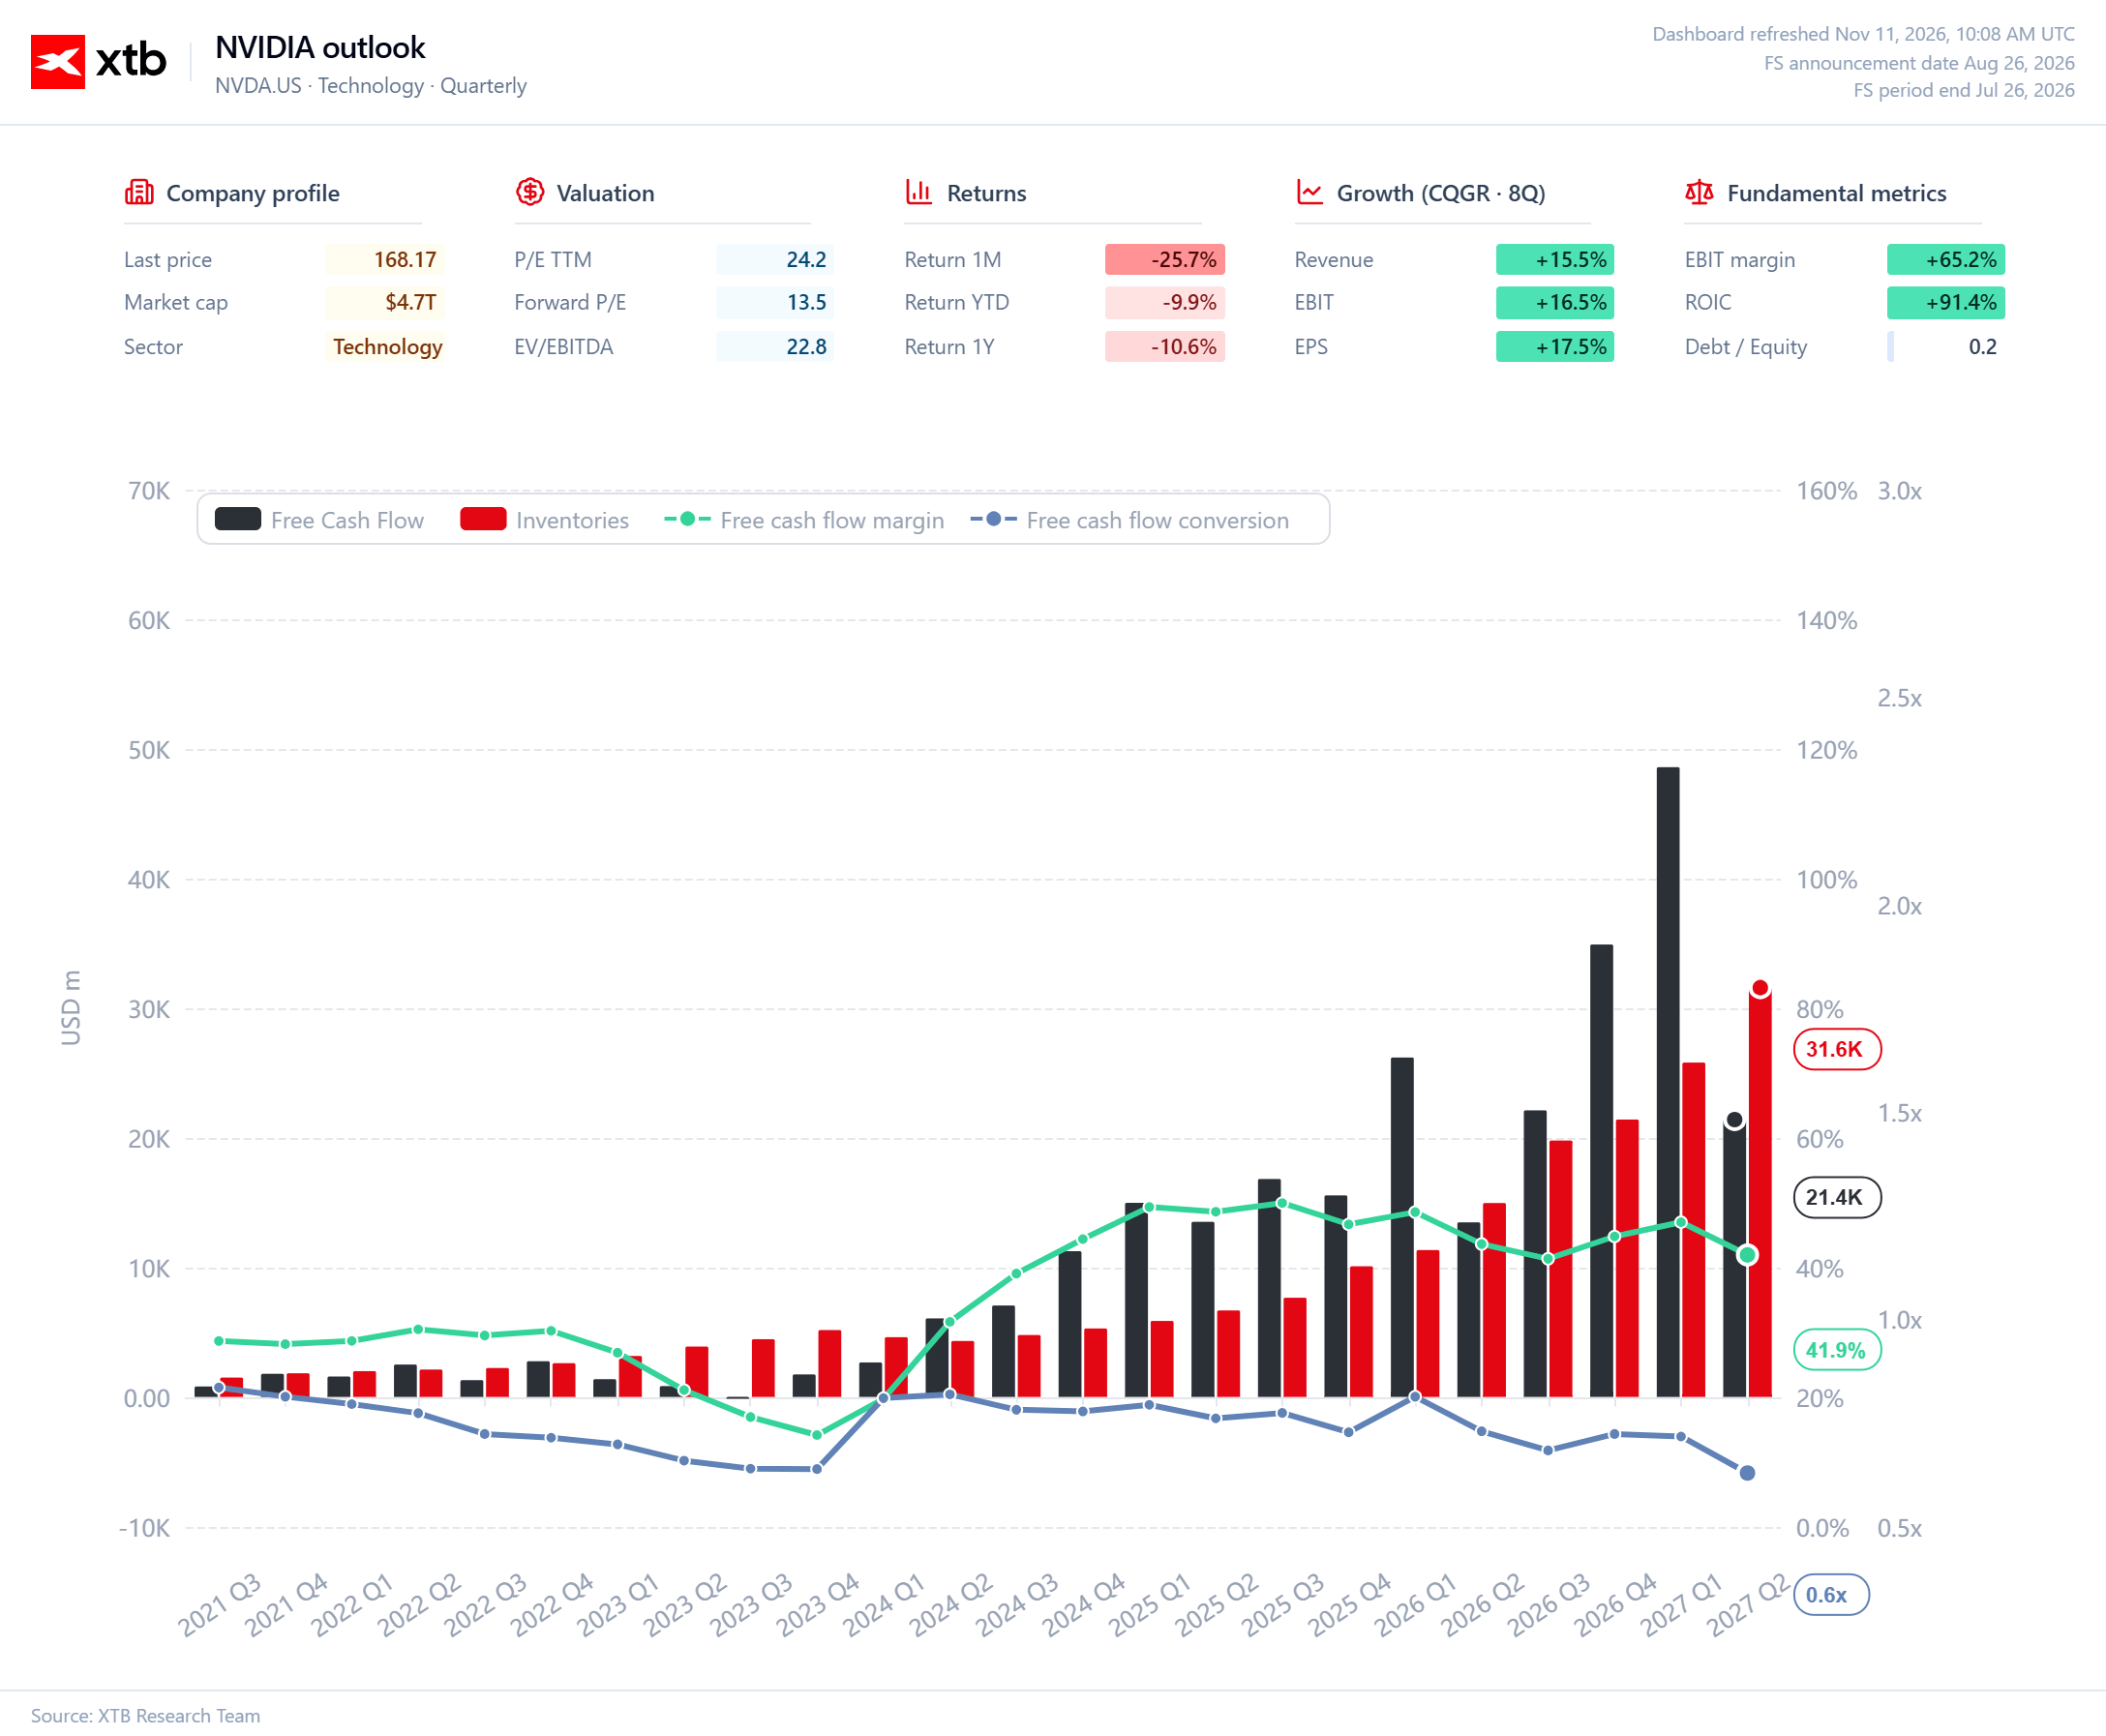
Voľný peňažný tok, zásoby a konverzia hotovosti
Druhý graf zdôrazňuje dôležitý posun v ekonomike Nvidie: biznis generuje obrovské množstvo voľného peňažného toku, no zároveň sa viac kapitálu viaže na podporu budúceho rastu. Voľný peňažný tok sa v posledných rokoch niekoľkonásobne zvýšil a v najsilnejších štvrťrokoch presiahol 30 – 40 miliárd USD, čo potvrdzuje mimoriadnu schopnosť spoločnosti speňažiť dopyt po AI akcelerátoroch. Zároveň zásoby rastú oveľa rýchlejšie než v predchádzajúcej fáze cyklu a podľa uvedených prognóz by mohli presiahnuť 30 miliárd USD. To predovšetkým odráža väčší rozsah výroby Nvidie a potrebu zabezpečiť si komponenty a výrobnú kapacitu s dostatočným predstihom.
Toto by sa nemalo automaticky vykladať ako znak slabnúceho dopytu, no rast zásob by sa mal sledovať vo vzťahu k tržbám, pretože ide často o jednu z prvých oblastí, kde sa začína prejavovať zhoršovanie polovodičového cyklu. Marža voľného peňažného toku zostáva veľmi vysoká, okolo 42 %, čo ukazuje, že Nvidia naďalej premieňa podstatnú časť tržieb na hotovosť aj napriek rastúcim nárokom na pracovný kapitál. Mierne opatrnejší signál prichádza z poklesu pomeru konverzie FCF na približne 0,6-násobok, čo naznačuje, že rast peňažného toku začína zaostávať za vykazovaným účtovným ziskom. Pokiaľ sa vyššie zásoby premietajú do pokračujúceho silného predaja Blackwell, Rubin a širšej AI infraštruktúry, možno to vnímať ako cenu za rast. Ak by však zásoby niekoľko štvrťrokov po sebe rástli rýchlejšie než tržby, stalo by sa to jedným z prvých zásadných varovných signálov.
 Zdroj: XTB Research
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Testovací účet v XTB? Precvičte si obchodovanie zadarmo!
- Investovanie do Big Tech spoločností
- Investičné impérium Warrena Buffetta
- Tvorba akciového portfólia
Články:
- Umelá inteligencia: Investície do akcií AI
- Najlepšie spoločnosti na investovanie a akcie na nákup - ako si vybrať?
- Investovanie do dividendových akcií
- Ako zostaviť portfólio z akcií a ETF fondov?
- Investovanie do akcií - čo je obchodovanie s akciami?

🚨 Problémy zbrojárov? CSG klesá o 18 % na historické minimá 📉

Nintendo má nový hit: Zelda predala 5,2 milióna kópií za štyri dni 🎮

Výsledky Siemens Energy: Prudký rast zisku a miliardy pre akcionárov ⚡


Rekordy aj nepríjemné prekvapenia: Tesla, BYD a Volkswagen v centre pozornosti 🚗
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.