


„Ak neviete, o čo ide, ide o peniaze“ je príslovie, ktoré sa realite hodí viac, než by sa zdalo.
Dalo by sa parafrázovať aj takto: „Ak neviete, prečo trhy klesajú, je to kvôli Fedu.“
Súčasný výpredaj na finančných trhoch svojou dynamikou pripomína typickú epizódu trhovej paniky alebo prasknutie špekulatívnej bubliny. Vzhľadom na zisky poháňané „pretekmi“ alebo „revolúciou“ v oblasti AI je lákavé prikloniť sa k druhému vysvetleniu, no dostupné údaje neumožňujú rozsah tohto pohybu racionálne zdôvodniť. Oceňovacie ukazovatele, prognózy ani trhové fundamenty nenaznačujú epizódu „bubliny“, iba obdobie mierne nadpriemerných násobkov a ocenení, ktoré sú vo veľkej väčšine prípadov podložené zlepšenými výsledkami. Odkiaľ sa teda berie ústup s takou silnou dynamikou?
Trhy začínajú signalizovať, že náklady na ďalší boj s infláciou môžu rásť rýchlejšie, než naznačuje súčasný konsenzus medzi členmi Fedu. Reálna účinnosť politiky Fedu v boji proti inflácii tiež necháva priestor na zlepšenie. Súčasný postoj Fedu ani aktuálne započítaná trajektória zvyšovania sadzieb na nasledujúce štvrťroky však nie sú žiadnou novinkou. Čo sa teda na trhu zmenilo, aby to tak rýchlo zdôvodnilo takéto veľké poklesy?
Kapitálové výdavky na AI sú obrovské a bezprecedentné. Ide o výzvu pre firmy aj trh, ktorú si investori dobre uvedomujú už viac ako rok. Výdavky počítané v biliónoch nie je možné zo dňa na deň oznámiť ani zrušiť. Politika Fedu však začína podkopávať základy rozmachu AI viac než akékoľvek pochybnosti o jej prijatí či komercializácii.
Výzva financovania infraštruktúry pre AI bola významná už od začiatku. Vojna v Iráne, ktorá zvýšila inflačné očakávania, túto výzvu ešte sťažila, no stále nebola nezvládnuteľná. Realizácia investícií do AI v podmienkach reštriktívnej politiky Fedu sa opierala o rozhodnutia jedného muža: Jensena Huanga.
Prežije „AI trade“ bez Jensena?
Jensen Huang presadzoval kontroverznú politiku financovania protistrán a poskytovania záruk kľúčovým subjektom a projektom. Bol architektom, vykonávateľom aj najväčším zástancom tejto politiky. Tento mechanizmus označil za kritické ohrozenie trhu okrem iných aj Michael Burry. Huang v podstate sám znížil reálne náklady financovania a úroveň rizika, ktorú trh zahŕňal do ocenenia celého sektora. Slabým miestom tohto mechanizmu sa napokon nestali trhové sily, ale Jensenova neprítomnosť.
Na Jensenovo Huangovo miesto bola vymenovaná Colette Kress, bývalá finančná riaditeľka spoločnosti Nvidia. Hodnotenie štýlu riadenia pani Kress je do istej miery subjektívne, dôležité je však to, ako ho vníma trh: Kress je vnímaná ako výrazne opatrnejšia pri nasadzovaní kapitálu. Do funkcie dočasnej generálnej riaditeľky bola vymenovaná práve preto, že od jej pokojného, konzervatívneho prístupu sa očakávalo, že prinesie stabilitu. Stalo sa tak práve v okamihu, keď odvetvie AI potrebovalo Huangovu typickú agresivitu a prístup k rozsiahlym hotovostným rezervám Nvidie.
Nejde len o vnímanie, pretože Kress má s Jensenom históriu sporov v kľúčových otázkach financovania. Reuters uvádza, že Kress a jej tím sa dostali do sporu s Huangom a obchodným oddelením pri rizikových transakciách týkajúcich sa OpenAI a Lambda. Agentúra tiež opisuje zníženie navrhovanej podpory pre dátové centrum OpenAI z USD 250 miliárd na USD 120 miliárd. Nejde o definitívny náhľad na politiku Kress ako generálnej riaditeľky, no trh momentálne nemá čas čakať a sledovať, ako sa situácia vyvinie.
Ťažko kvantifikovateľné zníženie zapojenia Nvidie znamená výrazný nárast rizika aj výnosu, ktorý investori požadujú. To je priamy katalyzátor poklesov, ktoré znížili ocenenia kľúčových firiem v sektore o desiatky percent napriek zlepšujúcim sa výsledkom.
Graf: IG spread vs NASDAQ 100
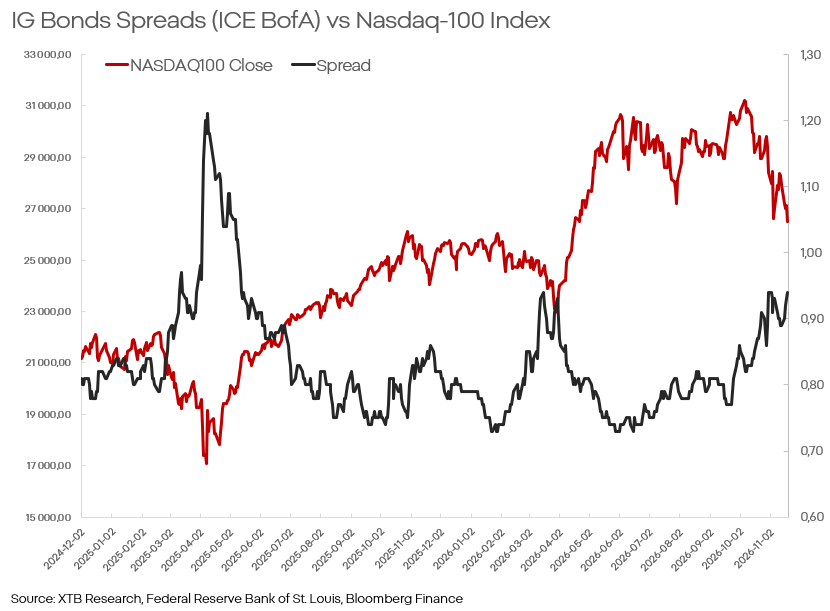
Čierna čiara predstavuje dodatočnú kompenzáciu, ktorú investori očakávajú za požičiavanie peňazí firmám s vysokou úverovou kvalitou namiesto vlády USA. Rast tejto čiary teda znamená vyššiu averziu k riziku a menej priaznivé podmienky financovania pre firmy. Na grafe to často sprevádza pokles cien akcií, vrátane posledného obdobia.
Zisky sa nezmenili. Zmenilo sa riziko, a to si vyžaduje zaplatiť nižšími oceneniami.
Čo bude ďalej?
Poklesy spôsobené takýmto extrémnym a ťažko oceniteľným scenárom nemajú jasne definované dno ani hranicu.
Môžu pokračovať, kým sa konkrétny, číselný prepočet zníženého zapojenia Nvidie nepremietne do oceňovacích modelov firiem zo sektora AI.
Existujú aj ďalšie katalyzátory, ktoré by mohli (hoci nemusia) trhy upokojiť:
- Koniec vojny v Iráne: Rýchly a trvalý koniec vojny v Iráne je momentálne mimoriadne nepravdepodobným scenárom, hoci nie nemožným. Špekulovať o tom, ako by k tomu mohlo dôjsť, nie je veľmi produktívne, no rýchle odstránenie inflačného tlaku z ropy, paliva a plynu by mohlo byť dostatočne silným impulzom na to, aby sa cez noc zmenili inflačné aj Fedom očakávania a firmy by tak získali priestor na nadýchnutie.
- Jensenov návrat alebo návrat jeho politiky: Druhým scenárom upokojenia trhov je Jensenov návrat do Nvidie, alebo jasné a explicitné vyhlásenie súčasného či budúceho generálneho riaditeľa, že Jensenova politika a „filozofia“ bude pokračovať spôsobom, ktorému trhy uveria.
- Obrat Fedu: Fed by z rôznych dôvodov mohol zmeniť svoj naratív o úrokových sadzbách. Výrazná zmena rétoriky a/alebo politiky by tiež mohla dostatočne znížiť očakávania týkajúce sa nákladov na dlh a investície na to, aby sa trhy upokojili.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Testovací účet v XTB? Precvičte si obchodovanie zadarmo!
- Investovanie do Big Tech spoločností
- Investičné impérium Warrena Buffetta
- Tvorba akciového portfólia
Články:
- Umelá inteligencia: Investície do akcií AI
- Najlepšie spoločnosti na investovanie a akcie na nákup - ako si vybrať?
- Investovanie do dividendových akcií
- Ako zostaviť portfólio z akcií a ETF fondov?
- Investovanie do akcií - čo je obchodovanie s akciami?


US OPEN: Predajný tlak slabne, Anthropic odovzdáva zisky po IPO 📉


Zhrnutie trhov: Svetové akcie klesajú siedmu seansu v rade, Anthropic nedokázal upokojiť trh (20. 11. 2026)

Za tickerem: SOI.FR (Soitec) – Materiály, na ktorých vznikajú čipy 🔬

Akcie Anthropicu sú už dostupné v XTB! 🚀
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.