


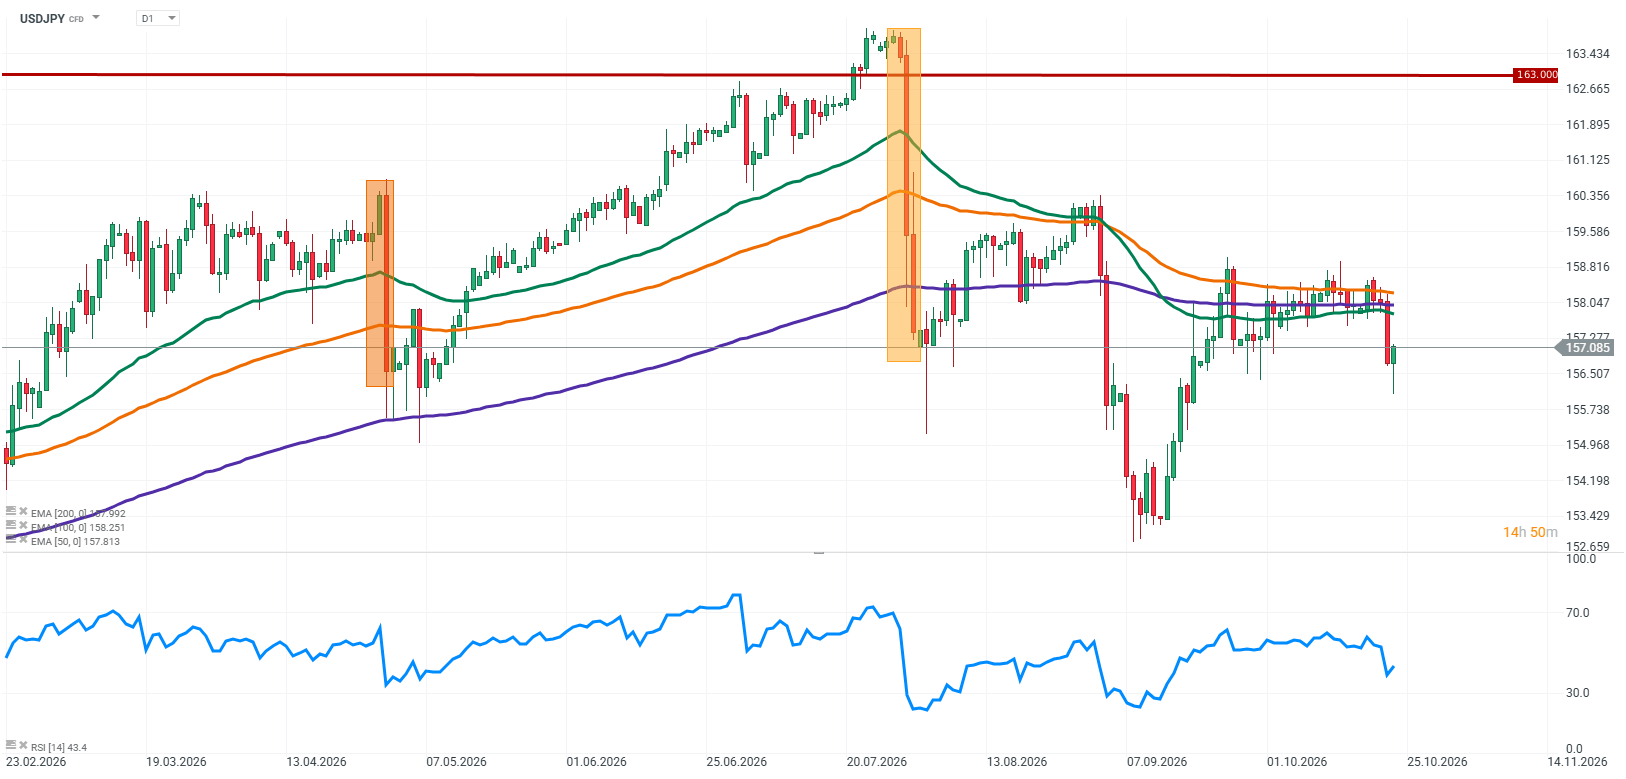
USDJPY zostáva pod úrovňou 160, ktorá sa v posledných mesiacoch stala jedným z najdôležitejších referenčných bodov pre trh. Jen získava čoraz väčšiu podporu z očakávaní spojených s politikou Bank of Japan (BoJ), zatiaľ čo najnovšie údaje o inflácii naznačujú, že cenové tlaky v Japonsku opäť rastú. To však nevyhnutne neznamená, že trvalé posilnenie jenu je už na dosah.
Septembrové údaje o inflácii z Japonska vyslali trhu dôležitý signál. Jadrová inflácia medziročne vzrástla na 2,1 % z augustových 1,7 % a dostala sa tak opäť nad 2 % cieľ Bank of Japan. Ešte výraznejšia bola jadrová inflácia bez cien potravín a energií, ktorá zrýchlila na 2,4 % z 1,9 % a prekonala očakávania. Tento druhý ukazovateľ posilňuje dôvody na ďalšiu normalizáciu menovej politiky v Japonsku.
V dôsledku toho sa trh čoraz viac zameriava na možnosť ďalšieho zvýšenia sadzieb BoJ, najpravdepodobnejšie v decembri. Zároveň nemožno ignorovať druhú stranu rovnice: Spojené štáty. Inflácia zostáva globálnym problémom a pretrvávajúce cenové tlaky by mohli obmedziť priestor Fedu na manévrovanie. Pre USDJPY to znamená, že ďalší vývoj bude závisieť nielen od toho, ako rýchlo Japonsko zvýši úrokové sadzby, ale aj od toho, či americká centrálna banka bude musieť udržať reštriktívny postoj dlhšie, než trh v súčasnosti očakáva.
Zdroj: XTB Research
Kľúčové faktory, ktoré v súčasnosti ovplyvňujú USDJPY
Inflácia v Japonsku sa vracia nad cieľ BoJ
Najnovšie údaje o inflácii z Japonska posilňujú argumenty pre pokračovanie v normalizácii menovej politiky. Celkový index CPI v septembri medziročne vzrástol na 2,1 % v porovnaní s 1,9 % v predchádzajúcom mesiaci. Rovnaká hodnota bola zaznamenaná pri jadrovej inflácii, ktorá nezahŕňa čerstvé potraviny.
Najdôležitejší signál však prináša ukazovateľ bez zahrnutia potravín a energií. Tento ukazovateľ vzrástol z 1,9 % na 2,4 %, čím prekonal prognózu na úrovni 2,3 %. Je to dôležité, pretože poskytuje jasnejší obraz o tom, či cenové tlaky pretrvávajú aj mimo najviac kolísavých zložiek spotrebného koša.
Ďalším dôležitým vývojom je zrýchlenie cien tovarov a služieb. Inflácia tovarov vzrástla na 2,8 %, zatiaľ čo inflácia služieb dosiahla medziročne 1,5 %. To nemusí nutne znamenať, že cenové tlaky sú rovnako silné v celom hospodárstve, ale naznačuje to, že problém sa neobmedzuje len na jedinú zložku spotrebného koša.
Pre Bank of Japan to predstavuje zásadný posun. Jednou z najväčších výziev, ktorým japonská ekonomika roky čelila, bola trvalo nízka inflácia. Centrálna banka teraz musí venovať väčšiu pozornosť riziku zakorenenia cenových tlakov, najmä keď slabý jen zvyšuje dovozné náklady a vyššie ceny energií by mohli priniesť ďalší inflačný tlak.
Trhy čoraz viac započítavajú ďalšie zvýšenie sadzieb
Očakávania spojené s ďalšími krokmi BoJ zostávajú jedným z najdôležitejších faktorov pre jen. Po septembrovom zvýšení sadzieb na 1,25 % trhy čoraz častejšie označujú december za najpravdepodobnejší termín ďalšieho kroku. Ďalšie zvýšenie na 1,50 % sa pre investorov stalo reálnym scenárom, hoci konečné rozhodnutie bude závisieť od prichádzajúcich údajov a komunikácie centrálnej banky.
Najbližšie zasadnutie BoJ, naplánované na 29. – 30. októbra, by mohlo byť mimoriadne dôležité vzhľadom na aktualizované ekonomické prognózy a signály týkajúce sa budúceho vývoja úrokových sadzieb. Ponechanie sadzieb bezo zmeny by pre jen nemuselo byť nutne negatívne, ak centrálna banka zároveň naznačí, že decembrové zvýšenie zostáva realistickou možnosťou.
Na druhej strane samotná inflácia nezaručuje rýchle sprísňovanie menovej politiky. BoJ musí zohľadniť aj stav ekonomiky, podmienky na trhu práce a odolnosť domáceho dopytu. Ak tvorcovia politiky dospejú k záveru, že rast cien spôsobujú predovšetkým vyššie náklady na energie a dovozné ceny, môžu zostať opatrnejší.
Pre menový trh teda nie je kľúčovou otázkou iba to, či BoJ zvýši sadzby, ale aj to, aký vývoj budúcich rozhodnutí naznačí. Čím silnejšie bude presvedčenie, že prídu ďalšie zvýšenia, tým väčší bude potenciál pre trvalú podporu jenu.
Úroveň 160 zostáva kľúčovým referenčným bodom
USDJPY zostáva pod úrovňou 160 a trh musí naďalej počítať s rizikom intervencie japonských orgánov. V posledných týždňoch sa pár obchodoval v pásme približne 157 – 159, čo naznačuje, že investori zostávajú opatrní pri posúvaní jenu do ďalšieho dlhšieho obdobia oslabenia.
Úroveň 160 je významná z psychologického aj fundamentálneho hľadiska. Ďalšie oslabenie jenu zvyšuje náklady na dovoz, čo môže zvýšiť inflačný tlak v Japonsku. Prudké pohyby meny by zároveň mohli zvýšiť pravdepodobnosť reakcie zo strany úradov.
To však neznamená, že úroveň 160 predstavuje neprekonateľnú bariéru. Intervencia môže vyvolať rýchle posilnenie jenu, no bez zmeny základných trhových podmienok môžu byť jej účinky len krátkodobé.
Súčasná situácia je mimoriadne zaujímavá, pretože jen môže získavať podporu z dvoch strán: z rastúcich očakávaní ďalšieho zvyšovania sadzieb BoJ a z rizika intervencie. Trvalejší pokles USDJPY by si však vyžadoval potvrdenie, že očakávaný vývoj úrokových sadzieb v Japonsku a v Spojených štátoch sa začína skutočne zbližovať.
Inflácia nie je len problémom Japonska. Pod tlakom zostáva aj Fed
Pri analýze USDJPY sa dá ľahko zamerať výlučne na japonskú infláciu a očakávania spojené s BoJ. Dolár však zostáva druhou stranou rovnice a vývoj v Spojených štátoch by mohol byť pre ďalší pohyb tohto páru rovnako dôležitý.
Inflačný tlak sa neobmedzuje len na Japonsko. Vyššie ceny energií a riziko pretrvávajúcich zvýšených nákladov znamenajú, že centrálne banky na celom svete musia zostať opatrné. Pre Fed to prináša riziko, že pretrvávajúca inflácia obmedzí jeho možnosti uvoľňovať menovú politiku.
Bolo by však predčasné predpokladať, že vyššia inflácia automaticky povedie k ďalšiemu zvyšovaniu sadzieb v USA. Federálny rezervný systém musí vyvážiť riziko rastúcich cien s podmienkami na trhu práce a vyhliadkami hospodárskeho rastu. Trhy sa preto zamerajú nielen na samotné údaje o inflácii, ale aj na to, či sú cenové tlaky dostatočne vytrvalé na to, aby ospravedlnili reštriktívnejší postoj menovej politiky.
Nedávne pohyby na americkom trhu dlhopisov ukazujú, aký zložitý sa tento vzťah stal. Výnos 10-ročných štátnych dlhopisov USA klesol 22. októbra približne o 13,5 bázického bodu a priblížil sa k úrovni 5 %. Pokles súvisel okrem iných faktorov s rastúcimi obavami z hospodárskeho výhľadu a dopytom po bezpečných aktívach. Trhy zároveň v krátkodobom horizonte obmedzili očakávania ďalšieho zvyšovania sadzieb Fedom.
Pre USDJPY ide o dôležitý signál. Ak výnosy amerických štátnych dlhopisov budú naďalej klesať a BoJ pripraví trhy na ďalšie zvyšovanie sadzieb, jen by mohol získať priestor na posilnenie. Ak však americká inflácia opäť prekvapí rastom a Fed naznačí, že menová politika zostane reštriktívna dlhšie, dolár by mohol opäť získať prevahu.
Rozdiel v politike medzi BoJ a Fedom zostáva zásadný
Vzťah medzi menovou politikou v Japonsku a v Spojených štátoch zostáva najdôležitejším fundamentálnym faktorom pre USDJPY.
Na japonskej strane je jadrová inflácia nad cieľom, rastú očakávania ďalšieho zvýšenia sadzieb a ďalšia normalizácia menovej politiky zostáva reálna. Situácia v USA je zložitejšia. Inflácia by mohla obmedziť priestor na znižovanie sadzieb, zatiaľ čo zhoršenie hospodárskeho výhľadu by mohlo trhy súčasne viesť k zníženiu očakávaní budúcich úrokových sadzieb.
Priaznivý scenár pre jen by nastal, ak by BoJ pokračovala vo zvyšovaní sadzieb, zatiaľ čo Fed by sadzby ponechal bezo zmeny alebo postupne začal politiku uvoľňovať. V takom prípade by sa úrokový diferenciál medzi oboma krajinami postupne zužoval, čo by znížilo atraktivitu stratégií založených na požičiavaní si v mene s nižším výnosom, akou je jen, a investovaní do výnosnejších aktív inde.
Oveľa menej priaznivý scenár by nastal, ak by americká inflácia zostala vytrvalá, Fed by si udržal reštriktívny postoj a BoJ by sa obmedzila na občasné zvýšenia sadzieb za týchto okolností by zlepšenie vyhliadok jenu nemuselo stačiť na vytvorenie trvalého klesajúceho trendu na USDJPY.
Treba tiež pamätať na to, že trhy započítavajú budúcnosť, nielen aktuálne rozhodnutia centrálnych bánk. Ak je decembrové zvýšenie sadzieb BoJ už do veľkej miery započítané, samotné zvýšenie o 25 bázických bodov nemusí vyvolať výraznú reakciu. Dôležitejšie by mohlo byť, či centrálna banka naznačí ďalšie zvyšovanie v roku 2027.
USDJPY čaká na ďalší impulz
Najnovšie údaje o inflácii v Japonsku posilňujú argumenty pre ďalšie sprísňovanie menovej politiky a vytvárajú základ pre pokračujúcu podporu jenu. Mimoriadne dôležitý je nárast jadrovej inflácie bez potravín a energií na 2,4 %, čo poukazuje na silnejšie cenové tlaky, než by mohol naznačovať samotný celkový údaj CPI.
Zároveň USDJPY zostáva pod úrovňou 160 a trh musí brať do úvahy tak možnosť intervencie, ako aj meniace sa očakávania týkajúce sa politiky BoJ. To však stále nie je dostatočný dôkaz na to, aby sa dalo konštatovať, že širší trend sa definitívne obrátil.
V najbližších dňoch sa pozornosť sústredí najmä na komunikáciu Bank of Japan na jej zasadnutí 29. – 30. októbra, na pohyby výnosov amerických štátnych dlhopisov a na ďalšie signály týkajúce sa inflácie a stavu ekonomiky USA.
Ak BoJ jasnejšie otvorí dvere decembrovému zvýšeniu sadzieb, zatiaľ čo výnosy v USA zostanú pod tlakom, USDJPY by mohol prehĺbiť svoj pokles. Ak naopak údaje z USA posilnia očakávania, že Fed udrží úrokové sadzby na zvýšenej úrovni, dolár by mohol opäť posilniť.
Kľúčovou otázkou už preto nie je iba to, či je japonská inflácia dostatočne vysoká na odôvodnenie ďalšieho zvýšenia sadzieb. Trhy s touto možnosťou čoraz viac počítajú. Teraz záleží na tom, či meniaci sa postoj BoJ bude dostatočne silný na to, aby oslabil prevahu dolára, a či sa politika Fedu stane ďalším faktorom udržiavajúcim tlak na jen.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Investovanie do mien
- Forexový broker: Ako začať cestu na menových trhoch
- Forex a trh s úrokovými sadzbami
Články:

🎧 Spotify prekonalo očakávania: Tržby vzrástli o 14 % a počet používateľov sa blíži k 790 miliónom


📊 Makroekonomický kalendár: Predbežné údaje PMI a firemné výsledky


Ranný prehľad: Obavy o ziskovosť AI spúšťajú výpredaj na trhoch



Denné zhrnutie: Ocenenie pod tlakom, kapitál odteká z technologického sektora
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.