


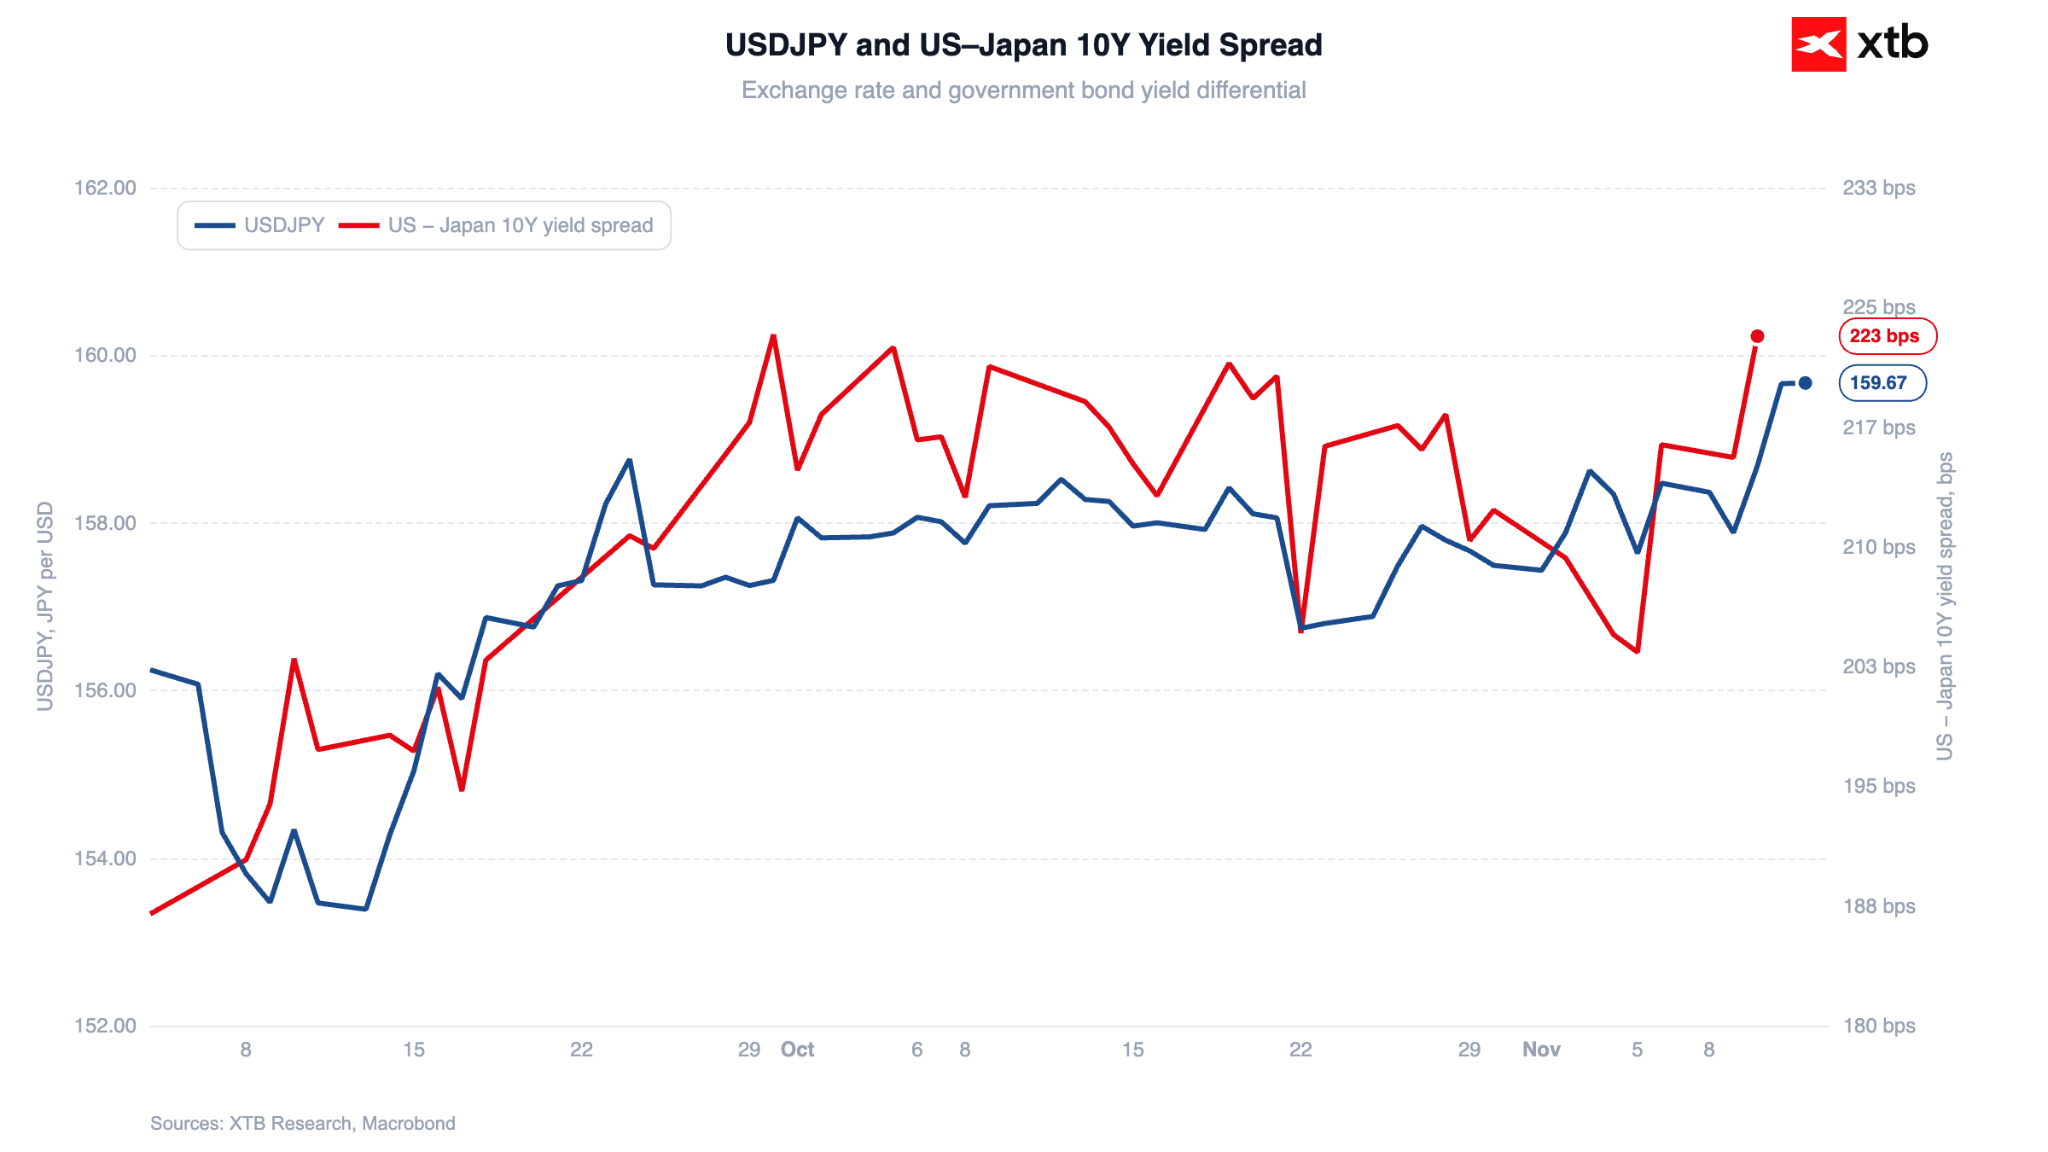
Jen v posledných dňoch výrazne oslabuje. Počas noci sa pár USDJPY dostal na dvojmesačné maximum 159,94 a aktuálne sa drží v blízkosti týchto hodnôt. Tento pohyb je spôsobený najmä rastúcimi očakávaniami zvyšovania úrokových sadzieb zo strany Federálneho rezervného systému po tom, čo októbrová inflácia v USA prekonala očakávania.
Graf 1: USDJPY a rozdiel výnosov medzi USA a Japonskom (08.2026 - 11.2026)
 Zdroj: XTB Research, 12.11.2026
Predstavitelia Fedu podporujú dolár
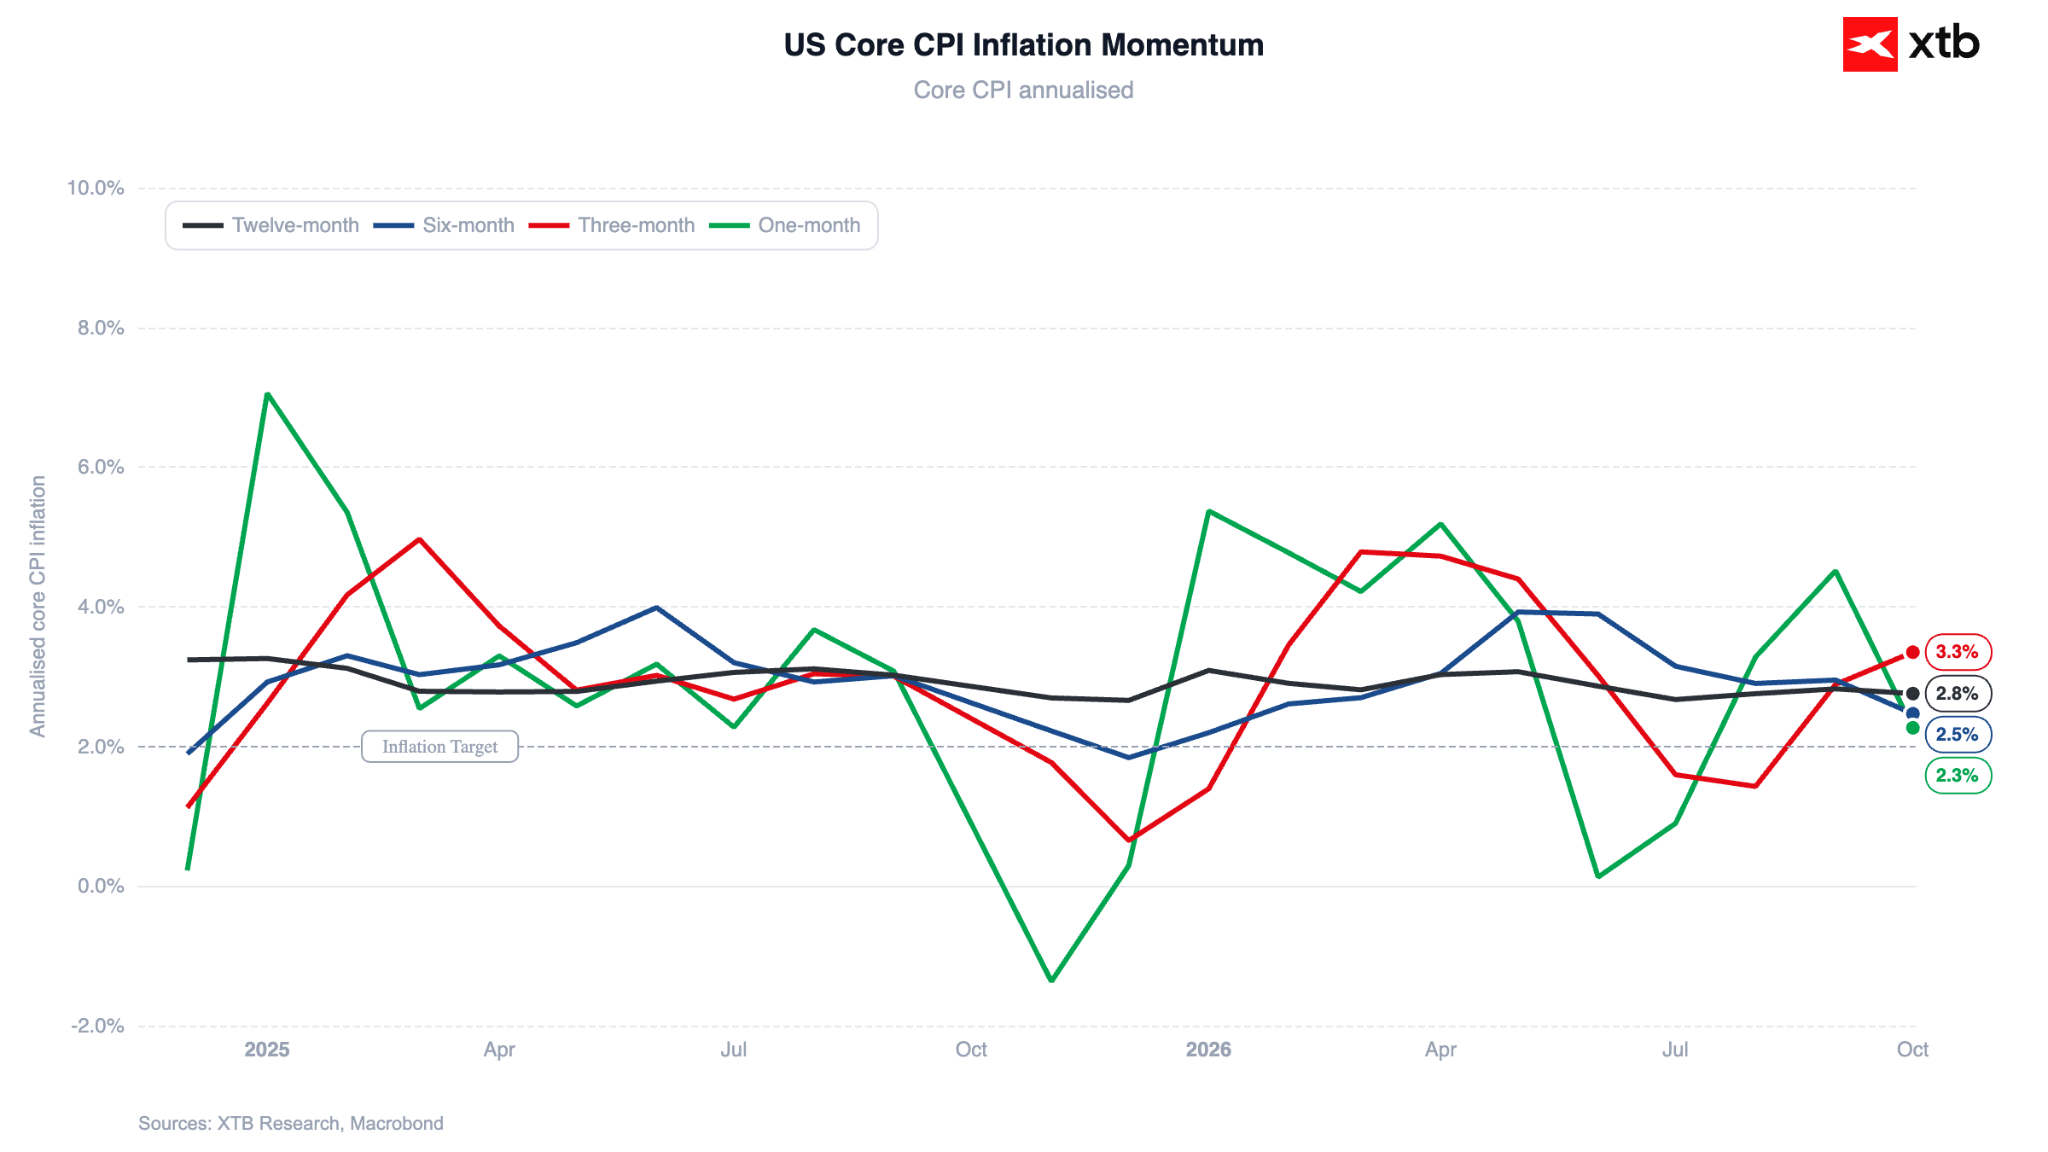
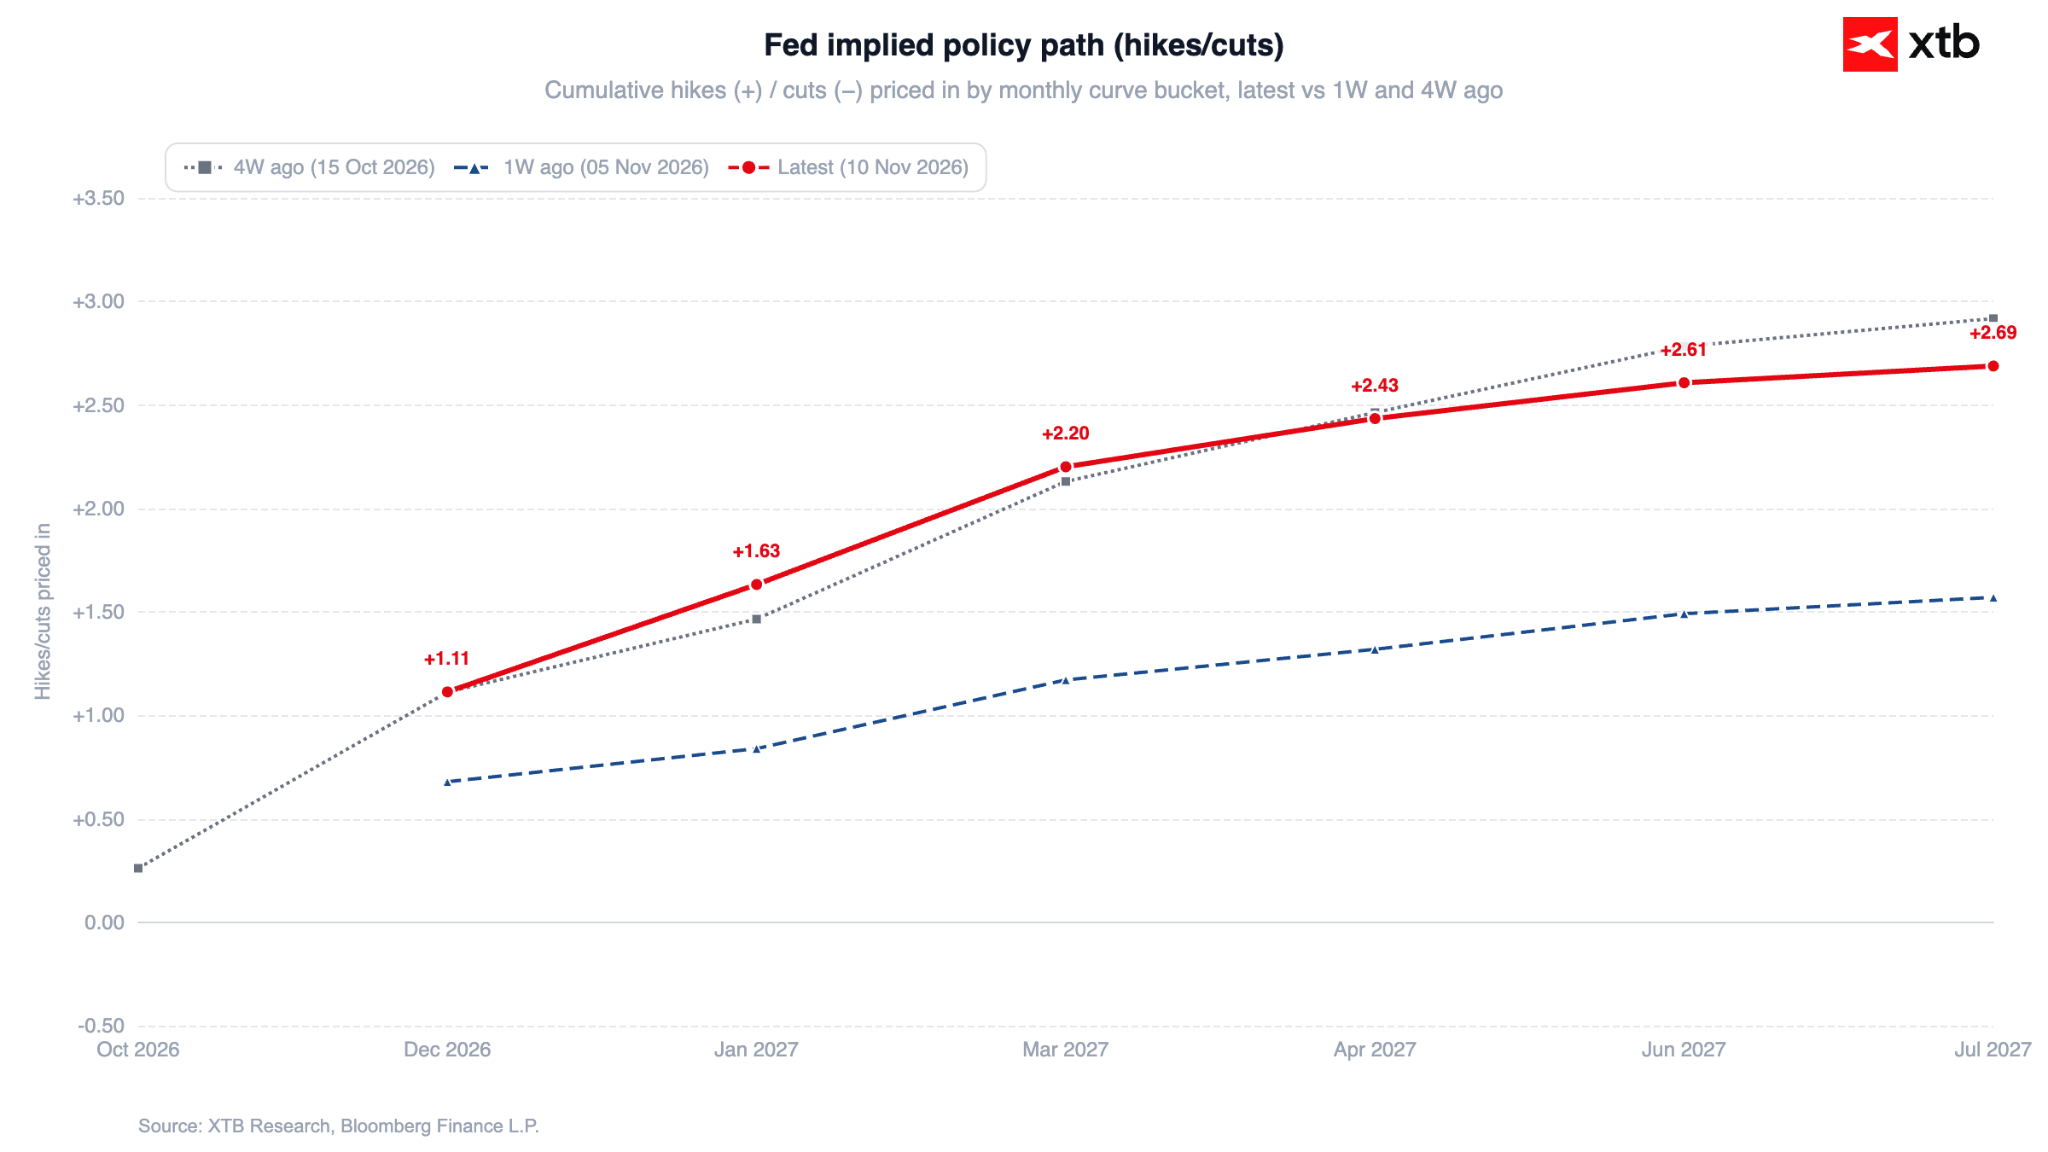
Ako sme už uviedli, trhové očakávania zvyšovania sadzieb Federálneho rezervného systému rastú. Investori už plne zarátali zvýšenie sadzieb v decembri, niektorí dokonca špekulujú o kroku o 50 bázických bodov, hoci tento scenár považujeme za veľmi nepravdepodobný. Pripomeňme, že októbrová inflácia prekonala prognózy, keď celková miera CPI vzrástla medzimesačne o 0,4 % oproti očakávaným 0,3 %, zatiaľ čo jadrová inflácia vzrástla o 0,3 % v porovnaní s konsenzom na úrovni 0,2 %.
Graf 2: Dynamika jadrovej inflácie CPI v USA (2024 - 2026)
 Zdroj: XTB Research, 12.11.2026
Christopher Waller vyjadril podporu zvýšeniu sadzieb o 25 bázických bodov v decembri, pričom poznamenal, že ak jadrová inflácia zostane na úrovni 0,3 % alebo vyššej, malo by sa zvážiť zvýšenie o 50 bázických bodov. Prezident Chicagského Fedu Austan Goolsbee označil októbrové dáta za hraničiace so znepokojujúcimi.
Graf 3: Trhom implikovaný vývoj politiky Fedu (2026 - 2027)
 Zdroj: XTB Research, 12.11.2026
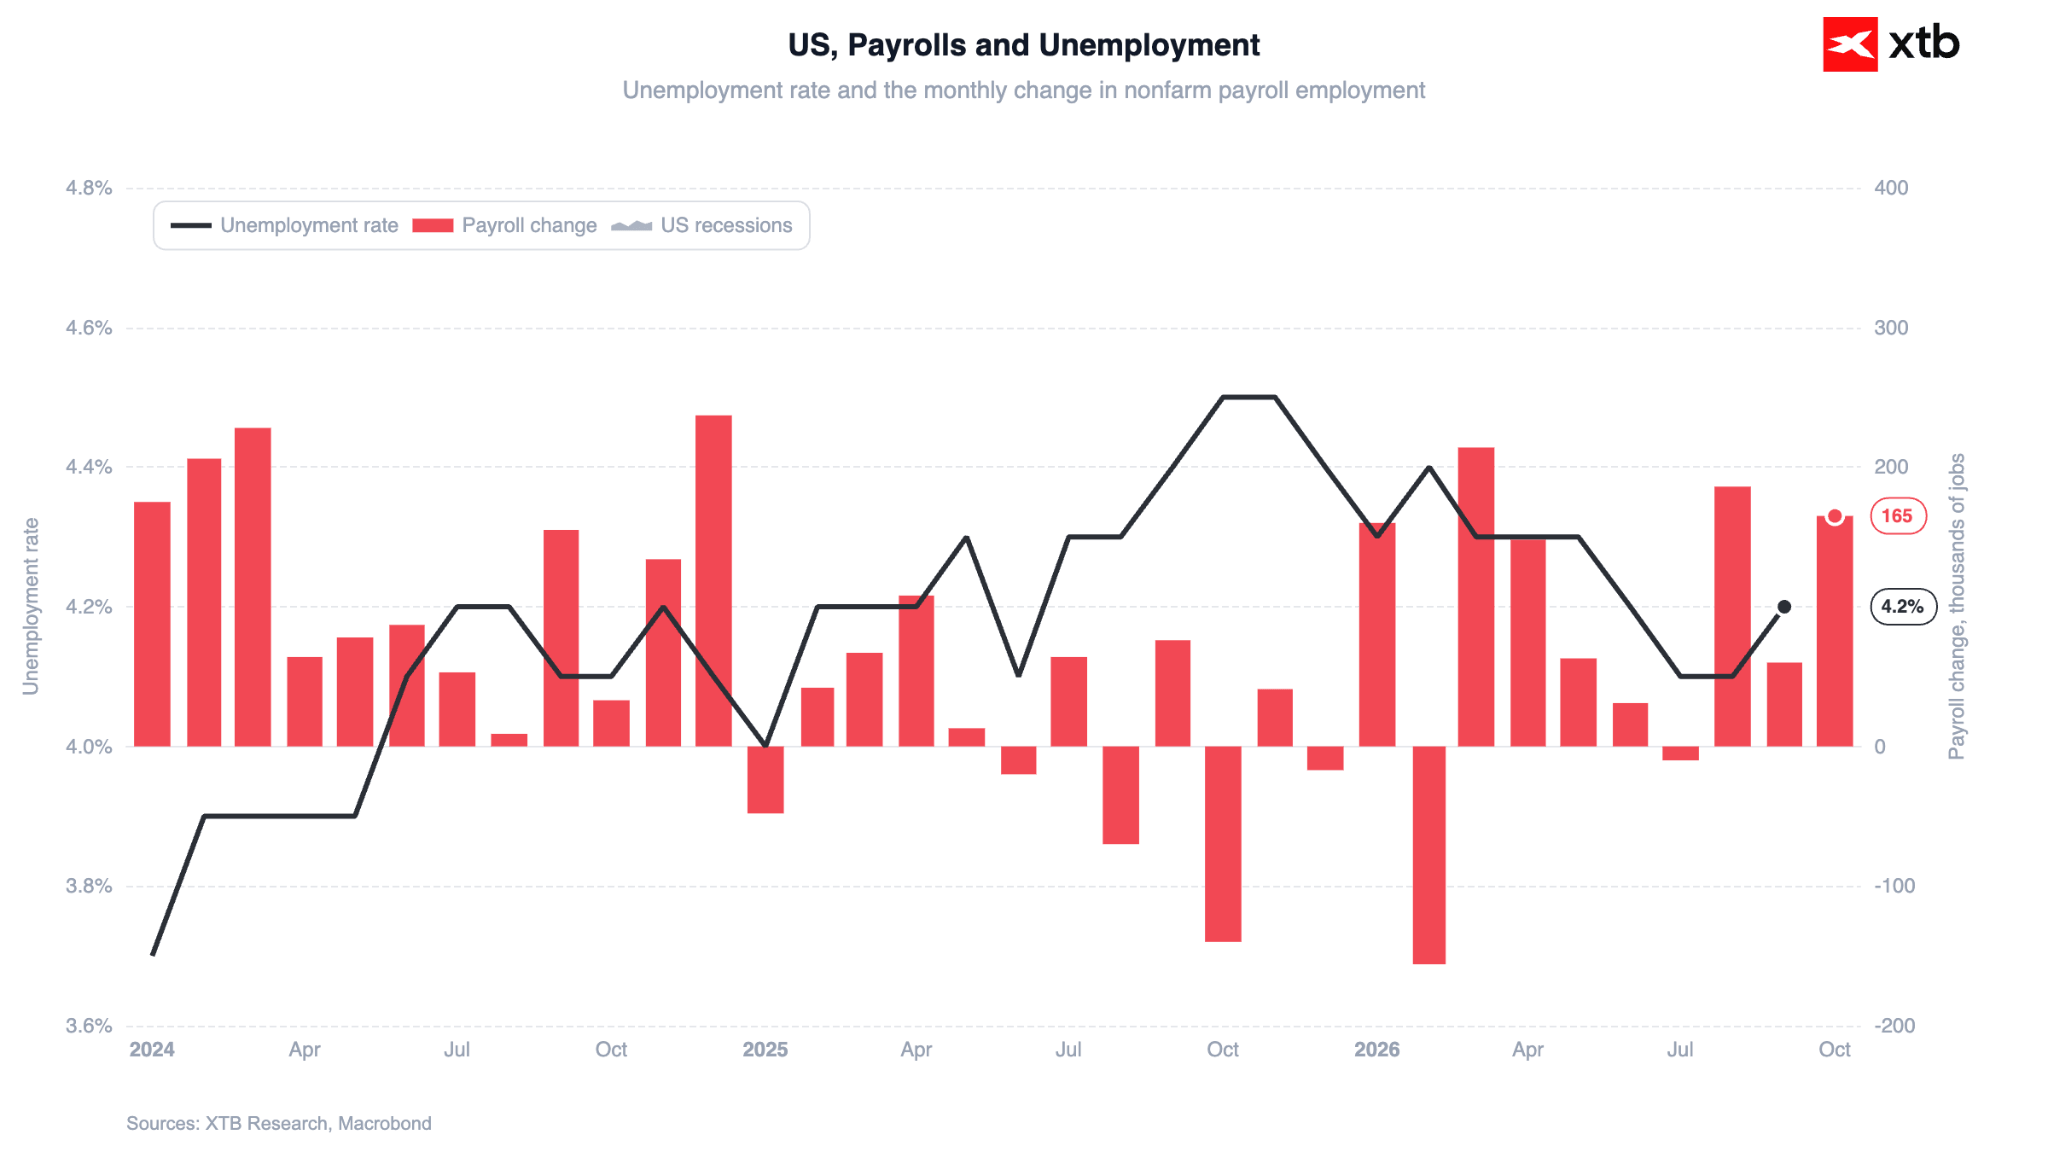
Pozornosť sa teraz presúva na dnešné zverejnenie týždenných žiadostí o podporu v nezamestnanosti v USA o 14:30. Ich vplyv na trh však bude pravdepodobne obmedzený vzhľadom na nedávno zverejnené dáta NFP.
Graf 4: Nonfarm Payrolls a miera nezamestnanosti v USA (2024 - 2026)
 Zdroj: XTB Research, 12.11.2026
Rozdiel v úrokových sadzbách zostáva veľký
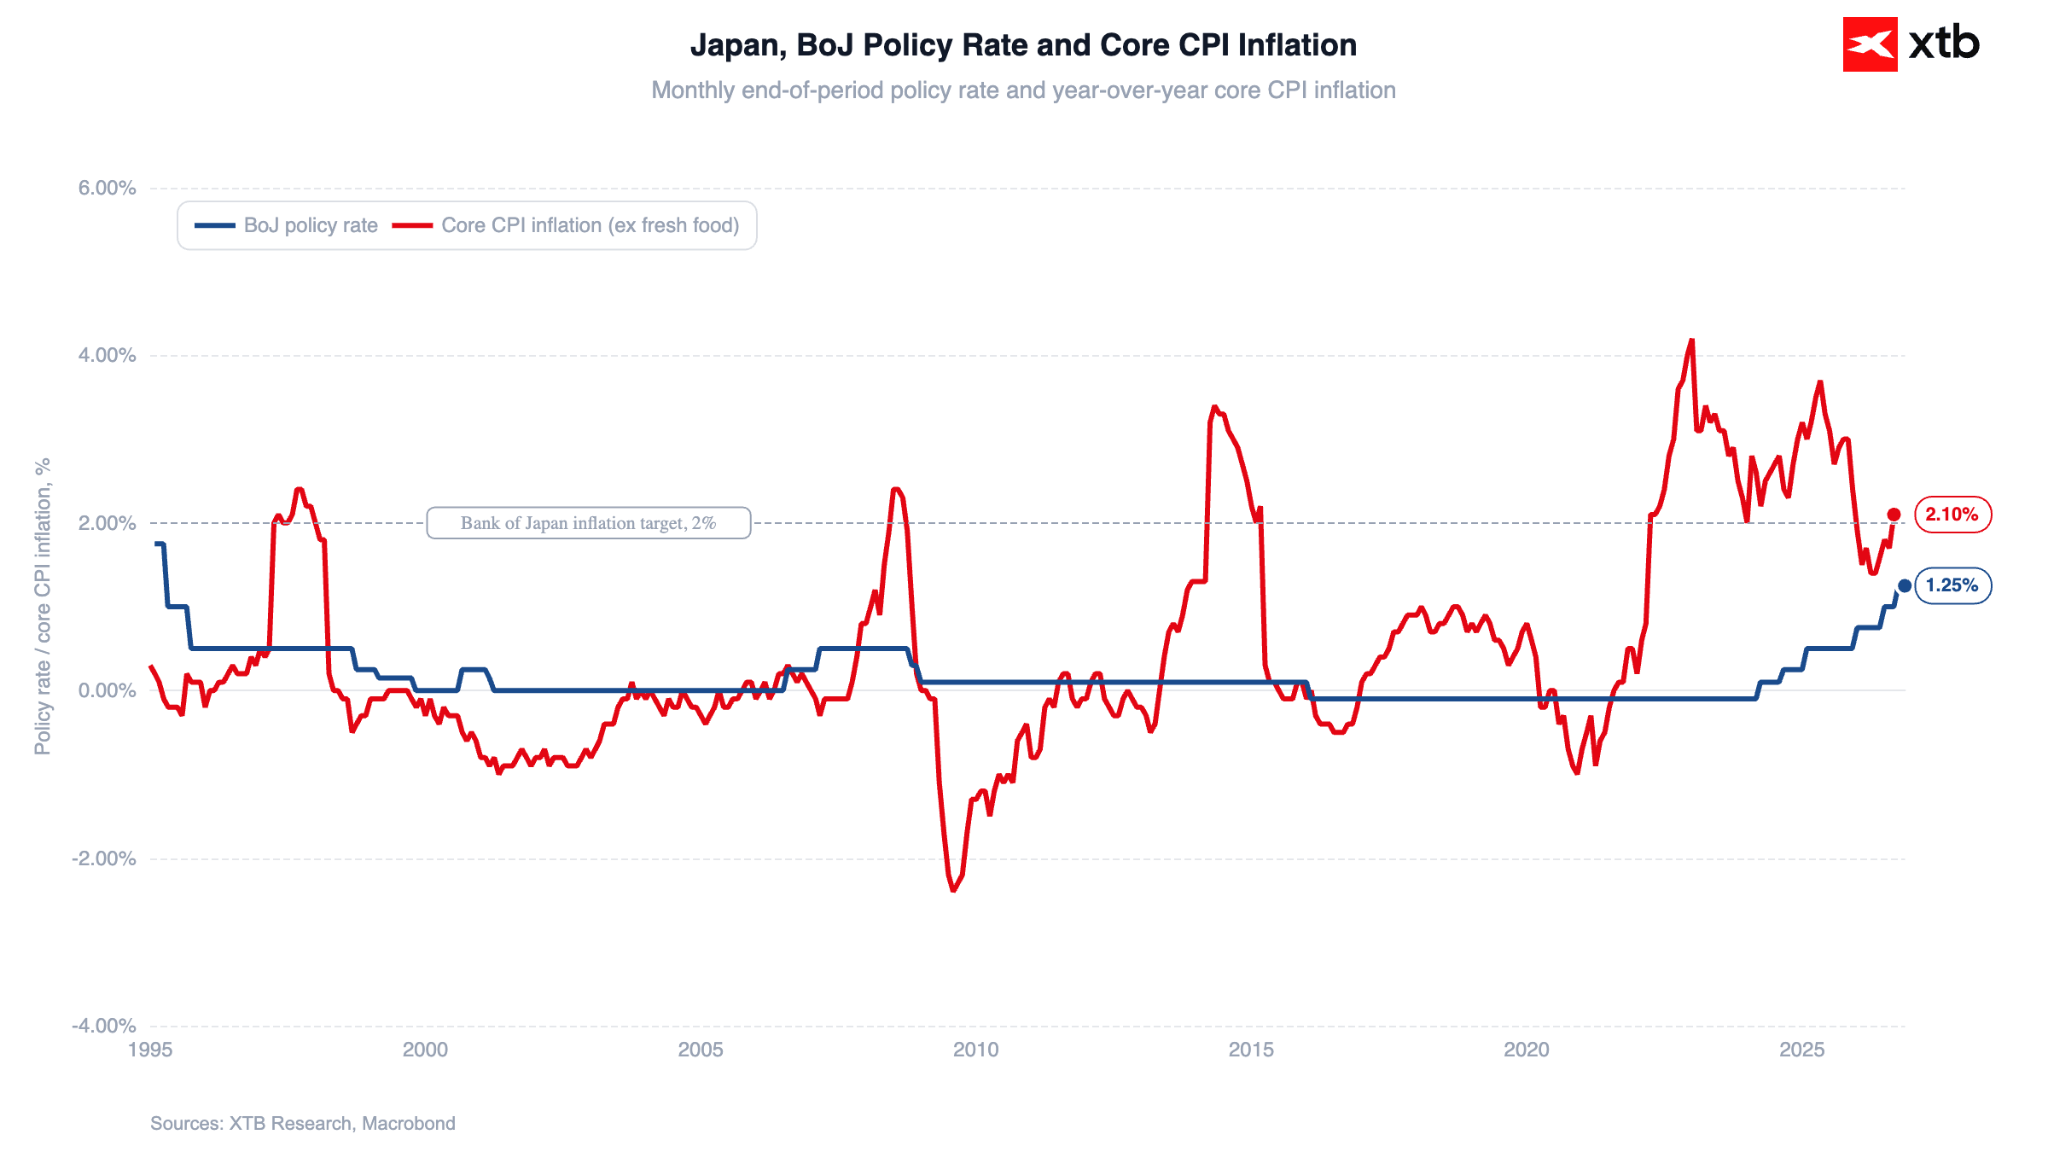
Bank of Japan nedávno vyhlásila koniec svojho ultra uvoľneného menovopolitického rámca, pričom uviedla, že zvíťazila nad podcieľovou jadrovou infláciou. Zvyšovanie úrokových sadzieb v súčasnosti prebieha štvrťročným tempom, najrýchlejším od roku 1990. Rétorika predstaviteľov BoJ zostáva vo všeobecnosti jastrabia, no nebola dostatočne agresívna na to, aby zdvihla očakávania sadzieb natoľko, aby zodpovedali trajektórii predpokladanej pre Federálny rezervný systém. Okrem toho sa naďalej objavujú holubičie vyjadrenia, ako je rozobraté nižšie.
Trhy v súčasnosti zarátavajú približne 80 % pravdepodobnosť zvýšenia sadzieb zo strany BoJ v decembri, pričom podobná pravdepodobnosť sa pripisuje aj ďalšiemu zvýšeniu v marci. V základnom scenári to znamená pauzu v januári, čím sa zachová štvrťročné tempo sprísňovania. Naproti tomu dve zvýšenia sadzieb Federálneho rezervného systému sú plne zarátané do marca, spolu so skromnou približne 20 % šancou na zvýšenie sadzieb na každom nadchádzajúcom zasadnutí (december, január a marec).
Holubičie signály z BoJ
Člen rady BoJ Toichiro Asada, všeobecne považovaný za jedného z najholubičejších predstaviteľov centrálnej banky, dnes uviedol, že hoci nie je proti zvyšovaniu sadzieb, vyzýva na opatrnosť, pokiaľ ide o jeho tempo. Zdôraznil, že nedávny rast cien bol spôsobený najmä faktormi na strane ponuky, nie dopytu, a varoval, že ďalšie sprísňovanie by mohlo oslabiť spotrebu domácností bez toho, aby výraznejšie obmedzilo jadrovú infláciu.
Graf 5: Základná sadzba BoJ a jadrová inflácia CPI v Japonsku (1995 - 2026)
 Zdroj: XTB Research, 12.11.2026
Asada poznamenal, že jeho názor zdieľajú aj ďalší členovia rady. Zaujímavé je, že septembrové dáta ukázali najprudší pokles výdavkov domácností od pandémie. Predbežné dáta o HDP za 3. štvrťrok majú byť zverejnené v pondelok, pričom konsenzus očakáva výrazné spomalenie rastu na približne 0,1 % medzikvartálne.
Tokio opäť potvrdzuje pripravenosť na intervenciu
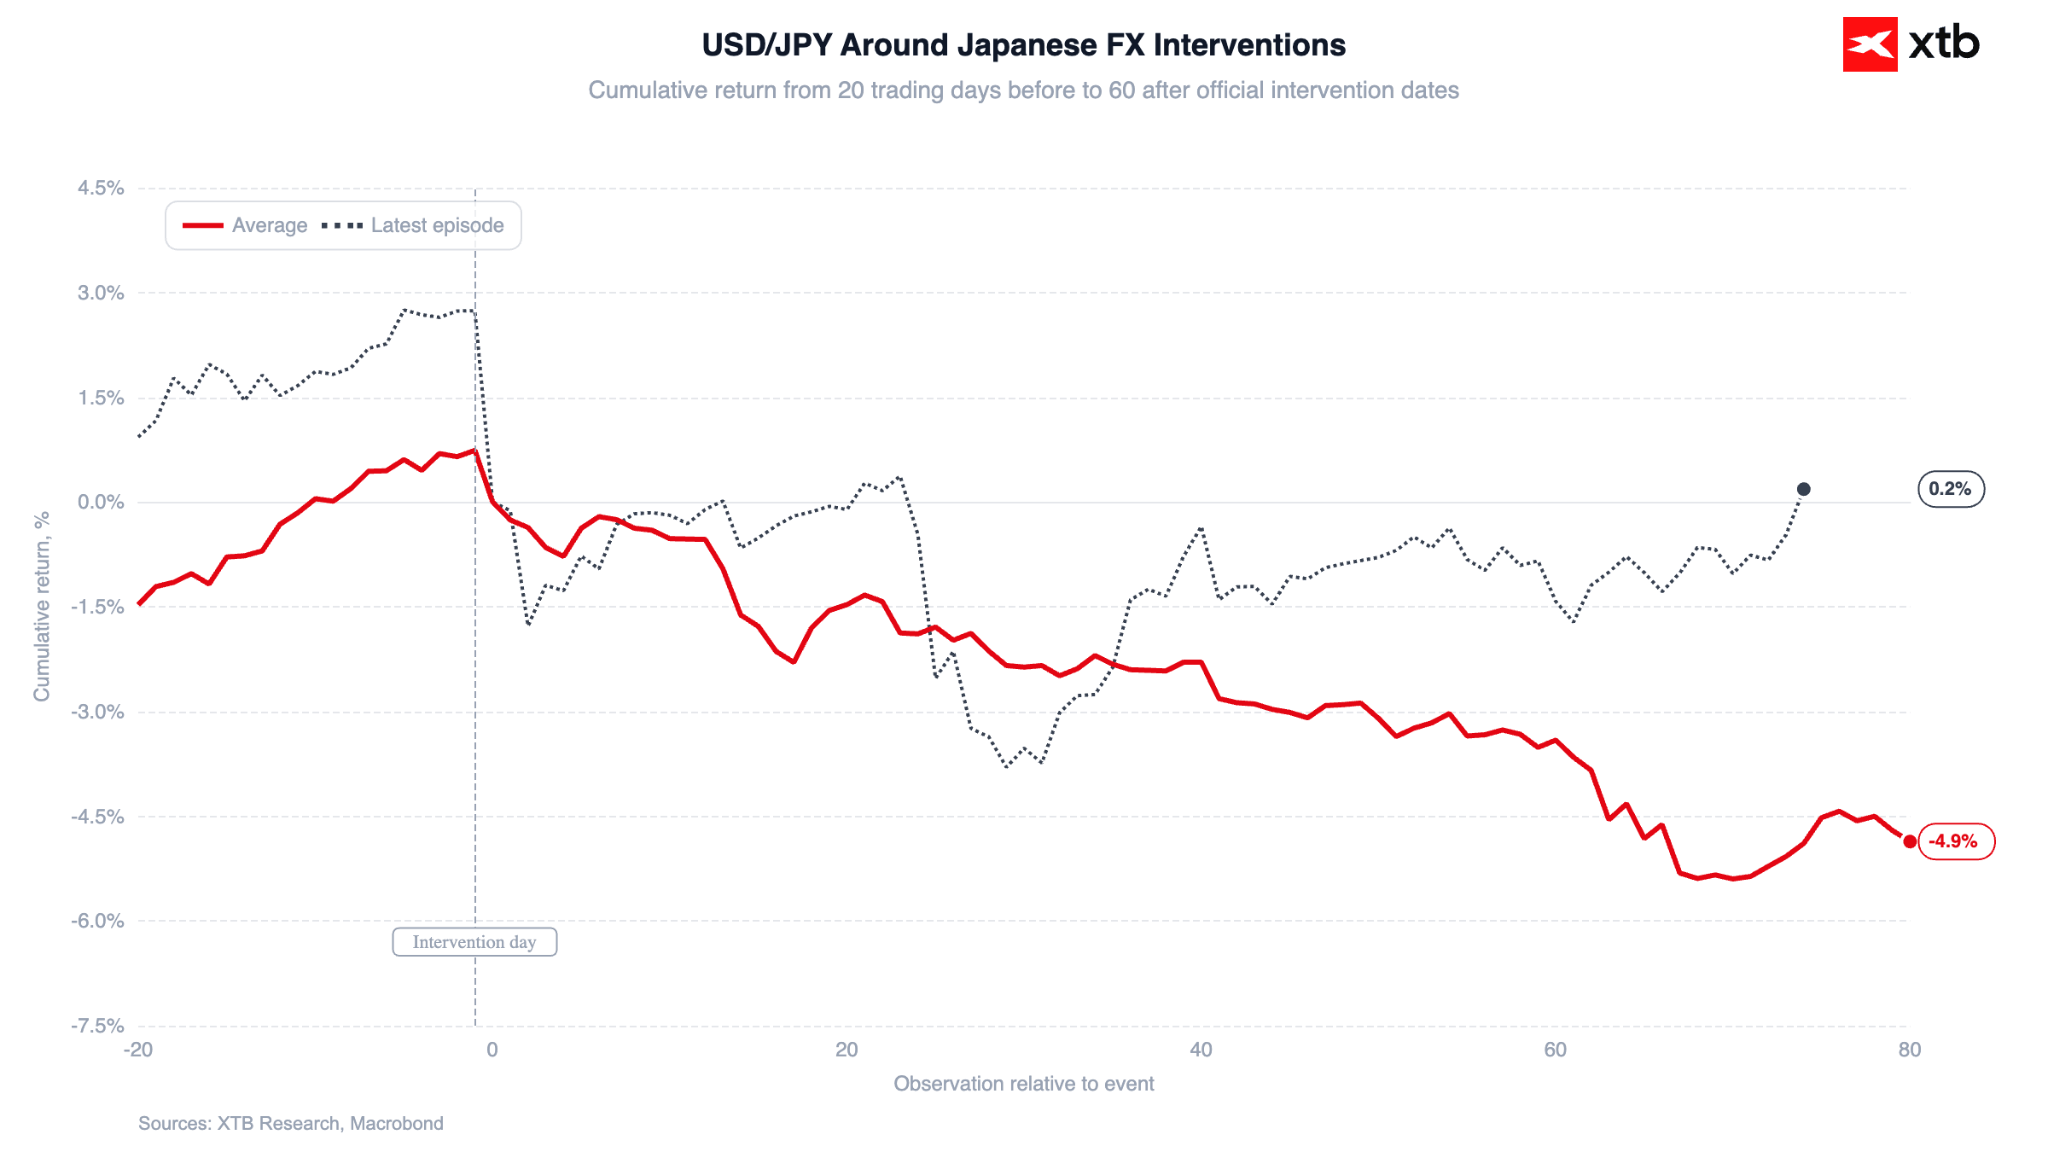
Atsushi Mimura, najvyšší predstaviteľ Japonska pre devízové otázky na ministerstve financií, označil nedávne pohyby meny za príliš rýchle a upozornil, že investori mohli zabudnúť na letné epizódy aktívnych intervencií. Odmietol však uviesť kľúčové technické úrovne.
Hlavný tajomník kabinetu Minoru Kihara zopakoval tieto obavy a uviedol, že podhodnotenie jenu predstavuje vážny problém, pričom potvrdil, že ministerstvo financií bude naďalej úzko komunikovať s americkým ministerstvom financií.
Pripomeňme si letné udalosti: Japonsko počas troch dní od 30. júla nasadilo približne 96,5 mld. USD na nákup jenu. Išlo o prvú spoločnú devízovú intervenciu s americkým ministerstvom financií od roku 1998, ktorá posunula USDJPY zo úrovní nad 163,00 na 155,23.
Graf 6: USDJPY v období japonských devízových intervencií (2022 - 2026)
 Zdroj: XTB Research, 12.11.2026
Výhľad
V nasledujúcich dňoch budú zverejnené predbežné dáta o HDP Japonska v pondelok, po ktorých budú nasledovať kľúčové rozhodnutia centrálnych bánk o sadzbách v decembri: Fed 9. decembra a BoJ 19. decembra. Dovtedy jen pravdepodobne zostane pod tlakom, najmä ak nadchádzajúce americké dáta naznačia pretrvávajúcu infláciu. Pokračujúce oslabovanie jenu zvýši pravdepodobnosť priamej devízovej intervencie japonských orgánov.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Investovanie do mien
- Forexový broker: Ako začať cestu na menových trhoch
- Forex a trh s úrokovými sadzbami
Články:


EURUSD pred zverejnením inflácie CPI oslabuje ⬇️


Švajčiarska neutralita v strete so zbrojármi. Referendum rozhodne o uvoľnení vývozu zbraní ⚔️



Ranné zhrnutie: Technologické akcie sa zotavujú a ropa prudko zlacňuje po signáloch deeskalácie okolo Iránu 📈


Denné zhrnutie: Od paniky k eufórii. Trh vymazáva straty
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.