

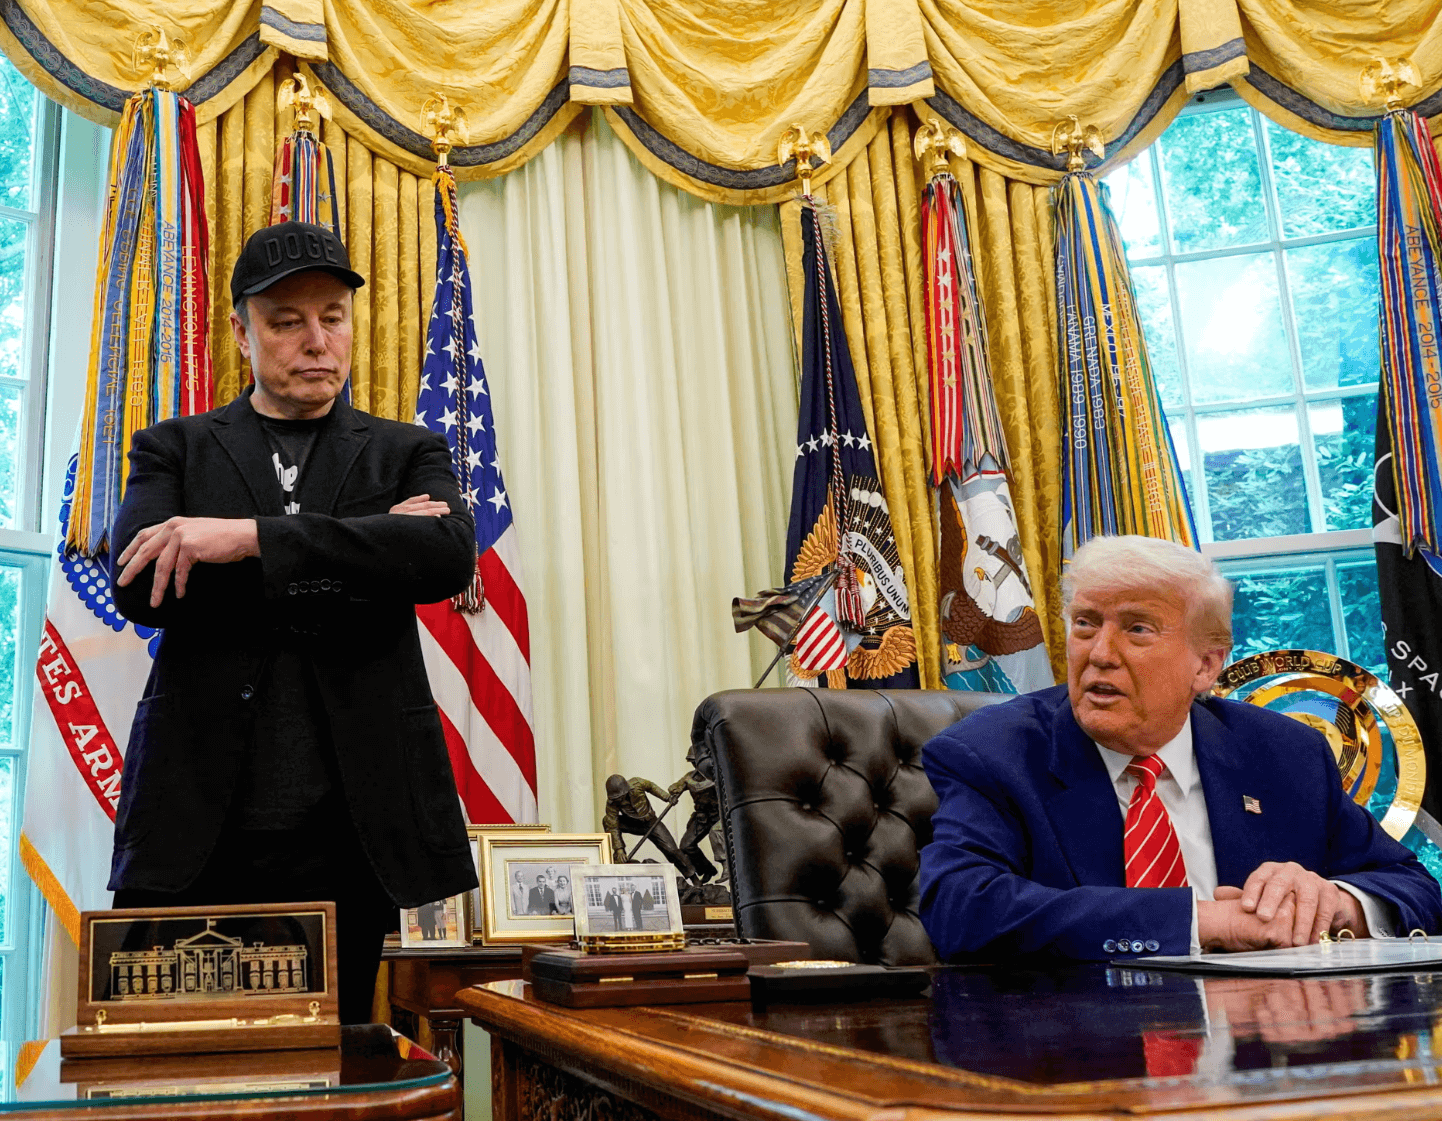

Elon Musk oznámil, že spoločnosť SpaceX si zabezpečila dlhové financovanie vo výške 40 miliárd USD na nákup čipov určených na výpočty v oblasti umelej inteligencie. Zároveň varoval, že stovky špecializovaných poskytovateľov infraštruktúry pre AI nemusia prežiť sprísňujúce sa podmienky financovania. Pre celé odvetvie ide o príznačný moment. Dokonca aj spoločnosti, ktoré ťažia z obrovského dopytu po výpočtovom výkone, teraz musia čeliť otázke, či dokážu financovať ďalšiu expanziu a dosiahnuť dostatočnú návratnosť svojich investícií.
Musk sa o svoje hodnotenie podelil na sieti X. Podľa jeho názoru dlhový trh z veľkej časti zatvoril dvere spoločnostiam, ktoré nemajú významné toky príjmov nezávislé od dátových centier pre AI. Predpovedá, že vlne bankrotov a konsolidácie by mohlo čeliť viac ako 200 poskytovateľov týchto služieb. Ide o rázne hodnotenie, ktoré by sa nemalo brať ako definitívna prognóza pre celý sektor. Napriek tomu ilustruje, ako dramaticky sa zmenil postoj investorov k financovaniu infraštruktúry umelej inteligencie.
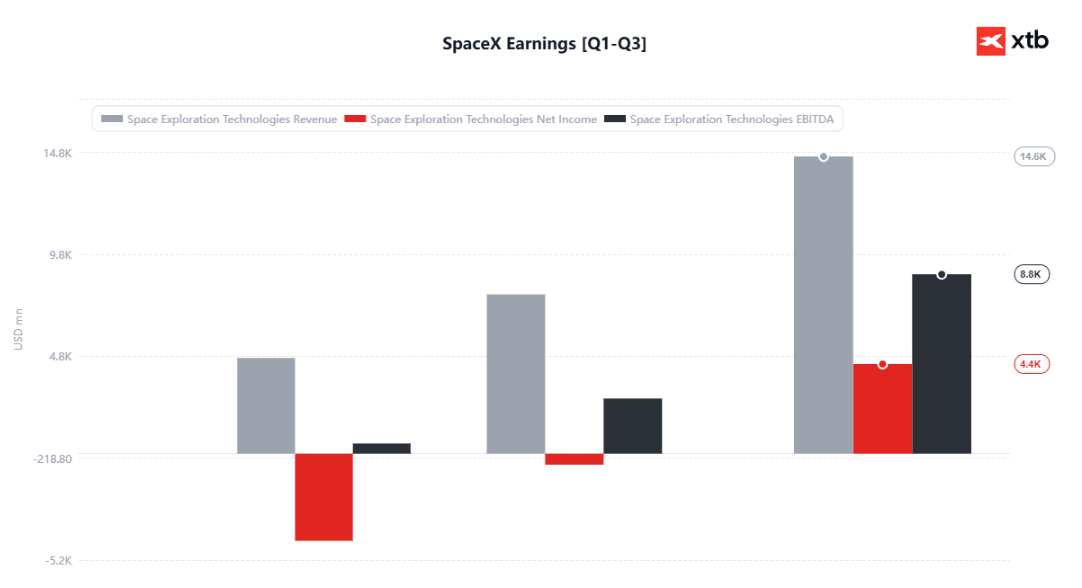
Zdroj: XTB Research
Na prvý pohľad je ťažké zosúladiť takýto pesimistický pohľad na odvetvie s rozhodnutím SpaceX vziať si obrovský dlh na nákup grafických procesorov (GPU). V skutočnosti sa oba tieto trendy týkajú rovnakého základného problému: preteky v budovaní infraštruktúry pre AI si vyžadujú čoraz väčšie množstvo kapitálu, no prístup k tomuto kapitálu nie je pre všetkých účastníkov trhu rovnaký.
SpaceX má výhody, ktoré mnohým menším konkurentom chýbajú. Musk poukazuje na silný úverový profil spoločnosti a príjmy generované sieťou Starlink a komerčnými štartmi rakiet. To dáva SpaceX širšiu obchodnú základňu, ktorú môže predložiť veriteľom, než majú firmy závislé takmer výlučne od prenájmu výpočtovej kapacity. Financovanie je určené predovšetkým na nákupy GPU s dodávkami naplánovanými na prvú polovicu roka 2027.
V odvetví, kde sa investície musia realizovať dlho predtým, než zákazníci vygenerujú dostatok príjmov na ich plné pokrytie, ide o významnú výhodu. Výstavba dátových centier si vyžaduje drahé procesory, energetickú infraštruktúru, chladiace systémy a adekvátnu konektivitu. Úrokové platby a potreba pravidelnej výmeny hardvéru záťaž ešte zvyšujú. Spoločnosť môže mať zabezpečené objednávky na roky dopredu, no aj tak sa môže dostať pod tlak, ak náklady na expanziu rastú rýchlejšie ako jej schopnosť generovať hotovosť.
Práve preto je rozdiel medzi dopytom po službách AI a ziskovosťou ich poskytovateľov čoraz dôležitejší. Zákazníci potrebujú stále väčšiu výpočtovú kapacitu, no to automaticky neznamená, že každá spoločnosť budujúca dátové centrá bude z tohto trendu profitovať. Ak konkurencia stlačí ceny prenájmu nadol, zatiaľ čo náklady na financovanie a prevádzku infraštruktúry zostanú vysoké, rastúce tržby nemusia stačiť na dosiahnutie atraktívnej návratnosti investícií.
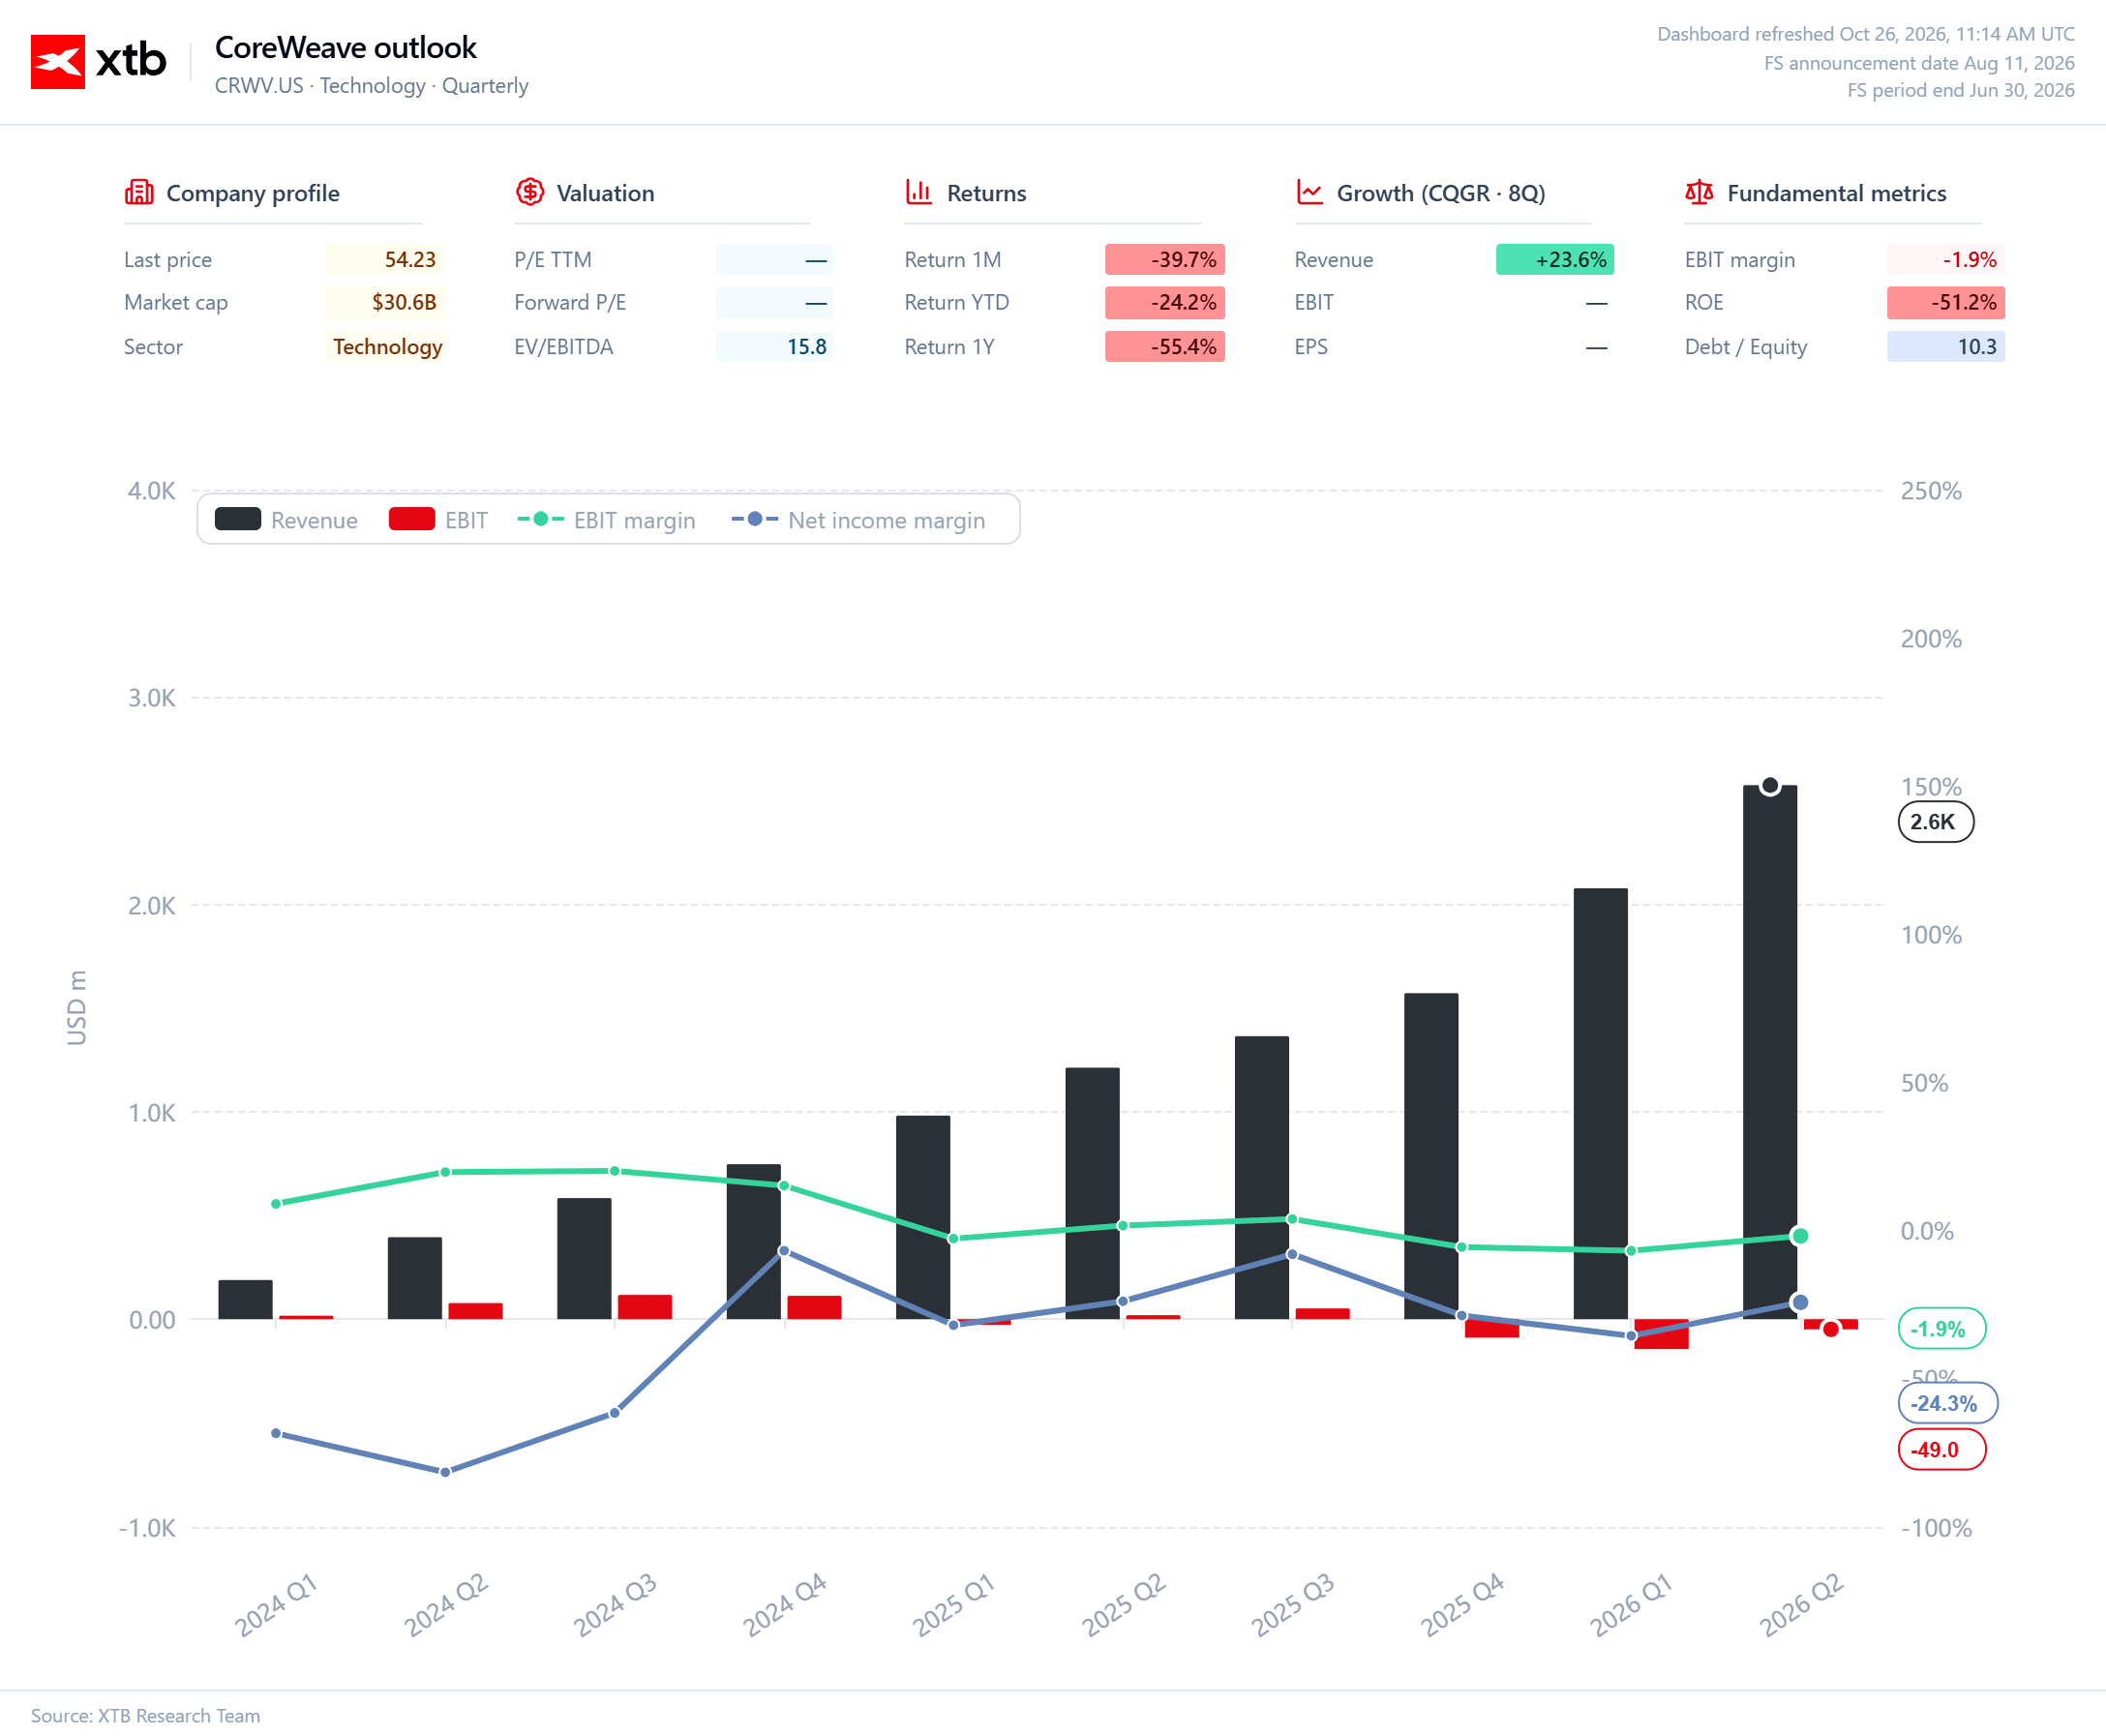
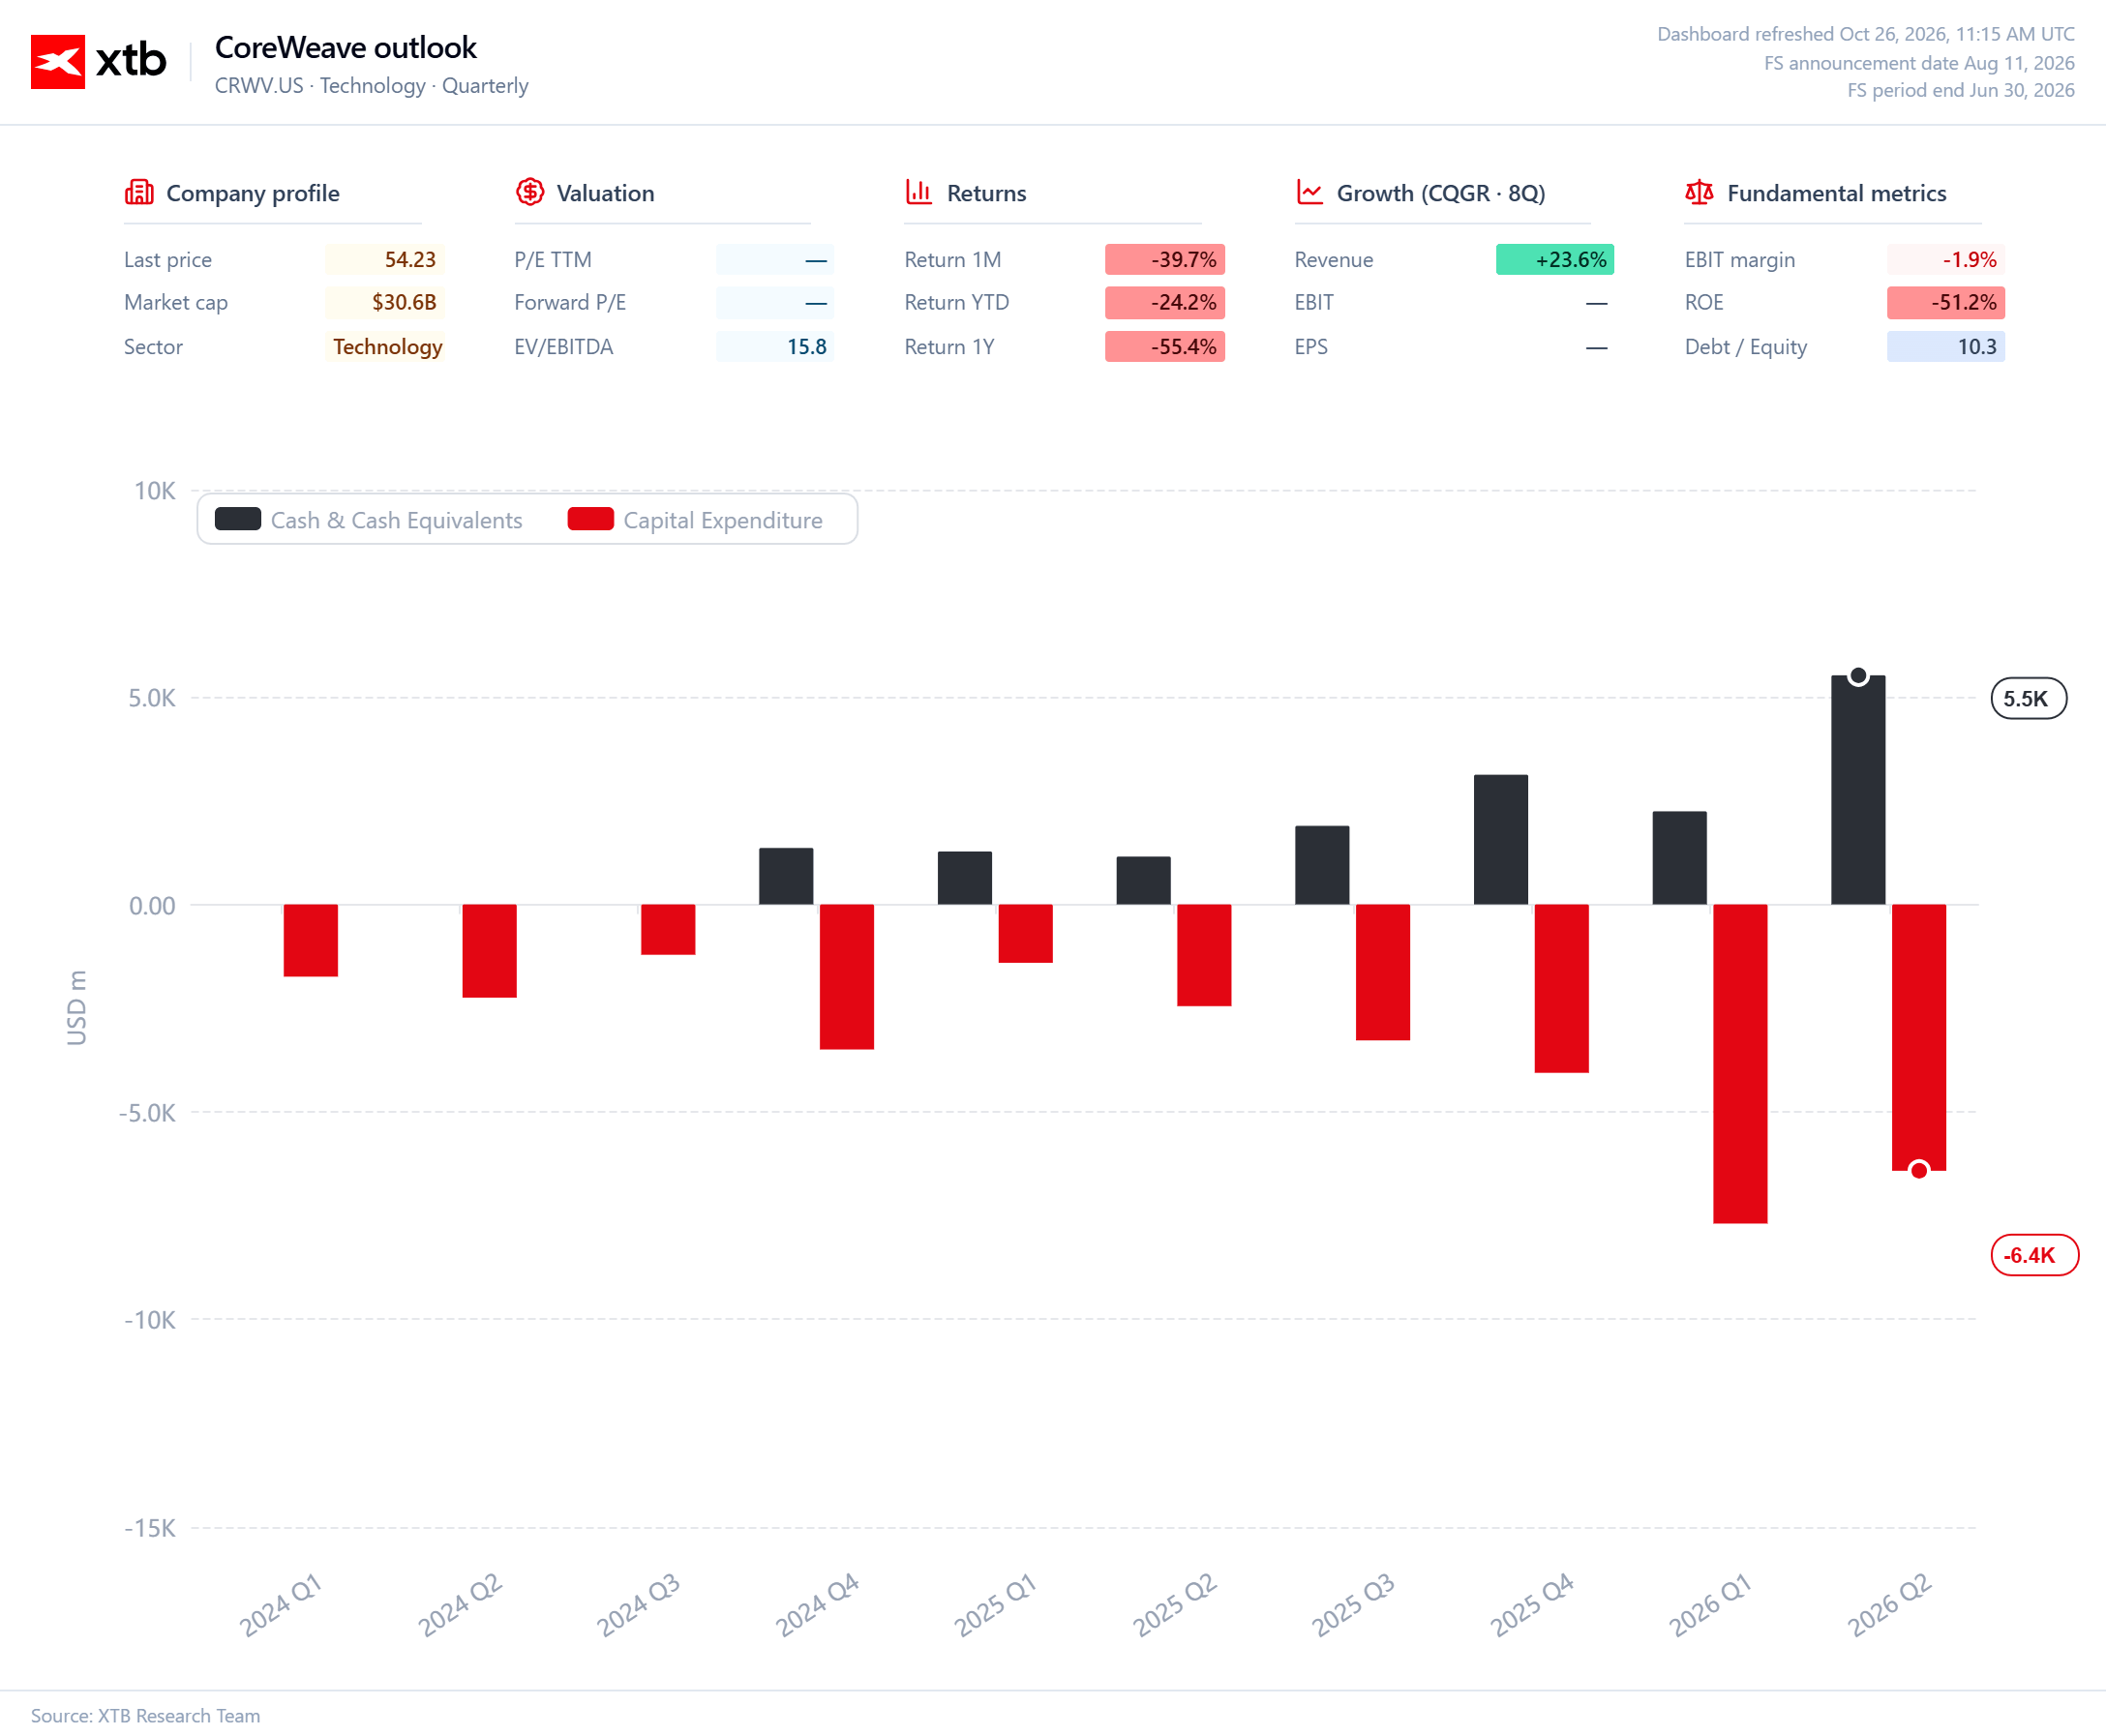
Názorným príkladom je CoreWeave, jeden z najznámejších poskytovateľov infraštruktúry pre AI. Spoločnosť ťaží z dopytu významných technologických zákazníkov, no jej obchodný model si vyžaduje obrovské kapitálové výdavky. Jej dlh dosahuje približne 50 miliárd USD, v dôsledku čoho sú náklady na financovanie a tempo návratnosti investícií čoraz dôležitejšie. CoreWeave tvrdí, že jej značný objem zmluvne dohodnutých budúcich príjmov poskytuje základ pre pokračujúcu expanziu. Problém teda nespočíva len v tom, či zákazníci existujú, ale koľko bude stáť uspokojenie ich potrieb a či bude výsledný peňažný tok postačovať na pokrytie záväzkov spoločnosti.
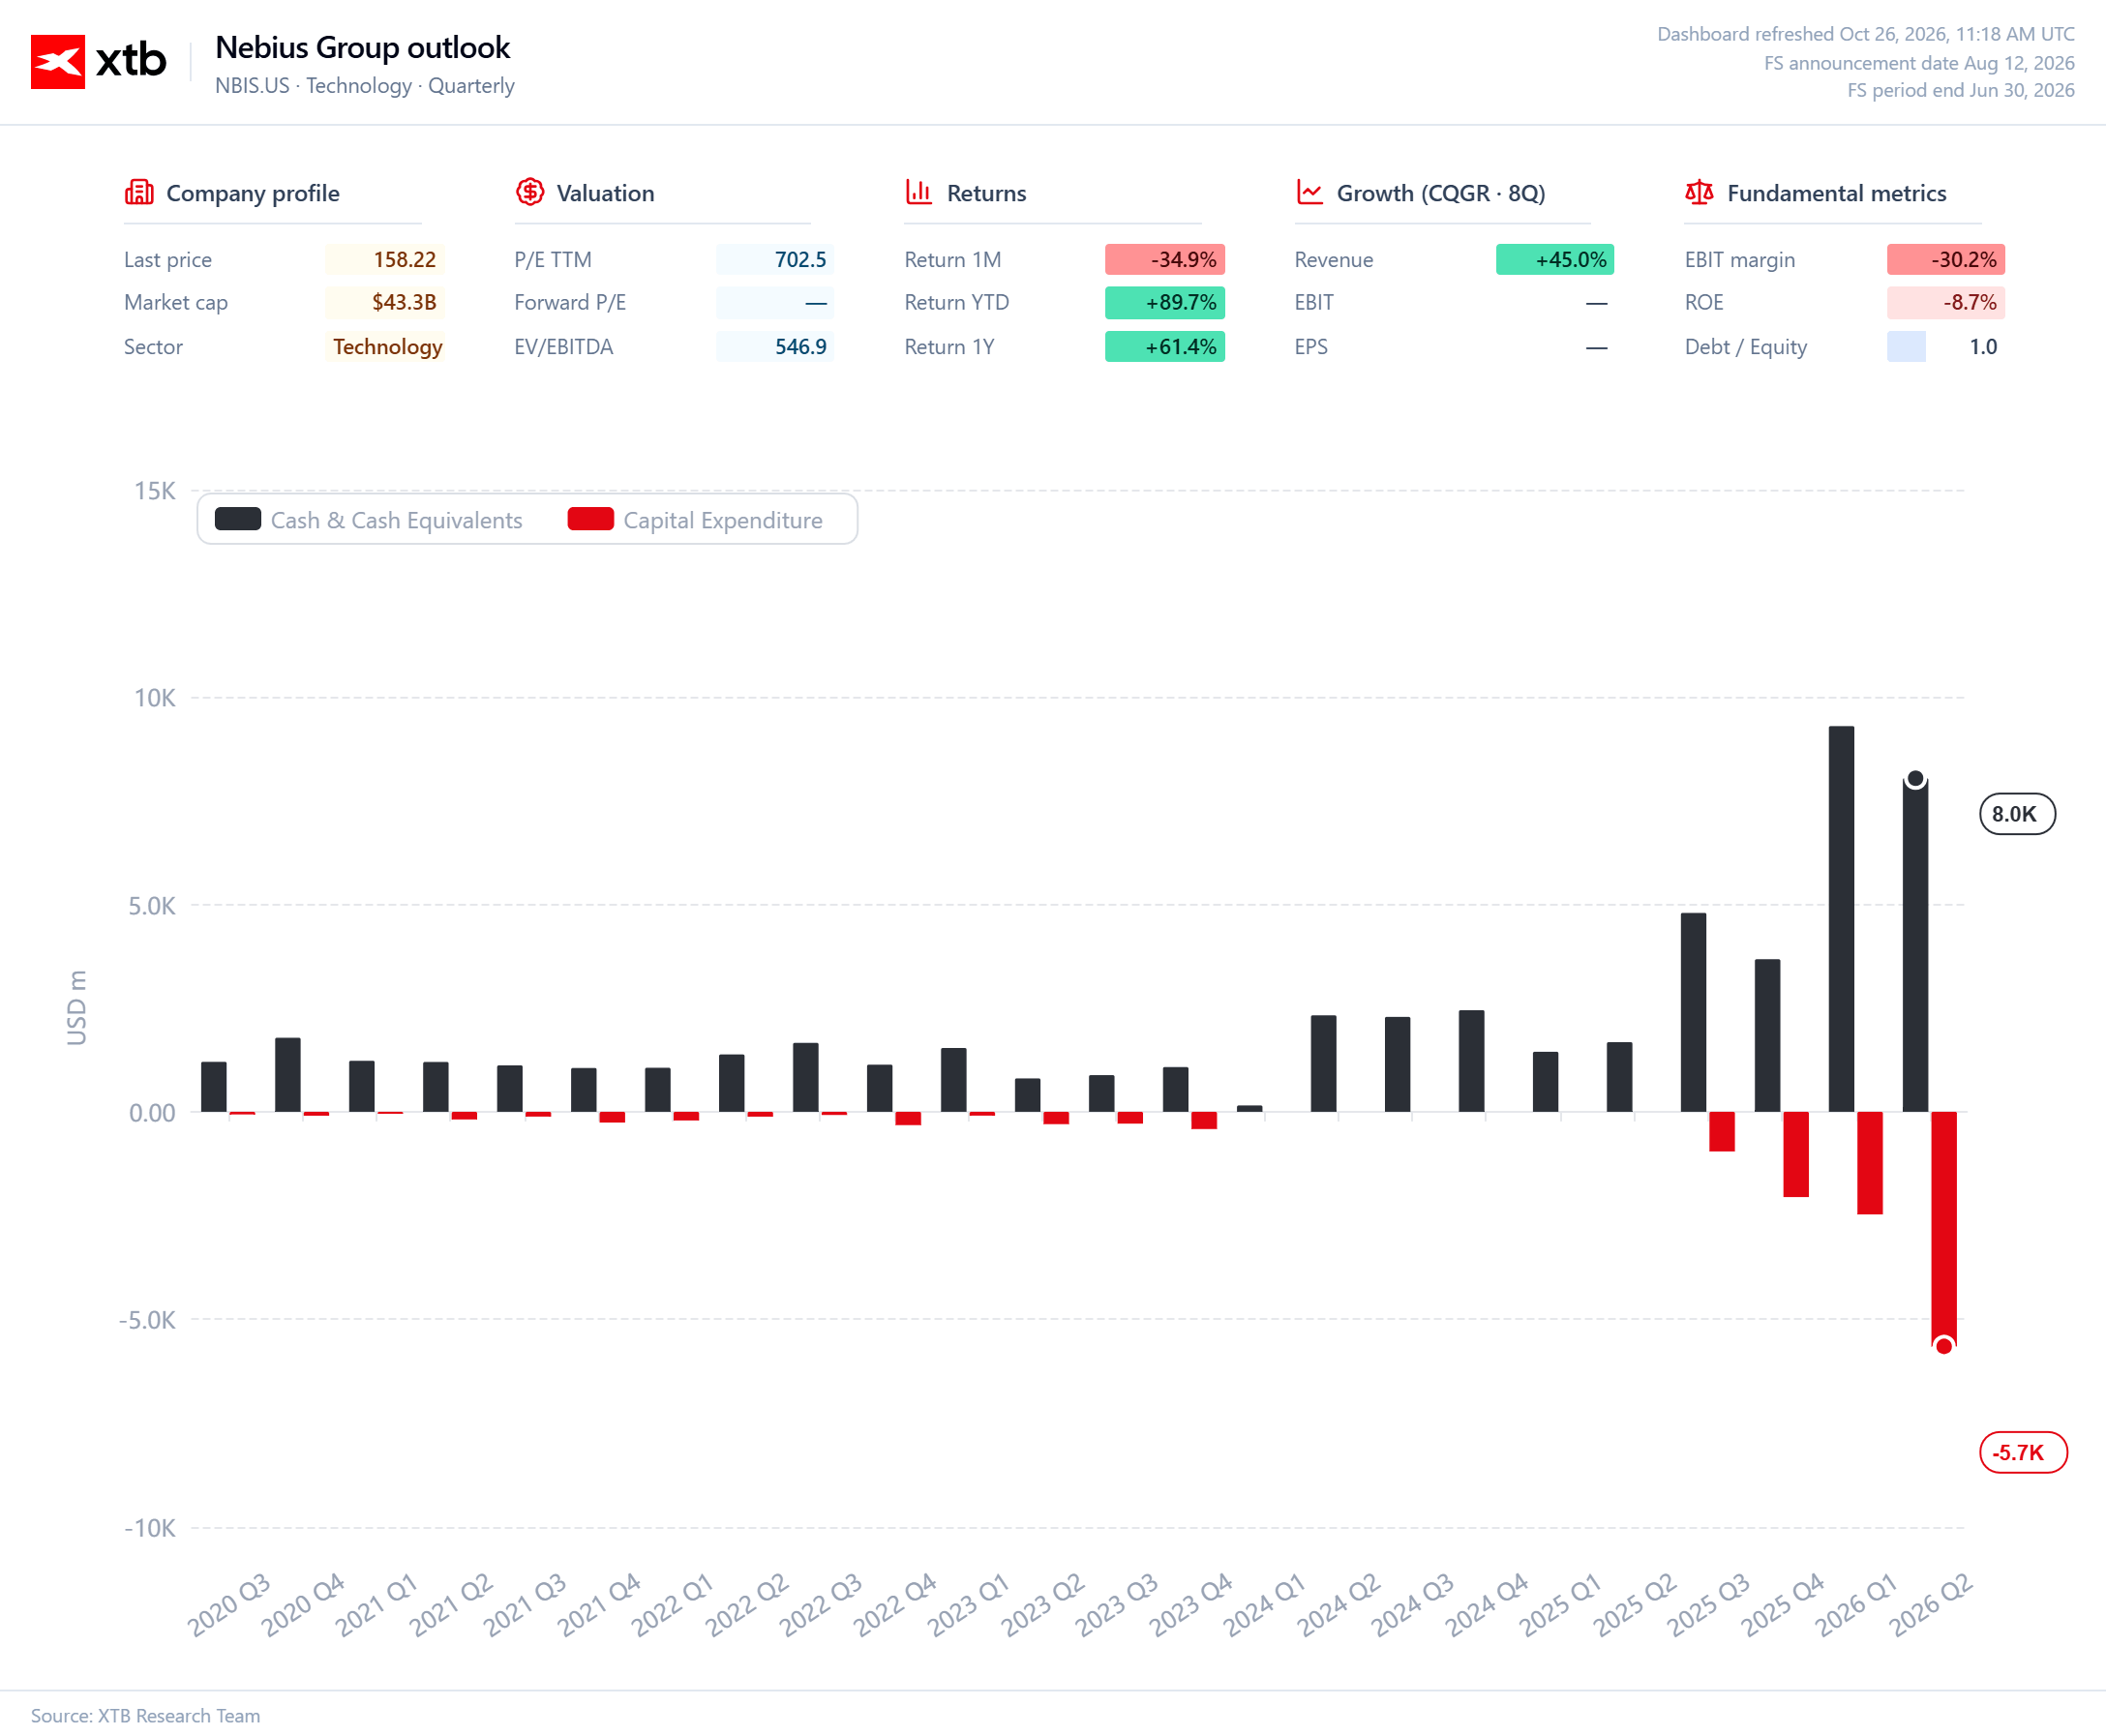
Podobné otázky sa vynárajú aj v súvislosti so spoločnosťami Nebius, IREN a Applied Digital, ktorých ocenenia sú úzko naviazané na očakávania pokračujúcej expanzie výpočtovej infraštruktúry. Po Muskovom varovaní sa akcie firiem v tomto segmente dostali v premarket obchodovaní v Spojených štátoch pod tlak. Investori sa už nepozerajú len na prognózy tržieb a venujú väčšiu pozornosť súvahám, nákladom na prijaté úvery a schopnosti financovať ďalšie fázy expanzie.
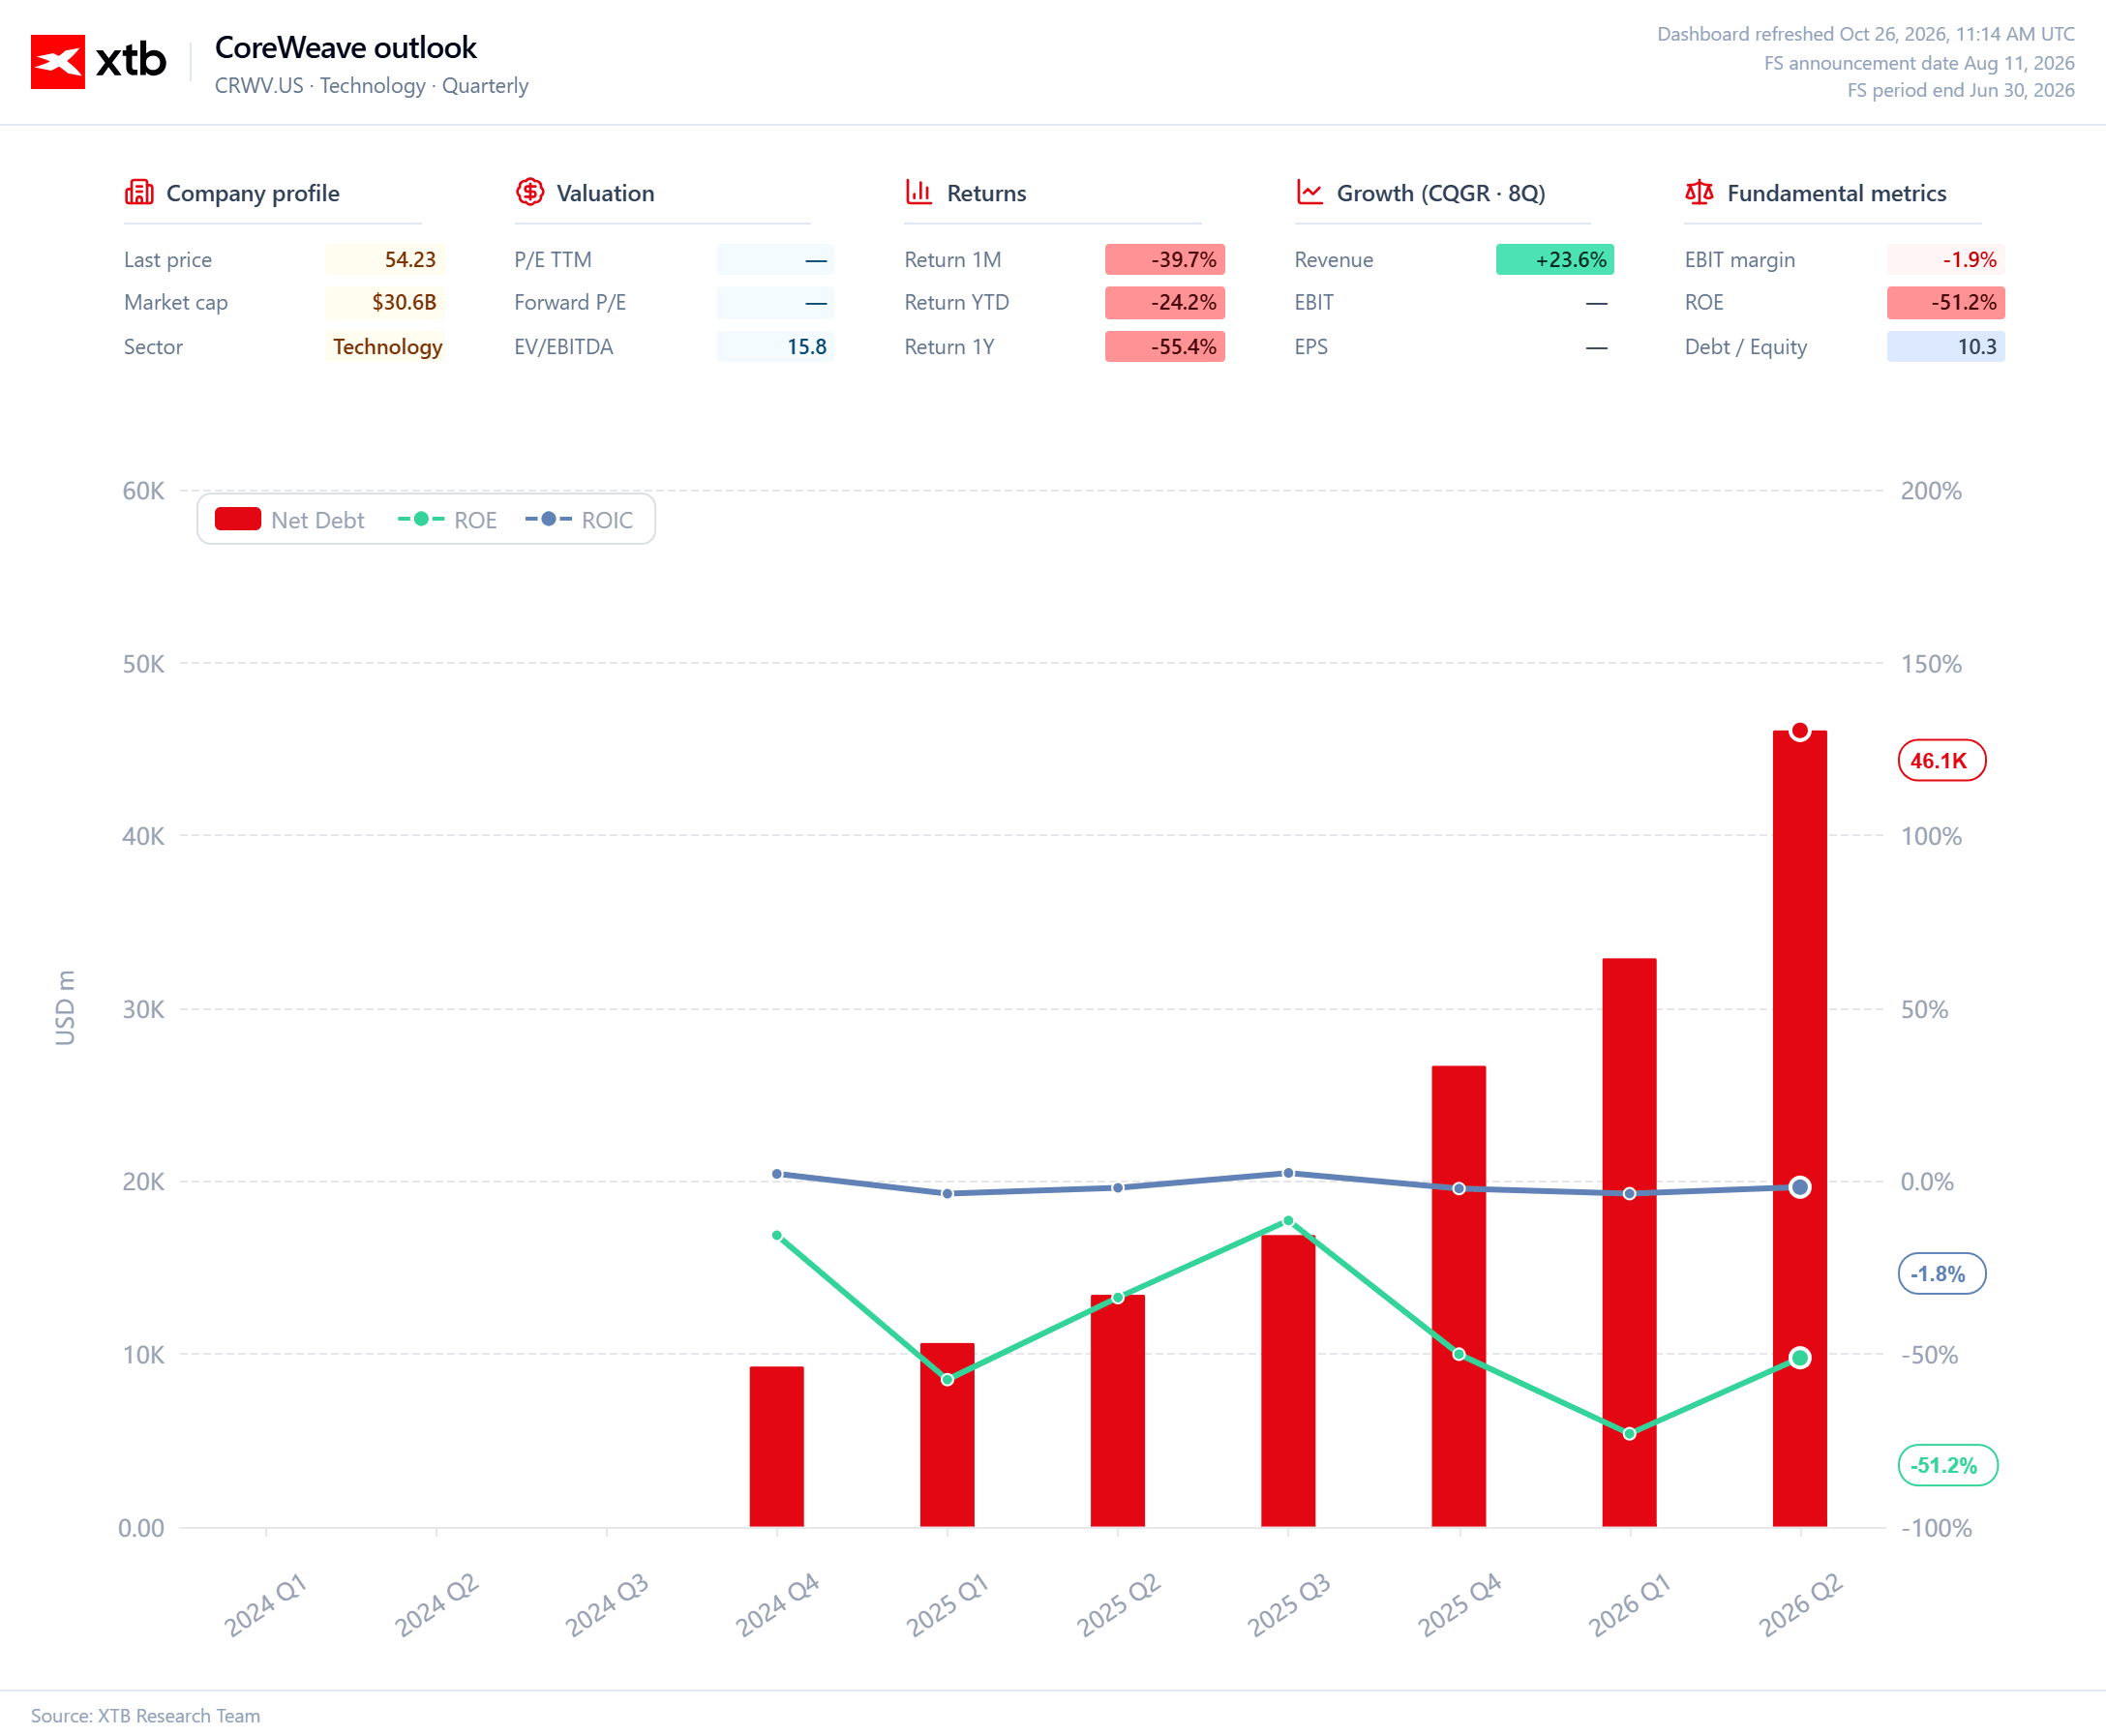
To nemusí nevyhnutne znamenať, že trh stratil dôveru v rast umelej inteligencie. Investori možno jednoducho začínajú rozlišovať medzi firmami, ktoré dokážu profitovať z rastúceho dopytu po výpočtovom výkone, a tými, ktoré musia na udržanie rastu neustále navyšovať svoj dlh. Samotné pôsobenie v sektore AI už na presvedčivý investičný príbeh nestačí.
K znepokojujúcim záverom vedú aj prognózy spoločnosti Gartner. Podľa odhadov tejto výskumnej agentúry by do roku 2030 mohlo viac ako 80 % poskytovateľov neocloudových služieb prestať fungovať ako nezávislé spoločnosti, ak súčasné tempo investícií neprinesie primeranú návratnosť. Ide o možný scenár, nie o vopred daný výsledok, no poukazuje na rozsah rizika. Infraštruktúra sa môže budovať rýchlejšie, než trh ochotný platiť za jej využívanie stihne narásť do veľkosti, ktorá by podporovala udržateľnú ziskovosť.
Ďalšiu výzvu predstavuje rýchle zastarávanie hardvéru. Každá nová generácia čipov prináša vyšší výkon, čo môže znížiť atraktivitu predchádzajúcich investícií ešte predtým, ako vygenerujú očakávanú návratnosť. Spoločnosti preto musia splácať dnešné záväzky a zároveň financovať nákup novej generácie procesorov. Pre podniky, ktoré financujú svoj rast prostredníctvom dlhu, je to obzvlášť náročná kombinácia.
V tomto kontexte vyzerá pozícia najväčších technologických platforiem inak. Microsoft, Alphabet a Amazon tiež vynakladajú obrovské sumy na infraštruktúru pre AI, no majú diverzifikované zdroje príjmov z cloud computingu, reklamy a softvéru. Časť svojich investícií môžu financovať z hotovosti, ktorú generujú iné obchodné segmenty. Ani ony nie sú imúnne voči zlým investičným rozhodnutiam, no majú väčšiu kapacitu absorbovať straty než firmy závislé takmer výlučne od prenájmu výpočtového výkonu.
SpaceX sa snaží využiť podobnú výhodu spojením svojich ambícií v oblasti infraštruktúry pre AI s podnikaním v kozmickom sektore a internetových službách. Získané financovanie ukazuje, že kapitál zostáva dostupný pre projekty pôsobiace v obrovskom rozsahu. Kľúčovými otázkami však zostáva, kto si peniaze požičiava, za akých podmienok a aké toky príjmov sa použijú na ich splatenie. Muskove zadlženie vo výške 40 miliárd USD nemusí niesť rovnakú úroveň rizika ako pôžičky spoločnosti, ktorej budúcnosť závisí primárne od cien prenájmu GPU a nepretržitého prístupu k úverom.
Vzniká tu zjavný paradox. Musk varuje pred ťažkosťami, ktorým čelia jeho konkurenti, hoci samotná spoločnosť SpaceX zvyšuje svoj vlastný záväzok voči infraštruktúre pre AI a bude musieť obhájiť ekonomiku svojich investícií. Silná finančná pozícia síce môže uľahčiť prekonanie náročnejšieho obdobia, no nezaručuje, že každá investícia sa ukáže ako zisková.
Pre investorov bude najdôležitejšou úlohou identifikovať, ktoré spoločnosti majú dostatočne silné fundamenty, aby prežili obdobie selektívnejšieho financovania. Značný objem nevybavených objednávok a rýchly rast tržieb zostávajú dôležitými výhodami, no ani jedno z toho nenahrádza analýzu peňažných tokov, výšky dlhu a prevádzkových nákladov infraštruktúry. Niektoré spoločnosti môžu zlyhať, iné môžu byť prevzaté a najsilnejší hráči by mohli využiť konsolidáciu odvetvia na získanie atraktívnych aktív.
Muskovo varovanie preto nemusí nutne znamenať koniec rozmachu AI. Môže však predznamenať zmenu jeho charakteru. Prvá fáza odmeňovala predovšetkým spoločnosti, ktoré dokázali rýchlo získať kapitál, nakúpiť procesory a uviesť do prevádzky nové dátové centrá. Ďalšia fáza môže patriť podnikom, ktoré preukážu, že vedia z tejto infraštruktúry generovať zisky bez neustáleho navyšovania svojho dlhu.
V pretekoch o AI už budovanie ďalších kapacít nestačí. Spoločnosti musia takisto preukázať, že miliardy, ktoré investujú, prinesú adekvátnu návratnosť.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Testovací účet v XTB? Precvičte si obchodovanie zadarmo!
- Investovanie do Big Tech spoločností
- Investičné impérium Warrena Buffetta
- Tvorba akciového portfólia
Články:


Nová aliancia vo vojenskom letectve? Airbus rokuje o spolupráci s BAE 🛡️

Meta chce získať až 95 miliárd dolárov predajom akcií 💰
Dohoda na obzore? Trump sľubuje skorú dohodu s Kanadou 🤝
Z outsiderov hrozbou pre zavedených hráčov: Čínske automobilky v Európe predstihli Japoncov 🚗🚨
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.