


Euro vstupuje do októbra 2026 oslabené. Tentoraz pritom príčina jeho slabosti neleží v USA, ale v samotnom srdci eurozóny — vo Francúzsku. Menový pár EUR/USD klesol pod 1,12 na 17-mesačné minimum, zatiaľ čo výnosy francúzskych štátnych dlhopisov prudko vzrástli a ich rozpätie voči nemeckým Bundom sa rozšírilo na úrovne nevídané od dlhovej krízy eurozóny v roku 2011. Už nejde iba o miestny príbeh okolo parížskeho rozpočtu. Ide o skúšku dôveryhodnosti druhej najväčšej ekonomiky eurozóny, ktorá priamo ovplyvňuje kurz spoločnej meny.
Výnosy a rozpätia: Trh oceňuje Francúzsko ako krajinu na periférii eurozóny
Výnosy francúzskych desaťročných dlhopisov sa minulý týždeň priblížili 5 %, teda úrovni nevídanej za posledných 24 rokov. Rozpätie medzi francúzskymi OAT a nemeckými Bundmi krátko prekročilo 158 bázických bodov, najviac od konca roka 2011. Hoci sa od vrcholu mierne zúžilo na približne 134 bázických bodov, trend je výrečný: trh prestáva Francúzsko vnímať ako krajinu jadra eurozóny a čoraz viac ho radí k jej periférii.
Dôvodov je hneď niekoľko — deficit vo výške 5,4 % HDP, politická neistota pred prezidentskými voľbami v roku 2027, pád dvoch vlád počas sporov o rozpočet a napätie okolo hlasovania o rozpočtovom návrhu. Francúzska centrálna banka závažnosť situácie zmierňuje argumentom, že „riešenie je doma, nie vo Frankfurte“. ECB podľa nej v súlade s princípmi nástroja TPI teraz nemá dôvod ani mandát zasiahnuť. Tlak na francúzske dlhopisy OAT, a nepriamo aj na euro, tak pravdepodobne pretrvá.
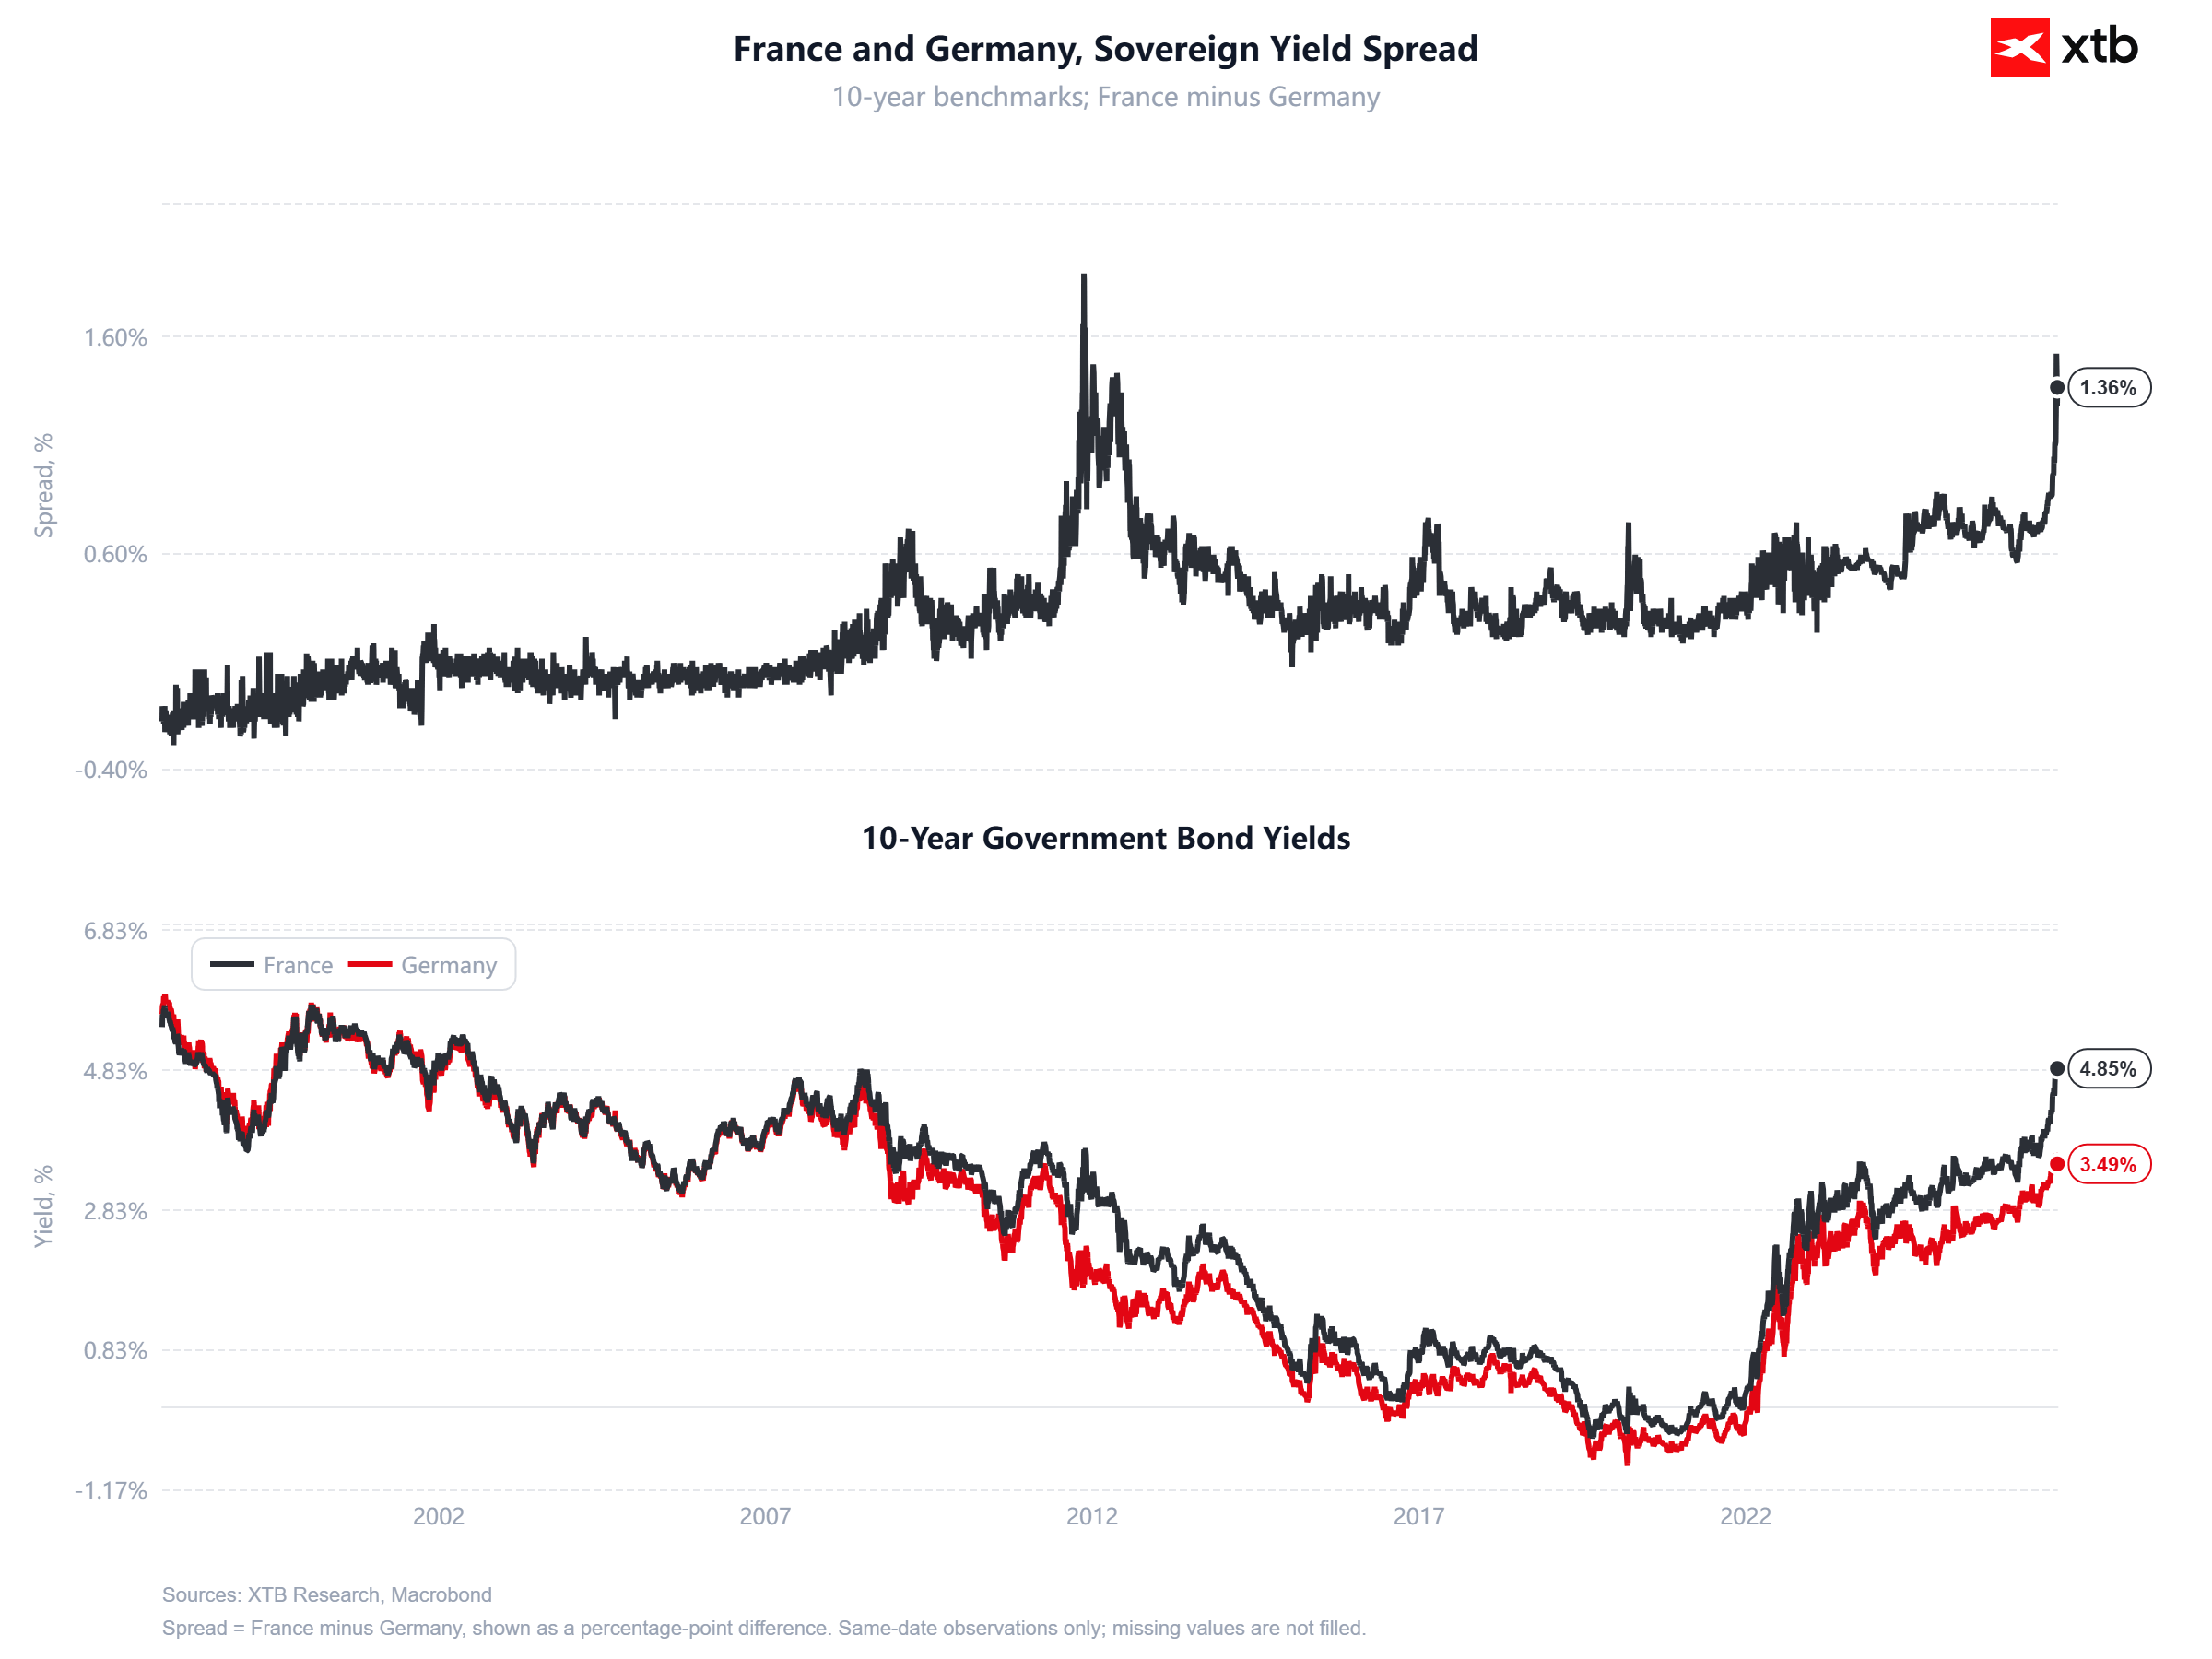
Rozpätie výnosov nemeckých a francúzskych desaťročných dlhopisov (zdroj: XTB): Graf zachytáva rozdiel medzi výnosmi nemeckých a francúzskych desaťročných dlhopisov od roku 2000. Aktuálna hodnota okolo 136 bázických bodov, po nedávnom prudkom raste približne na 158 bázických bodov, je najvyššia od vrcholu dlhovej krízy eurozóny. Takmer zvislý pohyb na pravej strane grafu jasne ukazuje, ako výrazne trh v posledných týždňoch prehodnotil francúzske riziko.
Štruktúra dlhu: Viac než polovicu držia zahraniční veritelia
Kľúčovou slabinou Francúzska — a zároveň kanálom, ktorým sa tlak prenáša na euro — je štruktúra držiteľov jeho dlhu. Viac než 58 % francúzskych štátnych dlhopisov držia zahraniční investori. Práve táto skupina je najcitlivejšia na zhoršenie fundamentov: má k dispozícii alternatívy ponúkajúce porovnateľné či vyššie výnosy bez špecifického francúzskeho rizika a bez expozície voči euru. Keď zahraničný kapitál začne odchádzať z dlhopisov OAT, súčasne predáva euro — a práve to teraz pozorujeme.
Ukazovatele likvidity navyše naznačujú, že trh ťažko absorbuje ponuku. Podľa analýzy Bloombergu sa výnos zodpovedajúci férovému oceneniu francúzskeho desaťročného dlhopisu pohybuje okolo 5,4 %, teda približne 60 bázických bodov nad súčasnou úrovňou. Výpredaj tak môže ešte pokračovať.
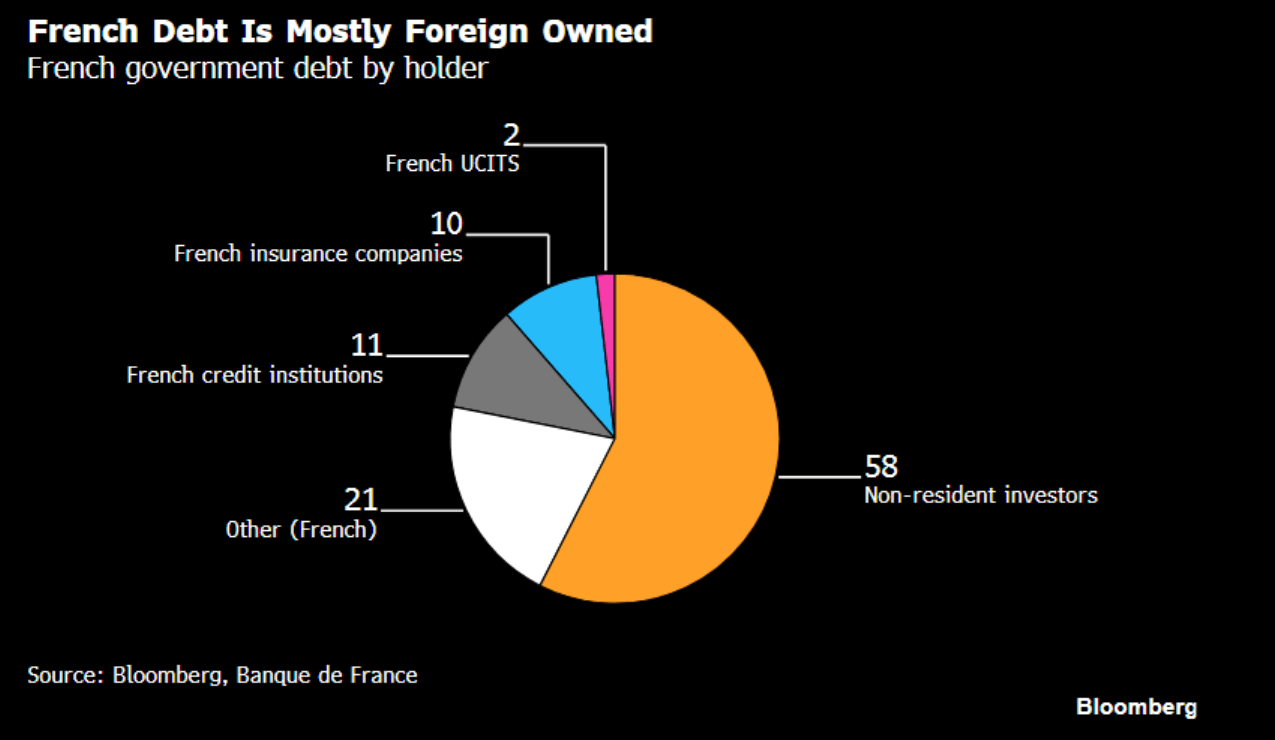
Koláčový graf ukazuje, že 58 % francúzskeho štátneho dlhu držia zahraniční investori, zatiaľ čo zvyšok pripadá na domáce úverové inštitúcie, poisťovne a fondy. Táto závislosť od zahraničného kapitálu robí Francúzsko aj euro zvlášť zraniteľnými voči odlevu kapitálu, pretože zahraniční investori majú teraz k dispozícii množstvo výnosnejších a menej rizikových alternatív.
Zdroj: Bloomberg Financial LP
EUR/USD z technického pohľadu — objemový profil naďalej vyvoláva obavy
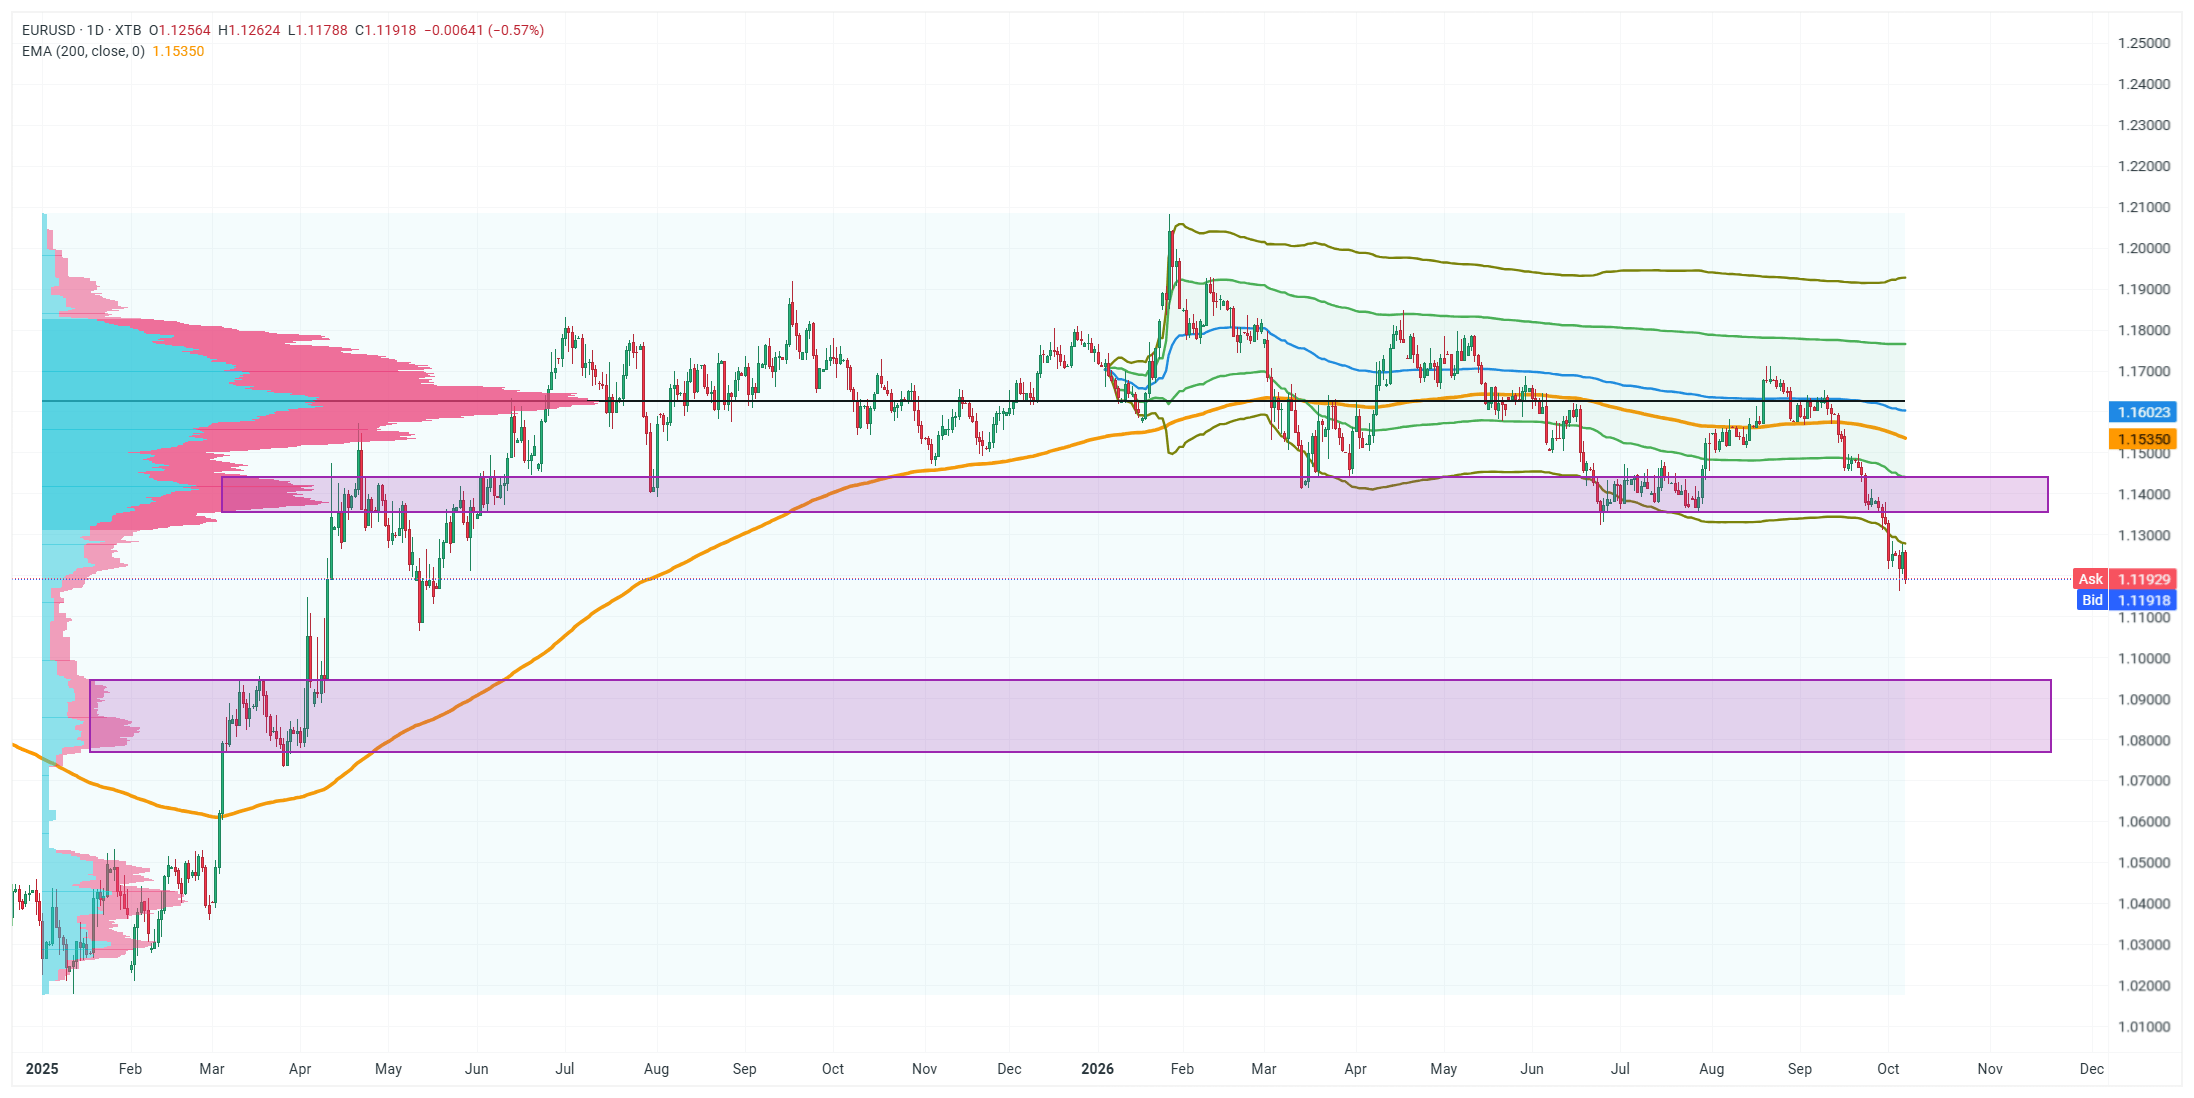
Na dennom grafe EUR/USD kurz klesol pod EMA za 200 obchodných seáns okolo 1,1535 a testuje úroveň 1,119 po tom, čo smerom nadol prerazil dopytovú zónu 1,140–1,145, vyznačenú fialovým obdĺžnikom.
Najzaujímavejší je však objemový profil vytvorený od roku 2025. Výrazná koncentrácia obchodných objemov sa nachádza nad súčasnou cenou, približne v pásme 1,15–1,17, zatiaľ čo pod 1,12 až k oblasti 1,095–1,08 je viditeľná výrazná objemová medzera. Napriek už značnému poklesu tu teda chýba opora v podobe skutočne zobchodovaných objemov, ktorá by mohla ďalší prepad zastaviť.
Prerazenie pod 1,12 z technického pohľadu otvára cestu k ďalšej dopytovej zóne 1,095–1,08. V hre zostáva aj scenár poklesu až k 1,01, kde sa až nachádza o niečo výraznejšia koncentrácia predchádzajúcich obchodných objemov. Kým sa kurz drží pod EMA 200 a pod oblasťou 1,140, štruktúra trhu naďalej zvýhodňuje predávajúcich.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Investovanie do mien
- Forexový broker: Ako začať cestu na menových trhoch
- Forex a trh s úrokovými sadzbami
Články:


Americké útoky na Irán pozastavené 💥
Krypto novinky: EÚ sprísňuje prístup k stablecoinom, Samsung chystá USDC a Buterin varuje pred rizikami AI 🪙


🎥 El Niño zamieša karty? Čo čaká cukor a pomarančový džús?


US OPEN: Rastúce výnosy a prudké zdraženie ropy zaťažujú Wall Street; akcie malých firiem na pokraji korekcie 🔥
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.