


สัปดาห์ที่เต็มไปด้วยความเคลื่อนไหวกำลังจะสิ้นสุดลง แต่สถานการณ์ยังไม่จบลงเพียงเท่านี้ ขณะนี้ตลาดเริ่มทรงตัว และปรับกลับบางส่วนจากการเคลื่อนไหวที่รุนแรงของราคาน้ำมันและตลาดพันธบัตรเมื่อวันพฤหัสบดี ขณะที่ตลาดหุ้นก็เริ่มฟื้นตัวก่อนเข้าสู่ช่วงสิ้นสัปดาห์
ด้านล่างคือ 4 ประเด็นสำคัญที่ควรจับตาในวันศุกร์
-
ราคาน้ำมันปรับตัวลง 3% ในวันศุกร์ โดย Brent Crude เคลื่อนไหวบริเวณ 104 ดอลลาร์ต่อบาร์เรล แม้จะปรับตัวลงในวันนี้ แต่ราคายังคงเพิ่มขึ้นถึง 8% ในสัปดาห์นี้ และราคาพลังงานยังอยู่ในระดับสูงจนสร้างความกังวล อย่างไรก็ตาม การปรับตัวลงของราคาน้ำมันอาจสะท้อนความคาดหวังว่า สหรัฐฯ และอิหร่านอาจสามารถบรรลุข้อตกลงหรือหยุดยิงได้ในช่วงสุดสัปดาห์ ซึ่งในมุมมองของเรา นี่คือปัจจัยเดียวที่อาจช่วยให้ Federal Reserve (Fed) ตัดสินใจไม่ขึ้นดอกเบี้ยในสัปดาห์หน้า ราคาก๊าซในยุโรปก็ปรับตัวลงบางส่วนจากการพุ่งขึ้นในสัปดาห์ก่อน ขณะที่ราคาน้ำมันเบนซินในสหราชอาณาจักรยังอยู่ที่ระดับสูงสุดในรอบ 4 ปี และราคาดีเซลในสหรัฐฯ แตะระดับสูงสุดเป็นประวัติการณ์
-
ตลาดพันธบัตรเริ่มกลับมาทรงตัวเช่นกัน โดยอัตราผลตอบแทนพันธบัตรปรับตัวลงอย่างรวดเร็วทั้งในสหราชอาณาจักร ยุโรป และสหรัฐฯ ตลาดพันธบัตรรัฐบาลอังกฤษ (Gilt) เป็นหนึ่งในตลาดที่ปรับตัวดีที่สุดในวันศุกร์ โดย Yield ลดลงเร็วกว่าตลาดอื่น ๆ ผลตอบแทนพันธบัตรอายุ 2 ปีลดลง 6 bps ในวันนี้ ขณะที่อายุยาวปรับตัวลงในระดับที่น้อยกว่า อย่างไรก็ตาม การลดลงครั้งนี้ชดเชยการพุ่งขึ้นของ 2-Year Gilt Yield เมื่อวันพฤหัสบดีได้เพียงบางส่วน ซึ่งเพิ่มขึ้นถึง 16 bps ตลอดคืนที่ผ่านมาไม่มีพัฒนาการใหม่เกี่ยวกับสถานการณ์ตะวันออกกลาง หากสถานการณ์ยังคงสงบต่อไป อัตราผลตอบแทนพันธบัตรทั่วโลกอาจปรับตัวลงจากระดับปัจจุบัน แม้เราคาดว่า Yield จะยังคงอยู่ในระดับสูงในระยะยาว เนื่องจากอุปทานพลังงานยังคงตึงตัว
-
เศรษฐกิจสหราชอาณาจักรสร้างเซอร์ไพรส์ในเชิงบวกในเดือนกรกฎาคม นักวิเคราะห์คาดว่าเศรษฐกิจจะไม่เติบโตในเดือนกรกฎาคม แต่ตัวเลขจริงกลับขยายตัว 0.4% โดยได้รับแรงหนุนจากปัจจัยชั่วคราว เช่น ฟุตบอลโลกและสภาพอากาศที่ร้อนขึ้น ซึ่งช่วยกระตุ้นการท่องเที่ยวภายในประเทศ อย่างไรก็ตาม ปัจจัยสำคัญที่ขับเคลื่อนการเติบโตคือ AI ดูเหมือนว่าเศรษฐกิจอังกฤษกำลังเริ่มได้รับประโยชน์จากการเป็นตลาด AI ที่ใหญ่เป็นอันดับ 3 ของโลก ภาคบริการเพิ่มขึ้น 0.6% ในช่วง 3 เดือนถึงเดือนกรกฎาคม โดยได้รับแรงหนุนจากการเติบโตของธุรกิจที่เกี่ยวข้องกับ AI ขณะที่ธุรกิจ Computer Programming, Consultancy และ IT ขยายตัวมากกว่า 3% และ ONS ระบุว่าการใช้จ่ายด้าน AI ของภาคธุรกิจที่เพิ่มขึ้น รวมถึงการลงทุนใน Data Centre และการนำซอฟต์แวร์มาใช้งาน เป็นปัจจัยสำคัญต่อการเติบโตทางเศรษฐกิจ ปัจจัยนี้อาจเป็นแรงหนุนระยะยาวต่อเศรษฐกิจอังกฤษ แต่คำถามสำคัญคือ การเติบโตดังกล่าวจะสามารถชดเชยผลกระทบจากราคาพลังงานที่พุ่งขึ้นและความผันผวนในตลาดพันธบัตรได้หรือไม่ โดยรวมแล้ว GDP ที่แข็งแกร่งขึ้นช่วยเพิ่มน้ำหนักให้กับมุมมองของกลุ่ม BOE Hawks ที่ต้องการขึ้นดอกเบี้ย แต่ขณะนี้ BoE ดูจะให้ความสำคัญกับตลาดแรงงานมากกว่า ตัวเลข GDP ที่แข็งแกร่งยังช่วยบรรเทาแรงกดดันในตลาดพันธบัตรอังกฤษด้วย เพราะเมื่อประเทศมีหนี้ในระดับสูง ก็จำเป็นต้องแสดงให้เห็นว่ารัฐบาลสามารถสร้างรายได้เพิ่มขึ้นเพื่อรองรับการชำระหนี้ ซึ่งในทางที่น่าสนใจ การเติบโตทางเศรษฐกิจที่แข็งแกร่งจึงอาจช่วยให้ Yield ของพันธบัตรอังกฤษปรับตัวลงได้
-
รายงาน CPI ของสหรัฐฯ คือปัจจัยมหภาคสำคัญที่สุดในวันนี้ และอาจเป็นตัวชี้ว่า Fed จะขึ้นดอกเบี้ยในสัปดาห์หน้าหรือไม่ ขณะนี้ตลาดให้น้ำหนักโอกาสขึ้นดอกเบี้ยที่ 67% ลดลงจาก 71% ในวันพฤหัสบดี ตลาดคาดว่า Headline CPI เดือนสิงหาคมจะทรงตัวที่ 3.4% ขณะที่ Core CPI จะลดลงเล็กน้อยมาอยู่ที่ 2.4% โดยรวมแล้ว หากตัวเลข CPI ไม่ได้แตกต่างจากที่ตลาดคาดมากนัก ผลกระทบต่อตลาดการเงินอาจน้อยกว่าการเคลื่อนไหวของราคาน้ำมันแบบ Real-time ดังนั้น หาก CPI ออกมาใกล้เคียงกับคาดการณ์ การเคลื่อนไหวของตลาดอาจค่อนข้างจำกัด
กราฟที่ 1: ราคาน้ำมันเพิ่มขึ้น 8% ในสัปดาห์นี้
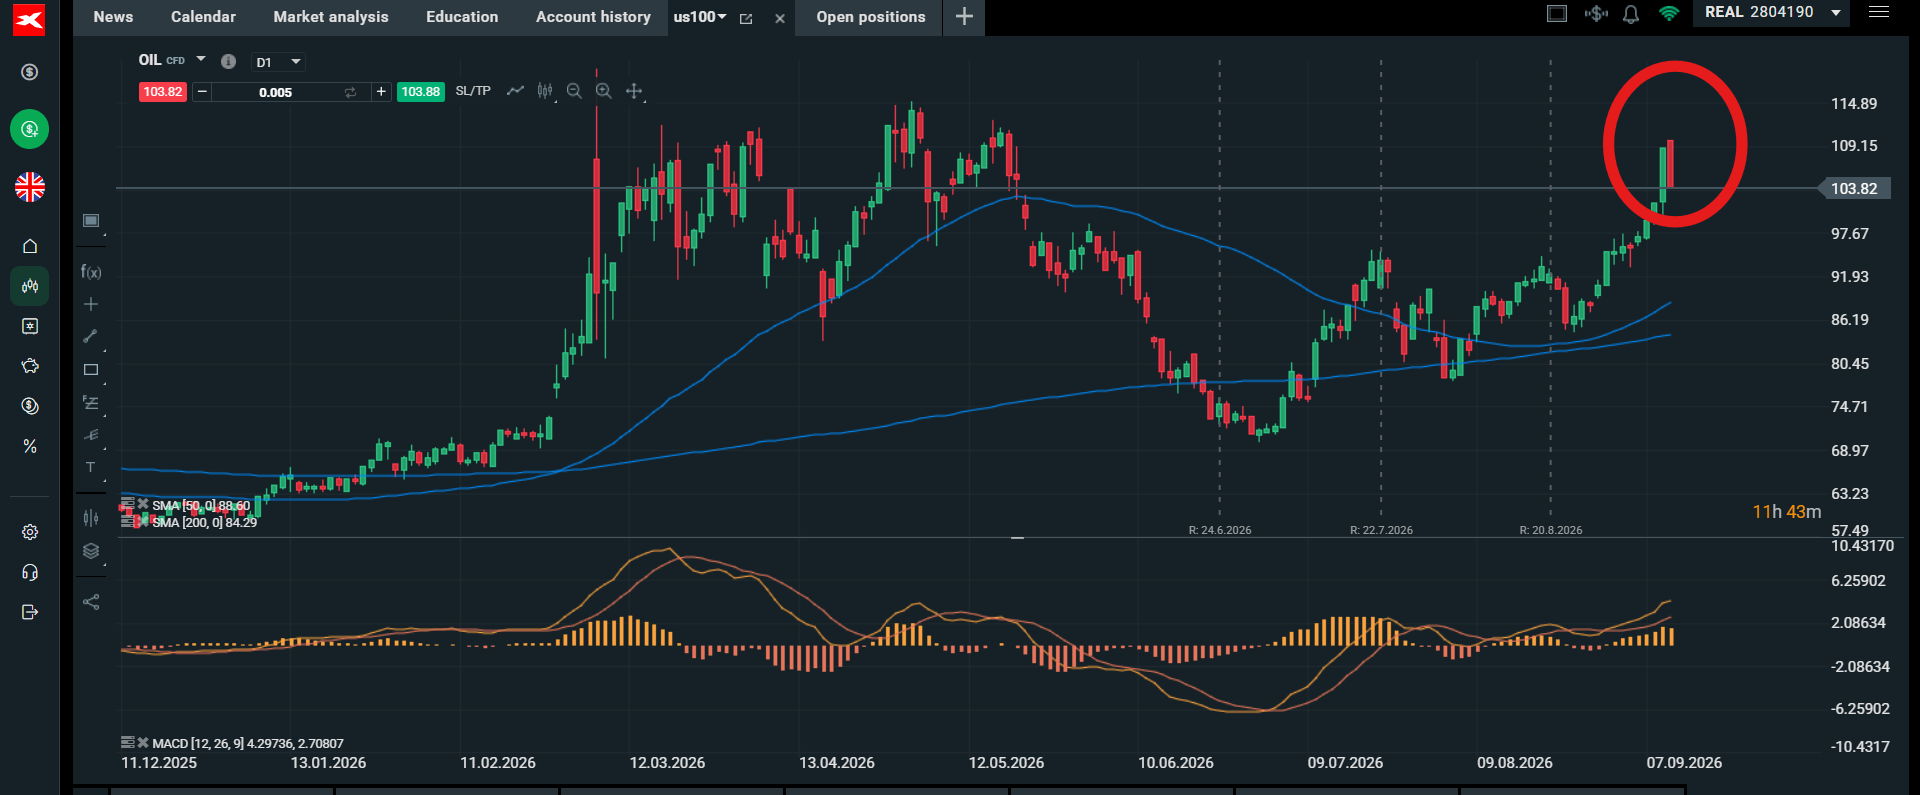
ที่มา: XTB
ราคาน้ำมันพุ่ง ขณะที่ตลาดพันธบัตรเทขาย อาจทำให้พื้นที่ทางการคลังของรัฐบาลอังกฤษหายไป

ราคาน้ำมันเดินหน้าขึ้นต่อ

AI Trade มองข้ามความเสี่ยงเงินเฟ้อ ขณะที่ ECB จ่อขึ้นดอกเบี้ย นักลงทุนจับตา iPhone รุ่นล่าสุด

Oil, Apple และ JPY จับตาเป็นพิเศษ