

- ตัวเลข Non-Farm Payrolls เดือนกันยายนของสหรัฐฯ จะประกาศในวันศุกร์นี้โดยตลาดคาดว่าจะเพิ่มขึ้น 98,000 ตำแหน่ง
- โอกาสที่ Fed จะปรับขึ้นอัตราดอกเบี้ยในเดือนนี้ลดลงเหลือ 24% จากรายงาน Core PCE ที่อ่อนตัว
- ตัวเลขการจ้างงานที่สูงกว่า 130,000 ตำแหน่งอาจผลักดันอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี ให้กลับขึ้นไปใกล้ระดับ 5.3%
ตัวเลขการจ้างงานของสหรัฐฯ ประจำเดือนกันยายนจะประกาศในวันศุกร์ โดยตลาดคาดการณ์ว่าการจ้างงานนอกภาคเกษตร (Non-Farm Payrolls) จะเพิ่มขึ้น 98,000 ตำแหน่งในเดือนที่ผ่านมา ขณะที่อัตราการว่างงานคาดว่าจะทรงตัวที่ 4.1% และค่าจ้างรายชั่วโมงเฉลี่ยคาดว่าจะขยับขึ้นสู่ระดับ 3.2% เมื่อเทียบเป็นรายปี
ก่อนถึงการประชุมครั้งนี้ เราได้เห็นความผันผวนอย่างรุนแรงในตลาดพันธบัตรรัฐบาลสหรัฐฯ ผลการดำเนินงานของตลาดหุ้นที่แตกต่างกันไปในแต่ละกลุ่ม และความคาดหวังที่ลดลงว่า Federal Reserve จะปรับขึ้นอัตราดอกเบี้ยในการประชุมติดต่อกัน หลังจาก Fed ปรับขึ้นดอกเบี้ย 25 bps เมื่อเดือนที่แล้ว โอกาสที่ Fed จะขึ้นดอกเบี้ยในเดือนนี้ลดลงเหลือเพียง 24% จากมากกว่า 70% เมื่อหนึ่งสัปดาห์ก่อน
Payrolls: ตัวชี้วัดชี้ชะตาการประชุม Fed ครั้งถัดไป
รายงาน Core PCE ที่อ่อนตัวกว่าคาดในเดือนสิงหาคมเป็นปัจจัยที่ทำให้ตลาดปรับลดความคาดหวังต่อการขึ้นดอกเบี้ยในเดือนตุลาคม และตัวเลขการจ้างงานในวันศุกร์อาจเป็นชิ้นส่วนสุดท้ายของภาพรวมที่จะช่วยตัดสินว่า Fed จะหยุดวงจรการขึ้นดอกเบี้ยระยะสั้นนี้หรือไม่
รายงานการจ้างงานครั้งนี้จึงไม่ได้สะท้อนเพียงภาพรวมของตลาดแรงงานสหรัฐฯ เท่านั้น แต่ยังเปรียบเสมือนการลงประชามติว่า Fed ควรเดินหน้าขึ้นอัตราดอกเบี้ยต่อหรือไม่
นายจ้างอยู่ในโหมด “รอดูสถานการณ์”
ตลาดแรงงานในช่วงไม่กี่สัปดาห์ที่ผ่านมาโดยรวมยังคงแข็งแกร่ง ตัวเลขการจ้างงานภาคเอกชนจาก ADP เมื่อเดือนที่แล้วออกมาดีกว่าคาด ขณะที่รายงานการปรับลดพนักงานจาก Challenger, Gray & Christmas Inc. ระบุว่า จำนวนตำแหน่งงานที่ถูกปรับลดในสหรัฐฯ เมื่อเดือนที่แล้วลดลง 20% เมื่อเทียบกับเดือนกันยายน 2025
อย่างไรก็ตาม แม้บริษัทต่าง ๆ จะยังไม่ได้เร่งลดจำนวนพนักงาน แต่การจ้างงานใหม่กลับชะลอตัวลงเช่นกัน ซึ่งอาจสะท้อนว่านายจ้างกำลังอยู่ในโหมด “รอดูสถานการณ์” ท่ามกลางต้นทุนพลังงานที่สูงขึ้น และการขึ้นดอกเบี้ยของ Fed ที่กำลังกดดันผลกำไรของบริษัท
AI ยังคงเป็นเหตุผลสำคัญที่ทำให้นายจ้างลดจำนวนพนักงานในปีนี้ และเรามองว่าการเลิกจ้างที่เกี่ยวข้องกับ AI อาจดำเนินต่อไปในช่วงหลายเดือนข้างหน้า แม้ว่าขณะนี้จะยังไม่ได้ส่งผลอย่างมีนัยสำคัญต่ออัตราการว่างงาน
รายงานการจ้างงานของ Challenger สะท้อนว่าตลาดแรงงานยังคงทรงตัว และข้อมูลดังกล่าวได้รับการสนับสนุนจากตัวเลขผู้ขอรับสวัสดิการว่างงานครั้งแรก (Initial Jobless Claims) ล่าสุด โดยเมื่อสัปดาห์ที่แล้วมีผู้ยื่นขอสวัสดิการว่างงานในสหรัฐฯ 197,000 ราย ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนกรกฎาคม
Payrolls อาจออกมาต่ำกว่าคาดหรือไม่?
อย่างไรก็ตาม นักวิเคราะห์บางส่วนมองว่าตัวเลขการจ้างงานอาจออกมาต่ำกว่าคาดในช่วงปลายวันศุกร์ เนื่องจากตัวเลข 162,000 ตำแหน่งในเดือนสิงหาคมได้รับแรงหนุนจากปัจจัยด้านฤดูกาล ซึ่งอาจหายไปในเดือนที่ผ่านมา
จากการปรับแก้ตัวเลขการจ้างงานเป็นรายเดือน ตลาดอาจหันมาให้ความสำคัญกับข้อมูลค่าจ้างมากขึ้น แม้ Fed อาจมองข้ามตัวเลขการจ้างงานที่แข็งแกร่งอีกหนึ่งเดือน แต่หากเราเห็นสัญญาณที่ชัดเจนขึ้นว่าแรงกดดันด้านค่าจ้างกำลังก่อตัวขึ้น เรื่องนี้จะเป็นสิ่งที่ Fed มองข้ามได้ยากกว่าเดิม
ผลกระทบต่อตลาด
หลังจากรายงานการจ้างงานเดือนที่แล้วออกมาแข็งแกร่งกว่าคาด ตลาดพันธบัตรรัฐบาลเผชิญแรงขายอย่างรุนแรง ส่งผลให้ราคาพันธบัตรผันผวนต่อเนื่องหลายสัปดาห์ ขณะที่ดอลลาร์สหรัฐแข็งค่าขึ้น
สถานการณ์เดียวกันอาจเกิดขึ้นอีกครั้งในเดือนตุลาคม หากตัวเลขการจ้างงานออกมาแข็งแกร่งกว่าคาด หากการจ้างงานเพิ่มขึ้นมากกว่า 130,000 ตำแหน่ง และค่าจ้างเติบโต 0.4% เราอาจเห็นตลาดกลับมาปรับราคาให้สะท้อนโอกาสการขึ้นดอกเบี้ยในเดือนตุลาคมผ่าน Fed Fund Futures และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีอาจกลับขึ้นไปใกล้ระดับ 5.3%
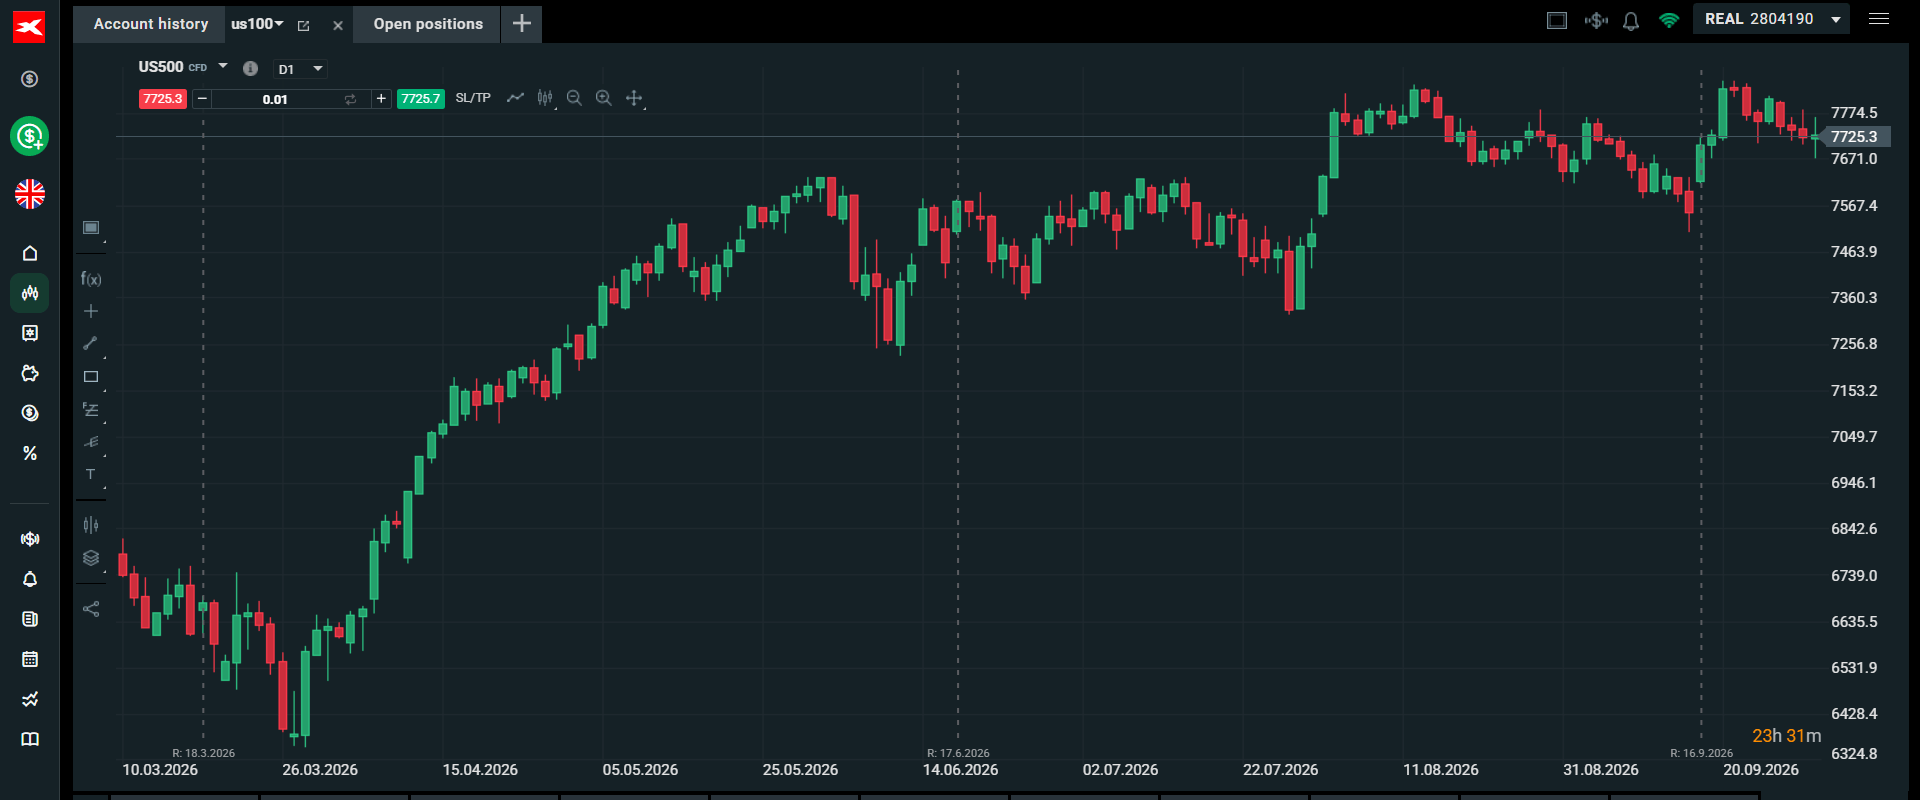
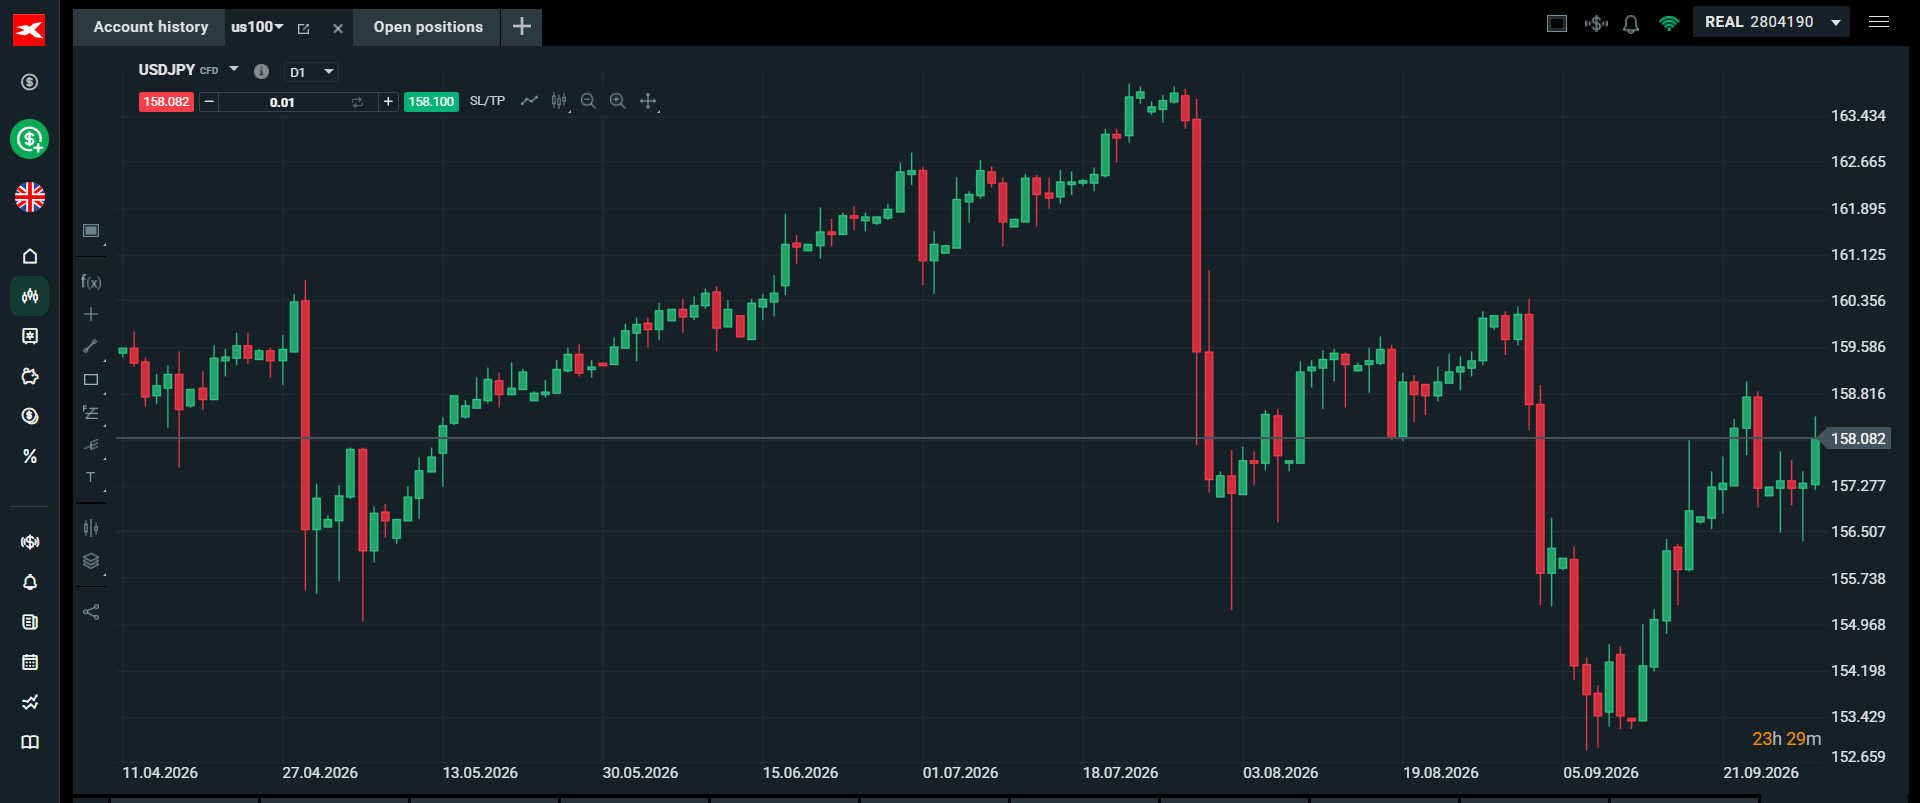
สถานการณ์ดังกล่าวอาจผลักดัน USD/JPY กลับขึ้นไปใกล้ระดับ 160 ซึ่งเป็นโซนที่ตลาดจับตาความเป็นไปได้ของการแทรกแซงค่าเงิน และอาจเริ่มกดดันดัชนีหุ้นสหรัฐฯ โดย S&P 500 และ Nasdaq อาจเผชิญแรงขายในที่สุดเช่นเดียวกับ Russell 2000 เนื่องจากอัตราคิดลดที่สูงขึ้นจะลดทอนผลบวกจากการปรับเพิ่มคาดการณ์กำไรของบริษัท
ในทางกลับกัน ตัวเลขที่อ่อนแอกว่าอาจทำให้ตลาดตอบสนองในลักษณะที่ซับซ้อนมากขึ้น หากตัวเลขการจ้างงานเดือนกันยายนอยู่ที่ 60,000 ตำแหน่งหรือต่ำกว่า และอัตราการว่างงานเพิ่มขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อาจปรับตัวลงอย่างรวดเร็ว ซึ่งอาจกดดันดอลลาร์และหนุนหุ้นบลูชิปสหรัฐฯ ให้ทำจุดสูงสุดใหม่
อย่างไรก็ตาม การชะลอตัวลงอย่างมากของการสร้างงานควบคู่กับอัตราการว่างงานที่เพิ่มขึ้น อาจทำให้เกิดความกังวลเกี่ยวกับสุขภาพของเศรษฐกิจสหรัฐฯ สถานการณ์ดังกล่าวอาจทำให้อัตราผลตอบแทนพันธบัตรร่วงลงอย่างรวดเร็ว แต่ตลาดหุ้นก็อาจปรับตัวลงตามเช่นกัน หากตลาดมองว่าเศรษฐกิจสหรัฐฯ อาจปิดฉากปีนี้ด้วยโมเมนตัมที่อ่อนแอ ซึ่งจะส่งผลกระทบต่อการเติบโตของกำไรในอนาคต
โดยรวมแล้ว ตัวเลข Payrolls ในวันนี้มีแนวโน้มที่จะเป็นปัจจัยสำคัญในการตัดสินใจของ Fed สำหรับการประชุมเดือนตุลาคม และยังอาจส่งผลต่อทิศทางของสินทรัพย์หลัก ๆ ในตลาด ขณะที่เราเริ่มต้นเดือนใหม่
Chart 1: S&P 500 ยังคงเคลื่อนไหวใกล้ระดับสูงสุดตลอดกาล
Source: XTB
Chart 2: USD/JPY ฟื้นตัวกลับจากการปรับตัวลงในเดือนกันยายน
Source: XTB
🔴Live: เทรดทองอย่างไรท่ามกลางNFP วันนี้

Bond Yield อังกฤษพุ่ง FTSE 100 เปิดเดือนตุลาคมอย่างหนักหน่วง
เปิดเกมลงทุนยุค AI

พรีวิว UK Budget: อีกหนึ่งเดือนก่อนประกาศงบประมาณ เรารู้อะไรบ้างในตอนนี้