

- ดัชนี EUR/USD ร่วงลงต่ำกว่าระดับ 1.12 USD ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนพฤษภาคม 2025
- ความกังวลด้านการคลังของฝรั่งเศสทำให้ส่วนต่างผลตอบแทนพันธบัตรกับเยอรมนีพุ่งเกิน 1.5%
- ตัวเลขการจ้างงานสหรัฐฯ ที่ต่ำกว่าคาดทำให้ตลาดลดโอกาสการขึ้นดอกเบี้ยของ Fed เหลือ 22%
- ดัชนี Nasdaq 100 ทำจุดสูงสุดใหม่โดยได้แรงหนุนจากหุ้นกลุ่มเทคโนโลยีและปัญญาประดิษฐ์
- รายงานการประชุมของ Fed และ ECB เป็นประเด็นสำคัญที่นักลงทุนต้องติดตามในสัปดาห์นี้
แรงกดดันในตลาดพันธบัตรจะลุกลามไปทั่วยูโรโซนหรือไม่?
ยุโรปกลับมาเป็นจุดสนใจตั้งแต่ต้นสัปดาห์ หลังความกังวลด้านการคลังและการเมืองเริ่มกดดันตลาดในภูมิภาค โดยเงินยูโรอ่อนค่าลง 0.5% และยังคงปรับตัวลงต่อในวันจันทร์ ขณะที่ EUR/USD ร่วงต่ำกว่า $1.12 ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนพฤษภาคม 2025
ฝรั่งเศสยังคงเป็นศูนย์กลางของความกังวล แม้สเปนก็เริ่มเผชิญความไม่แน่นอนจากความเป็นไปได้ที่จะจัดการเลือกตั้งก่อนกำหนด ซึ่งเพิ่มแรงกดดันต่อความเชื่อมั่นของนักลงทุน
ตลาดจะจับตาสัญญาณการแพร่กระจายของแรงกดดันในตลาดพันธบัตรยุโรป หลัง Bond Yield ของฝรั่งเศสพุ่งขึ้นอย่างมากเมื่อสัปดาห์ที่ผ่านมา และส่วนต่างผลตอบแทนเมื่อเทียบกับเยอรมนีขยายตัวแตะระดับที่เคยเห็นในช่วงวิกฤตหนี้ คำถามสำคัญคือ สเปนอาจเป็นรายต่อไปหรือไม่?
การที่พันธบัตรฝรั่งเศสและเงินยูโรถูกเทขายในสัปดาห์ที่ผ่านมา และแรงกดดันขาลงยังอาจดำเนินต่อในสัปดาห์นี้ สะท้อนว่านักลงทุนเริ่มลดความสนใจในยุโรป ขณะที่ตลาดพันธบัตรกำลังจับตาพัฒนาการในยูโรโซนอย่างใกล้ชิด
ในช่วงต้นสัปดาห์ ตลาดจะให้ความสนใจว่าการปรับตัวลงของราคาน้ำมันจะช่วยคลายแรงกดดันในตลาดพันธบัตรได้หรือไม่ โดยราคาน้ำมันดิบ Brent ลดลงเกือบ 1% ในวันนี้ แม้ยังยืนเหนือระดับ $101 ต่อบาร์เรล
ราคาน้ำมันที่อยู่ในระดับสูง ประกอบกับ Bond Yield รัฐบาลที่พุ่งขึ้นอย่างรวดเร็ว สร้างแรงกดดันต่อตลาดการเงินในช่วงหลายสัปดาห์ที่ผ่านมา อย่างไรก็ตาม นักลงทุนจะจับตาว่าแรงผ่อนคลายที่เกิดขึ้นในวันศุกร์จะต่อเนื่องเข้าสู่สัปดาห์ใหม่หรือไม่
ตัวเลขการจ้างงานสหรัฐฯ เดือนกันยายนที่ออกมาต่ำกว่าคาดอย่างมาก ส่งผลให้ความคาดหวังต่อการขึ้นดอกเบี้ยของ Fed ในเดือนตุลาคมลดลง โดยปัจจุบันตลาดให้น้ำหนักโอกาสขึ้นดอกเบี้ยไว้เพียง 22% ขณะที่ในยุโรป ความกังวลด้านการคลังของฝรั่งเศสอาจทำให้ ECB ชะลอความเข้มงวดด้านนโยบายการเงินในช่วงหลายเดือนข้างหน้า
หุ้นเทคโนโลยียังคงได้รับความสนใจ
เมื่อเข้าสู่สัปดาห์ใหม่ อุปสรรคต่อการขึ้นดอกเบี้ยของ Fed และ ECB ในเดือนตุลาคมยังอยู่ในระดับสูง ปัจจัยดังกล่าวช่วยหนุนตลาดหุ้นสหรัฐฯ ให้ปรับตัวขึ้นในวันศุกร์ และ Nasdaq 100 ทำจุดสูงสุดใหม่เป็นประวัติการณ์
ตลาดหุ้นโดยรวมฟื้นตัวในช่วงปลายสัปดาห์ที่ผ่านมา โดยมีหุ้นกลุ่ม Consumer Discretionary และ Technology เป็นผู้นำ เนื่องจากได้รับประโยชน์มากที่สุดจากตัวเลขการจ้างงานที่อ่อนแอและความคาดหวังต่อการขึ้นดอกเบี้ยที่ลดลง
นักลงทุนมีแนวโน้มเลือกลงทุนในหุ้นสหรัฐฯ และเอเชียมากกว่าหุ้นยุโรปในสัปดาห์ที่ผ่านมา แม้ FTSE 100 จะฟื้นตัวในวันศุกร์ แต่ดัชนีอังกฤษยังลดลงมากกว่า 2% ตลอดทั้งสัปดาห์ ขณะที่ DAX และ Euro Stoxx ต่างปรับตัวลง ส่วน S&P 500 เพิ่มขึ้น 0.2% และ Nasdaq 100 บวก 0.8% โดยได้แรงหนุนจากหุ้นเทคโนโลยีขนาดใหญ่และหุ้นเซมิคอนดักเตอร์
ตัวเลขการจ้างงานจะกำหนดทิศทางตลาดในเดือนตุลาคม
ผลกระทบจากตัวเลขการจ้างงานที่ออกมาต่ำกว่าคาด โดยสหรัฐฯ สร้างงานเพียง 29,000 ตำแหน่งในเดือนที่ผ่านมา ประกอบกับอัตราการว่างงานที่เพิ่มขึ้นและการเติบโตของค่าจ้างที่ชะลอตัว อาจเป็นปัจจัยกำหนดทิศทางตลาดการเงินในช่วงหลายสัปดาห์ข้างหน้า เนื่องจากข้อมูลตลาดแรงงานสหรัฐฯ ไม่ได้เพิ่มแรงกดดันด้านเงินเฟ้อ
ตลาดหุ้นสหรัฐฯ จะขยายวงการปรับตัวขึ้นได้หรือไม่ หลังโอกาสขึ้นดอกเบี้ยในเดือนตุลาคมลดลง?
อย่างไรก็ตาม ราคาน้ำมันยังอยู่ในระดับสูง และแม้จะมีความหวังว่าแรงซื้อสินทรัพย์เสี่ยงจะกลับมาในเดือนตุลาคม แต่ในอดีตเดือนนี้ถือเป็นช่วงที่ตลาดหุ้นมีความผันผวนสูง
คำถามสำคัญสำหรับตลาดหุ้นคือ การปรับตัวขึ้นของหุ้นที่เกี่ยวข้องกับ AI จะสามารถขยายไปยังหุ้นกลุ่มอื่นได้หรือไม่ เนื่องจากการนำตลาดหุ้นสหรัฐฯ ยังคงกระจุกตัวอยู่ในหุ้นเพียงไม่กี่กลุ่ม
หุ้นกลุ่ม Energy และ Technology เป็นผู้นำตลาดสหรัฐฯ ในปีนี้ ขณะที่ Consumer Discretionary, Utilities, Communications และ Financials ต่างยังให้ผลตอบแทนติดลบตั้งแต่ต้นปี ส่วน Consumer Staples และ Real Estate ก็ยังทำผลงานต่ำกว่าดัชนีโดยรวม
การที่ตลาดหุ้นสหรัฐฯ มีการกระจุกตัวสูงในปีนี้ อาจเปิดทางให้ตลาดปรับตัวขึ้นต่อในช่วงปลายปี โดยทั่วไปตลาดหุ้นมักมีแนวโน้มปรับตัวขึ้นก่อนเข้าสู่ช่วงคริสต์มาส และหาก Fed ส่งสัญญาณว่าจะไม่ขึ้นดอกเบี้ยมากเท่าที่คาด ประกอบกับผลประกอบการไตรมาส 3 ที่แข็งแกร่ง ก็อาจช่วยผลักดันตลาดในไตรมาส 4 และอาจส่งผลดีต่อหุ้นยุโรปด้วย
Bond Yield รัฐบาลแตะจุดสูงสุดแล้วหรือยัง?
ประเด็นสำคัญในสัปดาห์นี้คือ Bond Yield รัฐบาลผ่านจุดสูงสุดไปแล้วหรือยัง
Bond Yield ของอังกฤษทรงตัวในสัปดาห์ที่ผ่านมา และ Gilts ทำผลงานดีกว่าพันธบัตรรัฐบาลในตลาดหลักอื่น ๆ โดย Bond Yield อายุ 2 ปีลดลง 1bp ขณะที่อายุ 10 ปีเพิ่มขึ้นไม่ถึง 2bps
ในสหรัฐฯ Bond Yield ช่วงอายุยาวปรับตัวขึ้น แต่ Bond Yield อายุ 2 ปีลดลงเกือบ 3bps หลังตลาดลดความคาดหวังต่อการขึ้นดอกเบี้ยของ Fed ในเดือนตุลาคม
จุดสนใจอยู่ที่ Bond Yield ของฝรั่งเศส ซึ่งถูกกดดันอย่างหนักจากความกังวลเกี่ยวกับความแตกแยกในรัฐสภาฝรั่งเศสและการขาดดุลงบประมาณที่เพิ่มขึ้น ทำให้นักลงทุนยังคงระมัดระวังต่อความเสี่ยงด้านการคลัง
แรงกดดันต่อ Bond Yield ฝรั่งเศสมีแนวโน้มดำเนินต่อ
Bond Yield ฝรั่งเศสเป็นกลุ่มที่ทำผลงานแย่ที่สุดในสัปดาห์ที่ผ่านมา โดย Bond Yield ปรับตัวขึ้นตลอดทั้งเส้นอายุ และส่วนต่างผลตอบแทนระหว่างฝรั่งเศสกับเยอรมนีพุ่งขึ้นเหนือ 1.5% ซึ่งเป็นระดับสูงสุดนับตั้งแต่วิกฤตหนี้ยูโรโซน
Bond Yield ฝรั่งเศสจะยังเป็นประเด็นที่ตลาดจับตาในสัปดาห์นี้ เนื่องจากนักลงทุนยังคงกังวลเกี่ยวกับแนวโน้มการคลัง โดยต้องติดตามว่าความกังวลเหล่านี้จะสร้างแรงกดดันต่อพันธบัตรฝรั่งเศสเพิ่มเติม และทดสอบความพร้อมของ ECB ในการเข้ามาพยุงตลาดพันธบัตรหรือไม่
เงินยูโรเองก็เผชิญแรงกดดันในสัปดาห์ที่ผ่านมา และหาก Bond Yield ฝรั่งเศสยังปรับตัวขึ้นต่อ EUR/USD อาจร่วงกลับลงไปที่ $1.10
Bond Yield รัฐบาลยังคงเป็นความกังวล
แม้ความกังวลเรื่องเงินเฟ้อจะเริ่มลดลงและตลาดลดการเดิมพันต่อการขึ้นดอกเบี้ย แต่พันธบัตรรัฐบาลสหรัฐฯ ยังคงเป็นประเด็นที่นักลงทุนหุ้นต้องจับตา โดย Bond Yield อายุ 10 ปีของสหรัฐฯ อยู่ที่ 5.28%
หากเกิดแรงเทขายพันธบัตรสหรัฐฯ อีกครั้ง Bond Yield อายุ 10 ปีอาจทะลุ 5.5% ซึ่งน่าจะสร้างแรงกดดันต่อเศรษฐกิจและตลาดการเงินอย่างมาก
ขณะที่ตลาดกำลังรอฤดูประกาศผลประกอบการไตรมาส 3 นักลงทุนอาจเริ่มระมัดระวังมากขึ้น หลัง Nasdaq ทำจุดสูงสุดใหม่ในช่วงปลายสัปดาห์ที่ผ่านมา และ S&P 500 อยู่ห่างจากจุดสูงสุดเป็นประวัติการณ์เพียง 1%
หุ้นที่มีส่วนสำคัญต่อการปรับตัวขึ้นของ Nasdaq ในช่วง 3 เดือนที่ผ่านมา ได้แก่ Nvidia, Microsoft และ Apple ซึ่งล้วนเป็นบริษัทชั้นนำในธีม AI
คาดการณ์ผลประกอบการที่สูงลิ่วอาจเป็นความเสี่ยงต่อการปรับตัวขึ้นของหุ้น AI
ความท้าทายของกลุ่ม Technology คือความคาดหวังต่อผลประกอบการอยู่ในระดับสูงมาก นักวิเคราะห์คาดว่ากำไรของกลุ่มนี้จะเติบโตถึง 65%
หากบริษัทสามารถทำได้ตามคาด จะช่วยสร้างความมั่นใจว่าหุ้นเทคโนโลยียังสามารถรับมือกับ Bond Yield ที่อยู่ในระดับสูงได้ แต่หากผลประกอบการต่ำกว่าคาด นักลงทุนก็อาจเริ่มกังวลและเทขายหุ้น
การปรับตัวขึ้นของหุ้นเทคโนโลยีในปีนี้ไม่ได้เป็นเส้นทางที่ราบรื่น การลงทุนด้าน Capex ขนาดใหญ่ทำให้การออกหุ้นกู้เพื่อรองรับการพัฒนา AI เพิ่มขึ้นแตะระดับสูงเป็นประวัติการณ์ ส่งผลให้กระแสเงินทุนไหลเข้าและออกจากหุ้นเทคโนโลยีมีความผันผวนสูง
นักลงทุนยอมรับว่าอัตราดอกเบี้ยและ Bond Yield มีแนวโน้มอยู่ในระดับสูงต่อไปอีกระยะหนึ่ง แต่ยังไม่ชัดเจนว่าสถานการณ์ดังกล่าวจะดำเนินไปได้นานเพียงใด ปัจจัยนี้อาจทำให้หุ้นเทคโนโลยีเคลื่อนไหวในกรอบในสัปดาห์นี้ ขณะที่ตลาดรอทิศทางใหม่จากฤดูประกาศผลประกอบการ
สิ่งที่ต้องจับตา
ปฏิทินข้อมูลเศรษฐกิจและผลประกอบการในสัปดาห์นี้ค่อนข้างเบาบาง โดยประเด็นสำคัญคือ รายงานการประชุมของ Fed และ ECB ซึ่งอาจส่งผลต่อทิศทางตลาดดังนี้
Fed Minutes
ตลาดสหรัฐฯ ยังคงประเมินผลกระทบจากข้อมูลตลาดแรงงานที่อ่อนแอเกินคาด ซึ่งกดดันดอลลาร์ในวันศุกร์และช่วยผลักดันตลาดหุ้นขึ้นทำจุดสูงสุดใหม่
ประเด็นสำคัญในสัปดาห์นี้คือรายงานการประชุม Fed ที่จะเผยแพร่ในวันพุธ
ตลาดลดความคาดหวังต่อการขึ้นดอกเบี้ยลง หลังตัวเลขการจ้างงานออกมาอ่อนแอและข้อมูล Core PCE เดือนสิงหาคมชะลอตัว แม้เราคาดว่ารายงานการประชุมจะสะท้อนว่าเจ้าหน้าที่ FOMC ยังคงกังวลเกี่ยวกับแนวโน้มเงินเฟ้อ แต่ข้อมูลเศรษฐกิจล่าสุดบ่งชี้ว่า Fed ยังมีเวลาที่จะรอดูหลักฐานเพิ่มเติม ก่อนตัดสินใจขึ้นดอกเบี้ยอีกครั้ง
นอกจากนี้ รายงานการประชุมอาจสะท้อนว่าเจ้าหน้าที่ Fed บางส่วนกังวลเกี่ยวกับการขึ้นดอกเบี้ยที่รวดเร็วเกินไป โดยเมื่อสัปดาห์ที่ผ่านมา Williams และ Jefferson ต่างระบุว่าไม่เห็นความจำเป็นในการขึ้นดอกเบี้ย ซึ่งช่วยลดแรงกดดันจากการพุ่งขึ้นของ Bond Yield แม้ Bond Yield อายุ 10 ปีจะยังอยู่ในระดับสูง
ตลาดอาจไม่ได้ให้น้ำหนักกับรายงานการประชุมในสัปดาห์นี้มากนัก โดยเฉพาะเมื่อข้อมูลเศรษฐกิจล่าสุดชี้ว่าแรงกดดันด้านเงินเฟ้ออาจกำลังลดลง อย่างไรก็ตาม หากรายงานสะท้อนว่า Williams และ Jefferson ไม่ใช่เพียงสองเสียงที่สนับสนุนนโยบายผ่อนคลาย เราอาจเห็น Bond Yield สหรัฐฯ ลดลงเพิ่มเติม และดอลลาร์เผชิญแรงกดดัน
ECB Minutes
รายงานการประชุมของ ECB อาจดูไม่ทันต่อสถานการณ์ เนื่องจากนักลงทุนกำลังให้ความสนใจกับปัญหาการเงินของฝรั่งเศส อย่างไรก็ตาม เงินเฟ้อในยูโรโซนกำลังเพิ่มขึ้นอย่างรวดเร็ว ทำให้รายงานนี้ยังมีประโยชน์ในการประเมินว่า ECB มีความมุ่งมั่นเพียงใดในการควบคุมแรงกดดันด้านราคา
รายงานการประชุมอาจไม่ได้ให้คำตอบว่า ECB มีแนวโน้มเข้ามาแทรกแซงเพื่อสกัดการพุ่งขึ้นของ Bond Yield ฝรั่งเศสมากน้อยเพียงใด แต่จะมีความสำคัญต่อทิศทางเงินยูโร ซึ่งเป็นหนึ่งในสกุลเงินหลักที่อ่อนค่ามากที่สุดในสัปดาห์ที่ผ่านมา
ดัชนีเงินยูโรลดลง 1.3% ในสัปดาห์ที่ผ่านมา และลดลง 4% ตั้งแต่ต้นปี หาก Bond Yield ฝรั่งเศสยังปรับตัวลงต่อ เราอาจเห็นเงินยูโรอ่อนค่าลงเพิ่มเติม
EUR/USD ร่วงแตะระดับต่ำสุดในรอบ 1 ปีเมื่อสัปดาห์ที่ผ่านมา ก่อนจะพบแนวรับระยะสั้นบริเวณ $1.1250 หากเกิดแรงเทขายพันธบัตรฝรั่งเศสอีกครั้ง คู่เงินนี้อาจร่วงกลับไปหา $1.10 ซึ่งเป็นแนวรับเชิงจิตวิทยาสำคัญของตลาด
Chart 1: EUR/USD
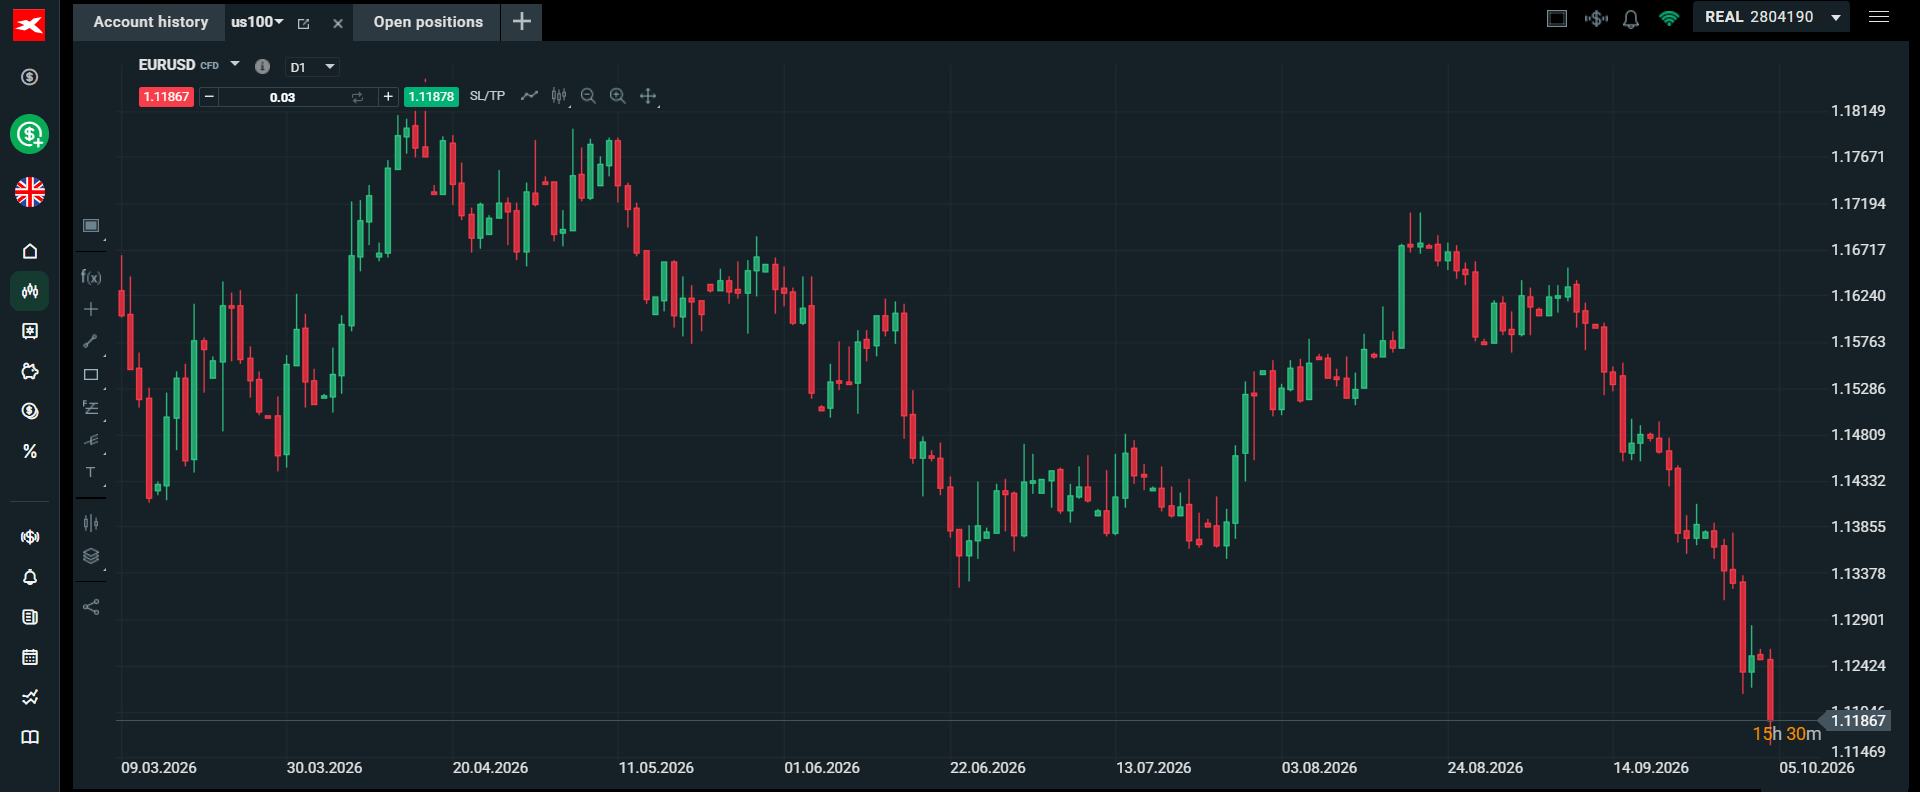
Source: XTB
รับเครดิตเทรดฟรี
เปิดบัญชีเทรด XTB
รับเครดิตพิเศษ $11 สำหรับลูกค้าใหม่
ระยะเวลาโปรโมชั่น
วันนี้ - 16 ตุลาคม 2569
การลงทุนมีความเสี่ยง โปรดศึกษาข้อมูลก่อนตัดสินใจลงทุน
* โปรโมชั่นใช้กับข้อกำหนดและเงื่อนไข

🔴Live: สามสมรภูมิในสามวัน


US Non-Farm Payrolls: ตัวชี้วัดสำคัญยืนยันหรือไม่ว่า Fed จะคงดอกเบี้ยในเดือนตุลาคม
🔴Live: เทรดทองอย่างไรท่ามกลางNFP วันนี้
Bond Yield อังกฤษพุ่ง FTSE 100 เปิดเดือนตุลาคมอย่างหนักหน่วง