


ในสัปดาห์ที่ผ่านมา ประเด็นสำคัญของตลาดคือการที่ Fed ปรับขึ้นอัตราดอกเบี้ยเป็นครั้งแรกในรอบกว่า 3 ปี พร้อมส่งสัญญาณที่แข็งกร้าวต่อเงินเฟ้อ ขณะเดียวกัน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปิดสัปดาห์เหนือระดับ 5% ซึ่งโดยทั่วไปถือเป็นสภาพแวดล้อมที่ไม่เอื้อต่อทองคำ
อย่างไรก็ตาม เมื่อสิ้นสุดสัปดาห์ที่ผ่านมา ราคาทองคำยังคงปรับตัวขึ้นมากกว่า 1% การเคลื่อนไหวดังกล่าวสะท้อนว่า ทองคำอาจเริ่มตอบสนองต่อแรงกระแทกจากนโยบายการเงินในระยะสั้นน้อยลง ขณะที่ปัจจัยเชิงโครงสร้าง เช่น ความเสี่ยงด้านการคลัง ความไม่แน่นอนทางภูมิรัฐศาสตร์ เงินเฟ้อที่ยังอยู่ในระดับสูง และความต้องการสะสมทองคำจากนักลงทุนระยะยาว ยังคงมีบทบาทสำคัญ กล่าวอีกนัยหนึ่ง ตลาดทองคำดูเหมือนกำลังมองไกลกว่าการขึ้นดอกเบี้ย 25 จุดพื้นฐานของ Fed เพียงครั้งเดียว
Fed ขึ้นดอกเบี้ย แต่ทองคำยังยืนได้
หากพิจารณาจากความสัมพันธ์แบบดั้งเดิม สัปดาห์ที่ผ่านมาไม่น่าจะเป็นช่วงเวลาที่ง่ายสำหรับทองคำ Fed ปรับขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐาน สู่ระดับ 3.75-4% ขณะที่ประธาน Fed Kevin Warsh เน้นย้ำว่าเงินเฟ้ออยู่ในระดับสูงมานานเกินไป นอกจากนี้ Dot Plot ใหม่ยังสะท้อนว่าเจ้าหน้าที่ Fed ส่วนใหญ่คาดว่าจะมีการขึ้นดอกเบี้ยเพิ่มเติมอย่างน้อย 1 ครั้งในปีนี้
ขณะเดียวกัน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ยังคงปรับตัวขึ้น โดย 10Y Treasury Yield ทะลุระดับ 5% ในช่วงปลายสัปดาห์ อัตราดอกเบี้ยและ Bond Yield ที่สูงขึ้นมักเพิ่มต้นทุนค่าเสียโอกาสของการถือครองทองคำ ซึ่งเป็นสินทรัพย์ที่ไม่ได้สร้างกระแสเงินสดเป็นประจำ ดังนั้น การที่ทองคำยังปรับตัวขึ้นได้ในสภาพแวดล้อมเช่นนี้จึงเป็นสัญญาณที่น่าจับตา
อาจกล่าวได้ว่า การเคลื่อนไหวดังกล่าวสะท้อนว่านักลงทุนกำลังมองไกลกว่าการขึ้นดอกเบี้ยของ Fed โดยเฉพาะประมาณการเศรษฐกิจฉบับใหม่ของ Fed ที่ชี้ว่า วงจรการคุมเข้มนโยบายการเงินอาจเกิดขึ้นอย่างจำกัดและช้ากว่าที่ตลาดเคยกังวล ปัจจัยนี้ช่วยอธิบายได้ว่าเหตุใดปฏิกิริยาเชิงลบของทองคำต่อการขึ้นดอกเบี้ยครั้งนี้จึงค่อนข้างจำกัด
ความเสี่ยงด้านการคลังกำลังกลายเป็นแรงขับเคลื่อนสำคัญของทองคำ
อีกหนึ่งปัจจัยที่โดดเด่นขึ้นเรื่อย ๆ ในตลาดทองคำคือประเด็นด้านการคลังของสหรัฐฯ ระดับหนี้สาธารณะที่สูง การขาดดุลงบประมาณจำนวนมาก และสัญญาณการเปลี่ยนแปลงของความต้องการพันธบัตรรัฐบาลสหรัฐฯ กำลังทำให้ตลาดตั้งคำถามถึงความยั่งยืนของสถานะการคลังของสหรัฐฯ
นี่คือประเด็นที่ควรจับตาเป็นพิเศษ Fed สามารถควบคุมอัตราดอกเบี้ยระยะสั้นได้ แต่ไม่สามารถกำหนด Bond Yield ระยะยาวได้ทั้งหมด หาก 10Y Treasury Yield ปรับตัวขึ้นเพราะนักลงทุนต้องการ Risk Premium ที่สูงขึ้นสำหรับการถือครองหนี้รัฐบาลสหรัฐฯ การขึ้นดอกเบี้ยของ Fed ก็ไม่ได้หมายความว่า USD และ Real Yield จะกลายเป็นแรงกดดันที่แข็งแกร่งพอจะพลิกแนวโน้มระยะยาวของทองคำได้เสมอไป ในทางกลับกัน Bond Yield ที่สูงขึ้นท่ามกลางความเสี่ยงด้านการคลังที่เพิ่มขึ้น อาจกลายเป็นส่วนหนึ่งของปัจจัยที่สนับสนุนทองคำเสียเอง
นี่คือความแตกต่างระหว่าง Bond Yield ที่เพิ่มขึ้นเพราะเศรษฐกิจแข็งแกร่ง กับ Bond Yield ที่เพิ่มขึ้นเพราะนักลงทุนต้องการ Risk Premium ที่สูงขึ้นเพื่อถือครองพันธบัตร ในกรณีหลัง ทองคำอาจยังคงทำหน้าที่เป็นสินทรัพย์ป้องกันความเสี่ยงจากความไม่แน่นอนด้านการคลังและค่าเงิน
ความต้องการลงทุนระยะยาวกำลังกลับมา?
อีกหนึ่งสัญญาณที่น่าสนใจคือกระแสเงินทุนเข้าสู่ Gold ETF ปริมาณทองคำที่กองทุน ETF ถือครองเพิ่มขึ้นแตะระดับสูงสุดในรอบ 7 เดือน สะท้อนว่าเงินลงทุนกำลังไหลกลับเข้าสู่ตลาดทองคำ ปัจจัยนี้มีความสำคัญเป็นพิเศษ เนื่องจากความต้องการจากนักลงทุนระยะยาวอาจตอบสนองต่อการเปลี่ยนแปลงเล็กน้อยของ Bond Yield น้อยกว่า
ในกรณีนี้ ทองคำไม่ได้ถูกซื้อเพียงเพราะคาดหวังว่า Fed จะลดดอกเบี้ย นักลงทุนอาจเข้าถือทองคำด้วยเหตุผลอื่น เช่น การป้องกันความเสี่ยงจากปัญหาการคลัง ความไม่แน่นอนทางภูมิรัฐศาสตร์ เงินเฟ้อ หรือความเชื่อมั่นที่ลดลงต่อสินทรัพย์ทางการเงินแบบดั้งเดิม การที่แรงขับเคลื่อนด้านอุปสงค์มีความหลากหลายมากขึ้น ช่วยให้ทองคำสามารถรับมือกับสภาพแวดล้อมที่ดอกเบี้ยอยู่ในระดับสูงได้ดีขึ้น
ทองคำกำลังเดินตามบทเรียนจากปี 2022-2023?
ประวัติศาสตร์ในช่วงที่ผ่านมาให้บทเรียนที่น่าสนใจ ในช่วงปี 2022-2023 Fed ปรับขึ้นดอกเบี้ยอย่างมาก ขณะที่ Bond Yield สหรัฐฯ ปรับตัวขึ้นอย่างมีนัยสำคัญ อย่างไรก็ตาม ปัจจัยเหล่านี้ไม่สามารถสร้างแนวโน้มขาลงของทองคำที่ยืดเยื้อได้ เนื่องจากแรงซื้อพื้นฐานของทองคำไม่ได้ขึ้นอยู่กับอัตราดอกเบี้ยเพียงอย่างเดียว
หากความต้องการจากนักลงทุนระยะยาว ธนาคารกลาง และกระแสเงินทุนเพื่อป้องกันความเสี่ยงยังคงเพิ่มขึ้น ทองคำอาจสามารถดูดซับแรงกดดันด้านลบจากอัตราดอกเบี้ยได้เป็นส่วนใหญ่ ขณะที่บริบทในปัจจุบันยังมีปัจจัยสนับสนุนเพิ่มเติม เช่น ความไม่แน่นอนทางภูมิรัฐศาสตร์ และความกังวลที่เพิ่มขึ้นเกี่ยวกับสถานะการคลังของสหรัฐฯ
ดังนั้น การขึ้นดอกเบี้ยในครั้งนี้อาจทำให้แรงส่งของทองคำชะลอลง แต่ยังไม่เพียงพอที่จะเปลี่ยนแนวโน้มโดยรวม หากปัจจัยเชิงโครงสร้างที่สนับสนุนทองคำยังคงอยู่
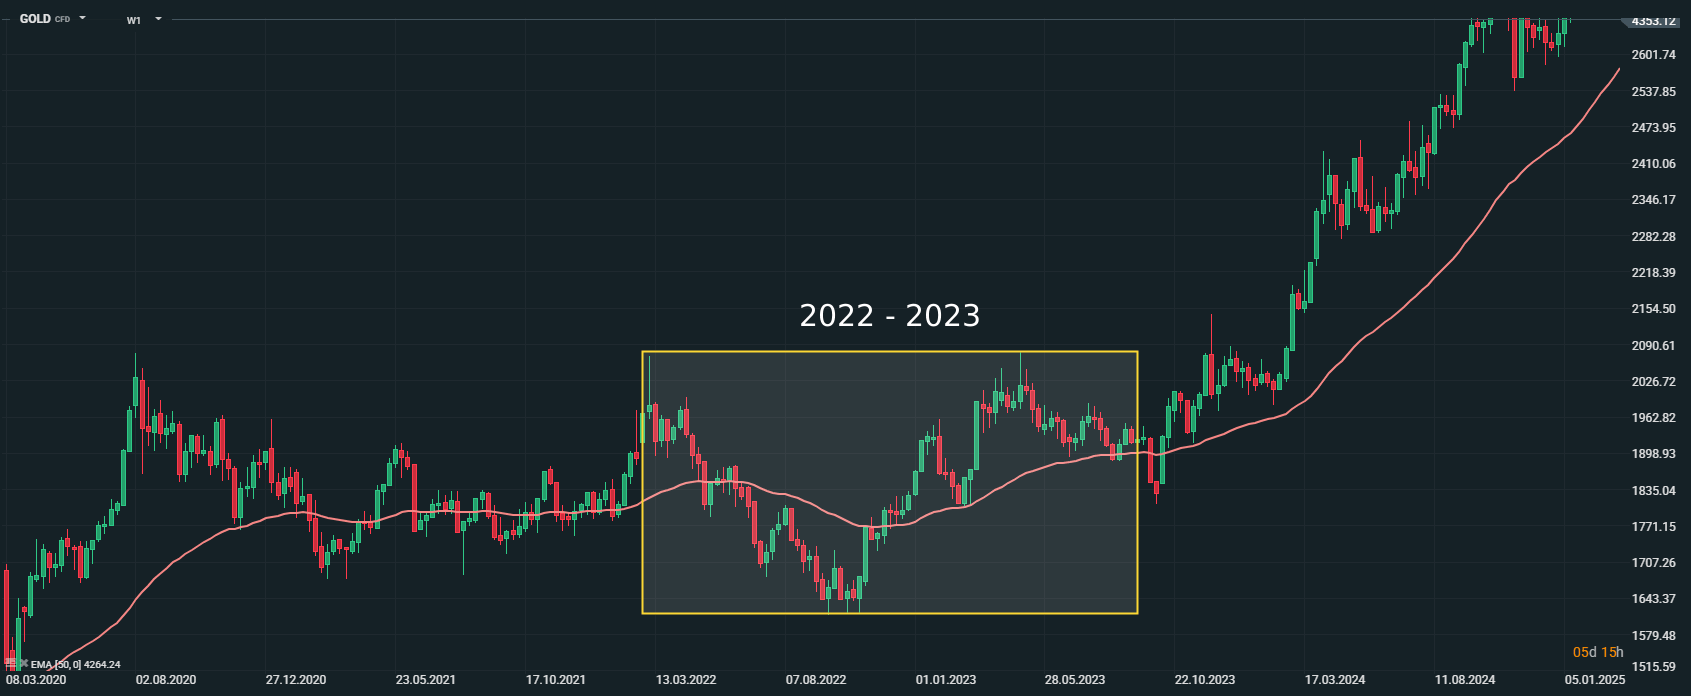
กราฟราคาทองคำในช่วงปี 2022-2023 ที่มา: xStation5
สิ่งที่ต้องจับตาในสัปดาห์นี้?
สัปดาห์นี้ไม่มีตัวเลขเศรษฐกิจสำคัญของสหรัฐฯ ที่ต้องจับตามากนัก ซึ่งอาจทำให้ตลาดทองคำหันไปให้น้ำหนักกับเหตุการณ์ที่จะเกิดขึ้นในช่วงต่อไปมากขึ้น
การประชุมสุดยอดสหรัฐฯ-จีน: นี่อาจเป็นหนึ่งในเหตุการณ์สำคัญที่สุดของสัปดาห์ แม้ว่าระดับความตึงเครียดจะลดลงอย่างมากเมื่อเทียบกับช่วงเดือนพฤษภาคม 2025 แต่ตลาดยังคงจับตาสัญญาณใหม่ ๆ ที่อาจเกิดขึ้น โดยเฉพาะในช่วงที่ความขัดแย้งในตะวันออกกลางกำลังถูกมองว่าเป็นหนึ่งในสมรภูมิเชิงยุทธศาสตร์ที่สำคัญของสองมหาอำนาจทางเศรษฐกิจของโลก
วิเคราะห์ทางเทคนิค GOLD (กรอบเวลา H4)
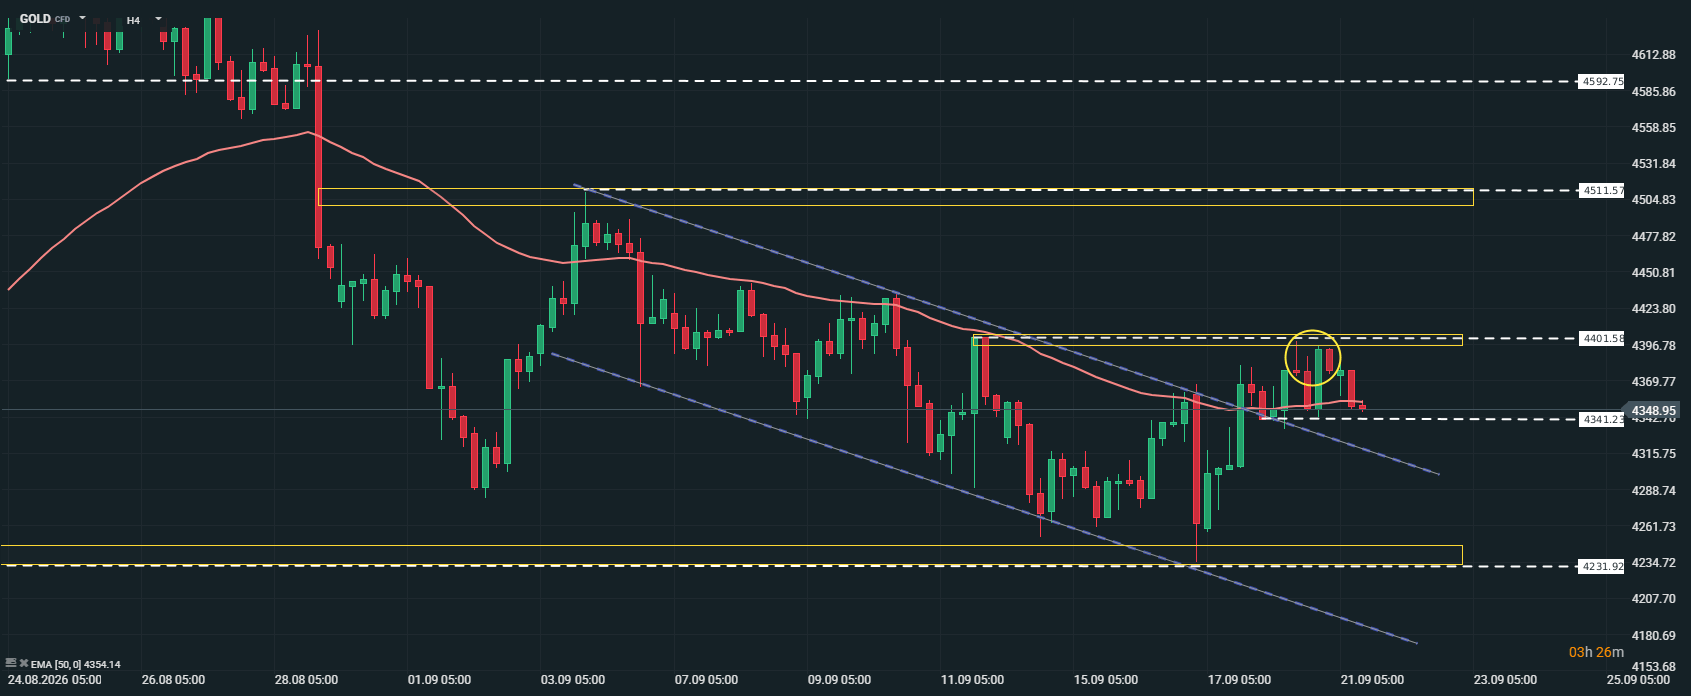
กราฟราคาทองคำในช่วงปี 2022-2023 ที่มา: xStation5
สิ่งที่ต้องจับตาในสัปดาห์นี้?
สัปดาห์นี้ไม่มีตัวเลขเศรษฐกิจสำคัญของสหรัฐฯ ที่ต้องจับตามากนัก ทำให้ตลาดทองคำอาจหันไปให้น้ำหนักกับปัจจัยและเหตุการณ์สำคัญที่จะเกิดขึ้นในระยะถัดไปมากขึ้น
การประชุมสุดยอดสหรัฐฯ-จีน: นี่อาจเป็นหนึ่งในเหตุการณ์สำคัญที่สุดของสัปดาห์ แม้ระดับความตึงเครียดจะลดลงอย่างมากเมื่อเทียบกับช่วงเดือนพฤษภาคม 2025 แต่ตลาดยังคงจับตาสัญญาณใหม่ ๆ ที่อาจเกิดขึ้น โดยเฉพาะในช่วงที่ความขัดแย้งในตะวันออกกลางกำลังถูกมองว่าเป็นหนึ่งในปัจจัยเชิงยุทธศาสตร์สำคัญสำหรับสองมหาอำนาจทางเศรษฐกิจของโลก
วิเคราะห์ทางเทคนิค GOLD (กรอบเวลา H4)

🏯 Chart of the Day: เงินเยนติดกับดัก BoJ ขึ้นดอกเบี้ย แต่กลับทำให้เงินเยนอ่อนค่า
🏯USDJPY ภายใต้อิทธิพลของ Bessent และ BOJ


ASML กลับมาเร่งเครื่องอีกครั้ง


🔥 ความตึงเครียดในอ่าวฯ ดันราคาน้ำมันและก๊าซพุ่ง