


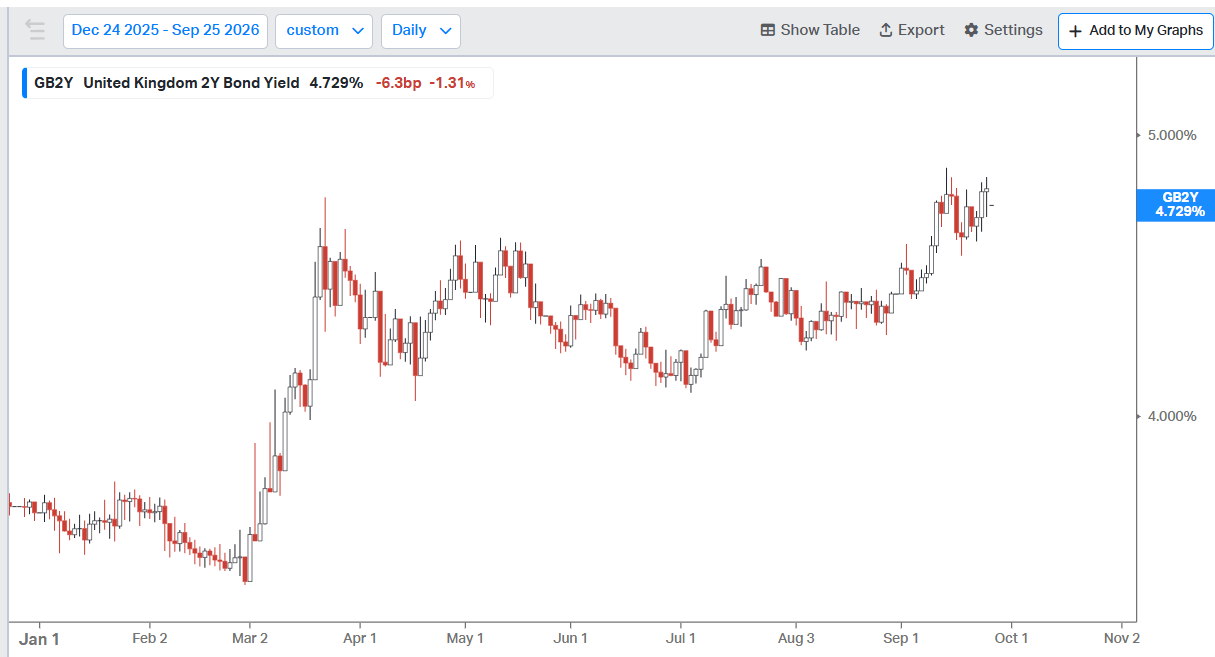
อัตราผลตอบแทนพันธบัตรยุโรปปรับตัวลดลงในช่วงปลายสัปดาห์ โดยอัตราผลตอบแทนพันธบัตรรัฐบาลอังกฤษ (Gilt) เป็นผู้นำการปรับตัวลง และอัตราผลตอบแทน Gilt อายุ 2 ปี ลดลงมากกว่า 6 bps ในวันนี้ อัตราผลตอบแทนที่ลดลงเกิดขึ้นพร้อมกับราคาน้ำมันที่ปรับตัวลง โดยราคาน้ำมันดิบ Brent ลดลง 0.3% ในช่วงเช้านี้ ซึ่งถือเป็นการลดลงเพียงเล็กน้อย เมื่อพิจารณาจากความคาดหวังที่เพิ่มขึ้นว่าการเจรจาทางการทูตระหว่างสหรัฐฯ และอิหร่านอาจนำไปสู่ข้อตกลงเพื่อเปิดช่องแคบฮอร์มุซ (Strait of Hormuz) ได้อีกครั้งอย่างเต็มรูปแบบ
การลดลงของอัตราผลตอบแทน Gilt ช่วยหนุนบรรยากาศในตลาดหุ้น โดยตลาดหุ้นยุโรปปรับตัวขึ้นทั่วทั้งภูมิภาค ขณะที่ในสหรัฐฯ ราคาฟิวเจอร์สบ่งชี้ว่าตลาดมีแนวโน้มเปิดบวกในช่วงปลายวันศุกร์
สัปดาห์นี้ตลาดเผชิญความผันผวนอย่างมาก โดยส่วนใหญ่เกิดขึ้นในตลาดพันธบัตรและสินค้าโภคภัณฑ์ อย่างไรก็ตาม แม้อัตราผลตอบแทนจะเหวี่ยงตัวอย่างรุนแรง แต่การเปลี่ยนแปลงสุทธิตลอดทั้งสัปดาห์กลับมีไม่มากนัก อัตราผลตอบแทน Gilt อายุ 2 ปีแทบไม่เปลี่ยนแปลงจากต้นสัปดาห์ ขณะที่เมื่อเทียบรายเดือนยังคงเพิ่มขึ้น 41 bps และปรับตัวขึ้นต่อเนื่องเป็นสัปดาห์ที่ 6 ความผันผวนอย่างรุนแรงในสัปดาห์นี้อาจเป็นสัญญาณว่าอัตราผลตอบแทนพันธบัตรรัฐบาลอังกฤษกำลังเข้าใกล้จุดสูงสุด
แม้อัตราผลตอบแทน Gilt ระยะสั้นจะทรงตัวตลอดสัปดาห์ แต่พันธบัตรรัฐบาลสหรัฐฯ (Treasuries) กำลังเผชิญแรงขายอย่างหนัก โดยอัตราผลตอบแทนปรับตัวสูงขึ้นตลอดทั้งเส้นอายุพันธบัตร อัตราผลตอบแทน Treasury อายุ 2 ปีเพิ่มขึ้น 15 bps ขณะที่ตลาดเร่งปรับคาดการณ์ไปสู่ระดับอัตราดอกเบี้ยสหรัฐฯ ที่สูงขึ้น เนื่องจากราคาสินค้าโภคภัณฑ์ที่เพิ่มขึ้น การเติบโตทางเศรษฐกิจที่แข็งแกร่ง และความกังวลด้านการคลัง กดดันตลาดพันธบัตรสหรัฐฯ
ตลาดหุ้นยังคงแสดงความแข็งแกร่ง โดยเฉพาะดัชนีที่มีสัดส่วนหุ้นเทคโนโลยีสูง Kospi ของเกาหลีใต้เป็นตลาดที่ทำผลงานดีที่สุดในสัปดาห์นี้ โดยเพิ่มขึ้น 7% ขณะที่ S&P 500 เพิ่มขึ้นประมาณ 0.95% และ Nasdaq 100 เพิ่มขึ้นเกือบ 2% ความแข็งแกร่งของตลาดหุ้นท่ามกลางความผันผวนในตลาดอื่นถือว่าน่าสนใจอย่างมาก และอาจสะท้อนว่าหุ้นเทคโนโลยี โดยเฉพาะกลุ่มเทคโนโลยีขนาดใหญ่ ยังคงสามารถรับต้นทุนเงินทุนที่สูงขึ้นได้ ขณะที่ตลาดยังไม่ได้กังวลว่าอัตราดอกเบี้ยที่สูงขึ้นจะกระทบต่อการลงทุนด้าน AI แม้ CME FedWatch จะสะท้อนความน่าจะเป็นราว 70% ที่ Fed จะขึ้นดอกเบี้ยอีกครั้งในเดือนหน้า
ความเสี่ยงต่อธีมการลงทุนใน AI ยังคงมีอยู่ แต่ความกังวลเกี่ยวกับการชะลอตัวของการพัฒนาโมเดล AI กลายเป็นประเด็นของเมื่อวานไปแล้ว ตอนนี้ตลาดกำลังจับตาฤดูกาลประกาศผลประกอบการไตรมาส 3 ซึ่งจะเริ่มขึ้นในช่วงกลางเดือนตุลาคม ความเสี่ยงสำคัญที่สุดต่อธีม AI ในขณะนี้คือสัญญาณใด ๆ ที่บ่งชี้ว่าการใช้จ่ายด้านเงินลงทุน (Capex) ของบริษัท Hyperscaler กำลังชะลอตัวลง
น่าสนใจว่าช่วงสุดสัปดาห์นี้จะมีความคืบหน้าใด ๆ ระหว่างผู้เจรจาของสหรัฐฯ และอิหร่านเกี่ยวกับการเปิดช่องแคบฮอร์มุซอีกครั้งหรือไม่ รวมถึงการกลับไปใช้บันทึกความเข้าใจ (Memorandum of Understanding: MOU) ที่เคยจัดทำขึ้นในเดือนมิถุนายน ก่อนที่จะถูกยกเลิกในภายหลัง อิหร่านระบุว่าได้เสนอข้อเสนอใหม่ต่อสหรัฐฯ เพื่อเปิดช่องแคบฮอร์มุซอีกครั้ง อย่างไรก็ตาม ทำเนียบขาวยังไม่ได้ตอบกลับ เนื่องจากให้ความสำคัญกับการเยือนจีนของประธานาธิบดีสหรัฐฯ
แม้การเปิดช่องแคบฮอร์มุซอีกครั้งจะช่วยลดแรงกดดันต่อราคาสินค้าโภคภัณฑ์และความกังวลด้านเงินเฟ้อ แต่ก็ไม่ได้หมายความว่าแรงกดดันด้านเงินเฟ้อจะหายไปทั้งหมด เนื่องจากวิกฤตเงินเฟ้อในปัจจุบันเชื่อมโยงกับผลิตภัณฑ์เชื้อเพลิงกลั่นมากกว่าราคาน้ำมันดิบเพียงอย่างเดียว ราคาดีเซลจะปรับตัวลดลงได้ก็ต่อเมื่อมีอุปทานผลิตภัณฑ์กลั่นเพิ่มขึ้น และในขณะนี้ปัญหาอยู่ที่กำลังการกลั่น ดังนั้น การยุติสงครามในอิหร่านจึงเป็นเพียงหนึ่งในขั้นตอนที่จะช่วยลดแรงกดดันด้านราคา แต่ไม่สามารถแก้ปัญหาได้ทั้งหมด
เมื่อเข้าสู่ช่วงปลายสัปดาห์ ตลาดการเงินกำลังพยายามกลับมาทรงตัวและหาสมดุล หลังจากเผชิญกับความผันผวนอย่างรุนแรงตลอดทั้งสัปดาห์ อย่างไรก็ตาม ราคาน้ำมันดิบ Brent ยังคงอยู่เหนือระดับ $106 ต่อบาร์เรล และยังมีความเสี่ยงอีกมากที่อาจกระตุ้นให้ตลาดกลับทิศทางในช่วงต่อไปของวันนี้
Chart 1: อัตราผลตอบแทนพันธบัตรรัฐบาลอังกฤษอายุ 2 ปี ความผันผวนอย่างรุนแรงในตลาดพันธบัตรเป็นปัจจัยสำคัญที่ครองตลาด
Source: Koyfin


ความผันผวนที่เกิดจากฝีมือมนุษย์: เมื่อตลาดไม่รู้ว่าอะไรจะเกิดขึ้นต่อไป
เศรษฐกิจสหราชอาณาจักรชะลอตัว แต่ BOE อาจสามารถชะลอการขึ้นดอกเบี้ยได้
การประชุมสุดยอดสหรัฐฯ–จีน: ตัวแปรไหนอาจโผล่มาเขย่าตลาด?
UK กู้เงินเกินเป้าอีกครั้ง ขณะที่ Brent กลับมายืนเหนือ $100