يرغب المستخدم في فهم ماهية الميزانية العمومية، ما الذي تتضمنه، و كيفية قراءتها لتقييم الصحة المالية للشركة قبل الاستثمار
يرغب المستخدم في فهم ماهية الميزانية العمومية، ما الذي تتضمنه، و كيفية قراءتها لتقييم الصحة المالية للشركة قبل الاستثمار
يقرأ المستثمرون الميزانية العمومية لمعرفة ما تملكه الشركة بالضبط مقارنةً بما عليها من التزامات في تاريخ محدد. هي قائمة مالية أساسية تُظهر الأصول، الالتزامات، و حقوق المساهمين، حيث تستند إلى المعادلة المحاسبية الأساسية: الأصول = الالتزامات + حقوق الملكية.
أهم النقاط
-
لقطة في وقت محدد: تعكس الميزانية العمومية الوضع المالي للشركة في يوم محدد، على عكس التقارير الأخرى التي تغطي فترات زمنية كاملة.
- ثلاثة عناصر رئيسية: تصنّف كل ميزانية عمومية البيانات المالية إلى أصول و التزامات، بالإضافة إلى حقوق المساهمين.
- المعادلة المحاسبية: تستند الوثيقة بأكملها إلى معادلة يجب بموجبها أن يساوي إجمالي الأصول تمامًا مجموع إجمالي الالتزامات و حقوق المساهمين.
- الفائدة للمستثمرين: يساعد تحليل الميزانية العمومية على تحديد رأس المال العامل للشركة، حجم ديونها، و قيمتها الدفترية الجوهرية قبل الاستثمار.
ما هي الميزانية العمومية، و فيمَ تُستخدم؟
الميزانية العمومية هي قائمة مالية توضح أصول الشركة،التزاماتها، و حقوق المساهمين في تاريخ إعداد تقارير محدد. توفر هذه الوثيقة "لقطة في وقت محدد" للوضع المالي للشركة، و هو ما يختلف اختلافًا كبيرًا عن قائمة الدخل التي تقيس الأداء على مدى فترة زمنية ممتدة.
تُستخدم الميزانية العمومية لتقييم ملاءة الشركة، سيولتها، و هيكل رأس مالها الإجمالي. يعتمد المشاركون في الأسواق على هذه القائمة المالية لمعرفة ما تملكه الشركة بالضبط مقارنةً بما تدين به للدائنين، مما يكشف في نهاية المطاف عن صافي القيمة المتبقية للمُلّاك.
بموجب المعايير الدولية لإعداد التقارير المالية (IFRS)، تُسمّى الميزانية العمومية رسميًا قائمة المركز المالي (IAS 1)، بينما تُعدّ الشركات الأمريكية ميزانياتها وفقًا لمبادئ المحاسبة المقبولة عمومًا في الولايات المتحدة الأمريكية (US GAAP). بالنسبة إلى الشركات العامة، تظهر الميزانية العمومية في الإفصاحات التنظيمية، و في الولايات المتحدة الأمريكية من خلال نظام جمع البيانات، وتحليلها، و استرجاعها الإلكتروني التابع لهيئة الأوراق المالية و البورصات الأمريكية (SEC EDGAR)، ضمن التقارير السنوية (10-K) و التقارير الفصلية (10-Q).
ما هو الغرض الرئيسي من الميزانية العمومية؟
الغرض الرئيسي من الميزانية العمومية هو تقديم ملخص موحّد للصحة المالية لصالح أصحاب المصلحة الداخليين و الخارجيين. يفحص مستثمرو الأسهم، الدائنون، الإدارة التنفيذية للشركات، و الجهات التنظيمية هذه القائمة المالية لتقييم مستويات المخاطر قبل تخصيص رأس المال. من خلال مراجعة الوثيقة، يمكنك تحديد ما إذا كانت الشركة تمتلك موارد كافية لتمويل عملياتها دون تحمّل ديون مفرطة.
تحذير
قد تعلن شركة عن أرباح قياسية في الوقت الذي يتدهور فيه وضعها المالي بهدوء. لطالما اعتبر المستثمرون المحترفون، مثل بنجامين غراهام و وارن بافيت، أن الميزانية العمومية القوية من أفضل وسائل الحماية من حالات الركود، أزمات الائتمان، و الانتكاسات التجارية غير المتوقعة. قبل شراء سهم، تحقّق مما إذا كانت الميزانية العمومية للشركة تتحسن، و ليس فقط مما إذا كانت أرباحها تنمو.
ما هي المكونات الرئيسية للميزانية العمومية؟
تتضمن الميزانية العمومية ثلاثة مكونات رئيسية: الأصول، الالتزامات، و حقوق المساهمين، حيث تجمع هذه الأقسام الحسابات الفردية لفصل موارد الشركة بوضوح عن ديونها الخارجية و التمويل الداخلي الذي يقدمه المُلّاك.
ما الذي تتضمنه الميزانية العمومية، و ما هي عناصرها الخمسة؟
تقسّم الميزانية العمومية القياسية المكونات الرئيسية إلى خمسة عناصر متميزة لتوفير تفاصيل أدق. يساعد هذا التصنيف على تقييم مدى سرعة تحويل الموارد إلى نقد، و معرفة مواعيد سداد الديون.
- الأصول المتداولة: هي الموارد قصيرة الأجل المتوقع تحويلها إلى نقد خلال سنة واحدة، حيث تشمل النقد و ما يعادله، الحسابات الدائنة، و المخزون.
- الأصول غير المتداولة / الأصول الثابتة: تمثل الاستثمارات طويلة الأجل التي يصعب تسييلها، مثل العقارات، المنشآت، المعدات، و الأصول غير الملموسة، كبراءات الاختراع.
- الالتزامات المتداولة: هي الالتزامات المالية قصيرة الأجل التي يتعين على الشركة تسويتها خلال سنة واحدة، مثل الحسابات الدائنة و الديون قصيرة الأجل.
- الالتزامات طويلة الأجل: تمثل الالتزامات المستحقة بعد أكثر من سنة واحدة، بما في ذلك سندات الشركات و التزامات عقود الإيجار طويلة الأجل بالإضافة إلى التسهيلات الائتمانية الممتدة.
- ملكية المساهمين: مثل الحصة المتبقية في أصول الشركة بعد خصم جميع الالتزامات، و تتكوّن أساسًا من رأس المال المساهم به و الأرباح المحتجزة.
هل تعلم؟
يعود مصطلح "الميزانية العمومية" إلى حقيقة أن جانبي الوثيقة يجب أن يتساويا دائمًا. فإذا استحوذت الشركة على أصل جديد، فعليها إما دفع ثمنه باستخدام أصل آخر، أو تحمّل التزام جديد، أو جمع تمويل إضافي من خلال حقوق المساهمين، و ذلك للحفاظ على هذا التوازن الإلزامي.
ما هي صيغة الميزانية العمومية (المعادلة الحسابية)؟
الصيغة الأساسية للميزانية العمومية هي: الأصول = الالتزامات + حقوق المساهمين، و يجب أن يتساوى الطرفان دائمًا. تشكل هذه المعادلة المحاسبية الأساس الرياضي لنظام المحاسبة بالقيد المزدوج الذي تستخدمه الشركات العامة في جميع أنحاء العالم.
تؤثر كل معاملة تجارية على حسابين على الأقل للحفاظ على التوازن التام للمعادلة المحاسبية. على سبيل المثال، إذا اقترضت شركة مدرجة في البورصة أموالًا نقدية من أحد البنوك، فإن إجمالي أصولها يرتفع، لكن إجمالي التزاماتها يرتفع في الوقت نفسه بالمقدار نفسه تمامًا للحفاظ على التوازن.
يمكنك إعادة ترتيب هذه المعادلة المحاسبية لعزل حصة المالك في الشركة، و ذلك بطرح الالتزامات من الأصول. هذه الصيغة المعدّلة، حقوق المساهمين = الأصول - الالتزامات، تحسب صافي قيمة الشركة أو قيمتها الدفترية. يُوضَّح تطور هذه القيمة بمرور الوقت بمزيد من التفصيل في قائمة التغيرات في حقوق الملكية.
تنسيق الميزانية العمومية و مثال عليها: كيف تبدو؟
تُنسّق الميزانية العمومية في قسمين: الأصول في أحد الجانبين، و الالتزامات مضافًا إليها حقوق المساهمين في الجانب الآخر، مع تحديد تاريخ يوم معين دائمًا. ينظّم هذا التنسيق بنود الميزانية العمومية حسب درجة السيولة، بدءًا بالنقد الأكثر سهولة في الوصول إليه في أعلى القائمة.
يعرض مثال نموذجي للميزانية العمومية لشركة عامة الأصول أولًا، تليها مباشرةً الالتزامات و حقوق الملكية، لإظهار المعادلة المحاسبية المتوازنة بوضوح.
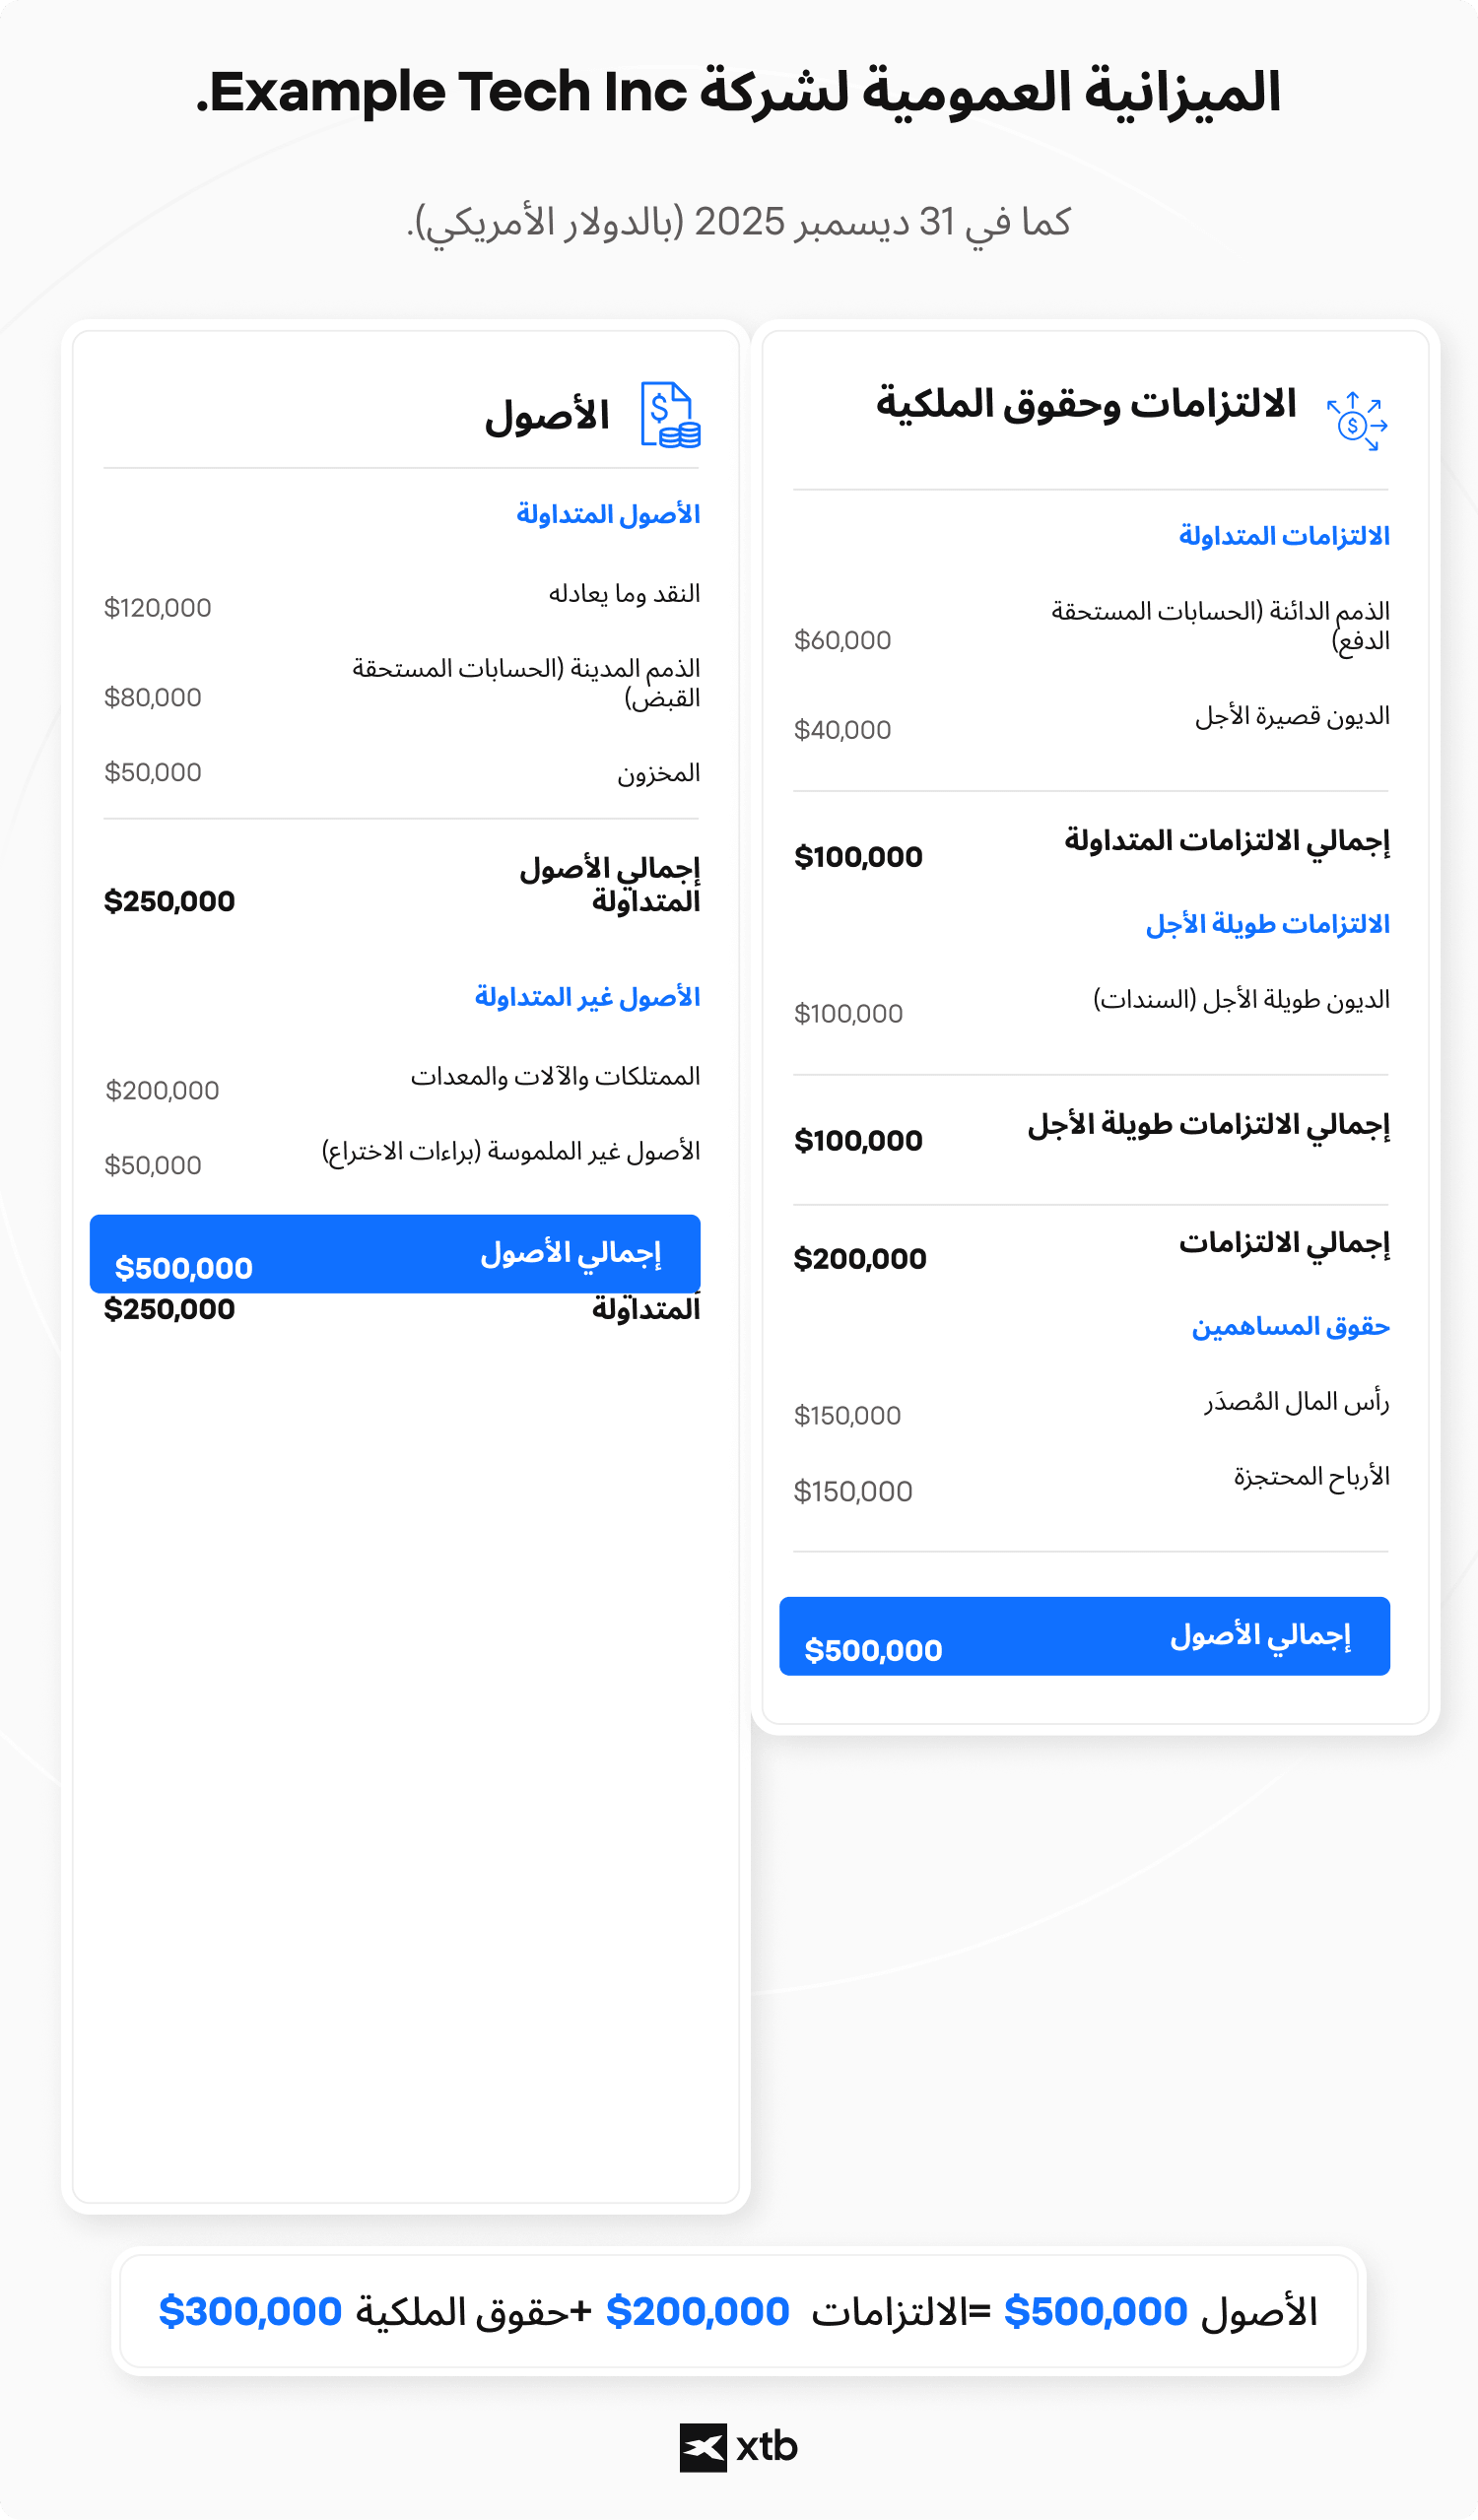
مثال 📌
تخيّل أن شركة إكزامبل تك إنك (Example Tech Inc.) تُعدّ ميزانيتها العمومية كما في 31 ديسمبر 2025.
في الجانب الأيسر، تُعلن الشركة عن إجمالي أصول يبلغ 500,000 دولار أمريكي، بما في ذلك النقد، الحسابات المدانة، المخزون، العقارات، المعدات، و الأصول غير الملموسة.
في الجانب الأيمن، تُموَّل هذه الأصول من خلال التزامات تبلغ 200,000 دولار أمريكي (الأموال التي تدين بها الشركة للمقرضين و المورّدين)، و حقوق مساهمين تبلغ 300,000 دولار أمريكي (استثمارات المُلّاك بالإضافة إلى الأرباح المحتجزة داخل الشركة).
نظرًا إلى أن إجمالي الأصول يساوي القيمة المجمّعة للالتزامات و حقوق الملكية، يُظهر كلا جانبي الميزانية العمومية مبلغ 500,000 دولار أمريكي. يوضح ذلك المعادلة المحاسبية الأساسية: الأصول = الالتزامات + حقوق المساهمين، التي يجب أن تظل متوازنة دائمًا.
ما هي الأنواع الرئيسية للميزانية العمومية؟
تأتي الميزانيات العمومية في عدة تنسيقات قياسية. تجمع الميزانية العمومية المصنّفة البنود ضمن فئات الأصول المتداولة و غير المتداولة، و هو التنسيق الذي تستخدمه معظم الشركات العامة. تعرض الميزانية العمومية المقارنة تاريخين أو أكثر من تواريخ إعداد التقارير جنبًا إلى جنب، مما يتيح لك ملاحظة الاتجاهات. أما الميزانية العمومية ذات الحجم المشترك، فتعرض كل بند كنسبة مئوية من إجمالي الأصول، مما يسهّل مقارنة الشركات ذات الأحجام المختلفة. عادةً ما يكون التنسيق عموديًا (نموذج التقرير)، بحيث تظهر الأصول في الأعلى و الالتزامات مضافًا إليها حقوق الملكية في الأسفل.
كيف تُعدّ الميزانية العمومية، و لماذا تهم المستثمرين؟
تُعدّ الميزانية العمومية استنادًا إلى جميع المعاملات التي تسجّلها الشركة خلال فترة إعداد التقارير وفقًا لنظام المحاسبة بالقيد المزدوج. بما أن كل معاملة تؤثر على حسابين على الأقل، يجب أن تظل المعادلة المحاسبية متوازنة دائمًا. قبل نشر التقرير، يراجع المحاسبون السجلات و يُجرون تعديلات على بنود مثل الإهلاك، المصروفات المستحقة، التغيرات في المخزون، و المخصصات.
عادةً ما تنشر الشركات العامة ميزانيات عمومية غير مدققة ضمن التقارير الفصلية، و ميزانيات عمومية مدققة ضمن التقارير السنوية. لذلك، ينبغي للمستثمرين قراءة الميزانية العمومية إلى جانب قائمة الدخل، قائمة التدفقات النقدية، و الإيضاحات المرفقة، لتقييم ما إذا كانت التغيرات في الوضع المالي تعكس تحسنًا حقيقيًا في الأعمال أم مجرد تعديلات محاسبية.
تتضمن عملية الإعداد عمومًا ما يلي:
- تسجيل المعاملات التجارية،
- تعديل الأرصدة وفقًا للإهلاك، الاستحقاقات، المخصصات، و غيرها من البنود المحاسبية،
- حساب الأرصدة النهائية للأصول، الالتزامات، و حقوق الملكية،
- مطابقة الميزانية العمومية مع قائمة الدخل و قائمة التدفقات النقدية،
- مراجعة الإيضاحات المرفقة و رأي مدقق الحسابات.
ما الذي ينبغي للمستثمرين البحث عنه أولًا في الميزانية العمومية؟
يفحص المستثمرون الميزانية العمومية أولًا لتحديد ما إذا كان الوضع المالي للشركة يتحسن أم يتراجع بمرور الوقت، قبل حساب النسب المالية المعقدة.
تشمل الأسئلة الأولى التي يطرحها المستثمرون عادةً ما يلي:
- هل يزداد النقد بمرور الوقت؟
- هل تنمو الديون بوتيرة أسرع من حقوق المساهمين؟
- هل يرتفع المخزون أو الحسابات المدينة بسرعة غير معتادة؟
- هل تتزايد حقوق المساهمين باستمرار؟
- هل تموّل الشركة نموها من خلال الأرباح المحتجزة أم عبر الاقتراض الإضافي؟
يساعد هذا الفحص الأولي المستثمرين على تحديد نقاط القوة المحتملة أو علامات التحذير قبل الانتقال إلى تحليل مالي أكثر تفصيلًا. بدلًا من الاعتماد على تاريخ إعداد تقارير واحد، يقارن المستثمرون ذوو الخبرة عادةً الميزانيات العمومية لعدة سنوات لتحديد الاتجاهات طويلة الأجل في الصحة المالية.
كيف تقرأ الميزانية العمومية و تحللها؟
يقيّم المستثمرون سيولة الميزانية العمومية باستخدام نسبة التداول، الرفع المالي باستخدام نسبة الدين إلى حقوق الملكية، رأس المال العامل، و القيمة الدفترية للشركة. يُعدّ حساب هذه النسب المالية الرئيسية الخطوة التالية بعد تقييم الوضع المالي العام.
يمكنك حساب رأس المال العامل عن طريق طرح الالتزامات المتداولة من الأصول المتداولة لتقييم المرونة المالية قصيرة الأجل. غالبًا ما تحافظ الشركات ذات الوضع المالي السليم على نسبة تداول تتجاوز 1.5، مما يشير إلى امتلاكها أصولًا قصيرة الأجل كافية لتغطية الالتزامات الفورية، في حين قد تُظهر الشركات ذات الرفع المالي المرتفع نسب دين إلى حقوق ملكية تتجاوز 2.0. مع ذلك، تختلف هذه المعايير اختلافًا كبيرًا بين القطاعات، لذا فإن مقارنة الشركة بمنافسيها المباشرين تكون عمومًا أكثر فائدة من الاعتماد على حدود معيارية موحّدة.
على الرغم من أن الميزانية العمومية توفر معلومات أساسية عن هيكل رأس مال الشركة، فإن لها أيضًا قيودًا مهمة. إذ يُسجَّل العديد من الأصول بالتكلفة التاريخية بدلًا من قيمتها السوقية الحالية، كما أن الوثيقة لا تمثل سوى تاريخ واحد لإعداد التقارير. لإجراء تحليل استثماري متكامل، ينبغي للمستثمرين الجمع بين الميزانية العمومية، قائمة الدخل، قائمة التدفقات النقدية، و مقاييس التقييم، مثل نسبة السعر إلى الأرباح (P/E)، للحصول على فهم أشمل للصحة المالية للشركة و تقييمها السوقي.
الميزانية العمومية مقابل قائمة الدخل: ما هو الفرق؟
تُظهر الميزانية العمومية الوضع المالي للشركة في نقطة زمنية واحدة، بينما تعرض قائمة الدخل الإيرادات، المصروفات، و الأرباح على مدى فترة زمنية ممتدة. يساعد فهم الفرق بين الميزانية العمومية و قائمة الدخل على التمييز بين الثروة المتراكمة للشركة و ربحيتها المستمرة.
يقارن الجدول أدناه الخصائص الأساسية لهاتين القائمتين الماليتين الرئيسيتين. لتكوين صورة متكاملة عن الوضع المالي للشركة، يجب تحليل كلتا الوثيقتين إلى جانب التقرير الرئيسي الثالث، و هو قائمة التدفقات النقدية، ضمن القوائم المالية الأساسية الثلاث.
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
الأسئلة الشائعة FAQ
الأسئلة الشائعة
تُظهر الميزانية العمومية ما تملكه الشركة (الأصول)، و ما تدين به (الالتزامات)، و القيمة المتبقية للمساهمين (حقوق الملكية) في تاريخ محدد. يستخدمها المستثمرون لتقييم الاستقرار المالي، مستويات الديون، السيولة، و قدرة الشركة على الصمود أمام فترات التراجع الاقتصادي. و هي إحدى القوائم المالية الأساسية الثلاث المستخدمة في التحليل الأساسي.
نعم. بموجب المعايير الدولية لإعداد التقارير المالية (IFRS)، تستخدم شركات كثيرة مصطلح "قائمة المركز المالي" بدلًا من "الميزانية العمومية". تتضمن الوثيقتان المعلومات الأساسية نفسها حول الأصول، الالتزامات، و حقوق المساهمين.
تكون الميزانية العمومية متوازنة دائمًا لأنها تستند إلى المعادلة المحاسبية:
الأصول = الالتزامات + حقوق المساهمين
تؤثر كل معاملة تجارية على حسابين على الأقل وفقًا لنظام المحاسبة بالقيد المزدوج. فعلى سبيل المثال، إذا اشترت شركة معدات باستخدام قرض مصرفي، فإن الأصول و الالتزامات تزداد بالمقدار نفسه.
لا يوجد تعريف موحّد لذلك، لأن القوة المالية تعتمد على القطاع و نموذج الأعمال. مع ذلك، يبحث المستثمرون عمومًا عن:
سيولة قوية و رأس مال عامل إيجابي
ديون يمكن إدارتها مقارنةً بحقوق الملكية
نمو مستمر في حقوق المساهمين
أرصدة نقدية مستقرة أو آخذة في التحسن
أصول كافية لتغطية الالتزامات
غالبًا ما تعمل القطاعات كثيفة رأس المال بمستويات ديون أعلى من شركات البرمجيات أو الخدمات.
غالبًا ما يبدأ المستثمرون المحترفون بعدة نسب رئيسية:
نسبة التداول (السيولة قصيرة الأجل)
نسبة السيولة السريعة (السيولة باستثناء المخزون)
نسبة الدين إلى حقوق الملكية (الرفع المالي)
رأس المال العامل
القيمة الدفترية للسهم الواحد
العائد على حقوق الملكية (ROE)، عند تحليله بالاقتران مع قائمة الدخل
ينبغي عدم تفسير أي نسبة بمفردها بمعزل عن غيرها.
نعم. فقد تعلن الشركة عن أرباح قوية، بينما تتحمل ديونًا مفرطة أو تواجه مشكلات في السيولة أو تحقق تدفقات نقدية غير كافية. على سبيل المثال، قد تسجّل شركة صافي دخل إيجابيًا، لكنها تظل تواجه صعوبة في سداد الالتزامات قصيرة الأجل إذا كان معظم أصولها مرتبطًا بالمخزون أو بالفواتير المستحقة على العملاء و غير المسددة. لهذا السبب، يحلل المستثمرون ذوو الخبرة دائمًا الميزانية العمومية إلى جانب قائمة الدخل و قائمة التدفقات النقدية.
على الرغم من أنها قائمة مالية أساسية، فإن للميزانية العمومية عدة قيود:
تعكس تاريخًا واحدًا لإعداد التقارير بدلًا من الأداء المستمر
تُسجَّل أصول كثيرة بالتكلفة التاريخية بدلًا من قيمتها السوقية الحالية
غالبًا لا تنعكس العلامات التجارية المطوّرة داخليًا، الملكية الفكرية، و رأس المال البشري انعكاسًا كاملًا فيها
لا يمكنها تفسير أسباب تغير الأصول أو الالتزامات دون مراجعة القوائم المالية الأخرى.
بسبب هذه القيود، يجمع المستثمرون عادةً بين الميزانية العمومية، قائمة الدخل، قائمة التدفقات النقدية، و تعليقات الإدارة.
تنشر الشركات العامة ميزانياتها العمومية ضمن تقاريرها المالية الفصلية و السنوية. بالنسبة إلى الشركات الأمريكية، يمكن للمستثمرين الوصول إليها من خلال الموقع الإلكتروني لعلاقات المستثمرين الخاص بالشركة و إفصاحات نظام جمع البيانات، تحليلها، و استرجاعها الإلكتروني التابع لهيئة الأوراق المالية و البورصات الأمريكية (SEC EDGAR)، بما في ذلك التقارير (10-K) و (10-Q). أما بالنسبة إلى الشركات الأوروبية، فتتوفر عادةً من خلال الموقع الإلكتروني لعلاقات المستثمرين الخاص بالشركة، التقارير السنوية، و التقارير المرحلية (نصف السنوية أو الفصلية)، أو أنظمة الإفصاح التابعة للبورصات الوطنية أو الجهات التنظيمية للأسواق المالية، بحسب البلد.
تنشر معظم الشركات المدرجة في البورصة ميزانيات عمومية محدّثة كل ربع سنة و في نهاية كل سنة مالية. توفر التقارير الفصلية صورة مالية محدّثة خلال العام. أما التقارير السنوية، فتتضمن قوائم مالية مدققة و إفصاحات أكثر تفصيلًا. غالبًا ما يقارن المستثمرون عدة فترات لإعداد التقارير لتحديد الاتجاهات طويلة الأجل بدلًا من الاعتماد على ميزانية عمومية واحدة.
لا. فالميزانية العمومية ليست سوى جزء واحد من تحليل استثماري متكامل. عادةً ما يجمع المستثمرون المحترفون بينها و بين:
قائمة الدخل لتقييم الربحية،
قائمة التدفقات النقدية لتقييم توليد النقد،
مقاييس التقييم، مثل نسبة السعر إلى الأرباح (P/E) أو نسبة قيمة المنشأة إلى الأرباح قبل الفوائد، الضرائب، الإهلاك، و الاستهلاك (EV/EBITDA)،
و العوامل النوعية، بما في ذلك المزايا التنافسية، جودة الإدارة، ظروف القطاع، و فرص النمو المستقبلية.
يوفر النظر إلى جميع هذه العناصر معًا صورة أكثر موثوقية بكثير عن الصحة المالية للشركة و إمكاناتها الاستثمارية مقارنةً بالاعتماد على أي قائمة مالية واحدة بمفردها.