


في الأشهر الأخيرة، تضافرت عدة عوامل أدت إلى تراجع الإقبال على أسهم الشركات العاملة في القطاع النووي، وهو ما يتضح جلياً في انخفاض أسعار أسهم الشركات ذات النشاط الواسع في هذا القطاع، بما في ذلك يورانيوم إنرجي كورب، وكاميكو، وأوكلو، وكازاتومبروم، ودينيسون ماينز، ونوسكيل، وسينتروس إنرجي، وبي دبليو إكس تكنولوجيز. ومع ذلك، من المهم الإشارة إلى أن هذا لا يُشير حتى الآن إلى تدهور في التوقعات طويلة الأجل للطاقة النووية. بل يبدو الأمر أقرب إلى تباطؤ في وتيرة الاستثمار التي كانت تشهد ازدحاماً شديداً، والمرتبطة ارتباطاً وثيقاً بازدهار مراكز البيانات.
يُعدّ تزايد حالة عدم اليقين بشأن حجم الاستثمارات المستقبلية في مراكز البيانات أحد الأسباب الرئيسية لهذا التراجع. ففي السابق، افترضت الأسواق أن الطلب المتزايد على الطاقة من البنية التحتية للذكاء الاصطناعي سيُشكل دافعاً قوياً للطاقة النووية، بما في ذلك مشاريع المفاعلات النووية الصغيرة. أما الآن، فقد أصبح المستثمرون أكثر انتقائية تجاه هذه الفرضية. وقد أشارت شركة هولتك، التي كانت تستعد لطرح أسهمها للاكتتاب العام، إلى حالة عدم اليقين المحيطة بتطوير مراكز البيانات كأحد العوامل التي أدت إلى تدهور أوضاع القطاع. يتزايد تساؤل السوق ليس فقط عن حجم الطاقة المطلوبة في نهاية المطاف، بل أيضاً عن موعد تشغيل المفاعلات الجديدة فعلياً، ومن سيموّلها.
تُؤثر أسعار الفائدة المرتفعة وتكلفة رأس المال سلباً على المشاريع الأكثر كثافةً في رأس المال. تتطلب الطاقة النووية استثمارات أولية ضخمة، بينما لا تتحقق العوائد غالباً إلا بعد سنوات عديدة. في ظل هذه الظروف، تعني أسعار الفائدة المرتفعة تمويلاً أكثر تكلفة، ومعدلات خصم أعلى، وجاذبية أقل للمشاريع التي لا تزال على بعد سنوات من التسويق التجاري.
يُعدّ هذا الأمر بالغ الأهمية للشركات الناشئة التي تُطوّر مفاعلات الطاقة النووية الصغيرة والمتوسطة، والتي لا تزال تستنزف السيولة النقدية، وقد تحتاج إلى جولات تمويل إضافية. كلما طالت فترة ارتفاع تكلفة رأس المال، ازداد الضغط على الميزانيات العمومية، وازداد تدقيق المستثمرين في الجداول الزمنية للمشاريع، واحتياجات التمويل، والمسار الواقعي لتحقيق تدفق نقدي إيجابي.
يركز المستثمرون بشكل أكبر على التقييمات، ومعدل استنزاف السيولة النقدية، والجداول الزمنية الواقعية للتنفيذ. بعد ارتفاع أسعار الأسهم بشكل كبير، تم تقييم بعض شركات الطاقة النووية كما لو أن تسويق التقنيات الجديدة بات شبه مضمون. مع ذلك، شهدت الأسابيع الأخيرة تزايداً في الشكوك حول مضاعفات التقييم المرتفعة، لا سيما بين الشركات التي لا تزال إيراداتها محدودة وربحيتها بعيدة المنال.
وقد تفاقم هذا الوضع مع إصدار أسهم جديدة وتزايد عدد الشركات المدرجة التي تُتيح الاستثمار في القطاع النووي، مما قلل من علاوة الندرة التي كان المستثمرون على استعداد لدفعها سابقاً.
يُعد تأجيل الطرح العام الأولي لشركة "هولتيك" (Holtec) -التي تعمل في قطاع الطاقة النووية الصناعية- مؤشراً آخر على أن المستثمرين لم يعودوا مستعدين لدفع أي سعر تقريباً لمجرد "القصة" أو التوقعات النظرية؛ إذ باتوا يطالبون بشكل متزايد بعقود ملموسة، وتدفقات نقدية يمكن التنبؤ بها، وجداول زمنية أكثر واقعية لتنفيذ المشاريع.
اليورانيوم يواصل أداءه القوي رغم عمليات البيع في أسهم الشركات النووية
يُظهر سوق اليورانيوم الفعلي (المادي) صموداً يفوق بكثير أداء أسعار أسهم العديد من الشركات المرتبطة بالقطاع النووي. إذ لا تزال أسعار اليورانيوم الفورية (U₃O₈) تحوم حول مستوى 90 دولاراً للرطل، وهي قريبة من أعلى مستوياتها المسجلة هذا العام، في حين أن أسعار العقود طويلة الأجل أعلى من ذلك. ويشير هذا إلى أن التراجع الأخير في أداء شركات مثل "BWXT" و"Oklo" و"NuScale" يرتبط ارتباطاً وثيقاً بتصحيح التقييمات المرتفعة، وارتفاع تكلفة رأس المال، وتزايد الشكوك حول وتيرة التحول التجاري للمفاعلات، وليس بتدهور في سوق اليورانيوم نفسه.
والجدير بالذكر أنه على الرغم من الهدوء النسبي في نشاط السوق الفورية، فقد شهدت أسعار اليورانيوم ارتفاعاً تدريجياً في الأشهر الأخيرة. ولا يزال الطلب من شركات المرافق والمنتجين قائماً وملموساً، كما تشير الأسعار المرتفعة في العقود طويلة الأجل إلى أن المشترين ما زالوا مستعدين لدفع علاوة سعرية لضمان الإمدادات المستقبلية. وبعبارة أخرى، لا تؤكد السوق الفعلية حالياً فرضية تدهور الأسس الجوهرية لقطاع الطاقة النووية، وذلك على الرغم من التراجع الكبير في معنويات المستثمرين تجاه أسهم الشركات النووية.
تواجه مراكز البيانات مشكلة كبيرة. لماذا؟
في الولايات المتحدة، تضخمت قائمة الطلبات الجديدة من كبار مستهلكي الطاقة لتصل إلى مستويات هائلة؛ مما قد يعني أن الطفرة في مجال الطاقة النووية -المرتبطة بالطلب المتزايد من مراكز البيانات- قد تستغرق وقتاً أطول بكثير لتنعكس على الأداء المالي للشركات الفردية. فعلى سبيل المثال، تتابع هيئة "إيركوت" (ERCOT) في ولاية تكساس وحدها طلبات لأحمال طاقة ضخمة تتجاوز 438 جيجاوات، حيث تُعزى قرابة 89% منها إلى مراكز البيانات. ويمثل هذا الرقم طلباً محتملاً يبلغ نحو 390 جيجاوات من مراكز البيانات وحدها. وللمقارنة، فإن ذروة الحمل القياسية المسجلة في نظام "إيركوت" بأكمله بلغت حوالي 85.5 جيجاوات.
ومع ذلك، يجب تفسير هذه الأرقام بحذر شديد؛ إذ لا يعني رقم 390 جيجاوات أنه سيتم بالفعل بناء هذه السعة من مراكز البيانات. فالمشاريع المدرجة في قائمة الانتظار تمر بمراحل تطوير متفاوتة للغاية، كما أن بعض المطورين يحجزون سعات في مواقع محتملة متعددة، في حين سيتم التخلي عن بعض المشاريع في نهاية المطاف. ولهذا السبب تحديداً، أطلقت "إيركوت" عملية التحقق المعروفة باسم "Batch Zero" (الدفعة صفر)، والمصممة للتمييز بين المشاريع الجادة وتلك الطلبات التي تندرج في إطار التكهنات أو المضاربات.
لا توجد قائمة رسمية موحدة على مستوى البلاد لطلبات إنشاء مراكز البيانات في الولايات المتحدة. ومع ذلك، تقوم مؤسسة "SAVRN" -المتخصصة في تتبع بيانات القطاع- بمراقبة 224 مشروعاً محدداً واجهت تأخيراً أو تعليقاً أو سحباً للطلبات. وقد أُشير إلى معارضة المجتمعات المحلية كأحد الأسباب في 117 حالة، بينما ارتبطت 55 حالة بإجراءات قانونية، وواجهت 49 حالة مشكلات تتعلق بتصاريح استخدام الأراضي (التخطيط العمراني)، وتأثرت 39 حالة بقرارات تعليق مؤقتة (حظر) على المستوى المحلي. ورغم أن هذه القائمة ليست شاملة لجميع مراكز البيانات قيد الإنشاء، إلا أنها توضح حجم العقبات الإدارية القائمة.
عمليات البناء مستمرة، لكن الجداول الزمنية بدأت تشهد تأخيراً
في شهر أبريل الماضي، أفادت صحيفة "فاينانشال تايمز" -نقلاً عن بيانات شركة "SynMax"- بأن ما يقرب من 40% من مراكز البيانات الأمريكية المقرر إنجازها في عام 2026 قد تواجه تأخيراً يتجاوز ثلاثة أشهر. وشملت الأسباب الرئيسية لذلك: عدم كفاية الطاقة المتاحة، ومشكلات الحصول على التصاريح، ونقص العمالة الماهرة، وقيوداً تتعلق بتوفر المعدات.
وتُعد البنية التحتية للطاقة تحدياً إشكالياً بشكل خاص؛ إذ ارتفعت الفترات الزمنية اللازمة لتوريد بعض المحولات الكهربائية عالية الجهد من حوالي عام واحد -قبل طفرة الذكاء الاصطناعي- لتصل إلى عدة سنوات في الوقت الراهن. وباتت شركات المرافق والمطورون يطلبون المعدات قبل سنوات من موعد الحاجة إليها؛ لأنه بدون المحولات ومعدات التبديل وخطوط النقل الجديدة، قد يعجز مركز البيانات -حتى وإن اكتمل بناؤه- عن تأمين إمدادات كافية من الكهرباء. أشارت وزارة الطاقة الأمريكية (DOE) أيضاً إلى أن الارتفاع المتسارع في الأحمال الكهربائية لمراكز البيانات يُعد أحد الأسباب الرئيسية التي تستدعي توسيعاً كبيراً لشبكة نقل الكهرباء في الولايات المتحدة. وبعبارة أخرى، انتقلت "عنق الزجاجة" من عالم وحدات معالجة الرسومات (GPUs) ورؤوس الأموال إلى محطات توليد الطاقة، والمحولات، وخطوط النقل، وإجراءات إصدار التصاريح.
لقد شهدت البيئة التنظيمية تدهوراً ملحوظاً في الآونة الأخيرة، وجاءت أبرز المؤشرات الجديدة من ولاية تكساس؛ ففي 21 سبتمبر، أصدر الحاكم غريغ أبوت أمراً بوقف إصدار تصاريح لمراكز البيانات لحين الانتهاء من تدقيق المشاريع التي تمر عبر إجراءات مجلس الموثوقية الكهربائية في تكساس (ERCOT). ومن المتوقع أن تخضع المشاريع للمراجعة - من بين أمور أخرى - لتقييم تأثيرها على موثوقية الشبكة، واستهلاك المياه، والبنية التحتية المحلية.
وتكتسب هذه المسألة أهمية خاصة نظراً لأن تكساس تُعد إحدى المناطق المحورية لطفرة البنية التحتية للذكاء الاصطناعي في الولايات المتحدة. وكان مجلس (ERCOT) قد استحدث بالفعل إجراءً خاصاً يُعرف بـ "المجموعة صفر" (Batch Zero) للعملاء الذين تتجاوز احتياجاتهم 75 ميجاوات، في حين يُطلب الآن من المطورين تقديم قدر أكبر بكثير من المعلومات وإثبات جدية مشاريعهم ووصولها إلى مراحل متقدمة بما يكفي.
ويبرز اتجاه مماثل في ولاية فرجينيا؛ إذ فرضت مقاطعة "لودون" - التي تُعد قلب منطقة "ممر مراكز البيانات" (Data Center Alley) في الولايات المتحدة - تأخيراً يناهز 12 شهراً في معالجة الطلبات الجديدة، بالتزامن مع تكثيف سلطات الولاية لتدقيقها وفحصها فيما يتعلق بتكاليف الكهرباء، ومستويات الضوضاء، وتأثير مراكز البيانات على المجتمعات المحلية.
بدأت تظهر أيضاً بوادر أولية لمزيد من الحذر المالي، رغم استمرار حالة الازدهار الراهنة.
ولعل هذا هو التغيير الأكثر إثارة للاهتمام من منظور أسواق الأسهم؛ إذ قامت شركة "إس بي إنيرجي" (SB Energy) -المدعومة من "سوفت بنك" (SoftBank) والتي تخطط لبناء بنية تحتية ضخمة لصالح شركتي "أوبن إيه آي" (OpenAI) و"إنفيديا" (Nvidia)- بإبطاء وتيرة التحضيرات لطرح عام أولي كان يستهدف تقييماً للشركة يناهز 50 مليار دولار.
ووفقاً لصحيفة "فاينانشال تايمز" (FT)، تزايدت شكوك المستثمرين بشأن حجم التمويل اللازم لإنشاء مجمعات ضخمة مخصصة للذكاء الاصطناعي.
ورغم أن "إس بي إنيرجي" قد تعاقدت بالفعل على قدرات مستقبلية لتوليد الطاقة تُقاس بالجيجاوات، إلا أنها تحتاج في الوقت ذاته إلى نفقات رأسمالية تتجاوز 170 مليار دولار، ولم تدخل أي من مراكز البيانات التابعة لها حيز التشغيل الفعلي بعد.
وبناءً على ذلك، بدأ السوق يطرح الأسئلة ذاتها التي يطرحها بشأن مشاريع المفاعلات النووية الصغيرة والمتوسطة (SMR): ليس السؤال "هل سيكون هناك طلب؟"، بل "ما هي التكلفة؟ ومن سيتولى التمويل؟ ومتى ستدخل هذه المشاريع حيز التشغيل الفعلي؟".
ومن المفارقات أن المشكلة الأكبر لا تزال تتمثل في فرط الطلب وليس في نقصانه؛ فوفقاً لأحدث تقديرات بنك "مورغان ستانلي" (Morgan Stanley) التي أوردتها "فاينانشال تايمز"، قد ينمو الطلب على الكهرباء في مراكز البيانات الأمريكية إلى مستويات هائلة، لدرجة أن الفجوة المحتملة بين الطاقة المطلوبة والطاقة المتاحة قد تصل إلى ما بين 30% و40% بحلول عام 2028.
ورغم أن هذه التقديرات صادرة عن بنك استثماري وليست توقعات رسمية لنظام الطاقة، إلا أن هذا التوجه يتماشى عموماً مع التحذيرات الصادرة عن مشغلي شبكات الكهرباء.
وفيما يتعلق بالسياق العام المرتبط بالطاقة النووية وشركات مثل "BWXT" ومشاريع المفاعلات الصغيرة والمتوسطة (SMR)، من المهم التمييز بين مسألتين منفصلتين: يتمثل التطور السلبي في احتمالية تأخر إنجاز بعض مراكز البيانات عن المواعيد المحددة سابقاً، مما قد يؤدي بدوره إلى تأخير الطلب على مصادر طاقة جديدة. وفي المقابل، فإن المشكلة الجوهرية التي كان يُفترض أن تبرر التوسع في الطاقة النووية -وهي نقص إمدادات الطاقة الموثوقة والمستمرة على مدار الساعة- لم تختفِ؛ بل على العكس، أصبح توفر الكهرباء أحد القيود الرئيسية التي تكبح جماح الطفرة الشاملة في البنية التحتية للذكاء الاصطناعي.
رسوم بيانية لأسعار أسهم شركات: Uranium Energy Corp (UEC.US) / Centrus Energy (LEU.US) / Cameco (CCJ.US)
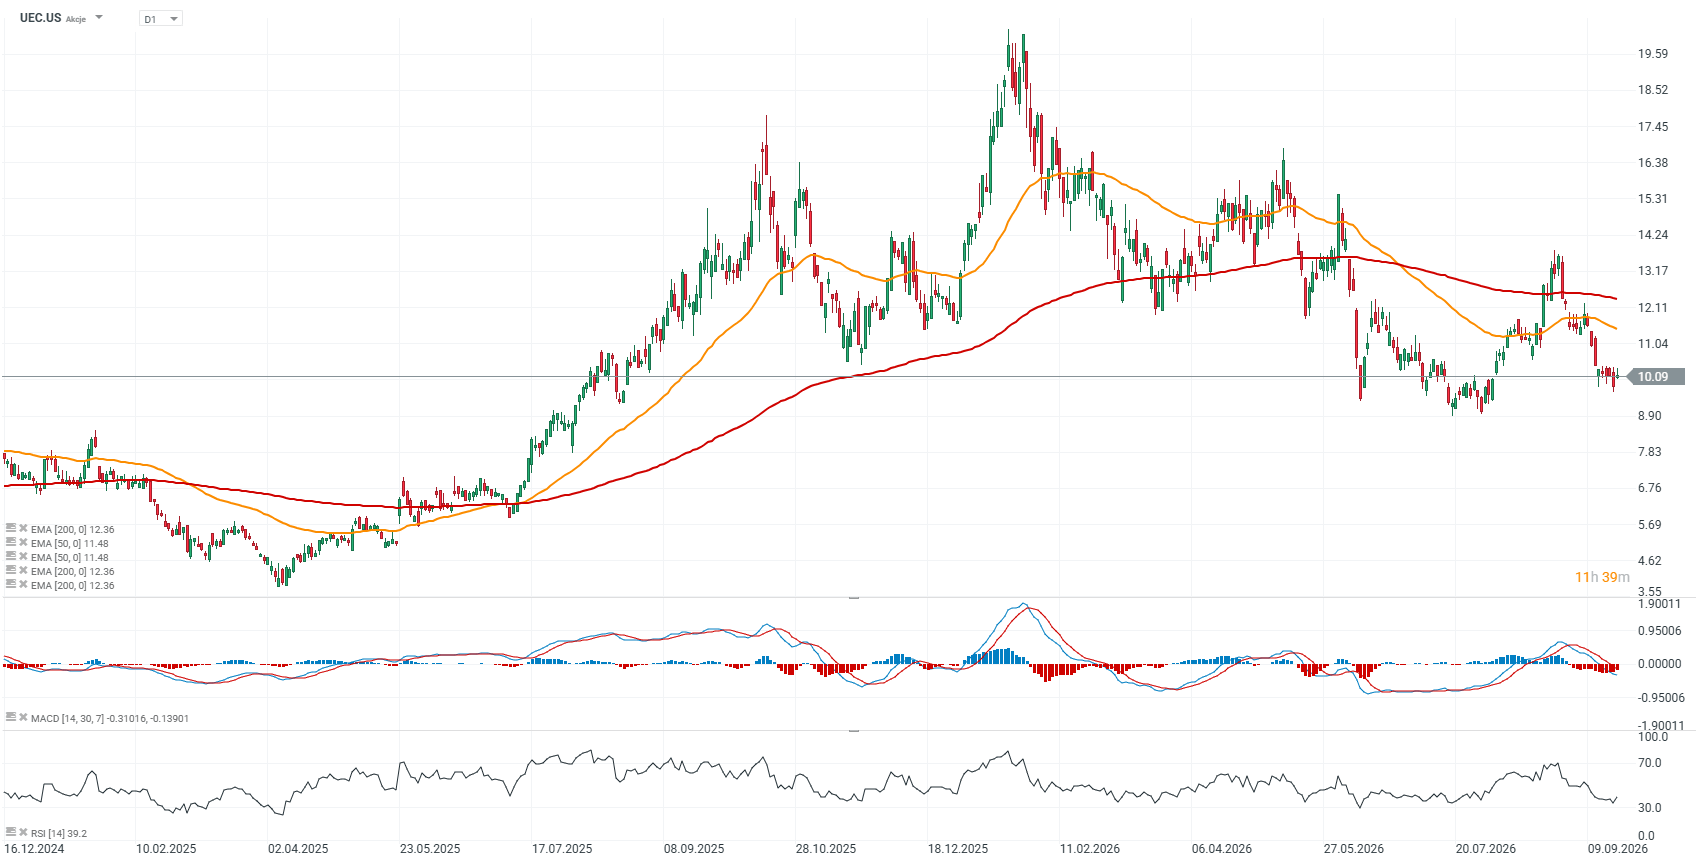
المصدر: xStation5
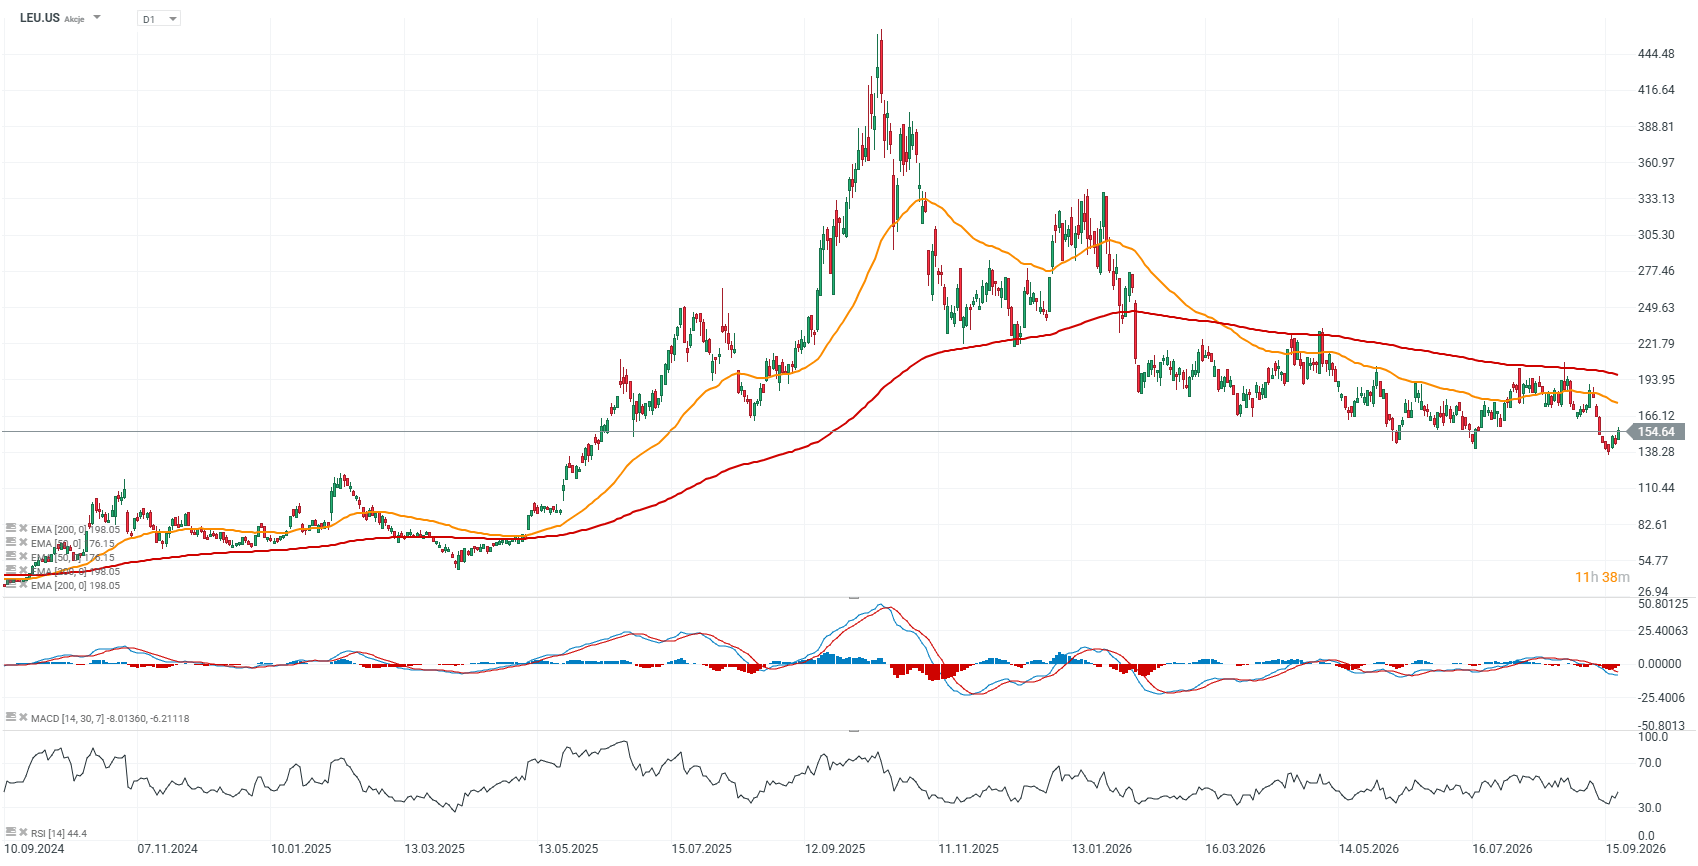
المصدر: xStation5
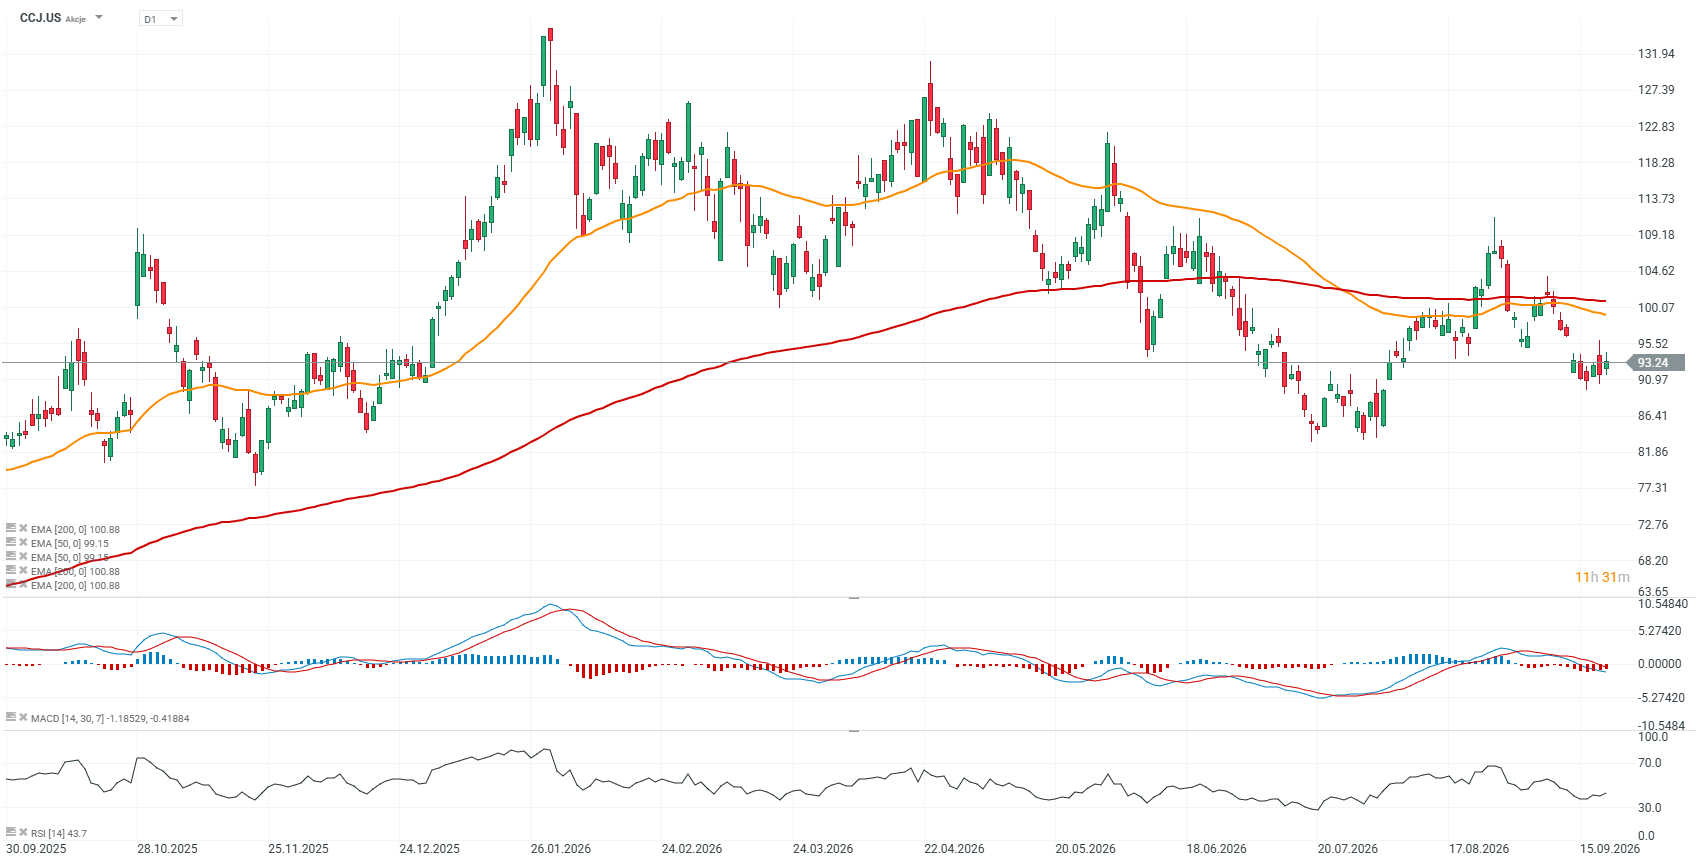
المصدر: xStation5



مخطط اليوم: جلسة قياسية لمؤشر US100 أصبحت وراءنا (مع ملاحظة صغيرة)


ملخص يومي: عودة التفاؤل، ارتفاع أسهم الرقائق، وتراجع أسعار النفط.
سهم ARM يرتفع عقب تصريحات الرئيس التنفيذي، وSoftBank تزيد التمويل

هيئة الأوراق تخفف اللوائح: هل يستفيد البيتكوين وStrategy أكثر من غيرهما؟