


Bank of Japan urobila presne to, čo trh očakával, a zvýšila úrokovú sadzbu o 25 bázických bodov na 1,25 %, teda na najvyššiu úroveň od roku 1995. V učebnicovom scenári by takéto sprísnenie malo menu podporiť. Japonský jen však reagoval oslabením a pár USDJPY sa dynamicky vrátil nad hranicu 157. To je najlepší dôkaz, že trh dnes nezaujíma samotné rozhodnutie, ale predovšetkým signál o budúcom vývoji sadzieb. A ten sa ukázal ako prekvapivo holubičí.
Dva nesúhlasné hlasy narušili celý príbeh
Kľúčové je rozdelenie hlasov, ktoré skončilo pomerom 7:2. Proti zvýšeniu sadzieb hlasovali Toichiro Asada a Ayano Sato, dvaja najnovší členovia rady nominovaní premiérkou Sanae Takaichi, ktorí sú známi svojím priaznivým postojom k uvoľnenej menovej a fiškálnej politike. Trh si tento výsledok vyložil jednoznačne. V rámci Bank of Japan sa vytvorili dva odlišné tábory a banka je menej jednotná v otázke tempa ďalšieho sprísňovania, než sa ešte pred niekoľkými dňami predpokladalo. Latka pre ďalšie kroky sa tak zvýšila a jastrabí tón vyhlásenia bol samotnou existenciou tohto rozkolu výrazne oslabený.
Fed víťazí v súboji rétoriky
Pre japonský jen zostáva prostredie naďalej nepriaznivé. O dva dni skôr Fed nielen zvýšil sadzby, ale prostredníctvom Kevina Warsha tiež komunikoval tvrdý postoj v štýle „higher for longer“, čo vytlačilo výnosy amerických dlhopisov smerom k 5 %. Dopad je jednoduchý. Úrokový diferenciál medzi USA a Japonskom stále výrazne zvýhodňuje dolár a carry trade – teda požičiavanie lacných jenov a investovanie do výnosnejších aktív v zahraničí – zostáva atraktívny. Jastrabí Fed v kombinácii s menej jastrabou BoJ je jednoduchým receptom na slabý japonský jen, a to aj napriek formálnemu zvýšeniu sadzieb v Tokiu.
Výhľad BoJ: Paradox slabej meny
Oplatí sa pozrieť hlbšie do projekcií banky, pretože práve tu sa skrýva najväčší paradox. BoJ očakáva, že jadrová inflácia bez čerstvých potravín od druhej polovice fiškálneho roka 2026 výrazne zrýchli nad 2 %. Dôvodom má byť prenos skoršieho rastu cien ropy, zdražovanie polovodičov a komponentov súvisiacich s boomom AI a predovšetkým oslabenie japonského jenu, ktoré sa premieta do cien tovarov dlhodobej spotreby. Banka očakáva návrat inflácie k 2 % cieľu až neskôr v rámci prognózovaného obdobia. Zároveň rastú inflačné očakávania a tiež riziko, že firmy budú čoraz odvážnejšie zvyšovať mzdy a ceny.
Technická analýza a Z-skóre
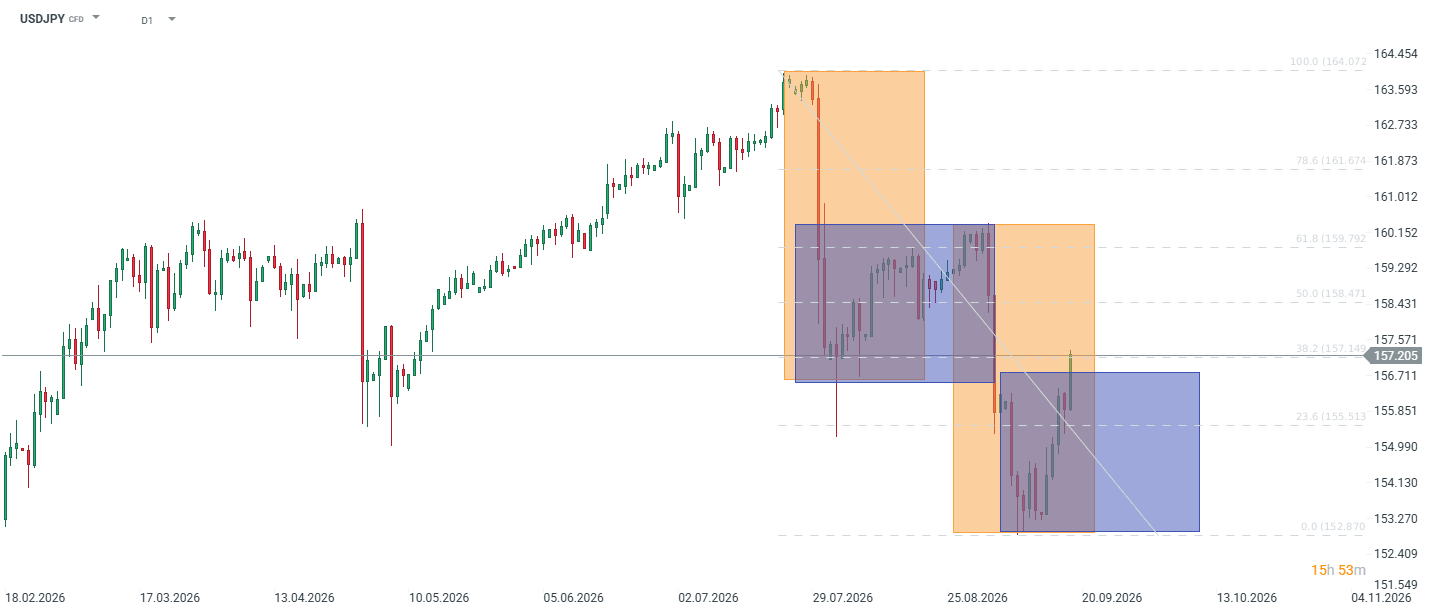
Na dennom grafe USDJPY kurz okolo 157,2 práve prerazil nad 38,2 % Fibonacciho retracement na úrovni 157,15, stanovený pre pokles z oblasti 164,07 na 152,87. Udržanie nad touto úrovňou otvára priestor smerom k 50 % retracementu na 158,47 a následne ku kľúčovej 61,8 % rezistencii v oblasti 159,79. Práve tu sa nachádza bariéra, ktorá môže rozhodnúť o návrate k širšiemu uptrendu. Support zostáva na 23,6 % retracemente na 155,51. Jeho prelomenie by opäť nasmerovalo pozornosť k minimám okolo 152,87.
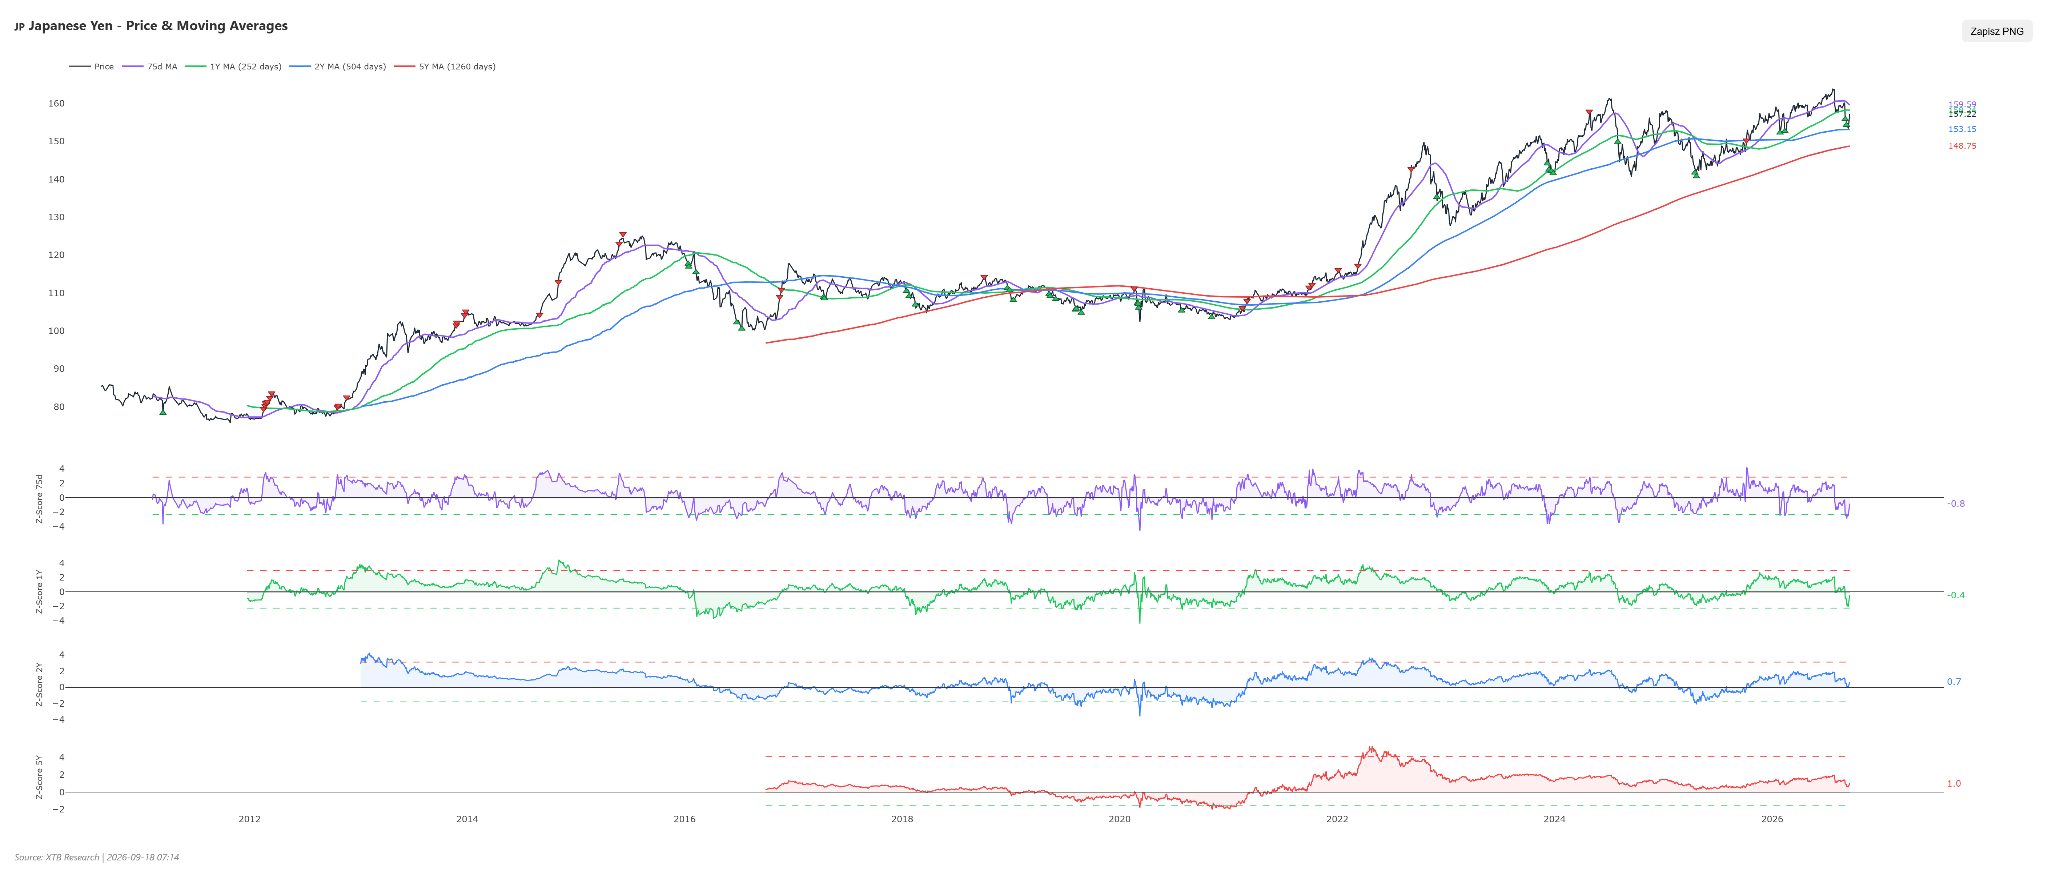
Štatistická analýza založená na Z-skóre – teda odchýlke ceny od jej priemeru vyjadrenej v počte štandardných odchýlok – prináša zaujímavé závery. Vo všetkých sledovaných časových horizontoch, od 75 seáns cez jeden a dva roky až po päť rokov, sa ukazovateľ aktuálne nachádza v neutrálnej zóne.
Krátkodobé Z-skóre za 75 seáns dosahuje -0,82, čo znamená, že sa kurz nachádza mierne pod svojím nedávnym priemerom. To signalizuje skôr pauzu než vyčerpanie súčasného pohybu. Naopak dvojročné Z-skóre na úrovni 0,69 a päťročné Z-skóre 1,05 potvrdzujú, že z dlhodobého pohľadu zostáva kurz nad svojimi priemermi a štrukturálny trend oslabovania japonského jenu naďalej pretrváva.
Inými slovami, aktuálne sa nenachádzame v extrémne prekúpených ani prepredaných podmienkach. To ponecháva priestor na pokračovanie rastového pohybu bez výrazného rizika bezprostredného prudkého obratu.
Pre japonský jen zostáva jedna možná záchrana. Ueda by musel v najbližšom období predstaviť výrazne jastrabejší postoj, ktorý by dokázal vyvážiť vplyv dvoch holubičích členov BoJ. Bez tejto podpory môže mať japonská mena pri takto silnom Fede problém dosiahnuť trvalejšie posilnenie.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Investovanie do mien
- Forexový broker: Ako začať cestu na menových trhoch
- Forex a trh s úrokovými sadzbami
Články:


Makroekonomický kalendár – Holubičí obrat BoJ a kľúčové údaje z Európy a USA



📊 Ranné zhrnutie: BoJ zvyšuje sadzby, jen však paradoxne oslabuje (18. 9. 2026)


Denné zhrnutie: Jastrabí Fed trhy nevystrašil (17. 9. 2026)


Nasdaq 100 rastie o 1,7 % 📈
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.