


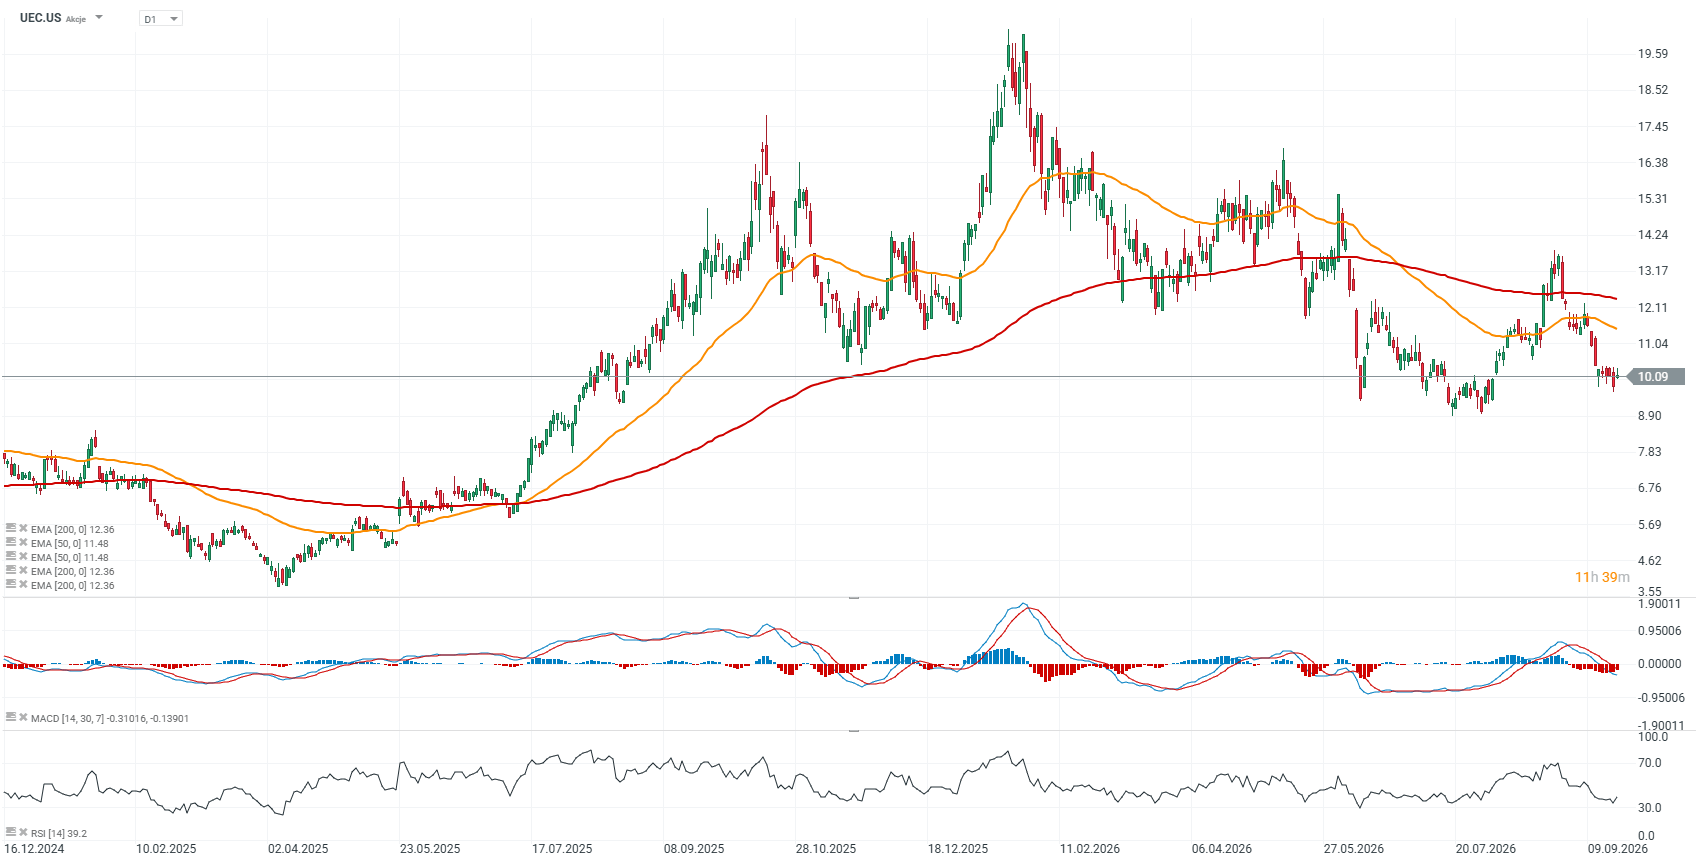
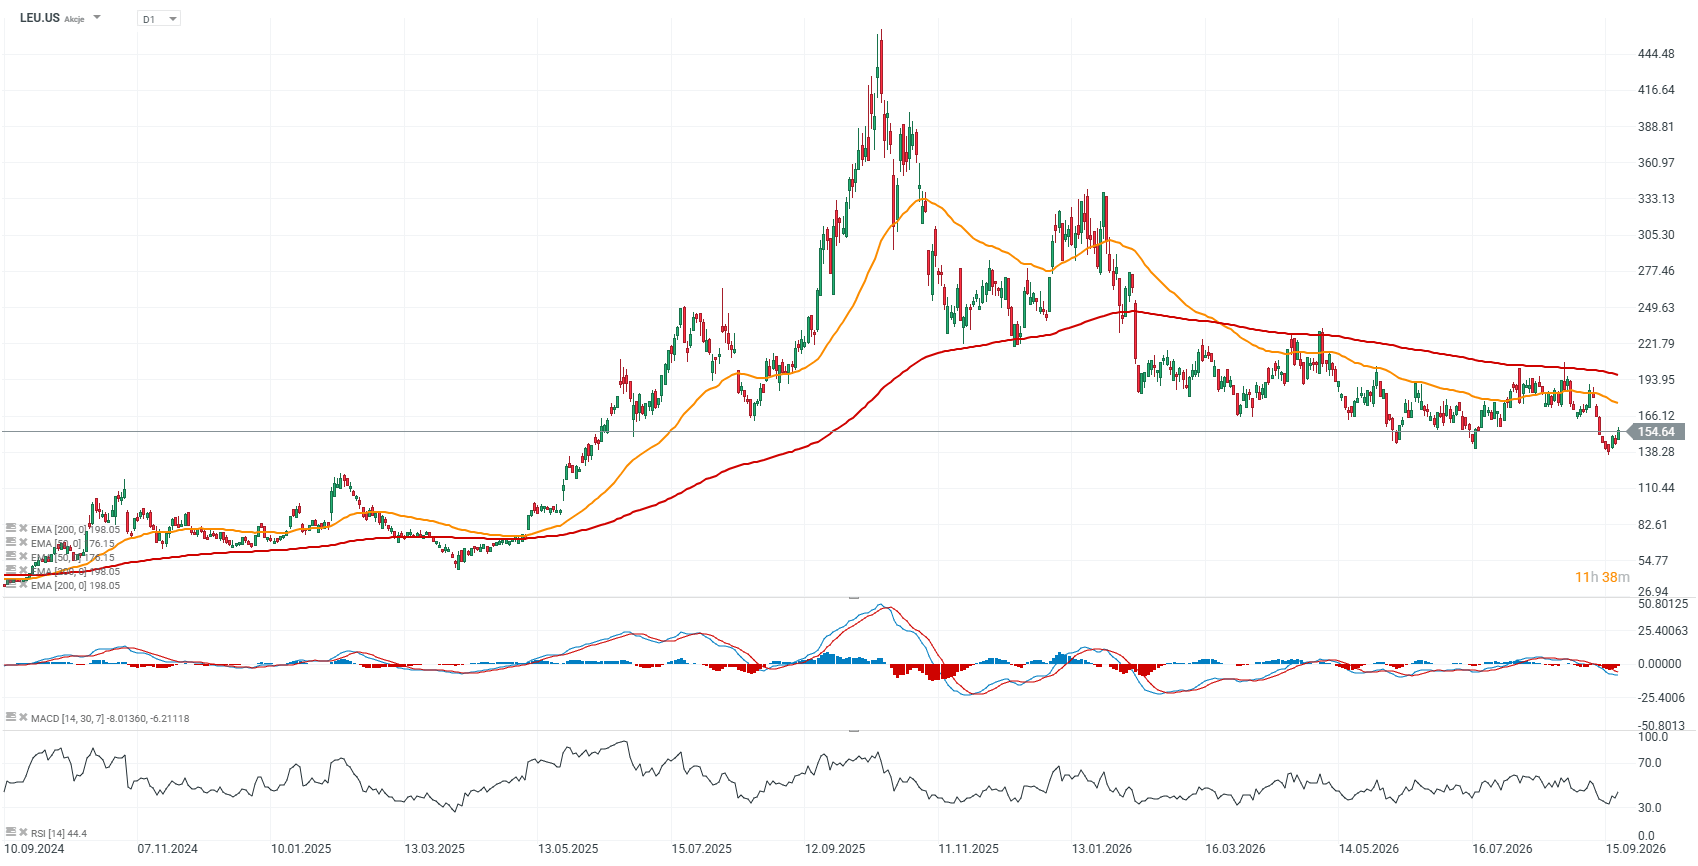
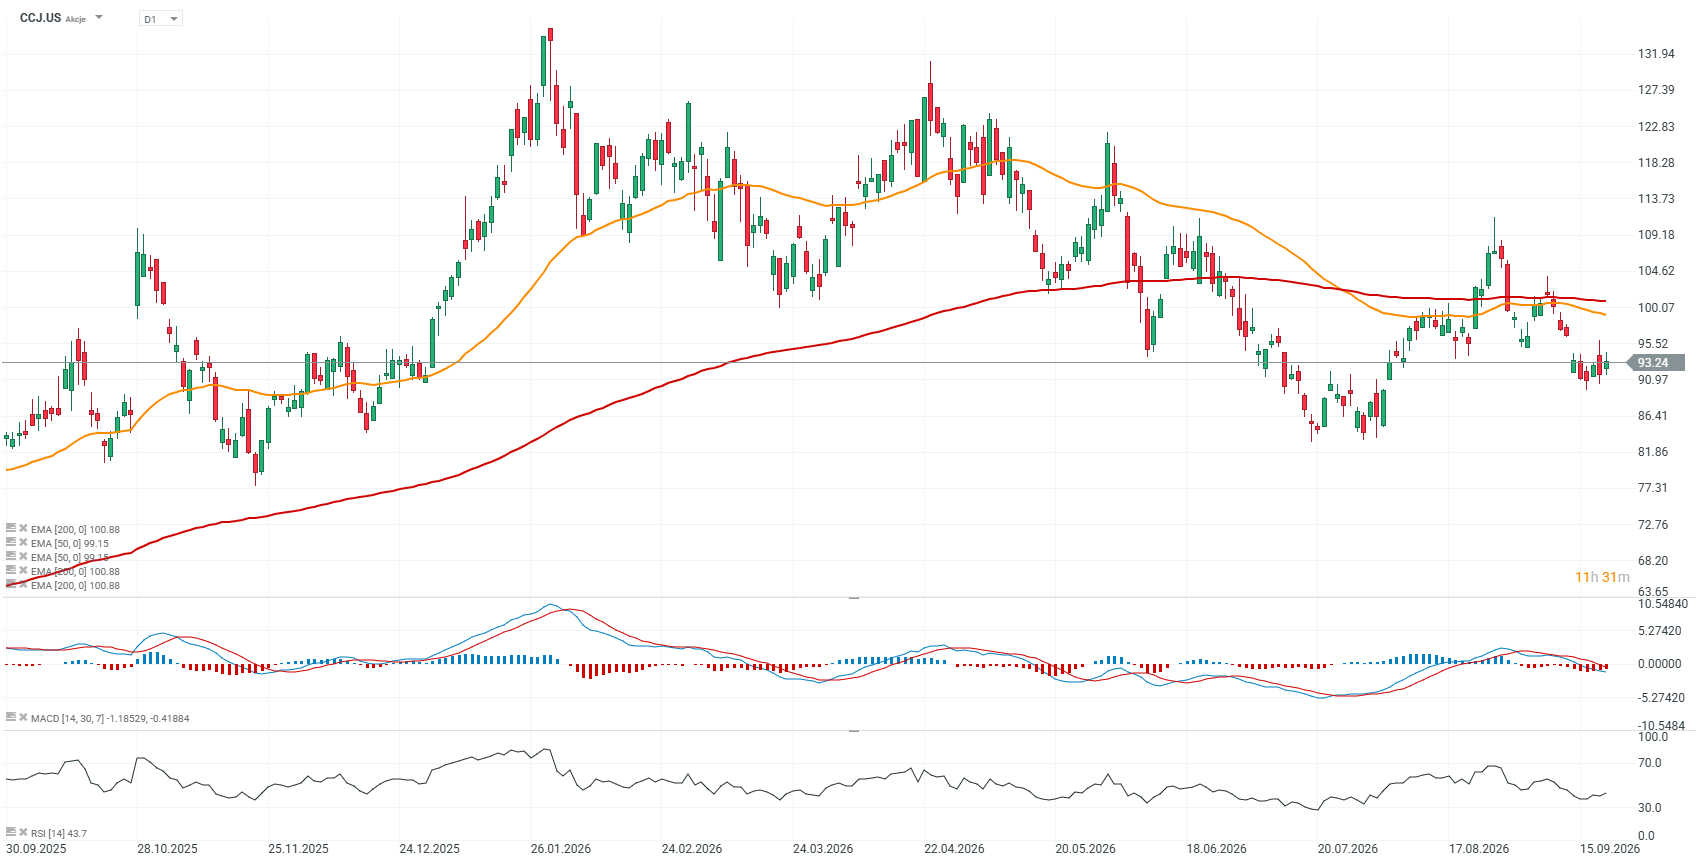
V posledných mesiacoch sa spojilo viacero faktorov, ktoré oslabili sentiment voči akciám spojeným s jadrovou energetikou. To je jasne viditeľné na poklesoch spoločností s výraznou expozíciou voči tomuto sektoru, ako sú Uranium Energy Corp, Cameco, Oklo, Kazatomprom, Denison Mines, NuScale, Centrus Energy a BWX Technologies. Dôležité však je, že zatiaľ nejde o zhoršenie dlhodobého výhľadu jadrovej energetiky. Skôr to vyzerá na ochladenie predtým mimoriadne populárnej investičnej témy, ktorá bola úzko spojená s boomom dátových centier.
Jedným z hlavných dôvodov slabšieho sentimentu je rastúca neistota týkajúca sa rozsahu budúcich investícií do dátových centier. Trhy predtým predpokladali, že rýchlo rastúci dopyt po elektrine zo strany AI infraštruktúry vytvorí výraznú podporu pre jadrovú energetiku vrátane projektov SMR. Investori sú teraz voči tejto téze selektívnejší. Holtec, ktorý sa pripravoval na IPO, sám uviedol neistotu okolo rozvoja dátových centier ako jeden z faktorov, ktoré zhoršili podmienky v sektore. Trh sa čoraz viac pýta nielen na to, koľko elektriny bude napokon potrebné, ale aj kedy nové reaktory skutočne začnú fungovať a kto ich bude financovať.
Vyššie sadzby a náklady na kapitál zasahujú kapitálovo najnáročnejšie projekty
Jadrová energetika si vyžaduje veľmi vysoké počiatočné investície, zatiaľ čo návratnosť sa často dostaví až po mnohých rokoch. V takomto prostredí znamenajú vyššie úrokové sadzby drahšie financovanie, vyššie diskontné sadzby a nižšiu atraktivitu projektov, ktoré sú stále niekoľko rokov vzdialené od komerčnej prevádzky.
To je dôležité najmä pre mladšie spoločnosti vyvíjajúce SMR, ktoré stále spaľujú hotovosť a môžu potrebovať ďalšie kolá financovania. Čím dlhšie zostávajú náklady na kapitál zvýšené, tým väčší je tlak na súvahy a tým pozornejšie investori sledujú harmonogramy projektov, potrebu financovania a realistickú cestu ku kladnému cash flow.
Investori sa viac zameriavajú na valuácie, spaľovanie hotovosti a realistické harmonogramy nasadenia
Po veľmi silnom raste cien akcií boli niektoré jadrové spoločnosti ocenené tak, akoby bola komercializácia nových technológií takmer zaručená. Posledné týždne však priniesli väčšiu skepsu voči vysokým valuačným násobkom, najmä pri firmách, ktorých tržby zostávajú obmedzené a ziskovosť je stále vzdialená.
Situáciu navyše zhoršili nové emisie akcií a rastúci počet verejne obchodovaných spoločností ponúkajúcich expozíciu voči jadrovej téme. Tým sa znižuje prémia za vzácnosť, ktorú boli investori predtým ochotní platiť.
Odklad IPO spoločnosti Holtec, ktorá pôsobí v priemyselnej jadrovej energetike, je ďalším signálom, že investori už nie sú ochotní platiť takmer akúkoľvek cenu iba za samotný príbeh. Čoraz viac požadujú konkrétne kontrakty, predvídateľné cash flow a realistickejšie harmonogramy realizácie projektov.
Urán zostáva silný napriek výpredaju jadrových akcií
Fyzický trh s uránom si vedie výrazne lepšie než akcie mnohých spoločností spojených s jadrovou energetikou. Spotové ceny U₃O₈ sa naďalej pohybujú okolo 90 USD za libru a v blízkosti najvyšších úrovní tohto roka, zatiaľ čo ceny v dlhodobých kontraktoch sú ešte vyššie. To naznačuje, že nedávna slabosť spoločností, ako sú BWXT, Oklo a NuScale, súvisí skôr s korekciou vysokých valuácií, vyššími nákladmi na kapitál a rastúcou skepsou týkajúcou sa tempa komercializácie reaktorov než so zhoršením situácie na samotnom trhu s uránom.
Dôležité je, že napriek relatívne utlmenému obchodovaniu na spotovom trhu ceny uránu v posledných mesiacoch postupne rástli. Dopyt zo strany energetických spoločností a producentov zostáva viditeľný, zatiaľ čo vyššie ceny v dlhodobých kontraktoch naznačujú, že kupujúci sú stále ochotní platiť prémiu za zabezpečenie budúcich dodávok. Inými slovami, fyzický trh zatiaľ nepotvrdzuje príbeh o zhoršujúcich sa fundamentoch jadrového sektora, hoci sentiment voči jadrovým akciám výrazne oslabil.
Dátové centrá čelia veľkému problému. Prečo?
V USA narástol rad nových veľkých odberateľov elektriny do obrovských rozmerov, čo môže znamenať, že boom jadrovej energetiky spojený s dopytom dátových centier sa do finančných výsledkov jednotlivých spoločností premietne až výrazne neskôr. Len ERCOT v Texase eviduje viac než 438 GW žiadostí o pripojenie veľkých odberov, pričom takmer 89 % pripadá na dátové centrá. To predstavuje približne 390 GW potenciálneho dopytu iba zo strany dátových centier. Pre porovnanie, rekordné špičkové zaťaženie celej siete ERCOT dosiahlo približne 85,5 GW.
Tieto čísla však treba interpretovať veľmi opatrne. Hodnota 390 GW neznamená, že takáto kapacita dátových centier bude skutočne postavená. Projekty v rade sa nachádzajú v rôznych fázach rozvoja, niektorí developeri si rezervujú kapacitu vo viacerých potenciálnych lokalitách a časť projektov bude nakoniec zrušená. Práve preto ERCOT spustil overovací proces Batch Zero, ktorého cieľom je odlíšiť reálne projekty od špekulatívnejších žiadostí.
V Spojených štátoch neexistuje žiadny jednotný oficiálny celoštátny rad projektov dátových centier. Odvetvový tracker SAVRN však aktuálne sleduje 224 identifikovaných projektov, ktoré boli odložené, pozastavené alebo zrušené. V 117 prípadoch bol ako jeden z dôvodov uvedený odpor miestnych komunít, 55 projektov čelilo právnym sporom, 49 problémom s územným plánovaním a 39 bolo ovplyvnených miestnymi moratóriami. Nejde o kompletný zoznam všetkých budovaných dátových centier, ale ukazuje rozsah administratívnych prekážok.
Výstavba pokračuje, harmonogramy sa však začínajú posúvať
Už v apríli FT s odvolaním sa na údaje SynMax uviedol, že takmer 40 % amerických dátových centier plánovaných na dokončenie v roku 2026 môže čeliť oneskoreniu dlhšiemu než tri mesiace. Medzi hlavné dôvody patria nedostatok dostupnej elektriny, problémy s povoľovaním, nedostatok kvalifikovaných pracovníkov a obmedzená dostupnosť zariadení.
Obzvlášť problematická sa ukazuje energetická infraštruktúra. Dodacie lehoty niektorých vysokonapäťových transformátorov sa predĺžili z približne jedného roka pred AI boomom na dnešných niekoľko rokov. Energetické spoločnosti a developeri preto čoraz častejšie objednávajú zariadenia niekoľko rokov vopred, pretože bez transformátorov, rozvádzačov a nových prenosových vedení nemusí ani dokončené dátové centrum získať dostatočné množstvo elektriny.
DOE tiež uviedlo, že rýchlo rastúci odber dátových centier je jedným z hlavných dôvodov, prečo americká prenosová sieť potrebuje výrazné rozšírenie. Inými slovami, hlavné úzke miesto sa presunulo zo sveta GPU a kapitálu smerom k elektrárňam, transformátorom, prenosovým vedeniam a povoleniam.
Regulačné prostredie sa v posledných dňoch výrazne zhoršilo
Najdôležitejší nový signál prišiel z Texasu. Dňa 21. septembra guvernér Greg Abbott nariadil pozastaviť vydávanie povolení pre dátové centrá, kým nebude dokončený audit projektov prechádzajúcich procesom ERCOT. Projekty majú byť posudzované okrem iného podľa ich vplyvu na stabilitu siete, spotrebu vody a miestnu infraštruktúru.
To je dôležité, pretože Texas patrí medzi kľúčové lokality amerického boomu AI infraštruktúry. ERCOT už predtým zaviedol špeciálny proces Batch Zero pre zákazníkov požadujúcich viac než 75 MW, pričom developeri teraz musia poskytovať výrazne viac informácií a preukázať, že ich projekty sú reálne a dostatočne pokročilé.
Podobný trend sa objavuje aj vo Virgínii. Loudoun County, centrum amerického „Data Center Alley“, zaviedlo približne 12-mesačné oneskorenie pri spracovaní nových žiadostí, zatiaľ čo štátne orgány zvyšujú dohľad nad nákladmi na elektrinu, hlukom a vplyvom dátových centier na miestne komunity.
Objavujú sa prvé známky väčšej finančnej opatrnosti, boom však pokračuje
Z pohľadu akciových trhov môže ísť o najzaujímavejšiu zmenu. Spoločnosť SB Energy podporovaná SoftBankom, ktorá plánuje vybudovať rozsiahlu infraštruktúru pre OpenAI a Nvidiu, spomalila prípravy na IPO, ktoré pôvodne mierilo na valuáciu okolo 50 miliárd USD.
Podľa FT sú investori čoraz skeptickejší voči rozsahu financovania potrebného na výstavbu obrovských AI kampusov.
SB Energy má zazmluvnenú budúcu energetickú kapacitu v rádoch gigawattov, zároveň však potrebuje viac než 170 miliárd USD kapitálových výdavkov a zatiaľ neuviedla do prevádzky žiadne vlastné dátové centrum.
Trh si preto začína klásť rovnaké otázky ako pri projektoch SMR: nie „bude existovať dopyt?“, ale skôr „koľko to bude stáť, kto to zaplatí a kedy to skutočne začne fungovať?“
Paradoxne sa stále zdá, že najväčším problémom je príliš vysoký dopyt, nie jeho nedostatok. Podľa najnovších odhadov Morgan Stanley citovaných FT by mohol dopyt amerických dátových centier po elektrine narásť natoľko, že do roku 2028 môže potenciálny rozdiel medzi potrebnou a dostupnou ponukou elektriny dosiahnuť 30–40 %.
Ide o odhad investičnej banky, nie oficiálnu systémovú prognózu, ale smer je všeobecne v súlade s varovaniami prevádzkovateľov sietí.
Pre investičný príbeh okolo jadrovej energetiky, BWXT a SMR je preto dôležité rozlišovať dve samostatné otázky. Negatívne je, že niektoré dátové centrá budú pravdepodobne dokončené neskôr, než sa pôvodne očakávalo, čo môže oddialiť aj dopyt po nových zdrojoch elektriny. Na druhej strane základný problém, ktorý mal ospravedlniť rozvoj jadrovej energetiky – nedostatok spoľahlivej elektriny dostupnej 24/7 – nezmizol. Prístup k elektrine sa naopak stal jedným z hlavných obmedzení celého boomu AI infraštruktúry.
Grafy akcií Uranium Energy Corp UEC.US / Centrus Energy LEU.US / Cameco CCJ.US
Zdroj: xStation5
Zdroj: xStation5
Zdroj: xStation5
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Testovací účet v XTB? Precvičte si obchodovanie zadarmo!
- Investovanie do Big Tech spoločností
- Investičné impérium Warrena Buffetta
- Tvorba akciového portfólia
Články:


Európske automobilky hľadajú cestu späť. Pomôcť môžu úspory aj zmeny obchodných podmienok 🔄

🎥 Poľsko ako investičná príležitosť? Spoznajte Benefit Systems, Digital Network, Żabku a Dino Polska


Alibaba zrýchľuje AI ofenzívu. Nový čip a obrovský model poslali akcie nahor o 5 % 🚀



Graf dňa: US100 má za sebou rekordnú seansu (s malou hviezdičkou) 💥
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.