


Bank of Japan dnes nasledovala kroky Federálneho rezervného systému a zvýšila úrokové sadzby o 25 bázických bodov na najvyššiu úroveň za 31 rokov. Základná sadzba tak dosiahla 1,25 %.
Graf 1: Úroková sadzba BoJ a jadrová inflácia CPI v Japonsku (1995–2026)
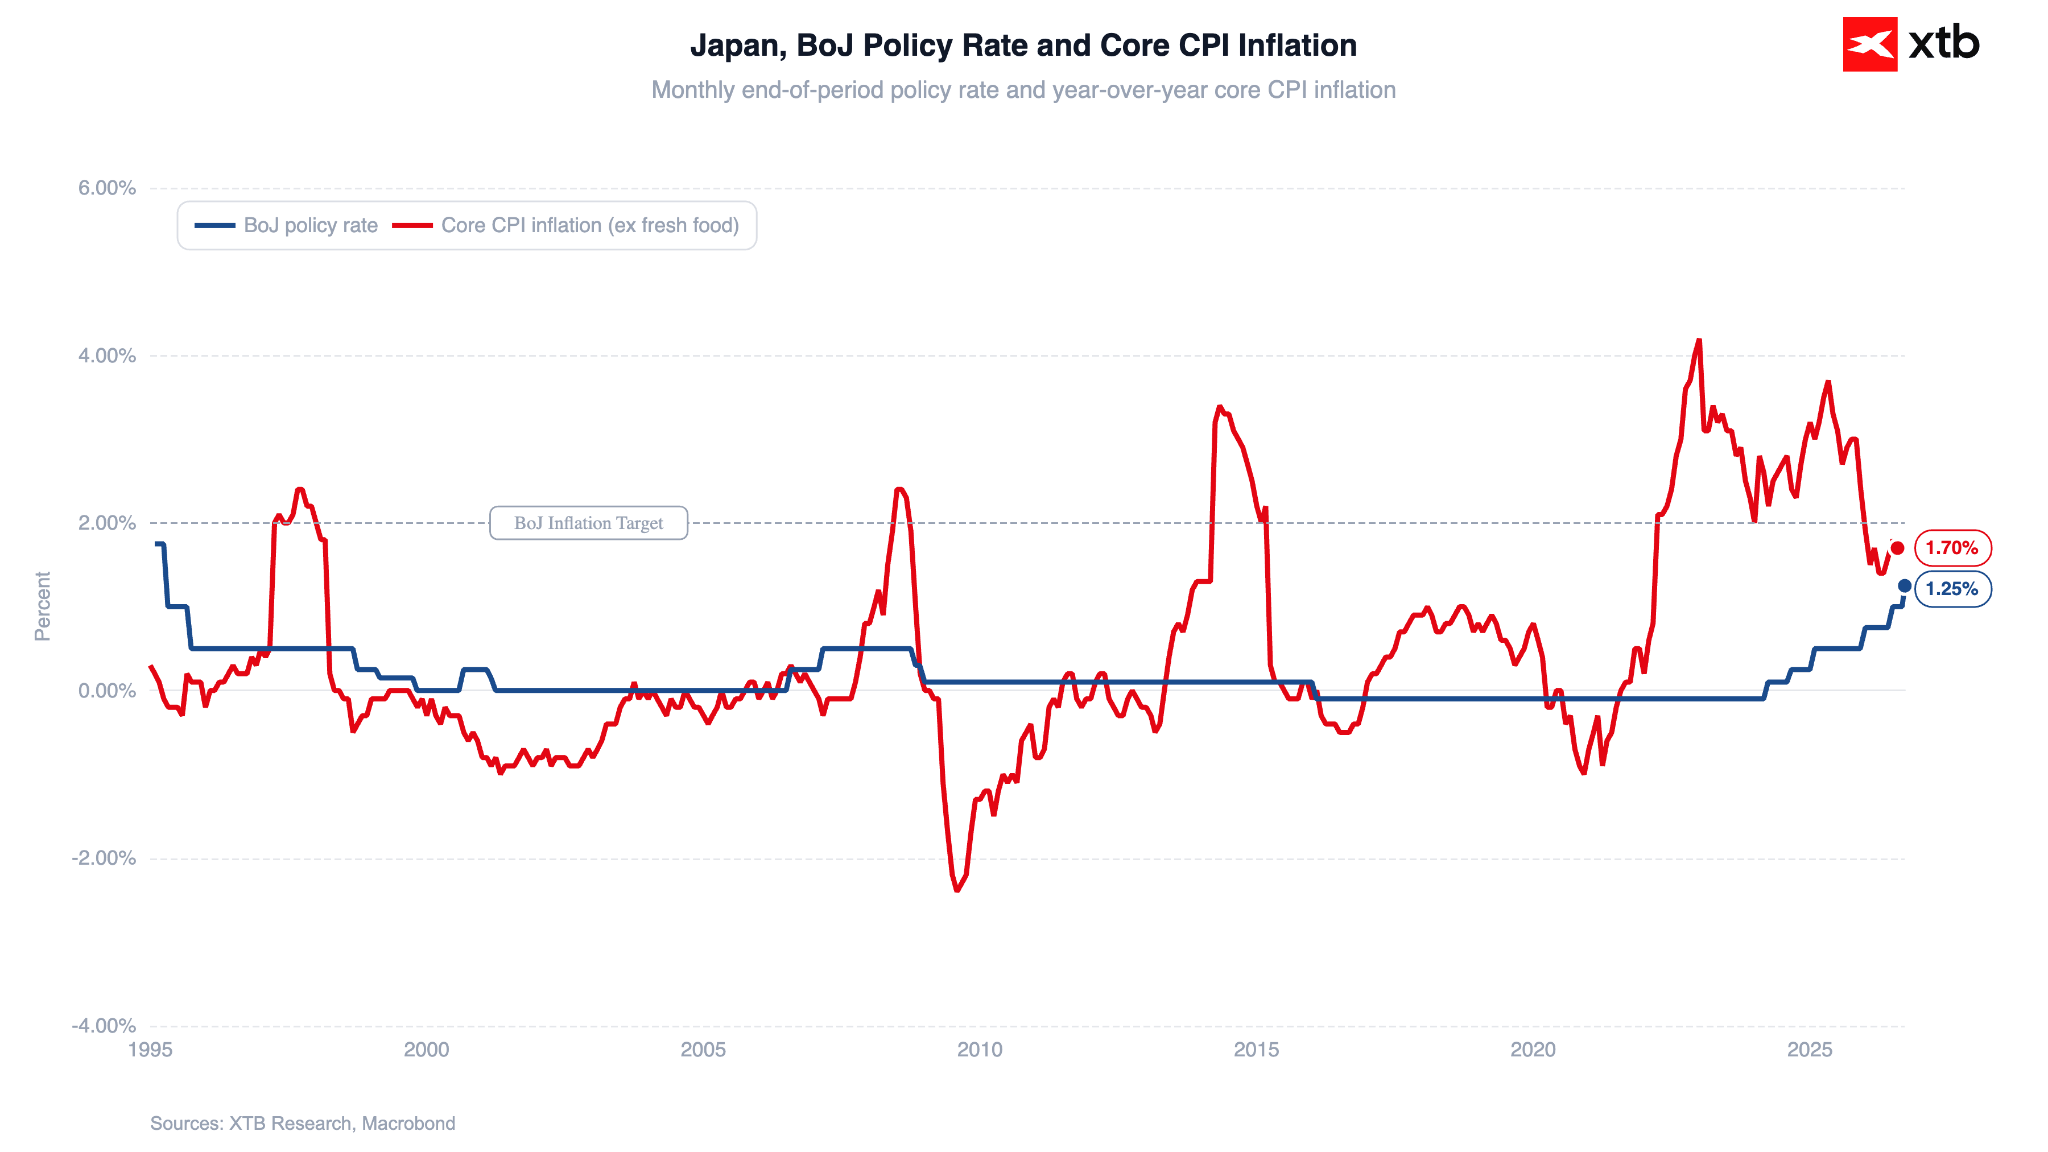
Zdroj: XTB Research, 18. 9. 2026
Na rozdiel od dolára, ktorý po zasadnutí FOMC posilnil, dnes japonský jen odovzdáva časť ziskov, ktoré si pripísal v posledných týždňoch.
Graf 2: Hlavné meny voči USD (14. 9. 2026–19. 9. 2026)
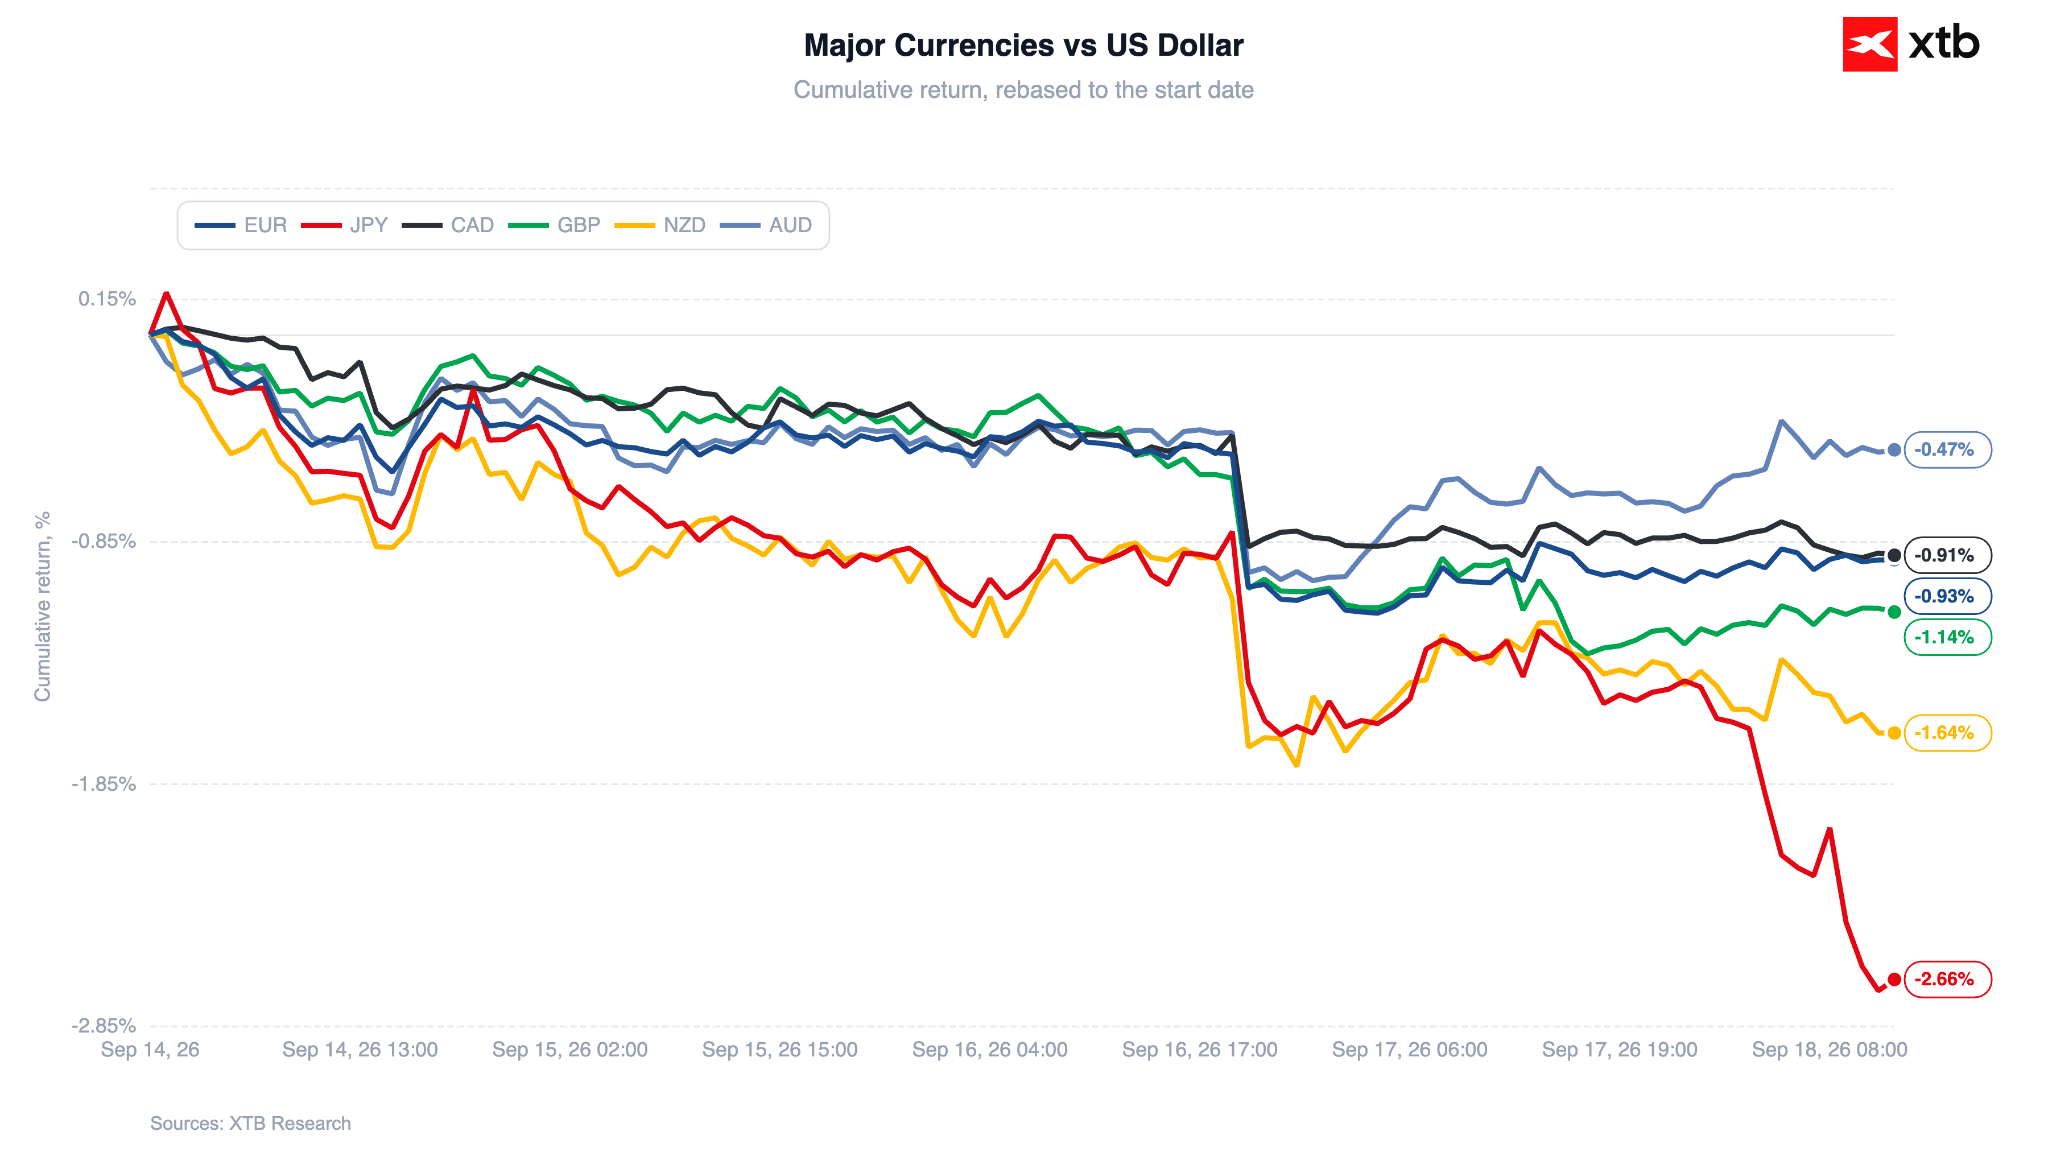
Zdroj: XTB Research, 18. 9. 2026
Za týmto pohybom stojí hneď niekoľko dôvodov. Všetky sa však sústreďujú okolo jedného kľúčového problému: BoJ nenaplnila očakávania trhu týkajúce sa svojho budúceho výhľadu.
Graf 3: Trhom implikovaný vývoj úrokových sadzieb BoJ (2026–2027)
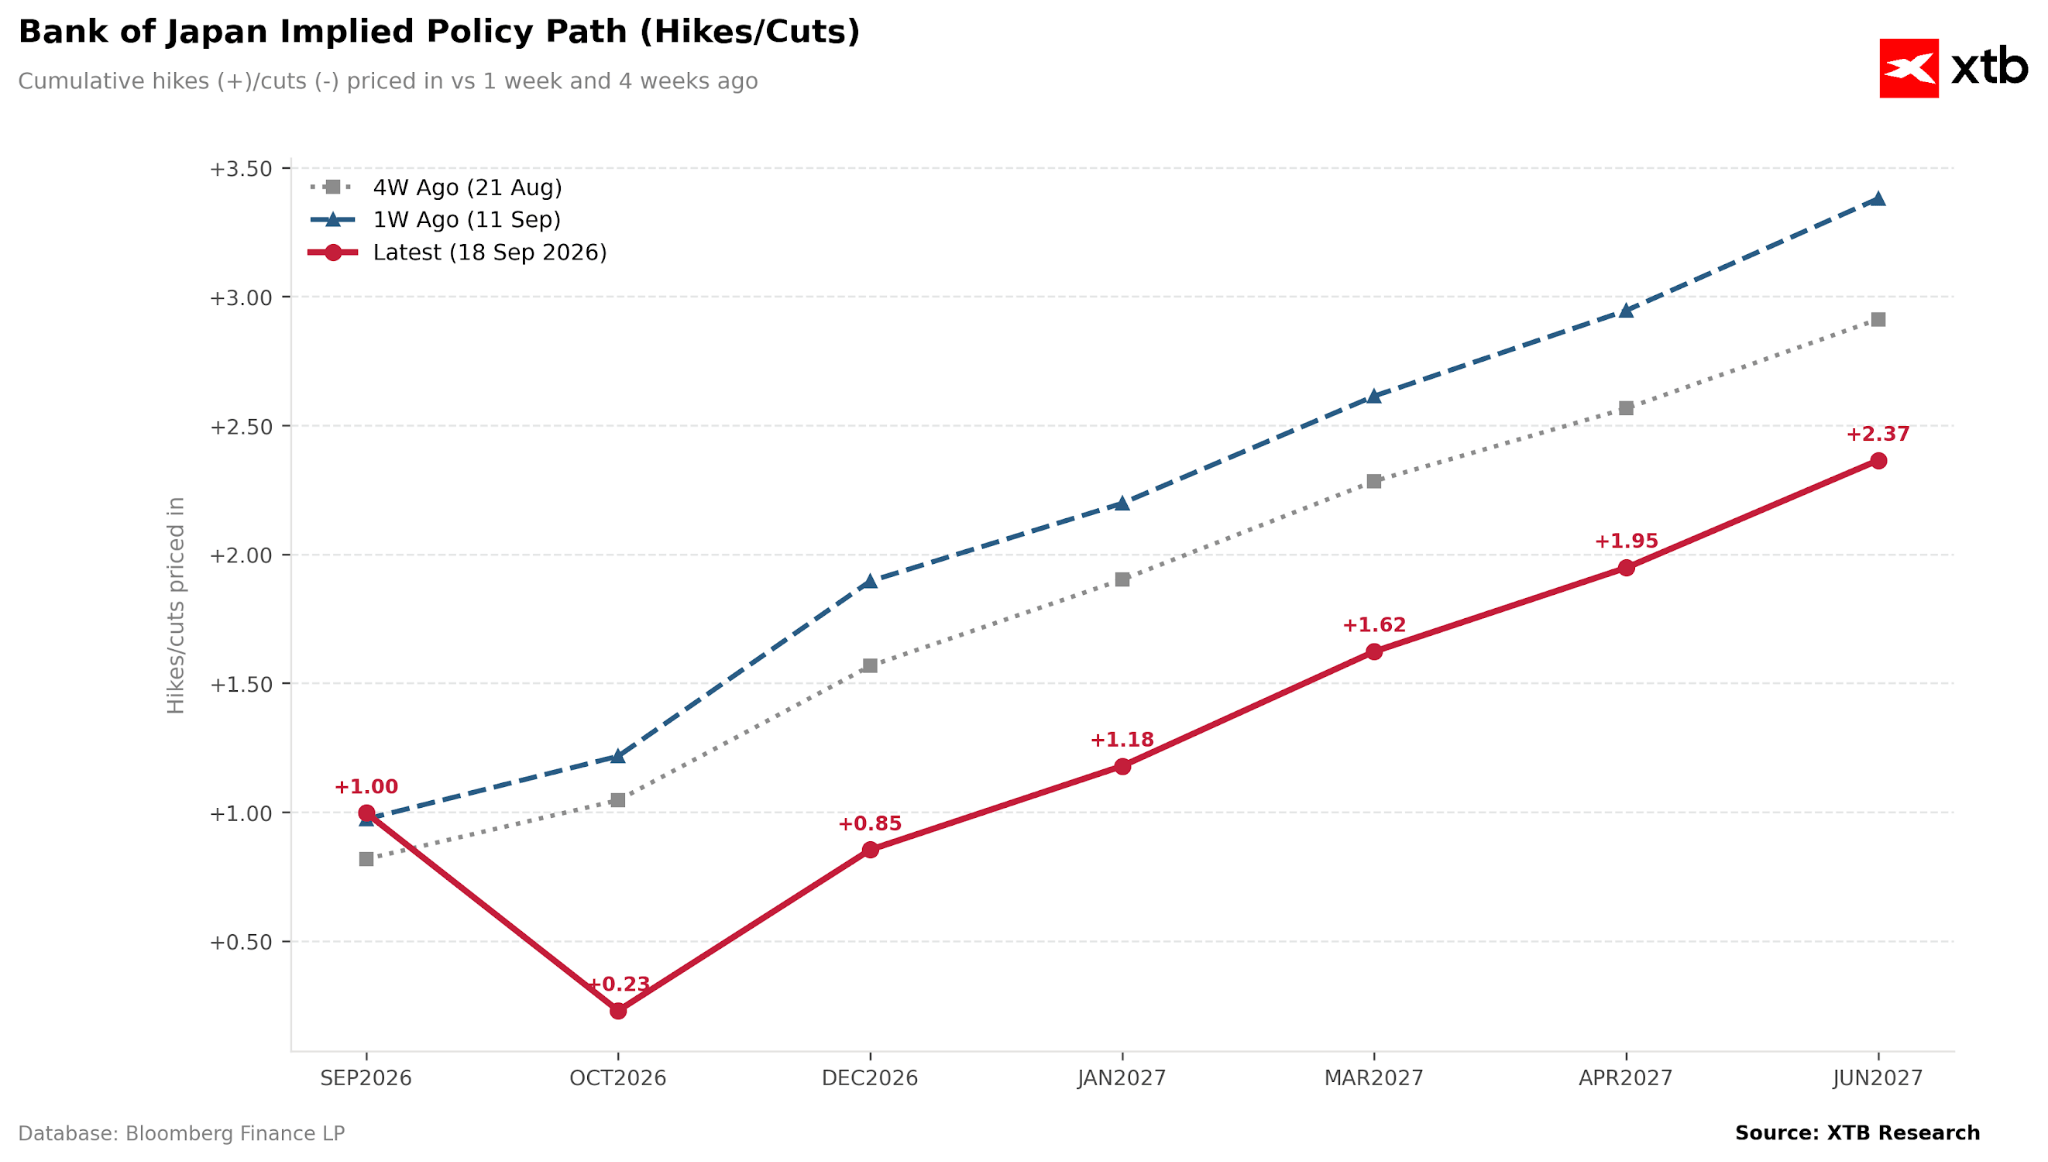
Zdroj: XTB Research, 18. 9. 2026
Poznámka: Aktuálne ocenenia vychádzajú z vyššej základnej úrovne, teda z úrovne úrokových sadzieb po dnešnom zvýšení.
Nedostatok jednomyseľnosti
Najdôležitejšie je, že rozhodnutie nebolo jednomyseľné (7:2). Proti zvýšeniu sadzieb hlasovali členovia rady vymenovaní v marci vládou Sanae Takaichi: Toichiro Asada a Ayano Sato.
To je obzvlášť významné vzhľadom na to, že Naoki Takamura a Hajime Takata, ktorí patria medzi najviac jastrabích členov rady, ukončia svoje funkčné obdobie už v júli budúceho roka. Kandidátov bude opäť nominovať vláda, čo znamená, že vnútorné ťažisko v rade by sa mohlo posunúť smerom k výrazne holubičiemu postoju.
Na rozdiel od bežných zákonov, pri ktorých ústavná väčšina v Snemovni reprezentantov, teda dve tretiny kresiel, umožňuje prehlasovať veto Snemovne poradcov, si výber členov rady vyžaduje súhlas oboch komôr. To obmedzuje manévrovací priestor vlády a môže zabrániť schváleniu výrazne holubičích nominácií.
Samotná Takaichi je vnímaná ako zástankyňa reflácie, teda hospodárskej politiky zameranej na zámerné vyvolanie miernej inflácie s cieľom podporiť dopyt. Jej politika do určitej miery nadväzuje na Abenomiku, ekonomickú víziu bývalého premiéra Shinza Abeho, ktorá počíta s uvoľnenou fiškálnou politikou, slabým jenom podporujúcim export a aktívnou stimuláciou ekonomiky prostredníctvom štátnych výdavkov.
Ueda nebol dostatočne jastrabí
Tlačová konferencia guvernéra Uedu spočiatku priniesla určitú korekciu smerom nadol na páre USDJPY, nakoniec však japonskému jenu nepomohla znovu získať pevnejšiu pôdu pod nohami. Guvernér uviedol, že „doteraz bolo naším krátkodobým cieľom menovej politiky dostať jadrovú infláciu z úrovní pod 2 %; v súčasnosti sa jadrová inflácia približuje k 2 %, čo [...] znamená, že sa fáza menovej politiky zmenila“.
Zároveň však uviedol, že banka nemá vopred stanovený plán ani pevné tempo ďalšieho zvyšovania sadzieb, napríklad raz za štvrťrok. Každý ďalší krok bude závisieť od aktuálnych makroekonomických údajov, najmä od vývoja inflácie.
Snažil sa tiež upokojiť investorov a zdôraznil, že hoci menová politika už nie je ultra uvoľnená, finančné podmienky v krajine zostávajú akomodatívne. Pri hodnotení súčasnej ekonomickej situácie použil výraz „mierne oživenie“.
Potvrdil tiež, že banka musí pozorne sledovať výkyvy menového kurzu. Slabý japonský jen podporuje takzvanú dovážanú infláciu, najmä v prostredí vysokých cien energetických komodít. Japonsko totiž pokrýva približne 90 % svojho energetického dopytu dovozom.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Investovanie do mien
- Forexový broker: Ako začať cestu na menových trhoch
- Forex a trh s úrokovými sadzbami
Články:
- Forex a trh s úrokovými sadzbami
- Forex (definície)
- Forexový broker: Ako začať cestu na menových trhoch
- EURUSD Forex obchodovanie – Ako investovať do EUR/USD meny?


Jastrabie vyjadrenia guvernéra BoJ posilňujú japonský jen – kľúčové závery
🏯 Graf dňa: Japonský jen v pasci. Zvýšenie sadzieb BoJ, ktoré oslabilo menu (18. 9. 2026)


Makroekonomický kalendár – Holubičí obrat BoJ a kľúčové údaje z Európy a USA



📊 Ranné zhrnutie: BoJ zvyšuje sadzby, jen však paradoxne oslabuje (18. 9. 2026)
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.