

- Všeobecne sa očakáva, že ECB na svojom zasadnutí ponechá úrokové sadzby bez zmeny.
- Rastúce výnosy francúzskych dlhopisov a rozširujúce sa výnosové rozpätia stavajú centrálnu banku pred náročnú menovopolitickú dilemu.
- Christine Lagardeová odstúpi z funkcie prezidentky ECB 7. 2. 2027, čím sa pozornosť trhu obracia na jej nástupcu.
Dnešné zasadnutie ECB stavia Christine Lagardeovú pred voľbu, pri ktorej každá možnosť pôsobí v neprospech spoločnej meny. Možno práve v tom však spočíva aj nádej pre euro. Situácia je natoľko zlá, že akýkoľvek pozitívny signál ju môže aspoň dočasne zlepšiť. Z dlhodobejšieho pohľadu však vyhliadky na zlepšenie chýbajú.
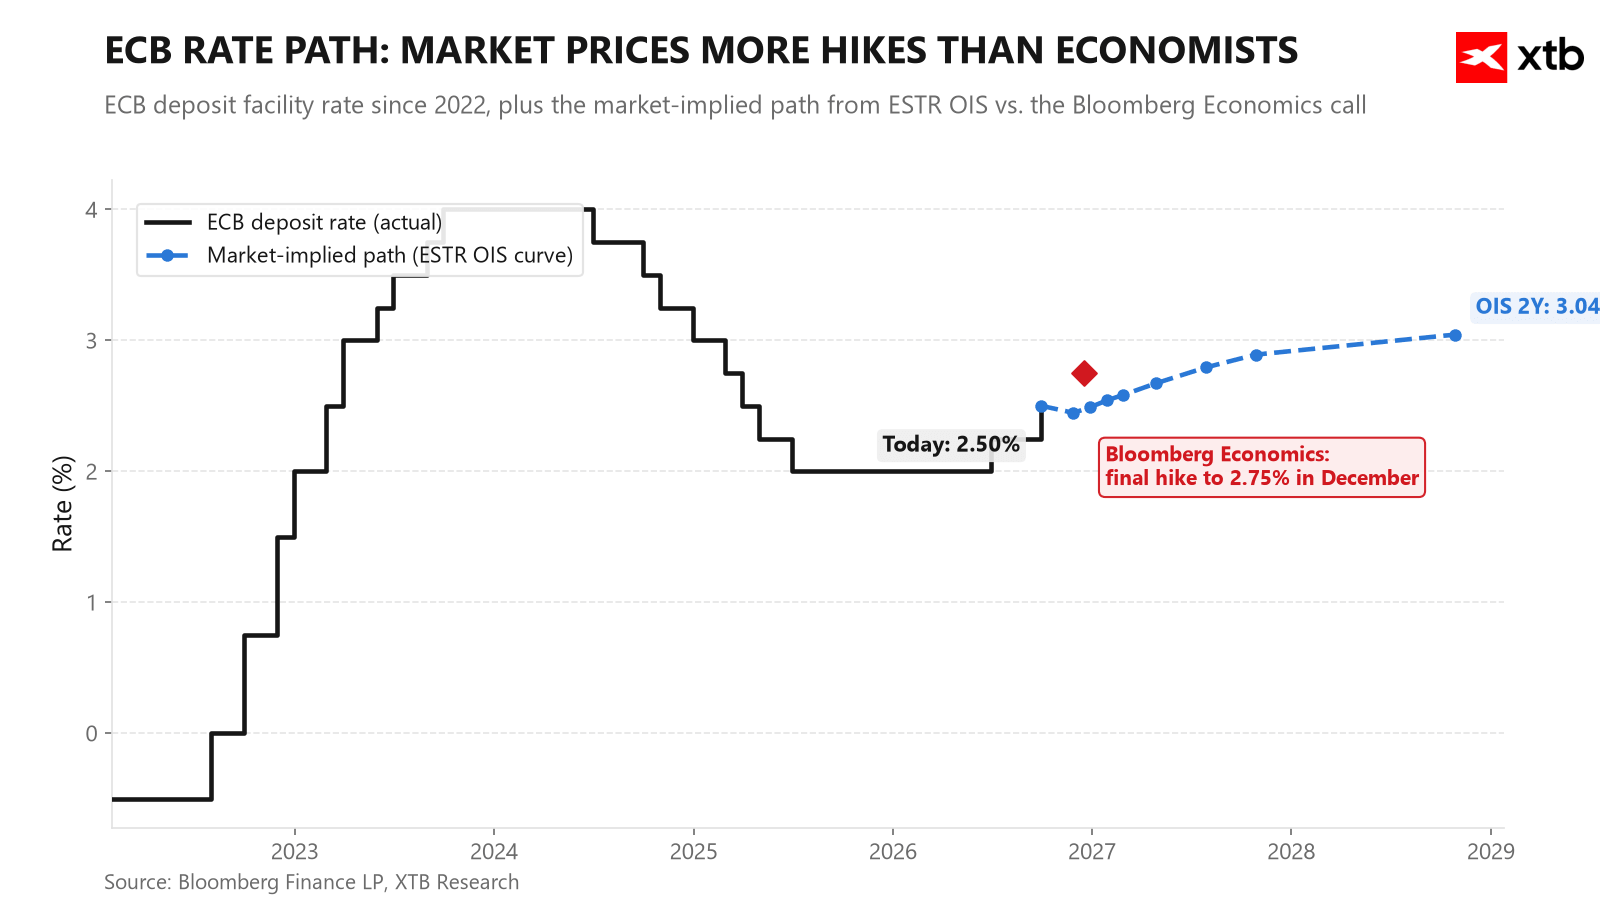
Trh započítava ponechanie sadzieb bez zmeny s takmer 100 % pravdepodobnosťou. O smerovaní eura však nerozhodne samotné rozhodnutie o sadzbách, ale reakcia centrálnej banky na rastúci problém na francúzskom dlhopisovom trhu.
Dnešné rozhodnutie: Prestávka takmer istá, december takmer istý
ECB sa nachádza v pomerne náročnej situácii. Inflácia rastie, výmenné relácie sa výrazne zhoršujú a vzhľadom na rastúce ceny energií by pomohlo nepridávať ďalšie sprísňovanie vo chvíli, keď ho za centrálnu banku už vykonáva dlhopisový trh. Výnosy rastú, čo samo osebe sprísňuje finančné podmienky. Podľa modelu Bloomberg Economics vzrástla od júla časová prémia približne o 40 bázických bodov, čo by mohlo z rastu HDP eurozóny ubrať okolo 0,2 percentuálneho bodu. Bez nových makroekonomických projekcií a vzhľadom na vysokú neistotu týkajúcu sa cien komodít pred decembrom sa ECB pravdepodobne vyhne pevným záväzkom.
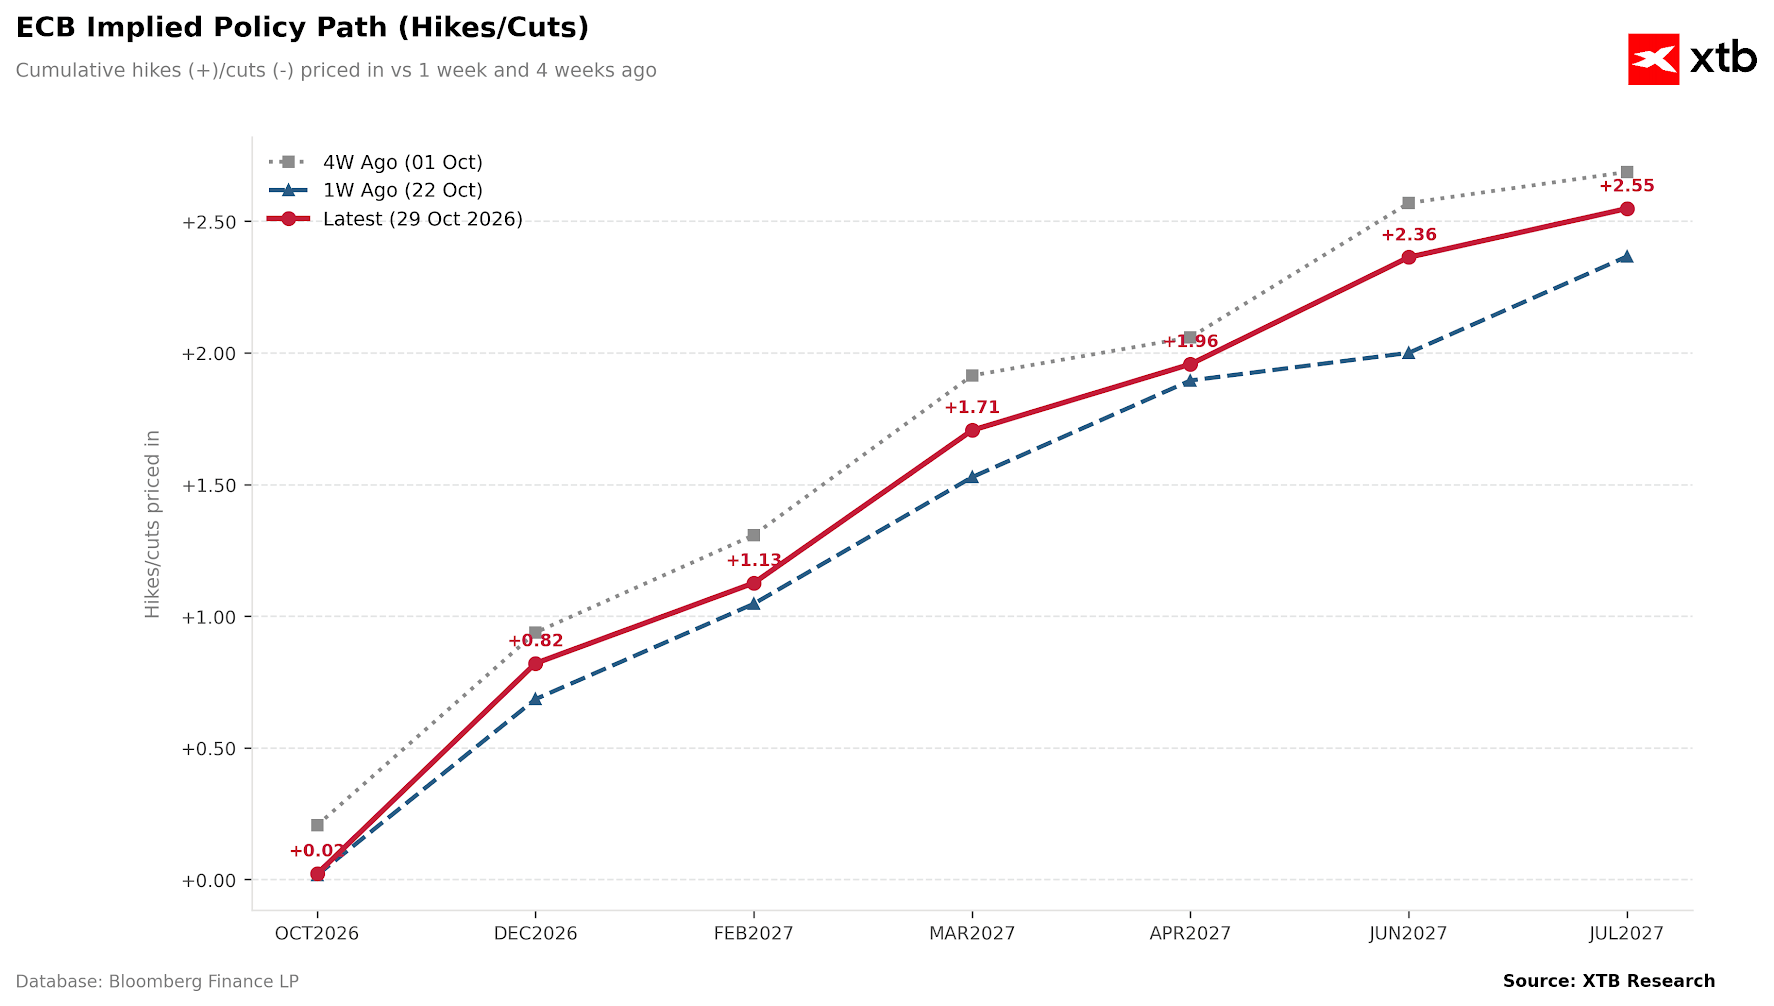 December je úplne iný príbeh. Bloomberg Economics naďalej počíta s jedným ďalším zvýšením sadzieb na 2,75 %, teda mierne do reštriktívneho pásma. Ceny ropy a plynu od septembrového zasadnutia vzrástli natoľko, že sa blížia k negatívnemu scenáru analytikov ECB. Prognóza inflácie na rok 2026 vo výške 3,1 % je už vyššia než vlastná septembrová projekcia banky (3,0 %). Kľúčovou otázkou pre december je, či sa energetický šok začne prenášať do jadrovej inflácie. Zatiaľ je signálov takéhoto prenosu málo.
Prečo je to pre euro pasca bez dobrého východiska?
Skutočnou skúškou dnešnej tlačovej konferencie nebude rétorika týkajúca sa úrokových sadzieb, ale to, ako sa Lagardeová postaví k francúzskemu problému rastúcich výnosov dlhopisov pri nedostatku záujemcov o francúzsky dlh. Pre Francúzsko je problémom skutočnosť, že väčšinu tohto dlhu predáva do zahraničia.
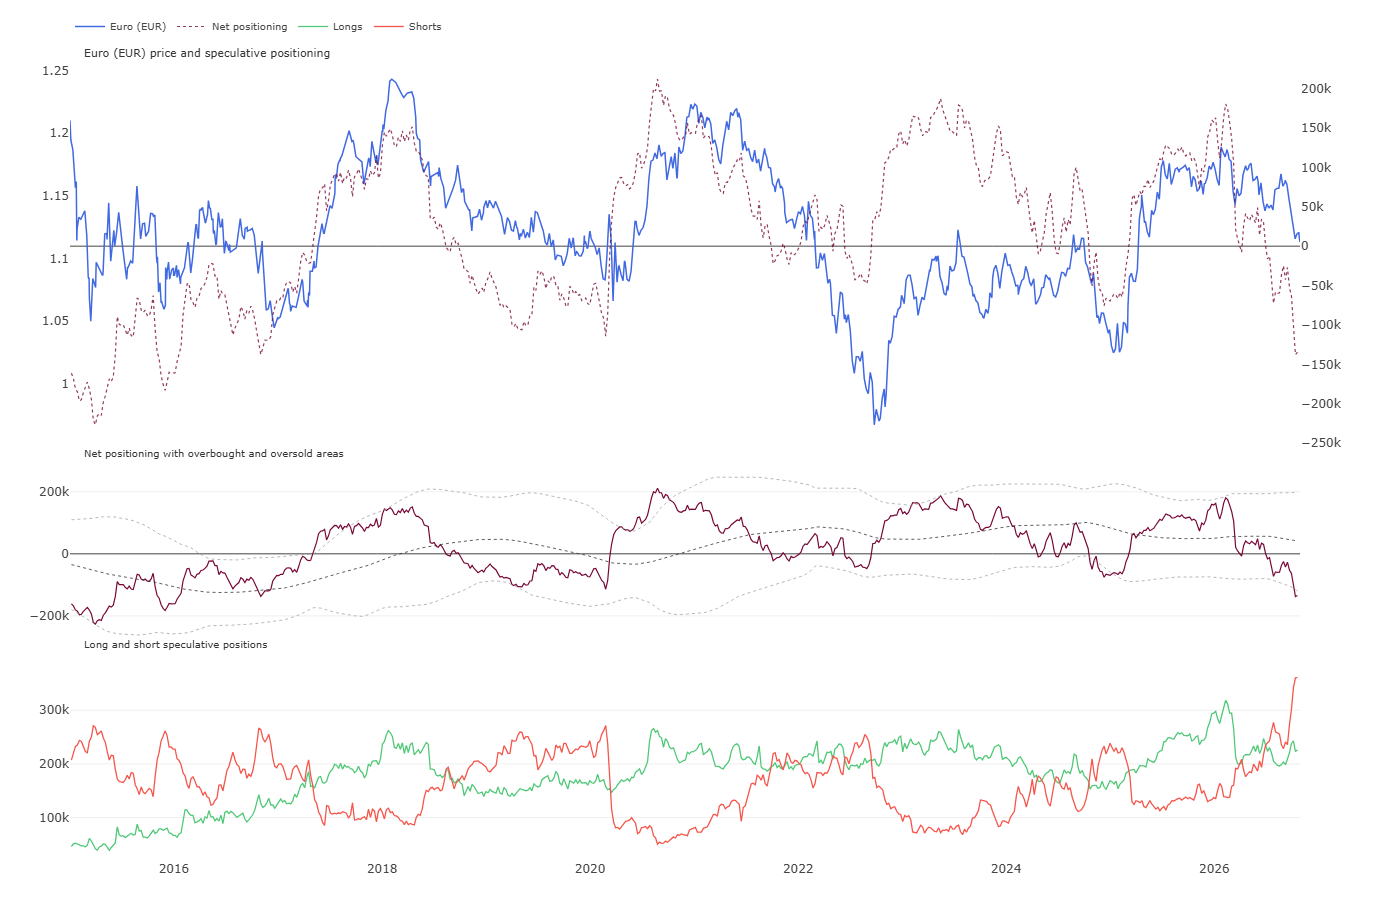
Euro je podľa čistých pozícií špekulantov aktuálne najviac prepredané od roku 2017. Počet krátkych pozícií je pritom najvyšší v histórii. Zdroj: CFTC, XTB
Výnosové rozpätie medzi francúzskymi OAT a nemeckými Bundmi sa od septembrového zasadnutia rozšírilo o viac než 60 bázických bodov a trh hľadá signál, do akej miery je ECB pripravená reagovať. Ako upozorňujú komentáre európskych analytikov, nech už Lagardeová povie čokoľvek, euro podporu nenájde. Čo teda očakávať?
- Prvý a základný scenár: Lagardeová zatiaľ odmietne potrebu intervencie a naznačí, že napätie vo Francúzsku neobmedzí ďalšie sprísňovanie menovej politiky. Rozpätie OAT potom bude mať priestor na ďalšie rozširovanie, čo prinesie riziko prenosu problémov na ďalšie trhy. Takýto scenár by euro zasiahol prostredníctvom systémového rizika.
- Druhý scenár: Lagardeová naznačí, že napätie vo Francúzsku ovplyvňuje smerovanie menovej politiky. To by sa vnímalo ako holubičí signál: vyššie výnosy dlhopisov už samy sprísňujú finančné podmienky, takže ECB má menej práce. Na EURUSD by to následne tlačilo prostredníctvom úrokového diferenciálu.
Obe možnosti vedú k rovnakému záveru: ECB buď toleruje rastúce napätie vo Francúzsku, alebo toto napätie začne obmedzovať menovú politiku. Ani v jednom scenári euro nezískava z dnešného zasadnutia jasnú podporu. Zostáva otázka formálnej intervencie súbežne s ďalším sprísňovaním prostredníctvom zvyšovania sadzieb. Existuje vôbec takáto možnosť?
Formálna intervencia je stále nepravdepodobná
Aktivácia nástroja TPI, ktorý chráni prenos menovej politiky do ekonomiky, vyžaduje splnenie veľmi prísnych podmienok. Súčasné úrovne sú stále výrazne pod hranicami, ktoré by ohrozovali širšiu finančnú stabilitu, aj pod úrovňami zaznamenanými počas predchádzajúcich období napätia v Taliansku. V tejto fáze sú pravdepodobnejšie prechodné riešenia: pozastavenie kvantitatívneho sprísňovania (QT) alebo samostatný mechanizmus podpory likvidity skôr než nákupy dlhopisov zamerané priamo na Francúzsko.
Francúzsko: Výnos OAT je už vyšší než v Taliansku
Francúzsky dlhopisový trh zostáva najväčším zdrojom napätia v eurozóne. Výnos desaťročných OAT dosahuje 4,90 % a prvýkrát v histórii prekonáva taliansky výnos (4,51 %). Rozpätie voči Nemecku už predstavuje približne 155 bázických bodov.
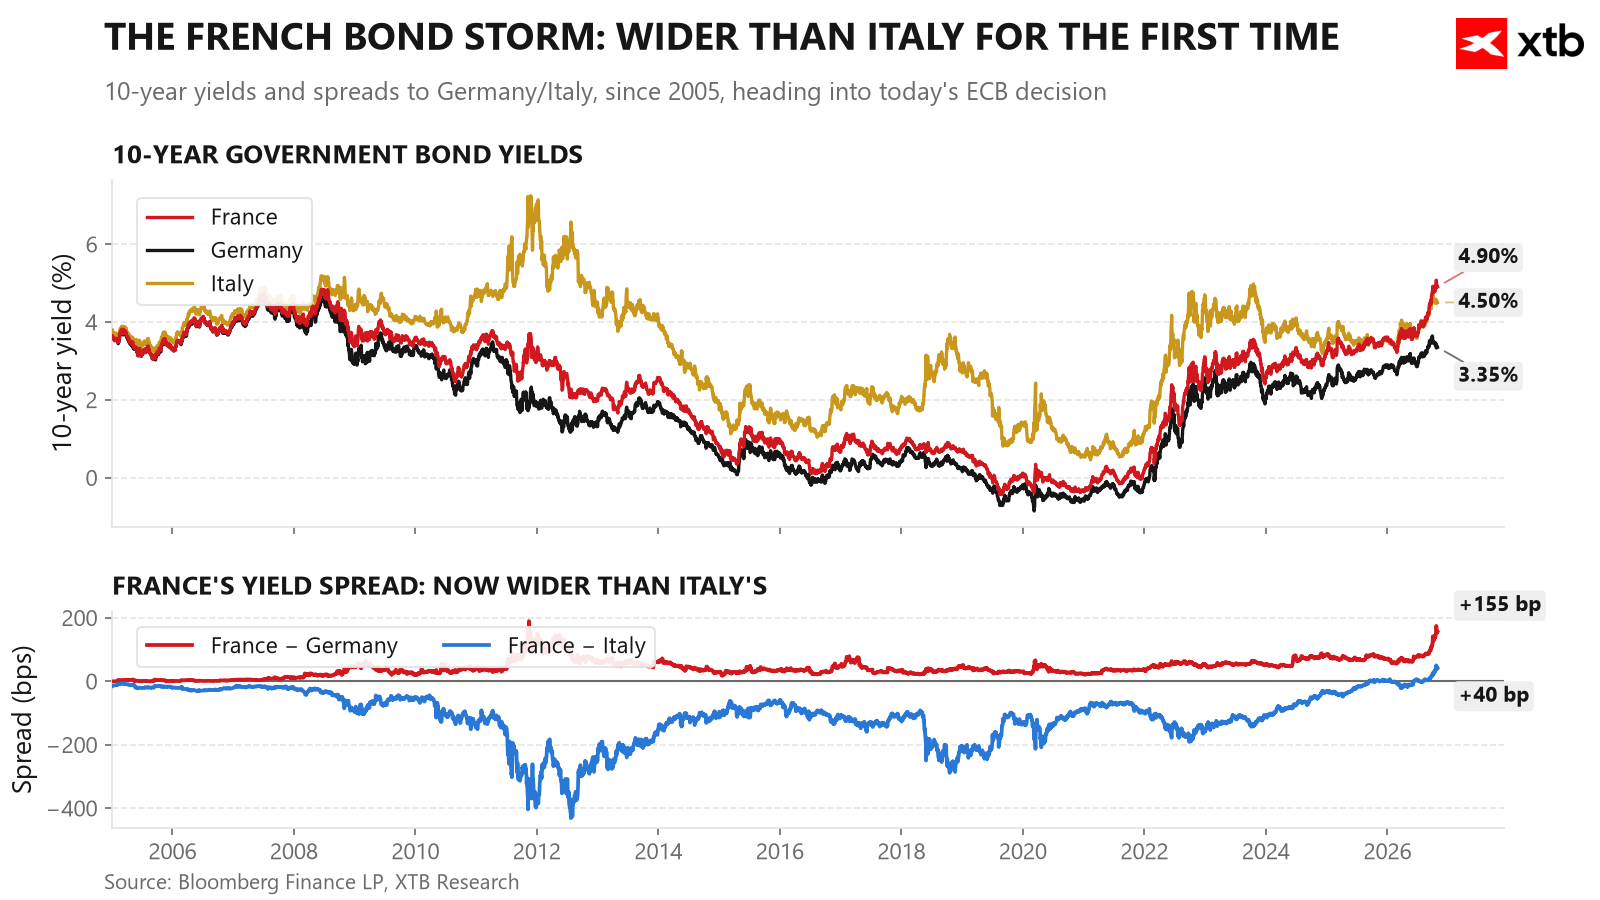
Zaujímavým, no zriedka diskutovaným dielikom skladačky je systém TARGET2. Banque de France už patrí medzi jeho najväčších čistých dlžníkov so záväzkom dosahujúcim 181 miliárd eur, teda približne 6 % HDP. Prostredníctvom tohto kanála sa však financuje za depozitnú sadzbu ECB, nie za trhový výnos francúzskeho dlhu. Bloomberg Economics odhaduje, že to francúzskej štátnej pokladnici ročne šetrí 5–11 miliárd eur. Každé ďalšie rozšírenie výnosového rozpätia o 100 bázických bodov zvyšuje túto výhodu približne o 2 miliardy eur ročne. Ide však o dvojsečnú zbraň: rastúce záväzky v TARGET2 možno vykladať ako odlev kapitálu z Francúzska, podobne ako v Taliansku a Španielsku v rokoch 2011–2012, a môžu prehlbovať politické napätie s veriteľskými krajinami, predovšetkým Nemeckom. Kľúčová skúška príde 2. novembra, keď budú zverejnené septembrové údaje TARGET2, ktoré ako prvé zachytia súčasnú výpredajovú vlnu.
Otázka nástupcu Lagardeovej
Podľa Bloombergu Christine Lagardeová oficiálne oznámila, že z funkcie prezidentky ECB odstúpi 7. februára 2027, teda pred koncom svojho mandátu v októbri 2027. Jej odchod sa časovo spojí s prevzatím vedenia Svetového ekonomického fóra, čo obracia pozornosť trhu na výber jej nástupcu.
Pre oceňovanie francúzskeho rizika to má zásadný praktický význam. Najčastejšie spomínanými kandidátmi sú Klaas Knot z Holandska, ktorý zastáva jastrabí postoj a má podporu Nemecka, a Pablo Hernández de Cos zo Španielska, ktorý je viac holubičí a pravdepodobne má podporu Francúzska vďaka väčšej ochote intervenovať na dlhopisovom trhu. Ak tlak na francúzsky dlh pretrvá až do zmeny vedenia ECB, táto voľba rozhodne, ako ďaleko centrálna banka zájde v podpore Paríža.
Čo ďalej s EURUSD?
Samotné dnešné rozhodnutie by trh prekvapiť nemalo. Skutočným rizikom je spôsob, akým Lagardeová odpovie na otázky týkajúce sa Francúzska. Tvrdý postoj prináša riziko pokračujúceho výpredaja francúzskeho dlhu a prenosu problémov na ďalšie trhy. Miernejší postoj naopak signalizuje menej práce pre ECB a menší úrokový rozdiel voči Fedu. Obe cesty nahrávajú skôr ďalšiemu oslabovaniu eura než jeho posilňovaniu. Skutočným impulzom na zmenu smeru sa môže stať zverejnenie údajov TARGET2 dňa 2. novembra alebo odhalenie plánov týkajúcich sa nástupcu Lagardeovej.
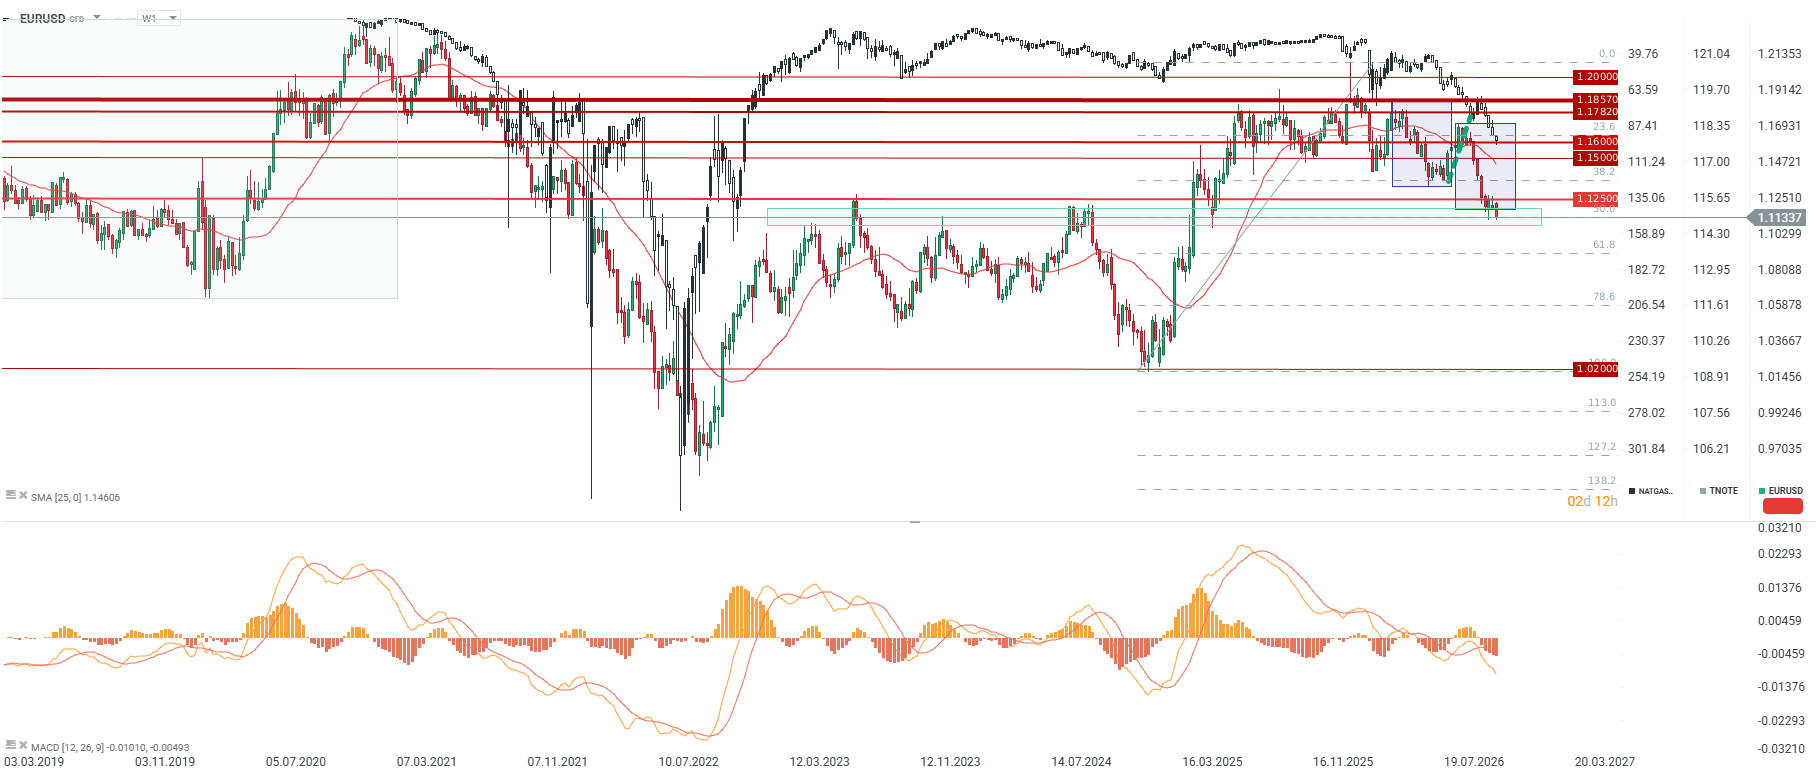 EURUSD zostáva pod vplyvom rastúcich cien energií. Keď európsky plyn v roku 2022 naposledy dosiahol cenu 100 EUR/MWh, EURUSD sa nachádzal pod 1,10, ale už smeroval nahor. Prvýkrát však táto situácia nastala v roku 2021. EURUSD vtedy dosahoval 1,16, pre menový pár to však bol iba začiatok pred hlbšími poklesmi. Ak sa EURUSD do konca tohto týždňa nezotaví k 1,1175, všetko nasvedčuje prelomeniu kľúčovej podpory. To by mohlo pár stlačiť minimálne k 1,09, kde sa aktuálne nachádza 61,8 % Fibonacciho retracement poslednej rastovej vlny.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Investovanie do mien
- Forexový broker: Ako začať cestu na menových trhoch
- Forex a trh s úrokovými sadzbami
Články:



📊 Denné zhrnutie: Oracle ťahá trhy nahor, dolár po zasadnutí Fedu oslabuje (28. 10. 2026)
Čas na pauzu – čo rozhodne o sile dolára? [Report pred zasadnutím Fedu]

BREAKING: Bank of Canada prvýkrát za tri roky zvyšuje sadzby, pri ďalších krokoch však naznačuje opatrnosť
USA sprísňujú obchodné obmedzenia, deficit napriek tomu rastie 🚨
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.