

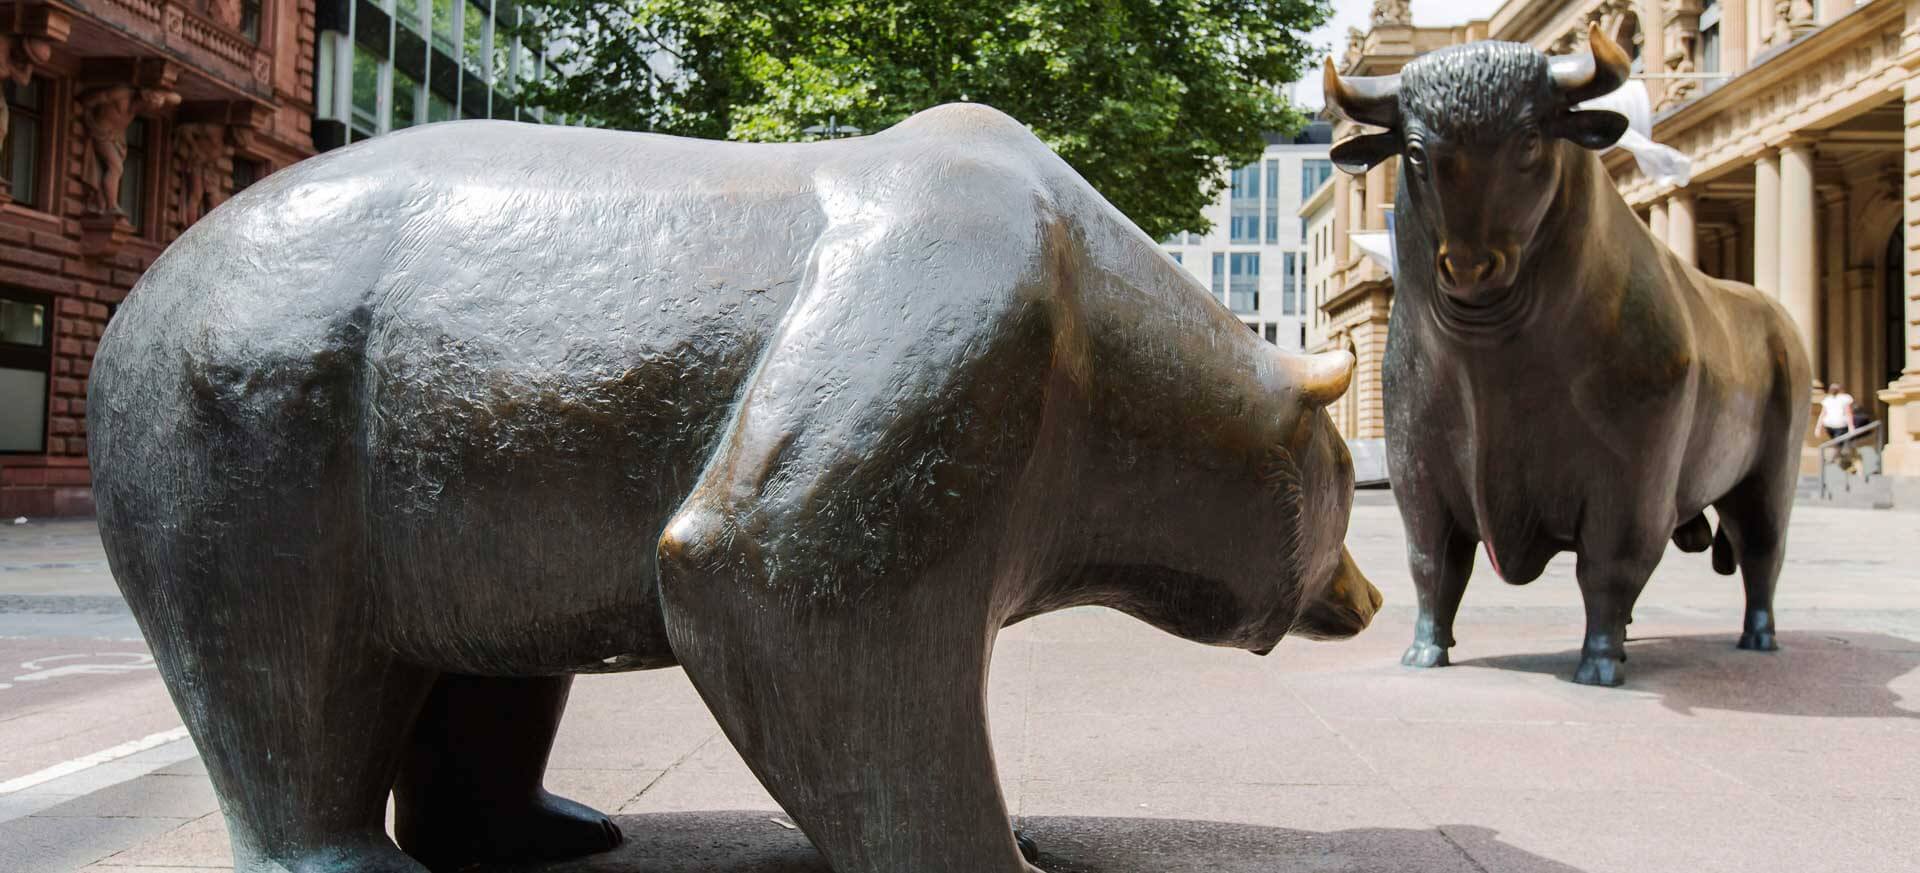

ช่วงไม่กี่วันที่ผ่านมาได้ให้คำตอบที่น่าสนใจต่อคำถามที่เกิดขึ้นซ้ำ ๆ ใน Wall Street มาหลายเดือนว่า อะไรกันแน่ที่จะสามารถหยุดตลาดกระทิงได้? การขึ้นอัตราดอกเบี้ย? ก่อนหน้านี้ คำตอบดูเหมือนจะชัดเจน ต้นทุนการกู้ยืมที่สูงขึ้นควรลดความต้องการรับความเสี่ยง เพิ่มความน่าสนใจของพันธบัตร และกดดันราคาหุ้น ขณะที่ธนาคารกลางยุโรป (ECB) ปรับขึ้นดอกเบี้ย ตามมาด้วยธนาคารกลางสหรัฐฯ (Fed) แต่ดัชนีตลาดไม่ได้ปรับตัวลง กลับเริ่มปรับตัวสูงขึ้นด้วยซ้ำ
ในกรณีของ ECB เรื่องนี้ไม่ได้สร้างความประหลาดใจมากนัก เนื่องจากตลาดเตรียมรับมือกับการขึ้นดอกเบี้ยมานานแล้ว และธนาคารกลางก็ย้ำมาโดยตลอดถึงความจำเป็นในการควบคุมเงินเฟ้อ แต่การตัดสินใจของ Fed น่าสนใจกว่ามาก แม้ก่อนการประชุม นักลงทุนจะให้น้ำหนักเกือบ 90% ว่าจะมีการขึ้นดอกเบี้ย แต่ก็ยังไม่มีความแน่นอนอย่างเต็มที่ โดยเฉพาะอย่างยิ่ง ตลาดกังวลแรงกดดันจาก Donald Trump ซึ่งออกมาเรียกร้องอย่างเปิดเผยให้ใช้นโยบายการเงินที่ผ่อนคลายมากขึ้น ท้ายที่สุด Fed ปรับขึ้นดอกเบี้ยและยังคงความเป็นอิสระไว้ ขณะที่ตลาดตอบรับทันที โดยแทนที่จะเกิดแรงเทขาย ราคากลับปรับตัวสูงขึ้น
สิ่งนี้สะท้อนว่า ณ จุดนี้ อัตราดอกเบี้ยที่สูงขึ้นเพียงอย่างเดียวอาจยังไม่เพียงพอที่จะทำให้นักลงทุนยุติมุมมองเชิงบวกต่อตลาดกระทิง แน่นอนว่าเงินที่มีต้นทุนสูงขึ้นจะค่อย ๆ ลดความต้องการรับความเสี่ยง เพิ่มต้นทุนทางการเงิน และทำให้พันธบัตรมีความน่าสนใจมากขึ้นในระยะยาว อย่างไรก็ตาม ตลาดได้สะท้อนความเป็นไปได้ของการขึ้นดอกเบี้ยอีกครั้งในปีนี้ไปแล้ว ดังนั้น คำถามที่สำคัญกว่าคือ ผลประกอบการของบริษัทจดทะเบียนจะเป็นอย่างไร?
ตลาดกระทิงในปัจจุบัน โดยเฉพาะในกลุ่มเทคโนโลยี จำเป็นต้องใช้เงินลงทุนเพิ่มขึ้นอย่างต่อเนื่อง ทั้งศูนย์ข้อมูล เซมิคอนดักเตอร์ โครงสร้างพื้นฐานด้านพลังงาน และการพัฒนาโมเดล AI ล้วนต้องใช้เงินทุนจำนวนมหาศาล บริษัทต่าง ๆ จำเป็นต้องเพิ่มการใช้จ่ายต่อไปเพื่อรักษาอัตราการเติบโตและให้เป็นไปตามความคาดหวังของตลาด ขณะเดียวกัน ต้นทุนทางการเงินที่สูงขึ้นอาจทำให้ฝ่ายบริหารต้องระมัดระวังมากขึ้นในการตัดสินใจลงทุนในอนาคต
สิ่งนี้สร้างความตึงเครียดที่ตลาดอาจยังไม่ได้สะท้อนอย่างเต็มที่ ด้านหนึ่ง นักลงทุนคาดหวังการเติบโตของรายได้และกำไรอย่างรวดเร็ว โดยเฉพาะในบริษัทเทคโนโลยีขนาดใหญ่ที่สุด ขณะที่อีกด้านหนึ่ง การบรรลุเป้าหมายเหล่านี้กลับต้องอาศัยการเพิ่มขึ้นของการลงทุนอย่างต่อเนื่อง บริษัทต่าง ๆ ยังคงลงทุน แต่ในอนาคตอาจเพิ่มการลงทุนในอัตราที่ช้าลง เมื่อมูลค่าหุ้นอยู่ในระดับสูงเช่นปัจจุบัน แม้การเติบโตจะยังดำเนินต่อไป แต่หากอัตราการเติบโตต่ำกว่าคาดเพียงเล็กน้อย ก็อาจส่งผลต่อตลาดมากกว่าการที่กำไรยังคงเพิ่มขึ้นเสียอีก
นี่อาจเป็นจุดที่ตลาดกระทิงในปัจจุบันเริ่มถึงขีดจำกัด เพราะตลาดไม่ได้ต้องการเพียงผลประกอบการที่ดี แต่ต้องการผลประกอบการที่ ดีกว่าคาด เนื่องจากความคาดหวังเหล่านี้เป็นหนึ่งในปัจจัยสำคัญที่รองรับมูลค่าหุ้นในปัจจุบัน หากกำไรยังคงเติบโตแต่ในอัตราที่ช้ากว่าที่ตลาดคาดไว้ และบริษัทต่าง ๆ เริ่มชะลอการลงทุนไปพร้อมกัน นักลงทุนอาจเริ่มตั้งคำถามถึงศักยภาพการเติบโตในอนาคต
ประเด็นนี้จะมีความสำคัญอย่างยิ่งสำหรับธุรกิจที่เกี่ยวข้องกับปัญญาประดิษฐ์ (AI) เนื่องจากระดับการลงทุนในปัจจุบันอยู่ในระดับมหาศาล และตลาดคาดหวังว่าการลงทุนเหล่านี้จะเปลี่ยนเป็นการเติบโตของรายได้และกำไรอย่างรวดเร็ว ยิ่งความคาดหวังถูกตั้งไว้สูงมากเท่าไร พื้นที่สำหรับความผิดหวังก็ยิ่งน้อยลงเท่านั้น บริษัทอาจยังคงเพิ่มรายได้ พัฒนาเทคโนโลยี และลงทุนหลายพันล้านดอลลาร์ แต่หากอัตราการเติบโตต่ำกว่าที่ตลาดคาด มูลค่าหุ้นในปัจจุบันก็จะยิ่งยากต่อการรองรับ
ดังนั้น คำถามที่ว่าการปรับตัวขึ้นของตลาดในปัจจุบันจะสิ้นสุดลงเมื่อใด ไม่ควรถูกจำกัดอยู่เพียงว่า Fed จะขึ้นดอกเบี้ยอีกครั้งเมื่อใด สิ่งที่สำคัญกว่าคือ บริษัทสหรัฐฯ จะสามารถสร้างผลประกอบการที่รองรับมูลค่าหุ้นในปัจจุบันได้หรือไม่ และจะสามารถรักษาระดับการลงทุนที่จำเป็นต่อการขับเคลื่อนตลาดกระทิงในกลุ่มเทคโนโลยีได้หรือไม่
ตลาดกระทิงอาจไม่ได้หยุดลงเพียงเพราะอัตราดอกเบี้ยสูงขึ้น แต่อาจถึงจุดเปลี่ยนเมื่อ ความคาดหวังของตลาดยังคงเพิ่มขึ้นเร็วกว่าผลประกอบการของบริษัท หากบริษัทต่าง ๆ จำเป็นต้องชะลอการลงทุน และผลประกอบการไม่สามารถก้าวข้ามความคาดหวังที่เพิ่มสูงขึ้นเรื่อย ๆ ได้ ตลาดกระทิงในปัจจุบันก็อาจเริ่มสูญเสียแรงขับเคลื่อนสำคัญไป
เมื่อถึงจุดนั้น ปัญหาอาจไม่ใช่ระดับอัตราดอกเบี้ยอีกต่อไป แต่เป็นการขาดผลประกอบการที่เพียงพอจะรองรับการปรับตัวขึ้นต่อไป


ข่าวเด่่นวันนี้ 21 ก.ย.

BREAKING: ตัวเลขการผลิตสหรัฐฯ ต่ำกว่าคาด
📈 ทองคำพุ่ง 1% ลบการขาดทุนหลัง Fed แล้ว โลหะมีค่ากำลังกลับมาเป็นขาขึ้นหรือไม่?

ถ้อยแถลง Hawkish จากผู้ว่าฯ BoJ ช่วยหนุนเงินเยน – ประเด็นสำคัญ