

-
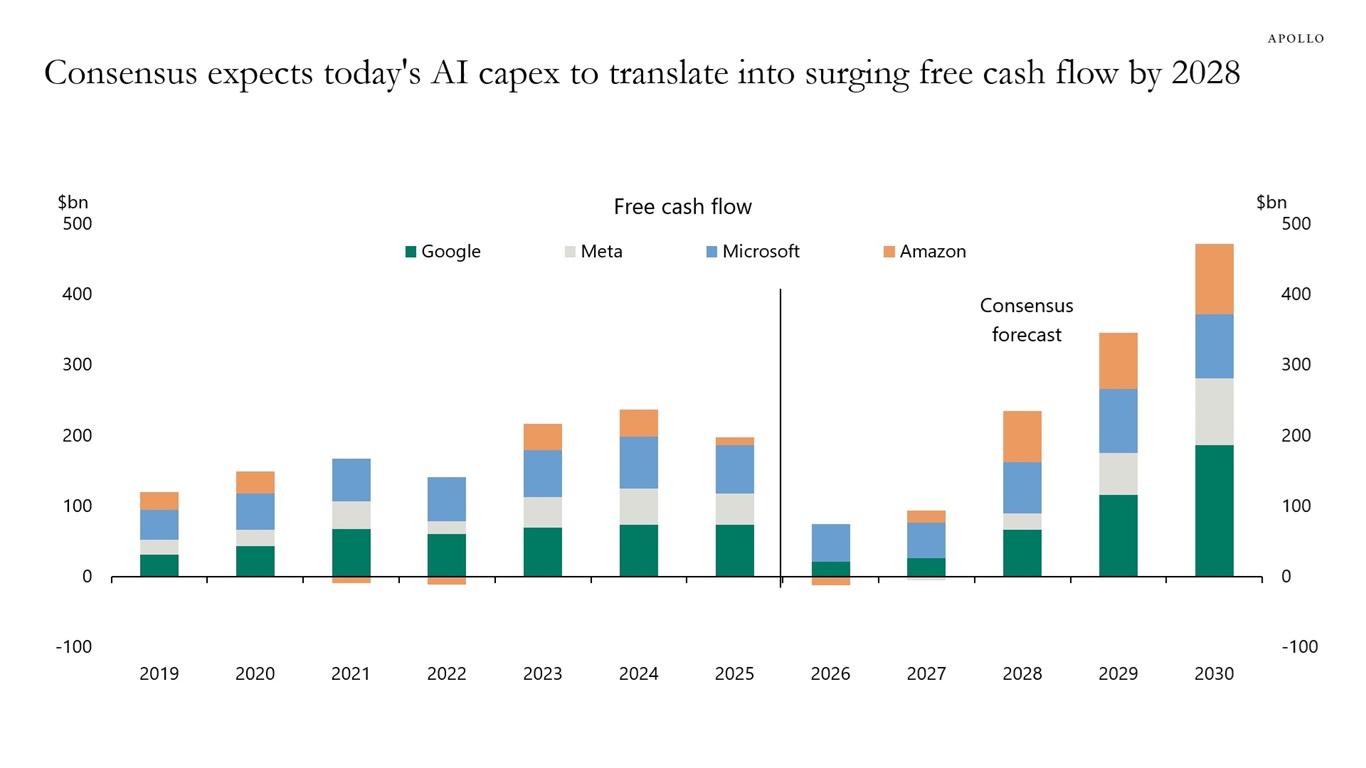
Apollo มองว่าตลาดอาจมองโลกในแง่ดีมากเกินไปเกี่ยวกับความเร็วในการสร้างรายได้จาก AI โดยคาดการณ์ร่วมของตลาด (consensus) ระบุว่ากระแสเงินสดอิสระ (Free Cash Flow) ของกลุ่ม Hyperscaler จะเพิ่มขึ้นมากกว่า 2 เท่าในช่วงไม่กี่ปีข้างหน้า
-
ราคาของ AI Token ที่ลดลง รวมถึงการแข่งขันที่รุนแรงขึ้นจากโมเดล AI ของจีน อาจทำให้การบรรลุประมาณการกำไรในปัจจุบันเป็นเรื่องยากขึ้น และสร้างแรงกดดันต่ออัตรากำไรของบริษัทเทคโนโลยีรายใหญ่
-
หากผลตอบแทนจากการลงทุนใน AI ใช้เวลานานกว่าที่ตลาดคาดการณ์ ผลกระทบอาจไม่ได้จำกัดอยู่เพียงภาคเทคโนโลยี แต่ยังอาจนำไปสู่การประเมินมูลค่าใหม่ (Re-rating) ของหุ้นกลุ่ม Magnificent 7 กดดันดัชนี S&P 500 และอาจชะลอการเติบโตของเศรษฐกิจโลก
-
Amazon ยังคงเป็นบริษัทที่ออกตราสารหนี้มากที่สุดในกลุ่ม Hyperscaler โดยระดมทุนไปแล้วมากกว่า 100,000 ล้านดอลลาร์สหรัฐ เพื่อสนับสนุนการขยายโครงสร้างพื้นฐานด้าน AI

-
Apollo มองว่าตลาดอาจมองโลกในแง่ดีมากเกินไปเกี่ยวกับความเร็วในการสร้างรายได้จาก AI โดยคาดการณ์ร่วมของตลาด (consensus) ระบุว่ากระแสเงินสดอิสระ (Free Cash Flow) ของกลุ่ม Hyperscaler จะเพิ่มขึ้นมากกว่า 2 เท่าในช่วงไม่กี่ปีข้างหน้า
-
ราคาของ AI Token ที่ลดลง รวมถึงการแข่งขันที่รุนแรงขึ้นจากโมเดล AI ของจีน อาจทำให้การบรรลุประมาณการกำไรในปัจจุบันเป็นเรื่องยากขึ้น และสร้างแรงกดดันต่ออัตรากำไรของบริษัทเทคโนโลยีรายใหญ่
-
หากผลตอบแทนจากการลงทุนใน AI ใช้เวลานานกว่าที่ตลาดคาดการณ์ ผลกระทบอาจไม่ได้จำกัดอยู่เพียงภาคเทคโนโลยี แต่ยังอาจนำไปสู่การประเมินมูลค่าใหม่ (Re-rating) ของหุ้นกลุ่ม Magnificent 7 กดดันดัชนี S&P 500 และอาจชะลอการเติบโตของเศรษฐกิจโลก
-
Amazon ยังคงเป็นบริษัทที่ออกตราสารหนี้มากที่สุดในกลุ่ม Hyperscaler โดยระดมทุนไปแล้วมากกว่า 100,000 ล้านดอลลาร์สหรัฐ เพื่อสนับสนุนการขยายโครงสร้างพื้นฐานด้าน AI
บริษัทเทคโนโลยีที่ใหญ่ที่สุดของโลกคาดว่าจะลงทุนรวมราว 3 ล้านล้านดอลลาร์สหรัฐ ในโครงสร้างพื้นฐานด้านปัญญาประดิษฐ์ (AI) ในช่วงหลายปีข้างหน้า ซึ่งนำไปสู่คำถามสำคัญว่า การลงทุนมหาศาลเหล่านี้จะสามารถสร้างผลตอบแทนได้รวดเร็วเพียงพอหรือไม่
นี่ถือเป็นการเปลี่ยนแปลงมุมมองของตลาดที่ละเอียดอ่อนแต่มีนัยสำคัญอย่างยิ่ง นักลงทุนไม่ได้ถกเถียงกันอีกต่อไปว่า AI จะเป็นเทคโนโลยีที่เปลี่ยนโลกหรือไม่ เพราะประเด็นนั้นแทบไม่มีข้อสงสัยแล้ว แต่ประเด็นสำคัญในวันนี้คือ โมเดลธุรกิจและความคุ้มค่าทางเศรษฐกิจของ AI
- นักวิเคราะห์จาก Apollo Global Management มองว่าความคาดหวังของตลาดในปัจจุบันอาจตั้งอยู่บนกรอบเวลาที่มองโลกในแง่ดีเกินไป การสร้างรายได้จาก AI ในเชิงพาณิชย์อาจต้องใช้เวลานานกว่าที่นักลงทุนคาดไว้ หากเป็นเช่นนั้น ผลกระทบจะไม่ได้จำกัดอยู่เพียงหุ้นกลุ่มเทคโนโลยี แต่ยังอาจลุกลามไปยังตลาดหุ้นโดยรวม
- อีกปัจจัยที่เพิ่มความไม่แน่นอนคือการก้าวขึ้นมาของจีนในฐานะคู่แข่งสำคัญของโมเดล AI จากโลกตะวันตก โดย Apollo ระบุว่าโมเดล AI ของจีนได้รับความนิยมเพิ่มขึ้นอย่างต่อเนื่องในช่วงหลายเดือนที่ผ่านมา ขยายส่วนแบ่งตลาด AI ทั่วโลก และลดช่องว่างการแข่งขันกับผู้พัฒนาจากสหรัฐฯ ลงเรื่อย ๆ
ประวัติศาสตร์ชี้ว่า เทคโนโลยีปฏิวัติโลกมักต้องใช้เวลานานกว่าจะสร้างผลตอบแทน
- นี่ไม่ใช่ครั้งแรกที่นักลงทุนหลงใหลกับเทคโนโลยีที่เปลี่ยนโลก ในศตวรรษที่ 19 เงินทุนจำนวนมหาศาลไหลเข้าสู่การก่อสร้างทางรถไฟ แม้รถไฟจะกลายเป็นหนึ่งในนวัตกรรมที่สำคัญที่สุดในประวัติศาสตร์เศรษฐกิจ แต่กลับมีนักลงทุนจำนวนมากที่ไม่ได้รับผลตอบแทนอย่างที่คาดหวัง
- สาเหตุคือมีการสร้างเส้นทางรถไฟมากเกินไป การแข่งขันขยายตัวเร็วกว่าความต้องการของตลาด และเงินลงทุนต้องใช้เวลานานกว่าที่คาดในการสร้างผลตอบแทนที่คุ้มค่า
- ท้ายที่สุด หุ้นกลุ่มรถไฟร่วงลงอย่างหนักหลังจากปรับตัวขึ้นอย่างโดดเด่นเป็นเวลาหลายปี แม้โครงสร้างพื้นฐานเหล่านั้นจะถูกสร้างขึ้นจริงและเปลี่ยนโฉมเศรษฐกิจโลกอย่างถาวรก็ตาม ดังนั้น การสันนิษฐานว่าการลงทุนด้าน AI จะนำไปสู่ตลาดหุ้นขาขึ้นของกลุ่มเทคโนโลยีโดยอัตโนมัติ อาจเป็นมุมมองที่เรียบง่ายเกินไป
- รูปแบบที่คล้ายกันเกิดขึ้นอีกครั้งในช่วงฟองสบู่เครือข่ายใยแก้วนำแสง (Fiber Optic) ช่วงปลายทศวรรษ 1990 อินเทอร์เน็ตได้เปลี่ยนแปลงโลกจริง แต่โครงสร้างพื้นฐานจำนวนมากกลับถูกใช้งานต่ำกว่าศักยภาพเป็นเวลาหลายปี และบริษัทโทรคมนาคมจำนวนมากล้มละลายหลังฟองสบู่ดอทคอมแตก
- ความย้อนแย้งของการปฏิวัติทางเทคโนโลยีครั้งใหญ่คือ เทคโนโลยีมักประสบความสำเร็จก่อนที่นักลงทุนยุคแรกจะประสบความสำเร็จ และ Apollo เชื่อว่าตลาด AI ในปัจจุบันอาจกำลังเผชิญความเสี่ยงในลักษณะเดียวกัน
ตลาดกำลังคาดหวังว่ากระแสเงินสดจะเติบโตอย่างรวดเร็ว
- นักวิเคราะห์ในวอลล์สตรีทคาดการณ์ว่า กระแสเงินสดอิสระ (Free Cash Flow) ของบริษัท Hyperscaler ได้แก่ Microsoft, Amazon, Alphabet และ Meta จะเพิ่มขึ้นมากกว่าสองเท่าภายในช่วงไม่กี่ปีข้างหน้า ซึ่งเป็นสมมติฐานสำคัญที่รองรับระดับมูลค่าหุ้นในปัจจุบัน
- บริษัทยักษ์ใหญ่ด้านเทคโนโลยีกำลังทุ่มเงินหลายแสนล้านดอลลาร์เพื่อสร้างศูนย์ข้อมูล (Data Center) ซื้อชิป GPU และขยายโครงสร้างพื้นฐานด้านพลังงาน เพราะนักลงทุนคาดหวังว่าบริการ AI จะเริ่มสร้างกระแสเงินสดมหาศาลในอนาคตอันใกล้
- แต่หากผลตอบแทนที่มีนัยสำคัญเกิดขึ้นในอีก 5-7 ปี แทนที่จะเป็น 2 ปี นั่นไม่ได้หมายความว่าการลงทุนเหล่านี้เป็นความผิดพลาด เพียงแต่หมายความว่านักลงทุนประเมินระยะเวลาที่ต้องใช้ในการสร้างผลตอบแทนต่ำเกินไป และความแตกต่างของระยะเวลานี้อาจสร้างผลกระทบอย่างมากต่อการประเมินมูลค่าหุ้น
- ปัจจุบัน ตลาดคาดว่ากระแสเงินสดอิสระของ Hyperscaler จะเริ่มเร่งตัวตั้งแต่ปี 2027 และเติบโตอย่างก้าวกระโดดในปี 2028 ซึ่งหมายความว่าความสามารถในการสร้างกระแสเงินสดจะต้องเติบโตเร็วกว่าระดับการลงทุน (CapEx) ที่ทำสถิติสูงสุดอยู่แล้ว กล่าวอีกนัยหนึ่งคือ กำไรจะต้องเติบโตในอัตราที่ไม่เคยเกิดขึ้นมาก่อน
คำถามสำคัญคือ หากสิ่งนั้นไม่เกิดขึ้นล่ะ?
หรือหากมีต้นทุนใหม่ ๆ เกิดขึ้นระหว่างทาง ซึ่งปัจจุบันยังประเมินได้ยาก เช่น ค่าใช้จ่ายในการเชื่อมต่อกับโครงข่ายไฟฟ้าของสหรัฐฯ หรือค่าใช้จ่ายในการดำเนินงานที่เพิ่มขึ้นอย่างมากเพื่อรองรับโครงสร้างพื้นฐาน AI ที่ใช้พลังงานสูงขึ้นเรื่อย ๆ
ที่มา: Apollo Global
สองปัจจัยที่เริ่มสร้างความกังวล
Apollo ระบุว่ามีสองแนวโน้มสำคัญที่อาจทำให้การคาดการณ์ในปัจจุบันเป็นจริงได้ยากขึ้น
ปัจจัยแรกคือ ราคาของ AI Token ที่ลดลงอย่างรวดเร็ว
โมเดล AI รุ่นใหม่มีประสิทธิภาพสูงขึ้นอย่างต่อเนื่อง ขณะที่การแข่งขันทวีความรุนแรง ส่งผลให้ต้นทุนในการประมวลผลข้อมูลในปริมาณเท่าเดิมลดลงเรื่อย ๆ แม้จะเป็นผลดีต่อผู้ใช้งาน แต่ก็สร้างแรงกดดันต่อการตั้งราคาและอัตรากำไรของผู้ให้บริการ AI
เช่นเดียวกับเทคโนโลยีส่วนใหญ่ บริการด้าน AI มีแนวโน้มที่จะมีราคาถูกลงเมื่อเวลาผ่านไป
ปัจจัยที่สองคือ การเพิ่มขึ้นของศักยภาพการแข่งขันจากจีน
ก่อนหน้านี้ นักลงทุนจำนวนมากเชื่อว่าโมเดล AI ของสหรัฐฯ จะยังคงรักษาความได้เปรียบทางเทคโนโลยีไว้ได้อย่างชัดเจน อย่างไรก็ตาม ข้อมูลของ Apollo ชี้ว่าโมเดล AI ของจีนกำลังเพิ่มทั้งส่วนแบ่งตลาดโลกและสัดส่วนการใช้งาน Token อย่างต่อเนื่อง
หากลูกค้าให้ความสำคัญกับ ความคุ้มค่าระหว่างราคาและประสิทธิภาพ (Price-to-Performance) มากกว่าการเลือกโมเดลที่ล้ำหน้าที่สุด ผู้นำตลาดในปัจจุบันอาจมีความได้เปรียบทางการแข่งขันน้อยกว่าที่นักลงทุนคาดไว้
ปัญหาคือ ต้นทุนเกิดขึ้นทันที แต่รายได้อาจต้องรอนาน
ประเด็นสำคัญไม่ได้อยู่ที่ขนาดของเงินลงทุน (CapEx) แต่อยู่ที่ ระยะเวลา
ศูนย์ข้อมูล (Data Center) ต้องสร้างตั้งแต่วันนี้ ชิป GPU ต้องสั่งซื้อวันนี้ สัญญาจัดหาไฟฟ้าต้องทำวันนี้ และเงินทุนสำหรับโครงการก็ต้องจัดหาในทันที
แต่รายได้จากการลงทุนเหล่านี้อาจเกิดขึ้นอีกหลายปีข้างหน้า
สิ่งนี้อาจก่อให้เกิดความไม่สมดุลที่น่ากังวล เมื่อค่าใช้จ่ายเพิ่มขึ้นตามแผน แต่กำไรกลับไม่เติบโตได้ทัน
หากการสร้างรายได้จาก AI ถูกเลื่อนออกไปอีก อัตรากำไรของบริษัทเทคโนโลยีรายใหญ่ก็อาจถูกกดดัน ในช่วงเวลาเดียวกับที่นักลงทุนคาดหวังว่ากำไรจะขยายตัวอย่างมาก
ทำไมปัญหาของบริษัทไม่กี่แห่งจึงอาจกระทบทั้งตลาด
เมื่อ 10 ปีก่อน สถานการณ์ลักษณะนี้อาจไม่ได้ส่งผลกระทบมากนัก
แต่ในปัจจุบัน บริษัทเทคโนโลยีขนาดใหญ่มีสัดส่วนมหาศาลทั้งในด้านมูลค่าตลาดของดัชนี S&P 500 และการเติบโตของกำไรรวมของตลาด
ดังนั้น หากเกิดการปรับลดมูลค่าหุ้น (Re-rating) ก็มีแนวโน้มว่าจะไม่ได้กระทบเพียง Microsoft, Amazon หรือ Nvidia เท่านั้น
ความต้องการโครงสร้างพื้นฐาน AI ที่ต่ำกว่าคาด ยังอาจส่งผลกระทบต่อผู้ผลิตเซมิคอนดักเตอร์ ผู้ให้บริการศูนย์ข้อมูล บริษัทสาธารณูปโภค ผู้ผลิตระบบทำความเย็น บริษัทด้านเครือข่าย และธุรกิจเกือบทั้งหมดในระบบนิเวศของ AI
AI จึงไม่ได้เป็นเพียงอุตสาหกรรมเทคโนโลยีอีกต่อไป แต่ได้กลายเป็นหนึ่งในแรงขับเคลื่อนหลักของวัฏจักรการลงทุนในปัจจุบัน
นี่คือฟองสบู่แบบยุคดอทคอมหรือไม่?
คำตอบคือ ไม่จำเป็นเสมอไป
มีความแตกต่างที่สำคัญระหว่างกระแส AI ในปัจจุบันกับฟองสบู่อินเทอร์เน็ตช่วงปลายทศวรรษ 1990
บริษัทเทคโนโลยียักษ์ใหญ่ในวันนี้สามารถลงทุนได้จากธุรกิจหลักที่สร้างกระแสเงินสดหลายหมื่นล้านดอลลาร์ต่อปีอยู่แล้ว Microsoft, Alphabet และ Meta ไม่ใช่บริษัทที่ยังต้องพิสูจน์ความสามารถในการทำกำไร แต่เป็นบริษัทที่ทำกำไรได้สูงที่สุดแห่งหนึ่งของโลก
ปัจจัยนี้ช่วยลดโอกาสที่จะเกิดการล่มสลายครั้งใหญ่เหมือนยุคดอทคอม
อย่างไรก็ตาม ประวัติศาสตร์ได้สอนบทเรียนสำคัญอีกข้อหนึ่งว่า เทคโนโลยีที่เปลี่ยนโลก ไม่ได้หมายความว่าจะเป็นการลงทุนที่ยอดเยี่ยมในทุกช่วงของการพัฒนา
บ่อยครั้ง นักลงทุนมักประเมินต่ำเกินไปว่าต้องใช้เวลานานเพียงใดกว่าที่เทคโนโลยีใหม่จะสร้างผลตอบแทนจากเงินลงทุนได้อย่างมีนัยสำคัญ
คำถามสำคัญไม่ใช่ว่า AI จะเปลี่ยนโลกหรือไม่
ตลาดได้ตอบคำถามนั้นไปแล้ว
คำถามที่น่าสนใจกว่าในวันนี้คือ มูลค่าหุ้นในปัจจุบันกำลังสะท้อนสมมติฐานที่ว่าการสร้างรายได้จาก AI จะเกิดขึ้นเร็วเกินไปหรือไม่ ซึ่งเป็นประเด็นที่ Apollo มองว่านักลงทุนควรให้ความสำคัญ
หากราคาบริการ AI ยังคงลดลง การแข่งขันทวีความรุนแรง และผลตอบแทนจากการลงทุนมูลค่าหลายแสนล้านดอลลาร์ถูกเลื่อนออกไปอีกหลายปี ตลาดอาจจำเป็นต้องทบทวนความคาดหวังเชิงบวกที่มีอยู่ในปัจจุบัน
นั่นไม่ได้หมายความว่าการปฏิวัติ AI จะสิ้นสุดลง ตรงกันข้าม ประวัติศาสตร์ของรถไฟ ไฟฟ้า และอินเทอร์เน็ตแสดงให้เห็นว่า เทคโนโลยีที่เปลี่ยนโลกมักสร้างผลกระทบต่อสังคมได้เร็วกว่าการสร้างผลตอบแทนที่น่าพอใจให้กับนักลงทุนยุคแรก และสำหรับตลาดหุ้น ความแตกต่างระหว่างสองสิ่งนี้อาจมีความสำคัญมากกว่าที่หลายคนคาดคิด
อีกหนึ่งความเสี่ยงที่ตลาดอาจยังประเมินต่ำเกินไป คือ การเติบโตของจีนในอุตสาหกรรม AI
บริษัทสหรัฐฯ อาจต้องแข่งขันเพื่อแย่งชิงส่วนแบ่งตลาดกับโมเดล AI จากจีนที่มีคุณภาพดีขึ้นอย่างต่อเนื่อง แต่ยังมีต้นทุนต่ำกว่าอย่างมีนัยสำคัญ หากโมเดลต้นทุนต่ำเหล่านี้ได้รับการยอมรับมากกว่าที่คาด ก็อาจกลายเป็นแรงกดดันด้านการแข่งขันที่นักลงทุนเพิ่งเริ่มตระหนักถึง
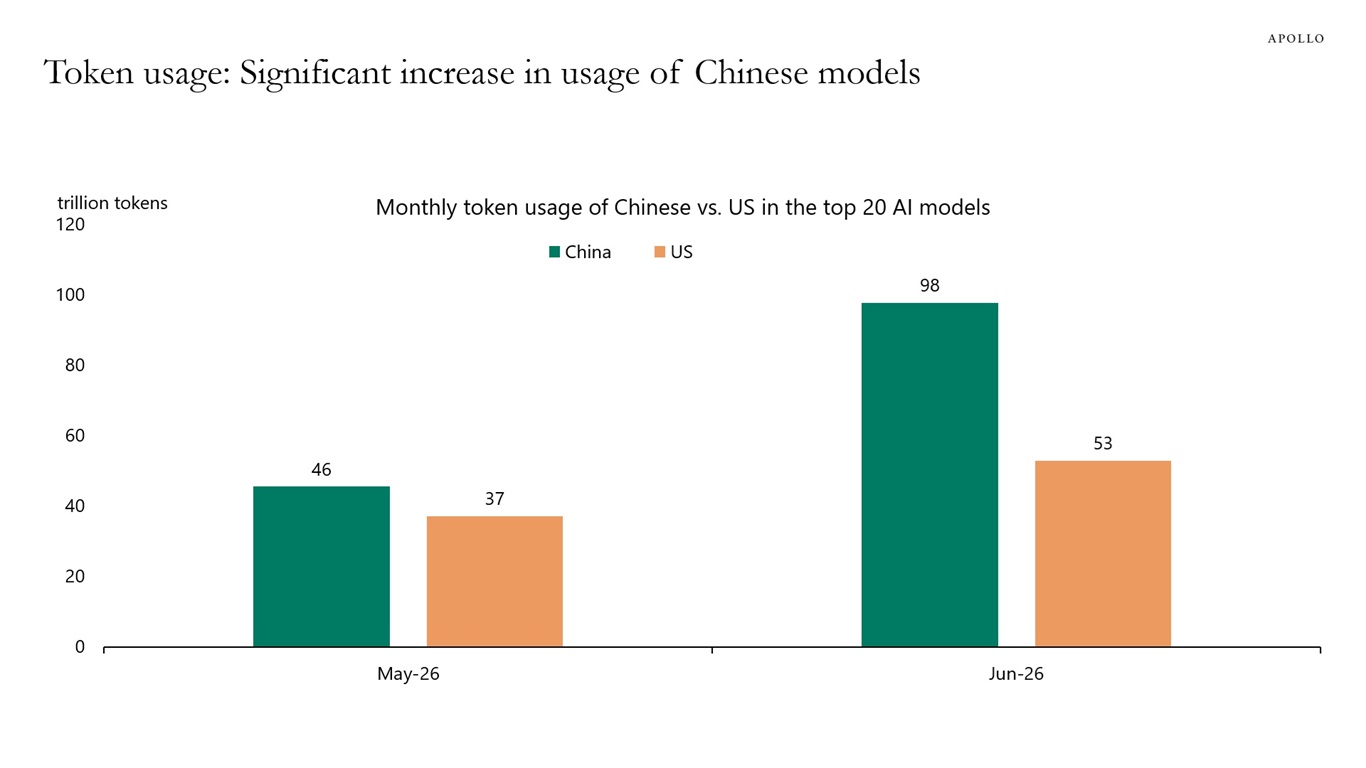
Apollo ระบุว่า ปัจจุบันโมเดล AI ของจีนมีสัดส่วนการใช้งาน Token รวมสูงกว่าของสหรัฐฯ แล้ว
ที่มา: รายงาน Apollo Global (กรกฎาคม 2026)
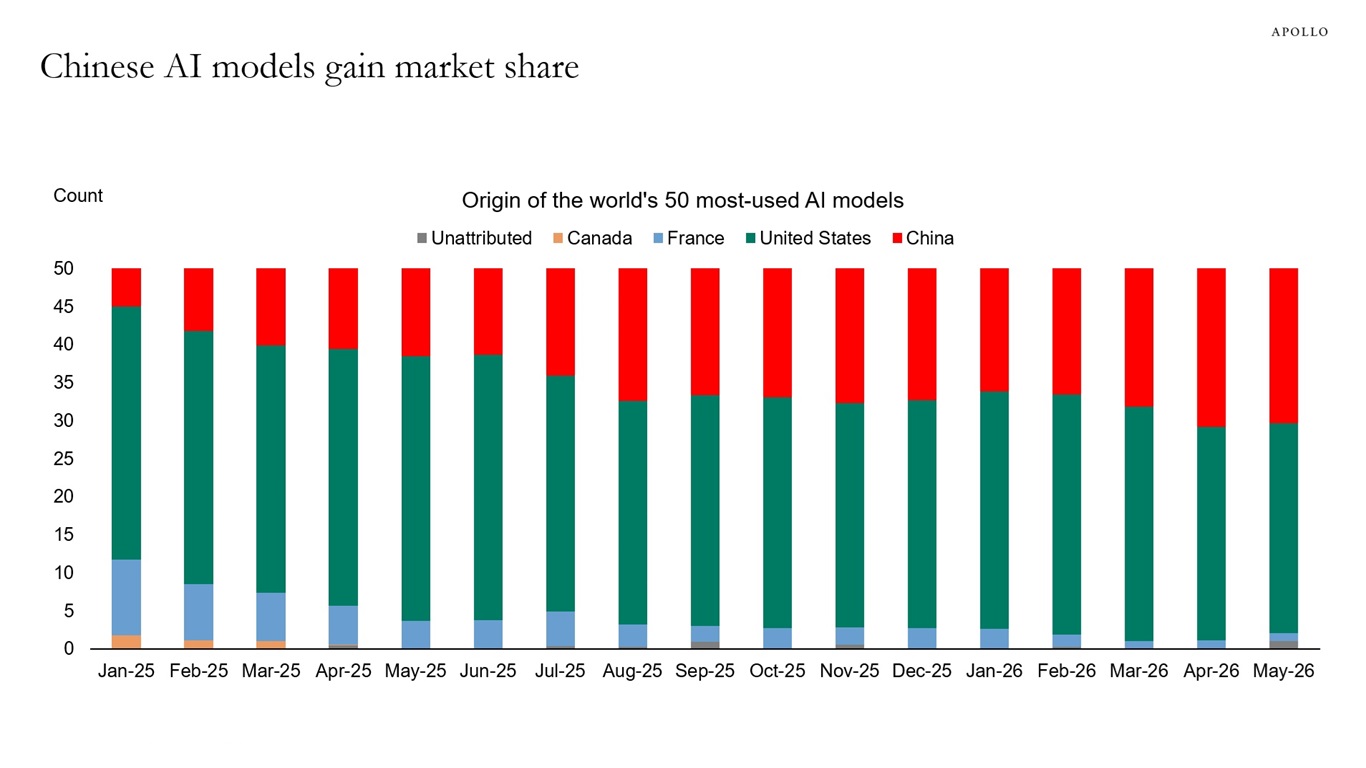
จีนยังคงขยายบทบาทในอุตสาหกรรม AI อย่างต่อเนื่อง โดยเพิ่มสัดส่วนของโมเดล AI จากจีนในกลุ่ม 50 โมเดล AI ชั้นนำของโลก
ข้อมูลในช่วงเดือน เมษายนและพฤษภาคม แสดงให้เห็นว่า โมเดล AI ของจีนมีส่วนแบ่งตลาดสูงสุดเป็นประวัติการณ์ ใกล้แตะระดับ 30% สะท้อนให้เห็นว่าภูมิทัศน์การแข่งขันของอุตสาหกรรม AI กำลังเปลี่ยนแปลงอย่างรวดเร็ว
Source: Apollo Global Report (July 2026)
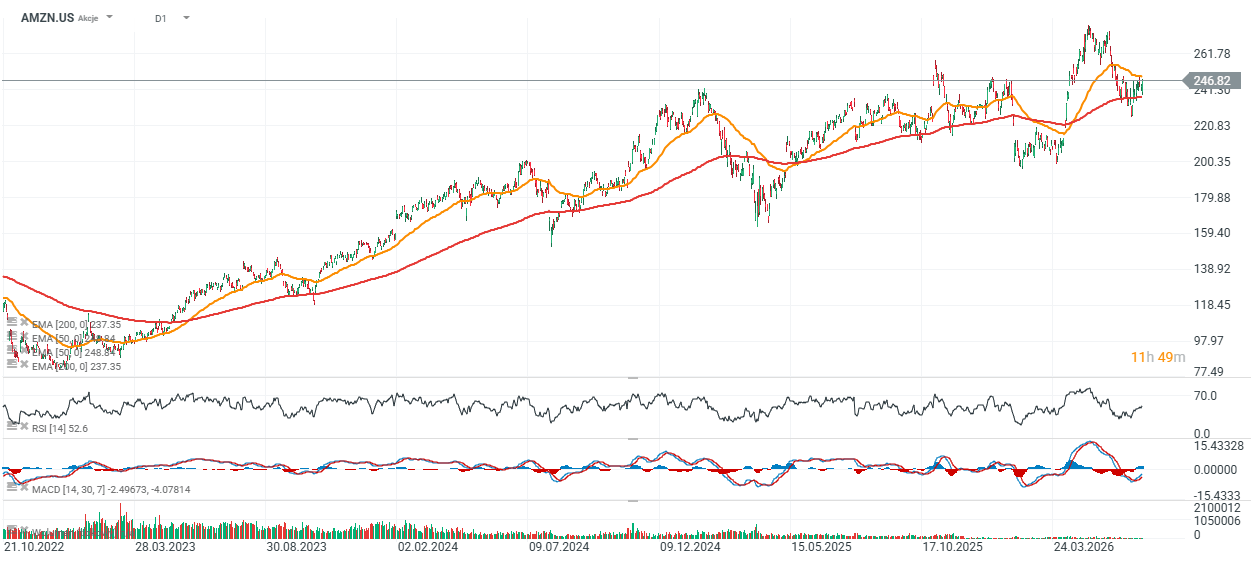
Amazon stock technical outlook (AMZN.US, Daily)
Amazon shares have remained in a long-term uptrend since 2023, rising by more than 300% from their cyclical lows. Despite this impressive performance, the stock has underperformed several other Big Tech names over the same period and currently trades only around 2% above its 200-day exponential moving average (EMA200), shown by the red line.
The primary support zone is located between $230 and $240, while the key resistance remains near the recent highs around $270 per share.
Source: xStation 5

Huang เตรียมกลับมาพร้อมพันธมิตร Nvidia กลายเป็นสนามชิงอำนาจระหว่างบอร์ด ซิลิคอนวัลเลย์ และวอชิงตัน



📊 3 ตลาดที่ต้องจับตาในสัปดาห์หน้า



วอลล์สตรีทพยายามฟื้นตัว ท่ามกลางแรงกดดันจาก Nvidia และความไม่แน่นอนของ Fed

Morning Wrap: ตลาดจะฟื้นตัวได้หรือไม่ หลังเกิดข่าวฉาวที่นำไปสู่การพ้นตำแหน่งของ CEO Nvidia? ❓