

- ดัชนี Core PCE ของสหรัฐฯ ประจำเดือนสิงหาคมเพิ่มขึ้นร้อยละ 3.0 แบบปีต่อปี ซึ่งต่ำกว่าที่คาดการณ์ไว้
- ผลตอบแทนพันธบัตรสหรัฐฯ และดัชนีค่าเงินดอลลาร์ปรับตัวลดลงหลังการรายงานข้อมูลเงินเฟ้อ
- หุ้นกลุ่มเทคโนโลยีและกลุ่มเซมิคอนดักเตอร์ปรับตัวเพิ่มขึ้นตามทิศทางตลาดโดยรวม

- ดัชนี Core PCE ของสหรัฐฯ ประจำเดือนสิงหาคมเพิ่มขึ้นร้อยละ 3.0 แบบปีต่อปี ซึ่งต่ำกว่าที่คาดการณ์ไว้
- ผลตอบแทนพันธบัตรสหรัฐฯ และดัชนีค่าเงินดอลลาร์ปรับตัวลดลงหลังการรายงานข้อมูลเงินเฟ้อ
- หุ้นกลุ่มเทคโนโลยีและกลุ่มเซมิคอนดักเตอร์ปรับตัวเพิ่มขึ้นตามทิศทางตลาดโดยรวม
การซื้อขายวันพุธซึ่งเป็นวันสุดท้ายของเดือนและไตรมาสใน Wall Street เริ่มต้นขึ้นในบรรยากาศเปิดรับความเสี่ยงในระดับปานกลาง หลังได้รับแรงหนุนจากชุดข้อมูลเศรษฐกิจมหภาคที่สำคัญของสหรัฐฯ รายงานของ BEA ซึ่งเผยแพร่เมื่อเวลา 8:30 น. ตามเวลา New York แสดงให้เห็นว่ามาตรวัดเงินเฟ้อที่ Fed ให้ความสำคัญชะลอตัวลงตามที่ตลาดรอคอย ส่งผลให้มีเงินทุนไหลเข้าสู่หุ้นที่ปรับตัวลงมาในช่วงหลายวันที่ผ่านมาทันที ขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลและค่าเงินดอลลาร์ลดลงแตะระดับต่ำสุดของวัน ความเชื่อมั่นของผู้ซื้อยังได้รับการสนับสนุนจากพลวัตด้านราคาที่ชะลอตัวลง ควบคู่ไปกับการใช้จ่ายของผู้บริโภคที่ยังคงแข็งแกร่งอย่างน่าทึ่ง โดยการใช้จ่ายที่แท้จริงของชาวอเมริกันพุ่งขึ้นรายเดือนมากที่สุดในรอบกว่าหนึ่งปี ในขณะนี้ ความสนใจของนักลงทุนจึงเปลี่ยนไปอยู่ที่ตลาดแรงงาน (รายงาน NFP ในวันศุกร์) และผลประกอบการของ Micron Technology ที่มีกำหนดประกาศในคืนนี้ ซึ่งจะเป็นบททดสอบสำคัญสำหรับมูลค่าของบริษัทที่เกี่ยวข้องกับ AI
แรงกดดันเงินเฟ้อ Core PCE ชะลอตัวและผู้บริโภคแข็งแกร่งช่วยลดความกดดันต่อ Fed
เหตุการณ์สำคัญก่อนเปิดตลาดคือการเปิดเผยดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล (PCE) ประจำเดือนสิงหาคม โดย Core PCE ซึ่งไม่รวมราคาอาหารและพลังงานที่มีความผันผวน ปรับตัวขึ้น 0.2% MoM (ต่ำกว่าที่คาดการณ์ไว้ที่ 0.3%) และเพิ่มขึ้น 3.0% YoY ซึ่งชะลอตัวลงอย่างมีนัยสำคัญจากที่คาดการณ์ไว้ที่ 3.3% YoY ด้านดัชนี PCE ทั่วไปเติบโตในอัตรา 0.3% MoM และ 3.4% YoY ในขณะเดียวกัน สำนักวิเคราะห์เศรษฐกิจสหรัฐฯ ได้ปรับเพิ่มประมาณการอัตราการเติบโตของ GDP ไตรมาส 2 เป็น 2.2% ต่อปี จากตัวเลขประมาณการเบื้องต้นที่ 1.5%
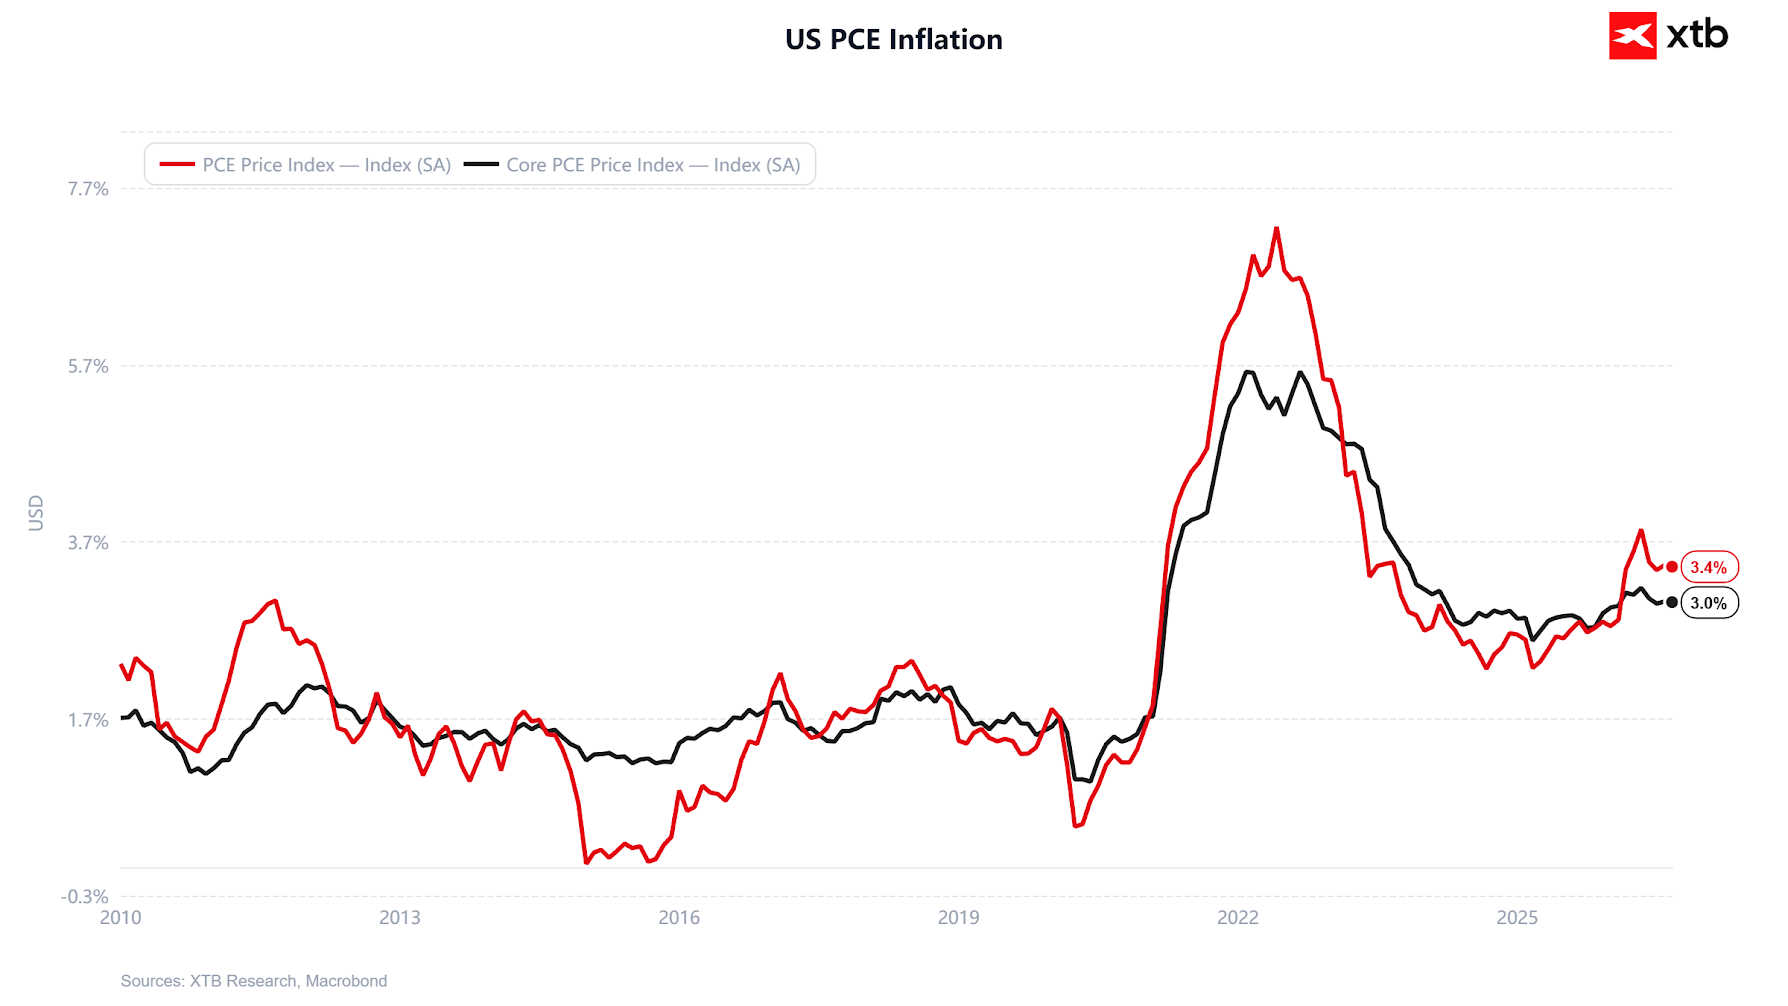
เพื่อตอบสนองต่อข้อมูลเหล่านี้ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปรับตัวลดลงอย่างรวดเร็วจากระดับสูงสุดในรอบหลายปี และดัชนีดอลลาร์ร่วงลงแตะระดับต่ำสุดของวัน การผ่อนคลายของแรงกดดันด้านต้นทุนประกอบกับการใช้จ่ายของผู้บริโภคที่เพิ่มขึ้น 0.9% MoM (เพิ่มขึ้น 0.6% MoM ในรูปที่แท้จริง) ช่วยสนับสนุนสถานการณ์ soft-landing และลดความกังวลของตลาดเกี่ยวกับการปรับขึ้นอัตราดอกเบี้ยอย่างแข็งกร้าวเพิ่มเติมก่อนการประชุม FOMC ในวันที่ 28 ตุลาคม
การเปิดตลาดสะท้อนถึงการกลับมาของความต้องการสินทรัพย์เสี่ยง:
- US500: 7755.4 จุด (+0.23%, -0.64% ในรอบสัปดาห์) – ดัชนีตลาดในวงกว้างตอบรับด้วยการปรับตัวขึ้นต่อตัวเลขเงินเฟ้อพื้นฐานที่ลดลง โดยสามารถรักษาแนวรับสำคัญไว้ได้หลังจากเผชิญแรงกดดันในตลาดฟิวเจอร์สช่วงเช้า
- US100: 30757.8 จุด (+0.35%, -0.53% ในรอบสัปดาห์) – กลุ่มเทคโนโลยีปรับตัวขึ้นตามการลดลงของอัตราผลตอบแทนพันธบัตรรัฐบาลและการฟื้นตัวของกลุ่มเซมิคอนดักเตอร์
- US30: 51741.0 จุด (-0.01%, -0.83% ในรอบสัปดาห์) – ดัชนีกลุ่มอุตสาหกรรมดั้งเดิมเคลื่อนไหวทรงตัวใกล้ระดับปิดของเมื่อวาน ท่ามกลางแรงกดดันจากหุ้นกลุ่มสินค้าโภคภัณฑ์และกลุ่มกลาโหมบางตัว
- US2000: 2839.3 จุด (+0.28%, -0.71% ในรอบสัปดาห์) – หุ้นขนาดเล็กได้รับประโยชน์จากการผ่อนคลายในตลาดตราสารหนี้ ช่วยลดช่วงติดลบในรอบสัปดาห์ลงได้อย่างรวดเร็ว
การวิเคราะห์ทางเทคนิค US500
บนกราฟรายวัน (D1) ของ US500 แสดงโครงสร้างแนวโน้มขาขึ้นในวงกว้าง ซึ่งเริ่มต้นจากการปรับตัวขึ้นอย่างแข็งแกร่งจากจุดต่ำสุดในเดือนมีนาคม 2026 ที่ 6368 จุด (ระดับ Fibonacci retracement 100.0%) ปัจจุบัน ราคาเคลื่อนไหวอยู่ที่ระดับประมาณ 7760 จุด โดยยังคงอยู่เหนือเส้นค่าเฉลี่ยเคลื่อนที่สำคัญ ได้แก่ SMA 25 วันที่ระดับ 7707.2 จุด และ SMA 50 วันที่ระดับ 7680.8 จุด
สถานการณ์บนกราฟรายวันชี้ให้เห็นว่าหลังจากแตะจุดสูงสุดเดิมใกล้ 7853.6 จุด ตลาดได้เข้าสู่ช่วงพักฐานเล็กน้อย ซึ่งได้ทดสอบโซนอุปสงค์แนวนอนในวงกว้างช่วง 7500–7595.7 จุด (เสริมด้วยระดับ Fibo retracement 23.6% ที่ 7503.1 จุด) ได้อย่างมั่นคง แท่งเทียนรายวันล่าสุดแสดงให้เห็นการสร้างฐานเหนือแนวรับ 7719.2 จุด และการยืนเหนือเส้น SMA 25 วันได้อย่างแข็งแกร่ง
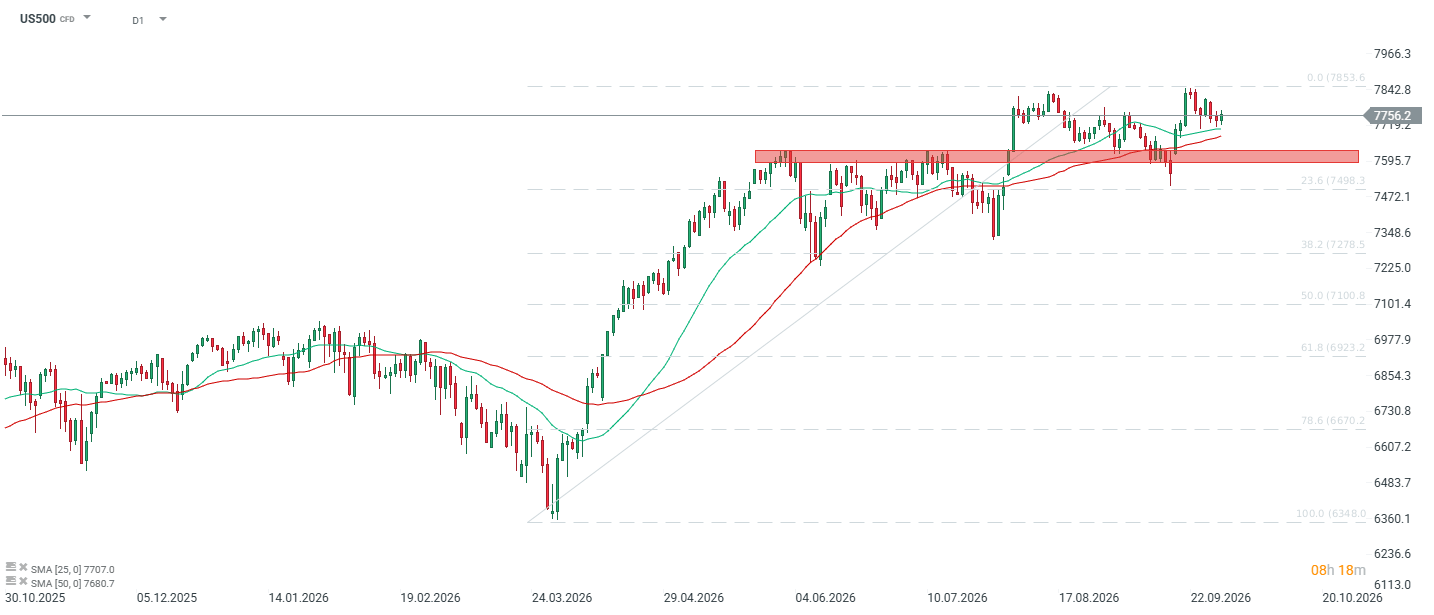
กรณีขาขึ้น: การทรงตัวอยู่เหนือระดับ 7719 จุด และเส้น SMA 25 วัน (7707 จุด) จะเปิดทางให้ฝั่งซื้อกลับไปทดสอบจุดสูงสุดเดิมที่บริเวณ 7842.8–7853.6 จุดอีกครั้ง หากทะลุผ่านแนวต้านนี้ไปได้ จะเป็นการยืนยันความต่อเนื่องของแรงส่งไปยังแนวต้านทางจิตวิทยาที่ระดับ 8000 จุด
กรณีขาลง: หากราคาหลุดเส้น SMA 25 วัน และ SMA 50 วัน (แท่งเทียน D1 ปิดต่ำกว่า 7680 จุด) จะทำให้สัญญาณขาขึ้นระยะสั้นหมดความน่าเชื่อถือ และอาจฉุดราคาให้กลับลงไปสู่โซนแนวรับสำคัญบริเวณ 7595.7–7503.1 จุด (ระดับ Fibonacci retracement 23.6%)
ข่าวด้านองค์กรที่สำคัญ
- การประมูลงานกลาโหมและสัญญาภาครัฐสร้างความแตกต่างของทิศทางราคา: Boeing (BA.US) ปรับตัวขึ้น 2.0% หลังชนะสัญญาสำคัญจากกองทัพเรือสหรัฐฯ ในการผลิตเครื่องบินขับไล่ยุคใหม่สำหรับโครงการ Top Gun โดยเอาชนะคู่แข่งในอุตสาหกรรม ส่งผลให้หุ้นของผู้แพ้การประมูลอย่าง Northrop Grumman (NOC.US) ร่วงลง 4.3% ในช่วงเปิดตลาด
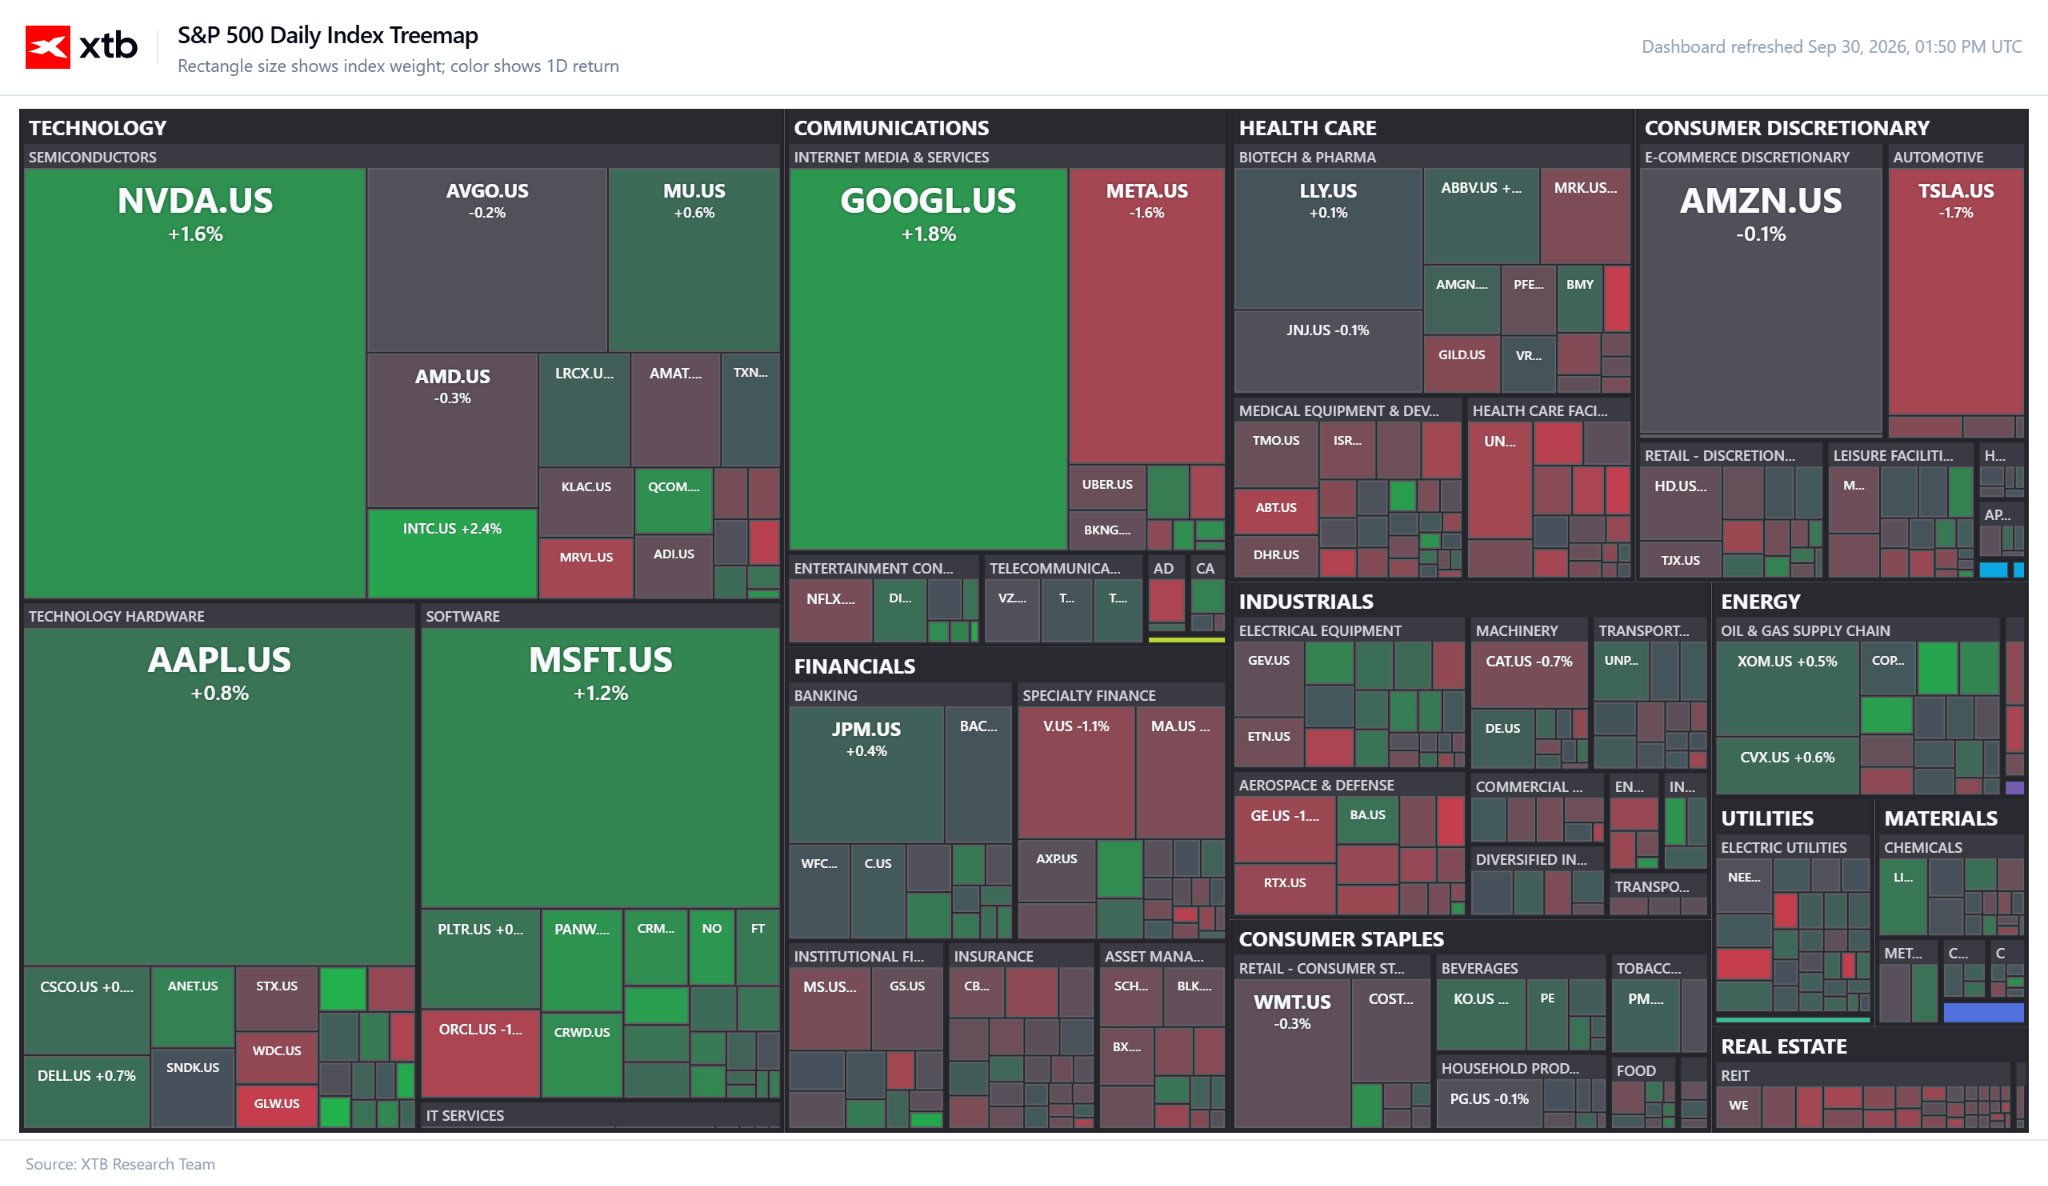
- กลุ่มบิ๊กเทคและโครงสร้างพื้นฐานคลาวด์ได้รับผลกระทบจากการเปิดตัวผลิตภัณฑ์ AI: หุ้นกลุ่มเทคโนโลยีฟื้นตัวขึ้นเฉพาะกลุ่มหลังจากการเปิดเผยข้อมูล Core PCE
- Alphabet (GOOGL.US) ปรับตัวขึ้น 1.90% สู่ระดับ $346.02 (RSI 47.41, P/E 17.07, ราคาเป้าหมายเฉลี่ยจาก Wall Street อยู่ที่ $433.94)
- Microsoft (MSFT.US) ปรับตัวขึ้น 1.20% สู่ระดับ $515.78 (ฉันทามติ 4.83/5, ราคาเป้าหมาย $561.39)
- Apple (AAPL.US) ขยับขึ้น 0.8% สู่ระดับ $332.67
- ผู้นำด้าน AI อย่าง Nvidia (NVDA.US) ปรับตัวขึ้น 1.43% สู่ระดับ $230.41 (P/E 28.44, ฉันทามติให้คำแนะนำซื้อด้วยราคาเป้าหมาย $301.86) โดยได้แรงหนุนส่วนหนึ่งจากข่าวที่ CoreWeave จะนำเสนอชิป "Vera CPU" ซึ่งออกแบบมาสำหรับ AI agents อัตโนมัติโดยเฉพาะ
- ในขณะเดียวกัน Amazon (AMZN.US) ขยับขึ้น 0.14% สู่ระดับ $246.95 (P/E 19.66, ราคาเป้าหมายที่แนะนำ $314.42) โดยได้รับแรงหนุนจากข้อตกลงระยะเวลาหลายปีกับ Synopsys มูลค่ากว่า 1 พันล้านดอลลาร์ สำหรับโซลูชันซิลิคอน IP กรรมสิทธิ์ของตนสำหรับ AWS cloud
- ในทางกลับกัน Meta Platforms (META.US) ร่วงลง 1.93% สู่ระดับ $724.60 และ Tesla (TSLA.US) ที่กำลังเผชิญความยากลำบาก ปรับลดลง 1.75% สู่ระดับ $346.70 (-21.5% YTD, RSI อยู่ที่ 44.87)
- Advanced Micro Devices (AMD.US) เปิดบวก 0.48% ที่ระดับ $610.03 (บริษัทเพิ่งผ่านการปรับตัวขึ้นอย่างมากถึง +183.5% YTD โดยมี P/E สูงถึง 154.11 และราคาเป้าหมายที่ $498.29)
- แรงส่งที่แข็งแกร่งปรากฏให้เห็นทั่วทั้งห่วงโซ่อุปทานฮาร์ดแวร์ – Applied Materials (AMAT.US) ปรับตัวขึ้น 5.19% สู่ระดับ $511.87 และ Lumentum Holdings (LITE.US) พุ่งขึ้น 5.60% สู่ระดับ $969.98 ขณะที่ความสนใจของ Wall Street จดจ่ออยู่กับผลประกอบการรายไตรมาสของ Micron Technology ที่จะรายงานหลังปิดตลาด
- การร่วงลงอย่างรุนแรงเกิดขึ้นกับ Fair Isaac (FICO.US) โดยราคาหุ้นดิ่งลง 26.99% สู่ระดับ $612.00
- การปรับลดลงดังกล่าวยังฉุดให้ Equifax (EFX.US) ปรับตัวลงตาม (-3.41% สู่ระดับ $140.63)
- ในขณะเดียวกัน FactSet Research Systems (FDS.US) แม้จะปรับลดลงในช่วงก่อนเปิดตลาดจากคาดการณ์ EPS ระยะยาวสำหรับปี 2027 ที่อ่อนแอกว่าคาด แต่สามารถฟื้นตัวได้ในระหว่างการซื้อขายปกติ โดยบวกขึ้น 0.78% สู่ระดับ $260.86
- Moderna (MRNA.US) ปรับลดลง 6.0% หลังนักวิเคราะห์จาก Citigroup ปรับลดอันดับความน่าเชื่อถือลงเป็น "ขาย" โดยประเมินว่าการมองโลกในแง่ดีเกี่ยวกับยารักษาโรคมะเร็งได้สะท้อนอยู่ในราคาบนกราฟไปหมดแล้ว
- ในทางตรงกันข้าม Vanda Pharmaceuticals (VNDA.US) ปรับตัวขึ้น 4.0% หลังประกาศว่ายา Hetlioz บรรลุผลลัพธ์หลักในการทดลองระยะที่ 3 สำหรับความผิดปกติของวงจรการหลับและการตื่น
- นอกจากนี้ Achieve Life Sciences (ACHV.US) ปรับตัวขึ้น 3.0% หลังจาก Stifel เริ่มต้นให้คำแนะนำที่ระดับ "ซื้อ" โดยชี้ให้เห็นถึงศักยภาพความสำเร็จทางการตลาดของตัวยาเลิกบุหรี่
- ความอ่อนแอส่งผลกระทบต่อบริษัทค้าปลีกอย่าง Lululemon Athletica (LULU.US) ซึ่งปรับตัวลง 3.62% สู่ระดับ $96.86
- โบรกเกอร์อย่าง Robinhood Markets (HOOD.US) ปรับตัวขึ้น 2.0% หลังเปิดตัวเครื่องมือ AI agent ที่ช่วยวางกลยุทธ์การลงทุน และการเปิดตัวสัญญาฟิวเจอร์สแบบไม่มีกำหนดอายุ (perpetual futures) ในสกุลเงินดิจิทัลบางรายการ
- หุ้นมีมยอดนิยมอย่าง GameStop (GME.US) บวกขึ้น 1.0% หลังเอกสารที่ยื่นต่อ SEC เปิดเผยว่า Ryan Cohen ประธานและซีอีโอ ได้เข้าซื้อหุ้นของบริษัทเพิ่มเติมมูลค่า 10.6 ล้านดอลลาร์
สัญญาณจากนักลงทุนรายย่อย
- ชุมชนนักลงทุนรายย่อยบนเว็บบอร์ดอย่าง WallStreetBets และ r/StockMarket ตอบรับตัวเลขเศรษฐกิจมหภาคในช่วงเช้าด้วยความโล่งใจ
- กระทู้เกี่ยวกับการชะลอตัวของ Core PCE รายปีลงสู่ระดับ 3.0% กลายเป็นประเด็นหลักในการสนทนาอย่างรวดเร็ว โดยผู้ใช้มองว่าตัวเลขที่ลดลงนี้เป็นสัญญาณชัดเจนของการผ่อนคลายแรงกดดันเชิงคุมเข้มของ Federal Reserve
- ประเด็นร้อนอันดับสองของวันยังคงเป็นผลประกอบการรายไตรมาสที่กำลังจะมาถึงของ Micron Technology (MU) – เว็บบอร์ดแสดงให้เห็นถึงการแบ่งขั้วอย่างชัดเจนระหว่างการเปิดสถานะ call option เชิงรุก และความกังวลเกี่ยวกับการขายทำกำไรท่ามกลางความคาดหวังที่สูงต่อกลุ่มเซมิคอนดักเตอร์
- ความสนใจของนักเทรดรายย่อยถูกดึงดูดอีกครั้งโดย Ryan Cohen ซึ่งการเข้าซื้อหุ้น GameStop มูลค่า 10.6 ล้านดอลลาร์ ทำให้เกิดการคาดเดาเกี่ยวกับการกลับมาของ "แรงส่งหุ้นมีม" แม้ว่าการปรับขึ้นของราคาหุ้น (+1%) จะยังคงค่อนข้างจำกัดเมื่อเทียบกับการไหลเวียนของเงินทุนสถาบันระดับหลายล้านดอลลาร์
- ในขณะเดียวกัน ยังคงมีการถกเถียงกันอย่างกว้างขวางบนเว็บบอร์ดเกี่ยวกับการกระจายความเสี่ยงของพอร์ตการลงทุนนอกเหนือจากฟองสบู่บิ๊กเทค โดยได้รับแรงหนุนจากรายงานเกี่ยวกับการเข้าซื้อพันธบัตรรัฐบาลของกองทุนเฮดจ์ฟันด์ที่แตะระดับสถิติสูงสุด (มากกว่า 30 ล้านล้านดอลลาร์) รวมถึงข้อเท็จจริงที่ว่ามีเพียงหนึ่งในสิบบริษัทที่ใหญ่ที่สุดของสหรัฐฯ เท่านั้นที่ให้อัตราผลตอบแทนสูงกว่าตราสารหนี้ระยะยาวอายุ 30 ปีในปัจจุบัน
ปฏิทินเศรษฐกิจ
รายงานและเหตุการณ์สำคัญที่กำลังจะมาถึง:
- วันนี้หลังปิดตลาด (30 กันยายน): รายงานทางการเงินของ Micron Technology (MU.US) สำหรับไตรมาส 4 ปีงบประมาณ (บททดสอบสำคัญของการประเมินมูลค่าในอุตสาหกรรมเซมิคอนดักเตอร์)
- วันศุกร์ (3 ตุลาคม): รายงานตลาดแรงงานสหรัฐฯ ประจำเดือนกันยายน (Non-Farm Payrolls, อัตราการว่างงาน, การเติบโตของค่าจ้าง)
- 28 ตุลาคม: การตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของคณะกรรมการนโยบายการเงินของธนาคารกลางสหรัฐฯ (FOMC)



ข่าวเด่นวันนี้ 1 ต.ค.


ทำสถิติใหม่ต่อเนื่อง: Micron ทำผลงาน Q4 ทุบคาด เว็บไซต์ล่มจากผู้ใช้งานถล่ม หุ้นพุ่งหลังตลาดปิด

PCE สหรัฐฯ ต่ำกว่าคาด ขณะที่ GDP สูงกว่าคาด 🗽 Wall Street ตอบรับ
Micron Preview: ผลประกอบการระดับสูงสุดเป็นประวัติการณ์อาจไม่เพียงพออีกต่อไป