

- ฉันทามติคาดว่าอัตราเงินเฟ้อทั่วไป (headline inflation) จะพุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2023
- อย่างไรก็ตาม ตลาดให้น้ำหนักหลักไปที่ตัวเลขเงินเฟ้อพื้นฐาน (core inflation) มากกว่า
- ตลาดประเมินความเป็นไปได้ราว 30% ว่าเฟดจะปรับขึ้นอัตราดอกเบี้ยก่อนสิ้นปีนี้
- เงินดอลลาร์สหรัฐแข็งค่าขึ้น เนื่องจากนักลงทุนลดการถือครองสินทรัพย์เสี่ยง

- ฉันทามติคาดว่าอัตราเงินเฟ้อทั่วไป (headline inflation) จะพุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2023
- อย่างไรก็ตาม ตลาดให้น้ำหนักหลักไปที่ตัวเลขเงินเฟ้อพื้นฐาน (core inflation) มากกว่า
- ตลาดประเมินความเป็นไปได้ราว 30% ว่าเฟดจะปรับขึ้นอัตราดอกเบี้ยก่อนสิ้นปีนี้
- เงินดอลลาร์สหรัฐแข็งค่าขึ้น เนื่องจากนักลงทุนลดการถือครองสินทรัพย์เสี่ยง
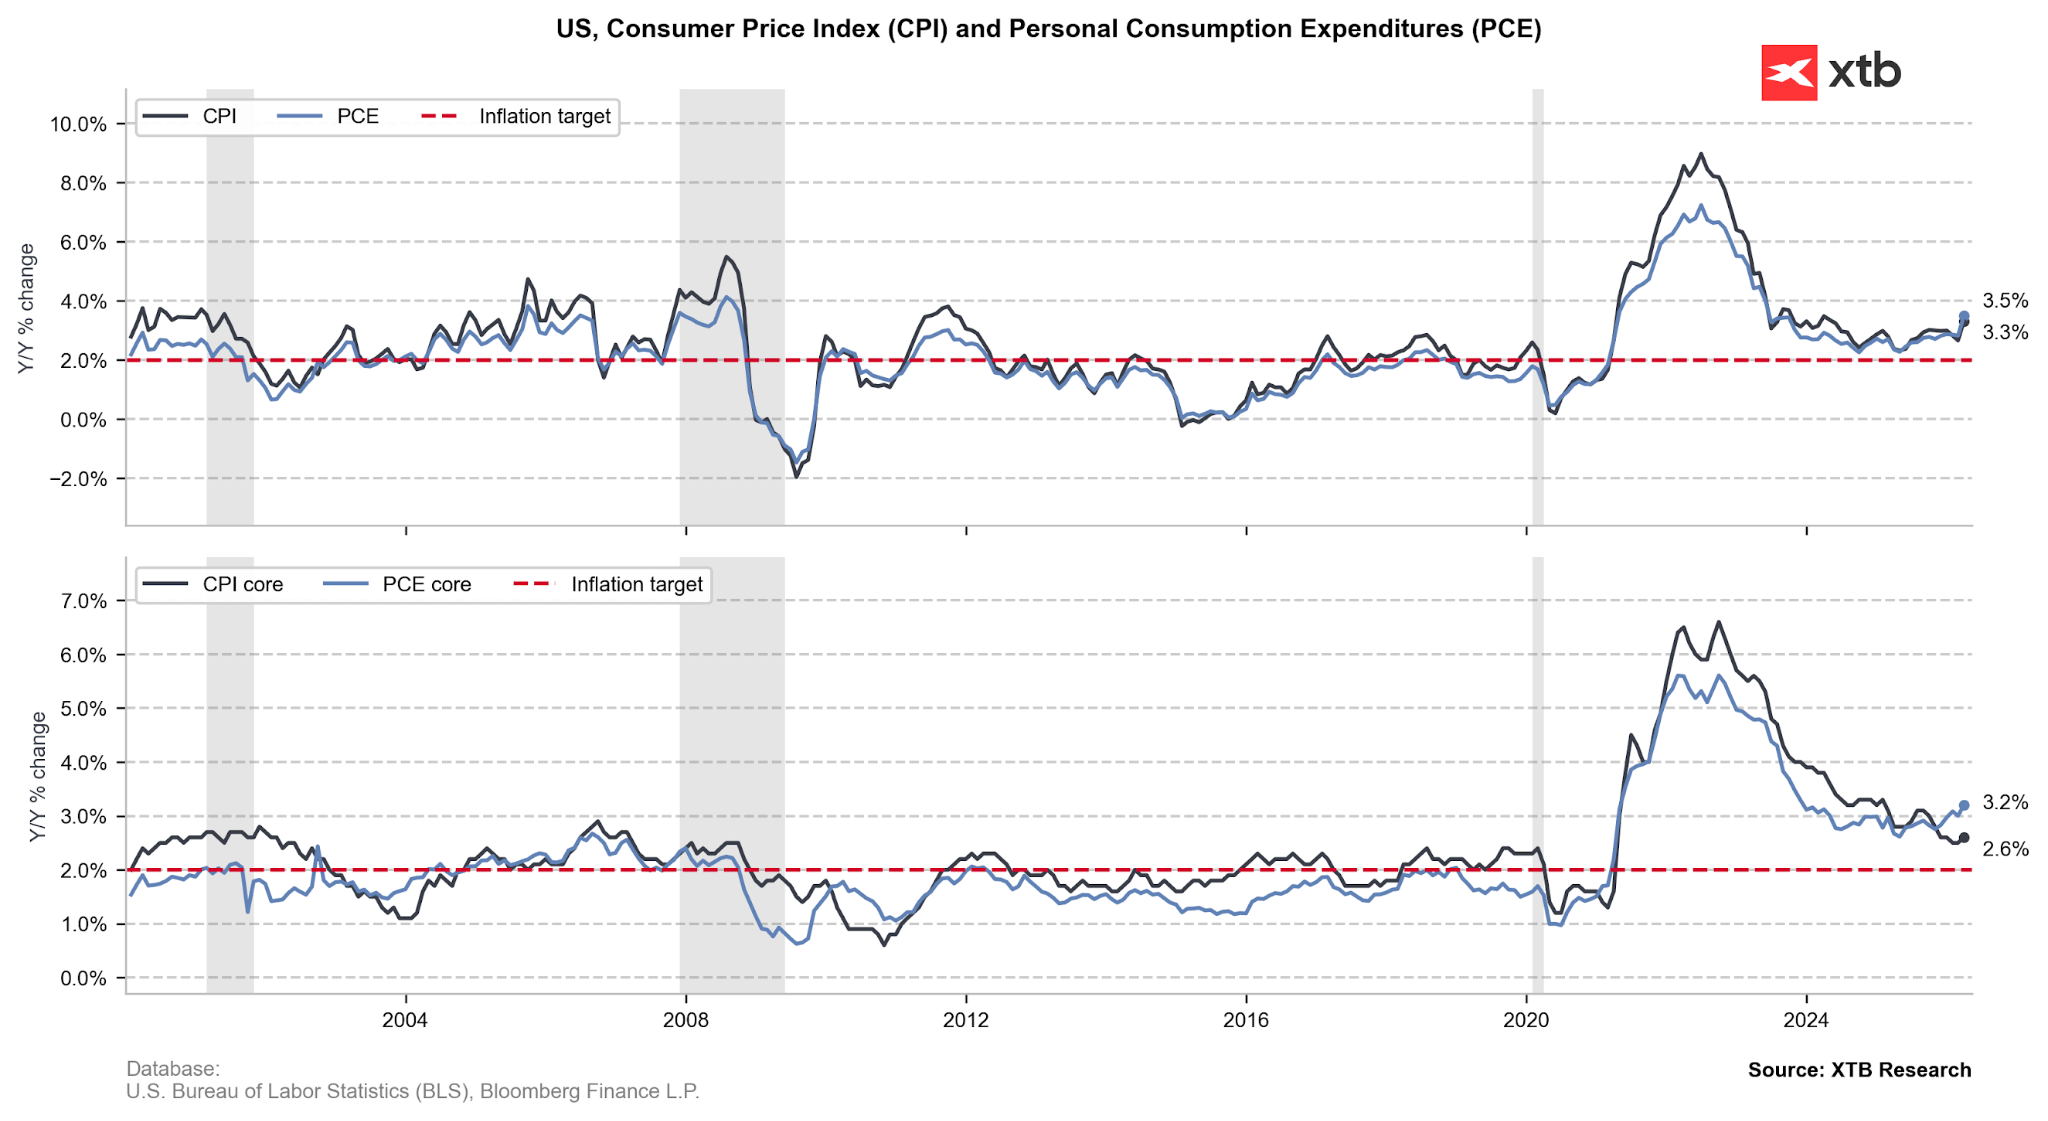
ตัวเลขเงินเฟ้อ CPI สหรัฐฯ เดือนเมษายน มีกำหนดประกาศในวันนี้ (13:30) โดยฉันทามติคาดว่าอัตราเงินเฟ้อทั่วไป (headline CPI) จะปรับตัวเพิ่มขึ้นอย่างมีนัยสำคัญไปอยู่ราว 3.7% ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนกันยายน 2023 ขณะที่อัตราเงินเฟ้อพื้นฐาน (core CPI) คาดว่าจะปรับเพิ่มขึ้นเล็กน้อยสู่ระดับ 2.7%
ตลาดจะให้น้ำหนักหลักไปที่ตัวเลข core CPI ซึ่งไม่รวมหมวดที่มีความผันผวนสูงอย่างอาหารและพลังงาน ทำให้สะท้อนแรงกดดันด้านราคาที่แท้จริงได้ชัดเจนกว่า หากตัวเลขนี้ออกมาสูงขึ้น อาจทำให้คณะกรรมการ FOMC มีแนวโน้มใช้นโยบายการเงินที่เข้มงวดมากขึ้น
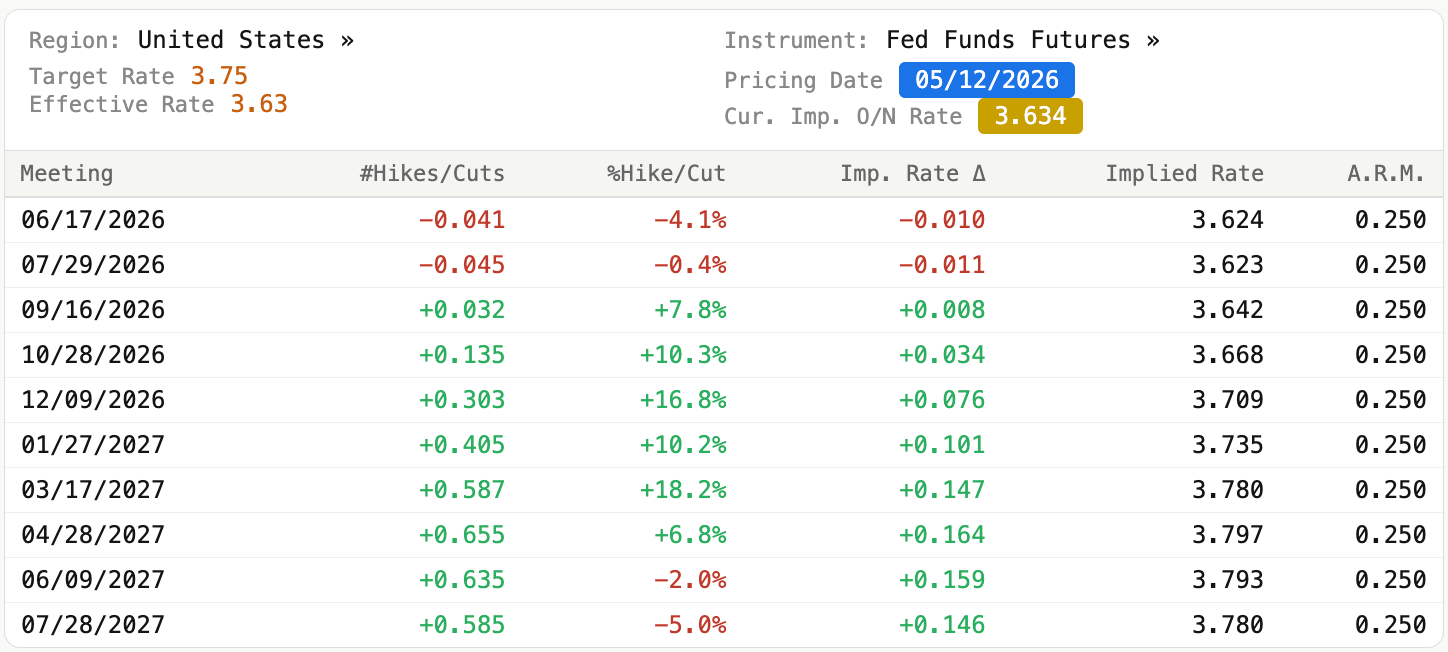
ปัจจุบันตลาดประเมินความเป็นไปได้ของการขึ้นอัตราดอกเบี้ยก่อนสิ้นปีนี้ไว้ราว 30% และหาก core CPI ออกมาสูงกว่าคาดอย่างมีนัยสำคัญ อาจเห็นการปรับมุมมองของตลาดไปในเชิง “hawkish” มากขึ้น ส่งผลให้ค่าเงินดอลลาร์แข็งค่าขึ้นตามมา
รูปที่ 1: การคาดการณ์อัตราดอกเบี้ย FOMC ที่สะท้อนจากตลาด (ปี 2026 - 2027)
ที่มา: Bloomberg, 12/05/2026
อย่างไรก็ตาม ควรคำนึงด้วยว่าผู้บริโภคทั่วไปไม่ได้มองแรงกดดันเงินเฟ้อในมุมของ core inflation แต่จะรับรู้ในรูปของตัวเลขเงินเฟ้อทั่วไป (nominal/headline) โดยให้น้ำหนักกับราคาน้ำมันเชื้อเพลิงและอาหารมากเป็นพิเศษ ดังนั้น หากตัวเลข headline CPI ปรับขึ้นเหนือระดับคาดการณ์ที่ 3.7% ก็อาจกลายเป็นปัจจัยสนับสนุนเชิงบวกต่อค่าเงินดอลลาร์ได้เช่นกัน
แม้ในทางทฤษฎี ตัวเลขดังกล่าวอาจยังไม่เพียงพอที่จะเป็นเหตุผลให้เฟดขึ้นดอกเบี้ย เนื่องจากมักถูกมองว่าเป็นแรงกดดันชั่วคราว แต่ก็อาจส่งผลต่อ “ความคาดหวังเงินเฟ้อ” ของตลาด ซึ่งเป็นปัจจัยสำคัญอย่างยิ่งต่อการตัดสินใจของคณะกรรมการนโยบายการเงิน (FOMC)
และหากความคาดหวังเงินเฟ้อปรับตัวสูงขึ้น ก็อาจนำไปสู่การเพิ่มขึ้นของค่าจ้างและการบริโภคในอนาคต ก่อให้เกิดสิ่งที่เรียกว่า “second-round effects” หรือผลกระทบรอบที่สอง
รูปที่ 2: อัตราเงินเฟ้อ CPI และ PCE ของสหรัฐฯ (2000 - 2026)
ที่มา: XTB Research, 12/05/2026
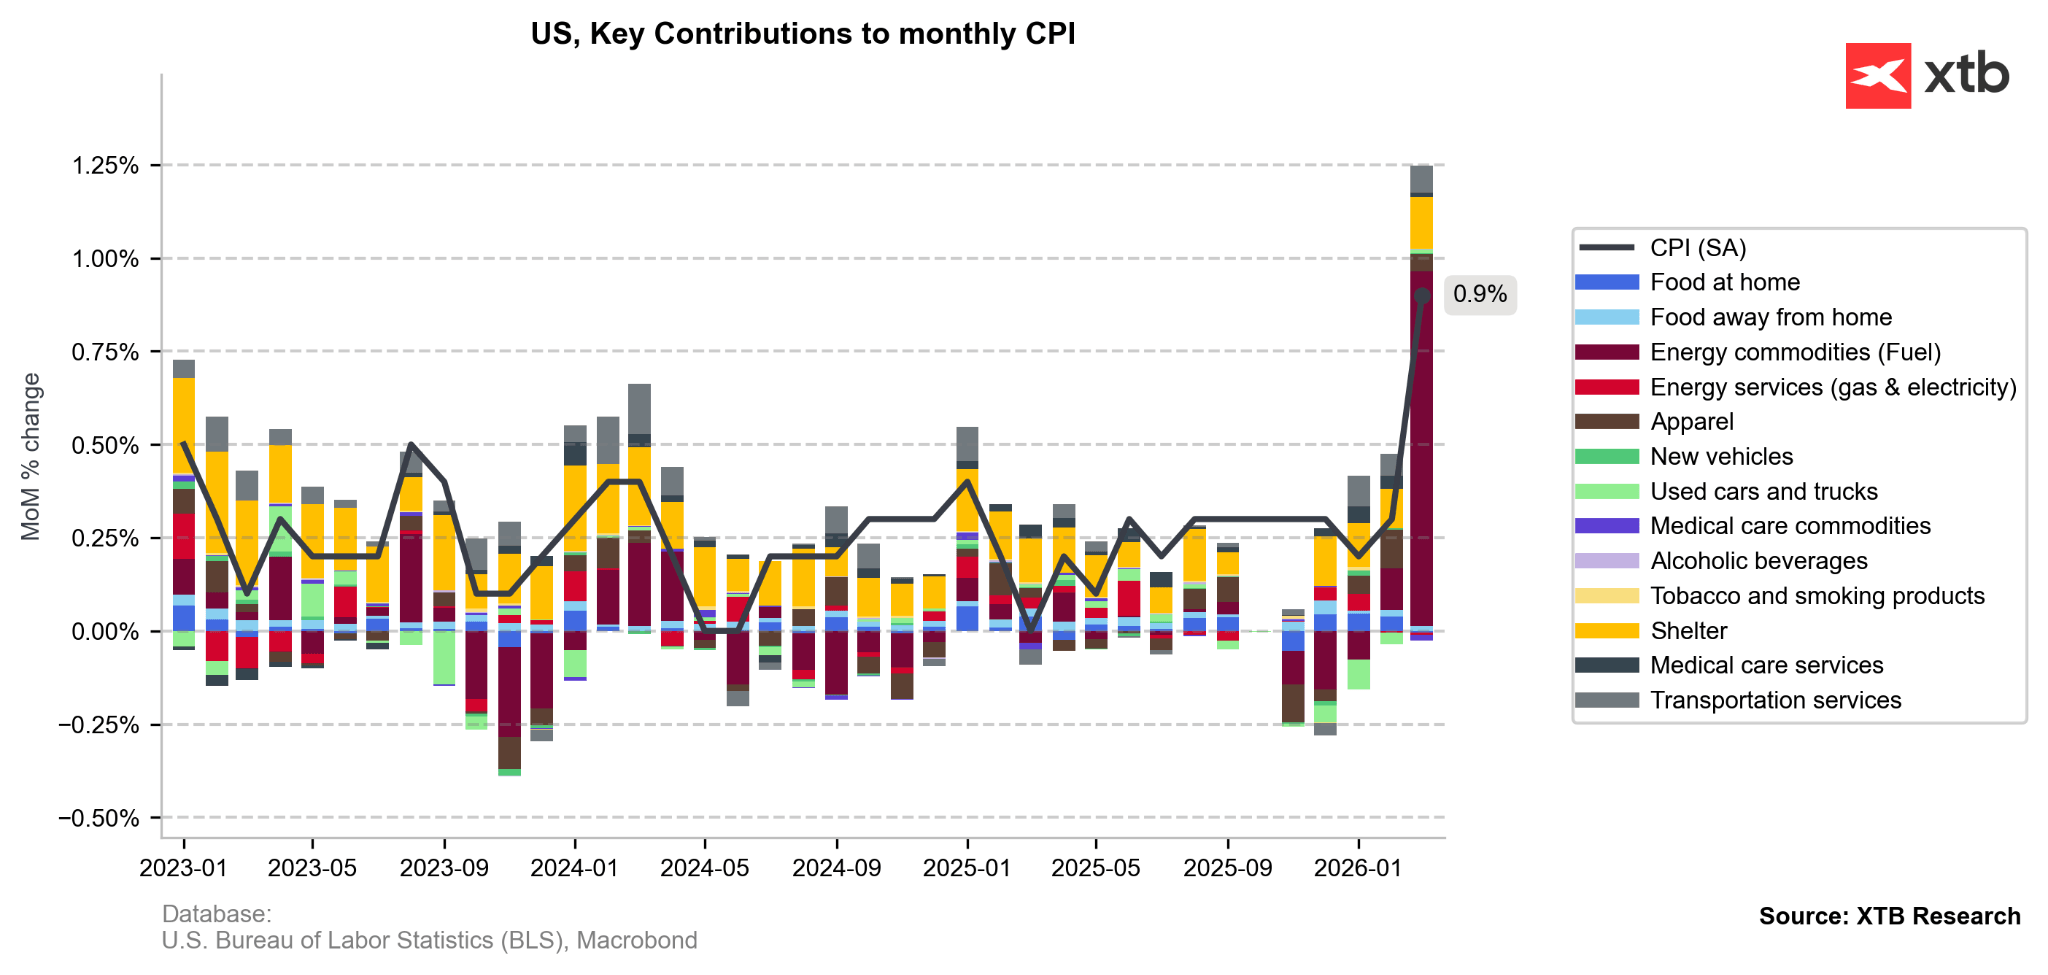
ในเดือนก่อนหน้า การเพิ่มขึ้นของดัชนีรายเดือน (MoM) ส่วนใหญ่ถูกขับเคลื่อนโดยค่าโดยสารเครื่องบิน (airfares) ที่ปรับตัวสูงขึ้นอย่างมาก สาเหตุหลักมาจากราคาน้ำมันเชื้อเพลิงที่เพิ่มขึ้นอย่างมีนัยสำคัญ ซึ่งคิดเป็นประมาณ 20–30% ของต้นทุนการดำเนินงาน และมากกว่าครึ่งของต้นทุนผันแปรทั้งหมด
นอกจากนี้ หมวดหน่วยความจำ (memory cards) และซีพียู (CPUs) ก็ควรอยู่ในความสนใจเช่นกัน เนื่องจากต้นทุนการผลิตเพิ่มขึ้นอย่างชัดเจนจากผลกระทบของความขัดแย้งระหว่างสหรัฐฯ และอิหร่าน
ยิ่งไปกว่านั้น จากการปรับปรุงวิธีการคำนวณ (methodological adjustments) คาดว่าจะเห็นการเพิ่มขึ้นอย่างมีนัยสำคัญของต้นทุนค่าเช่า (rental costs) ซึ่งก่อนหน้านี้ถูกประเมินต่ำกว่าความเป็นจริงต่อเนื่องในช่วงหลายเดือนที่ผ่านมา อันเป็นผลจากความบิดเบือนทางข้อมูลที่เกิดจากการชัตดาวน์ภาครัฐที่ยาวนานที่สุดในประวัติศาสตร์
ดังนั้น การเพิ่มขึ้นเล็กน้อยของเงินเฟ้อพื้นฐาน (core inflation) ประมาณ 0.3% MoM จึงถูกตลาดสะท้อนไปในราคาแล้ว และไม่น่าจะสร้างความกังวลมากนัก
รูปที่ 3: ปัจจัยหลักที่มีผลต่อการเปลี่ยนแปลงเงินเฟ้อ CPI รายเดือนของสหรัฐฯ (2023 - 2026)
ที่มา: XTB Research, 12/05/2026
ค่าเงินดอลลาร์สหรัฐกำลังแข็งค่าขึ้นก่อนการประกาศตัวเลข แม้ว่าจะยากที่จะระบุว่าเป็นผลโดยตรงจากการเก็งกำไรเกี่ยวกับเงินเฟ้อเดือนเมษายนหรือไม่ก็ตาม
เงินดอลลาร์ได้รับแรงสนับสนุนจากภาวะ “risk-off” ที่เกิดจากความตึงเครียดในการเจรจาที่ยังคงหยุดชะงักระหว่างสหรัฐฯ และอิหร่าน นอกจากนี้ เรายังเห็นการปรับตัวขึ้นอีกครั้งของราคาสินค้าโภคภัณฑ์ด้านพลังงาน รวมถึงการปรับคาดการณ์อัตราดอกเบี้ยในทิศทาง hawkish มากขึ้นในประเทศเศรษฐกิจหลัก
สภาพแวดล้อมดังกล่าวเอื้อต่อสกุลเงินปลอดภัย (safe-haven currencies) รวมถึงสกุลเงินของประเทศผู้ส่งออกพลังงานสุทธิ ซึ่งค่าเงินดอลลาร์สหรัฐเองก็จัดอยู่ในทั้งสองกลุ่มนี้
รูปที่ 4: EUR/USD (04/05 - 12/05)
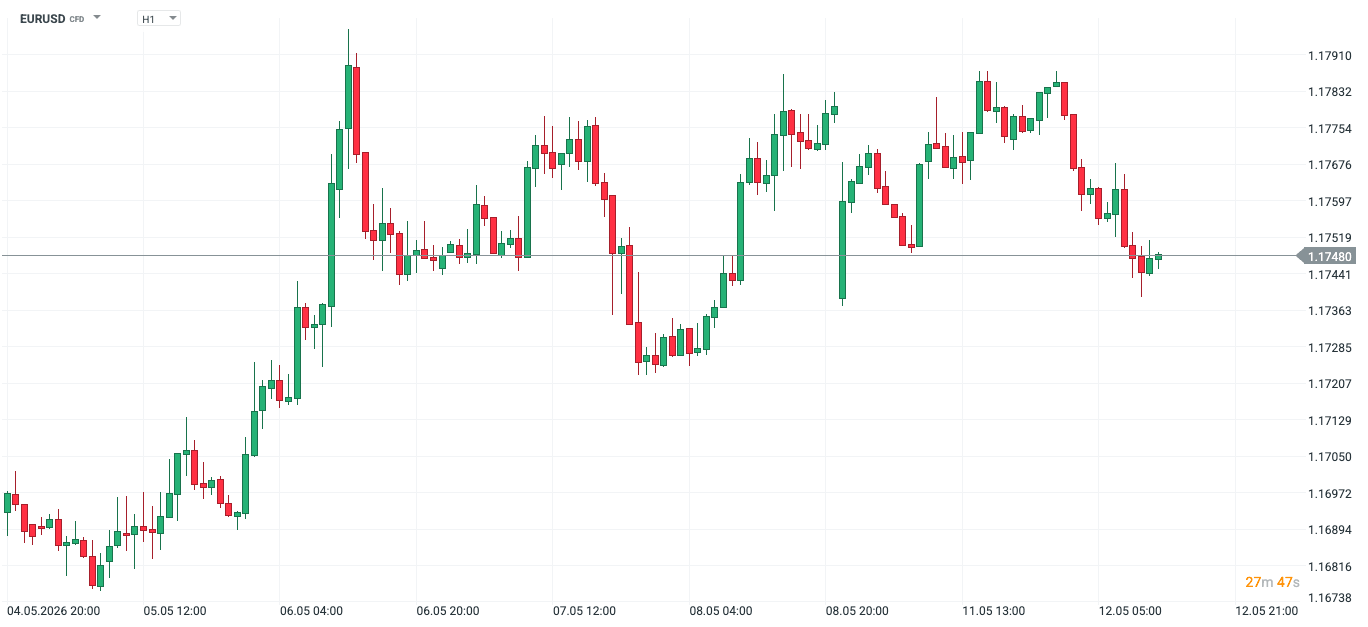 Source: xStation, 12/05/2026



📊 PPI สหรัฐฯ ชะลอตัว แต่ EURUSD จ่อแตะ 1.10



📊 3 ตลาดที่ต้องจับตาในสัปดาห์หน้า



วอลล์สตรีทพยายามฟื้นตัว ท่ามกลางแรงกดดันจาก Nvidia และความไม่แน่นอนของ Fed


📈 Palo Alto Networks ปรับตัวขึ้น หลัง KeyBanc ปรับเพิ่มคำแนะนำการลงทุนเป็นเชิงบวก