


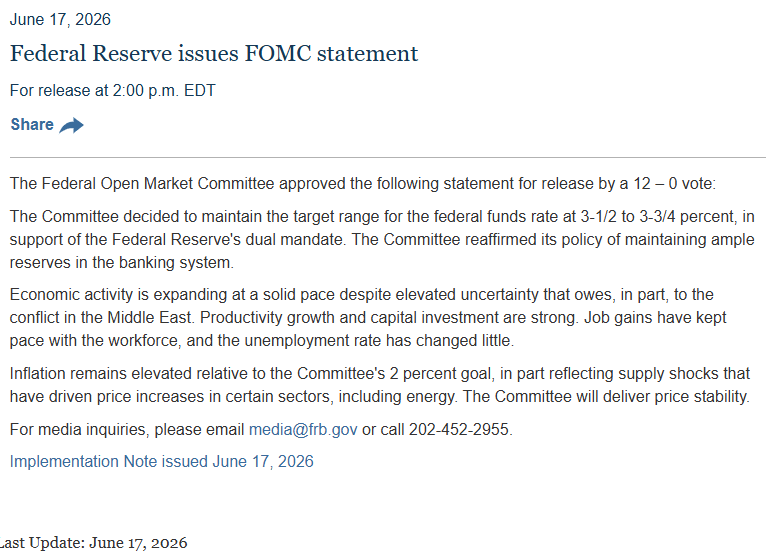
ควบคู่ไปกับการตัดสินใจเรื่องอัตราดอกเบี้ย ธนาคารกลางสหรัฐฯ (Fed) ได้เผยแพร่ Summary of Economic Projections (SEP) ล่าสุด ซึ่งรายงานฉบับเดือนมิถุนายนสะท้อนภาพเศรษฐกิจในเชิง hawkish และอาจมีลักษณะก้ำกึ่งกับภาวะ stagflation เล็กน้อย โดยมีการปรับลดคาดการณ์การเติบโตของ GDP ขณะเดียวกันเงินเฟ้อกลับฟื้นตัวขึ้นอย่างชัดเจน
อย่างไรก็ตาม เงินเฟ้อยังถูกมองว่าเป็นลักษณะชั่วคราว (transitory) เนื่องจาก Fed ยังคงคาดว่าอัตราเงินเฟ้อจะกลับสู่เป้าหมายได้ภายในปี 2028 ซึ่งไม่เปลี่ยนแปลงจากการประชุมเดือนมีนาคม แม้เช่นนั้น Dot Plot ยังคงชี้ถึงความเป็นไปได้ของการขึ้นอัตราดอกเบี้ยในปีนี้ แม้ว่าการกระจายเสียงของคณะกรรมการจะไม่ได้รับประกันว่าจะเกิดขึ้นจริงก็ตาม
ในขณะเดียวกัน การคาดการณ์ฉบับใหม่ได้ทำลายความหวังของตลาดเกี่ยวกับการกลับไปสู่นโยบายการเงินแบบผ่อนคลายอย่างรวดเร็ว แทนที่ด้วยสัญญาณว่า Fed กำลังเตรียมตลาดให้ยอมรับสถานการณ์ที่การต่อสู้กับเงินเฟ้อยังไม่สิ้นสุด
ที่น่าสนใจคือ รายงานคาดการณ์ฉบับนี้ให้ข้อมูลเชิงลึกมากกว่าแถลงการณ์ทั่วไปอย่างมีนัยสำคัญ
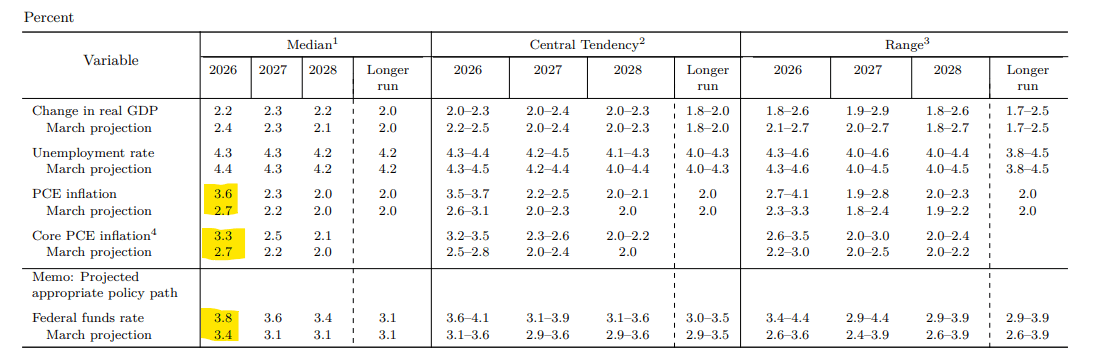
การปรับประมาณการเศรษฐกิจมหภาค: การเติบโตชะลอ ปัญหาเพิ่มขึ้น
ประมาณการเศรษฐกิจมหภาคล่าสุดมีการเปลี่ยนแปลงสำคัญและแตกต่างจากคาดการณ์ในเดือนมีนาคม ดังนี้:
การเติบโตของ GDP ชะลอตัว: คาดการณ์การเติบโตทางเศรษฐกิจของสหรัฐฯ ในปี 2026 ถูกปรับลดลงมาอยู่ที่ 2.2% (จากเดิม 2.4% ในเดือนมีนาคม) ขณะที่ศักยภาพการเติบโตระยะยาวของเศรษฐกิจสหรัฐฯ ยังคงไม่เปลี่ยนแปลงที่ 2.0%
เงินเฟ้อพุ่งสูง: นี่คือประเด็นที่น่ากังวลที่สุดของรายงาน โดยคาดว่าเงินเฟ้อ PCE ในปี 2026 จะพุ่งขึ้นไปถึง 3.6% ซึ่งเพิ่มขึ้นอย่างมากเมื่อเทียบกับประมาณการเดิมในเดือนมีนาคมที่ 2.7% เช่นเดียวกัน เงินเฟ้อ PCE พื้นฐาน (core PCE ไม่รวมอาหารและพลังงาน) ถูกคาดการณ์ไว้ที่ 3.3% (จาก 2.7% เดิม) อย่างไรก็ตาม การปรับขึ้นนี้เป็นผลจากวิกฤตพลังงานล่าสุด
เป้าหมายเงินเฟ้อยังอยู่ไกล: ธนาคารกลางสหรัฐฯ ยังคงคาดว่าเงินเฟ้อจะกลับสู่เป้าหมาย 2.0% ได้ภายในปี 2028 โดยระบุว่าแรงกดดันด้านราคาที่สูงขึ้นในปัจจุบันเกิดจากปัจจัยชั่วคราว เช่น supply shocks จากความปั่นป่วนในภาคพลังงาน
ตลาดแรงงานยังแข็งแกร่ง: ในทางกลับกัน จุดที่ยังถือว่าเป็น “แสงสว่าง” (แม้จะเป็นปัญหาในมุมการต่อสู้เงินเฟ้อ) คือ ตลาดแรงงาน โดยคาดว่าอัตราว่างงานในปี 2026 จะลดลงเล็กน้อยเหลือ 4.3% จากเดิม 4.4% ที่คาดไว้ในเดือนมีนาคม
Dot Plot: การขึ้นดอกเบี้ยกลับมาอยู่บนโต๊ะอีกครั้ง
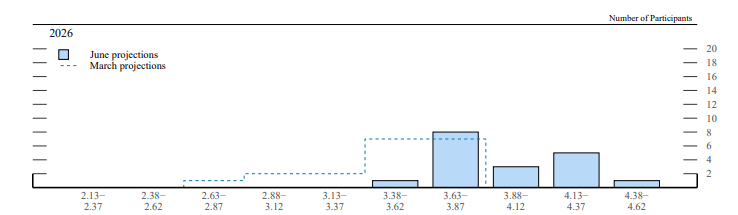
อย่างไรก็ตาม สิ่งที่สร้างความประหลาดใจมากที่สุดต่อนักลงทุนคือ Dot Plot ใหม่ (กราฟที่แสดงการคาดการณ์อัตราดอกเบี้ยของสมาชิก FOMC) โดยก่อนหน้านี้ตลาดยังคงประเมินไปในทิศทางของการลดดอกเบี้ยหลายรอบ แต่ Fed กลับส่งสัญญาณที่ “ทำให้ตลาดต้องเผชิญความจริง” อย่างชัดเจน
กราฟดังกล่าวสะท้อนความเป็นไปได้ของการ ปรับขึ้นอัตราดอกเบี้ย 25 basis points ในปี 2026 นอกจากนี้ เส้นทางของการผ่อนคลายนโยบายในปีถัด ๆ ไปยังค่อนข้างแบนมาก โดย Fed คาดว่าจะลดดอกเบี้ยเพียง 25 bps ในปี 2027 และอีกเพียง 25 bps ในปี 2028 เท่านั้น
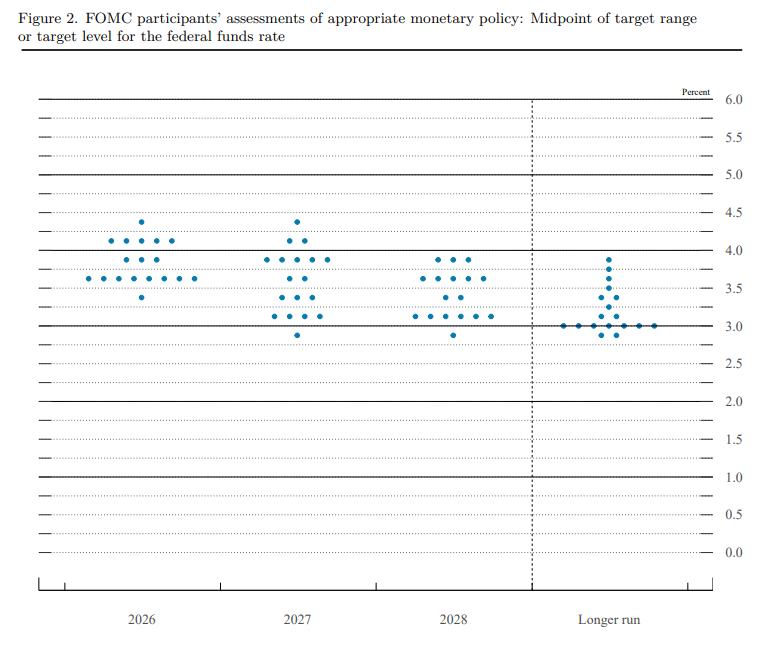
คติประจำตลาดที่โด่งดังอย่าง “higher for longer” ได้กลายเป็นความหมายที่เข้มงวดและตึงตัวมากยิ่งขึ้นกว่าเดิม
อย่างไรก็ตาม ควรสังเกตว่าคะแนนเสียงส่วนใหญ่อยู่ในช่วง 3.6–3.8% ซึ่งหมายความว่าสมาชิกจำนวนมากยังอาจไม่มองว่าจะมีการปรับขึ้นอัตราดอกเบี้ยภายในปีนี้
สิ่งนี้หมายถึงอะไรสำหรับตลาดการเงิน?
การเปลี่ยนท่าทีเชิง hawkish ของ Fed ร่วมกับการปรับลดคาดการณ์การเติบโตทางเศรษฐกิจและการปรับเพิ่มเงินเฟ้อในปี 2026 อาจหมายถึงแรงกดดันต่ออัตราผลตอบแทนพันธบัตร (yields) ที่ยังคงเพิ่มขึ้นต่อเนื่อง ขณะเดียวกัน หากตลาดเริ่มรับ “ข้อความเชิงเข้มงวด” นี้อย่างเต็มที่ในช่วงสัปดาห์และเดือนข้างหน้า ก็มีแนวโน้มที่จะหนุนให้เงินดอลลาร์สหรัฐแข็งค่าขึ้น
ในทางกลับกัน นี่ถือเป็นข่าวเชิงลบอย่างมากต่อราคาทองคำและดัชนีหุ้น
สัญญาณ “ภาวะช็อกจากอุปทานในภาคพลังงาน” (supply shocks in the energy sector) ที่ Fed กล่าวถึง บ่งชี้ว่าราคาน้ำมันและก๊าซธรรมชาติอาจยังคงอยู่ในระดับสูงเชิงโครงสร้าง ซึ่งจะเป็นปัจจัยสนับสนุนการประเมินมูลค่าของบริษัทในกลุ่มพลังงาน
สำหรับ Wall Street นี่คือสถานการณ์ที่เป็นลบอย่างชัดเจน ต้นทุนเงินทุนที่สูงขึ้น (อัตราดอกเบี้ย) จะกดดันมูลค่าหุ้น โดยเฉพาะหุ้นกลุ่มเทคโนโลยีและหุ้นเติบโต (growth stocks) ที่อ่อนไหวต่อดอกเบี้ย ขณะเดียวกัน การปรับลดคาดการณ์ GDP ยังสร้างความกังวลต่อแนวโน้มกำไรของบริษัทในอนาคต
เราจึงอาจเห็นการหมุนเงินลงทุน (capital rotation) ออกจากสินทรัพย์เสี่ยง ไปสู่กลุ่มหุ้นเชิงรับ (defensive), หุ้นปันผลสูง (value) และกลุ่มพลังงาน ซึ่งแม้แต่ Fed เองก็ระบุว่ายังได้รับผลกระทบจากแรงกดดันด้านราคาพลังงานอยู่
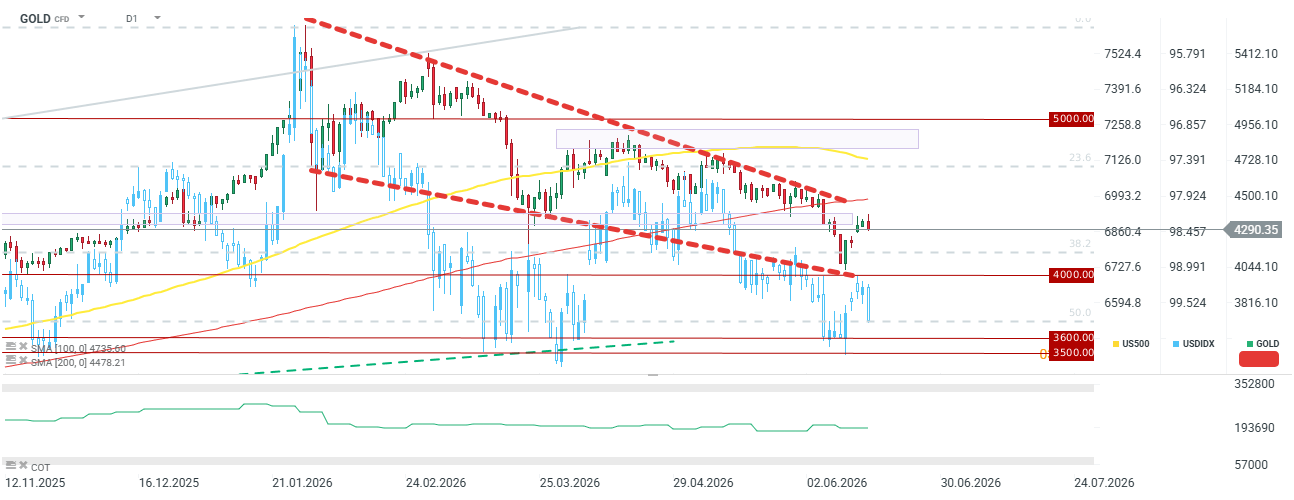
ทองคำได้ลบกำไรจากสองวันก่อนหน้า โดยไม่สนใจช่องว่างราคาที่เกิดขึ้นช่วงเปิดตลาดวันหยุดสุดสัปดาห์ หลังจากมีข้อตกลงเบื้องต้นระหว่างสหรัฐฯ และอิหร่าน
Source: xStation5
ควรสังเกตว่า Kevin Warsh ได้ระบุว่ากลุ่มทำงาน (working groups) ของเขาจะเข้ามาดำเนินการศึกษา “การเปลี่ยนแปลงหลายด้าน” รวมถึงการปรับรูปแบบการคาดการณ์นโยบาย ซึ่งอาจรวมไปถึงการยกเลิก Dot Plot ด้วย
ตัวเขาเองยังไม่ได้ตัดสินใจที่จะ “ใส่จุดของตนเอง” (mark his dot) ลงในแผนภาพ Dot Plot เช่นกัน


เศรษฐกิจฝรั่งเศสชะลอตัว ขณะที่เยอรมนียังประคองตัวได้ ยูโรร่วงหลุดระดับ 1.12



ข่าวเด่นวันนี้ 23 ต.ค. มูลค่าหุ้นเผชิญแรงกดดัน เงินทุนไหลออกจากกลุ่มเทคโนโลยี

ผลประกอบการที่ “พอใช้” ยังไม่เพียงพอ



ข่าวเด่นวันนี้ 22 ต.ค. SpaceX และหุ้นเทคโนโลยีหนุนวอลล์สตรีท ขณะที่ราคาน้ำมันร่วงแรงต่ำกว่า $97