

- ดัชนีเทคโนโลยีหลักของสหรัฐฯ ปรับตัวขึ้น แม้ Fed ขึ้นดอกเบี้ย อะไรเป็นปัจจัยหนุนการเคลื่อนไหวครั้งนี้?

- ดัชนีเทคโนโลยีหลักของสหรัฐฯ ปรับตัวขึ้น แม้ Fed ขึ้นดอกเบี้ย อะไรเป็นปัจจัยหนุนการเคลื่อนไหวครั้งนี้?
การปรับตัวของตลาดหุ้นในวันนี้อาจดูค่อนข้างน่าประหลาดใจ เพราะโดยปกติแล้ว การปรับขึ้นของอัตราดอกเบี้ยควรสร้างแรงกดดันต่อตลาดหุ้น โดยเฉพาะจากการปรับตัวขึ้นของอัตราผลตอบแทนพันธบัตร
การประชุม Fed เมื่อวานนี้
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปรับตัวขึ้นจริงในวันวาน โดยเพิ่มขึ้นเกือบ 1.5% อย่างไรก็ตาม ปัจจัยหลักที่ขับเคลื่อนการเคลื่อนไหวครั้งนี้ไม่ใช่การขึ้นดอกเบี้ยโดยตรง เนื่องจากตลาดได้สะท้อนการขึ้นดอกเบี้ยดังกล่าวเข้าไปในราคาเกือบทั้งหมดแล้ว ซึ่งหมายความว่าปัจจัยนี้ควรถูกสะท้อนอยู่ในราคาสินทรัพย์ไปแล้ว
ตลาดจึงหันไปจับตา Dot Plot ซึ่งเป็นประมาณการระดับอัตราดอกเบี้ยของ Fed ในช่วงหลายปีข้างหน้า รวมถึงถ้อยแถลงของ Kevin Warsh โดยน้ำเสียงของประธาน Fed คนใหม่ถูกมองว่าเป็น Hawkish และส่งสัญญาณว่าอาจมีการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมในระยะต่อไป
แล้วทำไมดัชนีหุ้นจึงปรับตัวขึ้น?
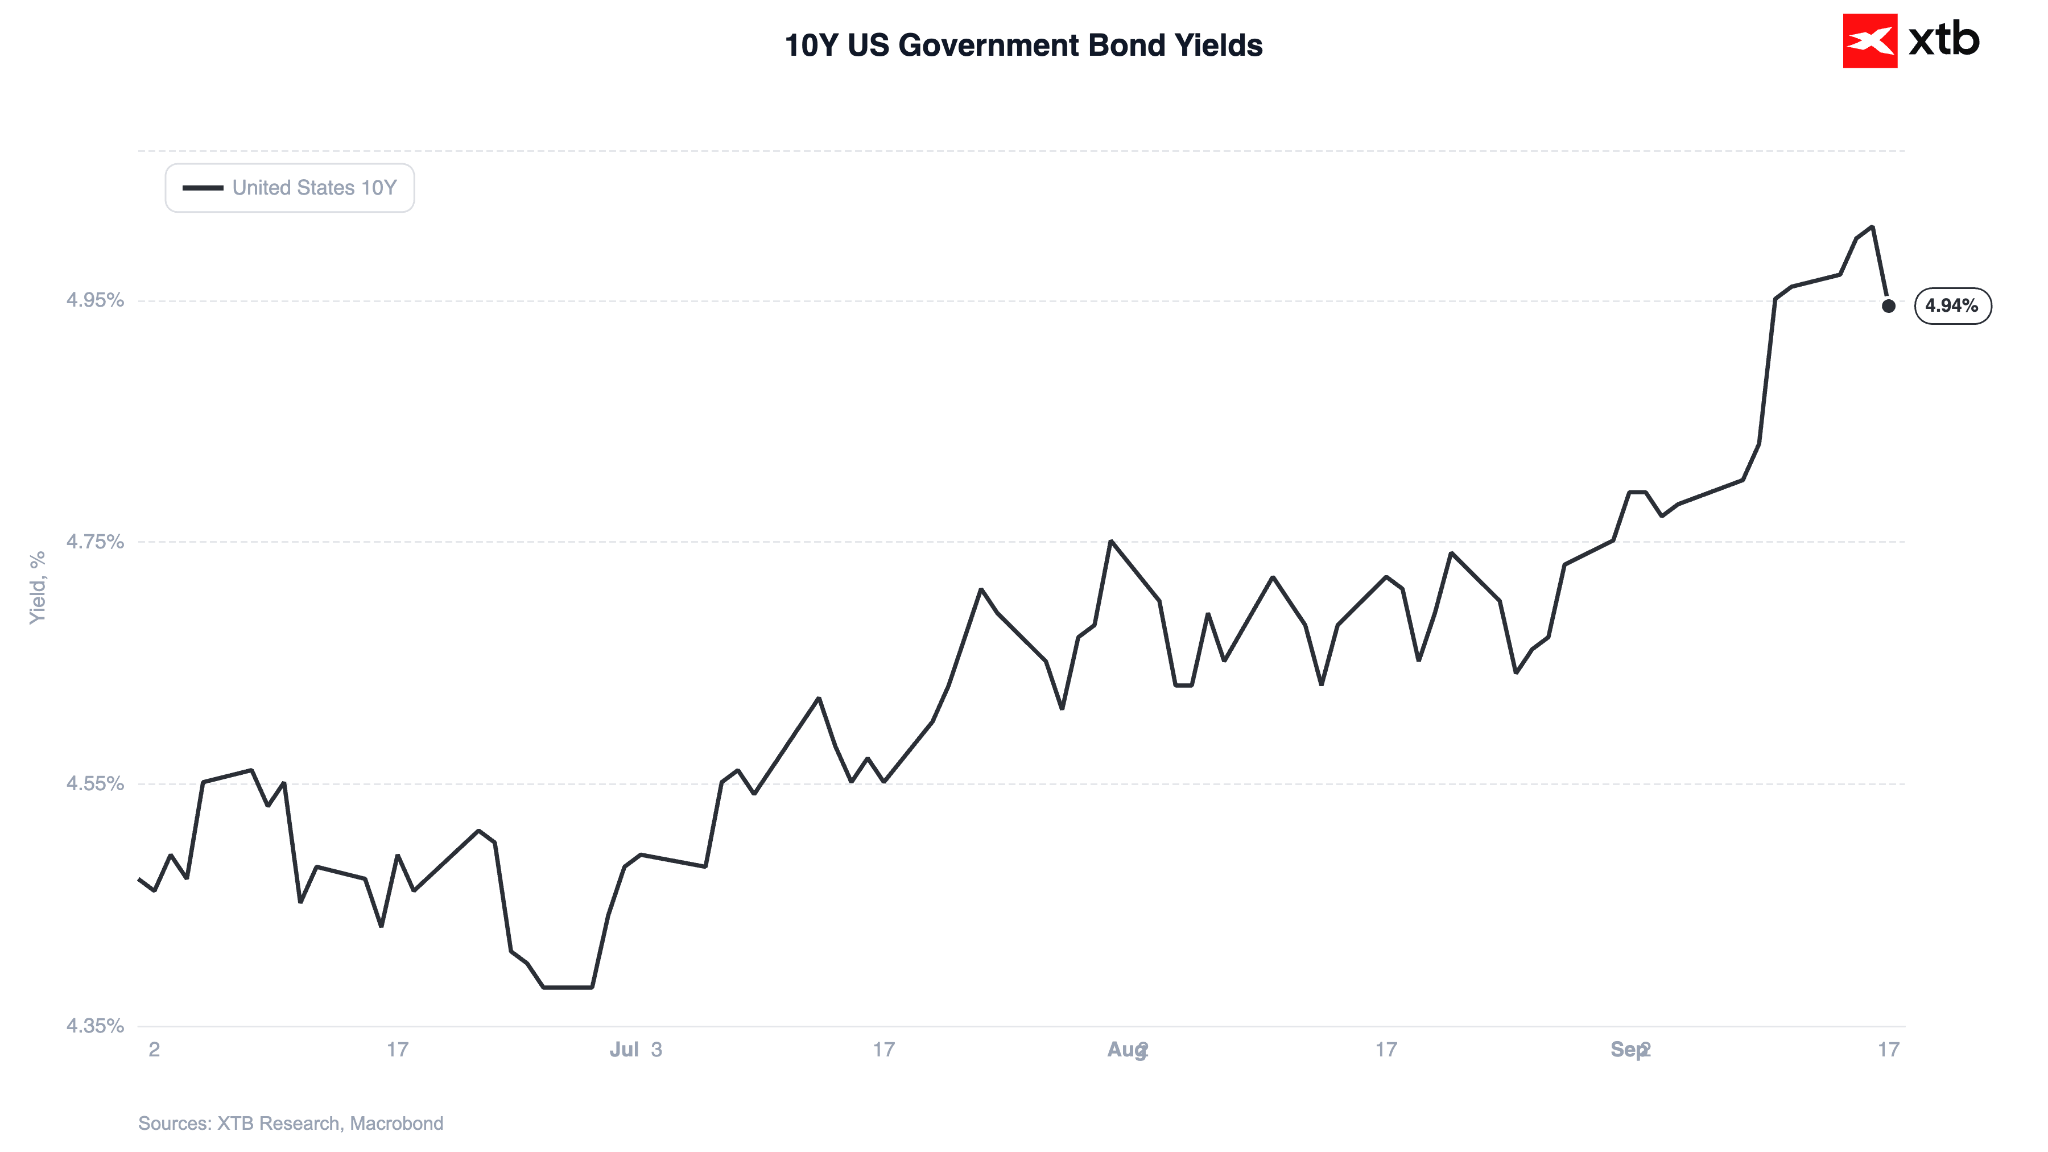
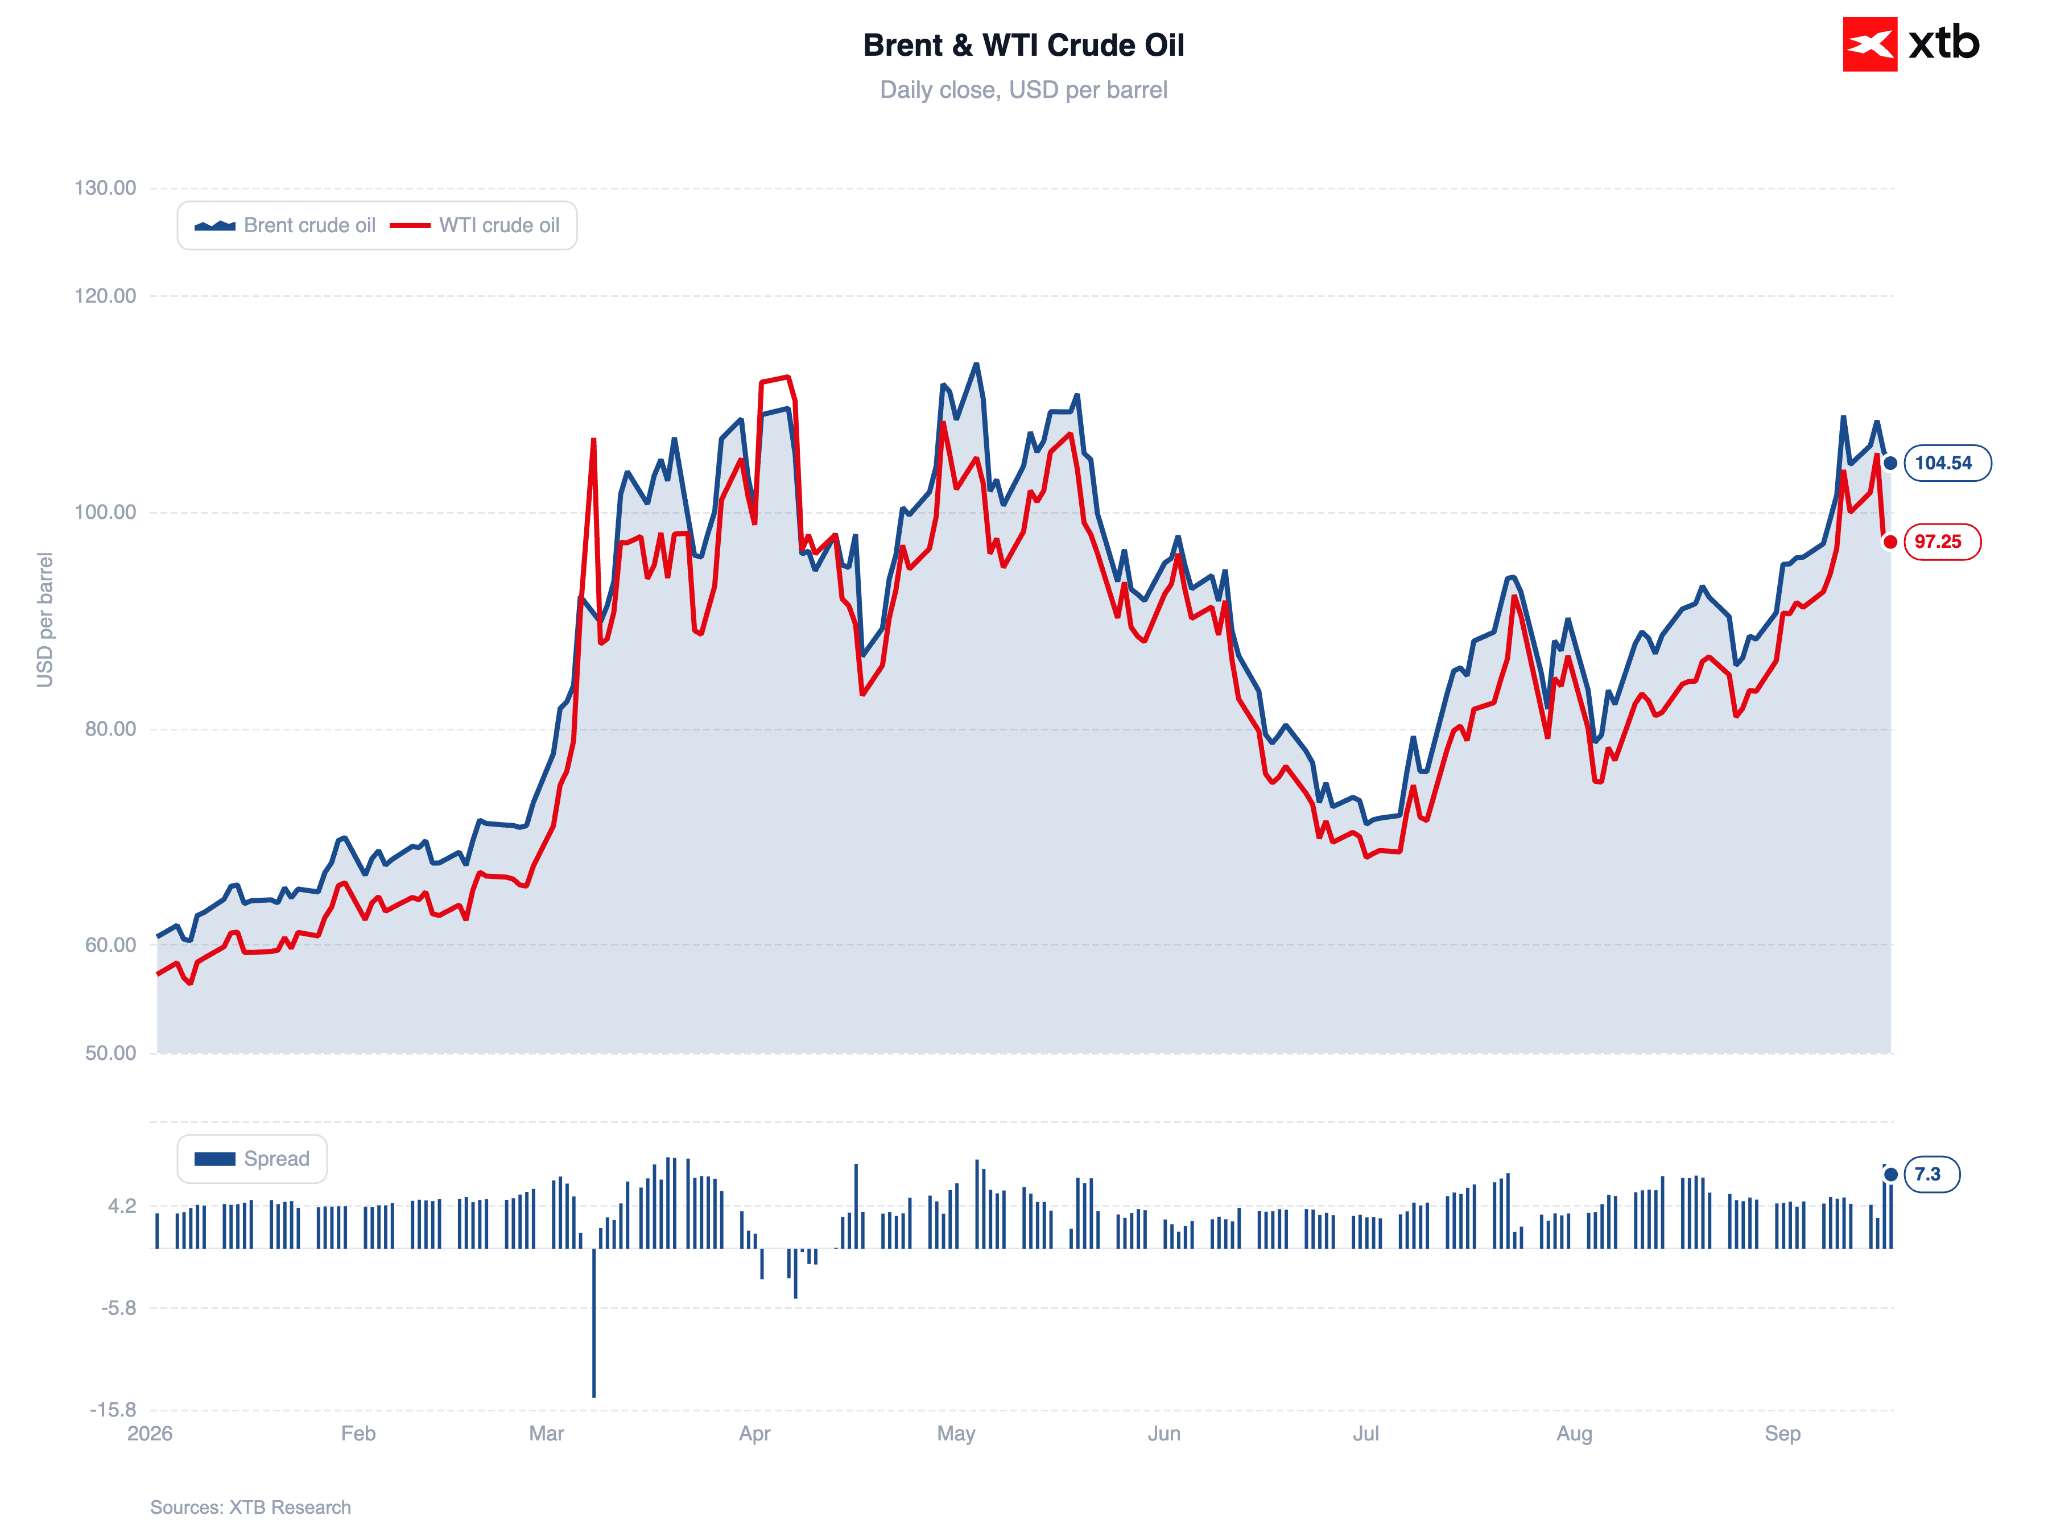
วันนี้อัตราผลตอบแทนพันธบัตรดังกล่าวเริ่มปรับตัวลงอย่างรวดเร็ว กลับสู่ระดับก่อนการตัดสินใจของ Fed (ประมาณ 1.95% สำหรับพันธบัตรอายุ 10 ปี) โดยปัจจัยสำคัญที่อยู่เบื้องหลังการเคลื่อนไหวครั้งนี้ดูเหมือนจะเป็นการร่วงลงอย่างรวดเร็วของราคาน้ำมันดิบ โดยในช่วงประมาณ 14:00 น. ราคาน้ำมัน Brent ซื้อขายต่ำกว่า $102 ต่อบาร์เรล
รูปที่ 1: อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี (06.2026 - 09.2026)
ที่มา: XTB Research, 17.09.2026
ขณะนี้ราคาน้ำมันฟื้นตัวกลับขึ้นมาเคลื่อนไหวที่ระดับประมาณ $105 การปรับตัวของตลาดพันธบัตรกลับไม่รุนแรงมากนัก โดยนอกจากการลดลงของราคาสินค้าโภคภัณฑ์พลังงานแล้ว การคลายความกังวลของตลาดเกี่ยวกับความเสี่ยงที่ Fed อาจสูญเสียความเป็นอิสระก็มีความสำคัญไม่แพ้กัน เนื่องจากสถานการณ์ดังกล่าวอาจทำให้ความคาดหวังเงินเฟ้อหลุดจากกรอบ และนำไปสู่การคุมเข้มนโยบายการเงินอย่างรุนแรงในอนาคต
จากมุมมองนี้ นักลงทุนอาจมองว่าการขึ้นอัตราดอกเบี้ยเป็น “ทางเลือกที่เสียหายน้อยกว่า” เมื่อเทียบกับความเสี่ยงดังกล่าว
รูปที่ 2: ราคาน้ำมันดิบ Brent และ WTI (2026)
ที่มา: XTB Research, 17.09.2026
อย่างไรก็ตาม เป็นที่น่าสังเกตว่า แม้ Warsh จะมีประวัติการดำเนินนโยบายที่ค่อนข้าง Hawkish แต่ในช่วงที่ดำรงตำแหน่งใน FOMC ระหว่างปี 2006–2011 เขาเคยสนับสนุนการปรับขึ้นอัตราดอกเบี้ย แม้ในช่วงวิกฤตการเงินโลกครั้งใหญ่ (Great Financial Crisis) ก่อนเข้ารับตำแหน่ง เขากลับเคยส่งสัญญาณหลายครั้งว่าสนับสนุนการลดอัตราดอกเบี้ย
เมื่อกว่าหนึ่งปีก่อน Warsh แสดงจุดยืนสนับสนุนประธานาธิบดีอย่างเปิดเผย โดยให้สัมภาษณ์กับ FOX News ว่า ความไม่พอใจของ Trump ต่อการดำเนินนโยบายการเงินของ Powell นั้นมีเหตุผลอย่างเต็มที่ ในเวลานั้น เขาวิพากษ์วิจารณ์ Fed ว่าปรับลดอัตราดอกเบี้ยช้าเกินไป และพึ่งพาข้อมูลเศรษฐกิจย้อนหลังมากเกินไป
การปรับขึ้นอัตราดอกเบี้ยเมื่อวานนี้ รวมถึงถ้อยแถลงประกอบการตัดสินใจ ช่วยลดจำนวนผู้ที่ยังคงมีข้อกังขาต่อแนวทางของ Warsh และเป็นการสร้างความเชื่อมั่นต่อเขาอย่างมีนัยสำคัญ ซึ่งเป็นสิ่งที่ทั้ง Fed และตลาดต้องการอย่างมากในเวลานี้
แรงกดดันจาก Trump
ปฏิกิริยาของ Donald Trump ต่อการปรับขึ้นอัตราดอกเบี้ยครั้งนี้ค่อนข้าง “สงบนิ่ง” อย่างน่าประหลาดใจ หากเราจะเรียกโพสต์ที่ใช้ตัวพิมพ์ใหญ่ทั้งหมด พร้อมเรียกร้องให้ลดอัตราดอกเบี้ยลงเหลือ 1% หรือต่ำกว่านั้นว่า “สงบนิ่ง”
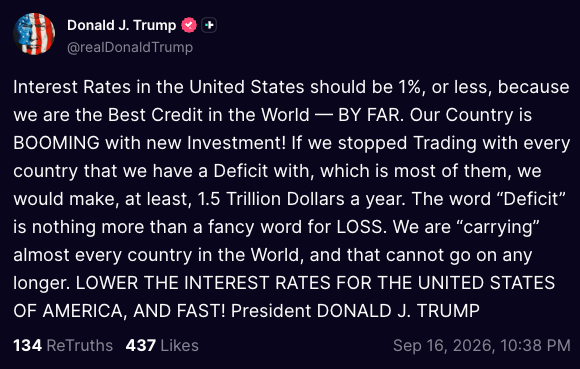
ที่มา: Truth Social, 16.09.2026
การตั้งคำถามของ Donald Trump ต่อความเป็นอิสระของ Fed ยังคงเป็นประเด็นที่เกิดขึ้นอย่างต่อเนื่องและไม่อาจมองข้ามได้ ตลาดยังจดจำแรงกดดันที่อดีตประธาน Fed อย่าง Jerome Powell เผชิญในช่วงเดือนสุดท้ายของวาระการดำรงตำแหน่งของ Trump ได้เป็นอย่างดี โดย Trump มองว่า Powell รักษาอัตราดอกเบี้ยไว้ในระดับที่สูงเกินไป
กรณีของ Lisa Cook ก็ไม่สามารถมองข้ามได้เช่นกัน หลังจากประธานาธิบดี Trump มีคำสั่งให้เธอ “พ้นจากตำแหน่ง” โดยเครื่องหมายคำพูดนี้มีความหมายโดยตั้งใจ เนื่องจากต่อมา Supreme Court ได้กลับคำตัดสินดังกล่าว และ Cook ยังคงดำรงตำแหน่งสมาชิก FOMC และมีกำหนดเข้าร่วมการประชุมในวันพุธ
แนวโน้มเศรษฐกิจมหภาค
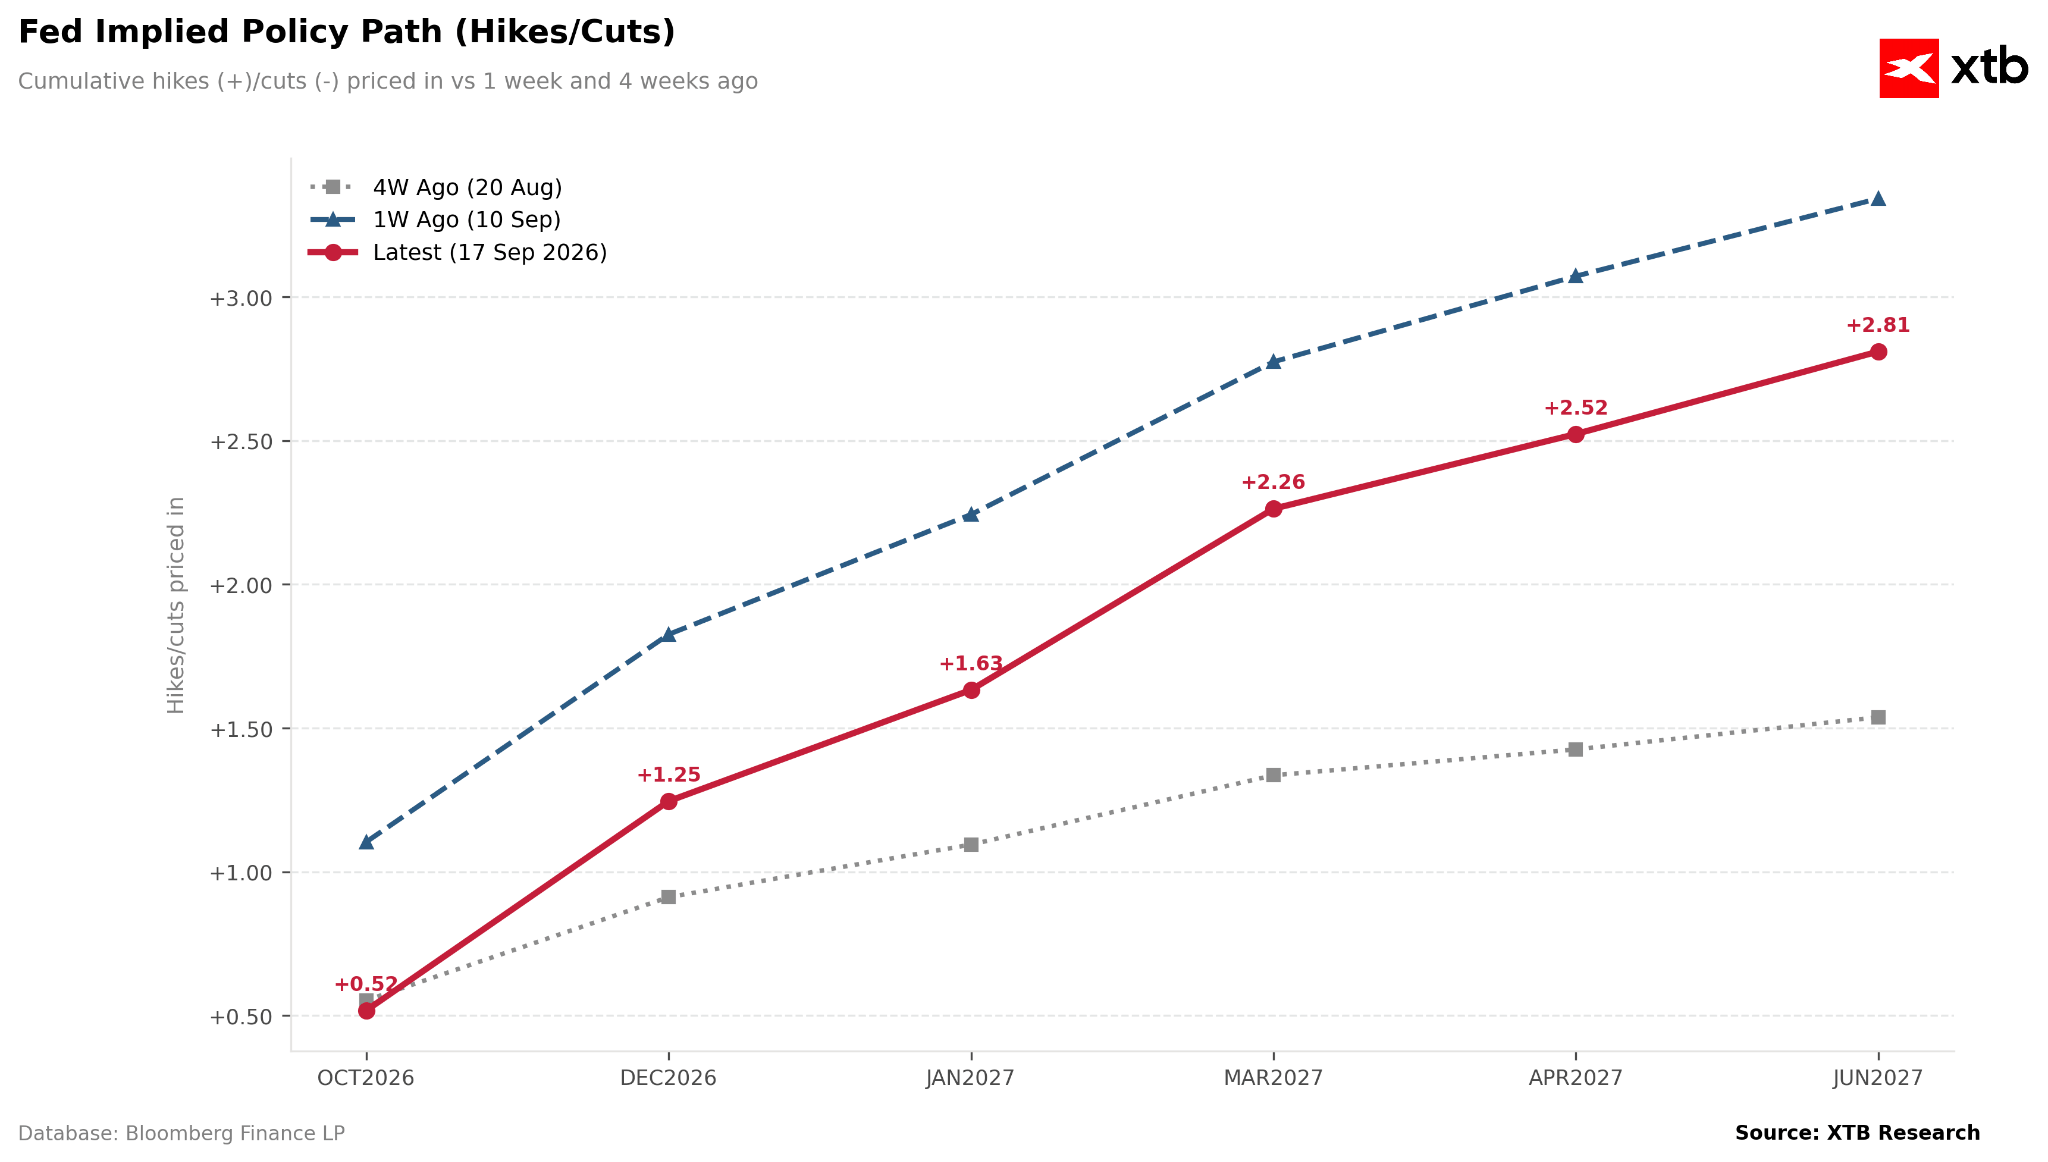
ขณะนี้ตลาดกำลังสะท้อนคาดการณ์ถึงวงจรการปรับขึ้นอัตราดอกเบี้ยที่ค่อนข้างต่อเนื่อง โดยสถานการณ์พื้นฐานคาดว่าจะมีการปรับขึ้นอัตราดอกเบี้ยอีก 3 ครั้งก่อนสิ้นครึ่งแรกของปีหน้า
รูปที่ 3: แนวโน้มอัตราดอ
ที่มา: XTB Research, 17.09.2026
*หมายเหตุ: แนวโน้มปัจจุบันอ้างอิงจากระดับฐานที่สูงขึ้น ซึ่งเป็นระดับอัตราดอกเบี้ยหลังการปรับขึ้นเมื่อวานนี้
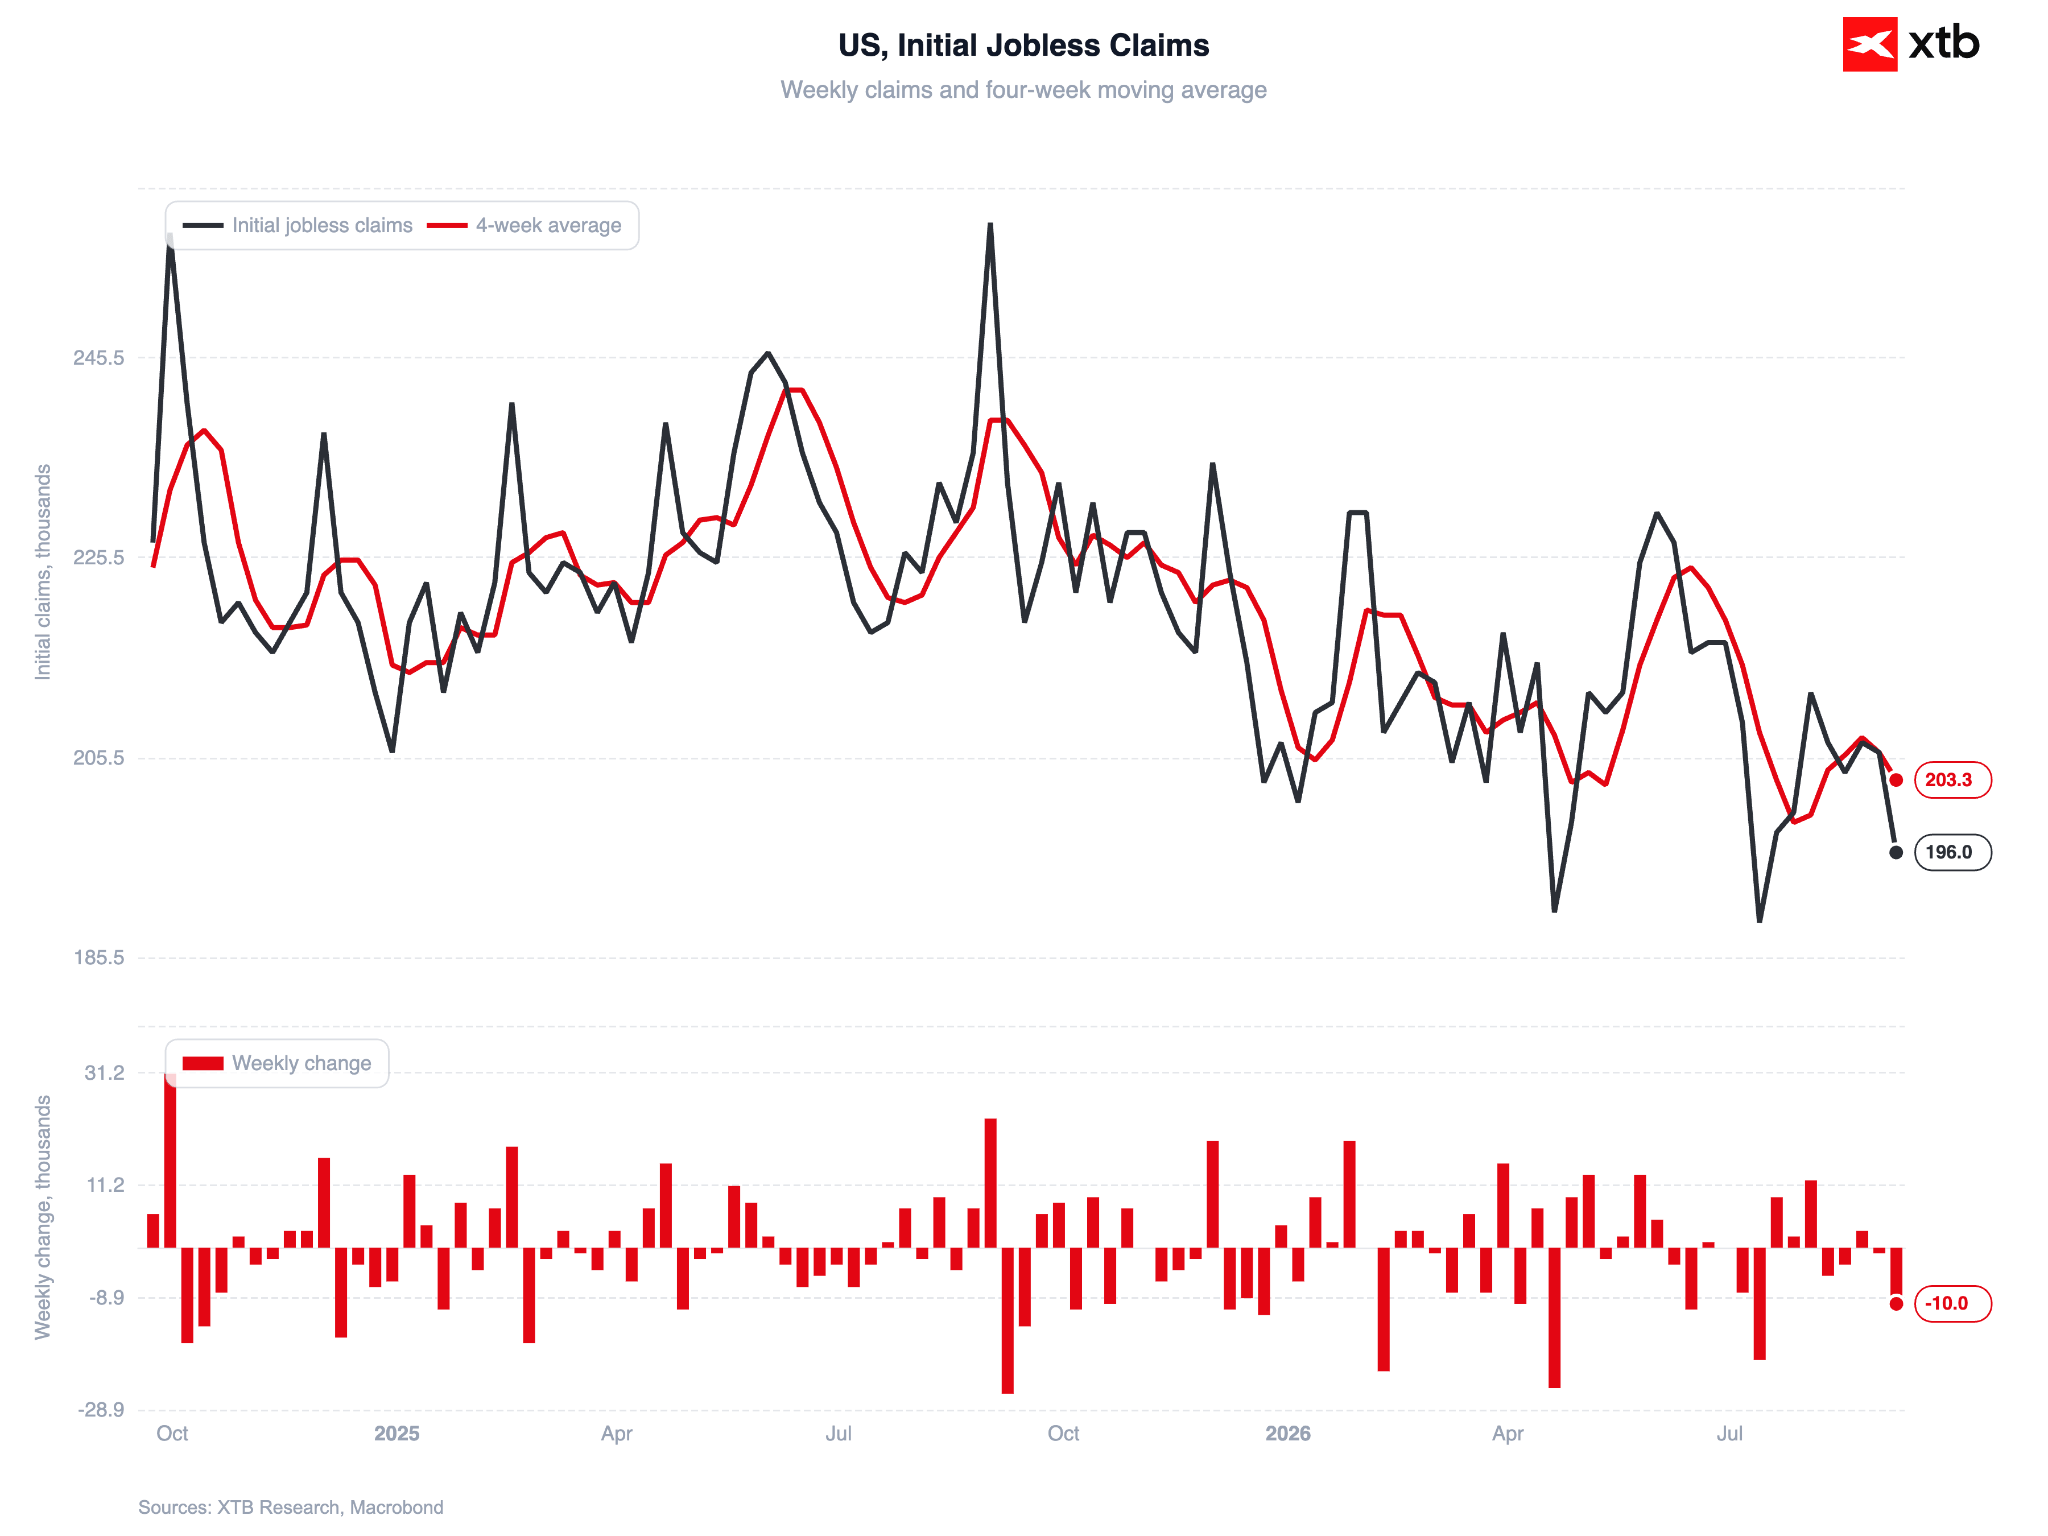
FOMC ยังมีพื้นที่ในการดำเนินนโยบายได้ค่อนข้างมาก เนื่องจากเศรษฐกิจยังคงแข็งแกร่งเกินคาด ขณะที่ตลาดแรงงานอยู่ในภาวะ “จ้างน้อย เลิกจ้างน้อย” (low fire, low hire) ดังนั้น สถานการณ์แบบ “Soft Landing” จึงมีแนวโน้มเกิดขึ้น โดยการคุมเข้มนโยบายการเงินในระดับปานกลางอาจช่วยชะลอการบริโภคที่แข็งแกร่งและความคาดหวังเงินเฟ้อที่เพิ่มขึ้น โดยไม่ส่งผลกระทบต่อแรงส่งของเศรษฐกิจมากเกินไป
รูปที่ 4: จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรกในสหรัฐฯ (2025 - 2027)
ที่มา: XTB Research, 17.09.2026
ตะวันออกกลางยังคงเป็นประเด็นที่ต้องจับตา
แน่นอนว่า หากราคาสินค้าโภคภัณฑ์พลังงานเกิดการปรับฐาน ก็อาจกระตุ้นให้ตลาดปรับมุมมองและราคาอย่างรวดเร็ว (กล่าวคือ การคลายสถานะที่เดิมพันว่าอัตราดอกเบี้ยจะปรับขึ้นต่อ) ดังที่เคยเกิดขึ้นในช่วงปลายเดือนพฤษภาคมถึงต้นเดือนมิถุนายน
ขณะนี้ตลาดไม่ได้จับตาเพียงอุปทานน้ำมันดิบและ LNG เท่านั้น โดยสถานการณ์บริเวณช่องแคบฮอร์มุซ และโดยเฉพาะช่องแคบบับเอลมันเดบที่มีความสำคัญมากขึ้นเรื่อย ๆ ยังคงเป็นประเด็นสำคัญ แต่ยังรวมถึงกำลังการกลั่นน้ำมันด้วย
ประเด็นสงครามในอิหร่านจะกลับมาเป็นที่จับตาอีกครั้งในช่วงไม่กี่สัปดาห์ข้างหน้า เนื่องจากการเลือกตั้งกลางเทอมของสหรัฐฯ กำลังใกล้เข้ามาอย่างรวดเร็ว ในมุมมองทางการเมือง การทำให้ราคาน้ำมันเชื้อเพลิงหน้าปั๊มปรับลดลงถือเป็นประเด็นที่มีความสำคัญอย่างยิ่ง
—
Michał Jóźwiak, นักวิเคราะห์ตลาดการเงินจาก XTB



Nasdaq, ทองคำ และเงินพุ่งขึ้น หลัง Fed ขึ้นดอกเบี้ย
ข่าวเด่นวันที่ 18 ก.ย.


ปอนด์จะฟื้นตัวหลังการประชุม BoE หรือไม่?


Fed ส่งสัญญาณ Hawkish! Warsh เดินหน้าสกัดเงินเฟ้ออย่างเข้มงวด