

- แพลทินัมซื้อขายอยู่ที่ราคา 1 699 USD ต่อออนซ์ หลังจากเผชิญแรงขายทำกำไรหลังพุ่งขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ในเดือนมกราคม
- สภาการลงทุนแพลทินัมโลกคาดการณ์ภาวะอุปทานส่วนเกิน 265 000 ออนซ์ในปี 2026 โดยมีสาเหตุหลักจากความต้องการลงทุนที่ลดลง
- อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีที่ระดับ 5.24 เปอร์เซ็นต์สร้างแรงกดดันต่อสินทรัพย์ที่ไม่มีดอกเบี้ยอย่างแพลทินัม
Platinum มีราคาอยู่ที่ $1,699 ต่อออนซ์ แม้ว่าในช่วงการปรับตัวขึ้นในเดือนมกราคม ราคาจะเข้าใกล้ระดับ $3,000 จนทำลายสถิติสูงสุดเป็นประวัติการณ์เดิมก็ตาม ขณะนี้ Platinum ปรับตัวลดลงมากกว่า 3% เมื่อเทียบเป็นรายสัปดาห์, ลดลง 2.5% เมื่อเทียบเป็นรายเดือน และลดลง 20.5% นับตั้งแต่ต้นปีจนถึงปัจจุบัน แม้ว่าในกรอบระยะเวลา 12 เดือน ราคายังคงเพิ่มขึ้นอยู่ประมาณ 8.5% โดยระดับราคาปัจจุบันอยู่ห่างจากระดับสูงสุดเป็นประวัติการณ์ในเดือนมกราคมที่ $2,923.70 อยู่ประมาณ 42% การเปรียบเทียบนี้สะท้อนให้เห็นถึงธรรมชาติของตลาดนี้ได้เป็นอย่างดี นั่นคือการพุ่งขึ้นอย่างรุนแรงในช่วงต้นปี ตามมาด้วยการเทขายทำกำไรคืนกลับมาอย่างรวดเร็วเช่นกัน สิ่งนี้แสดงให้เห็นว่าการเคลื่อนไหวก่อนหน้านี้ได้รับแรงหนุนหลักจากการเก็งกำไรและความหวังว่าปัจจัยพื้นฐานจะเปลี่ยนแปลง ซึ่งท้ายที่สุดแล้วกำลังส่งผลเสียต่อโลหะมีค่าชนิดนี้ ณ ขณะนี้
การเปลี่ยนแปลงปัจจัยพื้นฐานที่สำคัญที่สุดคือการปรับแก้ประมาณการดุลอุปทานและอุปสงค์ World Platinum Investment Council คาดการณ์ว่าจะมีอุปทานส่วนเกิน 265,000 ออนซ์ในปี 2026 เมื่อเทียบกับตัวเลขขาดดุล 297,000 ออนซ์ที่คาดการณ์ไว้เมื่อไตรมาสก่อนหน้า การเปลี่ยนแปลงกว่า 560,000 ออนซ์ภายในระยะเวลาสามเดือนถือเป็นเรื่องสำคัญมากสำหรับตลาดขนาดนี้ ซึ่งนี่จะถือเป็นปีแรกที่มีอุปทานส่วนเกินนับตั้งแต่ปี 2022 หลังจากเผชิญภาวะขาดดุลมานานถึงสามปีติดต่อกัน
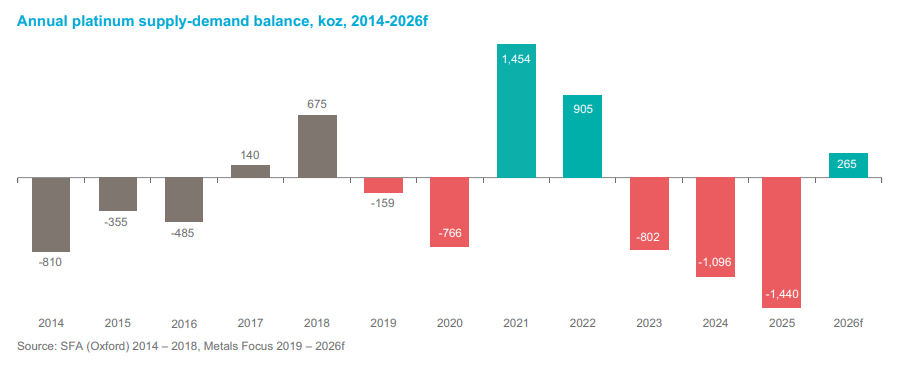
อะไรคือสิ่งที่เปลี่ยนไปอย่างแท้จริง?
ตรงกันข้ามกับสิ่งที่หลายฝ่ายคาดคิด ประเด็นไม่ได้อยู่ที่ฝั่งอุปทาน ผลผลิตจากการทำเหมืองคาดว่าจะทรงตัวอยู่ที่ 5,551,000 ออนซ์ เมื่อเทียบกับ 5,561,000 ออนซ์ในปีก่อนหน้า การรีไซเคิลเติบโตขึ้น 8% ส่งผลให้อุปทานรวมสูงขึ้น 2% ซึ่งถือว่าเปลี่ยนแปลงเพียงเล็กน้อย
การเปลี่ยนแปลงทั้งหมดมาจากฝั่งอุปสงค์ ซึ่งคาดว่าจะลดลง 18% โดยประกอบไปด้วย 3 ภาคส่วนที่มีลักษณะแตกต่างกันอย่างชัดเจน
- การลงทุนกลับทิศอย่างสิ้นเชิงแบบ 180 องศา จากเงินทุนไหลเข้า 1.15 ล้านออนซ์ในปี 2025 เปลี่ยนเป็นไหลออก 83,000 ออนซ์ในปี 2026 โดยคาดว่ากองทุน ETF เพียงอย่างเดียวจะมีปริมาณลดลง 389,000 ออนซ์ หลังจากเพิ่มขึ้น 200,000 ออนซ์ในปีก่อนหน้า นี่คือปัจจัยหลักที่ส่งผลให้เกิดการปรับทบทวนตัวเลข และในขณะเดียวกันก็เป็นจุดที่เปราะบางที่สุดของการคาดการณ์ ดังที่จะอธิบายต่อไปด้านล่าง
- ภาคอัญมณีและเครื่องประดับลดลง 15% สู่ระดับ 1,883,000 ออนซ์ โดยในประเทศจีนปรับตัวลดลงถึง 32% เมื่อเทียบเป็นรายปีในไตรมาสที่สอง ซึ่งเป็นปฏิกิริยาตามปกติเมื่อราคาสินค้าอยู่ในระดับสูง
- ภาคยานยนต์ลดลง 4% เหลือ 2,904,000 ออนซ์ การเปลี่ยนผ่านไปสู่ EV ที่ช้ากว่าที่คาดการณ์ไว้ช่วยหนุนความต้องการตัวเร่งปฏิกิริยาในระยะสั้น แต่แนวโน้มเชิงโครงสร้างยังคงไม่มีการเปลี่ยนแปลง
- หมวดเดียวที่มีการเติบโตคือภาคอุตสาหกรรม โดยเพิ่มขึ้น 5% สู่ระดับ 2,385,000 ออนซ์ อุตสาหกรรมแก้วฟื้นตัว 23%, ชิ้นส่วนอิเล็กทรอนิกส์เพิ่มขึ้น 19% และเซลล์เชื้อเพลิงเพิ่มขึ้น 8%
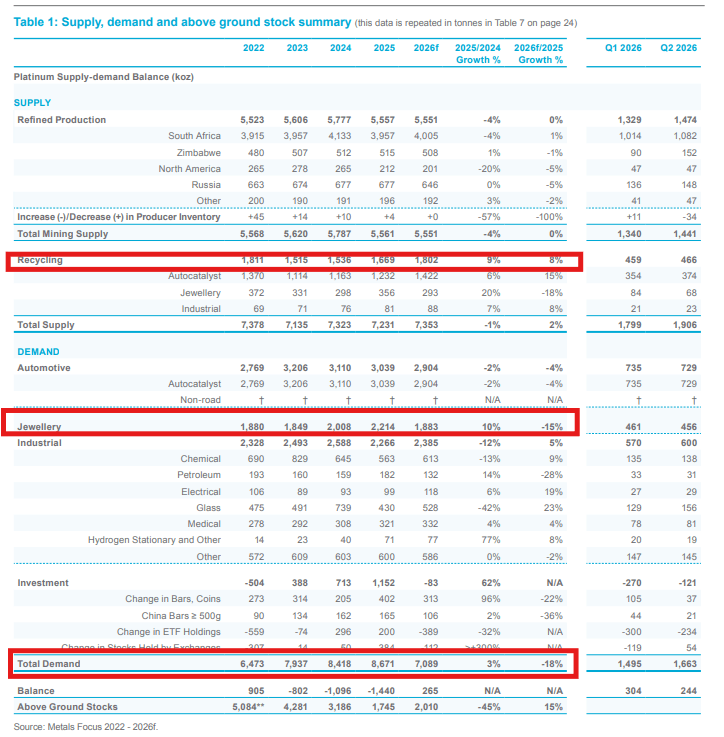 อุปสงค์ในปี 2026 คาดว่าจะลดลงเกือบ 1/5 แหล่งที่มา: WPIC
อุปทานส่วนเกินนี้น่ากังวลน้อยกว่าที่เห็นหรือไม่?
เรื่องนี้นำเราไปสู่รายละเอียดที่มักถูกมองข้ามในตัวเลขพาดหัวข่าว WPIC เองระบุในรายงานฉบับล่าสุดว่า ตลาดอาจกลับเข้าสู่ภาวะขาดดุลในครึ่งหลังของปี เนื่องจากแรงเทขายจากฝั่ง ETF เริ่มหมดลง กล่าวอีกนัยหนึ่งคือ อุปทานส่วนเกินทั้งหมดเกิดขึ้นในช่วงครึ่งปีแรก และเป็นผลมาจากการปิดสถานะสัญญาทางอนุพันธ์แบบครั้งเดียว มากกว่าที่จะเป็นความไม่สมดุลทางกายภาพที่ยาวนาน การฟื้นตัวอย่างชัดเจนในภาคอุตสาหกรรมแก้วเป็นสิ่งที่น่าสังเกต แม้ว่าในอดีตการฟื้นตัวดังกล่าวอาจเกิดขึ้นเพียงชั่วคราวก็ตาม
มีประเด็นสำคัญหนึ่งที่ควรเน้นย้ำ โลหะที่กองทุนขายออกไปไม่ได้หายไปไหน แต่จะกลับเข้าสู่ตลาดและเพิ่มอุปทานที่มีอยู่ในขณะนั้น อย่างไรก็ตาม โลหะจำนวนเดิมนั้นสามารถไหลกลับเข้าสู่กองทุนได้เมื่อมุมมองตลาดเปลี่ยนแปลง อุปทานส่วนเกินที่เกิดจากเงินทุนไหลออกจาก ETF จึงสามารถกลับทิศได้ ซึ่งแตกต่างจากอุปทานส่วนเกินที่เกิดจากการเปิดเหมืองแห่งใหม่
ประเด็นนี้ได้รับการสนับสนุนจากระดับสต็อกที่มีอยู่บนดิน หลังจากเผชิญภาวะขาดดุลมานานถึงสามปี สต็อกได้ลดลงเหลือประมาณ 2,010,000 ออนซ์ ซึ่งเทียบเท่ากับความต้องการใช้งานประมาณ 14 สัปดาห์ แม้ว่าจะนับรวมอุปทานส่วนเกินของปีนี้แล้ว สต็อกสำรองก็ยังคงอยู่ในระดับเบาบาง
ในฝั่งของอุปทานเชิงโครงสร้าง ยังไม่มีสิ่งใดปรับตัวดีขึ้น แอฟริกาใต้มีสัดส่วนประมาณ 72% ของผลผลิตเหมืองทั่วโลก และผลผลิตในปัจจุบันลดลง 26% เมื่อเทียบกับจุดสูงสุดที่ 5.3 ล้านออนซ์ในปี 2006 สาเหตุเป็นที่ทราบกันดีและยากที่จะแก้ไข ได้แก่ เหมืองที่มีอายุมาก ต้นทุนที่สูงขึ้น และการขาดการลงทุนมานานหลายปี อุปทานใหม่มีอยู่จริงแต่ยังคงอยู่อีกไกล โครงการ Karo ในซิมบับเวที่ Tharisa ได้รับเงินทุนจำนวน $294 ล้าน จะเริ่มดำเนินการในไตรมาส 4 ปี 2027 ด้วยผลผลิต 226,000 ออนซ์ในระยะแรก
ปัญหาที่แท้จริงคืออัตราดอกเบี้ย
ความสมดุลทางกายภาพมีความสำคัญ แต่กลายเป็นเรื่องรองในขณะนี้ เนื่องจากราคาถูกกำหนดโดยต้นทุนค่าเสียโอกาส
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี อยู่ที่ 5.24% ซึ่งใกล้เคียงกับระดับสูงสุดนับตั้งแต่ปี 2007 Fed ปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนเป็นครั้งแรกในรอบสามปี และตลาดได้ประเมินความเป็นไปได้ 68% ที่จะมีการปรับขึ้นอัตราดอกเบี้ยอีกครั้งในเดือนตุลาคม และ 95% ในเดือนธันวาคม สำหรับสินทรัพย์ที่ไม่มีผลตอบแทนในรูปดอกเบี้ย สภาวะนี้ถือเป็นสภาพแวดล้อมที่กดดันอย่างยิ่ง
อย่างไรก็ตาม ข้อมูลเงินเฟ้อ PCE ประจำเดือนสิงหาคมในวันนี้ออกมาต่ำกว่าการคาดการณ์อย่างเห็นได้ชัด โดยอัตราเงินเฟ้อพื้นฐานอยู่ที่ 3.0% เมื่อเทียบกับที่คาดการณ์ไว้ 3.3% และเพิ่มขึ้น 0.2% รายเดือนเทียบกับที่คาดการณ์ไว้ 0.3% ความน่าจะเป็นที่ Fed จะปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคมลดลงจาก 64% เหลือ 34% ภายในหนึ่งสัปดาห์ ค่าเงิน USD อ่อนค่าลง อัตราผลตอบแทนพันธบัตรลดลง 4 ถึง 5 basis points และทองคำได้รับแรงหนุน ปัจจัยนี้ส่งผลดีโดยตรงต่อ Platinum และบ่งชี้ว่าการประเมินมูลค่าที่อิงกับโอกาส 95% ในการขึ้นอัตราดอกเบี้ยเดือนธันวาคมจำเป็นต้องได้รับการทบทวนใหม่
ในขณะเดียวกัน ราคาน้ำมันที่ปรับลดลงหลังจากการสัญจรผ่านช่องแคบฮอร์มุซปรับตัวดีขึ้น ก็ช่วยลดแรงกดดันด้านเงินเฟ้อลง ซึ่งส่งผลไปในทิศทางเดียวกัน
ควรระลึกไว้ว่า หากตลาดหันเหความสนใจออกจากนโยบายการเงิน และมุ่งเน้นไปที่ประเด็นด้านการคลังของสหรัฐฯ ซึ่งอาจผลักดันให้ทองคำกลับขึ้นไปเหนือ $5,000 อีกครั้ง Platinum ก็อาจตอบสนองเชิงบวกต่อพัฒนาการดังกล่าวด้วยเช่นกัน
การประเมินมูลค่าและสถานะการถือครอง
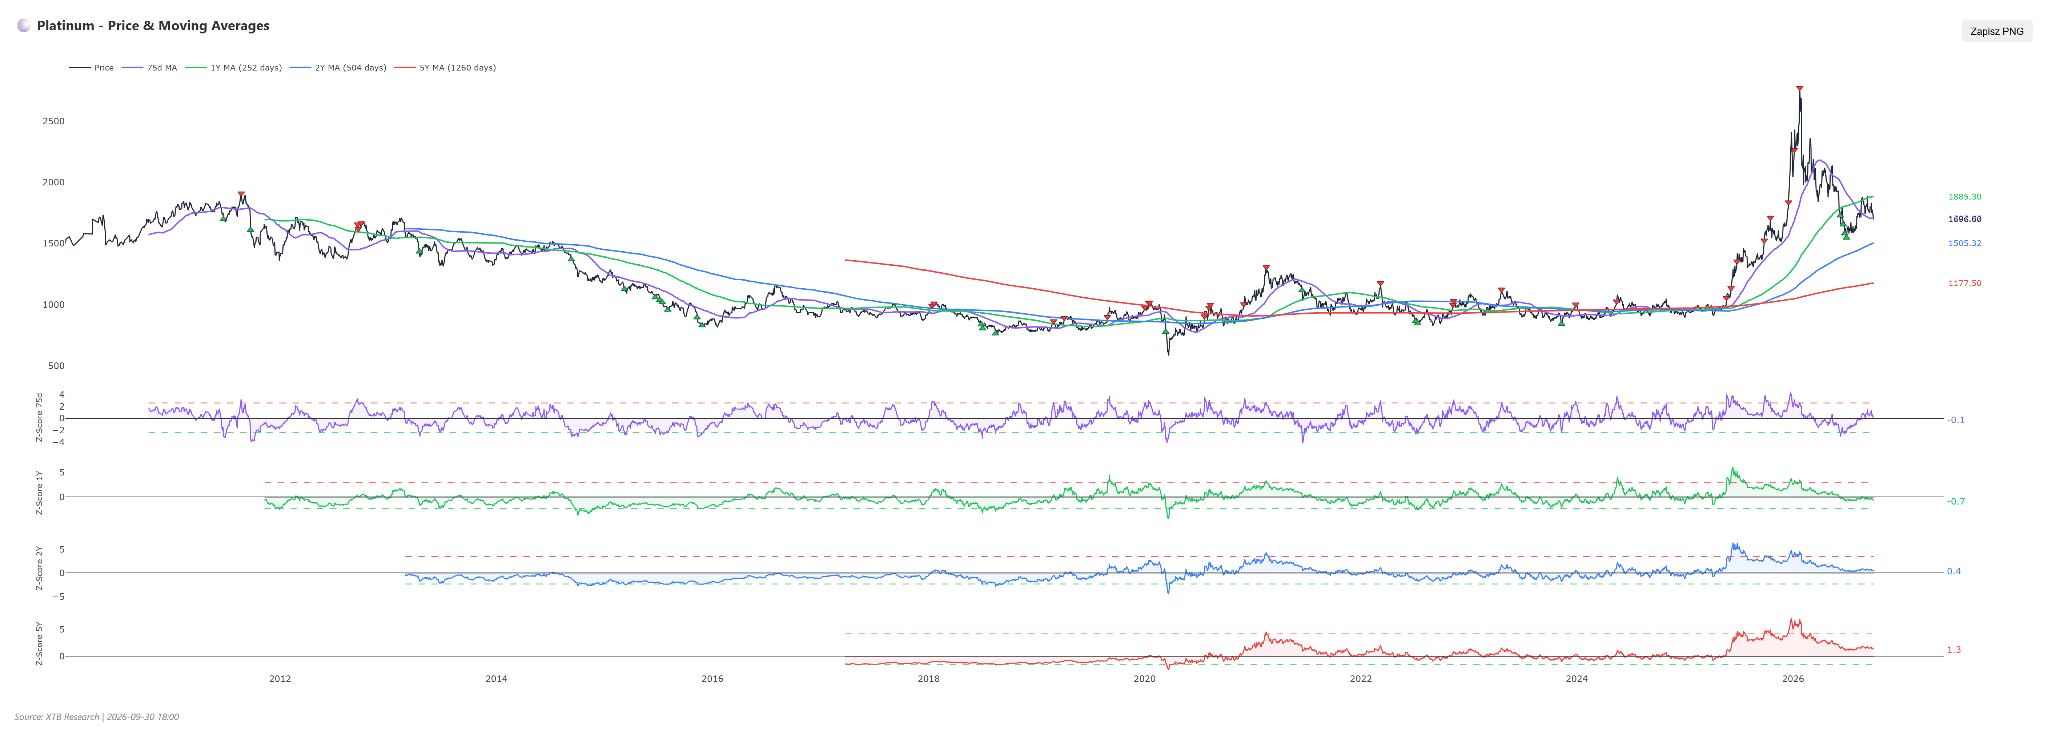
ค่า Z-score ระยะเวลา 1 ปี อยู่ที่ -0.72, ระยะ 2 ปี อยู่ที่ +0.42 และระยะ 5 ปี อยู่ที่ +1.32 ในระยะสั้น Platinum มีราคาถูกเมื่อเทียบกับประวัติศาสตร์ที่ผ่านมา แต่ในกรอบระยะเวลาที่ยาวกว่า ยังคงอยู่สูงกว่าค่าเฉลี่ย ตัวบ่งชี้ระยะ 5 ปีแสดงให้เห็นถึงการลดลงของส่วนต่างมูลค่าอย่างเป็นระบบ โดยอยู่ที่ 2.36 เมื่อหกเดือนก่อน, 1.09 เมื่อไตรมาสก่อน, ฟื้นตัวสู่ 1.63 เมื่อเดือนก่อน และขณะนี้อยู่ที่ 1.32
สถานะการถือครองเพื่อการเก็งกำไรตามข้อมูล CFTC ณ วันที่ 22 กันยายน แสดงสถานะ Long สุทธิอยู่ที่ 15,366 สัญญา คิดเป็นค่า Z-score ที่ -0.37 และอยู่ในเปอร์เซ็นไทล์ที่ 64.4 ของการกระจายตัวในอดีต สัดส่วนของสถานะ Long ในพอร์ตการเก็งกำไรอยู่ที่ 69.9% โดยมีการเปลี่ยนแปลงรายสัปดาห์เพียง +146 สัญญา
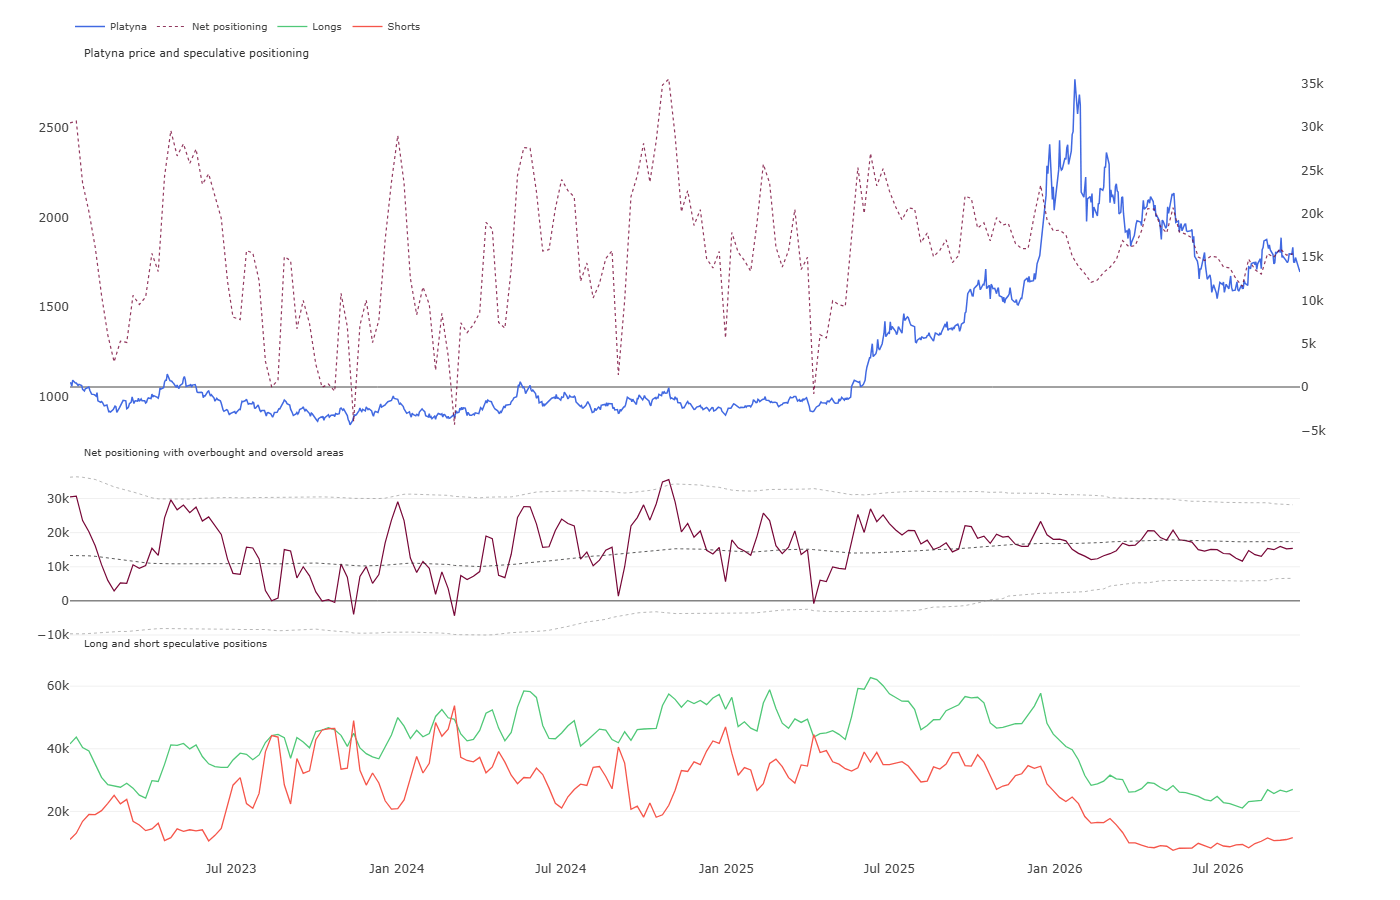
ภาพรวมนี้บ่งบอกให้เห็นอย่างชัดเจนว่า กองทุนไม่ได้ถือสถานะ Long หนาแน่นเกินไป และไม่ได้เปิดสถานะ Short เชิงรุกแต่อย่างใด พวกเขาเพียงแค่รอดูสถานการณ์อยู่ภายนอก ในแง่หนึ่ง สิ่งนี้ช่วยจำกัดความเสี่ยงของการเทขายล้างสถานะแบบต่อเนื่อง เนื่องจากไม่มีสถานะขนาดใหญ่ให้ปิดทำลายลง ในทางกลับกัน ก็ไม่มีแรงผลักดันจากการทำ Short Squeeze ที่จะขับเคลื่อนการฟื้นตัวอย่างรวดเร็วเช่นกัน
ภาพรวมทางเทคนิค
RSI อยู่ที่ 37 จุด กำลังเข้าใกล้เขตขายมากเกินไป (Oversold) แต่ยังไม่ถึง และยังไม่ส่งสัญญาณการกลับตัว การเรียงตัวของ MACD และเส้นค่าเฉลี่ยเคลื่อนที่ยังคงเป็นขาลง โดยราคาอยู่ต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่ 50 วัน อยู่ 3.13%
กราฟรายวันช่วยให้เห็นบริบทสำคัญ ระดับปัจจุบันที่ 1,700 ไม่ได้เป็นเพียงตัวเลขกลมๆ เท่านั้น แต่ยังเป็นโซนสะสมกำลังตั้งแต่ช่วงเดือนพฤศจิกายนและธันวาคม 2025 ก่อนที่ราคาจะพุ่งขึ้นทำสถิติสูงสุดในเดือนมกราคม ราคาได้ย้อนกลับมายังจุดเริ่มต้นของการเคลื่อนไหวครั้งนั้นอย่างแม่นยำ ระดับเช่นนี้มักไม่หลุดลงในการทดสอบครั้งแรก แต่การหลุดระดับดังกล่าวจะมีความสำคัญอย่างมาก เนื่องจากไม่มีโครงสร้างแนวรับจากปีที่ผ่านมาอยู่ด้านล่างเลย จนกระทั่งถึงบริเวณ 1,550
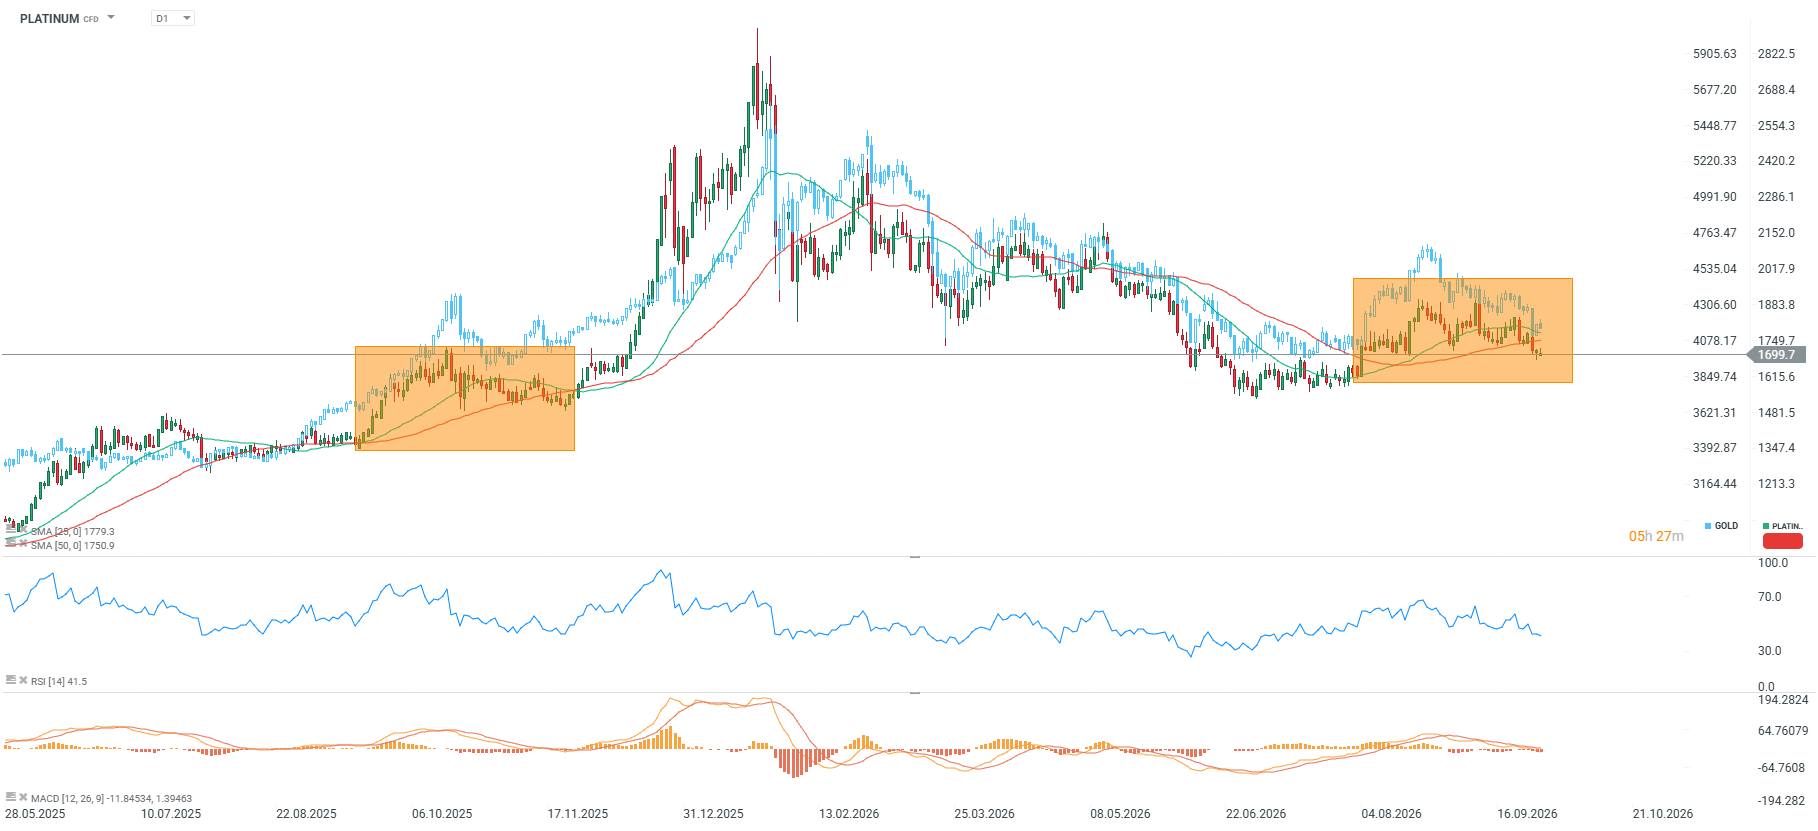
โครงสร้างราคาตั้งแต่จุดต่ำสุดในเดือนมิถุนายนมีลำดับดังนี้ ตลาดทำจุดต่ำสุดใกล้กับ 1,530 ดีดตัวขึ้นไปที่ 1,930 ในเดือนสิงหาคม และหลังจากนั้นได้ก่อตัวเป็นรูปแบบจุดสูงสุดที่ต่ำลงอย่างต่อเนื่อง (บริเวณ 1,930 จากนั้นเป็น 1,910) โดยกำลังทดสอบกรอบล่างของช่วงนี้ นี่คือรูปแบบการกระจายสินค้า (Distribution pattern) ตามตำรา และตราบใดที่ยังไม่สามารถทะลุขึ้นด้านบนได้ ฝั่งอุปทานยังคงได้เปรียบ
สถานการณ์ขาลง ซึ่งมีน้ำหนักมากกว่าในปัจจุบัน หากอัตราผลตอบแทนพันธบัตรอายุ 10 ปียังคงอยู่ใกล้ 5.24% หรือสูงกว่า ประกอบกับการเกิดขึ้นจริงของอุปทานส่วนเกินตามที่คาดการณ์ อาจกดดันให้ราคาหลุดต่ำกว่า 1,660 และปรับตัวลงต่อไปยัง 1,620 สถานการณ์นี้ได้รับการสนับสนุนจาก MACD, การจัดเรียงของเส้นค่าเฉลี่ยเคลื่อนที่ และรูปแบบจุดสูงสุดที่ต่ำลงอย่างต่อเนื่องตั้งแต่เดือนสิงหาคม
สถานการณ์ขาขึ้น จำเป็นต้องมีการเบรกทะลุเหนือ 1,700 อย่างยั่งยืนด้วยราคาปิดรายวัน ซึ่งหากได้รับแรงหนุนจากความคาดหวังเรื่องท่าทีผ่อนคลายนโยบายการเงินของ Fed เพิ่มเติม และอัตราผลตอบแทนพันธบัตรที่ลดลงต่ำกว่า 5.00% จะเป็นสถานการณ์ในอุดมคติ การกลับมายืนเหนือเส้นค่าเฉลี่ยเคลื่อนที่ 50 วันจะเปิดโอกาสไปสู่ระดับ 1,750 ขณะที่การทะลุผ่าน 1,820 จะเป็นการยกเลิกลำดับแนวโน้มขาลงของช่วงเดือนสิงหาคมถึงกันยายน
บทสรุป
Platinum อยู่ในจุดที่ไม่ปกตินัก โดยปัจจัยพื้นฐานทางกายภาพดีกว่าตัวเลขอุปทานส่วนเกินที่เป็นพาดหัวข่าวอย่างเห็นได้ชัด ซึ่งส่วนใหญ่เป็นผลมาจากเงินทุนไหลออกจากฝั่งอนุพันธ์ที่เริ่มหยุดลง ประกอบกับข้อจำกัดด้านอุปทานเชิงโครงสร้างในแอฟริกาใต้และสต็อกที่เบาบาง อย่างไรก็ดี อัตราดอกเบี้ยและค่าเงินดอลลาร์ที่แข็งแกร่งยังคงเป็นปัจจัยกดดันราคาอย่างมาก
ปัจจัยกดดันประการหลังนี้เริ่มมีสัญญาณอ่อนแรงลง หากข้อมูลเงินเฟ้อของสหรัฐฯ ยังคงชะลอตัวลงต่อเนื่องและ Fed ชะลอการปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคม Platinum ก็จะมีพื้นฐานที่มั่นคงสำหรับการฟื้นตัวจากแนวรับทางเทคนิค ทั้งนี้ จนกว่าจะได้รับการยืนยัน ภาพรวมทางเทคนิคในระยะสั้นยังคงเป็นขาลง



ข่าวเด่นวันนี้ 1 ต.ค.

สต็อกน้ำมันกลั่นลดลง หนุนราคาน้ำมันฟื้นตัว



Morning Wrap: AI หนุน Nikkei 225 ปรับตัวขึ้น ขณะที่ราคาน้ำมันลดลง

โกโก้ร่วง 4% 📉 สต็อกที่อยู่ในระดับสูงกำลังกดดันราคา?