


ตลาดการเงินกำลังอยู่ในช่วงที่ค่อนข้างแปลก เมื่อเข้าสู่ช่วงท้ายของไตรมาส 3 ความไม่แน่นอนและความผันผวนยังคงกดดันตลาด ขณะที่ราคาน้ำมันกำลังปรับตัวลง และตลาดหุ้นยุโรปและสหรัฐฯ มีแนวโน้มเปิดบวกในช่วงต่อมาในวันจันทร์
แรงกดดันในตลาดกระจุกตัวอยู่ที่ตลาดพันธบัตรรัฐบาล โดย Bond Yield ของยุโรปและสหรัฐฯ ปรับตัวขึ้นอีกครั้งในช่วงปลายวันศุกร์ สะท้อนว่าการปรับขึ้นดอกเบี้ยของ Fed เมื่อวันพุธช่วยคลายแรงกดดันได้เพียงชั่วคราว
จับตาราคาดีเซลและเบนซิน เพื่อดูทิศทางของธนาคารกลาง
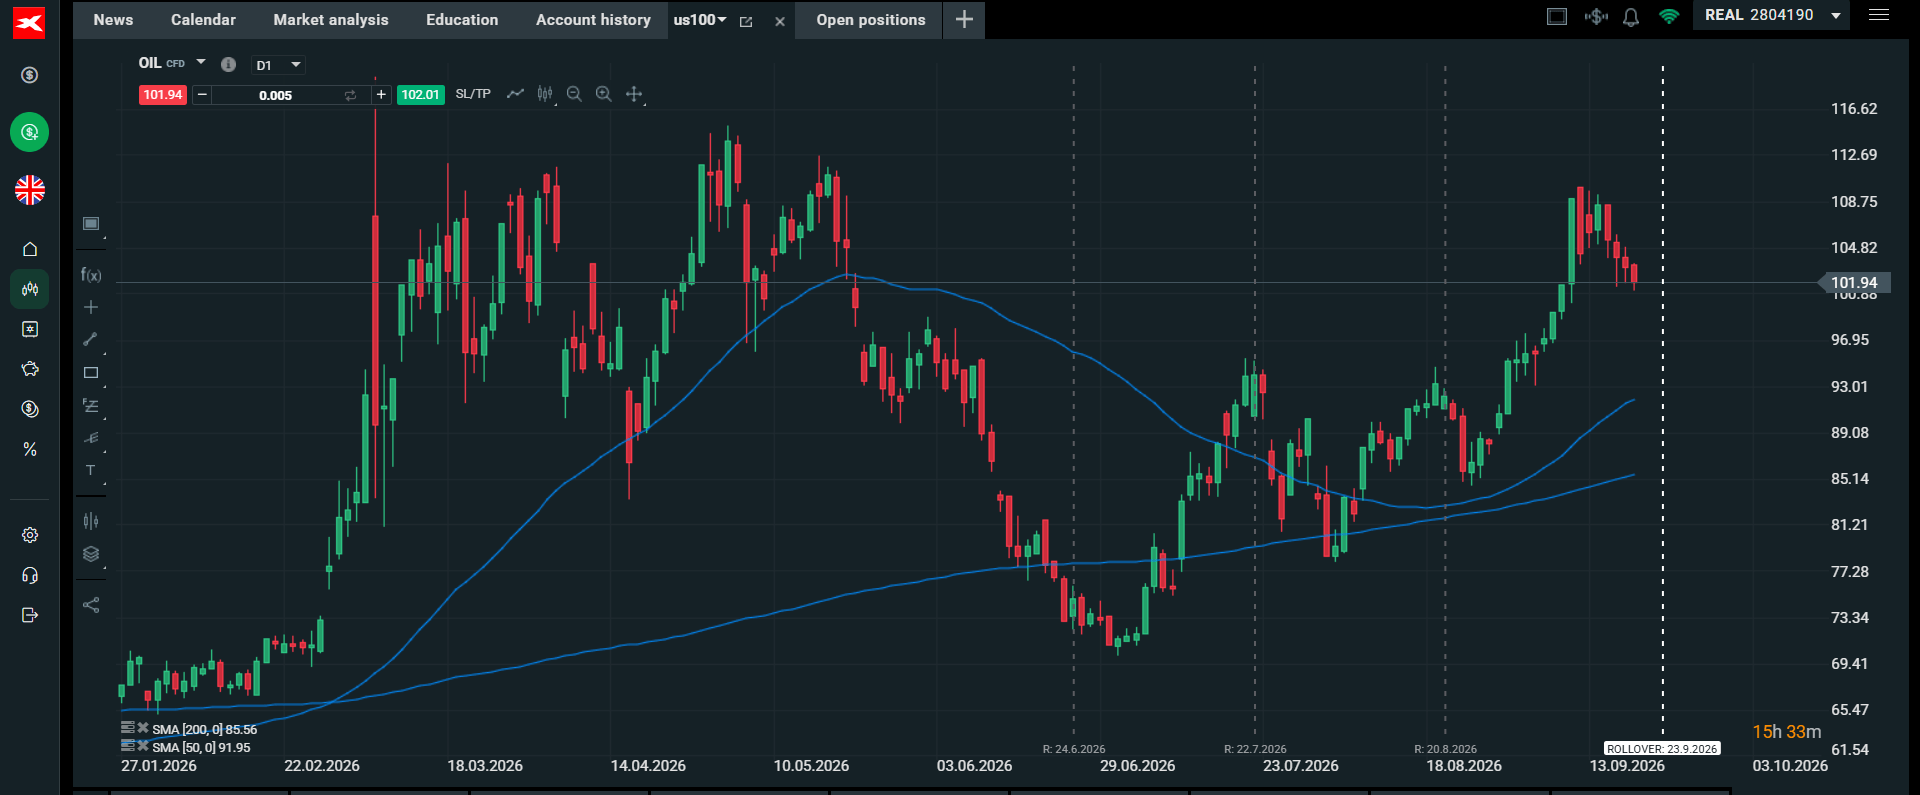
ราคาน้ำมันกำลังปรับตัวลงในช่วงต้นสัปดาห์ใหม่ โดยราคาน้ำมันดิบ Brent ลดลง 1.4% ซึ่งช่วยหนุน sentiment ในตลาดหุ้น ขณะที่ราคาสัญญาซื้อขายล่วงหน้า Brent ปรับตัวลง 3% ในสัปดาห์ที่ผ่านมา
อย่างไรก็ตาม เมื่อพิจารณาแนวโน้มเงินเฟ้อและความผันผวนในตลาดพันธบัตร ตลาดผลิตภัณฑ์น้ำมันสำเร็จรูปกำลังมีอิทธิพลมากกว่าราคาน้ำมันดิบ
Chart 1: Brent crude oil
ที่มา: XTB
ทำไมตลาดพันธบัตรจึงได้รับผลกระทบจากราคาน้ำมันเชื้อเพลิง ไม่ใช่แค่ราคาน้ำมันดิบ
ราคาดีเซลในสหรัฐฯ ปรับตัวขึ้นแตะระดับสูงสุดเป็นประวัติการณ์เมื่อสัปดาห์ที่ผ่านมา ขณะที่ราคาน้ำมันเบนซินไร้สารตะกั่วในสหราชอาณาจักรที่หน้าปั๊มเพิ่มขึ้นสู่ 161.66 เพนนีต่อลิตร ซึ่งเป็นระดับสูงสุดในรอบ 4 ปี
ราคาเหล่านี้มีผลโดยตรงต่อองค์ประกอบของตะกร้า CPI และการที่ราคาผลิตภัณฑ์น้ำมันสำเร็จรูปยังคงพุ่งขึ้นสู่ระดับสูงสุดในรอบหลายปี กำลังเปลี่ยนมุมมองของนักลงทุนพันธบัตร ซึ่งเรียกร้อง Risk Premium ที่สูงขึ้นเพื่อปล่อยกู้ให้รัฐบาล เนื่องจากรัฐบาลอาจต้องใช้งบประมาณช่วยเหลือประชาชนจากต้นทุนพลังงานที่สูงขึ้น
IMF เตือนระดับหนี้
แม้แต่ IMF ยังออกมาเตือนถึงระดับหนี้ทั่วโลกที่อยู่ในระดับสูงเป็นประวัติการณ์ โดยระบุว่ารัฐบาลต่าง ๆ จำเป็นต้องดำเนินการมากขึ้นเพื่อลดการขาดดุลงบประมาณและควบคุมระดับหนี้
เมื่อ IMF ระบุว่าจำเป็นต้องมีการปรับฐานะการคลัง (Fiscal Consolidation) รัฐบาลต่าง ๆ ก็ควรให้ความสำคัญกับเรื่องนี้ อย่างไรก็ตาม หากพิจารณาจากข่าวในช่วงสุดสัปดาห์ รัฐบาลสหราชอาณาจักรอาจเลือกใช้มาตรการปรับขึ้นภาษีเพิ่มเติม ซึ่งอาจกระทบต่อการเติบโต แทนที่จะลดการใช้จ่ายที่จำเป็น
ด้วยเหตุนี้ คาดว่า Political Risk Premium ของพันธบัตรรัฐบาลอังกฤษ (Gilts) จะเพิ่มขึ้น และตลาด Gilts อาจยังเผชิญแรงขายต่อ แม้ธนาคารกลางอังกฤษ (BoE) จะพร้อมชะลอ หรือในบางกรณีอาจหยุดโครงการ QT ก็ตาม
ปัญหาการคลังของฝรั่งเศสกลับมาอยู่ในสปอตไลต์
ตลาด Gilts เผชิญแรงกดดันอีกครั้งในวันศุกร์ เช่นเดียวกับตลาดพันธบัตรรัฐบาลฝรั่งเศส โดยพันธบัตรฝรั่งเศสได้รับแรงขายอย่างหนักเป็นพิเศษ ทั้ง Bond Yield อายุ 2 ปีและ 10 ปีเพิ่มขึ้น 10 bps เท่ากัน ส่งผลให้ Yield อายุ 10 ปีพุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2007
การเคลื่อนไหวของตลาดพันธบัตรในช่วงไม่กี่สัปดาห์ที่ผ่านมา สะท้อนว่าเงินทุนยังคงไหลออกจากตลาดพันธบัตร
ความเสี่ยงด้านงบประมาณต่อ Gilts
เมื่อเข้าสู่ช่วงท้ายของไตรมาส 3 ตลาดยังคงจับตาตลาดพันธบัตร โดยหนี้ภาครัฐยังมีความเสี่ยงที่จะเผชิญแรงขายเพิ่มเติม
นี่เป็นปัญหาสำคัญสำหรับตลาดพันธบัตรรัฐบาลอังกฤษ เนื่องจากเหลือเวลาอีกเพียงเล็กน้อยกว่าหนึ่งเดือนก่อนการประกาศงบประมาณ
เมื่อสัปดาห์ที่ผ่านมา BoE ประกาศปรับโครงสร้างและชะลอการดำเนินงาน QT ครั้งใหญ่ โดยลดอัตราการลดขนาดงบดุลลงเหลือ £46bn ในช่วง 8 ปีข้างหน้า จากเดิม £70bn และประกาศระงับการขาย Gilts ทันทีจนถึงเดือนเมษายน 2027 ซึ่งทำให้แนวทางของ BoE สอดคล้องกับธนาคารกลางรายใหญ่อื่น ๆ ทั่วโลกมากขึ้น
หาก Yield พันธบัตรรัฐบาลอังกฤษระยะยาวเริ่มปรับตัวขึ้น แม้หลังจากการเปลี่ยนแปลงนโยบายของ BoE ครั้งนี้ ก็อาจสะท้อนว่า QT ไม่เคยเป็นสาเหตุหลักของการปรับตัวขึ้นของ Bond Yield ในสหราชอาณาจักร
หากเป็นเช่นนั้น ตลาด Gilts และรัฐมนตรีคลังอังกฤษจะต้องเผชิญกับสถานการณ์ที่เปราะบางอย่างมาก
ทำไมหุ้นยังแข็งแกร่ง?
ในระยะยาว หากเงินทุนไหลเข้าสู่พันธบัตรรัฐบาลน้อยลง น่าจะเป็นปัจจัยบวกต่อตลาดหุ้นและสินทรัพย์จริง เช่น สินค้าโภคภัณฑ์
อย่างไรก็ตาม ในช่วงไม่กี่สัปดาห์ที่ผ่านมา ตลาดหุ้นต้องเผชิญกับปัจจัยลบหลายด้าน ทั้งเงินเฟ้อที่สูงขึ้น อัตราดอกเบี้ยที่สูงขึ้น และท่าทีของ Fed ที่พร้อมคงดอกเบี้ยในระดับสูงเป็นเวลานานขึ้น
แต่ AI Trade ยังคงแข็งแกร่ง ขณะที่การเติบโตของกำไรยังช่วยพยุงตลาดหุ้นเอาไว้ในขณะนี้
ความเสี่ยงจากรัสเซีย
ด้วยเหตุผลที่กล่าวมาข้างต้น ตลาดพันธบัตรมีแนวโน้มที่จะยังคงเป็นจุดสนใจในสัปดาห์นี้ เนื่องจากราคาสินค้าโภคภัณฑ์ยังอยู่ในระดับสูง
เหตุการณ์ 2 อย่างในช่วงสุดสัปดาห์อาจทำให้ราคาผลิตภัณฑ์น้ำมันสำเร็จรูปยังอยู่ในระดับสูงต่อไป ข่าวที่ซาอุดีอาระเบียระงับการส่งออกน้ำมันไปยุโรปเพิ่มเติม หลังเกิดการโจมตีโครงสร้างพื้นฐานด้านน้ำมัน ได้เพิ่มความกังวลด้านอุปทาน ขณะที่ยูเครนเปิดฉากการโจมตีด้วยโดรนครั้งใหญ่ที่สุดต่อกรุงมอสโกในช่วงสุดสัปดาห์ โดยมีโรงกลั่นน้ำมันหลักของเมืองเป็นหนึ่งในเป้าหมาย
ข่าวดังกล่าวเกิดขึ้นหลังจากโรงกลั่นน้ำมันที่ผลิตดีเซลรายใหญ่ 6 แห่งของรัสเซียครึ่งหนึ่งลดหรือหยุดการผลิตทั้งหมดในเดือนกันยายน เนื่องจากการโจมตีด้วยโดรนจากยูเครนหลายครั้ง
สถานการณ์นี้สะท้อนให้เห็นว่าความเสี่ยงด้านภูมิรัฐศาสตร์กำลังเพิ่มแรงกดดันต่อราคาพลังงานและเศรษฐกิจโลก ซึ่งได้ส่งผลกระทบต่อ sentiment ในตลาดพันธบัตรรัฐบาลแล้ว แต่ตลาดหุ้นยังคงรับมือกับความเสี่ยงต่อเศรษฐกิจจริงได้ค่อนข้างดี
ดัชนีหุ้นเอเชียและสหรัฐฯ เป็นตลาดที่ปรับตัวได้ดีที่สุดในสัปดาห์ที่ผ่านมา ขณะที่ดัชนี VIX ซึ่งใช้วัดความผันผวนของ S&P 500 ปรับตัวลดลง
ตลาดหุ้นยุโรปทำผลงานได้อ่อนแอกว่า แต่การปรับตัวลงยังอยู่ในระดับจำกัด กลุ่ม Technology และ Healthcare เป็นแรงขับเคลื่อนสำคัญของ S&P 500 ในสัปดาห์ที่ผ่านมา ขณะที่ AI Trade ปิดสัปดาห์ด้วยการปรับตัวขึ้น
ดัชนี Philadelphia Semiconductor เพิ่มขึ้น 1.5% แม้ผู้บริหารในอุตสาหกรรม AI จะออกมาเตือนถึงความจำเป็นในการชะลอการพัฒนา AI
สัปดาห์นี้เราจะได้รับข้อมูลเศรษฐกิจที่สำคัญ รวมถึงการกลับมาแถลงของเจ้าหน้าที่ Fed ซึ่งจะช่วยประเมินว่ารอบการขึ้นดอกเบี้ยครั้งนี้อาจดำเนินต่อไปมากและเร็วเพียงใด ซึ่งอาจส่งผลอย่างมากต่อตลาดการเงินโดยรวม โดยเฉพาะตลาดพันธบัตร
1. การเงินภาครัฐของสหราชอาณาจักร
ข้อมูลการเงินภาครัฐจะประกาศในวันอังคาร ท่ามกลางความผันผวนอย่างมากในตลาด Gilts
ความกังวลเกี่ยวกับระดับการกู้ยืมของรัฐบาลอังกฤษและการขาดความพยายามในการควบคุมการใช้จ่ายกำลังเพิ่มขึ้น IMF กำลังส่งสัญญาณเตือนในประเด็นนี้ในระดับโลก ขณะที่สหราชอาณาจักรอยู่ในกลุ่มประเทศที่ถูกจับตาเรื่องระดับหนี้ในระดับสูงเป็นพิเศษ
ข้อมูลการเงินภาครัฐเดือนสิงหาคมคาดว่าจะเผยให้เห็นว่า การกู้ยืมเพิ่มขึ้น £15.7bn ภายในเดือนเดียว โดยตัวเลขดังกล่าวต้องพิจารณาควบคู่กับข้อมูลเดือนกรกฎาคมที่อ่อนแอกว่าคาด ซึ่งการกู้ยืมอยู่สูงกว่าประมาณการของ OBR
ปัจจุบันหนี้สุทธิอยู่ที่ 94.1% ของ GDP และมีแนวโน้มเพิ่มขึ้นอีกจากการกู้ยืมที่สูงในเดือนนี้
ในเดือนสิงหาคม 2025 การกู้ยืมสูงกว่าคาดที่ £18bn จากต้นทุนสวัสดิการที่เพิ่มขึ้น และภาระค่าใช้จ่ายด้านสวัสดิการยังไม่ได้ลดลงภายใต้รัฐบาล Labour ดังนั้น ความเสี่ยงจึงโน้มไปทางตัวเลขการกู้ยืม/ขาดดุลที่สูงกว่าคาด
2. ดัชนี PMI ทั่วโลก
ตลาดจะจับตาตัวเลข PMI เพื่อประเมินว่าเศรษฐกิจพื้นฐานยังคงแข็งแกร่งเพียงใด ขณะที่เราเข้าสู่ช่วงครึ่งหลังของปี
ประมาณการ GDPNow ของ Atlanta Fed สำหรับ GDP สหรัฐฯ ในไตรมาส 3 อยู่ที่ 5.1% ซึ่งถือเป็นตัวเลขที่น่าทึ่งเมื่อพิจารณาจากสภาพแวดล้อมที่ต้นทุนพลังงานกำลังเพิ่มขึ้น
เศรษฐกิจสหราชอาณาจักรไม่ได้เติบโตในระดับเดียวกับสหรัฐฯ แต่ยังคงแสดงให้เห็นถึงความยืดหยุ่นที่มากกว่าที่หลายฝ่ายคาดไว้ รวมถึงการปรับเพิ่มประมาณการด้าน Productivity
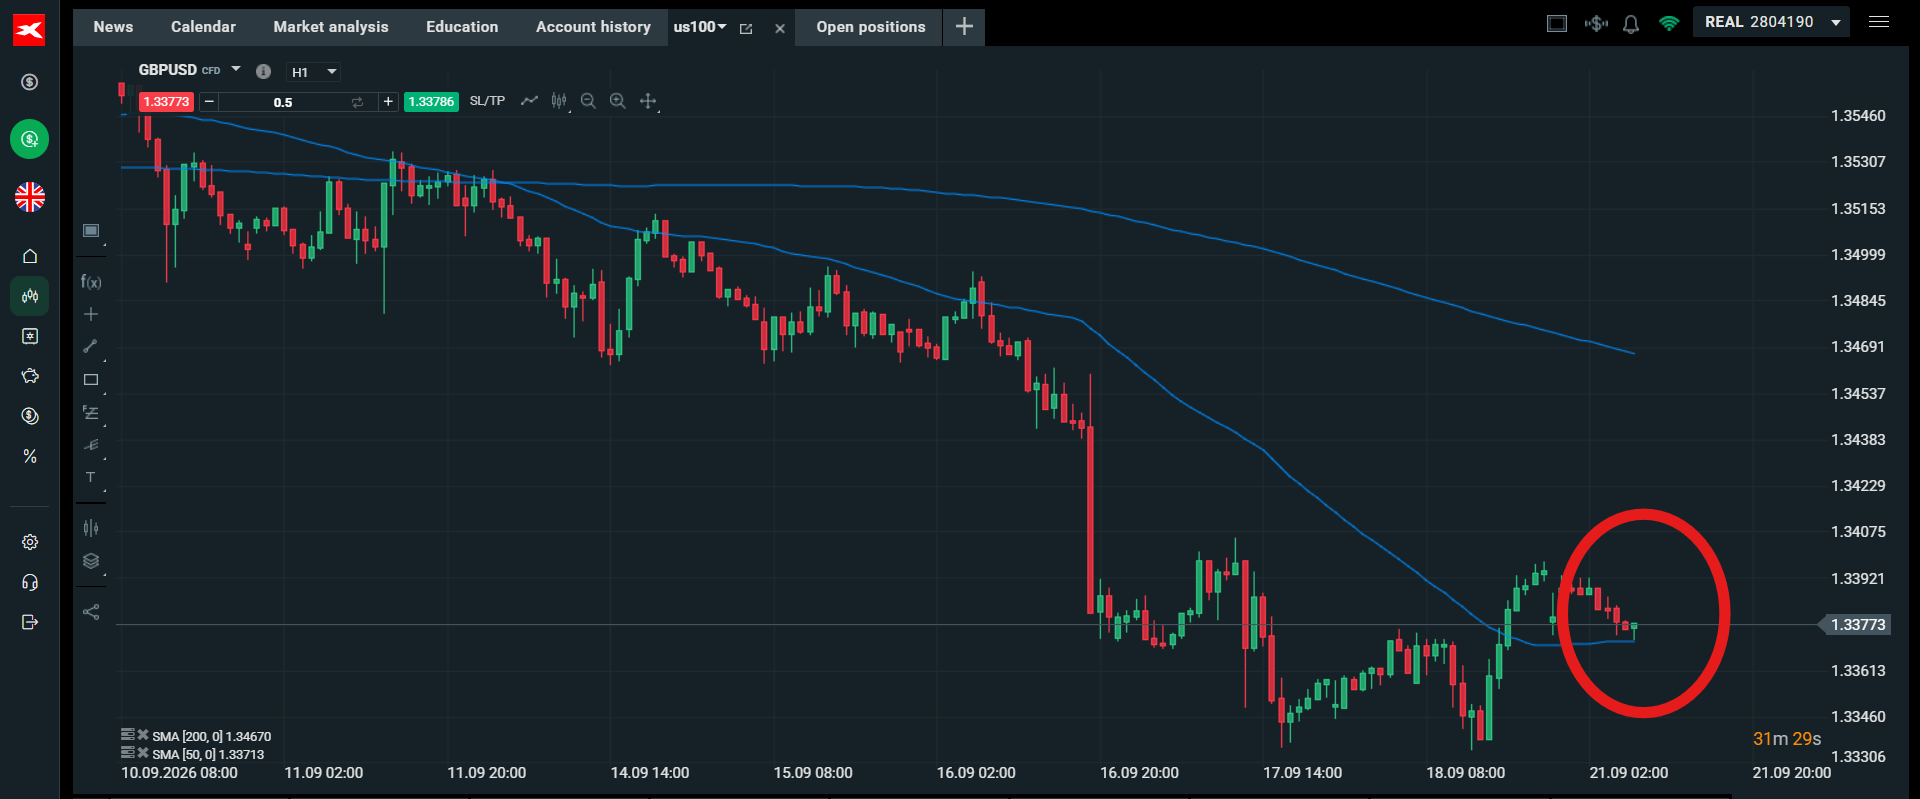
คำถามคือข้อมูล PMI จะสะท้อนให้เห็นหรือไม่ว่าเศรษฐกิจสหราชอาณาจักรยังคงมีความยืดหยุ่นเช่นนี้ต่อไป หากใช่ GBP อาจฟื้นตัว และ GBP/USD อาจกลับขึ้นเหนือระดับ $1.34 หลังจากร่วงลงอย่างหนัก 0.88% เมื่อสัปดาห์ที่ผ่านมา
Chart 2: GBP/USD พบแนวรับบริเวณ $1.3330
ที่มา: XTB

BoJ ลดโทน Hawkish ลง ขณะที่ผู้บริโภคอังกฤษยังใช้จ่ายต่อเนื่องแม้เผชิญแรงกระแทกจากราคาสินค้า
ตลาดพันธบัตรและหุ้นฟื้นตัว หลังความไม่แน่นอนจากธนาคารกลางคลี่คลาย

🔴Live: ทองคำเตรียมเข้าสู่แนวโน้มใหม่?
Fed ขึ้นดอกเบี้ย แล้วจะเกิดอะไรขึ้นต่อ?