

- การเปลี่ยนแปลงเชิงปัจจัยพื้นฐาน: ทองคำได้เปลี่ยนจากสินทรัพย์ “หลบภัยความเสี่ยง” กลับมาถูกขับเคลื่อนด้วยปัจจัยตลาดแบบดั้งเดิม โดยเฉพาะคาดการณ์อัตราดอกเบี้ยและผลตอบแทนพันธบัตรรัฐบาล
- แรงหนุนจากสถาบัน: แม้นักเก็งกำไรยังชะลอตัว แต่กองทุน ETF กลับเข้าซื้ออีกครั้ง และสถาบันการเงินรายใหญ่อย่าง JP Morgan มองเป้าราคาไว้ที่ $6,000+ ต่อออนซ์ภายในสิ้นปี
- ปัจจัยภูมิรัฐศาสตร์: สถานการณ์ช่องแคบฮอร์มุซคือปัจจัยไม่แน่นอนสำคัญ—การกลับมาเปิดใช้งานเป็นกุญแจหลักที่ช่วยให้ทองคำยืนเหนือระดับ $5,000 ได้อย่างยั่งยืน

- การเปลี่ยนแปลงเชิงปัจจัยพื้นฐาน: ทองคำได้เปลี่ยนจากสินทรัพย์ “หลบภัยความเสี่ยง” กลับมาถูกขับเคลื่อนด้วยปัจจัยตลาดแบบดั้งเดิม โดยเฉพาะคาดการณ์อัตราดอกเบี้ยและผลตอบแทนพันธบัตรรัฐบาล
- แรงหนุนจากสถาบัน: แม้นักเก็งกำไรยังชะลอตัว แต่กองทุน ETF กลับเข้าซื้ออีกครั้ง และสถาบันการเงินรายใหญ่อย่าง JP Morgan มองเป้าราคาไว้ที่ $6,000+ ต่อออนซ์ภายในสิ้นปี
- ปัจจัยภูมิรัฐศาสตร์: สถานการณ์ช่องแคบฮอร์มุซคือปัจจัยไม่แน่นอนสำคัญ—การกลับมาเปิดใช้งานเป็นกุญแจหลักที่ช่วยให้ทองคำยืนเหนือระดับ $5,000 ได้อย่างยั่งยืน
ราคาทองคำได้เผชิญกับความผันผวนอย่างรุนแรงในช่วงไม่กี่เดือนที่ผ่านมา ตั้งแต่เดือนธันวาคม 2025 ทองคำถูกซื้อขายในฐานะสินทรัพย์ที่ขึ้นอยู่กับ “ความต้องการรับความเสี่ยง” ของตลาดเกือบทั้งหมด อย่างไรก็ตาม แนวโน้มนี้ได้เปลี่ยนไปในช่วงปลายเดือนมกราคม และตั้งแต่นั้นมาทองคำก็เริ่มสูญเสียแรงหนุนเดิม
การปรับตัวลดลงในระยะต่อมา ซึ่งได้รับแรงกดดันจากความกังวลเรื่องเงินเฟ้อที่กลับมาอีกครั้ง ทำให้ราคาทองคำกลับมาถูกกำหนดโดยปัจจัยพื้นฐานของตลาด มากกว่าความรู้สึกด้านความเสี่ยง คำถามคือ การเปลี่ยนแปลงครั้งนี้จะเปิดโอกาสให้ราคาทองคำกลับไปสู่ระดับที่สูงขึ้นได้หรือไม่?
การแยกตัวของทองคำจากปัจจัยพื้นฐานตั้งแต่ปี 2022
ในช่วงต้นปี 2022 ราคาทองคำปรับตัวขึ้นจากความเสี่ยงทางภูมิรัฐศาสตร์อย่างรุนแรง หลังการรุกรานยูเครน อย่างไรก็ตาม เงินเฟ้อที่พุ่งสูงและวงจรการขึ้นอัตราดอกเบี้ยที่ตามมา ได้เข้ามามีบทบาทเหนือปัจจัยความเสี่ยงเหล่านั้น
แม้จะเป็นเช่นนั้น ทองคำได้สร้างจุดต่ำสุดในช่วงปลายปี 2022 ก่อนจะเริ่มฟื้นตัวอย่างค่อยเป็นค่อยไป และเข้าสู่ขาขึ้นอย่างแข็งแกร่งในช่วงต้นปี 2024
ในทางกลับกัน เมื่อเปรียบเทียบกับพันธบัตรที่เชื่อมโยงกับเงินเฟ้อ (TIPS) หรือดัชนี S&P 500 จะเห็นได้ว่าทองคำแทบไม่มีการเติบโตที่แท้จริงตั้งแต่ปี 2024 ซึ่งสะท้อนว่าการปรับขึ้นของราคาเกิดจากปัจจัยอื่น เช่น ความต้องการซื้อจากธนาคารกลาง การป้องกันความเสี่ยงจากเงินเฟ้อระลอกใหม่ และความเสี่ยงในตลาดที่ถูกขยายมากขึ้นหลังการกลับมาดำรงตำแหน่งของ Donald Trump
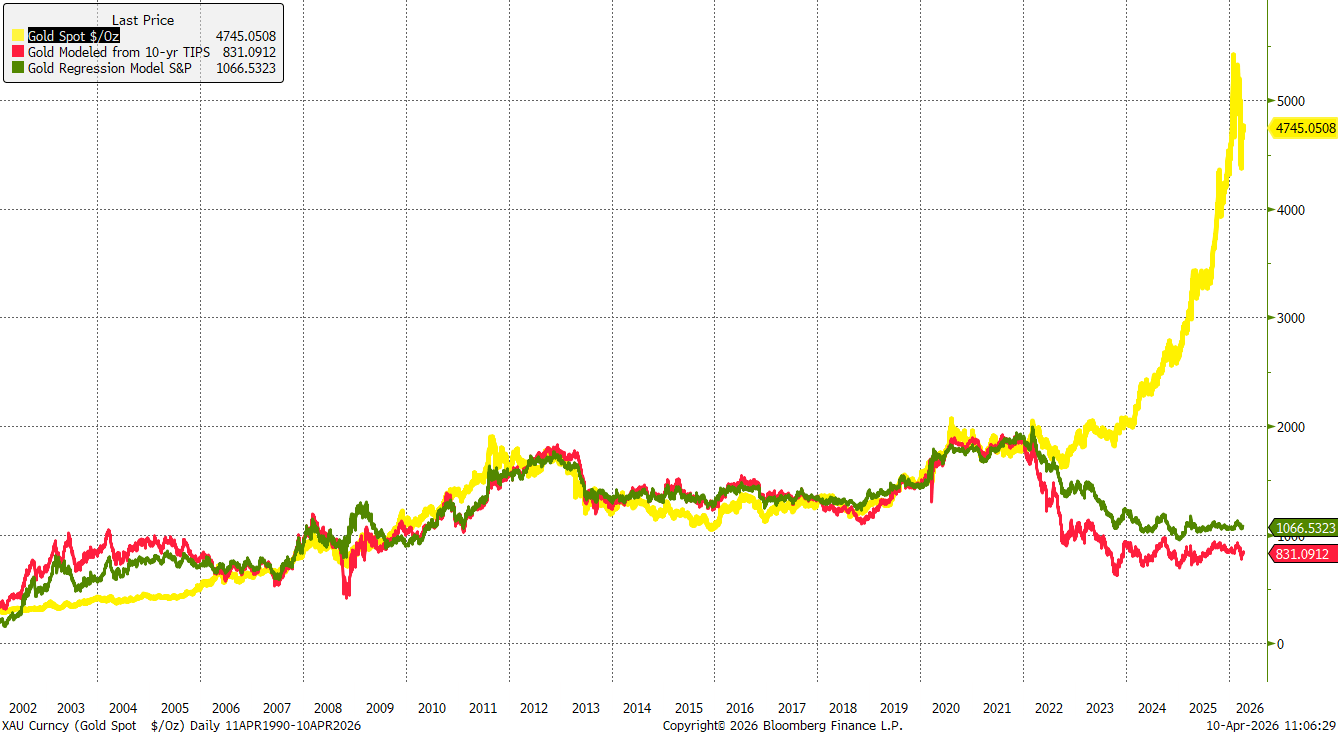
ทองคำปรับตัวขึ้นมากกว่า 70% ตั้งแต่ต้นปี 2025 แต่เมื่อเทียบกับดัชนี S&P 500 หรือพันธบัตรที่เชื่อมโยงกับเงินเฟ้อ (TIPS) การปรับขึ้นดังกล่าวกลับดูจำกัดอย่างมาก
แหล่งที่มา: Bloomberg Finance LP, XTB
ETF กลับมาเคลื่อนไหว ขณะที่นักเก็งกำไรยังคงชะลอ
ในช่วงหลายเดือนที่ผ่านมา กองทุน ETF เป็นผู้ซื้อทองคำอย่างต่อเนื่อง ซึ่งส่งผลต่อสมดุลของปัจจัยพื้นฐานอย่างมีนัยสำคัญ
เราเห็นแรงขายขนาดใหญ่จาก ETF เพียงไม่กี่ครั้ง ได้แก่
- เดือนเมษายน–พฤษภาคม 2025 หลัง Donald Trump ประกาศมาตรการภาษีทั่วโลก
- เดือนตุลาคม–พฤศจิกายน 2025 ในช่วงที่ตลาดมีความผันผวนสูง
อย่างไรก็ตาม เหตุการณ์เหล่านี้เป็นเพียงจุดเริ่มต้นของรอบขาขึ้นครั้งใหญ่ ซึ่งพาราคาทองคำไปแตะระดับ $5,500 ต่อออนซ์
ตั้งแต่ต้นเดือนมีนาคม 2026 เป็นต้นมา กองทุน ETF ได้เร่งขายทองคำออก โดยมีสาเหตุจากการทำกำไรและการปรับพอร์ตเข้าสู่เงินสด
นอกจากนี้ กองทุนเฮดจ์ฟันด์จำนวนมากได้เพิ่มสัดส่วนการลงทุนในทองคำอย่างหนักในไตรมาส 4 ปี 2025 ทำให้การเทขายอย่างรวดเร็วในเดือนมีนาคมมีแนวโน้มเป็นปัจจัยหลักที่กดดันราคาทองคำในช่วงล่าสุด
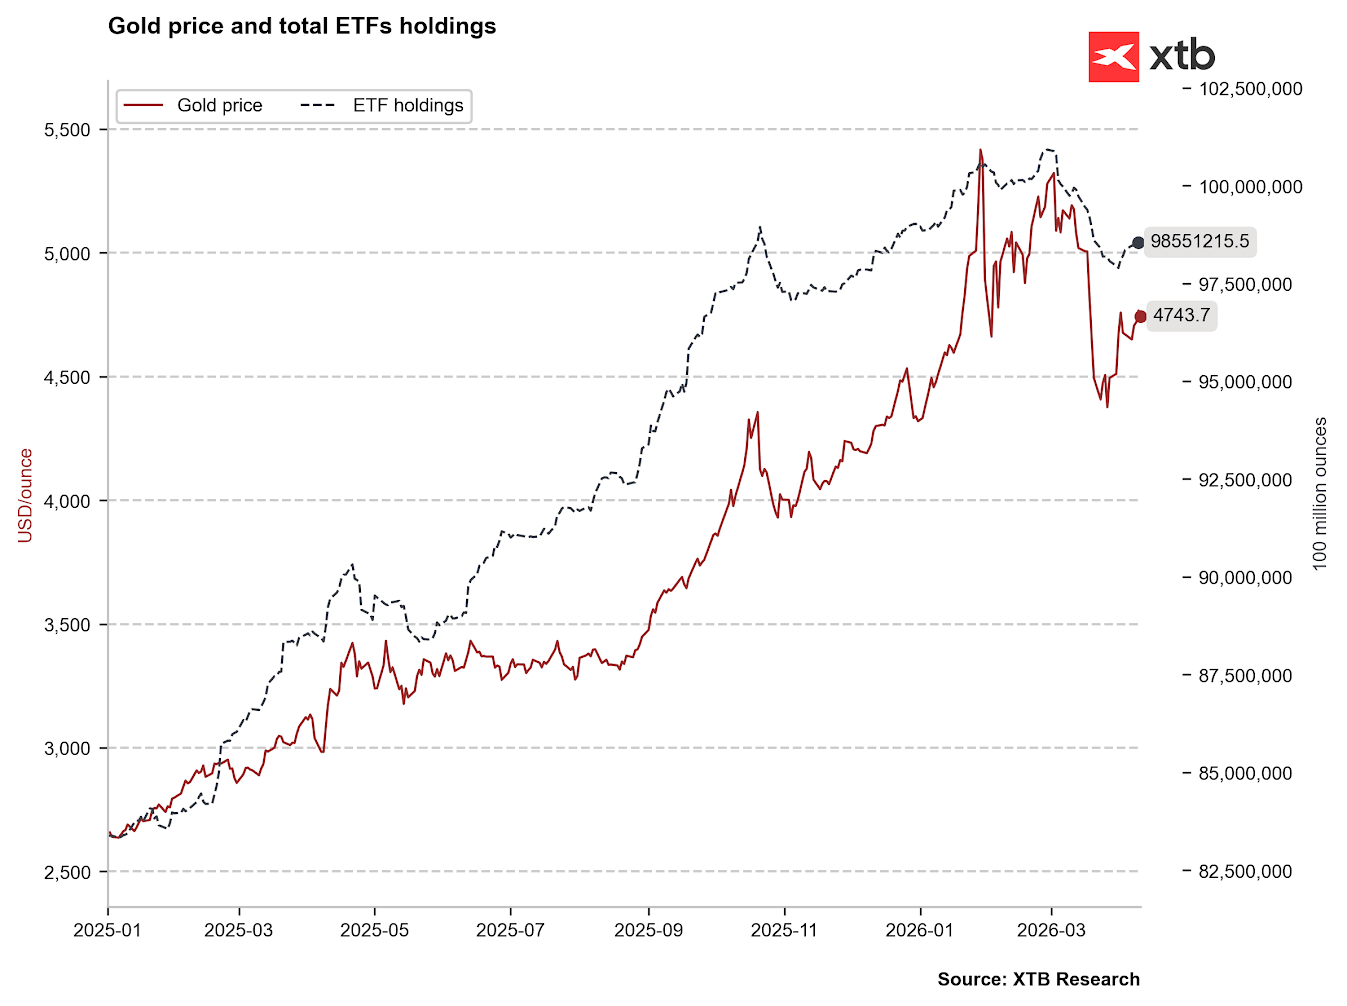
หลังจากการเทขายอย่างรุนแรงในเดือนมีนาคม เราเริ่มเห็นกองทุน ETF กลับเข้ามาซื้อทองคำอีกครั้ง
แหล่งที่มา: Bloomberg Finance LP, XTB
แม้ ETF จะกลับมาซื้อ แต่กิจกรรมการเก็งกำไรยังคงอยู่ในระดับต่ำ โดยสถานะซื้อ (Long positions) บนตลาด COMEX ลดลงสู่ระดับต่ำสุดนับตั้งแต่ช่วงปี 2023/2024 แม้ว่าสถานะสุทธิ (net positions) จะยังไม่ได้อยู่ในระดับต่ำสุดเชิงสุดโต่งก็ตาม
ในทำนองเดียวกัน บนตลาด Shanghai Commodity Exchange สถานะซื้อได้ลดลงสู่ระดับต่ำสุดในรอบหลายปี โดยสถานะสุทธิเพิ่งเริ่มฟื้นตัวจากจุดต่ำสุดในช่วงปลายปี 2025 เท่านั้น
ข้อมูลเหล่านี้ยังไม่ถือว่าเป็นสัญญาณขาขึ้นที่แข็งแกร่งในตอนนี้
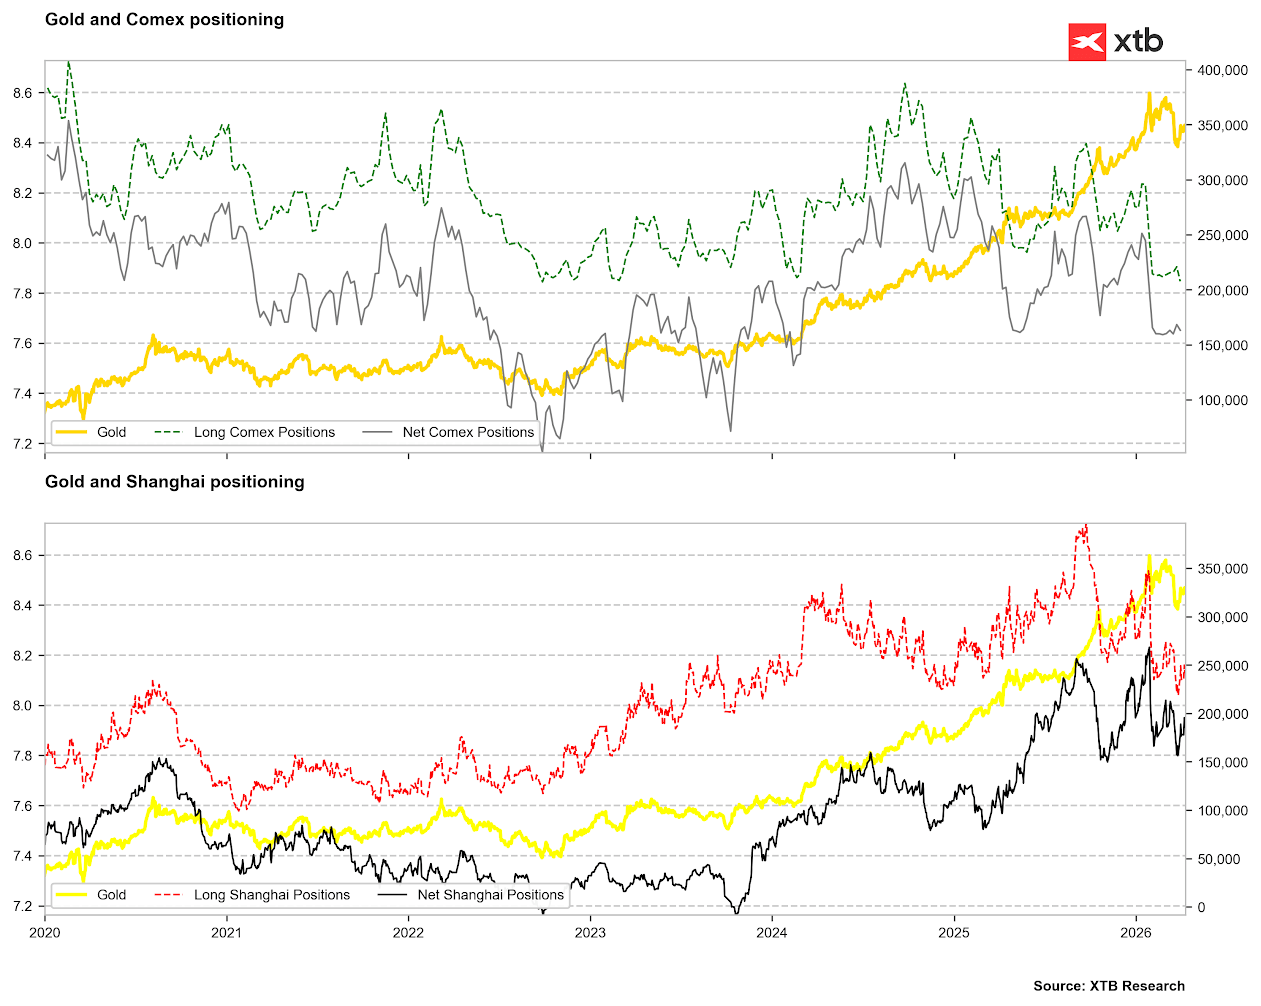
นักเก็งกำไรยังไม่ให้สัญญาณที่ชัดเจนต่อทองคำ
แหล่งที่มา: Bloomberg Finance LP, XTB
อัตราดอกเบี้ยกลับมาเป็นปัจจัยหลักของทองคำ
แม้โดยทั่วไปทองคำถูกมองว่าเป็นสินทรัพย์ป้องกันเงินเฟ้อ แต่บทบาทนี้มักเกิดขึ้นในระยะยาวภายใต้ภาวะเงินเฟ้อที่เพิ่มขึ้นอย่างค่อยเป็นค่อยไป
ในกรณีที่เงินเฟ้อพุ่งขึ้นอย่างรวดเร็ว ทองคำมักจะพฤติกรรมคล้ายสินทรัพย์เสี่ยง เนื่องจากความต้องการสภาพคล่องที่เพิ่มขึ้นอย่างมาก และภาวะเงินเฟ้อที่รุนแรงมักนำไปสู่แนวโน้มการใช้นโยบายการเงินที่เข้มงวดขึ้น
สิ่งนี้อธิบายได้ว่าทำไมราคาทองคำเริ่มอ่อนแรงลงเมื่อราคาน้ำมันดิบพุ่งขึ้นเหนือระดับ $100 ต่อบาร์เรล ซึ่งสะท้อนการฟื้นตัวของเงินเฟ้ออย่างชัดเจน และแทบจะปิดโอกาสการลดดอกเบี้ยในปีนี้
ช่วงหนึ่ง ตลาดยังเคยประเมินความเป็นไปได้เล็กน้อยของการขึ้นดอกเบี้ยในสหรัฐฯ และยังคงสะท้อนแนวโน้มการคุมเข้มในยุโรปและญี่ปุ่น
ในเดือนกุมภาพันธ์ ตลาดยังคาดการณ์การลดดอกเบี้ย 1–2 ครั้ง โดยอัตราดอกเบี้ยที่แท้จริงอยู่ที่ระดับ 3.0–3.2%
แต่ภายในปลายเดือนมีนาคม ความคาดหวังได้เปลี่ยนไปสู่ระดับประมาณ 3.8% สำหรับเดือนมิถุนายน ซึ่งสะท้อนความเป็นไปได้ของการขึ้นดอกเบี้ย
ปัจจุบันอยู่ที่ระดับ 3.6% ซึ่งบ่งชี้ถึงภาวะการทรงตัว
อย่างไรก็ตาม ตั้งแต่ต้นเดือนมีนาคมเป็นต้นมา ความสัมพันธ์ระหว่าง “ความคาดหวังอัตราดอกเบี้ย” และราคาทองคำได้กลับมาแข็งแกร่งอย่างมาก ซึ่งแทบไม่เคยเห็นมาก่อนในช่วงก่อนหน้านี้
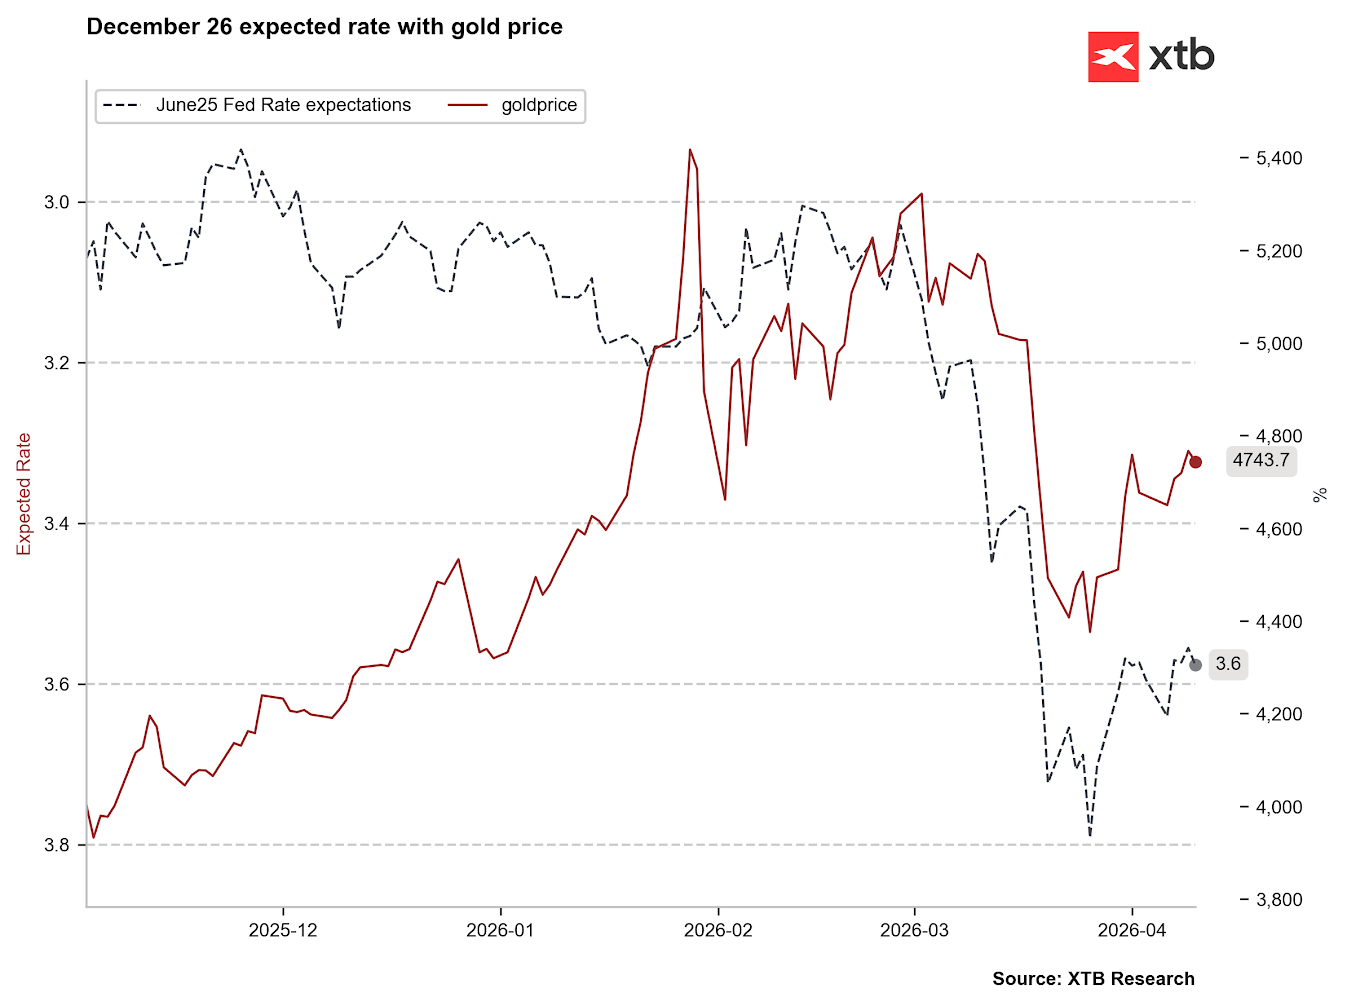 มีความสัมพันธ์ที่มีนัยสำคัญระหว่าง “อัตราดอกเบี้ยที่คาดการณ์” และราคาทองคำ ซึ่งเห็นได้ชัดตั้งแต่ต้นเดือนมีนาคม
แหล่งที่มา: Bloomberg Finance LP, XTB
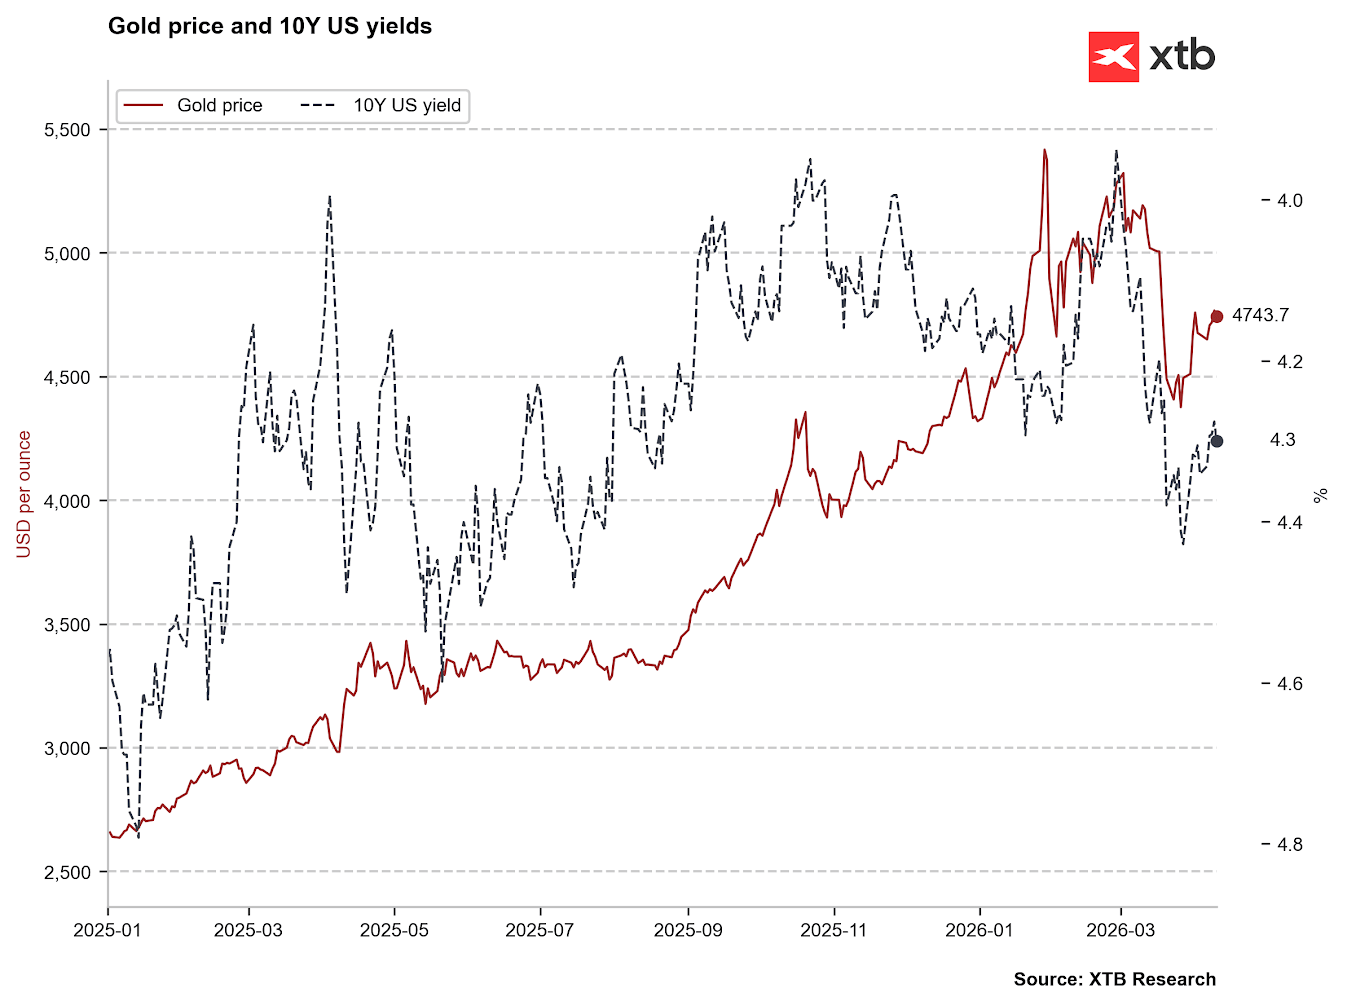
ความสัมพันธ์ที่แข็งแกร่งยิ่งขึ้นยังเห็นได้ชัดระหว่างผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี (10-year Treasury yields)
หากผลตอบแทนปรับตัวลดลงกลับไปใกล้ระดับ 4.0% จะเปิดโอกาสให้ราคาทองคำกลับไปซื้อขายเหนือระดับ $5,000 ได้อย่างมีนัยสำคัญอีกครั้ง
อย่างไรก็ตาม ควรสังเกตว่า นอกเหนือจากอัตราดอกเบี้ยแล้ว ความเชื่อมั่นต่อความยั่งยืนของหนี้สหรัฐฯ ยังมีบทบาทสำคัญต่อการเคลื่อนไหวของผลตอบแทนพันธบัตรเช่นกัน
แหล่งที่มา: Bloomberg Finance LP, XTB
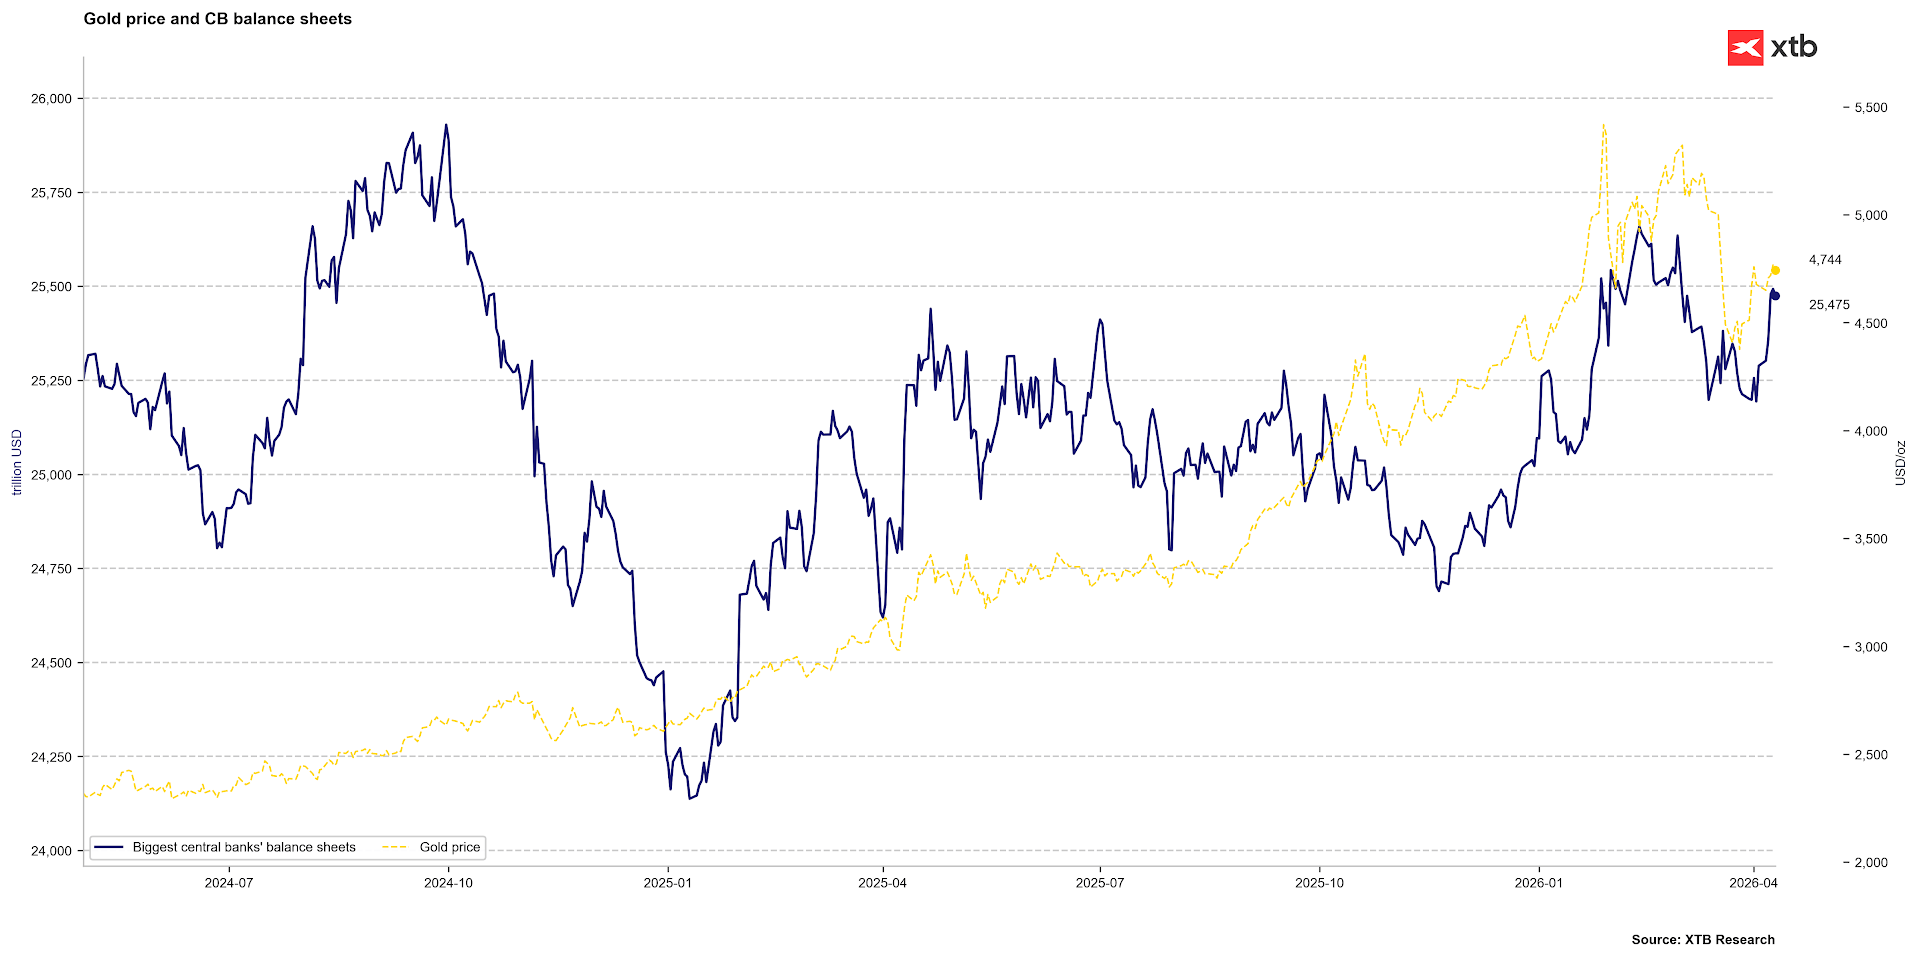
อีกหนึ่งปัจจัยสำคัญของทองคำอาจมาจากการแทรกแซงของธนาคารกลาง
หากธนาคารกลางเริ่มขยายงบดุลเพื่อกดดันอัตราดอกเบี้ยในตลาด จะเป็นปัจจัยหนุนต่อราคาทองคำ อย่างไรก็ตาม เงื่อนไขสำคัญคือเงินเฟ้อต้องไม่ “หลุดกรอบความคาดหวัง” ในปัจจุบัน
แม้โอกาสเกิดช็อกเงินเฟ้อระดับเดียวกับปี 2022 จะค่อนข้างต่ำ แต่ราคาพลังงานที่ยังอยู่ในระดับสูงต่อเนื่อง อาจเปลี่ยนภาพรวมนี้ได้ภายในไม่กี่สัปดาห์ข้างหน้า
แหล่งที่มา: Bloomberg Finance LP, XTB
ฤดูกาลชี้ให้เห็นว่า “ควรรอความชัดเจน”
เมื่อพิจารณาการเปลี่ยนแปลงเชิงโครงสร้างของตลาดทองคำในช่วง 18 เดือนที่ผ่านมา ฤดูกาลอาจไม่ใช่ปัจจัยกำหนดทิศทางที่แน่นอนอีกต่อไป
อย่างไรก็ตาม ความไม่แน่นอนในปัจจุบันยังสนับสนุนแนวคิด “ความระมัดระวัง” โดยข้อมูลในอดีตชี้ว่าตลาดมักเคลื่อนไหวในลักษณะไซด์เวย์ราว 100–120 เซสชันต่อปี ซึ่งหมายความว่าแนวโน้มที่ชัดเจนอาจยังไม่เกิดขึ้นจนกว่าจะถึงช่วงปลายเดือนพฤษภาคมหรือมิถุนายน
เมื่อดูค่าเฉลี่ย 5 ปี, 10 ปี และข้อมูลตั้งแต่หลังการล่มสลายของระบบ Bretton Woods พบว่าทองคำมักมีแนวโน้มขาขึ้นในช่วง 2 เดือนแรกของปี
ในระยะยาว ไตรมาส 2 มักไม่แตกต่างจากไตรมาสแรกมากนัก โดยช่วงไซด์เวย์จะเริ่มเด่นชัดราวช่วง 200 เซสชัน
หลังพ้นไตรมาสแรก ช่วงที่แข็งแกร่งที่สุดของปีมักอยู่ระหว่างเซสชันที่ 120–200
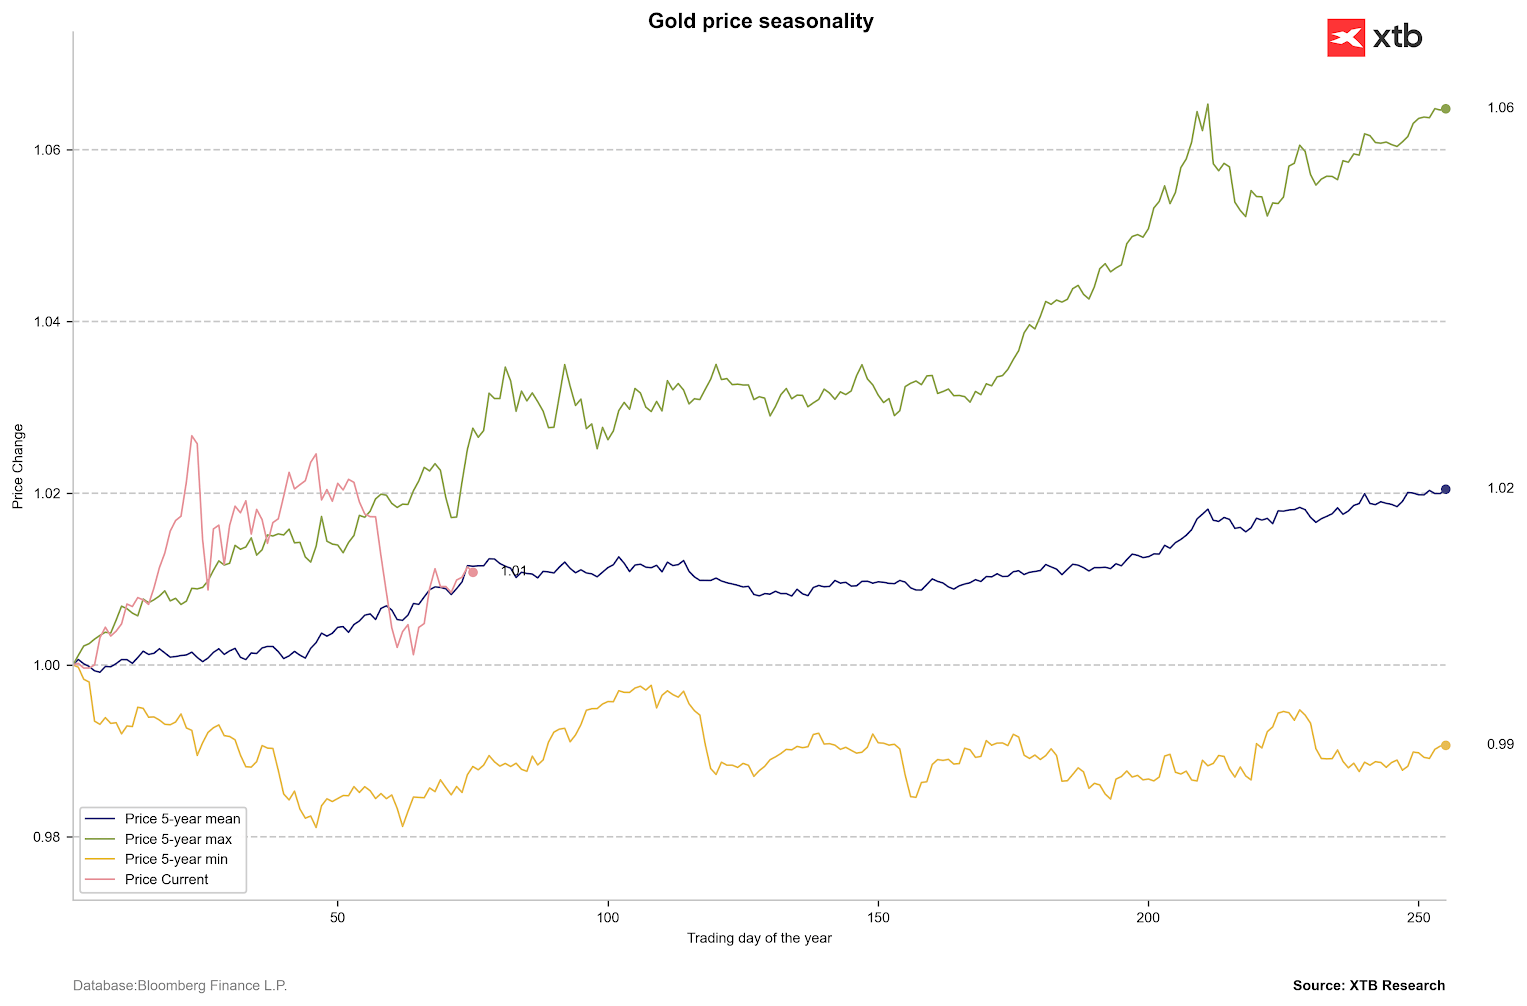 Price ranges for gold over the last 5 years. Source: Bloomberg Finance LP, XTB
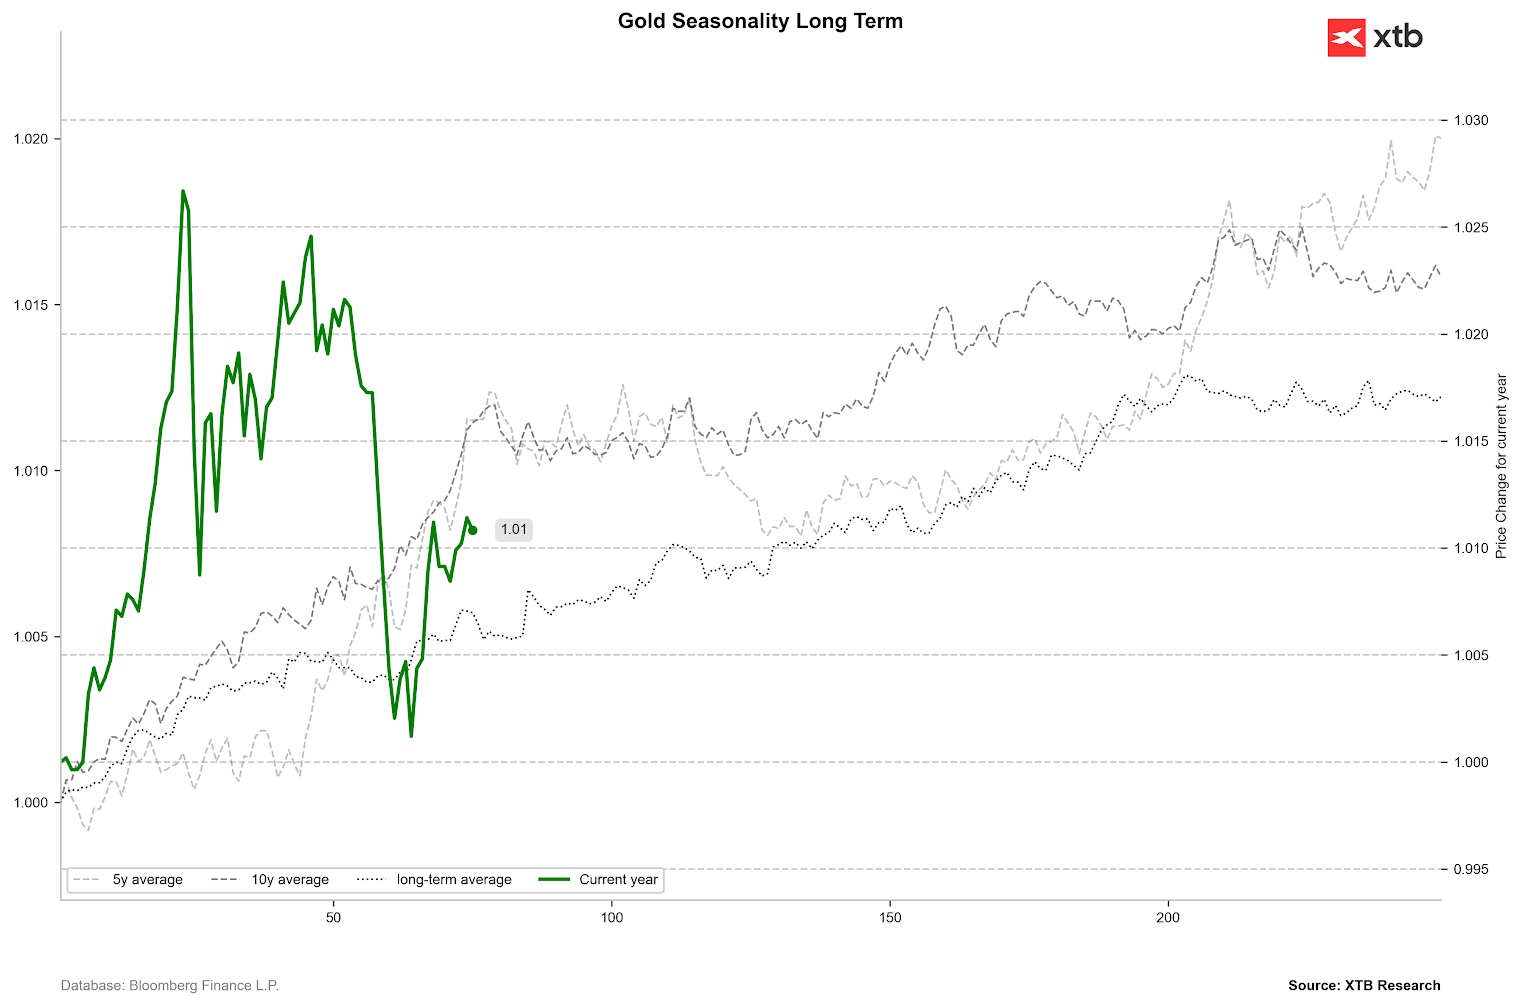
ช่วงที่แข็งแกร่งที่สุดของราคาทองคำมักอยู่ในไตรมาส 1 และไตรมาส 3
แหล่งที่มา: Bloomberg Finance LP
แนวโน้มราคาทองคำต่อจากนี้จะเป็นอย่างไร?
- ความคาดหวังต่อทองคำยังคงอยู่ในโทน “ระมัดระวังเชิงบวก” โดยค่ากลางของประมาณการอยู่ที่ราว $4,650 ต่อออนซ์ ต่ำกว่าจุดสูงสุดล่าสุด แต่ยังไม่มีสถาบันการเงินรายใหญ่ที่คาดว่าราคาจะหลุดต่ำกว่า $4,000
- ตลาดยังมองว่าจุดสูงสุดของรอบอาจเกิดขึ้นในช่วงปลายปีนี้ ก่อนที่ราคาจะเริ่มชะลอตัวลงในระยะถัดไป อย่างไรก็ตาม แม้ในกรณีมุมมองเชิงรุกที่สุด ราคาทองคำยังถูกคาดว่าจะไปได้สูงสุดราว $6,600 ภายในไตรมาส 3 ปี 2027 เท่านั้น
- JPMorgan Chase ยังคงมีมุมมองเชิงบวก โดยคาดการณ์ราคาทองคำที่ $5,500 ในไตรมาส 2, $5,900 ในไตรมาส 3 และ $6,300 ในไตรมาส 4 ของปีนี้ สะท้อนความไม่แน่นอนอย่างลึกซึ้งต่อระดับหนี้ของสหรัฐฯ
- Deutsche Bank ก็มีมุมมองเชิงบวกเช่นกัน โดยคาดว่าราคาทองคำอาจแตะ $6,000 ต่อออนซ์ภายในไตรมาส 4 ปี 2026
- ขณะที่ Goldman Sachs ซึ่งเป็นหนึ่งในสถาบันที่มีมุมมอง bullish ต่อทองคำมาอย่างยาวนาน คาดว่าราคาจะทะลุระดับ $5,000 ได้เล็กน้อยในไตรมาส 3
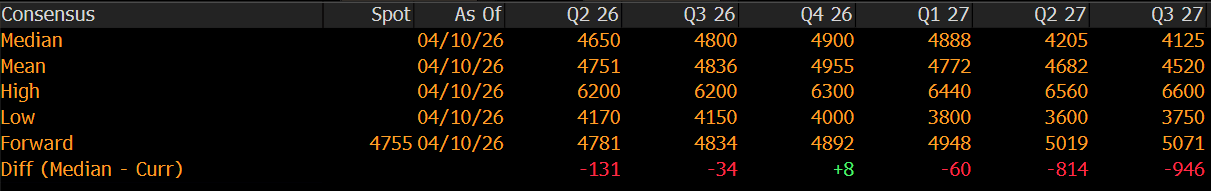 Forecasts for gold indicate moderate growth through the end of this year. Source: Bloomberg Finance LP
A critical variable for gold will be the rapid reopening of the Strait of Hormuz. Without it, a sustained inflationary shock could lead to higher rate expectations, which would be detrimental to gold and other precious metals. However, even if the market begins pricing in hikes, a local bottom could be reached by year-end, mirroring the price action of 2022.
Should the Strait of Hormuz reopen by late April, gold prices should return above $5,000 on a sustained basis, with a chance of hitting $6,000 by year-end due to US debt concerns and political uncertainty surrounding the mid-term elections. While the current bounce does not yet signal a new bull market—resembling instead a correction within a downtrend—breaching $5,000 could pivot the long-term narrative for the metal.
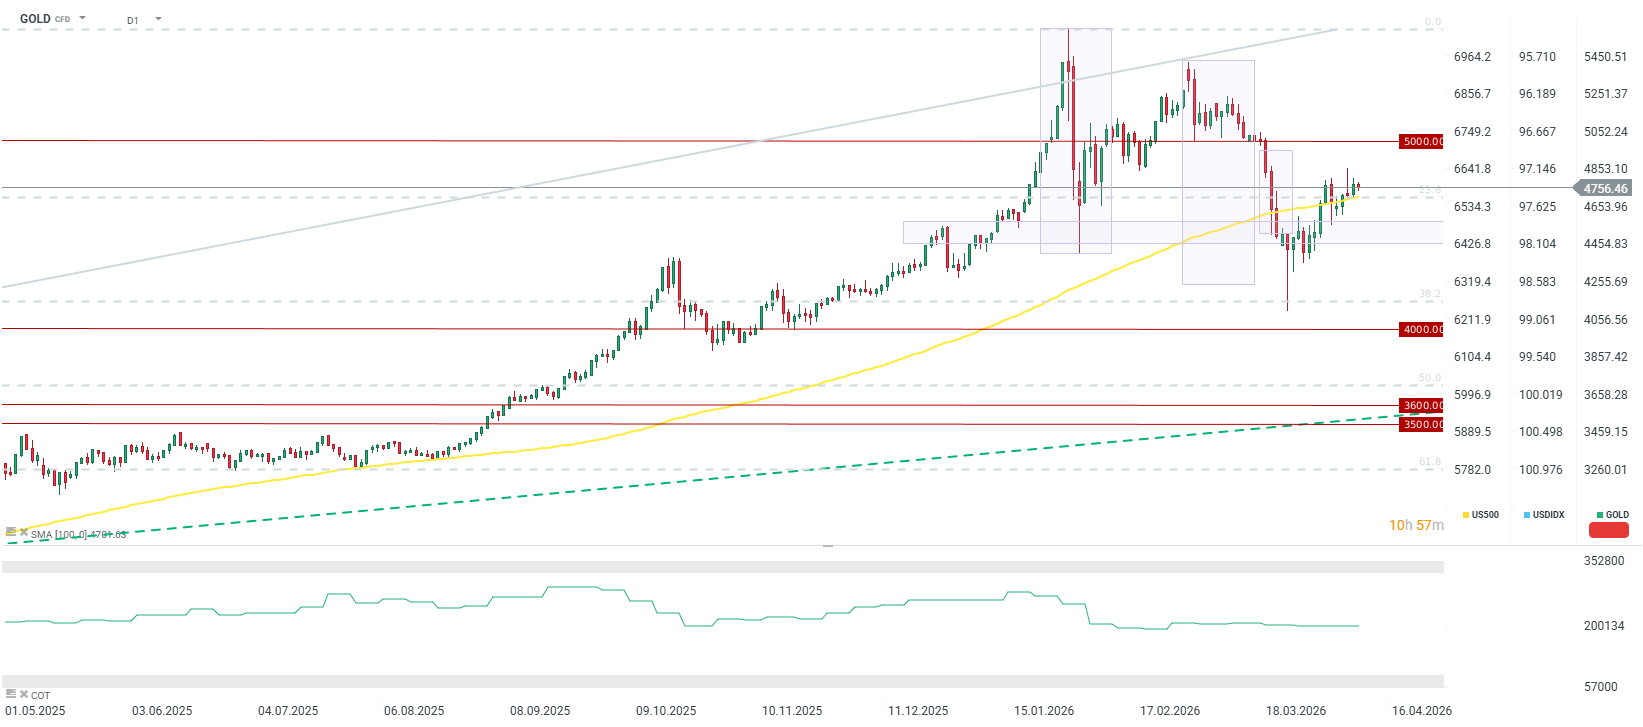
Source: xStation5


Chart of the Day: เงินเยนอ่อนค่าลงอีกครั้ง ท่ามกลางความเสี่ยงที่ญี่ปุ่นอาจเข้าแทรกแซงตลาดเพิ่มขึ้น



📊 ข่าวเด่นวันนี้ 12 พ.ย.: หุ้นกลุ่มเทคโนโลยีหนุน Wall Street ฟื้นตัว ขณะที่ DAX นำตลาดยุโรป


⬇️ EURUSD อ่อนตัวก่อนประกาศตัวเลข CPI

📈Morning Wrap: Tech Bounce and Oil Price Collapse Following Signals of De-escalation Around Iran