

Du möchtest langfristig in einzelne Unternehmen investieren, dafür aber nicht ständig manuell eine Börsenorder aufgeben? Ein Aktiensparplan erledigt das automatisch: Du legst fest, welche Aktien bespart werden, wie hoch die Sparrate ist und in welchem Rhythmus investiert wird. Den Rest übernimmt dein Broker. Mit frei wählbaren Zeitintervallen und Anlagebeträgen sowie unabhängig davon, wie die Kurse gerade stehen.
Diese Art der Automatisierung über einen Sparplan nimmt dir die Auswahl der konkreten Papiere allerdings nicht ab. Ein Aktiensparplan bleibt eine bewusste Entscheidung für bestimmte Unternehmen.
Dieser Artikel zeigt dir, wie ein Aktiensparplan funktioniert, nach welchen Kriterien du Titel auswählen kannst, worin er sich vom ETF Sparplan unterscheidet und wie du ihn Schritt für Schritt einrichtest.
Aktiensparplan – Das Wichtigste in Kürze:
💡 Regelmäßige Ausführung: Ein Aktiensparplan investiert in festen Abständen einen festgelegten Betrag automatisch in eine oder mehrere ausgewählte Aktien, ohne dass du jedes Mal selbst eine Order aufgeben musst.
💡 Kleine Beträge möglich: Teilaktien (Fractional Shares) machen je nach Anbieter auch hochpreisige Titel mit niedrigen Sparraten besparbar, weil du Bruchteile einer Aktie erwerben kannst.
💡 Automatisierter Vermögensaufbau mit Restrisiko: Der Sparplan strukturiert deine Geldanlage, beseitigt aber nicht das Kursrisiko der von dir ausgewählten Einzelaktien.
💡 Höheres Konzentrationsrisiko: Gegenüber breit gestreuten ETF Sparplänen hängt das Ergebnis stärker von der Entwicklung weniger Unternehmen ab.
💡 Entscheidende Stellschrauben: Kosten, Aktienauswahl und Diversifikation bestimmen, wie tragfähig dein Sparplan über die Jahre bleibt und welche Rendite am Ende übrig bleibt.
Was ist ein Aktiensparplan und wie funktioniert er?
Ein Sparplan ist im Kern ein Dauerauftrag für die Börse. Dieses Kapitel klärt, was genau dahintersteckt.
Was ist ein Aktiensparplan?
Bei einem Aktiensparplan wird in regelmäßigen Abständen ein festgelegter Geldbetrag automatisch in ausgewählte Aktien investiert. Du entscheidest einmal über Titel (die konkrete Aktie), Anlagebetrag und -intervall, danach führt dein Broker die Käufe aus, ohne dass du jedes Mal eine Order erteilen musst.
Vom einmaligen Aktienkauf unterscheidet sich das vor allem durch die Wiederholung: Statt eines einzelnen Einstiegszeitpunkts entstehen viele kleine Käufe über Jahre hinweg.
Vom ETF Sparplan, bei dem du regelmäßig in börsengehandelte Indexfonds, sogenannte Exchange Traded Funds investierst, grenzt sich der Aktiensparplan dadurch ab, dass du direkt einzelne Unternehmen besparst und nicht einen Fonds, der bereits zahlreiche Titel bündelt.
Wie funktioniert ein Aktiensparplan?
Der Ablauf zur Einrichtung eines Aktiensparplans lässt sich in vier Schritten beschreiben.
- Zuerst wählst du eine oder mehrere Aktien aus, die dein Anbieter für Sparpläne freigegeben hat.
- Dann legst du die Sparrate fest, also den Betrag je Ausführung.
- Im dritten Schritt bestimmst du das Intervall, üblich sind wöchentliche, monatliche oder vierteljährliche Ausführungen.
- Anschließend läuft der Plan automatisch: Zum Termin wird der Betrag vom Verrechnungskonto abgebucht und in die gewählten Titel investiert, die in deinem Depot verbucht werden.
Die Zahl der erworbenen Anteile schwankt dabei von Ausführung zu Ausführung, weil sie vom jeweiligen Kurs abhängt. Bei 100 Euro Sparrate und einem Kurs von 50 Euro erhältst du zwei Anteile, bei einem Kurs von 80 Euro nur 1,25.
Genau diesen Zusammenhang macht sich der Cost-Average-Effekt, also der Durchschnittskosteneffekt zunutze. Bei niedrigen Kursen kaufst du mehr Anteile, bei hohen weniger. Eine höhere Rendite lässt sich daraus nicht zwingend ableiten, denn der Effekt glättet lediglich den durchschnittlichen Einstiegspreis.
Der Hauptvorteil ist, dass du nicht den „perfekten“ Kaufzeitpunkt treffen musst. Der Cost-Average-Effekt kann so vor allem bei schwankenden Märkten hilfreich sein.
Was passiert mit Dividenden bei einem Aktiensparplan?
An Gewinnausschüttungen der Unternehmen an die Aktienanleger, den sogenannten Dividenden, partizipierst du entsprechend deiner Beteiligung, auch wenn du nur Bruchteile einer Aktie hältst: Wer zum Beispiel 0,5 Aktien besitzt, erhält die halbe Dividende.
Ob die Beträge automatisch wieder investiert oder zunächst als Guthaben auf dem Verrechnungskonto gebucht werden, hängt vom Anbieter und vom jeweiligen Sparplan ab.
Bei XTB Sparplänen zum Beispiel werden Dividenden aus Einzelaktien als freies Guthaben auf deinem Verrechnungskonto gutgeschrieben. Sie werden also nicht automatisch wiederangelegt. Sie werden erst investiert, wenn du manuell ein Rebalancing ausgelöst.
Hier ein paar Tipps, woran man gute Dividendenaktien erkennt: So findest du die besten Dividenden Aktien 2026.
Tipp: Bei XTB kannst du Sparpläne bereits ab 15 Euro einrichten. Möglich wird das durch Teilaktien, auch Fractional Shares genannt, sodass auch hochpreisige Titel mit kleinen Raten besparbar sind. Aktien und ETFs lassen sich zudem in einem einzigen Sparplan kombinieren und prozentual gewichten.
Welche Vor- und Nachteile hat ein Aktiensparplan?
Ein Aktiensparplan verändert nicht, was du kaufst, sondern wie du kaufst. Dieses Kapitel stellt zuerst die Vorteile vor, benennt anschließend die Risiken und ordnet zum Schluss ein, für wen diese Form des Investierens passen kann.
Vorteile: Regelmäßig und automatisiert investieren
Zu den wichtigsten Vorteilen eines Aktiensparplans gehören:
- Niedrige Einstiegshürde: Dank Teilaktien kannst du häufig schon mit kleinen Sparraten investieren – auch in Unternehmen, deren einzelne Aktien mehrere Hundert Euro kosten. So lässt sich bereits mit überschaubaren monatlichen Beträgen schrittweise ein Portfolio aufbauen.
- Automatische Ausführung: Einmal eingerichtet, wird der festgelegte Betrag regelmäßig investiert, ohne dass du jeden Kauf selbst durchführen musst. Das reduziert den laufenden Aufwand.
- Kein perfektes Timing nötig: Statt auf den vermeintlich besten Einstiegszeitpunkt zu warten, investierst du kontinuierlich. Dadurch kaufst du sowohl bei steigenden als auch bei fallenden Kursen.
- Investieren auch in schwachen Marktphasen: Der Sparplan läuft in Korrekturphasen weiter. Niedrigere Kurse bedeuten dabei, dass du für dieselbe Sparrate mehr Aktienanteile erhältst.
- Hohe Flexibilität: Bei vielen Anbietern kannst du Sparrate und Ausführungsintervall anpassen sowie den Sparplan pausieren oder beenden. Das ist besonders beim langfristigen Vermögensaufbau hilfreich, da sich deine finanzielle Situation mit der Zeit verändern kann.
Nachteile und Risiken: Einzelaktien bleiben Einzelaktien
Ein Aktiensparplan nimmt dir zwar die regelmäßige Ausführung ab, schützt aber nicht vor den Risiken der ausgewählten Aktien:
- Keine automatische Diversifikation: Investierst du beispielsweise regelmäßig in nur drei Aktien, besteht dein Portfolio weiterhin aus lediglich drei Unternehmen. Gerät eines davon in Schwierigkeiten, kann sich das entsprechend stark auf dein Depot auswirken.
- Regelmäßige Käufe verhindern keine Verluste: Fällt eine Aktie dauerhaft, investiert der Sparplan weiterhin in diesen Titel. Das kann problematisch sein, wenn nicht nur der Aktienkurs sinkt, sondern sich auch die wirtschaftlichen Aussichten des Unternehmens verschlechtern.
- Mögliche Kosten: Je nach Anbieter können Gebühren für die Sparplanausführung anfallen. Bei Aktien in Fremdwährungen sind außerdem zusätzliche Umrechnungskosten möglich.
- Begrenzte Aktienauswahl: Nicht jede Aktie ist bei jedem Broker sparplanfähig. Es lohnt sich deshalb, vor der Wahl eines Anbieters zu prüfen, ob die gewünschten Titel verfügbar sind. Andernfalls bleibt nur der manuelle Kauf.
Für wen kann ein Aktiensparplan sinnvoll sein?
Ob ein Aktiensparplan für dich sinnvoll ist, entscheidet sich an drei Punkten:
- einem langen Anlagehorizont
- der Bereitschaft, sich mit einzelnen Unternehmen zu beschäftigen, und
- einem Betrag, den du dauerhaft entbehren kannst.
Aktiensparpläne kommen damit vor allem für Anleger infrage, die gezielt Beteiligungen an bestimmten Unternehmen aufbauen möchten. Durch Teilaktien ist das auch mit kleinen monatlichen Beträgen möglich.
Wer dagegen möglichst wenig Zeit in die Auswahl und Beobachtung einzelner Unternehmen investieren und sein Kapital von Beginn an breiter streuen möchte, kann stattdessen breit diversifizierte ETFs in Betracht ziehen.
Welche Aktien eignen sich für einen Sparplan?
Eine allgemeingültige Liste der besten Sparplan Aktien gibt es nicht. Dieses Kapitel liefert stattdessen Kriterien für die Auswahl, ordnet die Frage nach der Anzahl der Titel ein und erklärt, warum auch ein automatisierter Plan Kontrolle braucht.
Kriterien für die Auswahl von Sparplan Aktien
Welche Aktien für einen Sparplan infrage kommen, hängt vor allem von deiner Strategie ab, also einem Set aus Regeln für dein Anlageziel, deine Risikotoleranz, den gewünschten Anlagehorizont und wie du Aktien bewertest.
Typische Anlagestrategien für Aktien sind:
| Strategie | Fokus | Geeignet für |
|---|---|---|
| Buy and Hold | Kaufen und langfristig halten | Langfristig orientierte Anleger |
| Dividendenstrategie | Laufende Gewinnausschüttungen | Einkommensorientierte Anleger |
| Value Investing | Unterbewertete Aktien | Geduldige Anleger mit Fokus auf die Fundamentalanalyse |
| Growth Investing | Stark wachsende Unternehmen | Chancenorientierte Anleger |
| Core-Satellite | Breiter Kern mit gezielten Ergänzungen | Anleger, die einen stabilen Kern mit chancenorientierten Einzelinvestments ergänzen möchten |
Für die Auswahl von Aktien helfen dir die folgenden Kriterien ein Unternehmen einzuschätzen:
- Geschäftsmodell: Verstehst du, womit das Unternehmen sein Geld verdient, und trägt dieses Modell voraussichtlich auch in zehn Jahren noch?
- Wettbewerbsposition: Gibt es entscheidende Vorteile, einen sogenannten Burggraben, den die Konkurrenten nicht ohne Weiteres kopieren können, etwa Marken, Patente, Netzwerkeffekte oder Kostenvorteile?
- Kennzahlen: Wie entwickeln sich Umsatz, Gewinn und freier Cashflow über mehrere Jahre, und wie hoch ist die Verschuldung im Verhältnis zum Ergebnis?
- Bewertung: Was ist die Aktie tatsächlich wert? Ist sie günstig, oder lediglich billig? Umgekehrt kann auch ein gutes Unternehmen zu einem zu hohen Preis eine schlechte Investition sein.
- Dividendenpolitik und Aussichten: Werden Ausschüttungen aus laufenden Gewinnen finanziert, und in welchen Märkten will das Unternehmen künftig wachsen?
Bekanntheit des Unternehmens allein ist kein Kriterium. Dass du die Produkte eines Unternehmens täglich nutzt, sagt nichts über seine Ertragskraft oder die Bewertung der Aktie aus. Entscheidend ist die geschäftliche Entwicklung, nicht die Vertrautheit mit der Marke.
Wie viele Aktien sollte man in einem Sparplan besparen?
Eine optimale Anzahl dafür gibt es nicht. Entscheidend ist, dass dein Portfolio nicht am Schicksal weniger Titel hängt: Die Verteilung auf verschiedene Unternehmen, Branchen und gegebenenfalls Regionen senkt die Abhängigkeit von einzelnen Geschäftsmodellen.
Andererseits gibt es eine pragmatische Grenze nach oben, was die Anzahl der Einzelwerte anbelangt.
Einmal auswählen und dauerhaft besparen?
Der Altmeister der deutschen Aktienanleger, André Kostolany, soll gesagt haben:
„Kaufen Sie Aktien, nehmen Sie Schlaftabletten und schauen Sie die Papiere nicht mehr an. Nach vielen Jahren werden Sie sehen, Sie sind reich.“
Diese Art des „Buy and Forget“ funktioniert allerdings bei Einzelaktien schlechter als bei breit gestreuten Indexprodukten. Ein Index tauscht schwache Unternehmen nach festen Regeln aus, dein Sparplan tut das nicht. Er kauft weiter, was du vor Jahren ausgewählt hast.
Deshalb gehört die ursprüngliche Investmentthese regelmäßig auf den Prüfstand: Gilt der Grund, aus dem du die Aktie gekauft hast, noch? Hat sich das Geschäft fundamental verändert?
Der Kurs allein ist dabei nicht aussagekräftig. Ein Rückgang ist weder automatisch eine Kaufgelegenheit noch ein zwingender Verkaufsgrund. Ausschlaggebend ist, ob sich die fundamentale Lage des Unternehmens geändert hat.
Bei XTB kannst du einen individuellen Sparplan mit der von dir gewählten Gewichtung der Einzeltitel selbst zusammenstellen. Aus über 3.400 sparplanfähigen Aktien und mehr als 1.800 ETFs wählst du deine Titel aus und legst prozentual fest, wie sich die Sparrate auf sie verteilt.
Das gerade beschriebene Prinzip der Streuung lässt sich damit innerhalb eines einzigen Plans abbilden.
Aktien oder ETF Sparplan – wo liegen die Unterschiede?
Ob ein Aktien oder ETF Sparplan vorzuziehen ist, lässt sich nicht pauschal beantworten. Dieser Abschnitt vergleicht beide Wege bezogen auf Kontrolle, Diversifikation und Aufwand und zeigt anschließend, wie sich beide miteinander kombinieren lassen.
Einzelaktien vs. ETFs besparen
Der zentrale Unterschied beider Optionen liegt in der Kontrolle durch den Anleger. Beim Aktiensparplan entscheidest du selbst, welche Unternehmen in dein Portfolio kommen und wie stark sie gewichtet werden.
Du kannst gezielt Schwerpunkte setzen oder Titel ausschließen, die nicht zu dir passen. Dafür trägst du das spezifische Risiko dieser Unternehmen und musst dich intensiver mit ihnen beschäftigen.
Ein breit gestreuter ETF nimmt dir beides ab. Ein einzelner „Welt-ETF“ enthält bereits Anteile an Dutzenden oder Hunderten von Unternehmen, Diversifikation entsteht also ohne eigene Titelauswahl.
Der Preis dafür ist der Verzicht auf Kontrolle: Welche Unternehmen enthalten sind und wie stark sie gewichtet werden, bestimmt der zugrunde liegende Index. Einzelne Werte kannst du in der Regel weder auswählen noch ausschließen.
Auch der laufende Aufwand unterscheidet sich. Ein ETF Sparplan kommt mit gelegentlicher Kontrolle aus, ein Aktiensparplan verlangt eine regelmäßige Beschäftigung mit den einzelnen Unternehmen. Wie viel Zeit du investieren möchtest, ist damit oft das ausschlaggebende Kriterium, mehr als die zu erwartende Rendite.
Hier noch einmal die Unterschiede in einer Tabelle zusammengefasst:
| Kriterium | Aktiensparplan | ETF Sparplan |
|---|---|---|
| Kontrolle über die Titelauswahl | Vollständig – du bestimmst Unternehmen und Gewichtung | Begrenzt – der zugrunde liegende Index bestimmt Zusammensetzung und Gewichtung |
| Diversifikation | Entsteht durch die eigene Streuung über mehrere Titel | Im Produkt enthalten – je nach ETF über Dutzende, Hunderte oder Tausende Unternehmen |
| Auswahlaufwand | Höher – Analyse der einzelnen Unternehmen erforderlich | Geringer – Auswahl auf ETF- und Indexebene |
| Konzentrationsrisiko | Abhängig von Anzahl und Gewichtung der ausgewählten Aktien | Bei breit gestreuten Indizes in der Regel geringer |
| Laufende Beobachtung | Regelmäßige Prüfung der Investmentthese für jeden Titel | Gelegentliche Kontrolle von Kosten, Zusammensetzung und Gewichtung |
| Kostenstruktur | Mögliche Ausführungs-, Order- und Fremdwährungskosten | Mögliche Ausführungs- und Fremdwährungskosten sowie laufende Fondskosten (TER) |
Lassen sich Aktien und ETFs in einem Sparplan kombinieren?
Beides schließt sich nicht aus. Der oben erläuterte Core-Satellite-Ansatz kombiniert die Stärken: Ein breit gestreuter ETF bildet den Kern des Portfolios, ausgewählte Einzelaktien ergänzen ihn als Satelliten. Der Kern sorgt für Stabilität, die Satelliten für gezielte Schwerpunkte. Läuft eine Einzelaktie schlecht, bleibt der Einfluss auf das Gesamtportfolio begrenzt, solange der Kern deutlich schwerer wiegt.
Einen allgemeingültigen Verteilungsgrad gibt es jedoch nicht. Wie hoch der Anteil an Einzelaktien ausfällt, hängt davon ab, wie viel Zeit du in die Auswahl stecken möchtest und wie viel Kursschwankungen (Volatilität) du aushältst.
Übrigens: Bei XTB musst du dich innerhalb eines Sparplans nicht zwischen beiden Möglichkeiten entscheiden. Aktien und ETFs lassen sich in einem einzigen Plan kombinieren und prozentual gewichten. Ein starkes Core-Satellite-Portfolio ist damit in einem Plan abbildbar.
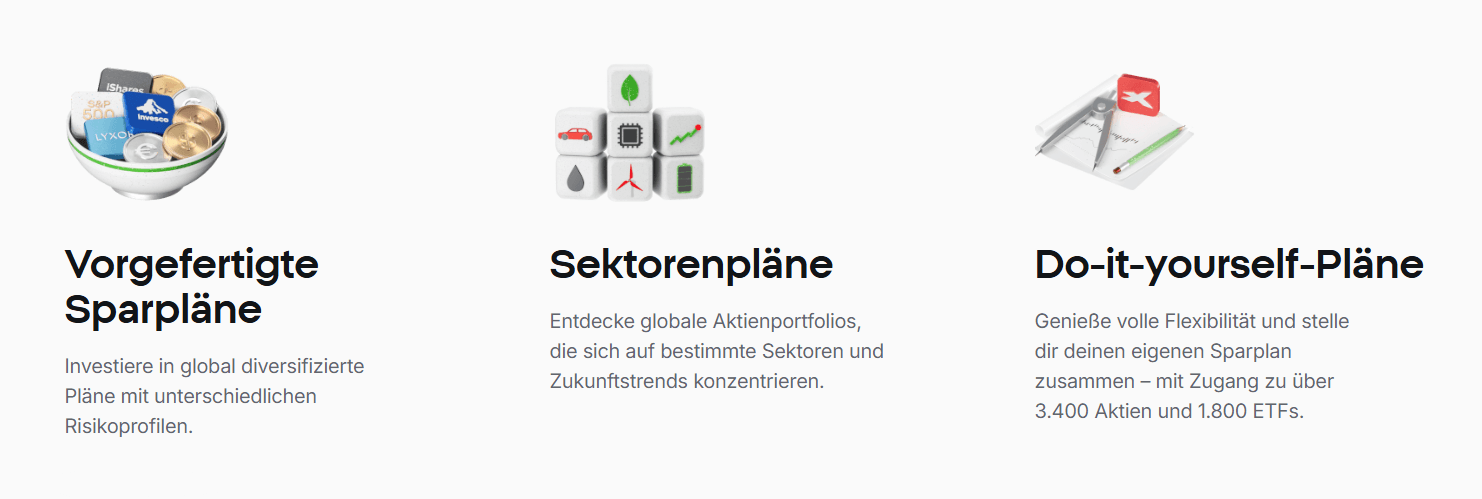
Wer aber lieber mit einer fertigen Struktur startet, kann auf vorgefertigte Sparpläne mit unterschiedlichen Risikoprofilen oder auf Sektorenpläne zurückgreifen.
Wie richtet man einen Aktiensparplan ein und worauf sollte man achten?
Von der Idee für einen Aktiensparplan bis zur ersten automatischen Ausführung sind es vier Schritte. Dieses Kapitel geht sie der Reihe nach durch und zeigt am Ende, wie das bei XTB konkret aussieht.
1. Anlageziel und monatliche Sparrate festlegen
Am Anfang steht die Frage, wofür du investierst. Ein Sparplan für den Ruhestand in dreißig Jahren verträgt andere Schwankungen als Geld, das in fünf Jahren für eine Anzahlung gebraucht wird. Für kurze Horizonte sind Aktien in der Regel ungeeignet, weil sich Kursrückgänge nicht aussitzen lassen.
Die Sparrate sollte so bemessen sein, dass du sie auch in schlechteren Monaten durchhältst. Ein Plan, den du nach einem Jahr wieder aussetzen musst, verliert genau den Vorteil, für den er eingerichtet wurde.
Tipp: Baue vor dem ersten Sparplan eine Rücklage für unerwartete Ausgaben auf. Wer stattdessen dafür Anteile verkaufen muss, tut das erfahrungsgemäß zum ungünstigsten Zeitpunkt.
2. Aktien auswählen und Portfolio aufteilen
Für die Auswahl gelten die bereits benannten Kriterien: ein verständliches Geschäftsmodell, tragfähige Zahlen und eine nachvollziehbare Bewertung. Lege anschließend fest, wie sich deine Sparrate auf die Titel verteilt.
Eine gleichmäßige Gewichtung ist der einfachste Startpunkt. Wer bewusst Schwerpunkte setzt, sollte begründen können, warum ein Titel stärker gewichtet wird als die übrigen.
3. Anbieter und Kosten vergleichen
Die reine Sparplangebühr eines Anbieters sagt wenig über die tatsächlichen Kosten aus. Beim Vergleich lohnt der Blick auf diese Punkte:
- Ausführungs- und Ordergebühren, ob als Fixpreis oder prozentuale Kommission
- Depotgebühren und mögliche Kosten für das Verrechnungskonto
- Fremdwährungskosten bei Aktien außerhalb des Euroraums
- Mindestsparrate und verfügbare Ausführungsintervalle
- Angebot der sparplanfähigen Aktien und Verfügbarkeit von Teilaktien
- Möglichkeiten, den Plan zu ändern, zu pausieren oder zu beenden
Gerade bei kleinen Raten fallen feste Gebühren stark ins Gewicht: Ein Euro Ausführungsgebühr entspricht bei 25 Euro Sparrate bereits vier Prozent des investierten Betrags.
4. Sparplan einrichten, automatisieren und regelmäßig überprüfen
Ist die Entscheidung gefallen, richtest du den Plan ein: Titel auswählen, Gewichtung festlegen, Sparrate und Intervall bestimmen, automatische Ausführung aktivieren. Ab diesem Punkt läuft der Sparplan selbstständig.
Automatisch heißt aber nicht unbeaufsichtigt. Sinnvoll ist ein fester Termin, etwa einmal im Jahr, an dem du alles prüfst: Passt die Sparrate noch zu deiner finanziellen Lage? Hat sich die Gewichtung durch die Kursentwicklung stark verschoben? Und gilt die ursprüngliche Begründung für jeden einzelnen Titel noch?
5. Aktiensparplan bei XTB einrichten – So geht’s!
Bei XTB legst du einen eigenen Sparplan direkt in der mobilen App oder in der Plattform auf dem Desktop an. Du wählst die gewünschten Aktien und ETFs aus, legst prozentual fest, wie sich dein Betrag auf sie verteilt, bestimmst die Sparrate und aktivierst Auto-Invest für die automatische Ausführung.
Alternativ stehen vorgefertigte Pläne mit unterschiedlichen Risikoprofilen von Wachstum bis Konservativ sowie auf bestimmte Sektoren bezogene Pläne bereit:
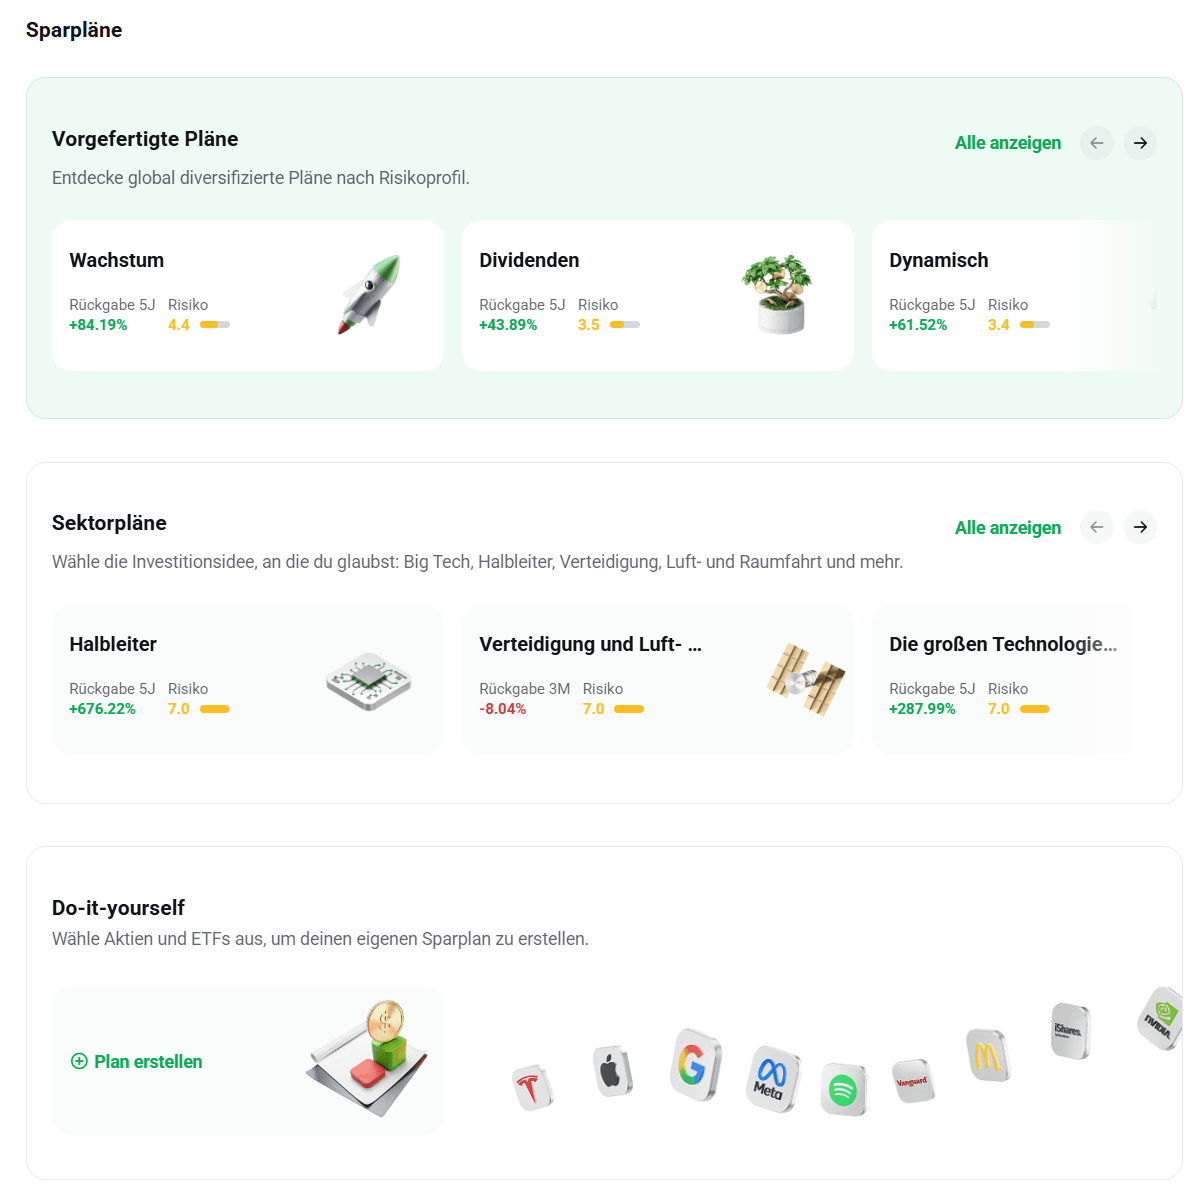
In der Handelsplattform kannst du sehr komfortabel über Schieberegler und Klicks ein Portfolio nach deinen Vorstellungen für deinen Aktiensparplan zusammenstellen, wie hier am Beispiel der Papiere von Microsoft, Apple und Alphabet gezeigt:
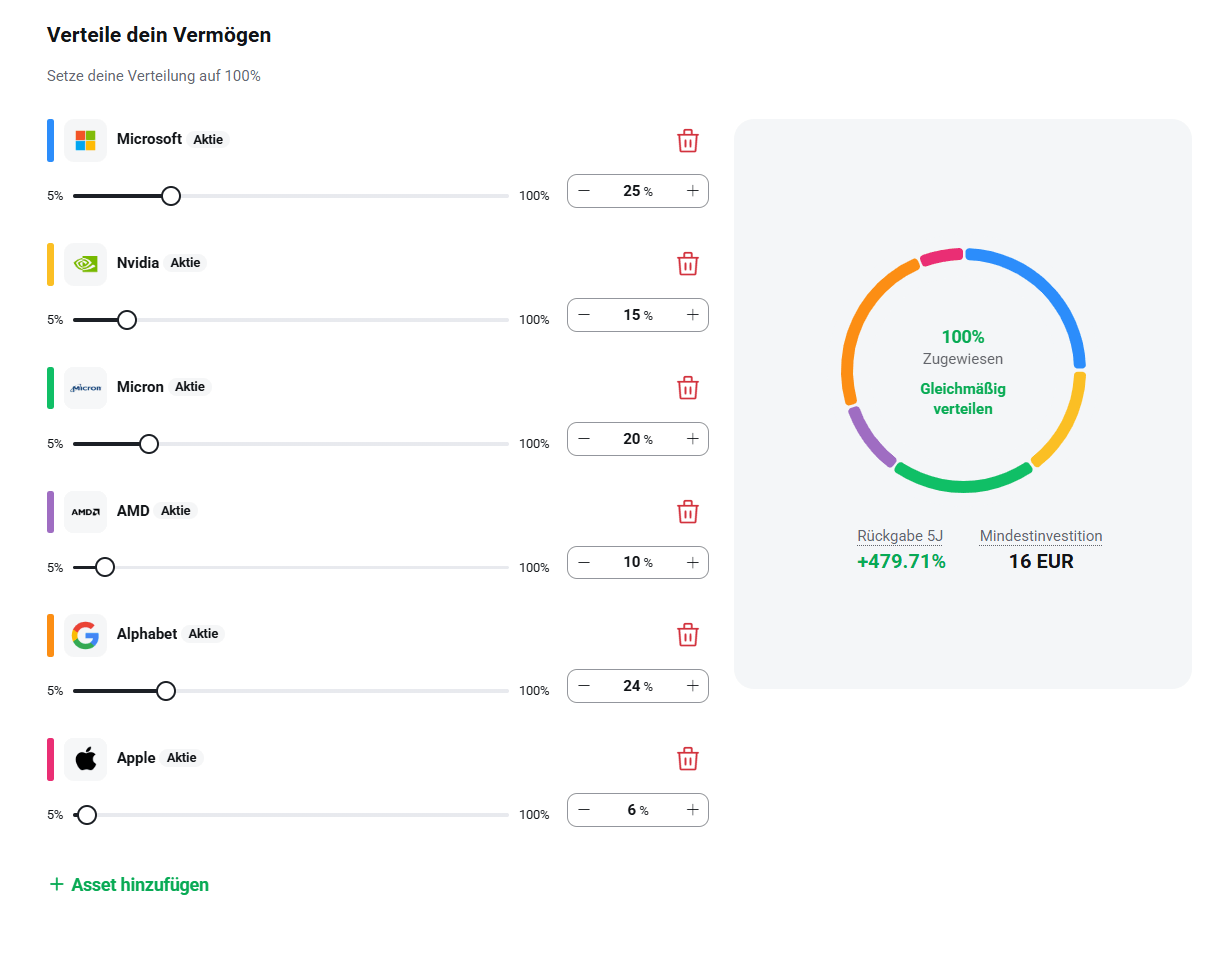
Die Konditionen für Aktiensparpläne bei XTB im Überblick:
- Es stehen über 3.400 sparplanfähige Aktien und 1.800 ETFs zur Verfügung.
- Sparpläne starten ab 15 Euro, wobei der Mindestbetrag je nach gewählten Instrumenten und Gewichtung abweichen kann.
- Erstellung und Verwaltung sind kostenlos, bis zu zehn Pläne lassen sich parallel führen, und eine Mindestlaufzeit gibt es nicht.
- Auf Aktien und ETFs fällt bis zu einem monatlichen Gesamtumsatz von 100.000 Euro keine Kommission an (danach entstehen Kosten, Details: xtb.com/de/aktien).
- Auf nicht investiertes Guthaben zahlt XTB zusätzlich Zinsen. Die Sätze sind variabel, werden täglich berechnet und monatlich gutgeschrieben, ein Mindestbetrag ist dafür nicht erforderlich.
Das könnte dich auch interessieren:
PASSEND ZU DIESEM THEMA
Investieren lernen: So baust du Schritt für Schritt dein Anlagewissen auf →
Chartanalyse Tool: Welche Software eignet sich für die technische Analyse? →
In Edelmetalle investieren: Gold, Silber & Co. im Vergleich →
FAQ
Ein Aktiensparplan investiert in bestimmten Abständen einen festgelegten Betrag automatisch in ausgewählte Aktien. Du entscheidest einmal über Titel, Sparrate und Intervall, die Ausführung übernimmt dein Broker zu den vereinbarten Terminen.
Ein Aktiensparplan ist vor allem bei langem Anlagehorizont sinnvoll und dann, wenn du bereit bist, dich mit einzelnen Unternehmen zu beschäftigen. Die Automatisierung erleichtert das Investieren, ersetzt aber keine sorgfältige Auswahl.
Eine pauschale Antwort gibt es nicht. Prüfe Geschäftsmodell, Wettbewerbsposition, Bilanzkennzahlen, Verschuldung und Bewertung eines Unternehmens. Bekanntheit oder eine gute Kursentwicklung in der Vergangenheit sind für sich genommen keine Auswahlkriterien.
Das hängt vom Anbieter ab. Dank Teilaktien sind Sparraten im niedrigen zweistelligen Bereich üblich, bei XTB starten Sparpläne grundsätzlich ab 15 Euro. Der Mindestbetrag kann je nach gewählten Instrumenten abweichen.
Ja, sofern der Anbieter Teilaktien anbietet. Du erwirbst dann einen Bruchteil einer Aktie beziehungsweise ein entsprechendes wirtschaftliches Recht daran und partizipierst anteilig an Dividenden. Stimmrechte entstehen meist erst mit einer vollen Aktie.
Das lässt sich nicht allgemein beantworten. ETFs liefern Streuung mit wenig Aufwand, Einzelaktien mehr Kontrolle bei höherem Konzentrationsrisiko und größerem Zeitbedarf. Die Frage ist eher, wie viel Auswahlarbeit du übernehmen möchtest.
Ja, sofern der Anbieter das zulässt. Bei XTB beispielsweise lassen sich Aktien und ETFs innerhalb eines Sparplans kombinieren und prozentual gewichten, sodass sich ein Core-Satellite-Ansatz in einem einzigen Plan abbilden lässt.
Du partizipierst anteilig an den Ausschüttungen, auch wenn du nur Teilaktien hältst. Ob die Beträge automatisch reinvestiert oder zunächst als Guthaben auf dem Verrechnungskonto verbucht werden, hängt vom Anbieter und vom Sparplan ab.
Bei den meisten Anbietern lassen sich Sparrate, Intervall und Zusammensetzung jederzeit anpassen, pausieren oder beenden. Eine Mindestlaufzeit besteht in der Regel nicht, auch bei XTB gibt es keine.
Möglich sind Ausführungs- und Ordergebühren, Depotkosten, Fremdwährungskosten sowie die laufenden Kosten der besparten ETFs.
Nachhaltig investieren - so legen Sie Ihr Geld nachhaltig an
Impact Investing: So kann Ihre Geldanlage etwas bewegen
Konsumgüter Aktien: So investierst du in defensive Unternehmen
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Risikohinweis
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.