

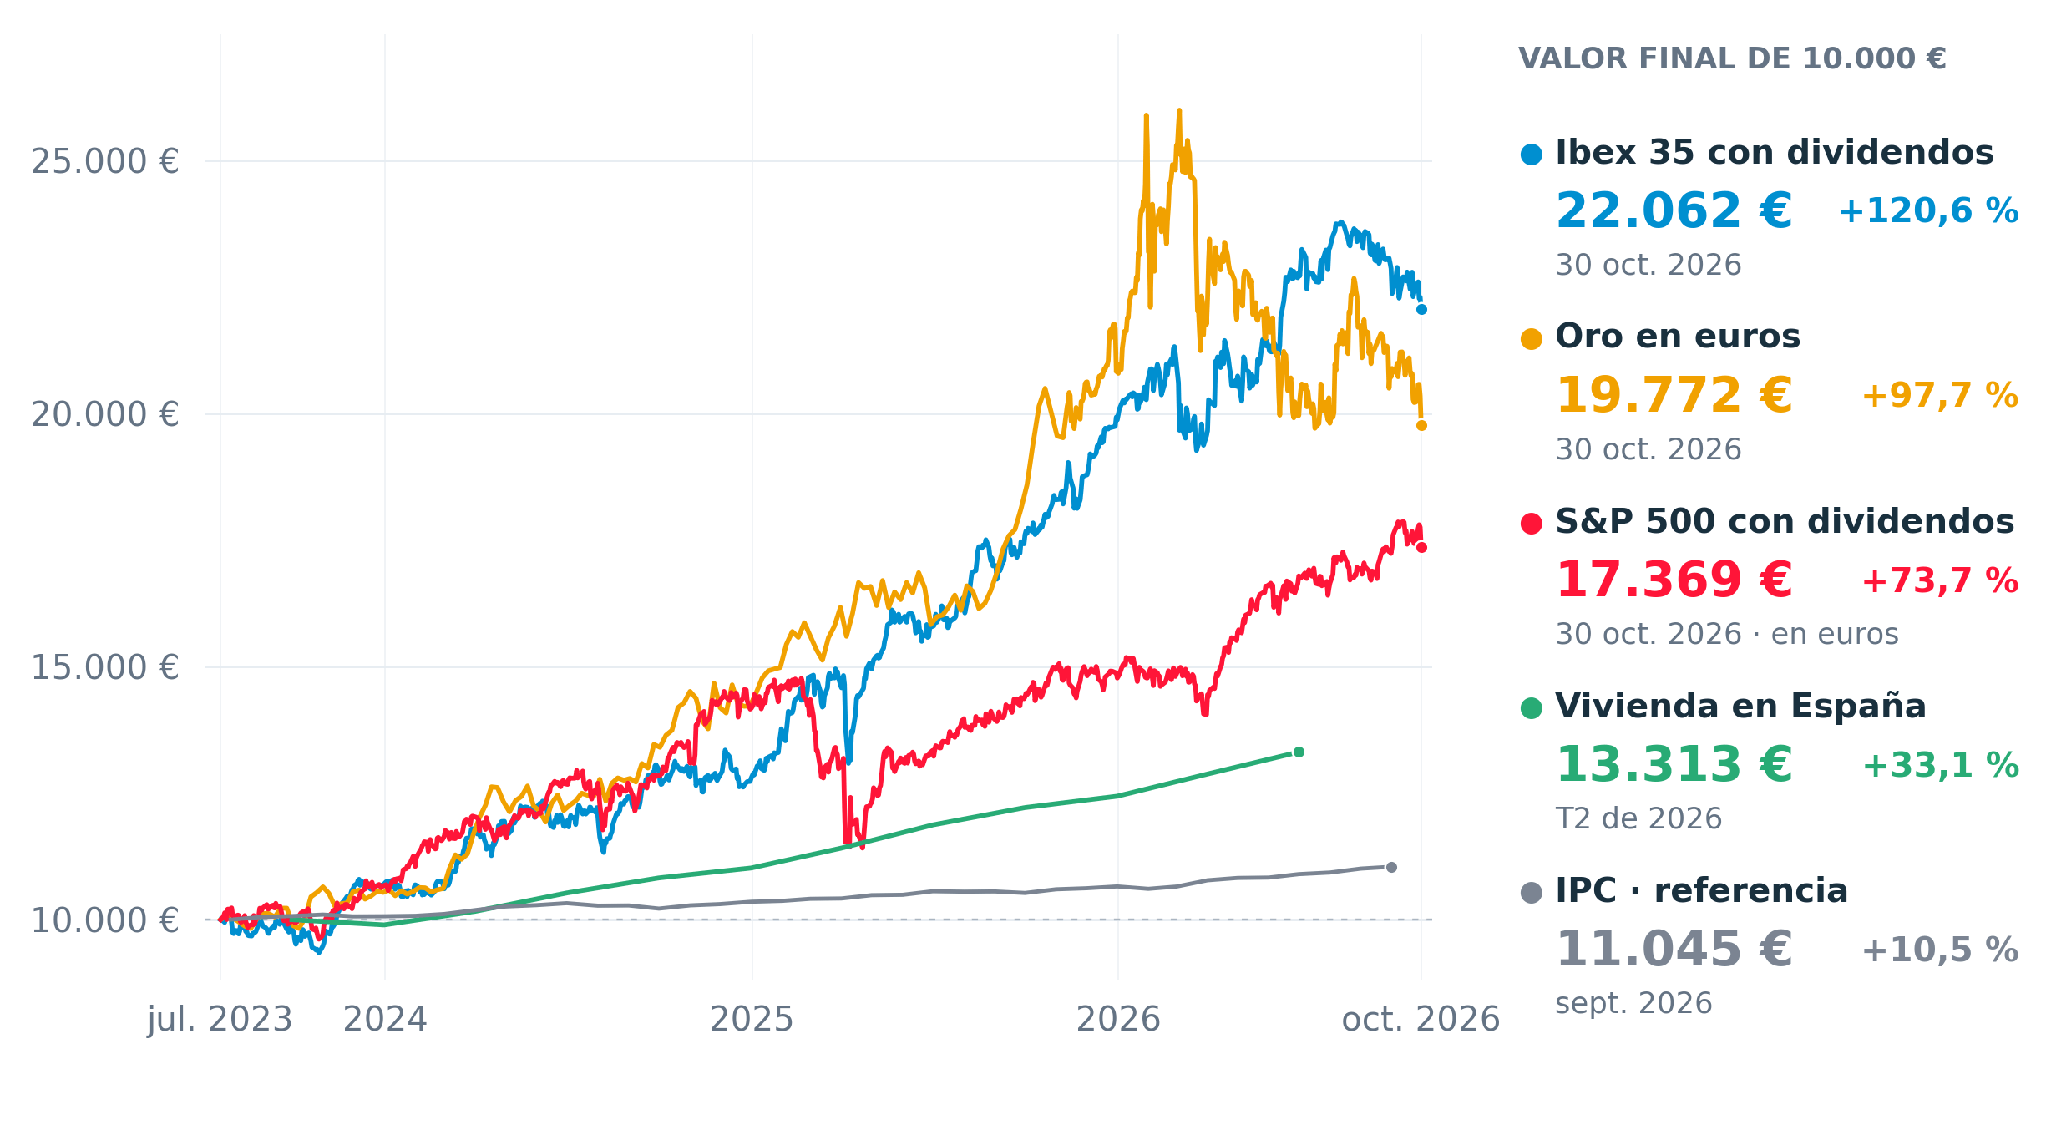
- Desde julio de 2023, una inversión inicial de 10.000 euros en vivienda habría alcanzado los 13.313 euros, frente a los 22.062 euros del Ibex 35 con dividendos, los 19.772 euros del oro y los 17.369 euros del S&P 500.
- El Ibex 35 alcanza una revalorización del 120,6 % al reinvertir dividendos, frente al 94,9 % que obtiene considerando únicamente la evolución de su cotización.
- La revalorización del oro refleja el interés de los inversores por protegerse frente a la incertidumbre geopolítica, fiscal y monetaria, aunque también está expuesto a fuertes correcciones.
- Desde julio de 2023, una inversión inicial de 10.000 euros en vivienda habría alcanzado los 13.313 euros, frente a los 22.062 euros del Ibex 35 con dividendos, los 19.772 euros del oro y los 17.369 euros del S&P 500.
- El Ibex 35 alcanza una revalorización del 120,6 % al reinvertir dividendos, frente al 94,9 % que obtiene considerando únicamente la evolución de su cotización.
- La revalorización del oro refleja el interés de los inversores por protegerse frente a la incertidumbre geopolítica, fiscal y monetaria, aunque también está expuesto a fuertes correcciones.
En España tenemos la costumbre de pensar que el inmobiliario es la mejor inversión que podemos hacer. Sin embargo, cuando miramos los números de otros activos, vemos que la vivienda se ha quedado atrás frente a los principales índices bursátiles o al oro durante estos últimos años. 10.000 euros invertidos siguiendo al Ibex 35, con los dividendos, se habrían convertido en 22.062 euros desde las elecciones generales de España de julio de 2023 hasta el cierre de octubre de 2026. En oro, serían 19.772 euros; en el S&P 500, también con dividendos y en euros, 17.369. La vivienda, con datos hasta el segundo trimestre de 2026, habría pasado de 10.000 a 13.313 euros. Comprar un piso ha permitido ganar dinero, pero las alternativas financieras merecen mucho más espacio en las decisiones de los ahorradores.
|
Referencia |
Valor equivalente final |
Variación |
Última observación |
|---|---|---|---|
|
Ibex 35 con dividendos |
22.062 € |
+120,6 % |
30 octubre 2026 |
|
Oro en euros |
19.772 € |
+97,7 % |
30 octubre 2026 |
|
S&P 500 en euros con dividendos |
17.369 € |
+73,7 % |
30 octubre 2026 |
|
Índice de vivienda española |
13.313 € |
+33,1 % |
Segundo trimestre 2026 |
|
IPC como referencia de precios |
11.045 € |
+10,5 % |
Septiembre 2026 |
Fuente: elaboración propia de XTB. Para la variación del Ibex se toman datos a partir de BME/SIX. En el S&P 500 del S&P Dow Jones Indices en Yahoo Finance. Para el oro en euros en Spotgold. La vivienda en Eurostat. Sobre el IPC: de julio de 2023 a septiembre de 2026 en INE. Bolsas con dividendos brutos reinvertidos; vivienda sin alquileres. Sin costes ni impuestos
Invertir en activos financieros o en vivienda: ¿cuáles son las diferencias?
Además del comportamiento de los precios, invertir mediante activos financieros como acciones o ETFs que replican el comportamiento de los índices presentan diferencias prácticas frente a comprar una vivienda:
- Menos capital inicial: permite empezar con cantidades pequeñas, sin reunir la entrada de un inmueble.
- Menos gestión directa no hay cuotas de comunidad, derramas, reparaciones ni búsqueda de inquilinos.
- Mayor facilidad para vender: los valores cotizados pueden negociarse durante el horario de mercado, dependiendo de su liquidez. También puedes vender una parte de la inversión.
- Más posibilidades de diversificar: el dinero puede repartirse entre empresas, sectores y países, en lugar de concentrarse en un único piso.
En este contexto, encontramos varias alternativas que han demostrado un mejor comportamiento que la vivienda desde las elecciones generales de España de julio de 2023 hasta el mes de octubre y que pueden resultar de interés para los inversores.
El oro, una de las inversiones con mejor comportamiento desde 2023 pese a las caídas recientes
Los 10.000 euros iniciales invertidos en oro se habrían convertido en 19.772 euros, un 97,7 % más. El oro ha demostrado que puede ocupar un lugar relevante en el ahorro sin generar beneficios empresariales ni pagar dividendos: su atractivo depende de la demanda de reserva de valor y del precio que los compradores estén dispuestos a pagar.
Durante los últimos años hemos asistido a uno de los ciclos alcistas más importantes de la historia del oro. La incertidumbre geopolítica y fiscal ha impulsado la búsqueda de protección, mientras las compras de bancos centrales y las entradas en productos respaldados por oro han reforzado la demanda. La subida, sin embargo, ha convivido con fuertes correcciones desde los máximos logrados a principios de este 2026.
La guerra en Ucrania marcó un punto de inflexión. La decisión de los países occidentales de congelar reservas rusas puso sobre la mesa el riesgo político de mantener activos denominados en otras divisas. Esto reforzó el atractivo del oro para diversificar las reservas ya que tiene una oferta limitada y no depende de la promesa de pago de ningún gobierno.
En 2025, la guerra arancelaria de Donald Trump, las presiones sobre la independencia de la Reserva Federal y la debilidad del dólar añadieron nuevos motivos para buscar refugio en el metal. La combinación de incertidumbre comercial, monetaria y fiscal dio otro impulso a su cotización.
En 2026, el fortalecimiento del dólar y unos tipos de interés más elevados han presionado al oro, que ha retrocedido desde sus máximos. Las compras institucionales, aun así, mantienen su fuerza: según el World Gold Council, los bancos centrales adquirieron 675 toneladas durante los nueve primeros meses del año y los vehículos respaldados por oro físico captaron 211 toneladas en el tercer trimestre.
El oro no genera beneficios empresariales, dividendos ni alquileres. Para ganar dinero, el inversor necesita venderlo por encima del precio de compra, descontando los costes. Y para un ahorrador en euros también cuenta la divisa.
¿Cómo invertir en oro en XTB?
En XTB ofrecemos la posibilidad de invertir en oro tanto de manera directa como indirecta. De forma directa, nuestros usuarios pueden invertir en ETFs que replican el precio de este metal precioso, como puede ser el iShares Physical Gold ETC (ticker: EGLN.UK; ISIN: IE00B4ND3602) o el Phisical Gold (ticker: 8PSG.DE; ISIN: IE00B579F325). De manera indirecta, también ofrecemos la posibilidad de invertir en ETFs que replican el movimiento de empresas relacionadas con el negocio de la minería de oro, como el VanEck Vectors Junior Gold Miners UCITS (ticker: GDXJ.DE; ISIN: IE00BQQP9G91).
En acciones y ETFs, los primeros 100.000 euros de negociación mensual no tendrán comisión de compra o venta.
¿Cuánto podría haber ganado si hubiera invertido en el Ibex 35 desde las elecciones de 2023?
Contabilizando los dividendos, los 10.000 euros iniciales se habrían convertido en unos 22.062 euros, un avance del 120,6%. Si miramos únicamente la cotización del Ibex 35, la subida sería del 94,9 %. La diferencia demuestra cuánto pesan los dividendos en el resultado de una inversión, especialmente en una bolsa como la española, donde la remuneración al accionista tiene un protagonismo importante.
El Ibex 35 se ha beneficiado de varios factores durante estos años. Uno de los más relevantes ha sido el efecto de las subidas de tipos sobre los bancos, un sector con mucho peso en el índice. Tras la pandemia, la recuperación de la demanda coincidió con problemas de suministro y un fuerte encarecimiento de la energía, agravado por la invasión de Ucrania. La inflación obligó al BCE a subir los tipos con rapidez desde 2022. Para la banca, esto permitió cobrar más por los préstamos y mejorar sus márgenes, especialmente mientras la remuneración de los depósitos aumentaba más despacio.
La economía española también ha acompañado. El aumento de población por la inmigración, el turismo y las inversiones vinculadas a los fondos Next Generation han sostenido la actividad. Además, el desarrollo de las renovables ha reducido la necesidad de combustibles fósiles para producir electricidad, aunque España sigue expuesta a sus precios internacionales. Estos factores ayudan a entender el contexto favorable para parte de las empresas del selectivo, cuyos negocios también dependen de lo que ocurre fuera del país.
En las últimas semanas, las dudas sobre las inversiones en inteligencia artificial también pueden favorecer al Ibex 35. Su menor exposición tecnológica lo convierte en una posible alternativa para quienes buscan otros sectores, incluidas empresas que pueden beneficiarse de adoptar la IA sin asumir directamente el coste de desarrollar sus grandes infraestructuras. Después de unas subidas tan fuertes, la exigencia aumenta: los beneficios y la generación de caja tendrán que respaldar las expectativas que ya recogen las cotizaciones.
¿Cómo invertir en el Ibex 35?
En nuestra oferta, nuestros usuarios pueden encontrar ETFs del Ibex 35, como el CS1.FR. Al igual que ocurre con el resto de ETFs o acciones de nuestra cartera, los primeros 100.000 euros de negociación mensual no tienen comisión de compra ni de venta. Además, aquellos que quieran invertir en varios tipos de activos a la vez pueden hacerlo a través de nuestros planes de inversión, una funcionalidad que permite combinar distintos títulos, programando las aportaciones de manera periódica y eligiendo tanto el importe como el plazo o método de pago. En concreto, podrán crear su plan de inversión a partir de tan sólo 15 euros, pudiendo elegir hasta 9 ETFs diferentes en cada uno de sus planes.
¿Qué rentabilidad ha ofrecido el S&P 500 desde las elecciones de 2023?
Los 10.000 euros iniciales invertidos siguiendo al S&P 500, con los dividendos se habrían convertido en 17.369 euros, un avance del 73,7 %. Sin dividendos, la subida en euros sería del 66,4 %. El cálculo incluye tanto la evolución de las acciones estadounidenses como el movimiento del dólar frente al euro, reflejando lo que habría obtenido un ahorrador en nuestra moneda.
El S&P 500, uno de los principales índices del mundo, reúne a 500 grandes compañías estadounidenses. En los últimos años, la inteligencia artificial ha sido uno de los grandes motores de sus subidas, impulsando los beneficios y las expectativas de las empresas tecnológicas. Su protagonismo también ha aumentado la concentración: lo que ocurre en un grupo reducido de grandes compañías tiene cada vez más influencia sobre el conjunto. Por eso conviene mirar también al resto del mercado, donde sectores como salud o consumo básico pueden ofrecer oportunidades de diversificación.
En las últimas semanas, la incertidumbre política tras las elecciones de medio término, las presiones inflacionistas y la salida de Jensen Huang de Nvidia han añadido dudas entre los inversores. La dimisión del directivo supone un cambio especialmente relevante para una de las empresas que han liderado el desarrollo de la inteligencia artificial. A largo plazo, el atractivo de las grandes compañías estadounidenses sigue estando en su capacidad para innovar, generar beneficios y adaptarse a nuevos escenarios. Esa capacidad merece un lugar en el análisis del ahorrador, aunque no evite las caídas ni justifique comprar a cualquier precio.
¿Cómo invertir en el S&P 500?
En XTB, nuestros usuarios pueden encontrar ETFs del S&P 500 con los que invertir en este índice. Entre los ETFs más destacados que nos permiten replicar el comportamiento del índice podemos encontrar el ETF VUAA.UK (dólares) o el P500.DE. Además, también pueden encontrar Opciones sobre ETFs del S&P 500, como el SPDR S&P 500 ETF Trust (SPY.US), con las que podrán invertir tanto al alza como a la baja, multiplicando su poder de inversión y siempre con riesgo limitado
¿Cuál ha sido la rentabilidad en la inversión en vivienda desde las elecciones de 2023?
El precio de la vivienda en España ha aumentado un 33,1 % entre el tercer trimestre de 2023 y el segundo de 2026. Aplicado a una referencia de 10.000 euros, equivale a unos 13.313 euros. Es una subida importante, aunque el promedio nacional esconde diferencias entre comunidades autónomas, ciudades e incluso barrios de una misma localidad.
Para el propietario, además, la subida del precio no equivale al beneficio que termina en su bolsillo. La ubicación y el precio negociado marcan el punto de partida, pero también cuentan los gastos de compraventa, los impuestos, el mantenimiento, los seguros o las derramas. Si hay una hipoteca, deben incluirse los intereses y el efecto de la financiación sobre el capital invertido.
Cuando la vivienda se destina al alquiler, hay que sumar los ingresos y descontar los gastos, los posibles periodos sin inquilino y los costes de gestión. Por eso, para valorar una inversión inmobiliaria hace falta hacer la cuenta completa: cuánto dinero se ha comprometido y cuánto queda después de todos los pagos.
¿Cómo invertir en vivienda e inmuebles?
Comprar un piso no ha sido la única forma de aprovechar el auge inmobiliario. Una cartera repartida inicialmente al 50 % entre Merlin Properties y Colonial, sin rebalanceos, habría ganado un 39,3 % desde el cierre previo a las elecciones de julio de 2023 hasta junio de 2026. Frente al 33,1 % de subida de la vivienda desde el trimestre electoral, supone una ventaja de 6,1 puntos porcentuales, comparando únicamente precios, sin dividendos ni ingresos por alquiler.
Las inmobiliarias cotizadas permiten acceder al sector con menos capital, vender una parte de la inversión y evitar la gestión directa de una propiedad. Merlin y Colonial invierten principalmente en inmuebles comerciales y oficinas, por lo que sus negocios no replican el mercado de vivienda. Aun así, el ejemplo demuestra que el inversor puede participar en el sector inmobiliario sin reunir la entrada de un piso, contratar una hipoteca o gestionar inquilinos. Comprar ladrillo merece compararse con estas alternativas antes de comprometer buena parte del ahorro.
¿Cómo afecta la inflación a las inversiones?
La línea del IPC llega a unos 11.045 euros desde una base de 10.000: representa una subida acumulada de precios del 10,5 % hasta septiembre de 2026. No es el valor de una inversión. Indica la cantidad necesaria para comprar una cesta equivalente a la que costaba 10.000 euros en julio de 2023.
Un saldo sin remunerar seguiría mostrando 10.000 euros, pero su capacidad de compra equivaldría aproximadamente a 9.054 euros iniciales.
Renta variable, oro o vivienda: ¿qué debemos tener en cuenta antes de invertir?
La elección del activo ha tenido consecuencias importantes sobre el ahorro en este periodo. También las han tenido el plazo, la divisa y la capacidad de mantener la inversión durante las caídas. La clasificación histórica no determina qué activo será más rentable en los próximos años.
Las fechas electorales fijan una referencia temporal. Las trayectorias del oro, las bolsas y la vivienda responden a factores globales y locales que no pueden atribuirse a un gobierno a partir de este gráfico. Para interpretar la comparación hay que recordar qué recoge cada línea: dividendos en las bolsas, precio de la vivienda sin alquileres e IPC como referencia de poder de compra.
El precio de la vivienda en España se dispara: el debate inmobiliario en las elecciones generales de 2026
Tu nómina y el futuro de tu pensión de jubilación en España: el debate en las Elecciones Generales de 2026
El poder adquisitivo en España antes de las elecciones: cómo afectan la inflación y los impuestos a tu sueldo
Este material es una comunicación publicitaria. La presente comunicación publicitaria no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley de los Mercados de Valores y de los Servicios de Inversión.
La presente comunicación publicitaria se ha preparado con la mayor diligencia, transparencia y objetividad posible, presentando los hechos conocidos por el autor en el momento de su creación y está exento de cualquier elemento de análisis. Esta comunicación publicitaria se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual, y no representa ninguna estrategia de inversión ni recomendación.
En caso de que la comunicación publicitaria contenga información sobre el rendimiento o comportamiento del instrumento financiero al que se refiere, esto no constituye ninguna garantía o previsión de resultados futuros. El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene la presente comunicación publicitaria.