



Predstavme si situáciu, keď takmer všetci pasažieri na výletnej lodi zrazu utekajú na jednu stranu, aby videli rovnaký úkaz. Aj keď je oceán pokojný, loď sa začne nebezpečne nakláňať a na vyvolanie paniky stačí už len menšia vlna. Presne takýto obraz ponúka najnovšia správa CFTC. Je však potrebné jedno malé spresnenie. Aktuálne dostupné údaje zachytávajú pozície k 10. novembru a odvtedy sa toho mohlo veľa zmeniť. Zverejnenie najnovšej správy COT sa oneskorilo kvôli Dňu veteránov v USA.
Vráťme sa však k samotnej analýze… Najväčší špekulatívni hráči na termínových trhoch zaujali v niekoľkých kľúčových oblastiach natoľko jednostranné pozície, aké sme nevideli celé roky, a v niektorých prípadoch dokonca nikdy v histórii dostupných údajov.
Spoločným menovateľom posledných dní je nespochybniteľná viera v silu amerického dolára a odolnosť domácich výnosov, oproti takmer absolútnej nedôvere v priemyselné komodity a meny ostatných ekonomík. Problém je v tom, že keď už všetci predali, trhu začínajú dochádzať účastníci ochotní otvárať ďalšie krátke pozície. V takýchto chvíľach môžu fundamenty ustúpiť do úzadia a prenechať priestor čistej mechanike zatvárania pozícií.
Dlhové trhy a meny: Všetci proti zvyšku sveta
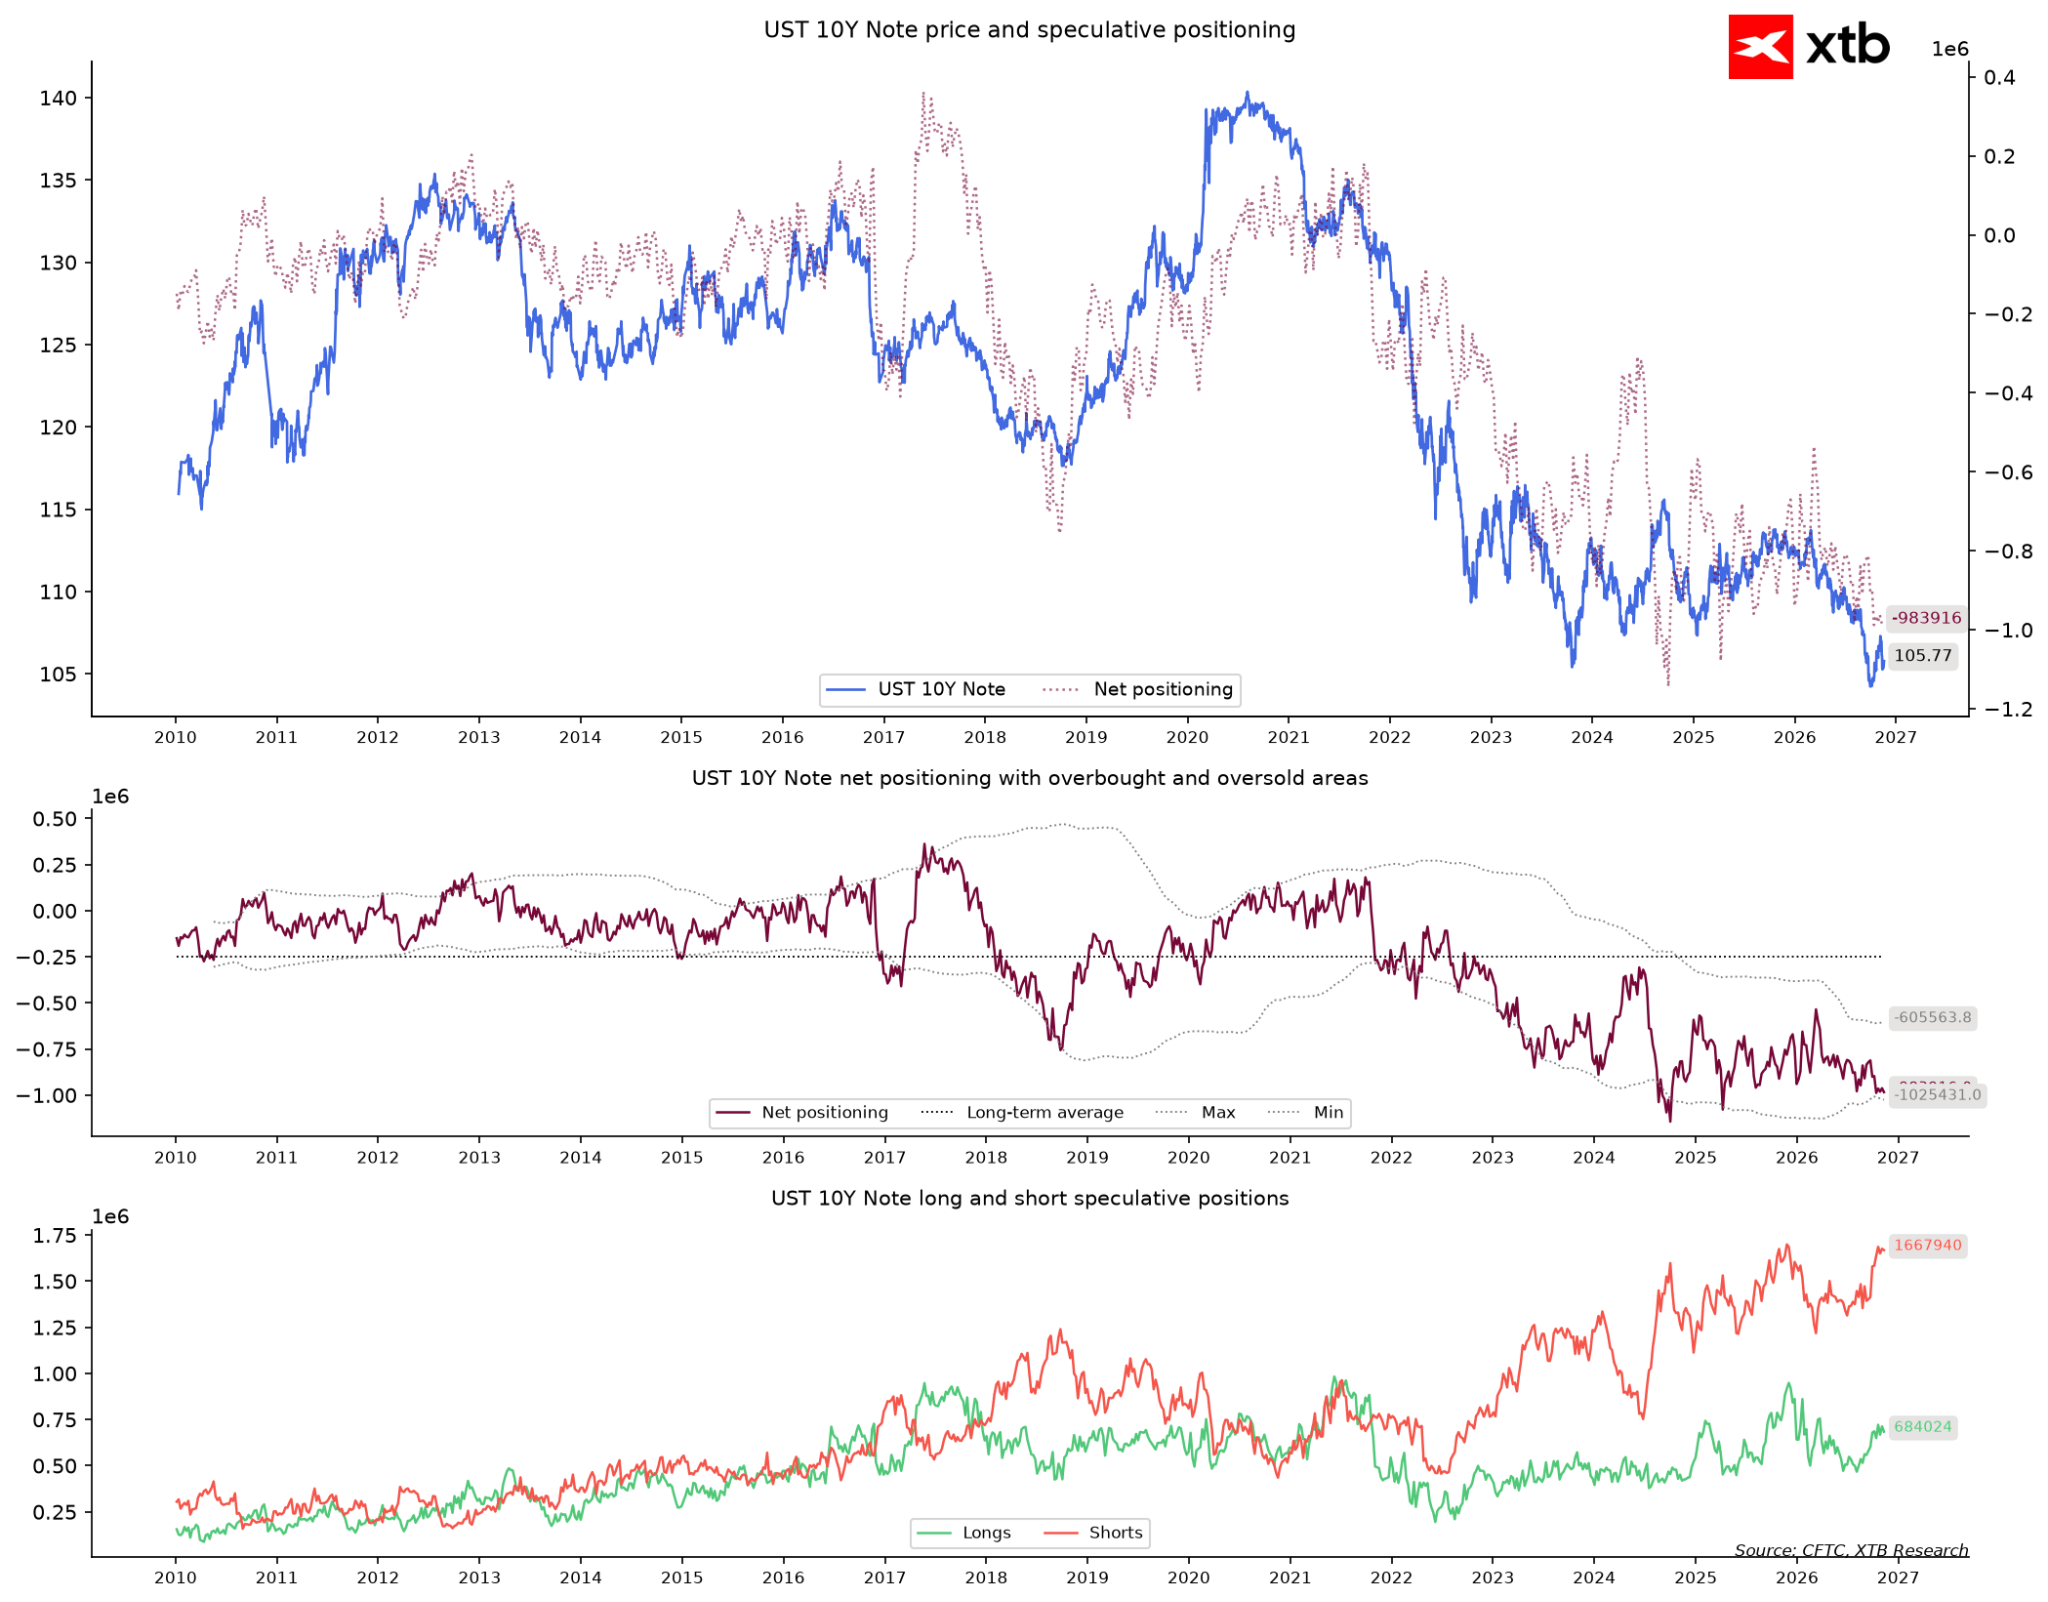
Najvýraznejší obraz ponúka americký dlhopisový trh. Americké 10-ročné štátne dlhopisy (US 10Y Treasury Notes) zaznamenali situáciu, keď špekulatívne fondy držia takmer 984-tisíc čistých kontraktov stávkujúcich na pokles ich cien (teda na rast výnosov). Hovoríme o úrovni, pri ktorej sú fondy pesimistickejšie než v 99 % týždňov celej obchodnej histórie. Iba 29 % všetkých ich pozícií pritom predstavujú stávky na rast cien dlhopisov.
Inštitucionálni investori sa správajú, akoby úrokové sadzby v USA už nikdy nemali výraznejšie klesnúť. Druhá strana obchodu, teda producenti a subjekty zaisťujúce svoje riziká (hedgeri), stojí priamo oproti nim a kumuluje rekordné stávky na rast cien dlhopisov.
Trh je napnutý ako tetiva luku: akékoľvek slabšie makroekonomické údaje z USA by mohli spustiť masívnu vlnu spätných nákupov kontraktov.
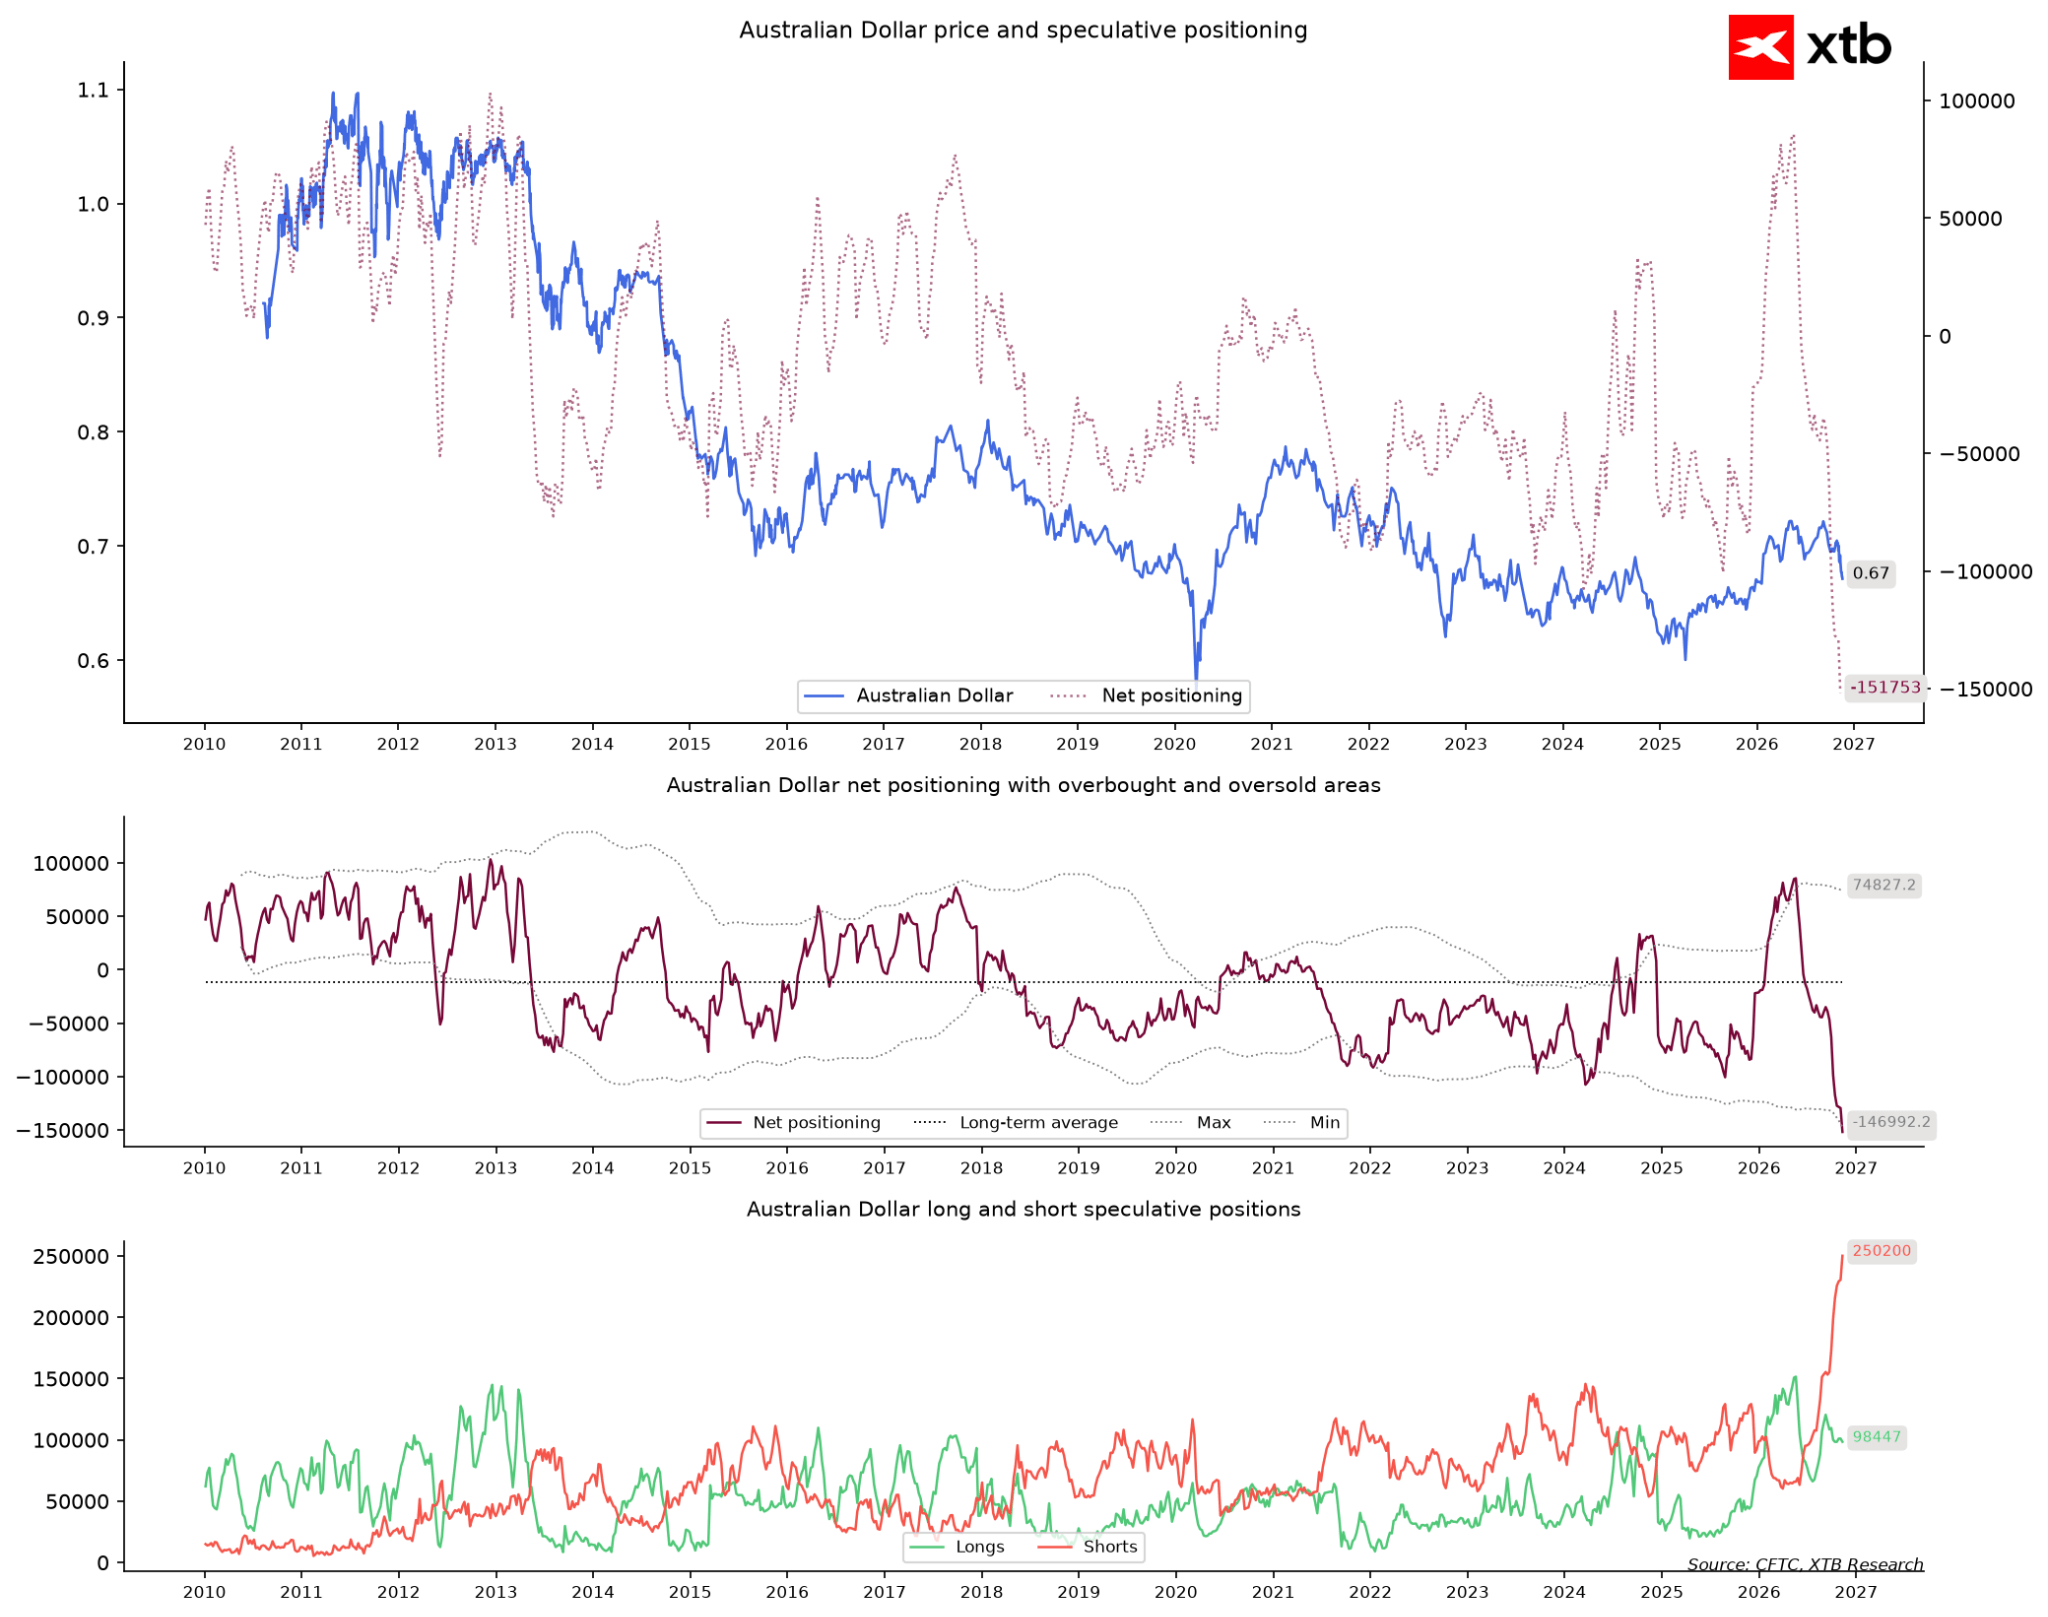
Rovnaký kapitál prakticky úplne odpísal aj ostatné meny. Austrálsky dolár sa stal terčom bezprecedentného útoku, keď fondy rozšírili svoju čistú krátku pozíciu na 152-tisíc kontraktov. Tento sentiment je pesimistickejší než pri 100 % historických meraní a stávky na pokles tvoria viac ako 70 % celého ich portfólia. Takéto extrémne množstvo krátkych pozícií výrazne zvyšuje riziko takzvaného short squeeze, teda prudkého rastu ceny v dôsledku núteného zatvárania krátkych pozícií.
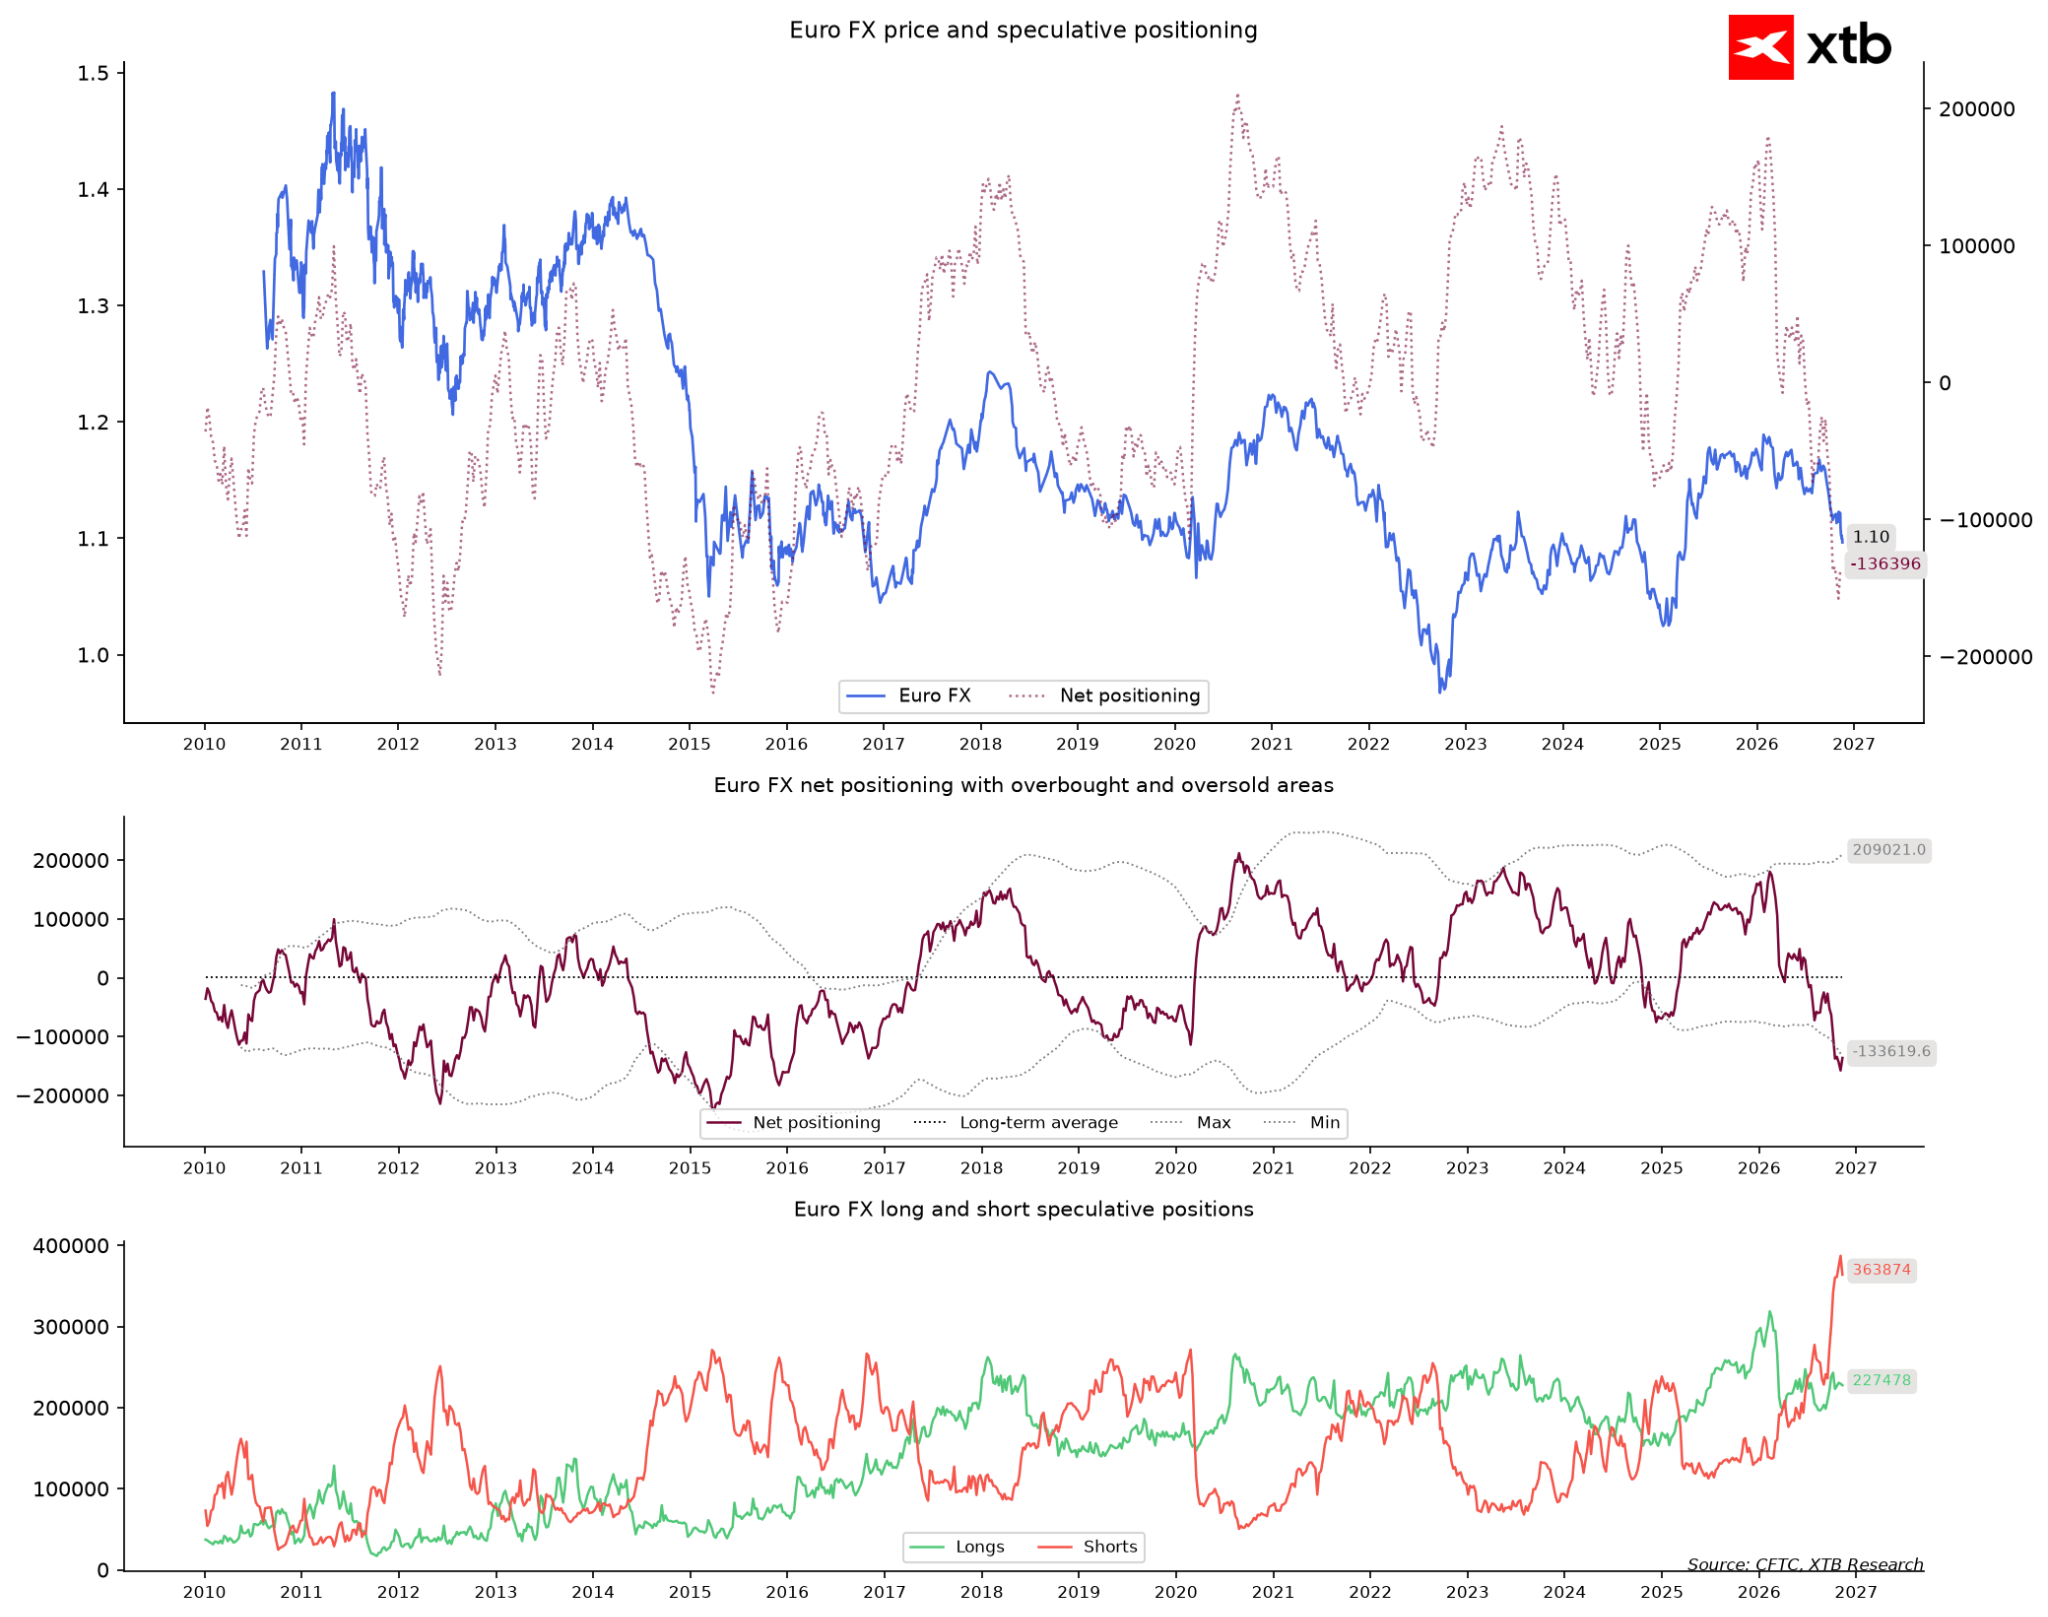
Podobný osud postihol aj euro, pri ktorom špekulanti držia 136-tisíc kontraktov stávkujúcich na pokles jeho výmenného kurzu. Tým sa dostávajú medzi niekoľko percent najpesimistickejších období v celej histórii. Investori stavajú na rozdielnom vývoji menovej politiky Fedu a ostatných centrálnych bánk. Otázkou zostáva, čo sa stane, keď sa tento rozdiel prestane prehlbovať. Za zmienku však stojí, že menový pár EUR/USD sa nachádza v blízkosti úrovne 1,10 a krátke pozície sa už začali mierne znižovať.
Zlato a striebro: Preplnený obchod napriek slabnúcemu lesku
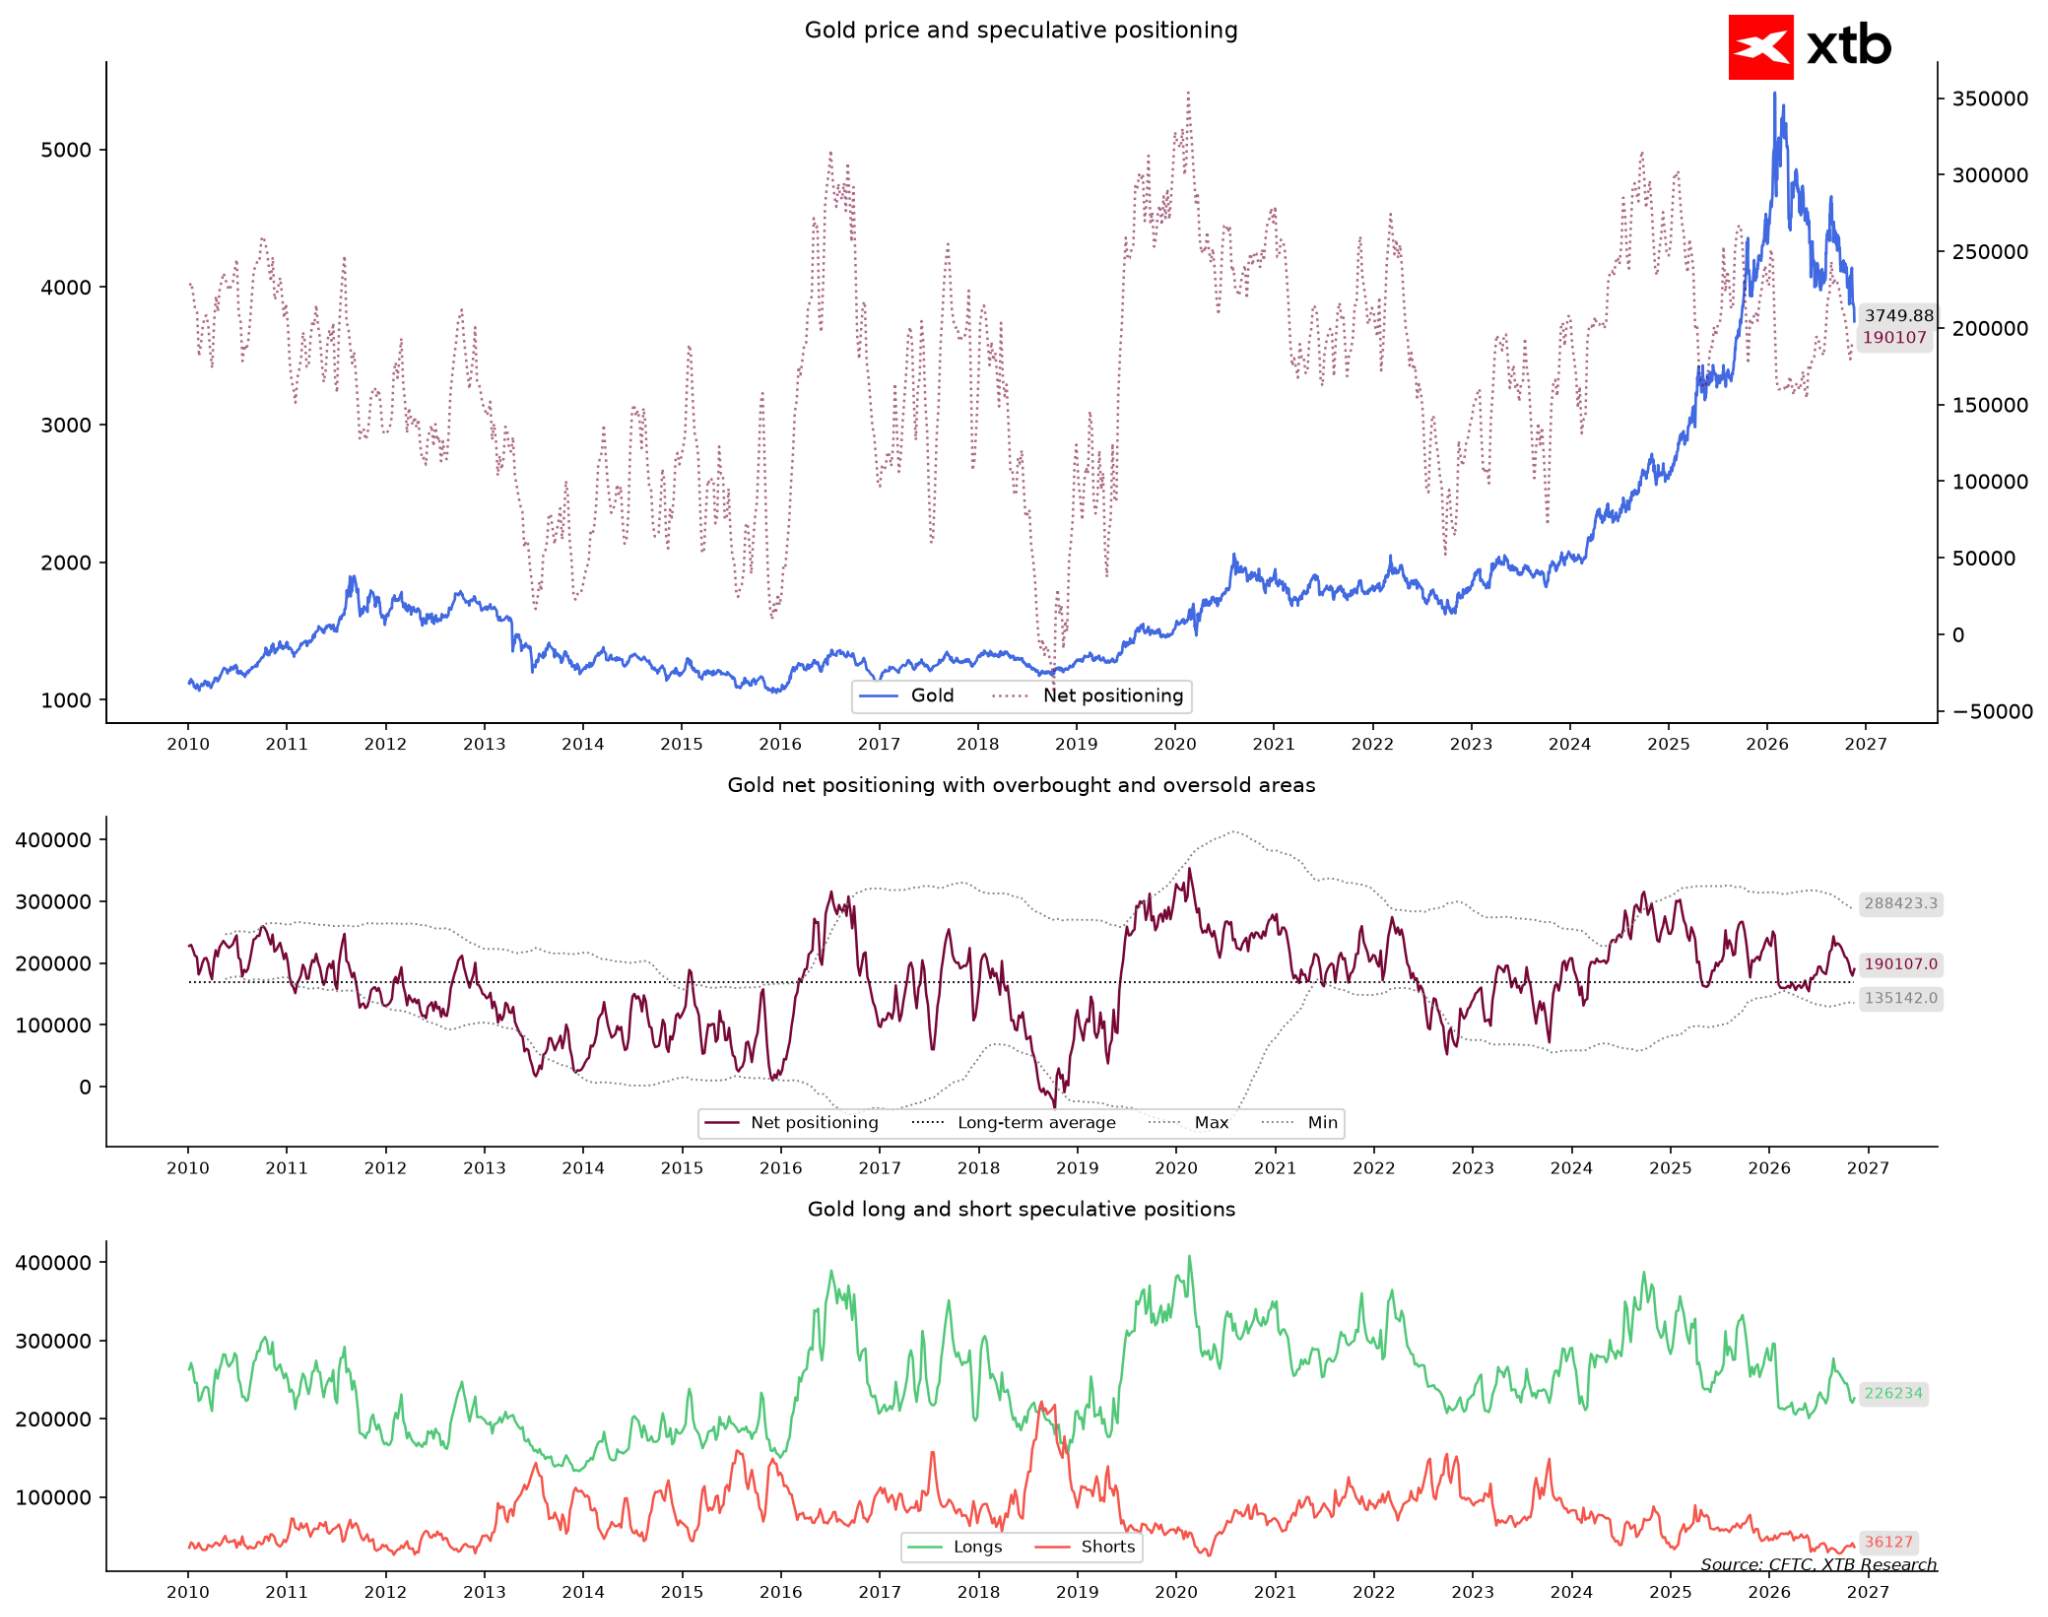
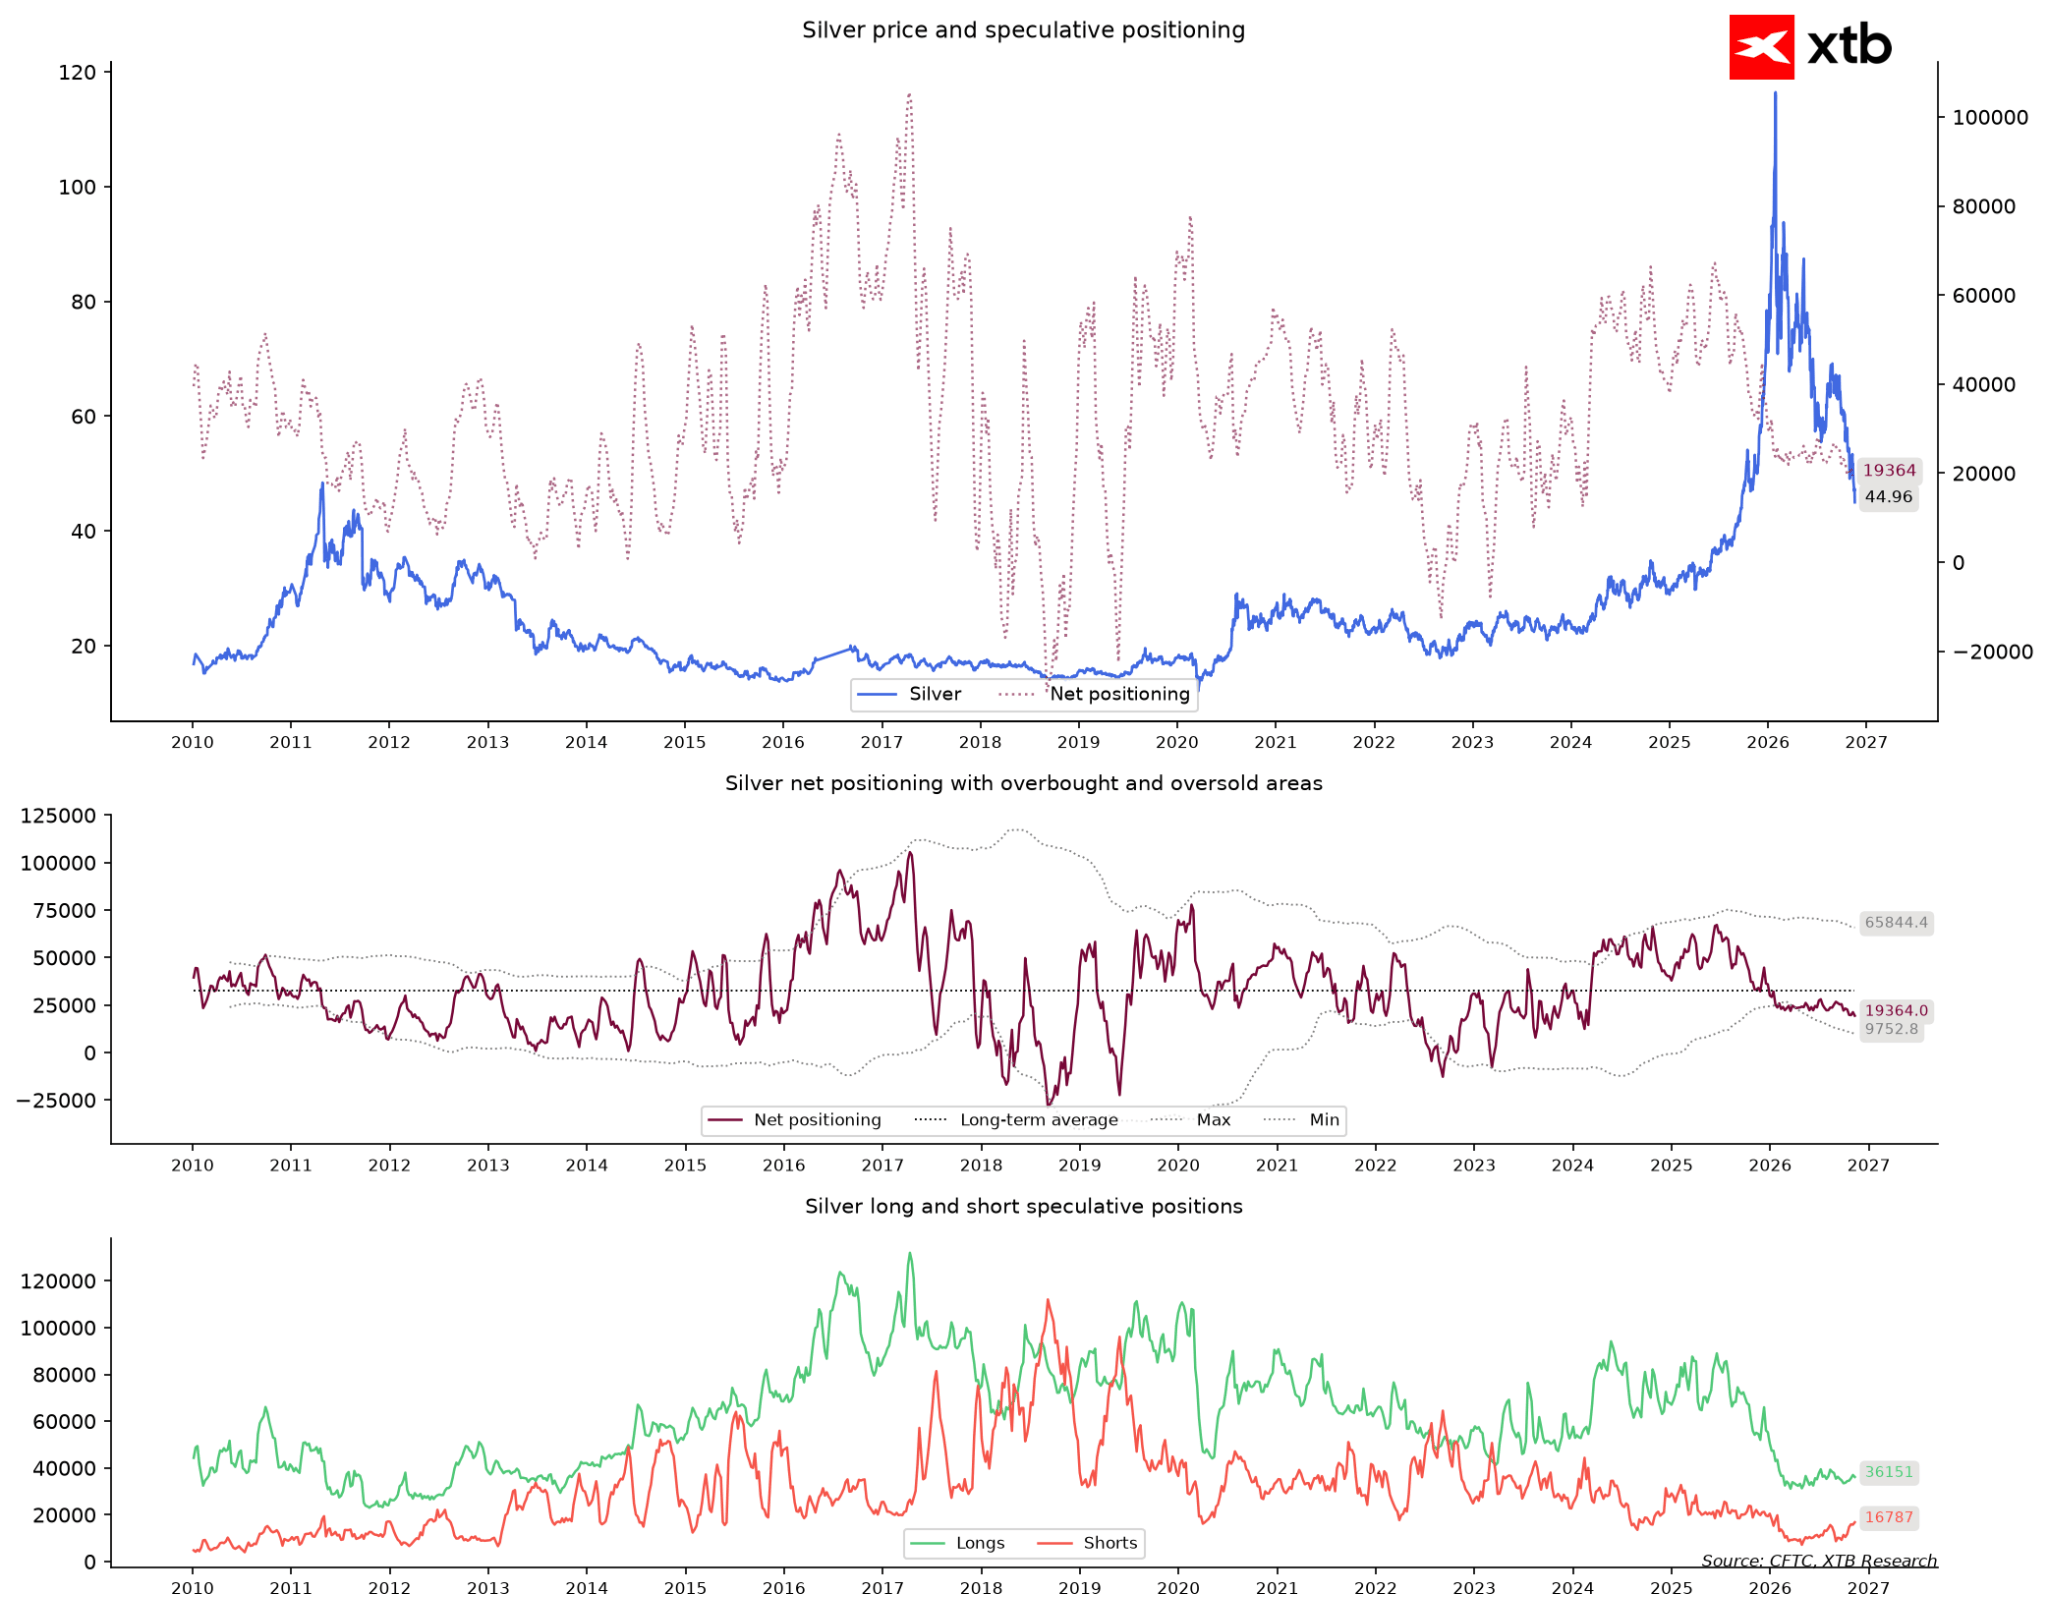
Na trhu s drahými kovmi je viditeľná úplne odlišná dynamika. Na prvý pohľad by investori mohli očakávať, že po výraznom výpredaji začne špekulatívny kapitál z trhu odchádzať. Opak je však pravdou. Zlato za posledný mesiac kleslo o viac ako 9 % (pričom týždenný pokles dosiahol takmer 6 %) a jeho cena sa priblížila k úrovni 3 750 USD. Fondy však… nakúpili ďalších 11-tisíc kontraktov stávkujúcich na rast, čím zvýšili čistú pozíciu na 190-tisíc kontraktov.
Až 86 % všetkých pozícií správcov fondov na tomto trhu predstavujú stávky na ďalší rast. Ide o učebnicový príklad divergencie: cena prudko klesá, zatiaľ čo špekulanti vytrvalo navyšujú svoje stávky na rast. Pri pohľade na nedávnu históriu však kupujúci zostávajú relatívne slabí.
Naopak striebro zaznamenalo skutočný prepad. Pokles ceny o viac ako 20 % v priebehu jedného mesiaca (na približne 45 USD) stlačil jeho ocenenie na mimoriadne nízke úrovne v porovnaní s uplynulým rokom. Fondy tu držia skromných 19-tisíc čistých dlhých kontraktov a svoju expozíciu znižujú oveľa disciplinovanejším spôsobom než pri zlate.
Takýto rozdiel naznačuje, že samotné zlato môže byť v súčasnosti trhom oveľa náchylnejším na ďalšie sklamania. Ak ďalšia vlna predajov prinúti „neskorých býkov“ uzatvárať pozície so stratou, korekcia by mohla nabrať na sile ako lavína.
Zemný plyn a komodity: Pružina napnutá na maximum
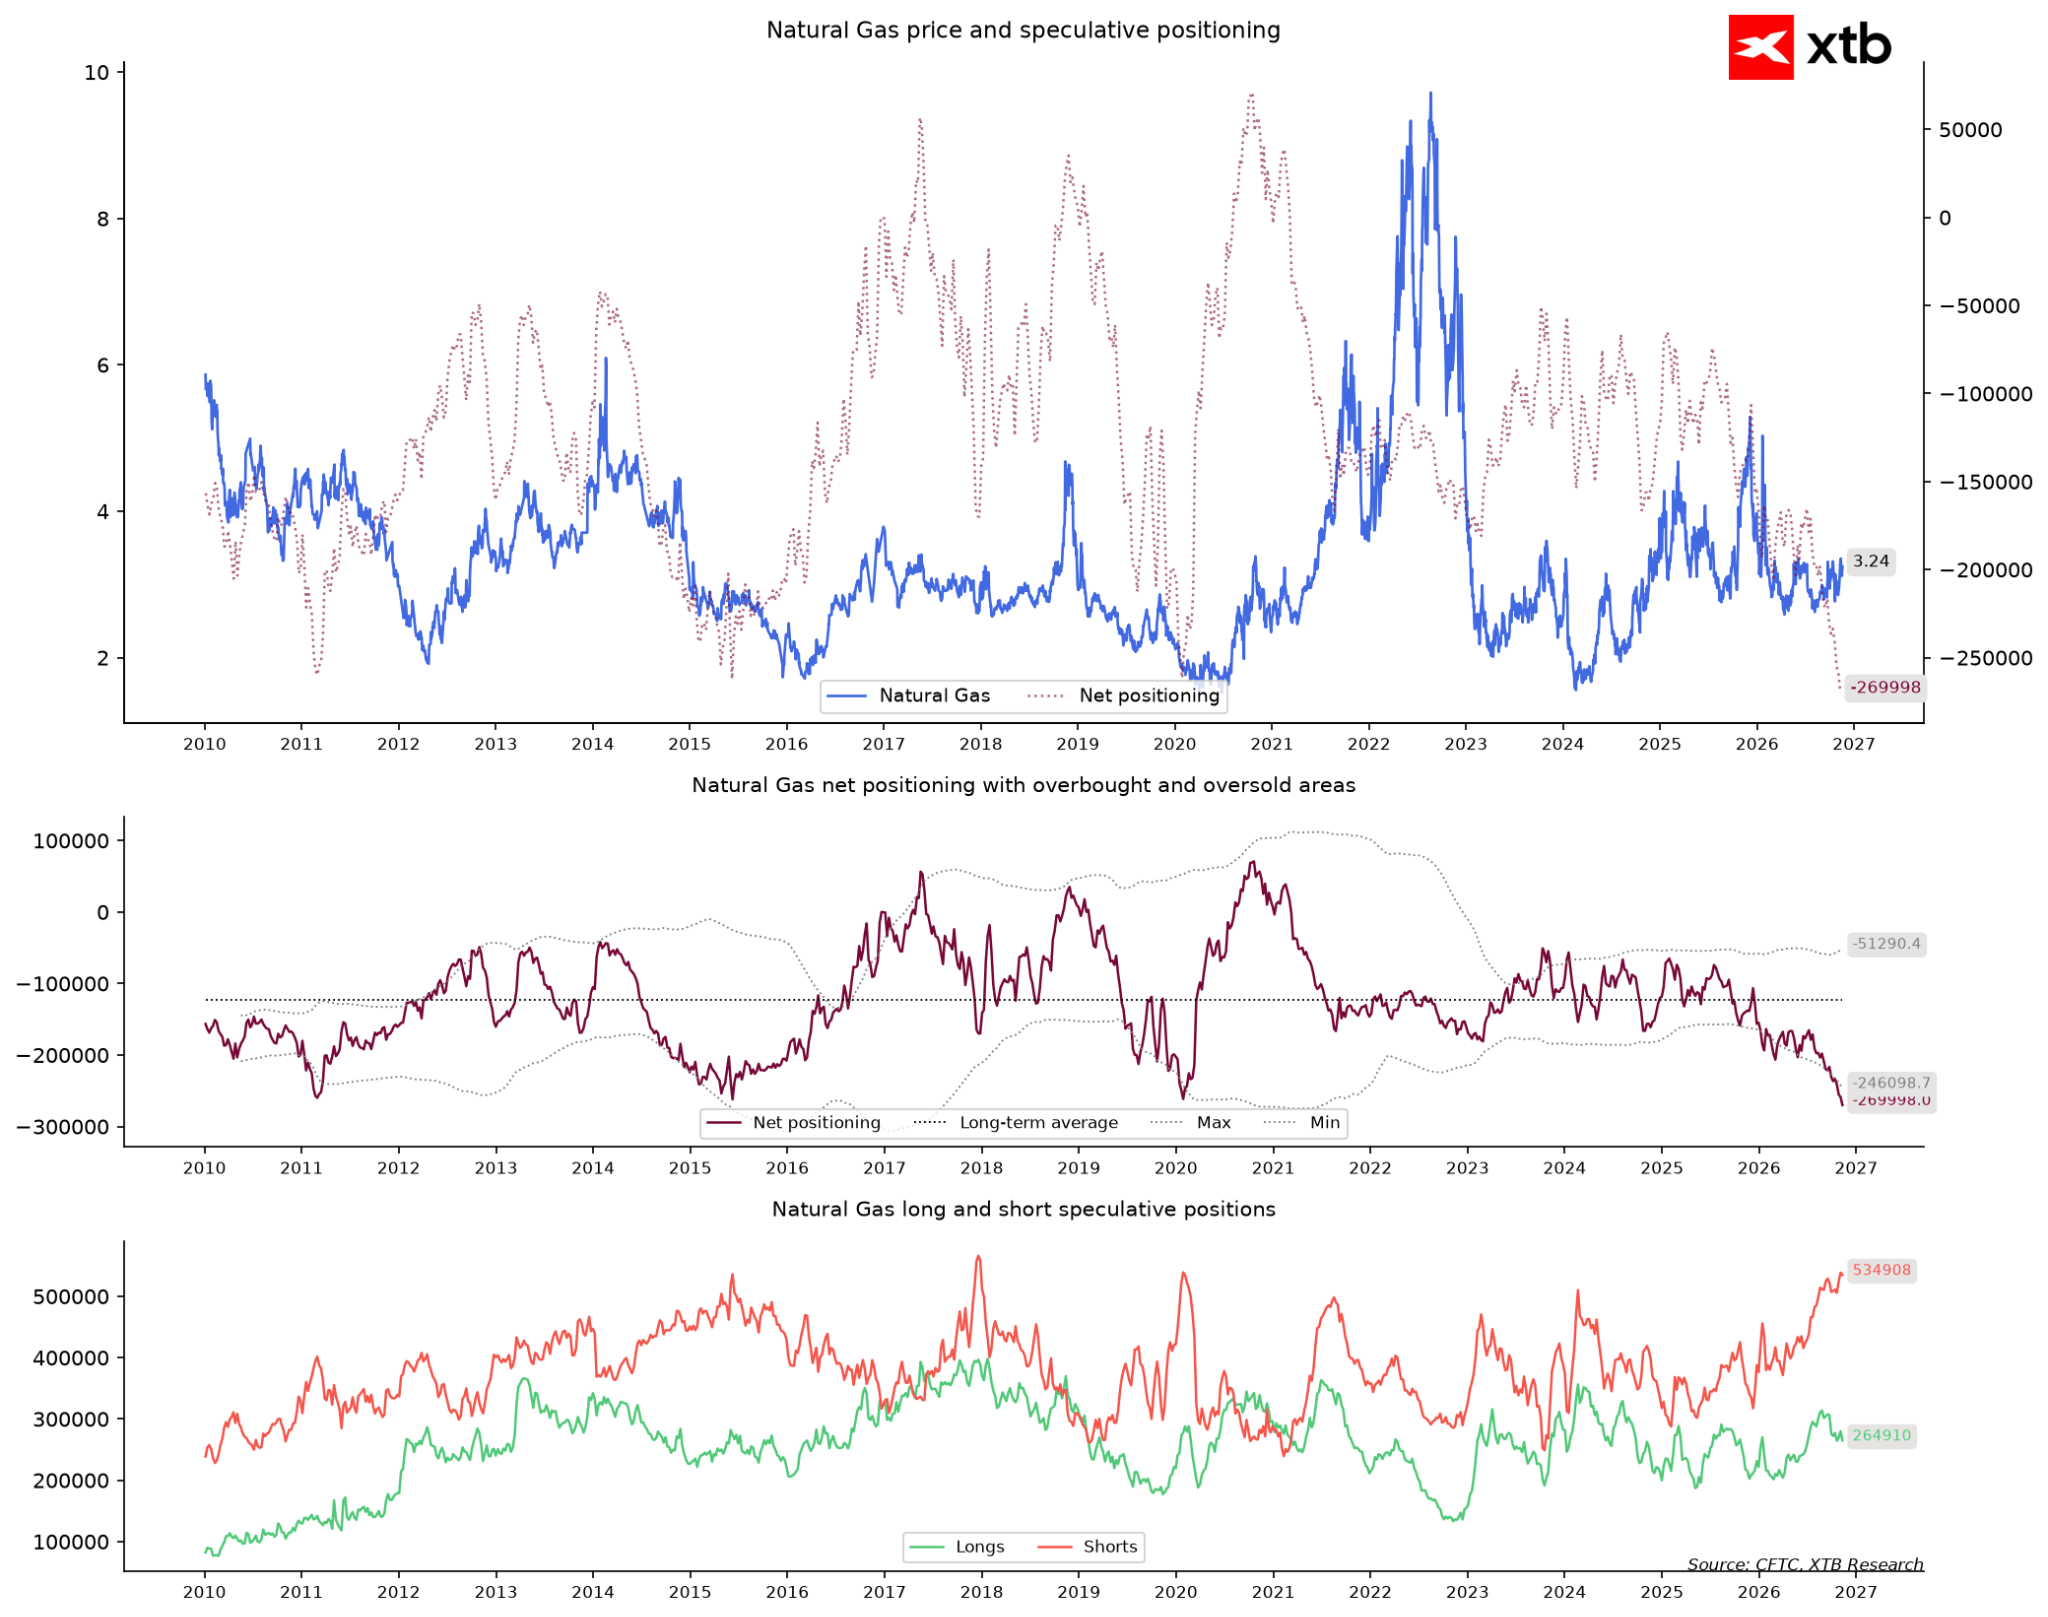
Ak existuje trh, ktorý vytvára ideálne podmienky pre klasický short squeeze, je to bezpochyby zemný plyn. Špekulatívne fondy tu držia až 270-tisíc čistých krátkych kontraktov. Ukazovatele hovoria jednoznačne: fondy sú dnes pesimistickejšie než v 100 % týždňov celej histórie. Iba jedna z troch pozícií držaných fondmi predstavuje stávku na rast.
Trh pritom nejaví ochotu ďalej klesať – na mesačnej báze cena vzrástla o 7 % a stabilizovala sa okolo úrovne 3,25 USD. Na opačnej strane stoja producenti, ktorí sa zaisťujú prostredníctvom dlhej pozície presahujúcej 260-tisíc kontraktov.
Sme svedkami úplného patu v pozicionovaní: špekulanti stávkujú na ďalší prepad cien, no trh už na negatívne impulzy nereaguje. V tomto prípade stačí jediné výraznejšie obdobie chladného zimného počasia, aby boli investori nútení výrazne redukovať krátke pozície, čo by mohlo vyhnať cenu nahor až o celý dolár na kontrakt.
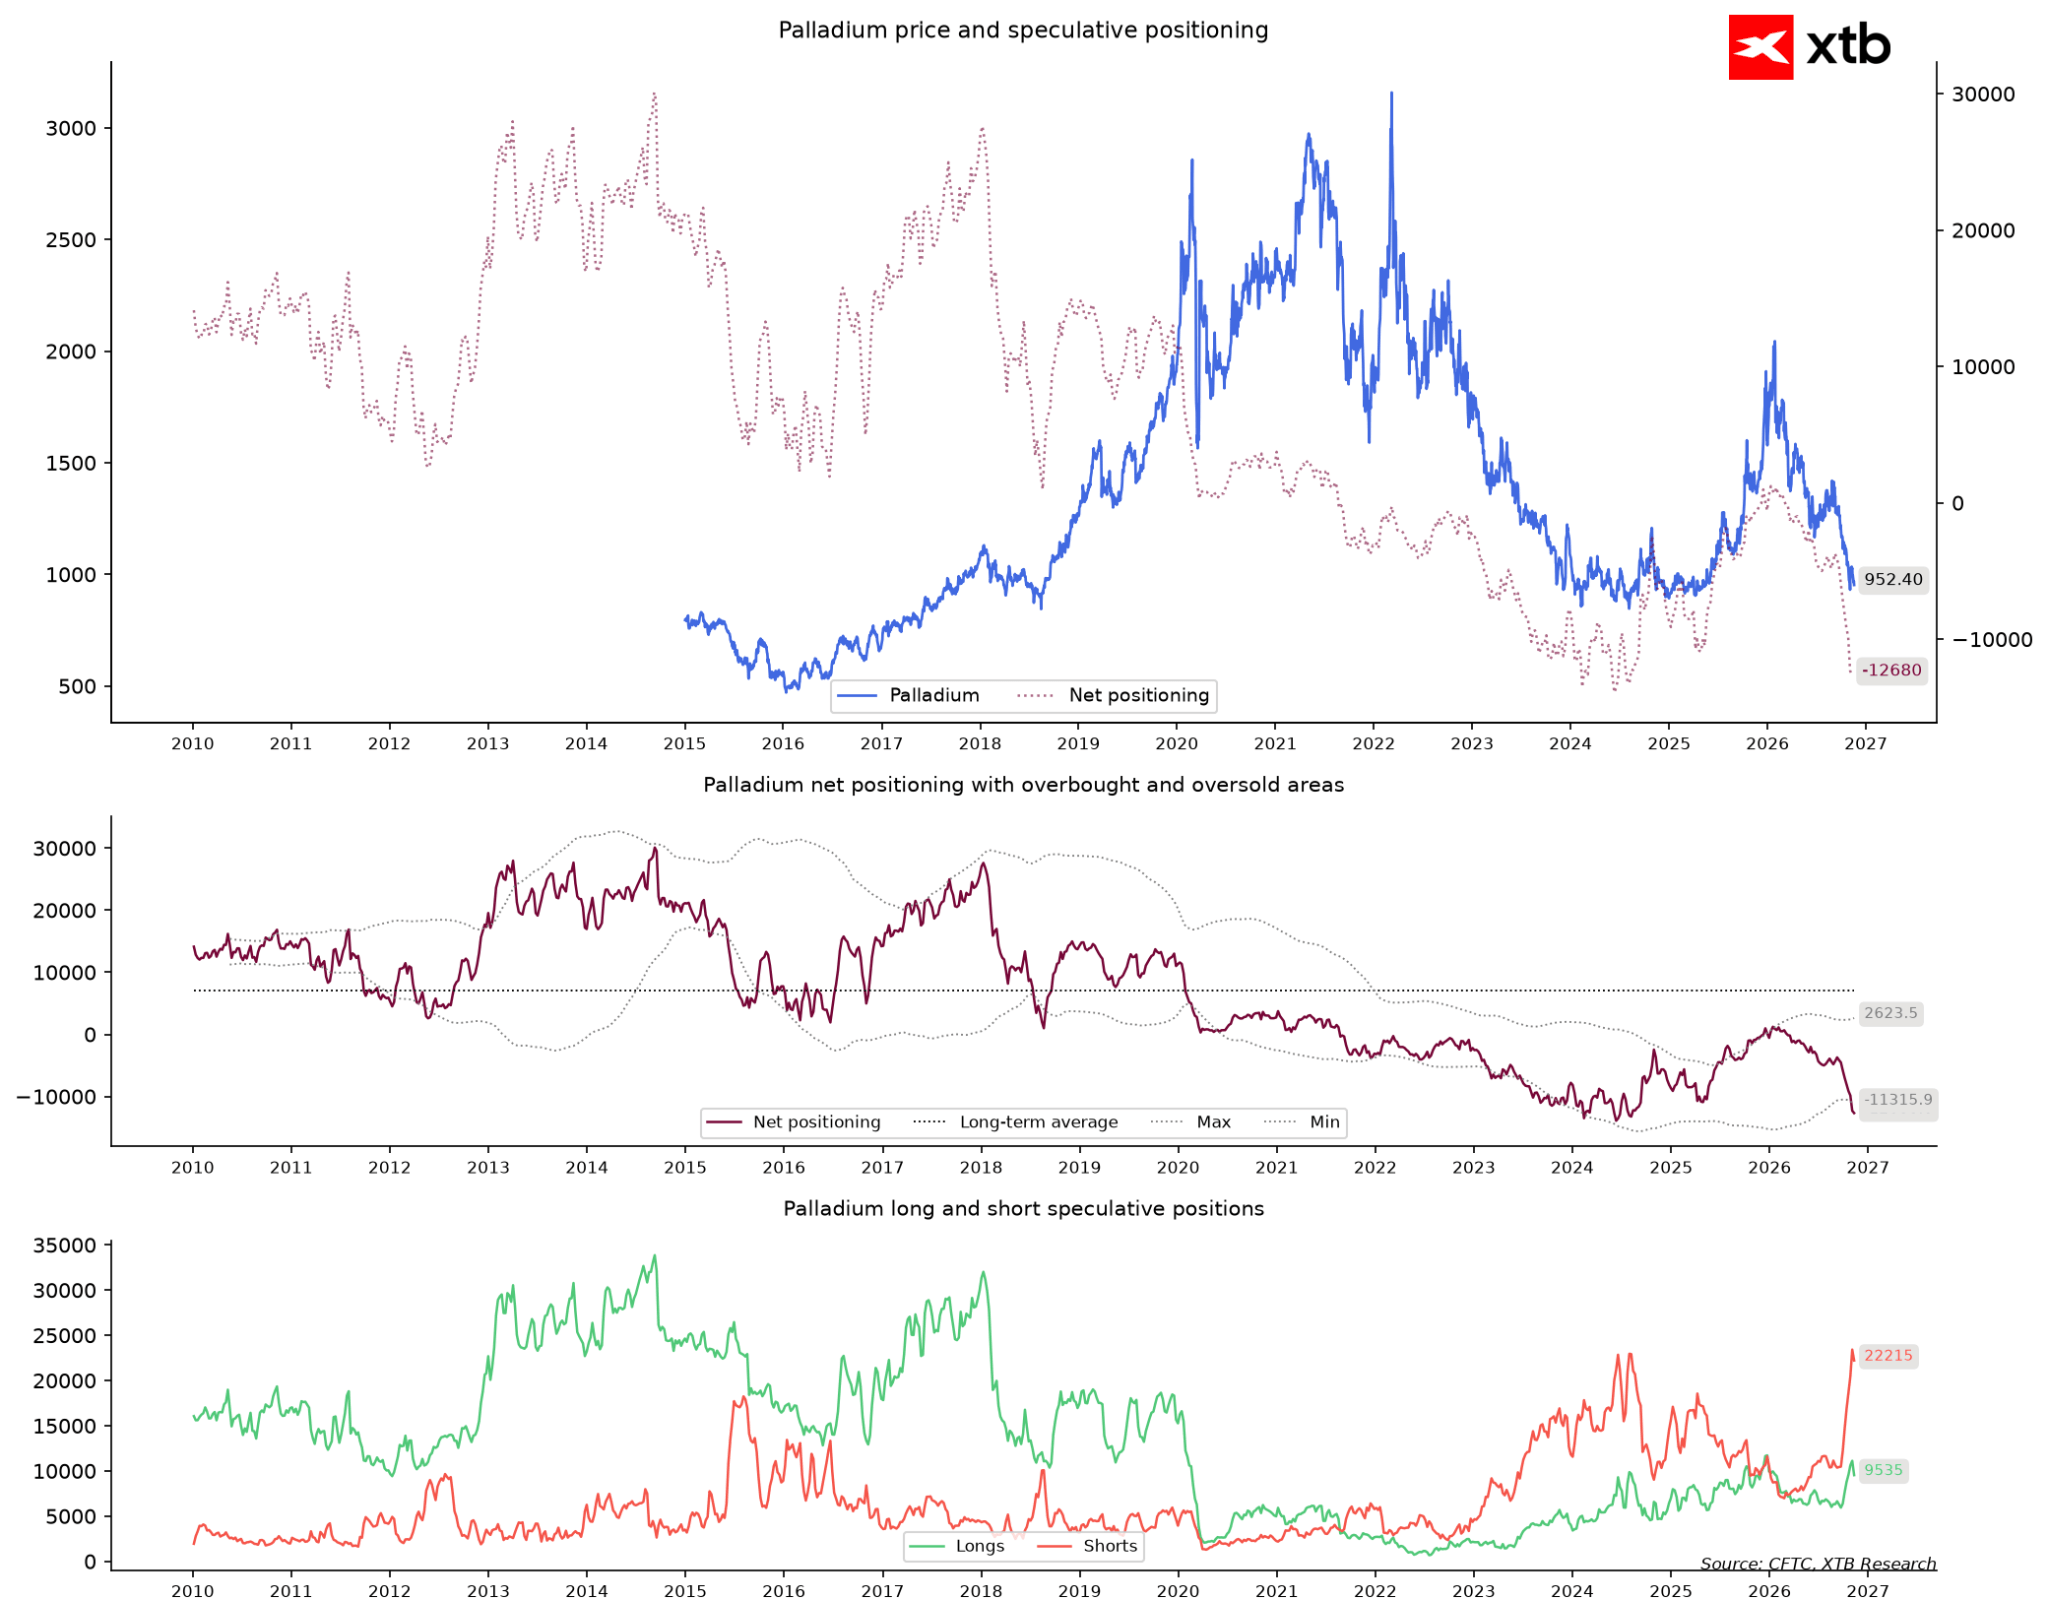
Do takmer identickej pasci sa ocitlo aj paládium. Pri cene 954 USD (pokles o viac ako 14 % za mesiac) dosiahli fondy historický extrém negatívneho sentimentu na úrovni 100 %, pričom držali 13-tisíc čistých krátkych kontraktov.
Keď pesimizmus dosiahne absolútnu úroveň, akýkoľvek impulz na strane dopytu môže prinútiť nervóznych investorov k uzatváraniu krátkych pozícií za akúkoľvek cenu.
Meny rozvíjajúcich sa trhov: Bolestivá lekcia o chytaní padajúceho noža
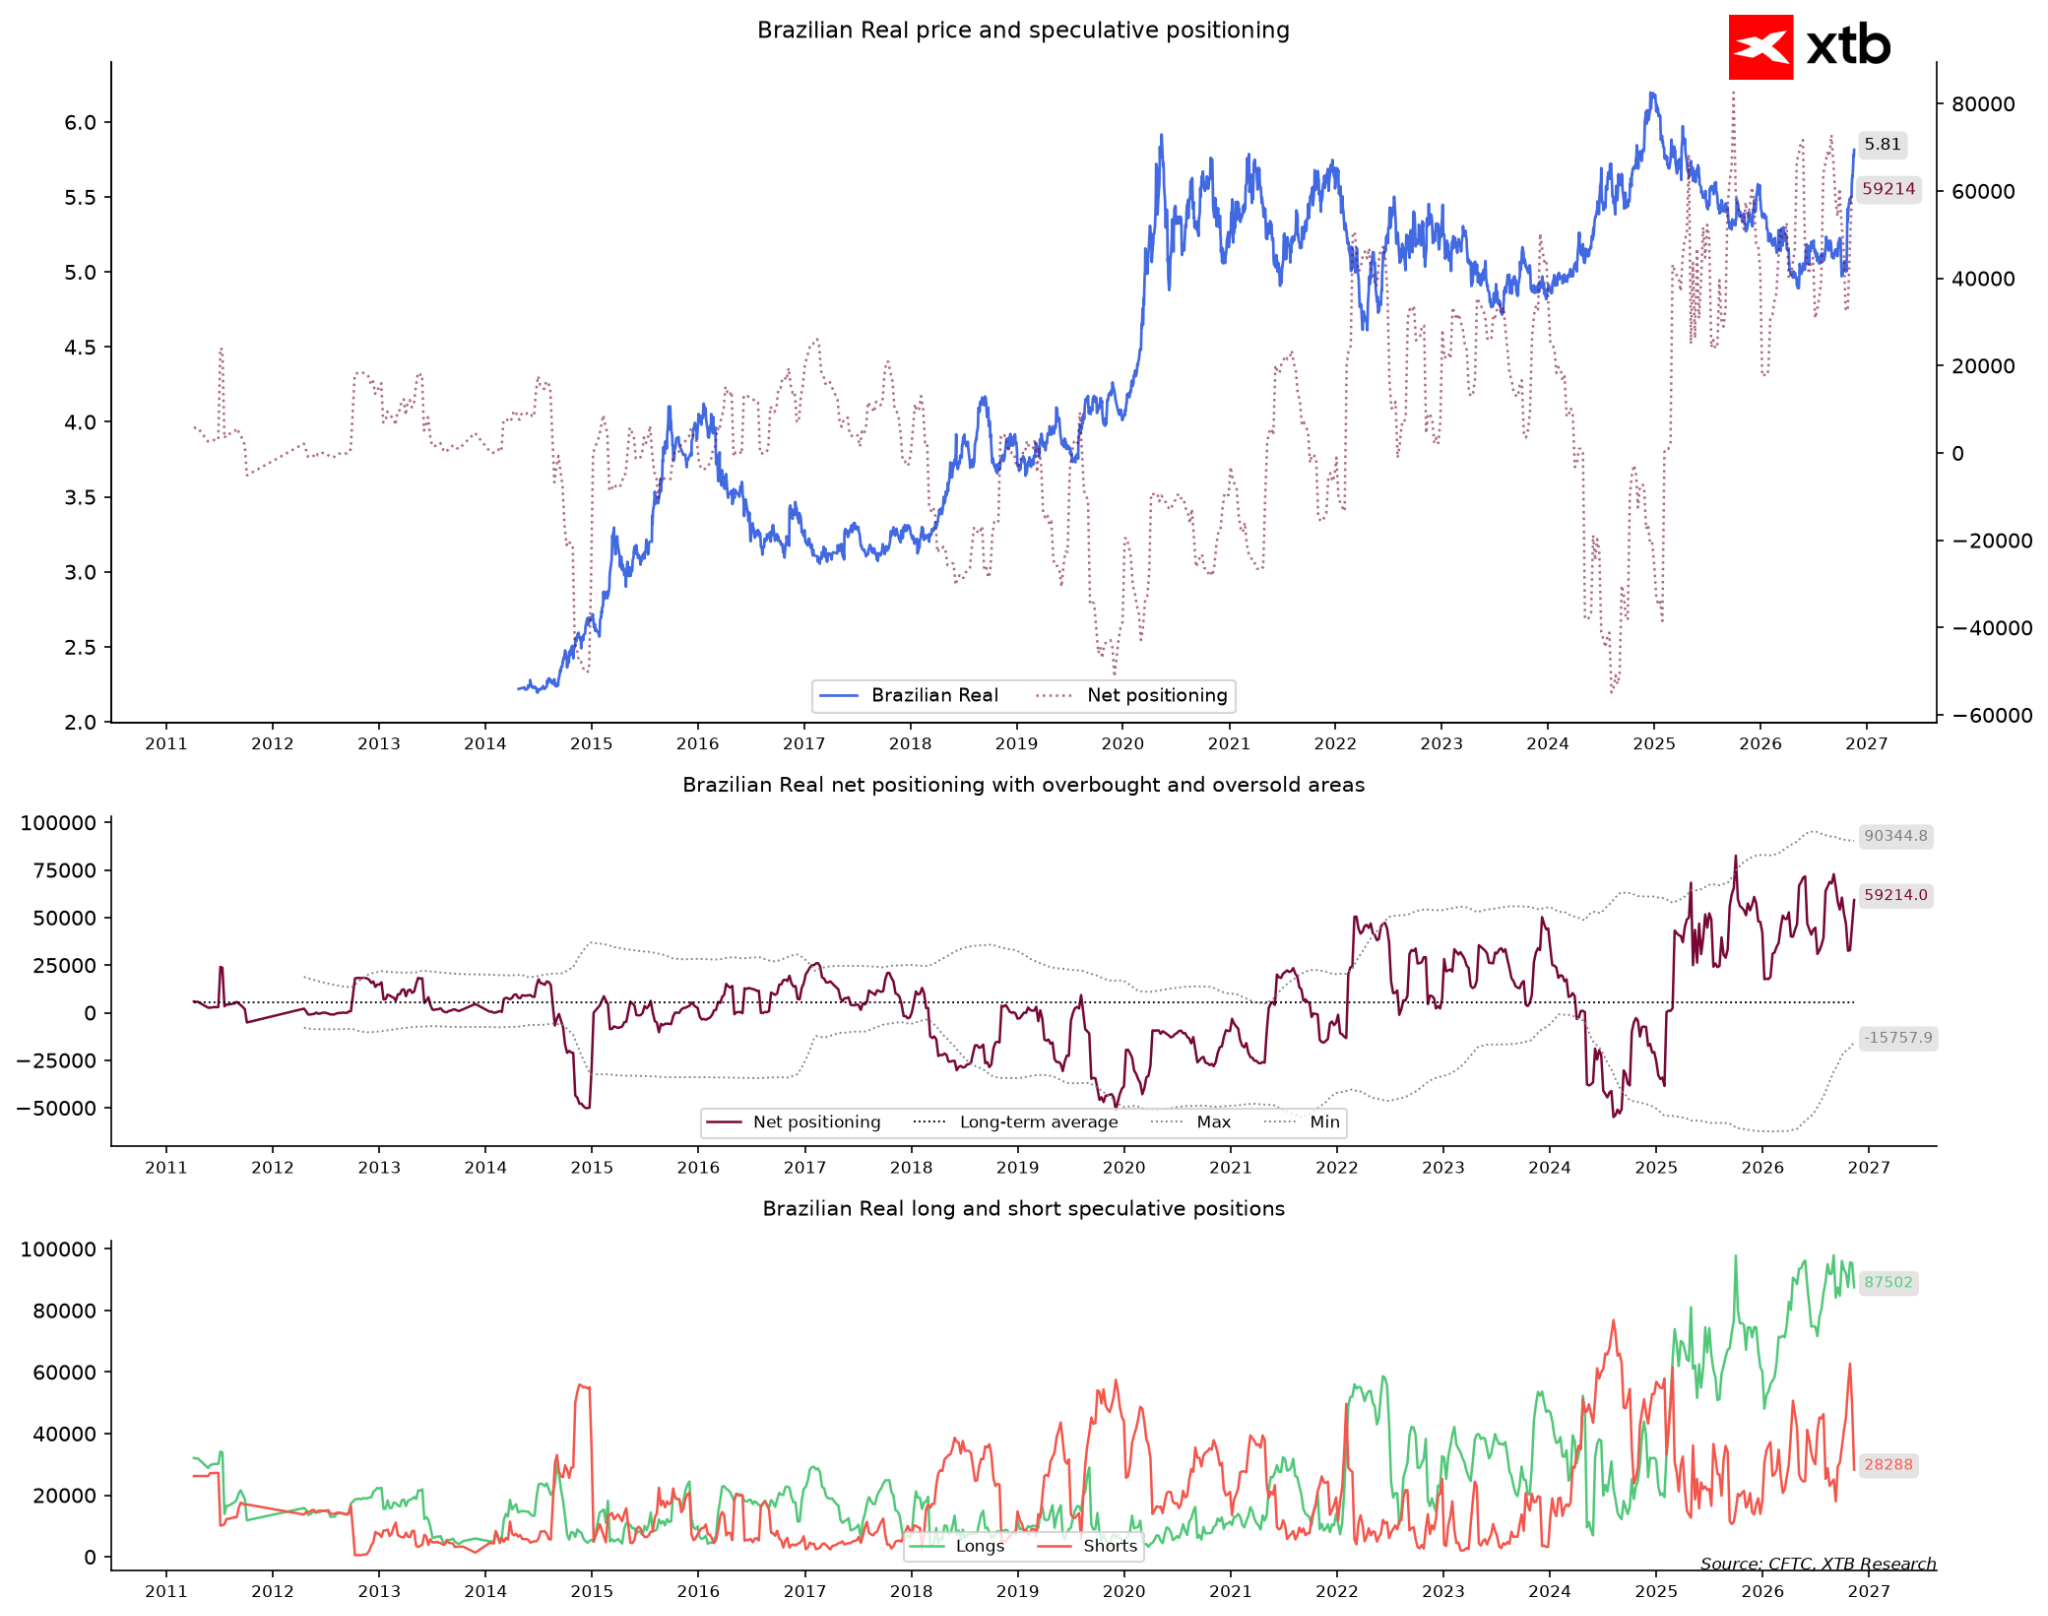
Najnebezpečnejšia pasca posledných týždňov sa vytvorila na trhu s menami rozvíjajúcich sa ekonomík a jej obeťou sa stal brazílsky real. Správcovia fondov takmer bezvýhradne verili v silu brazílskej meny – ich čistá pozícia dosahuje 59-tisíc dlhých kontraktov, čo predstavuje býčí sentiment vyšší než v 98 % týždňov celej histórie. Viac ako tri štvrtiny ich pozícií pritom predstavujú stávky na posilnenie realu.
Realita však bola neúprosná. Menový pár USDBRL vzrástol za jeden mesiac o viac ako 15 %, čo znamená dramatické oslabenie brazílskej meny. Kurz dolára sa dostal na mimoriadne vysoké úrovne v porovnaní s uplynulým rokom a odchýlil sa od normálu o viac ako 3,5 štandardnej odchýlky.
Fondy sa tak ocitli v pasci na nesprávnej strane trhu. Počas uplynulého týždňa sa pokúšali ešte viac navyšovať dlhé pozície, no pri takom výraznom rastúcom trende menového páru dolára voči realu tlak na nútené uzatváranie stratových pozícií každým dňom narastá.
Na čo sa zamerať v nasledujúcich týždňoch
Potenciálny prepad zlata, ak sa rýchlo nevráti k rastu. Ak sa cene zlata nepodarí rýchlo dostať späť nad nedávne lokálne minimá, až 86 % koncentrácia nákupných pozícií fondov by sa mohla zmeniť na klasickú kapituláciu býkov. Varovným signálom bude prudký pokles dlhých pozícií sprevádzaný prelomením nových cenových miním.
Palivo pre masívny short squeeze na trhu s dlhopismi a austrálskym dolárom. Pri historicky rekordných krátkych pozíciách na trhu s americkými 10-ročnými štátnymi dlhopismi a austrálskou menou tieto trhy nepotrebujú mimoriadne pozitívne správy na prudký odraz. Stačí, ak neprídu ďalšie negatívne impulzy. Prvým signálom obratu bude dynamický pokles výnosov amerických dlhopisov, ktorý prinúti fondy okamžite uzatvárať takmer milión krátkych kontraktov.
Kapitulácia špekulantov na brazílskom reale. Tvrdohlavé držanie dlhých pozícií na mene, ktorá za mesiac oslabí o viac ako 15 %, sa len zriedka končí bezbolestne. Kľúčovým ukazovateľom bude správanie menového páru USDBRL v okolí úrovne 5,80. Ďalšie oslabovanie domácej meny prinúti investorov k panickej likvidácii pozícií, čo by paradoxne mohlo znamenať definitívne dno pre brazílsky real.
Trhy môžu zostať v extrémnych pozíciách dlhšie, než by naznačovala logika. Keď však už nezostane nikto, kto by bol ochotný ďalej nakupovať alebo predávať na určitej strane trhu, zmena smerovania sa stáva len otázkou času. Najlepšie príležitosti vznikajú len zriedka tam, kde stojí celý dav. Oveľa častejšie sa objavujú na miestach, ktoré dav v panike opúšťa.
Odkiaľ tieto údaje pochádzajú a ako ich čítať?
Americká komisia CFTC každý týždeň zverejňuje správu COT (Commitments of Traders), ktorá poskytuje prehľad o pozicionovaní najväčších účastníkov na termínovom trhu. Najviac nás zaujímajú špekulatívne fondy – veľkí hráči, ktorí zvyčajne nasledujú trend, nakupujú pri raste a predávajú pri poklese. Na opačnej strane stoja producenti a hedgeri (poľnohospodári, ťažobné spoločnosti či rafinérie), ktorí zaisťujú ceny svojich fyzických komodít a často zaujímajú pozície opačné voči fondom.
Keď píšeme, že fondy sú v pozíciách „extrémne“ alebo „viac jednostranne než v 95 % týždňov“, porovnávame ich aktuálne pozície s historickými údajmi za posledné roky. Takýto extrém sám osebe nepredstavuje obchodný signál – trh v ňom môže zotrvať celé týždne. Znamená však, že ak sa vývoj začne uberať proti očakávaniam väčšiny, zatváranie pozícií môže byť veľmi prudké.
Práve v takýchto situáciách okrem iného vznikajú takzvané short squeezes – náhle cenové rastové pohyby, pri ktorých sú hráči stávkujúci na pokles nútení urýchlene spätne nakupovať kontrakty.
Údaje CFTC zachytávajú pozicionovanie k utorku a zverejňujú sa v piatok, takže vždy opisujú situáciu s niekoľkodňovým oneskorením.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie zlata Investovanie do zlata pre začiatočníkov
- Obchodovanie s plynom – Ako investovať do NATGAS?
Články:
- Obchodovanie uránu – Ako investovať do akcií uránu?
- Obchodovanie emisií – Ako investovať do emisií CO2?
- História a budúcnosť zemného plynu (NATGAS)
- Komodity (definície)
- Investovanie na komoditnom trhu


🥇 Zlato klesá o 2,5 % 📉 Vstupujú drahé kovy do medvedieho trhu?

📉 Cena striebra pod fibo 0,786: Smeruje striebro k 35 USD?


Novinky z energetiky: Útok na Equinor a lacnejšia elektrická energia v Nemecku ⚡
🎥 Výpredaj zlata naberá na sile. Aké fundamentálne faktory za tým stoja a kde bude dno?
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.