

- Ropa WTI sa obchoduje za 92,74 USD za barel a od začiatku roka zdražela o 61,96 %.
- Striebro sa pohybuje okolo 60 USD za trojskú uncu. Za týždeň stratilo 5,85 %.
- Meď stojí 14 393 USD za tonu a jej cenu podporuje výrazný nedostatok ponuky.

- Ropa WTI sa obchoduje za 92,74 USD za barel a od začiatku roka zdražela o 61,96 %.
- Striebro sa pohybuje okolo 60 USD za trojskú uncu. Za týždeň stratilo 5,85 %.
- Meď stojí 14 393 USD za tonu a jej cenu podporuje výrazný nedostatok ponuky.
Prehľad komoditných trhov
- Na dnešných komoditných trhoch prevládajú poklesy: z 26 sledovaných aktív ich posilňuje iba 6. Priemerná denná zmena dosahuje −0,78 %, pričom najväčšiemu predajnému tlaku čelia poľnohospodárske a mäkké komodity.
- Medzi najstratovejšie aktíva patria bavlna a kakao, ktorých ceny klesajú o viac ako 2 %.
- Jedinou skupinou s výrazným rastom sú drahé kovy na čele s paládiom a zlatom, ktoré sa pokúšajú zotaviť z predchádzajúcich týždenných strát.
- Štatistické ukazovatele zároveň odhaľujú výrazné historické odchýlky: meď a zinok sa držia vysoko nad svojimi päťročnými priemermi, zatiaľ čo ceny jatočných ošípaných výrazne klesli.
- Širší makroekonomický a geopolitický vývoj vrátane správ o možnom americkom zákaze vývozu nafty a obnovení dodávok ropy zo Saudskej Arábie vyvoláva otázky o stabilite svetových dodávateľských reťazcov. Investori budú v najbližšom období sledovať vyjadrenia k americkej energetickej politike aj kľúčové technické supporty na trhu drahých kovov v prostredí pretrvávajúcich obáv z inflácie.
- Vyššie ceny ropy, podporované okrem iného napätím okolo Iránu a hrozbami pre regionálnu infraštruktúru, zvyšujú tlak na rast úrokových sadzieb a oslabujú meny krajín dovážajúcich energie. Ovplyvňujú aj zlato, ktoré testuje lokálne supporty.
- Investori budú tiež sledovať vývoj na Blízkom východe a jeho priamy vplyv na ceny palív a energií, na ktorý upozorňujú aj predstavitelia Európskej centrálnej banky.
- Pre poľnohospodárske a priemyselné komodity budú dôležité správy o obchodnej politike Číny voči americkým plodinám a o miestnych výpadkoch dodávok, napríklad v dôsledku hurikánu Polo v Mexiku.
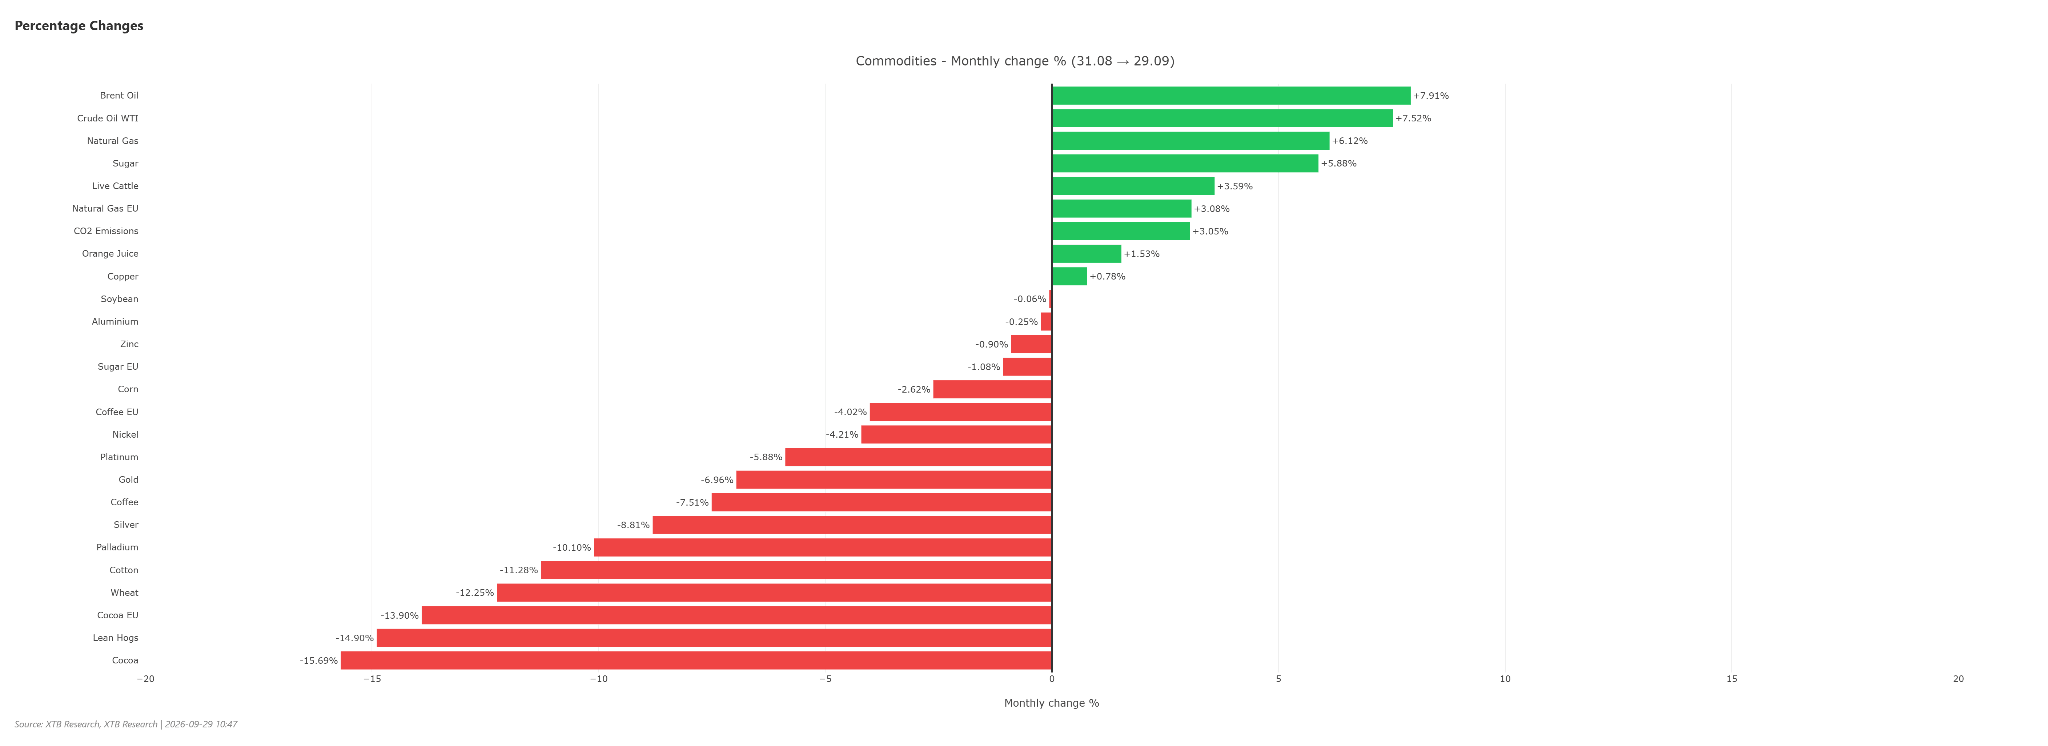 Za uplynulý mesiac zaznamenali komoditné trhy výraznú korekciu s výnimkou energetických komodít. Posilnili aj cukor, živý dobytok a pomarančový džús. Zdroj: XTB
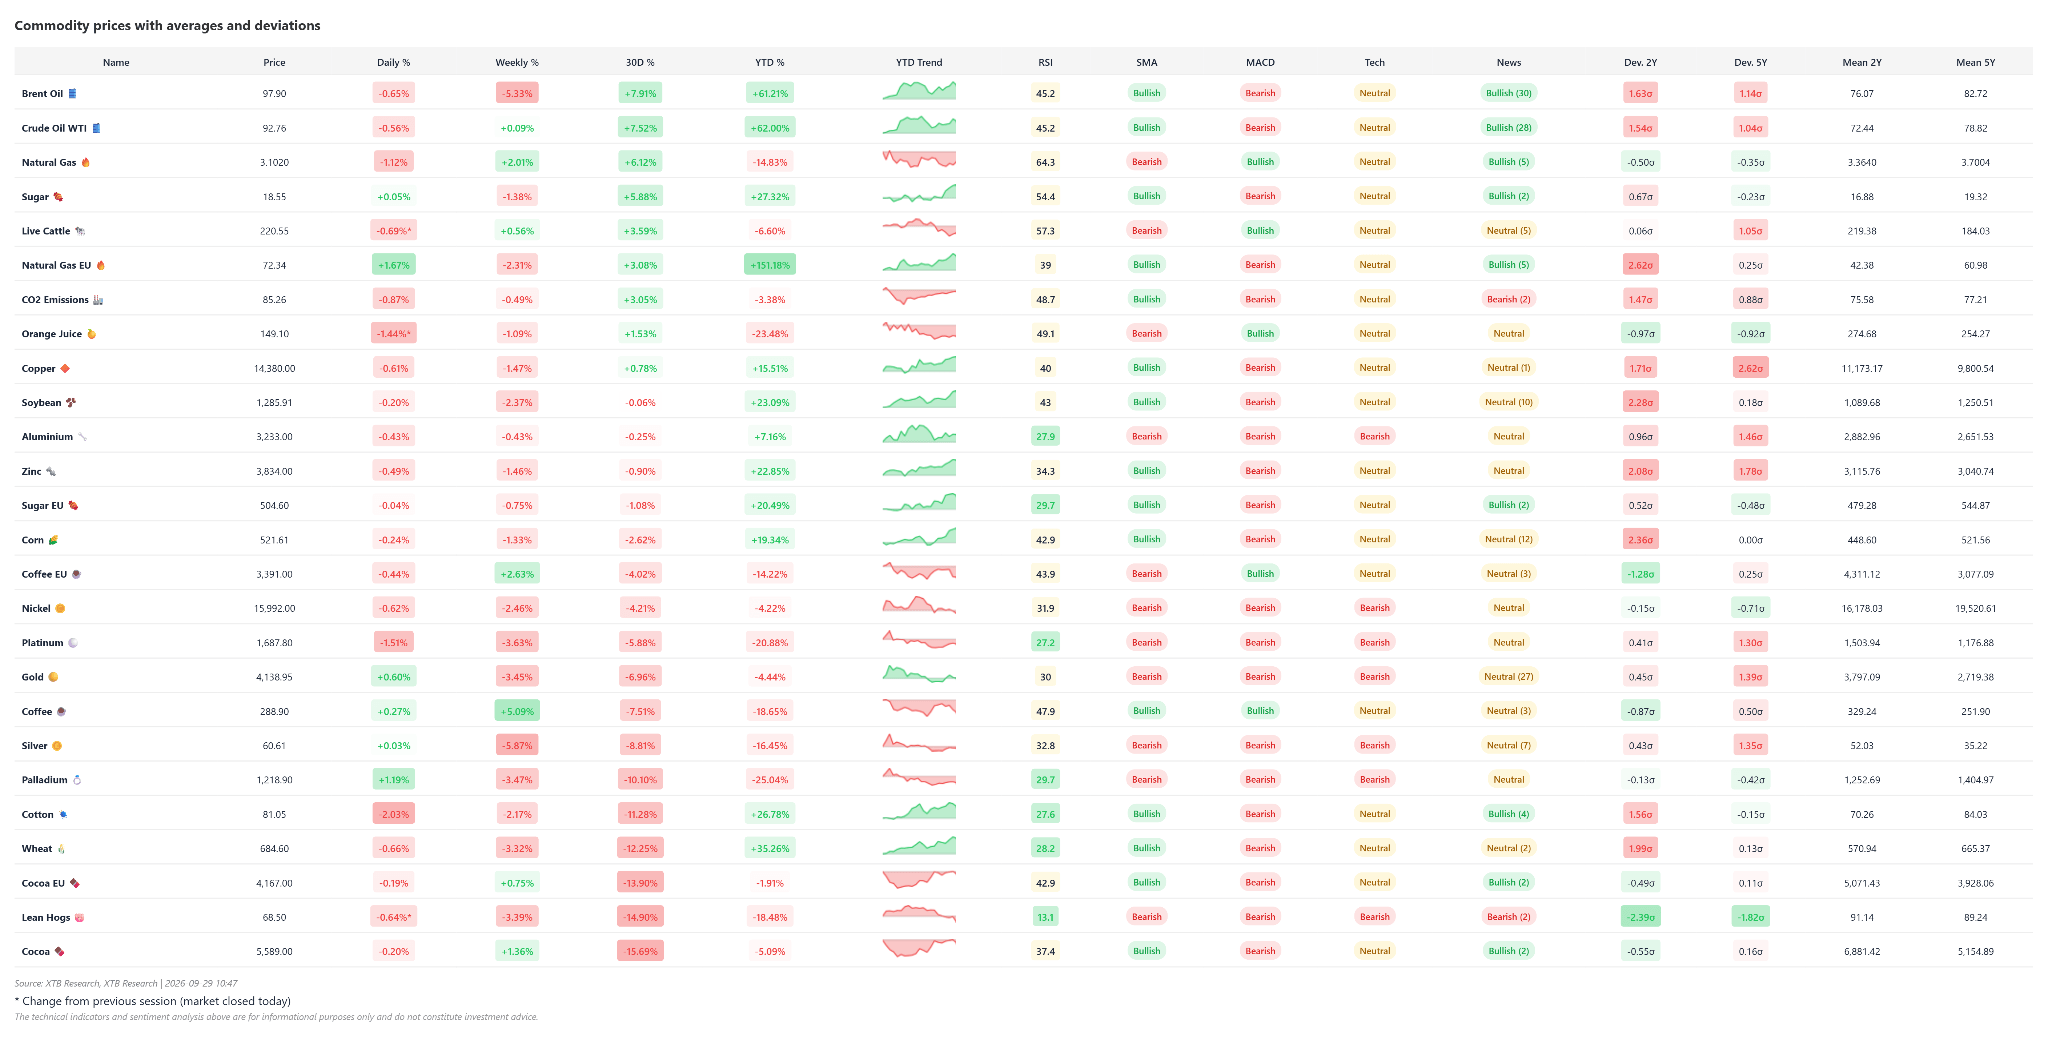
Podľa technických ukazovateľov, ako je RSI, sa v súčasnosti žiadna z komodít nejaví ako výrazne prekúpená. Pri viacerých z nich však indikátor MACD naznačuje prevahu predajcov. Zdroj: XTB
Striebro
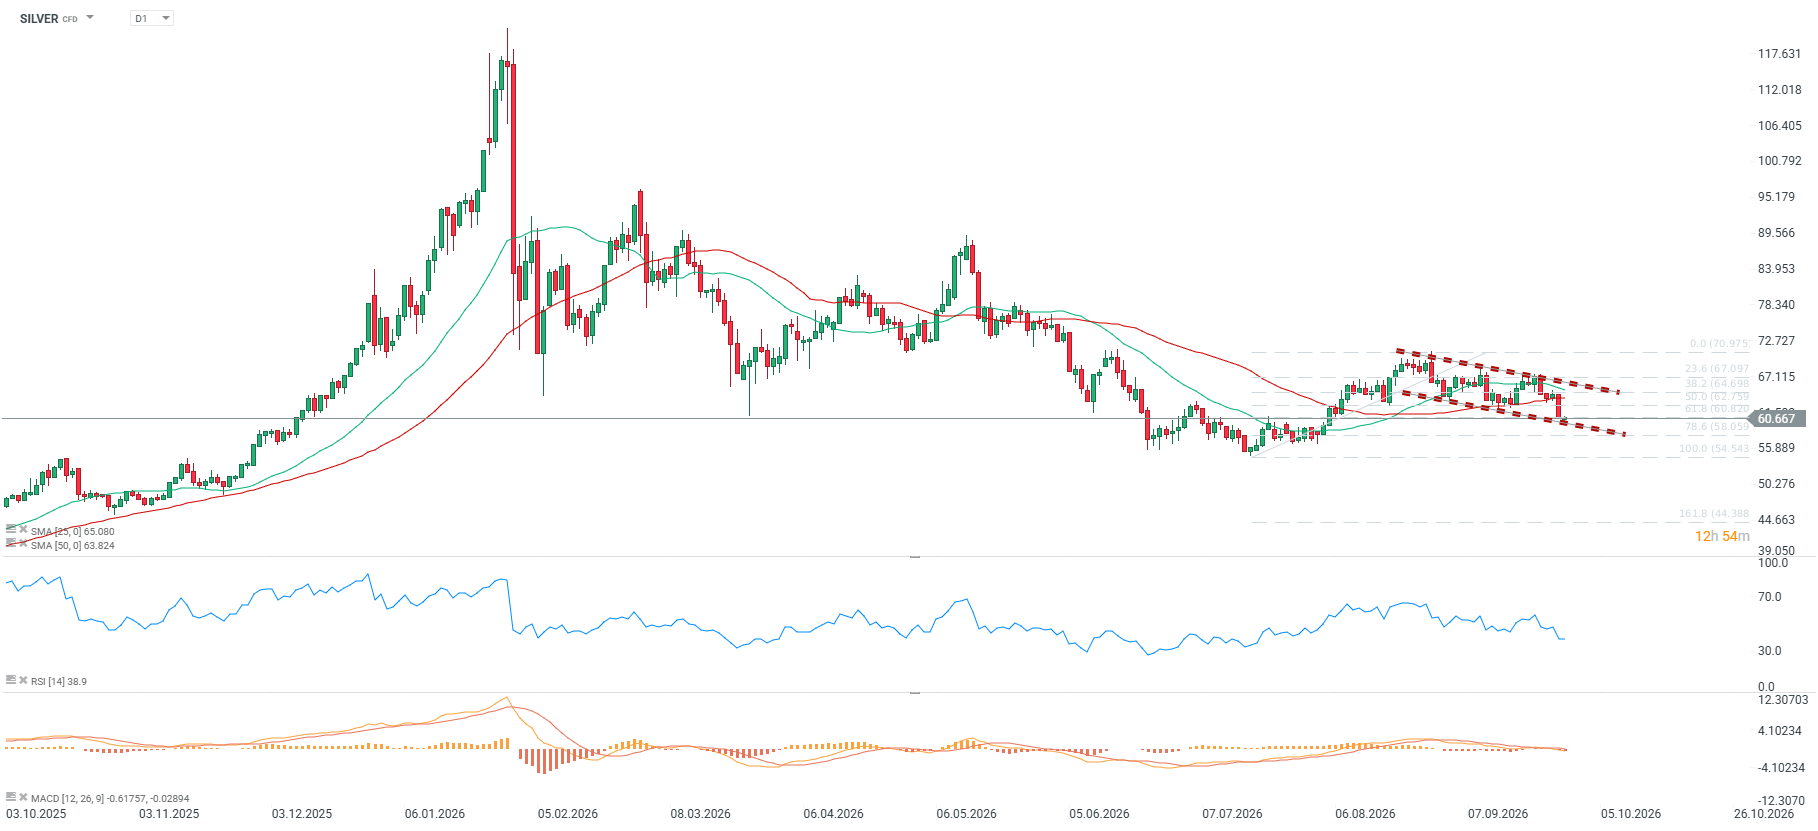
- Striebro sa obchoduje mierne nad 60 USD za uncu. Za týždeň stratilo 5,85 %, za mesiac 8,79 % a od začiatku roka 16,43 %. Medziročne je však jeho cena vyššia o 30,03 %.
- Indikátor RSI dosiahol hodnotu 33, takže sa trh blíži k prepredanému pásmu. Ďalšie technické ukazovatele vyznievajú medvedím smerom: kĺzavý priemer SMA signalizuje pokles, MACD vysiela predajný signál a cena sa nachádza 5,01 % pod 50-dňovým kĺzavým priemerom (SMA50).
- Pokles pod 62 USD za uncu, kde leží 50 % úroveň Fibonacciho retracementu, zhoršuje krátkodobý výhľad. Udržanie hranice 60 USD by však kupujúcim stále mohlo dať šancu na strednodobý rast.
Fundamentálne a trhové súvislosti
- Fyzický dopyt po striebre silnie, čo naznačujú správy o rastúcom záujme o tento kov na komoditných burzách. Vidno to aj pri fondoch ETF, ktoré si napriek nedávnemu výpredaju na burzách udržiavajú vysoké zásoby striebra.
- Prísna menová politika amerického Fedu a jeho naďalej jastrabí postoj vytvárajú tlak na aktíva, ktoré neprinášajú úrok, najmä keď výnosy amerických štátnych dlhopisov dosahujú viacročné maximá.
- Napriek tomu zostáva nálada inštitucionálnych investorov priaznivá, predovšetkým na trhu so zlatom.
- Svetový trh so striebrom čelí priamemu makroekonomickému tlaku v podobe vysokých úrokových sadzieb a obmedzenej dostupnosti úverov. Rast úverov v Číne prudko spomaľuje, čo môže striebro v krátkodobom horizonte oslabovať.
- Pokračujúca kríza na Blízkom východe a súvisiace vysoké ceny energií udržiavajú inflačné tlaky a zvyšujú prevádzkové náklady ťažobných spoločností.
- Pozície špekulatívnych fondov ukazujú na opatrný prístup k striebru: percentilové poradie dosahuje 47,3 % a podiel dlhých pozícií predstavuje 78,9 %.
- Mesačný pokles ceny striebra o 8,79 % sprevádza zhoršenie technického výhľadu. Indikátor RSI klesol na 33 a cena sa dostáva pod tlak v blízkosti kľúčových supportov.
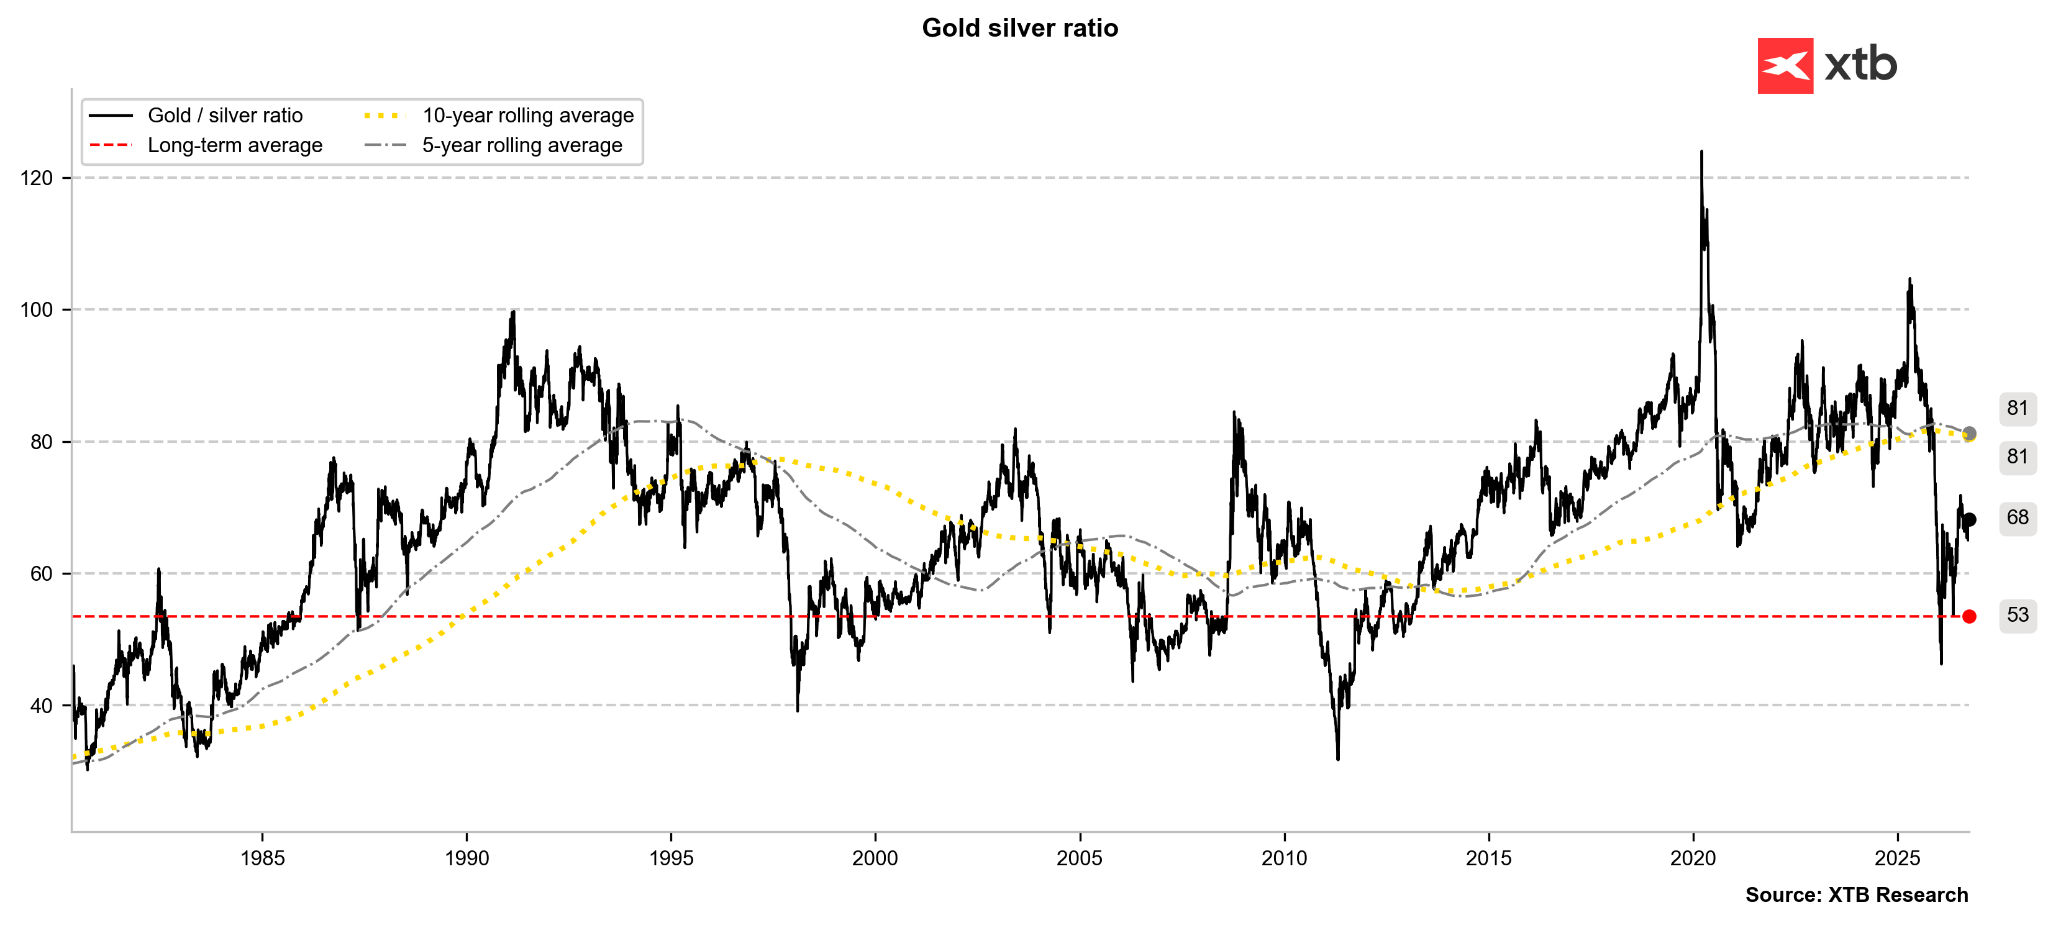 Pomer ceny zlata k striebru zostáva v porovnaní s obdobím pred niekoľkými mesiacmi zvýšený. Pokračujúci tlak rastúcich výnosov dlhopisov by ho však mohol posunúť až na 70. Pri cene zlata 4 200 USD za uncu by tomuto pomeru zodpovedala cena striebra presne 60 USD za uncu. Striebro sa tak podľa tohto porovnania teraz obchoduje približne na zodpovedajúcej úrovni. Zdroj: Bloomberg Finance LP, XTB
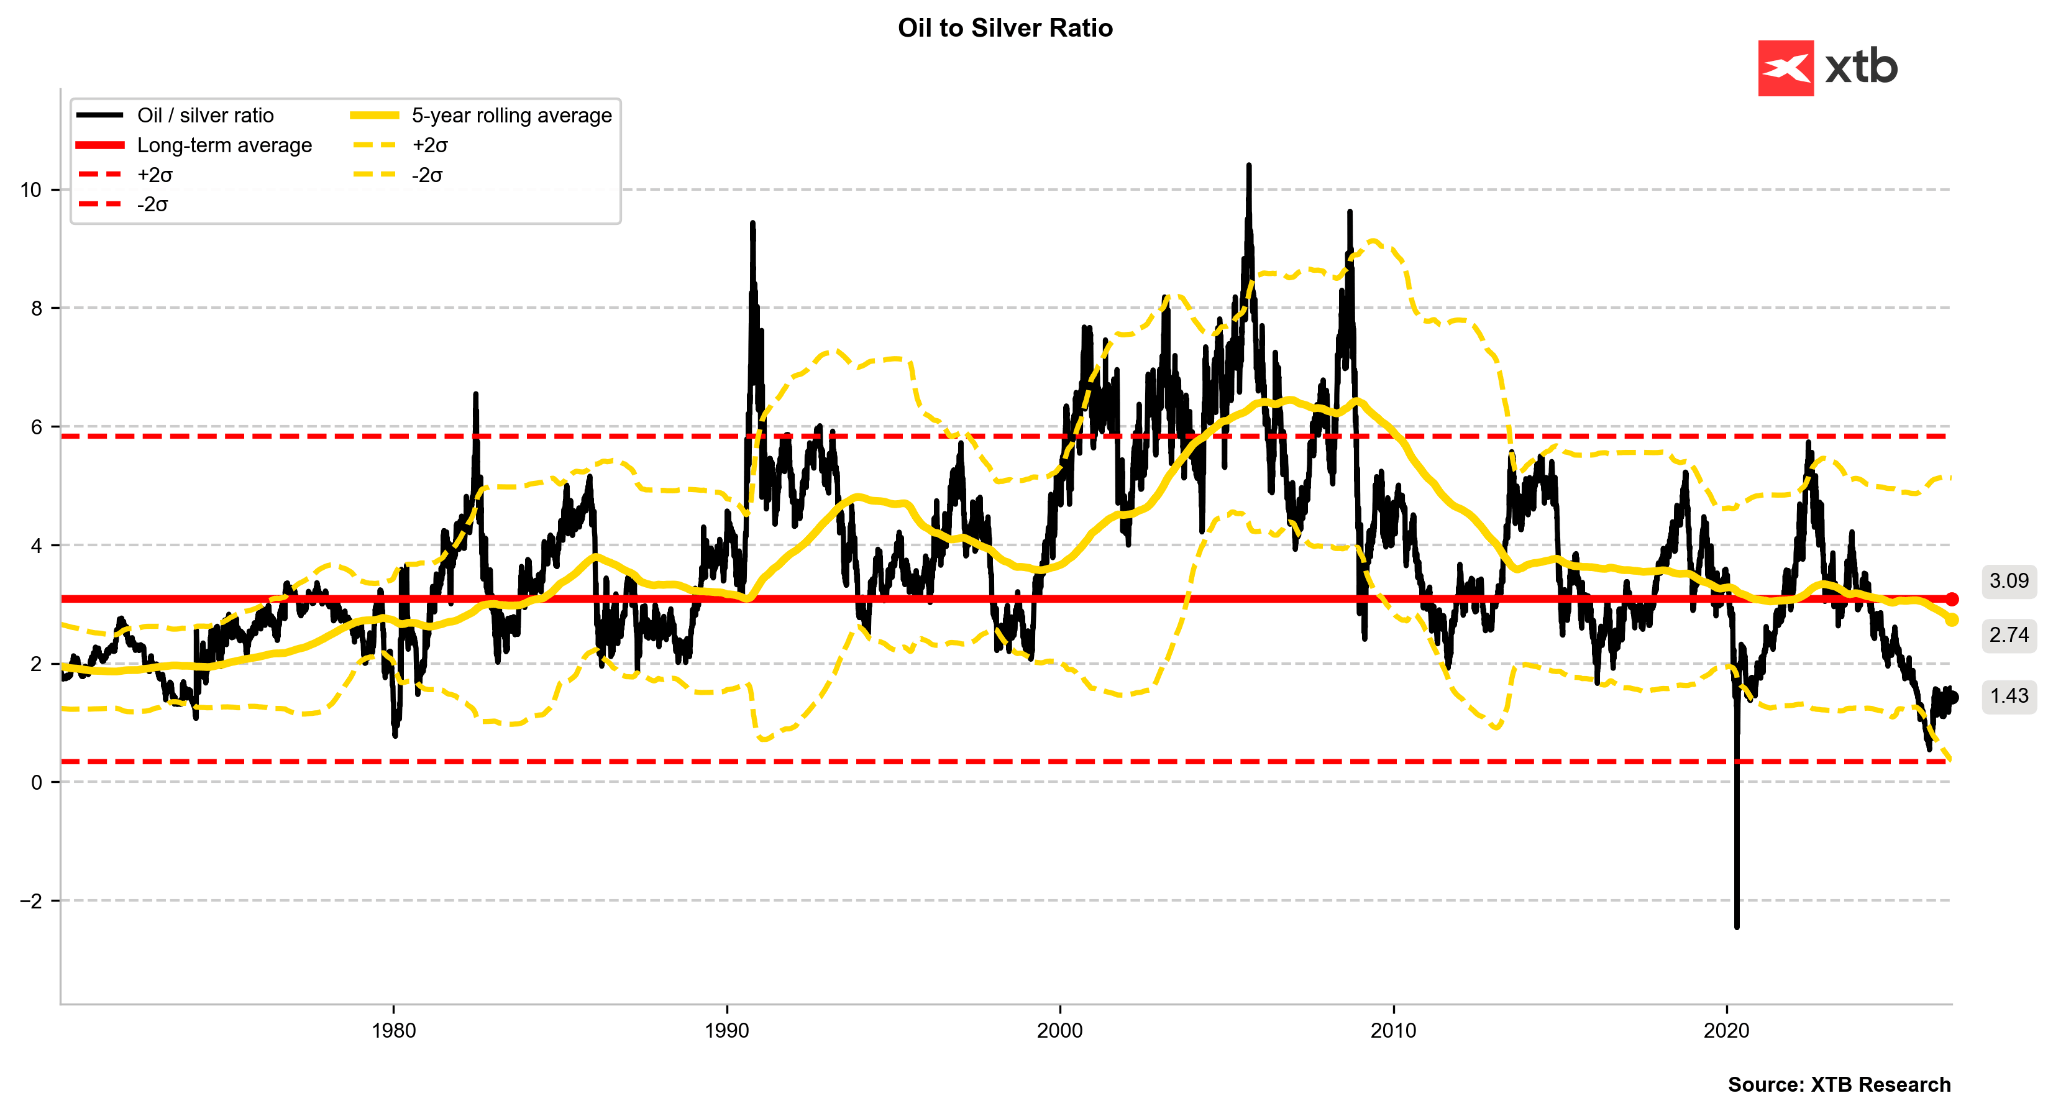 Pomer ceny ropy k striebru zostáva nízky a do istej miery pripomína koniec 70. rokov. Vtedy sa striebro po výraznom raste v roku 1987 zotavovalo a následne päť rokov oslabovalo. V roku 1990 prudký rast cien ropy zvýšil tento pomer na 9. Zdroj: Bloomberg Finance LP, XTB
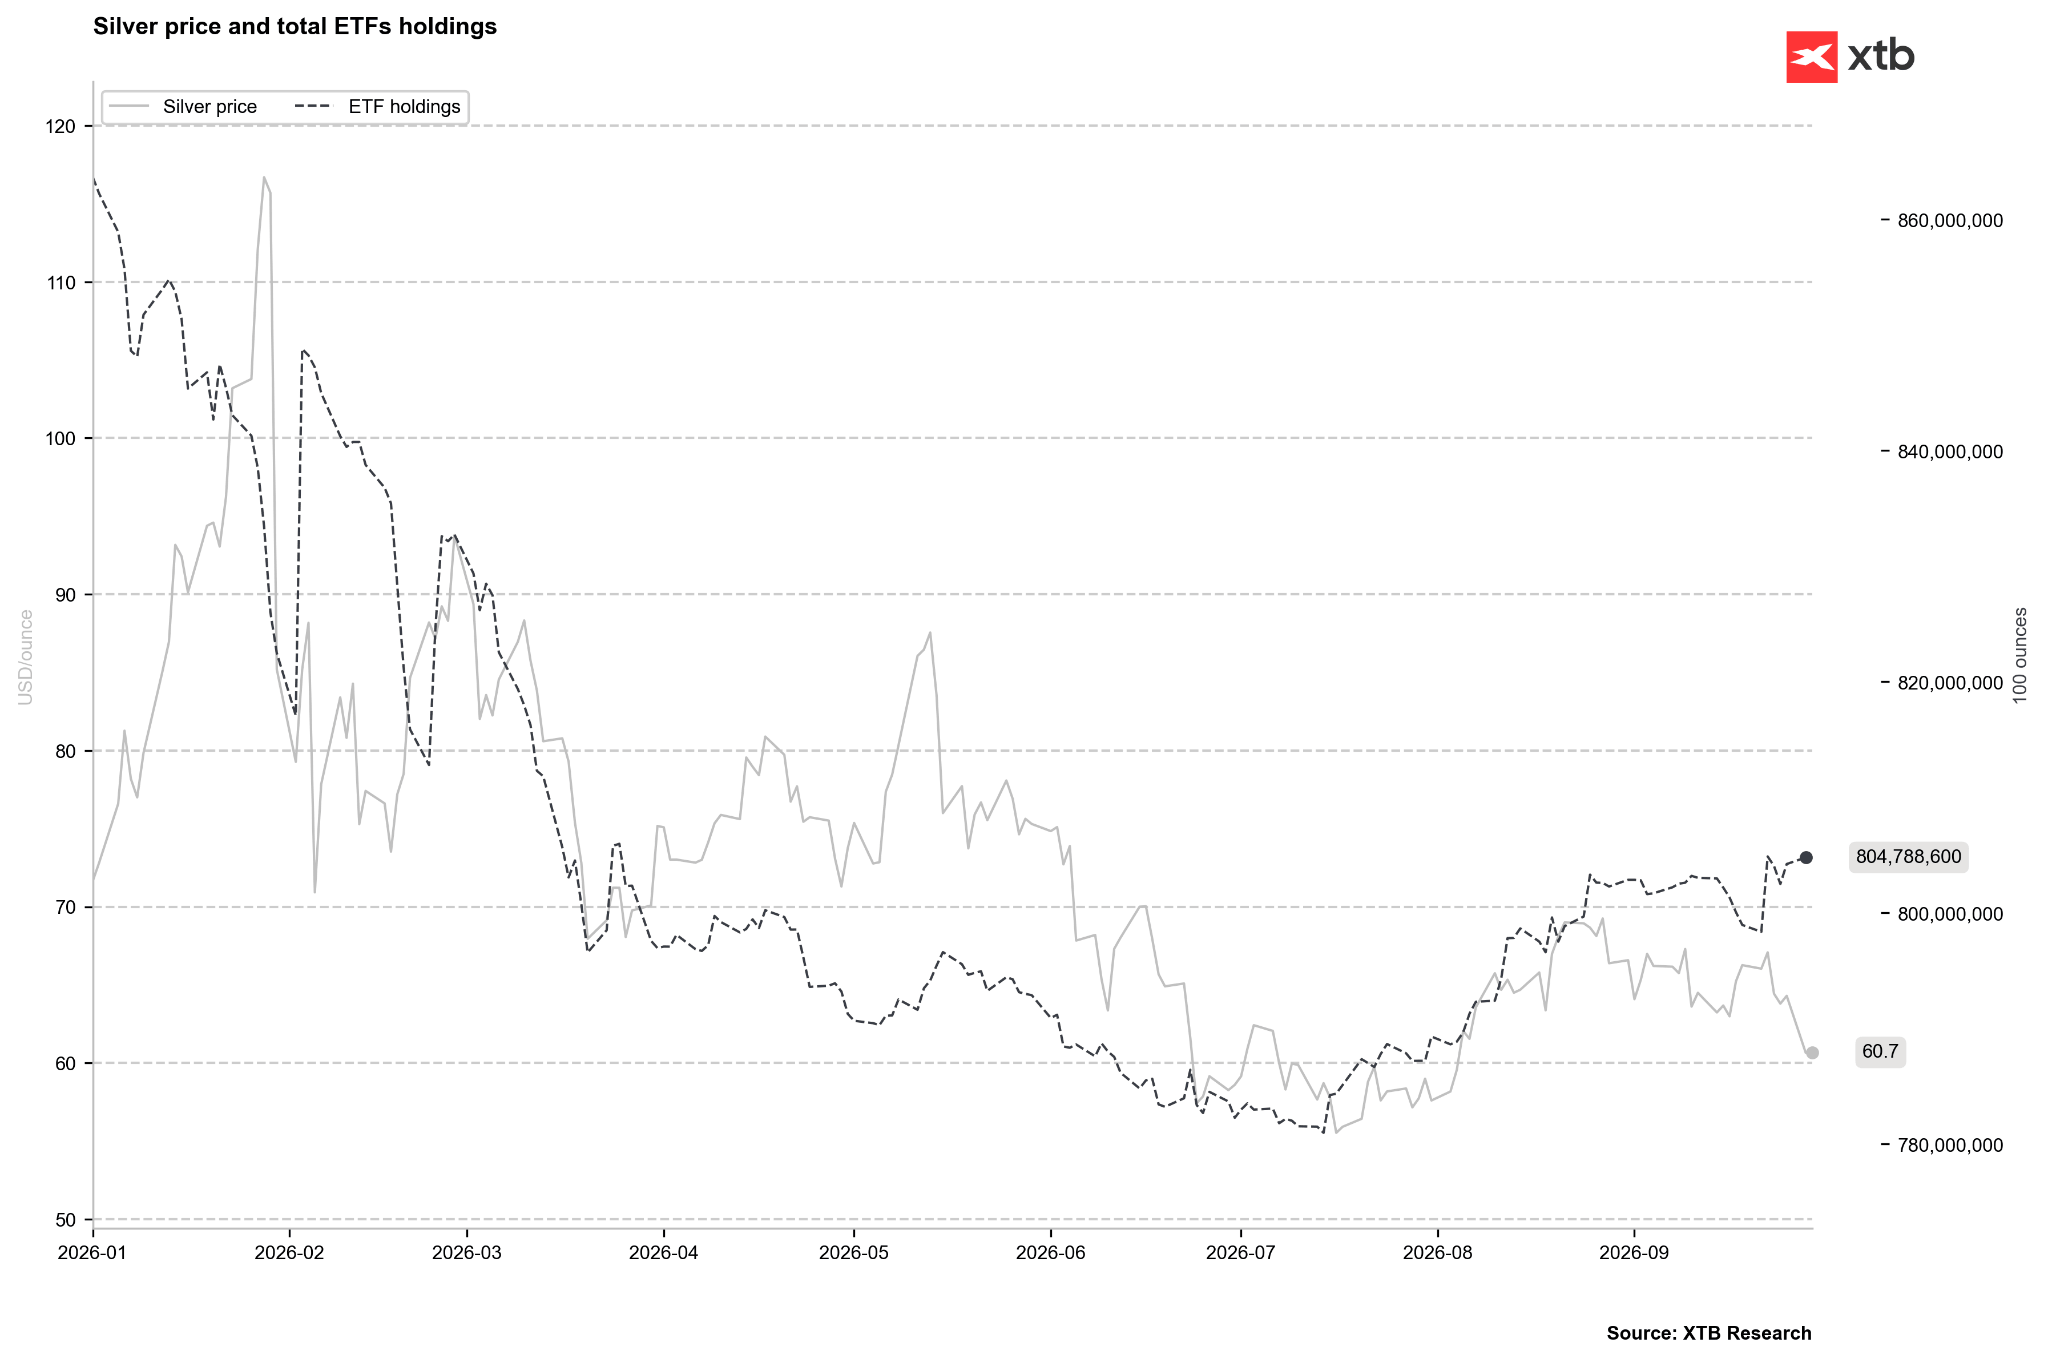
Nádej kupujúcim dávajú vysoké objemy striebra držané fondmi ETF, ktoré naznačujú, že pokles ceny môže byť dočasný. Ak by však fondy začali predávať, nemožno vylúčiť hlbší prepad pod 55 USD za uncu. Zdroj: Bloomberg Finance LP, XTB
Historické ocenenie (Z-skóre) a pozície podľa CFTC
- Z-skóre striebra dosahuje −0,67 v ročnom horizonte (Z1Y), +0,43 v dvojročnom (Z2Y) a +1,35 v päťročnom horizonte (Z5Y).
- Päťročné Z-skóre dosahovalo pred šiestimi mesiacmi 2,54, pred tromi mesiacmi kleslo na 1,41, pred mesiacom predstavovalo 1,73 a teraz je na 1,35. Dlhodobá cenová prémia striebra tak postupne slabne.
- Podľa údajov CFTC k 22. septembru 2026 predstavovala čistá špekulatívna pozícia 25 444 kontraktov, so Z-skóre −1,05 a historickým percentilom 47,3 %.
- Čistá pozícia sa za týždeň zvýšila o 118 kontraktov. Podiel dlhých pozícií dosiahol 78,9 %.
- Oba pohľady ukazujú mierny rozpor: záporné Z-skóre špekulatívnych pozícií v blízkosti 47. percentilu spolu s nízkym RSI na hodnote 33 naznačuje lokálne prepredaný trh. Futures však nie sú extrémne podhodnotené, čo obmedzuje bezprostredné riziko prudkého uzatvárania krátkych pozícií.
- Pokles ceny súčasne s nižším dlhodobým Z-skóre potvrdzuje, že tlak na pokles zodpovedá súčasným tokom kapitálu.
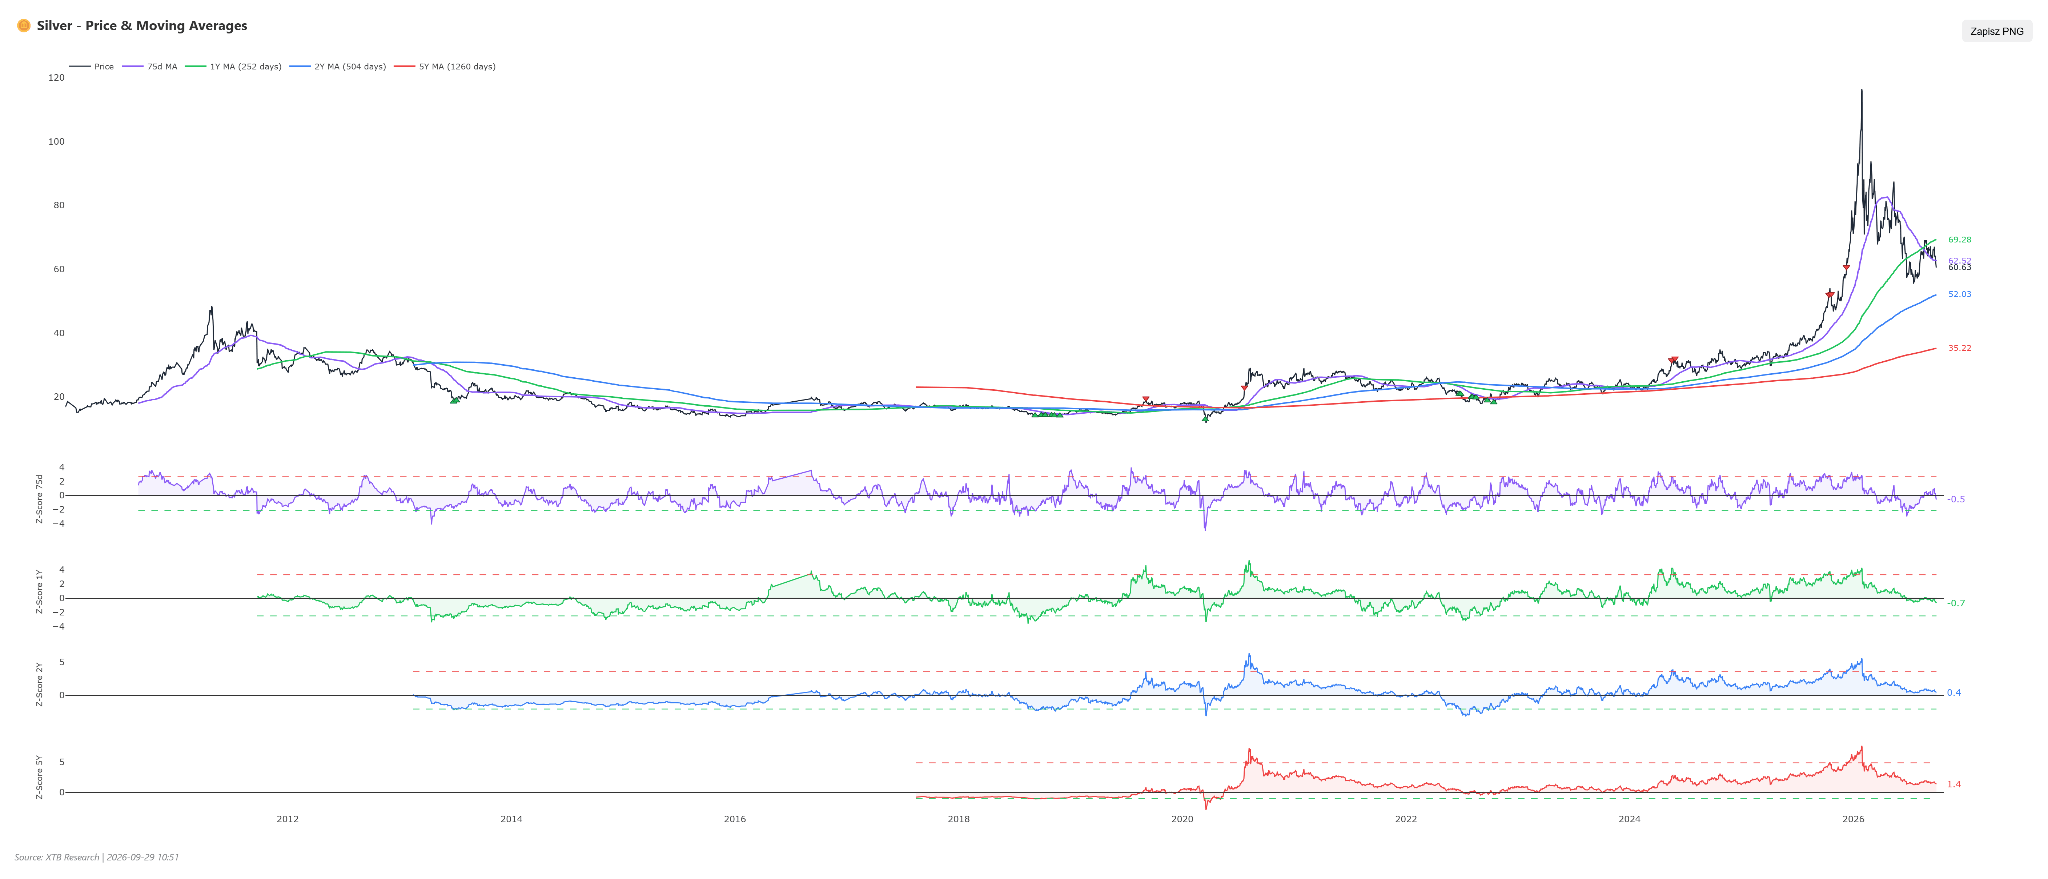 Cena striebra sa teraz od kĺzavých priemerov výrazne neodchyľuje. Zdroj: XTB
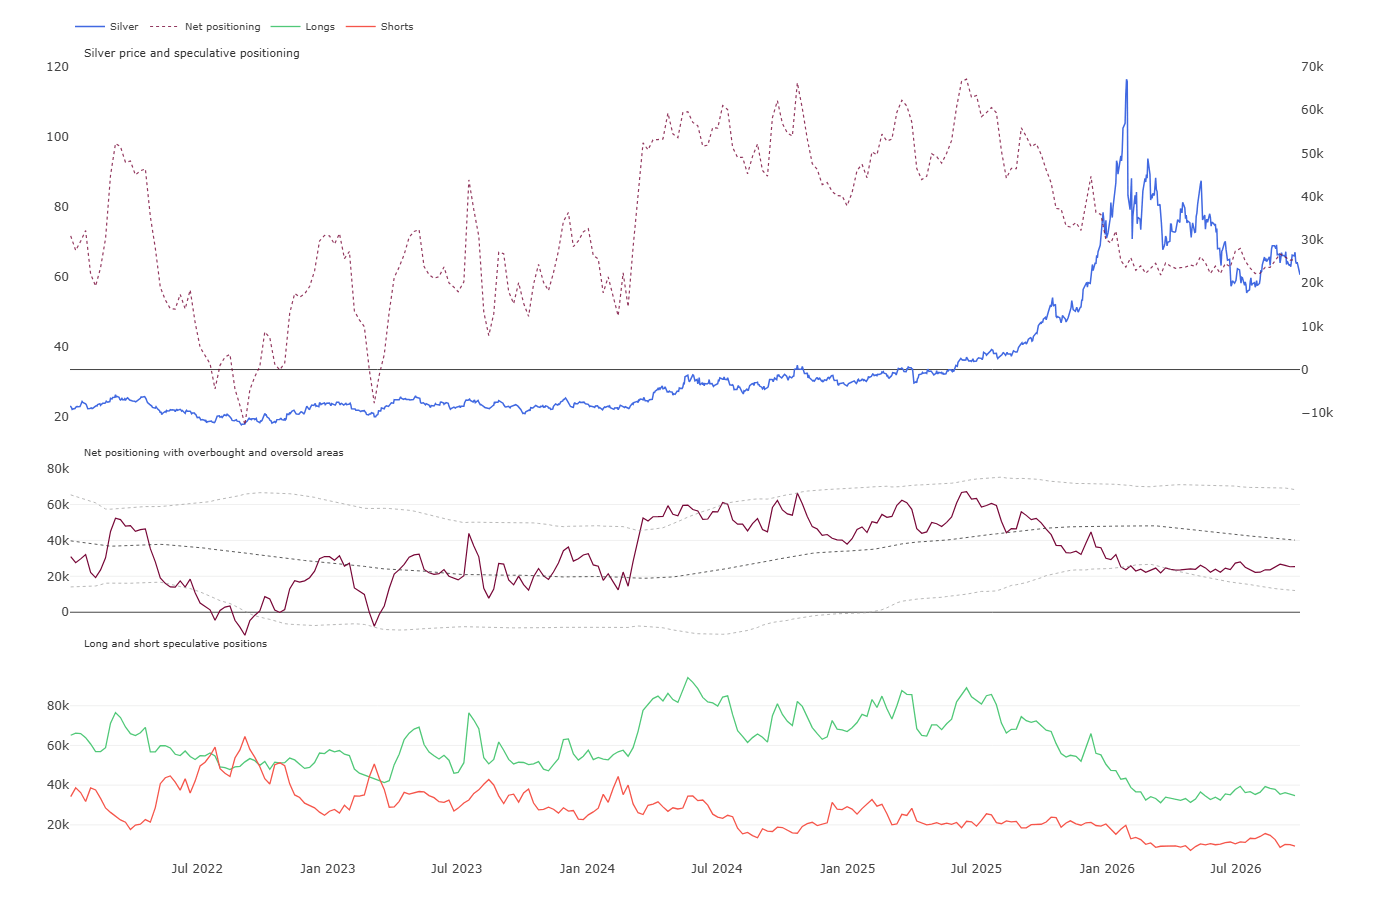
V podstate od minuloročného júla pozorujeme zreteľný úbytok dlhých pozícií. Počet otvorených kontraktov zostáva nízky a čisté pozície sú pod svojím priemerom. Nenaznačujú však také výrazné prepredanie ako v prvom štvrťroku tohto roka. Zdroj: Bloomberg Finance LP, XTB
Scenáre
- Rastový scenár: Predpokladá zmiernenie tlaku zo strany výnosov amerických štátnych dlhopisov a trvalejšie prelomenie technickej rezistencie v blízkosti 50-dňového kĺzavého priemeru SMA50. Rast by musel podporiť prílev prostriedkov do ETF a návrat RSI nad hodnotu 50. To by otvorilo cestu k rezistencii okolo 64,50 USD a následne späť k maximám blízko 68,00 USD.
- Poklesový scenár: Mohol by sa naplniť, ak pretrvá jastrabia menová politika a cena prelomí kľúčové supporty. Medvedie nastavenie SMA a MACD spolu s ďalším poklesom RSI pod 33 by mohlo viesť k testu úrovne 57,00 USD. Pri zosilnení predajného tlaku by cena mohla klesnúť až k 54,20 USD.
Meď
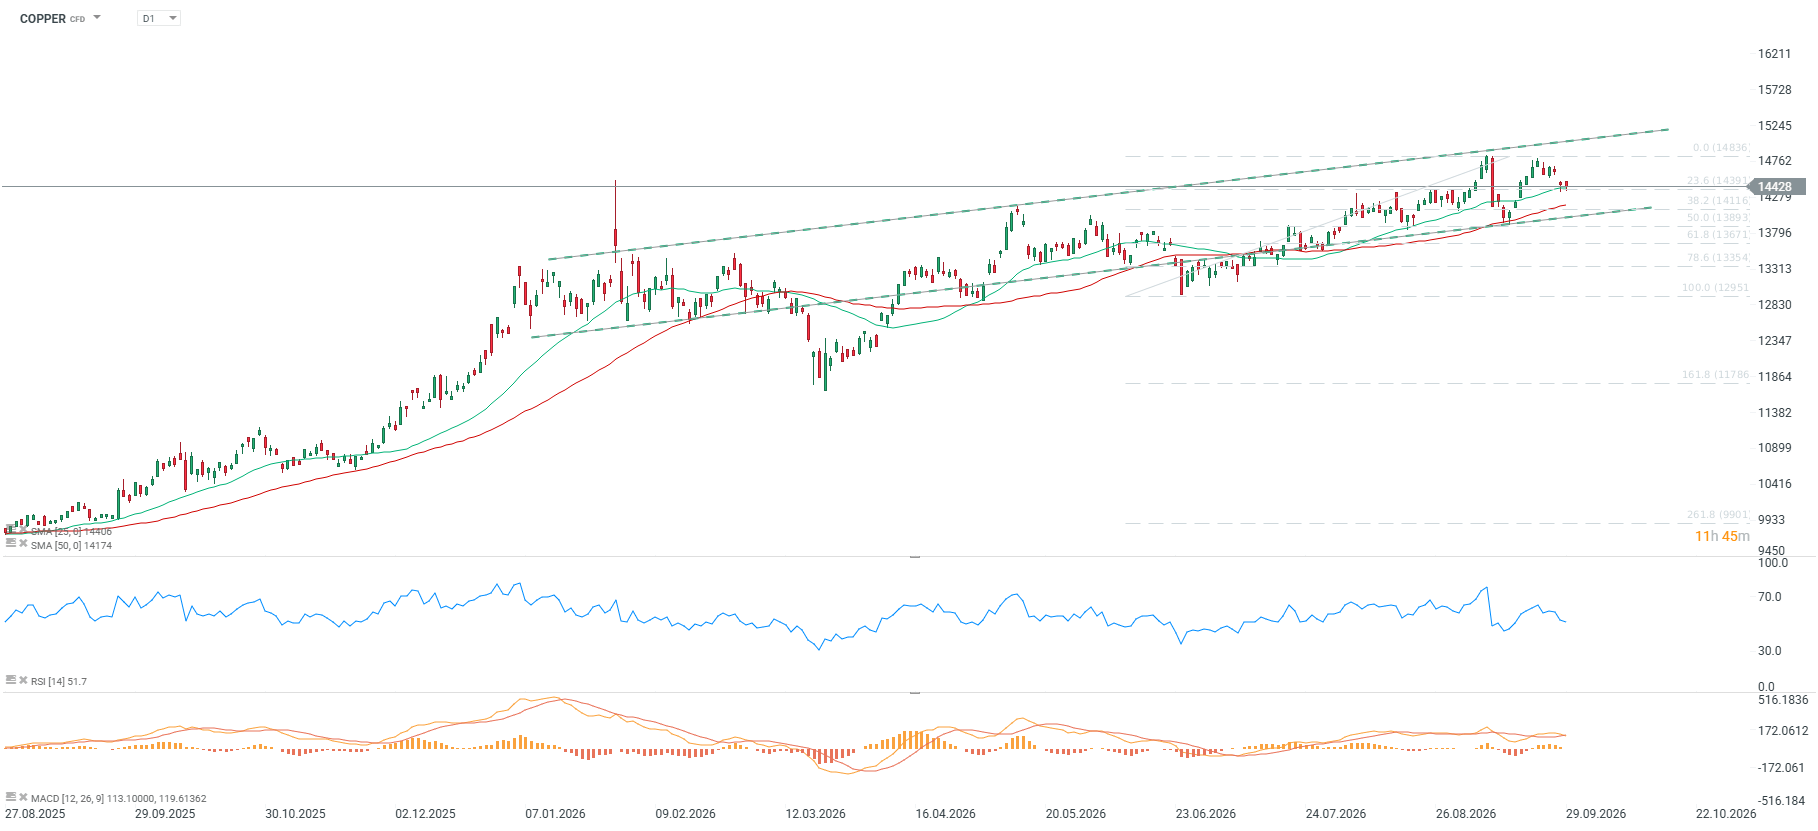
- Meď sa teraz obchoduje za 14 393,0 USD za tonu. Za týždeň jej cena klesla o 1,38 %, za mesiac však vzrástla o 0,87 %.
- Od začiatku roka komodita posilnila o 15,62 % a medziročne o 39,77 %.
- Indikátor RSI sa nachádza na hodnote 40. Kĺzavý priemer SMA dáva rastový signál, cena je 1,54 % nad SMA50, zatiaľ čo MACD zostáva v medveďom pásme.
- Meď naďalej konsoliduje v rámci rastúceho trendu. Jej cena na londýnskej burze LME sa už takmer rok drží nad hranicou 10 000 USD za tonu.
- V posledných dňoch sa cene nepodarilo prekonať historické maximum. Súčasný pokles sa však zastavil v blízkosti 23,6 % Fibonacciho retracementu posledného rastového pohybu a 25-dňového kĺzavého priemeru SMA25.
Fundamentálne a trhové súvislosti
- Trh s meďou naďalej ovplyvňuje nerovnomerné geografické rozloženie zásob a sústavný pokles ťažby v kľúčových baniach.
- Zásoby smerujú do Spojených štátov pre obavy z nových ciel aj rastúce využitie medi v nových technológiách.
- Na svetovom trhu je nedostatok fyzických dodávok, čo zvyšuje regionálne cenové prirážky.
- Slabší dopyt v stavebníctve a priemysle veľkých ázijských ekonomík však obmedzuje priestor na ďalší rast ceny. Vývoj úverovej aktivity v Číne naznačuje, že zdražovanie medi nepoháňa dopyt.
- Ukazovatele termínovej krivky medi zachytávajúce vzťahy medzi kontraktmi v ročnom horizonte vykazujú Z-skóre 1,32 za jeden rok, 1,72 za dva roky a 2,63 za päť rokov.
- Huty a rafinérie čelia nedostatku surovín pre obmedzenú dostupnosť medeného koncentrátu. Prejavuje sa to nízkymi poplatkami za spracovanie a rafináciu (TC/RC).
- Súhrnné ukazovatele trhovej nálady zostávajú neutrálne. Silné faktory na strane ponuky vyvažujú obavy o stav svetového spracovateľského priemyslu.
- Rastúce obavy z prerušenia ťažby v niektorých čilských baniach, napríklad pre štrajky či smrteľný pracovný úraz v bani Escondida, držia cenu medi blízko rekordných hodnôt.
- Pokles svetových zásob medi sa trochu zastavil. Ich nárast na prelome rokov 2025 a 2026 súvisel s hromadením zásob v USA. V Číne naopak zásoby ďalej klesajú k mimoriadne nízkym úrovniam.
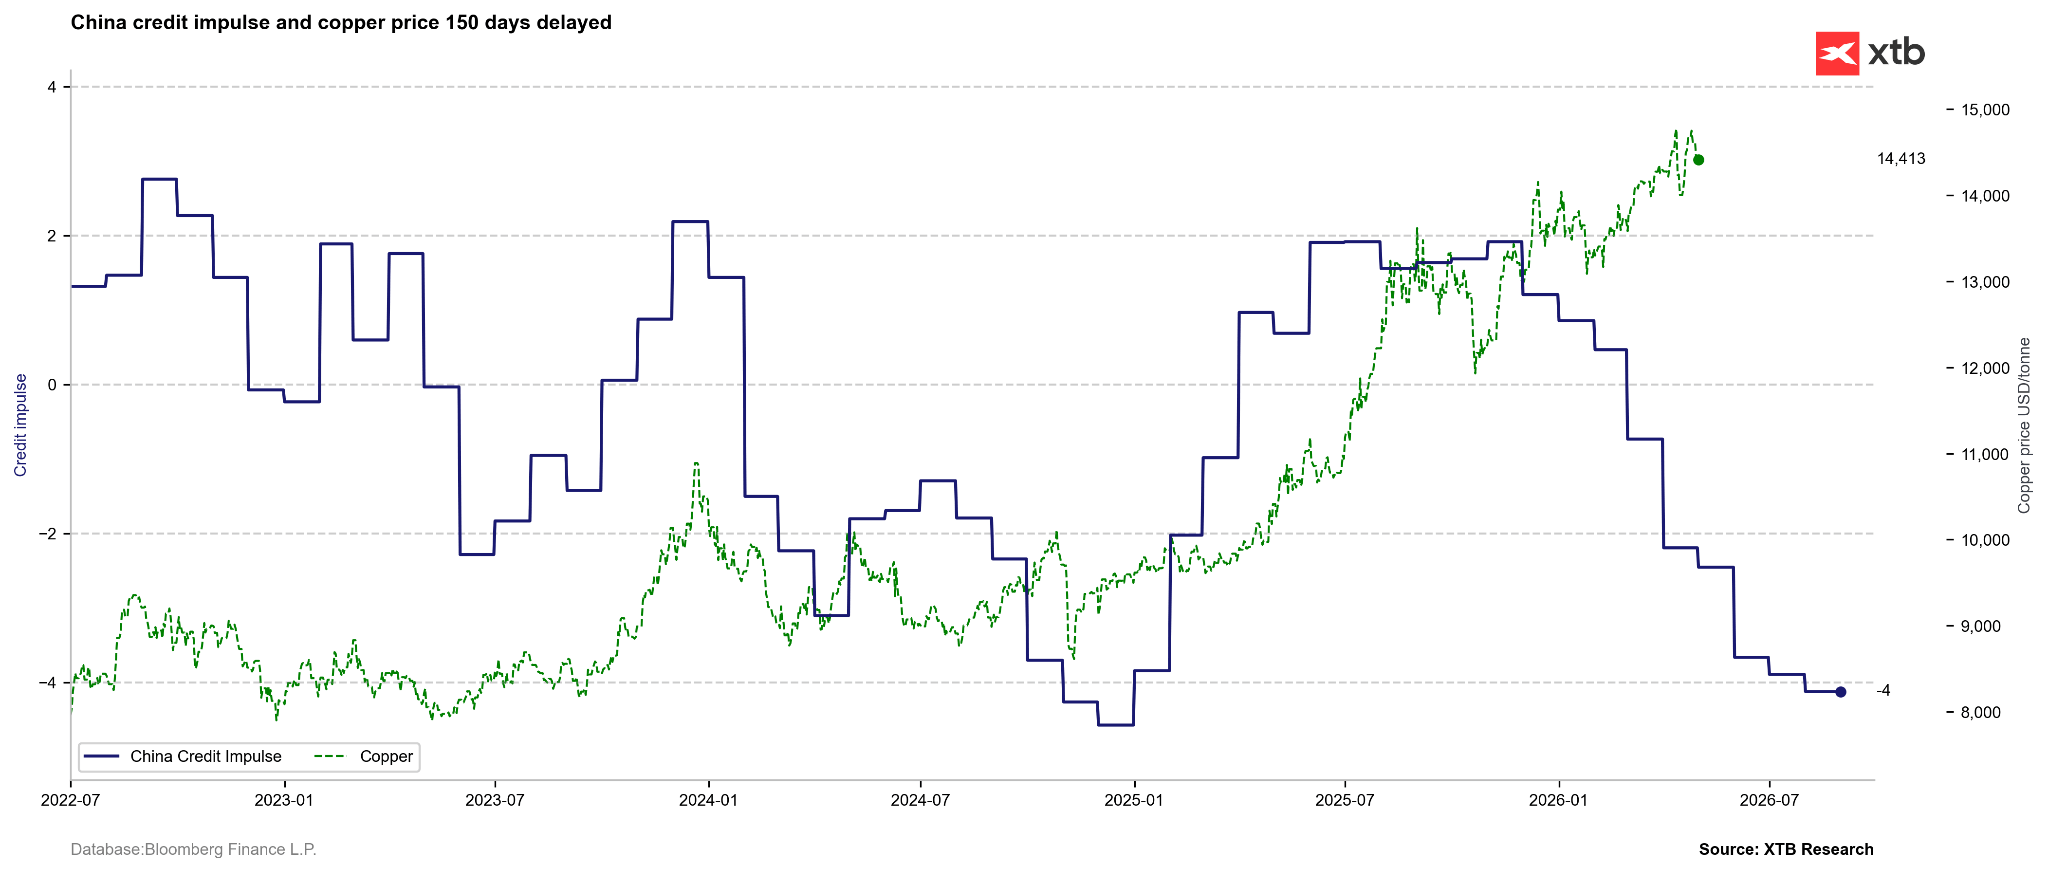 Úverový impulz v Číne, ktorý zvyčajne slúži ako predstihový ukazovateľ, teraz naznačuje, že rast ceny medi nesúvisí s vývojom dopytu. Zdroj: Bloomberg Finance LP, XTB
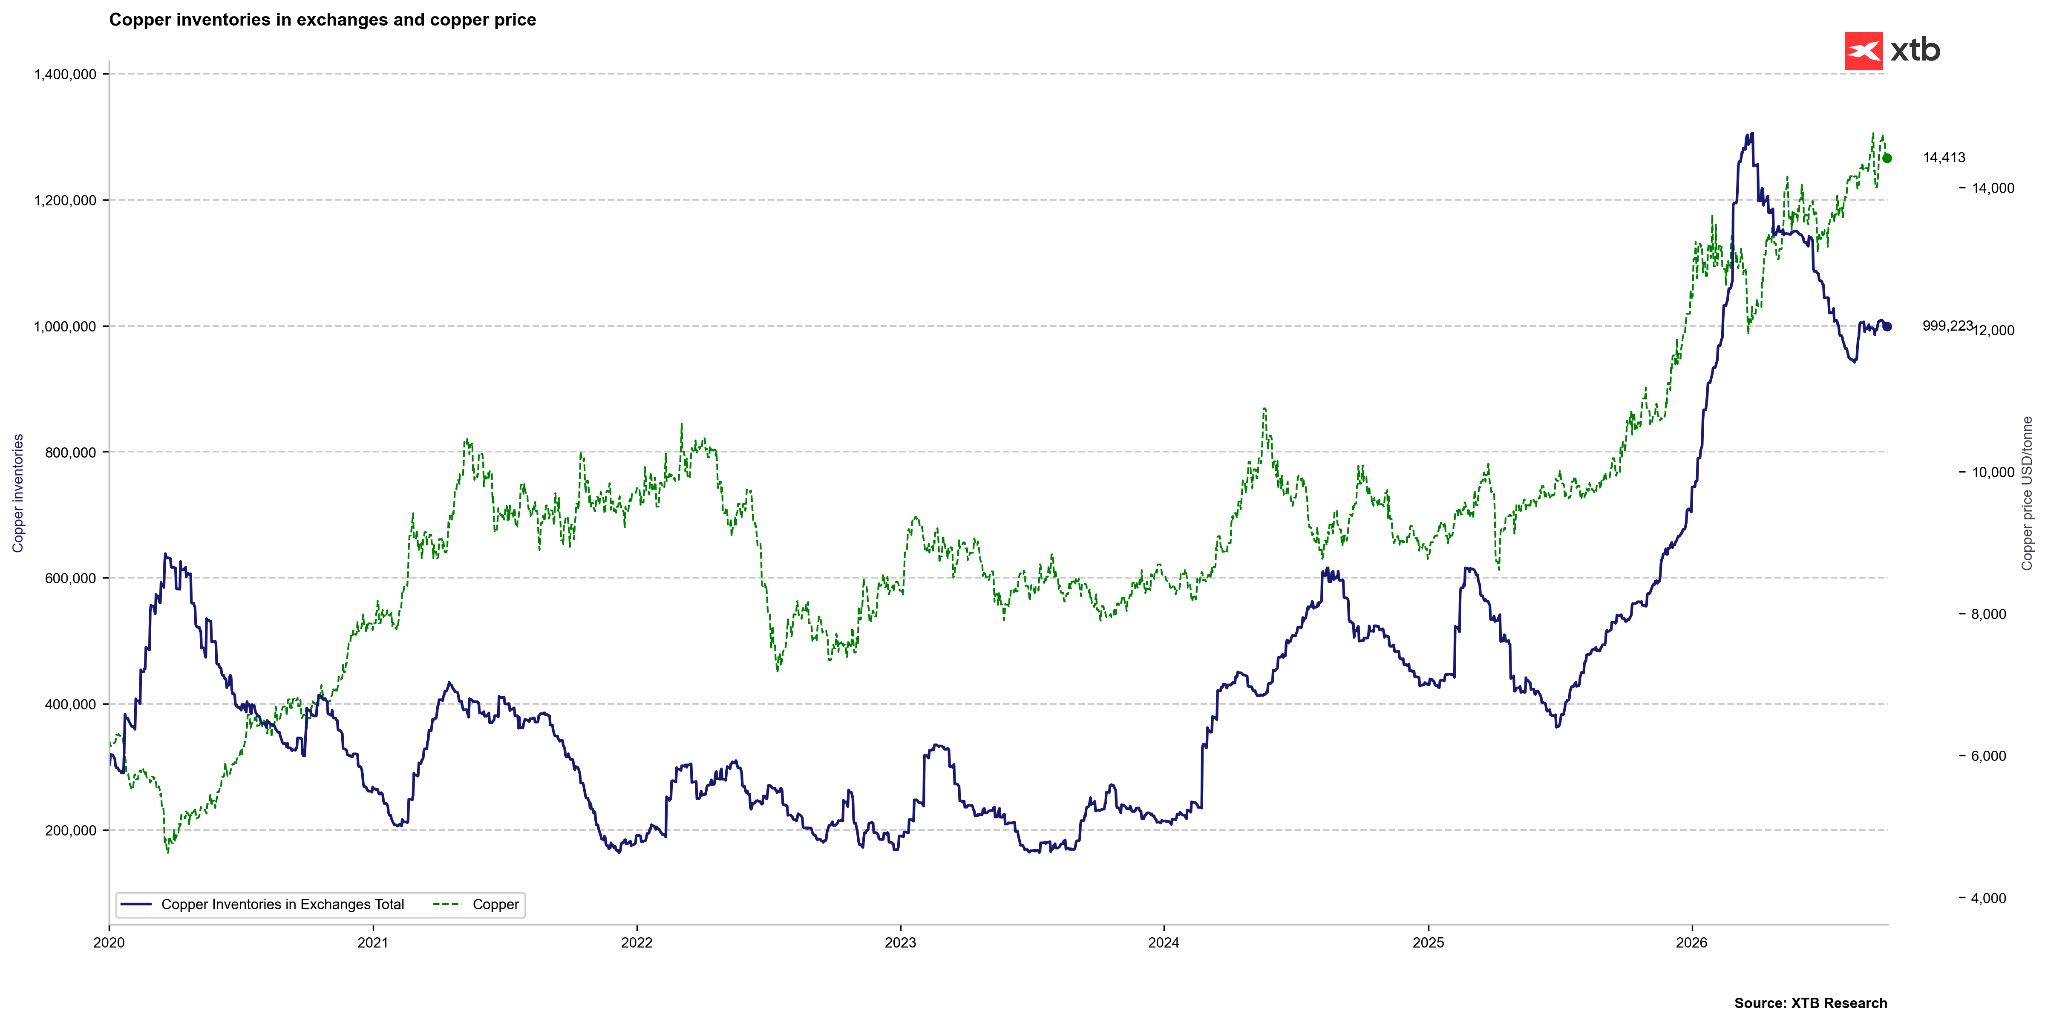 Pokles svetových burzových zásob medi sa v poslednom období zastavil a ich objem sa stabilizuje. Zdroj: Bloomberg Finance LP, XTB
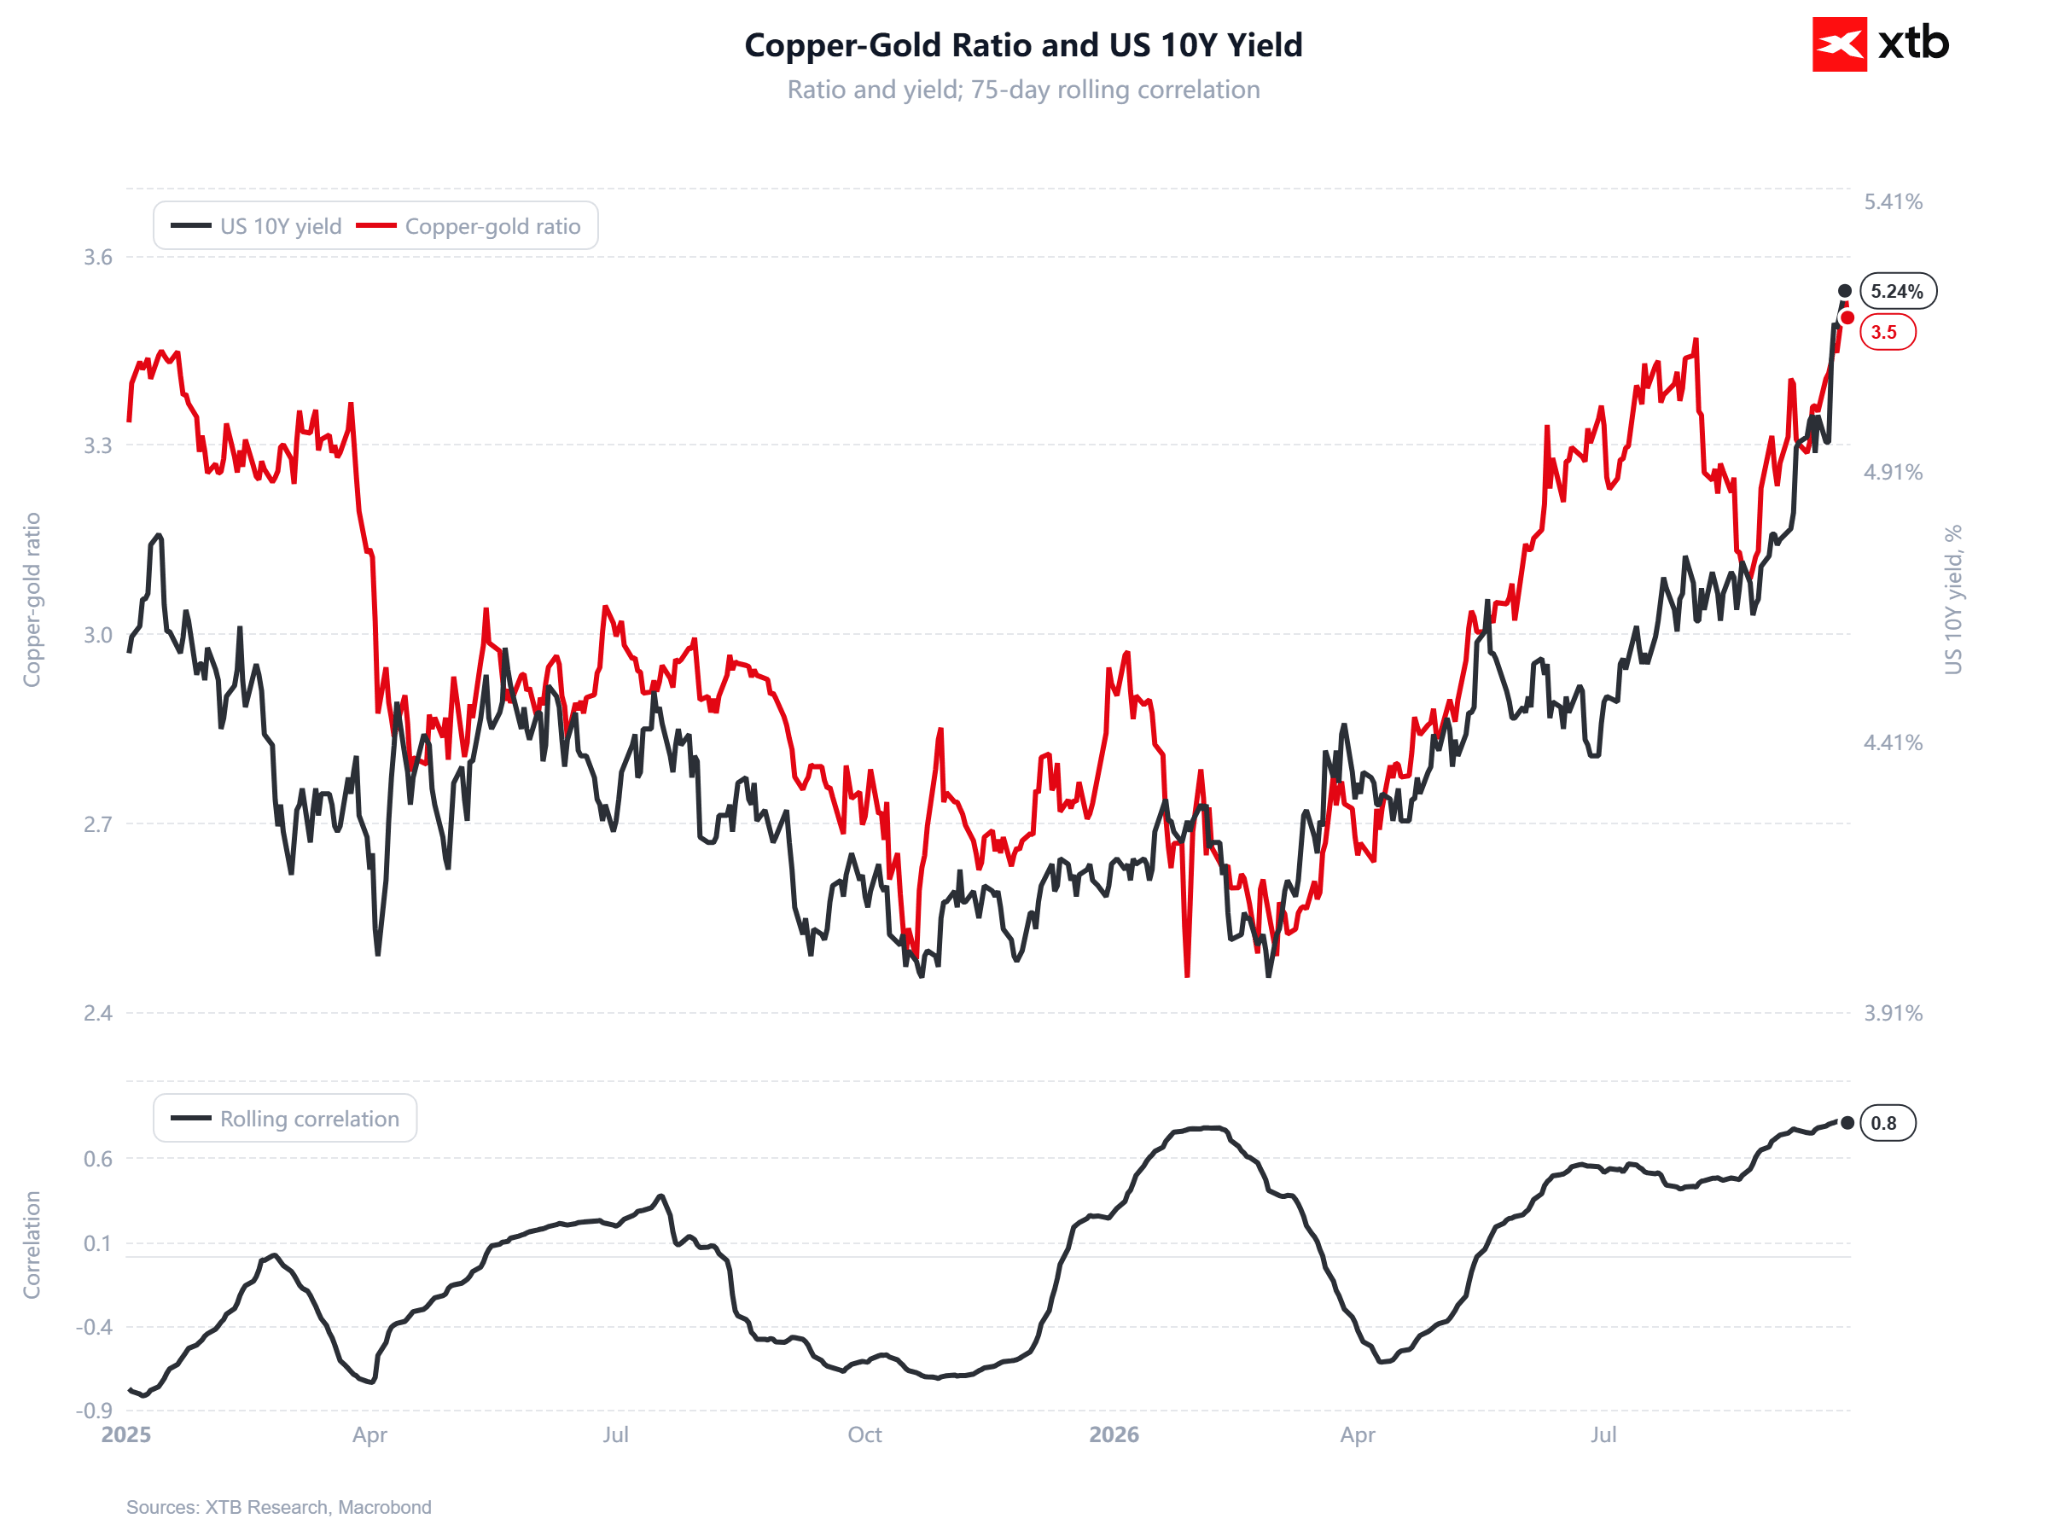
Pomer ceny medi k zlatu býval dôležitým ekonomickým ukazovateľom, ktorý naznačoval smer výnosov dlhopisov. Súčasný rast ceny medi súvisí predovšetkým s krátkodobými obmedzeniami ponuky a dlhodobými obavami, či ponuka dokáže držať krok s rastúcim dopytom. Pomer medi k zlatu napriek tomu v poslednom období pomerne dobre odrážal rast výnosov. Zdroj: XTB
Historické ocenenie (Z-skóre) a pozície podľa CFTC
- Cenové Z-skóre medi dosahuje 1,32 v ročnom horizonte (Z1Y), 1,72 v dvojročnom (Z2Y) a 2,63 v päťročnom horizonte (Z5Y).
- Päťročné Z-skóre v posledných mesiacoch kolísalo: pred šiestimi mesiacmi predstavovalo 2,17, pred tromi mesiacmi vzrástlo na 2,62, pred mesiacom dosiahlo 2,79 a teraz sa ustálilo na 2,63.
- Podľa údajov CFTC k 22. septembru 2026 dosiahli čisté špekulatívne dlhé pozície fondov 90 522 kontraktov. Z-skóre pozícií vystúpilo na mimoriadnych +2,12, čo zodpovedá 99,9. historickému percentilu.
- Za týždeň čistá špekulatívna pozícia vzrástla o 15 388 kontraktov a podiel dlhých pozícií dosiahol 76,9 %.
- Údaje CFTC sa vzťahujú na americký trh s meďou, kde sa cena uvádza v centoch za libru. Vývoj pozícií na americkom trhu však dobre súvisí s cenami v Londýne, ktoré teraz voči americkým cenám nevykazujú výrazný rozdiel.
- Súhrn údajov ukazuje výrazný rozdiel medzi historickým ocenením a agresívnym nastavením špekulatívnych pozícií. 99,9. percentil a prudký rast čistých dlhých pozícií pri neutrálnom technickom výhľade naznačujú, že na rast ceny medi stavia mimoriadne veľa investorov.
- Takéto rozloženie pozícií výrazne zvyšuje riziko náhleho vyberania ziskov a prudkej klesajúcej korekcie, ak sa objavia nepriaznivé makroekonomické údaje alebo sklamanie vo fyzickom dopyte.
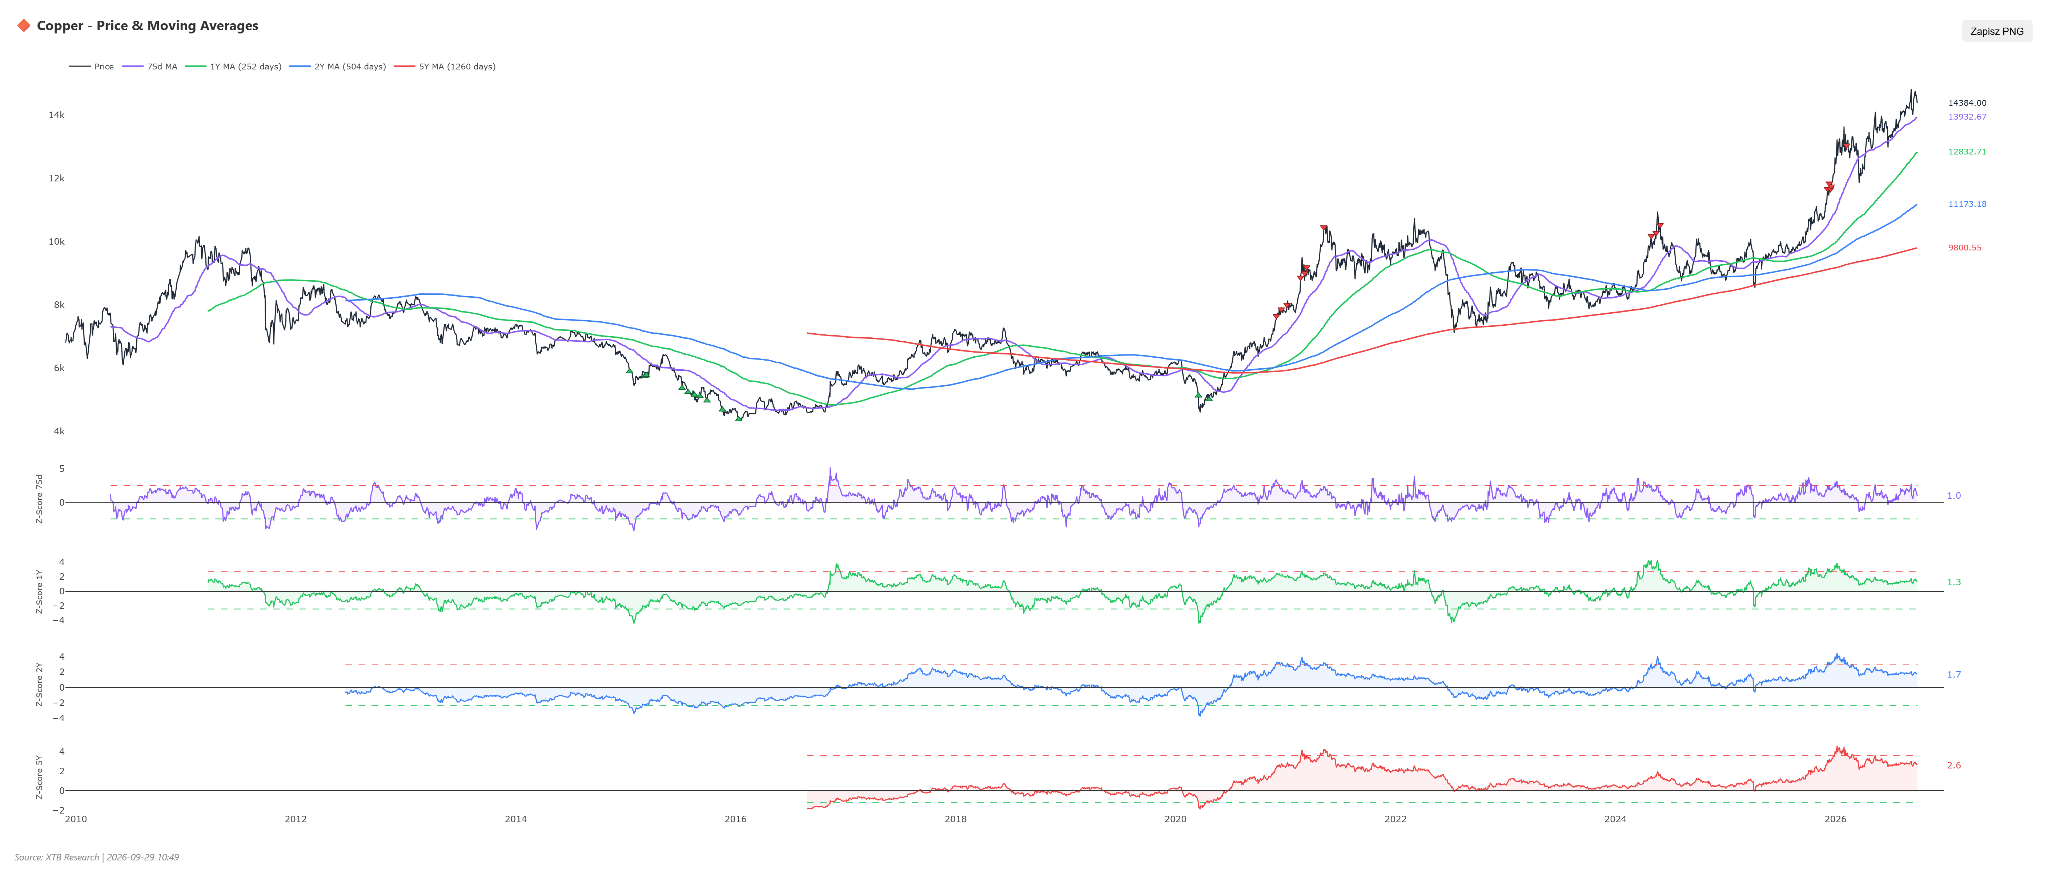 V porovnaní s päťročným priemerom sa meď stále javí ako výrazne prekúpená. Vývoj v rokoch 2021 – 2022 však naznačuje, že jej cena môže aj pri takto vysokej odchýlke dlhší čas konsolidovať. Zdroj: XTB
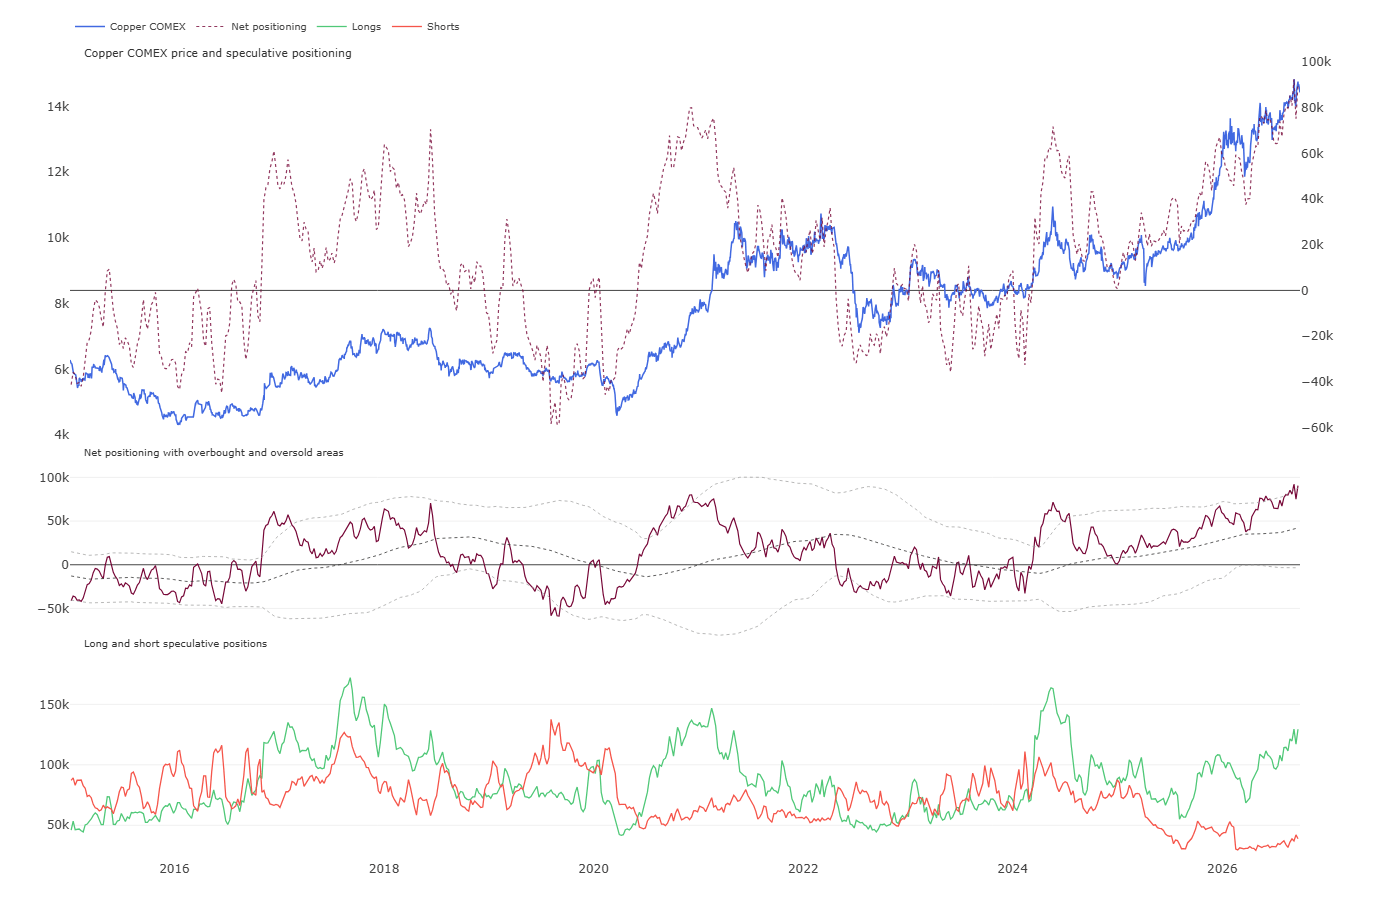
Čisté pozície sa teraz blížia k pásmu výrazného prekúpenia. V minulosti však silný signál prichádzal až po zreteľnom prekročení hranice dvoch smerodajných odchýlok. Zdroj: CFTC, XTB
Scenáre
- Rastový scenár: Mohol by sa naplniť, ak sa ďalej prehĺbi nedostatok medeného koncentrátu, dôjde k nečakaným výpadkom v kľúčových baniach a zrýchli sa priemyselná aktivita aj objednávky v čínskom technologickom sektore a odvetví obnoviteľných zdrojov. Podmienkou je udržanie supportu na kĺzavom priemere SMA a ubránenie úrovní nad 14 000 USD za tonu. Pri silnej podpore fondov a naďalej vysokých čistých dlhých pozíciách by meď mohla prekonať technickú rezistenciu a zamieriť k 14 800 – 15 200 USD za tonu.
- Poklesový scenár: Predpokladá vlnu predajov a uzatváranie mimoriadne vysokých dlhých pozícií špekulatívnych investorov. Spustiť ju môžu slabšie makroekonomické ukazovatele alebo vyšší prílev medeného šrotu na vyspelé trhy. Technickým potvrdením by bol trvalejší pokles RSI pod 40, prekríženie línií MACD v prospech predajcov a prelomenie supportu okolo 14 150 USD za tonu. Pri rýchlom uzatváraní rekordne vysokých špekulatívnych pozícií by cena medi mohla klesnúť k 13 600 – 13 800 USD za tonu.
Ropa
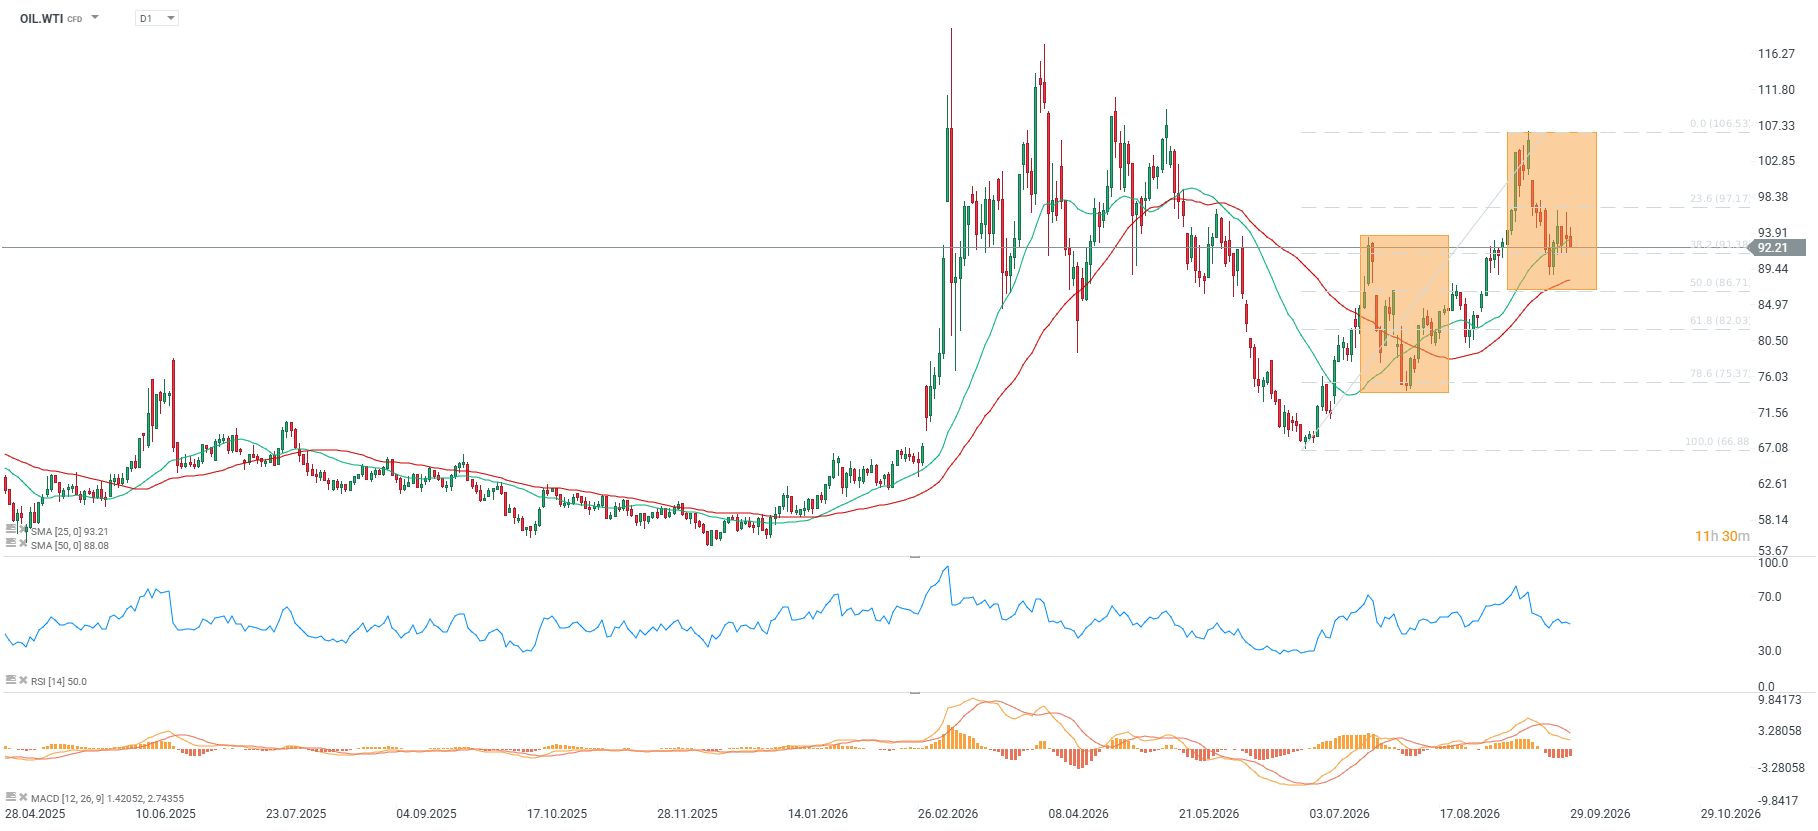
- Ropa WTI sa obchoduje za 92,74 USD za barel. Za mesiac zdražela o 7,50 %, od začiatku roka o 61,96 % a medziročne o 48,57 %.
- Indikátor RSI na hodnote 45 ukazuje na neutrálnu situáciu na trhu. Kĺzavý priemer SMA naďalej vysiela rastový signál, zatiaľ čo MACD dáva poklesový signál.
- Cena sa nachádza 5,28 % nad 50-periódovým kĺzavým priemerom SMA. Ranný rast však vystriedal pokles pod SMA25.
- Až pokles pod 50 % úroveň retracementu by signalizoval skutočný pokus o prelomenie uptrendu, ktorý trvá od začiatku júla.
Fundamentálne a trhové súvislosti
- Novembrový futures kontrakt na ropu Brent klesol na 105 USD za barel, zatiaľ čo decembrovému kontraktu sa nedarí vrátiť nad 100 USD za barel.
- Čiastočné obnovenie prepravy Hormuzským prielivom na približne 7,4 milióna barelov denne, ktoré sleduje spoločnosť Kpler, umožnilo rast celkového vývozu z Blízkeho východu v septembri na 12,8 milióna barelov denne. Niektoré správy uvádzajú, že v posledných dňoch mohol vývoz dosiahnuť až 17 miliónov barelov denne.
- Náklady spojené s vývozom ropy z Perzského zálivu, najmä na poistenie a prekládku, však teraz dosahujú až 20 – 30 USD na barel. Trvalejší pokles ceny pod 80 USD za barel by preto podľa tejto úvahy mohla priniesť až skutočná dohoda.
- Aliancia OPEC+ ponechala ťažobné obmedzenia bez zmeny. Ťažba Saudskej Arábie sa ustálila okolo 10,48 milióna barelov denne.
- Medzinárodná agentúra pre energiu (IEA) odhaduje efektívnu voľnú ťažobnú kapacitu OPEC+ na iba 0,22 milióna barelov denne, čo ukazuje na minimálnu rezervu pre prípad výpadkov dodávok.
- Americký úrad EIA predpokladá, že vynútené odstávky ťažby v Perzskom zálive dosiahnu vo štvrtom štvrťroku 2026 v priemere 5,7 milióna barelov denne.
- Správy o možnom zákaze vývozu nafty z USA stlačili rafinérske marže pri jej výrobe na mesačné minimum. To obmedzuje ochotu amerických rafinérií nakupovať ropu, zaťažuje cenu WTI a súčasne zdražuje naftu v Európe.
- Predseda iránskeho parlamentu Mohammad Bágher Ghálíbáf podľa štátnych médií vyhlásil, že ak Irán nebude môcť vyvážať svoju ropu, nebude ju predávať žiadna krajina v regióne. Varoval tiež, že bez bezpečnosti pre Irán nebude bezpečná ani regionálna infraštruktúra.
- Predstaviteľ Európskej centrálnej banky Peter Kažimír upozornil, že ceny energií zostávajú kľúčovým makroekonomickým faktorom.
- Skupina Lufthansa označila ceny ropy a problémy s flotilou za hlavné dôvody, prečo ju čaká ďalší náročný rok z prevádzkového aj finančného hľadiska.
- Argentína pohrozila Spojenému kráľovstvu právnymi krokmi, ak nebude pozastavený projekt ťažby ropy na mori v blízkosti Falklandských ostrovov.
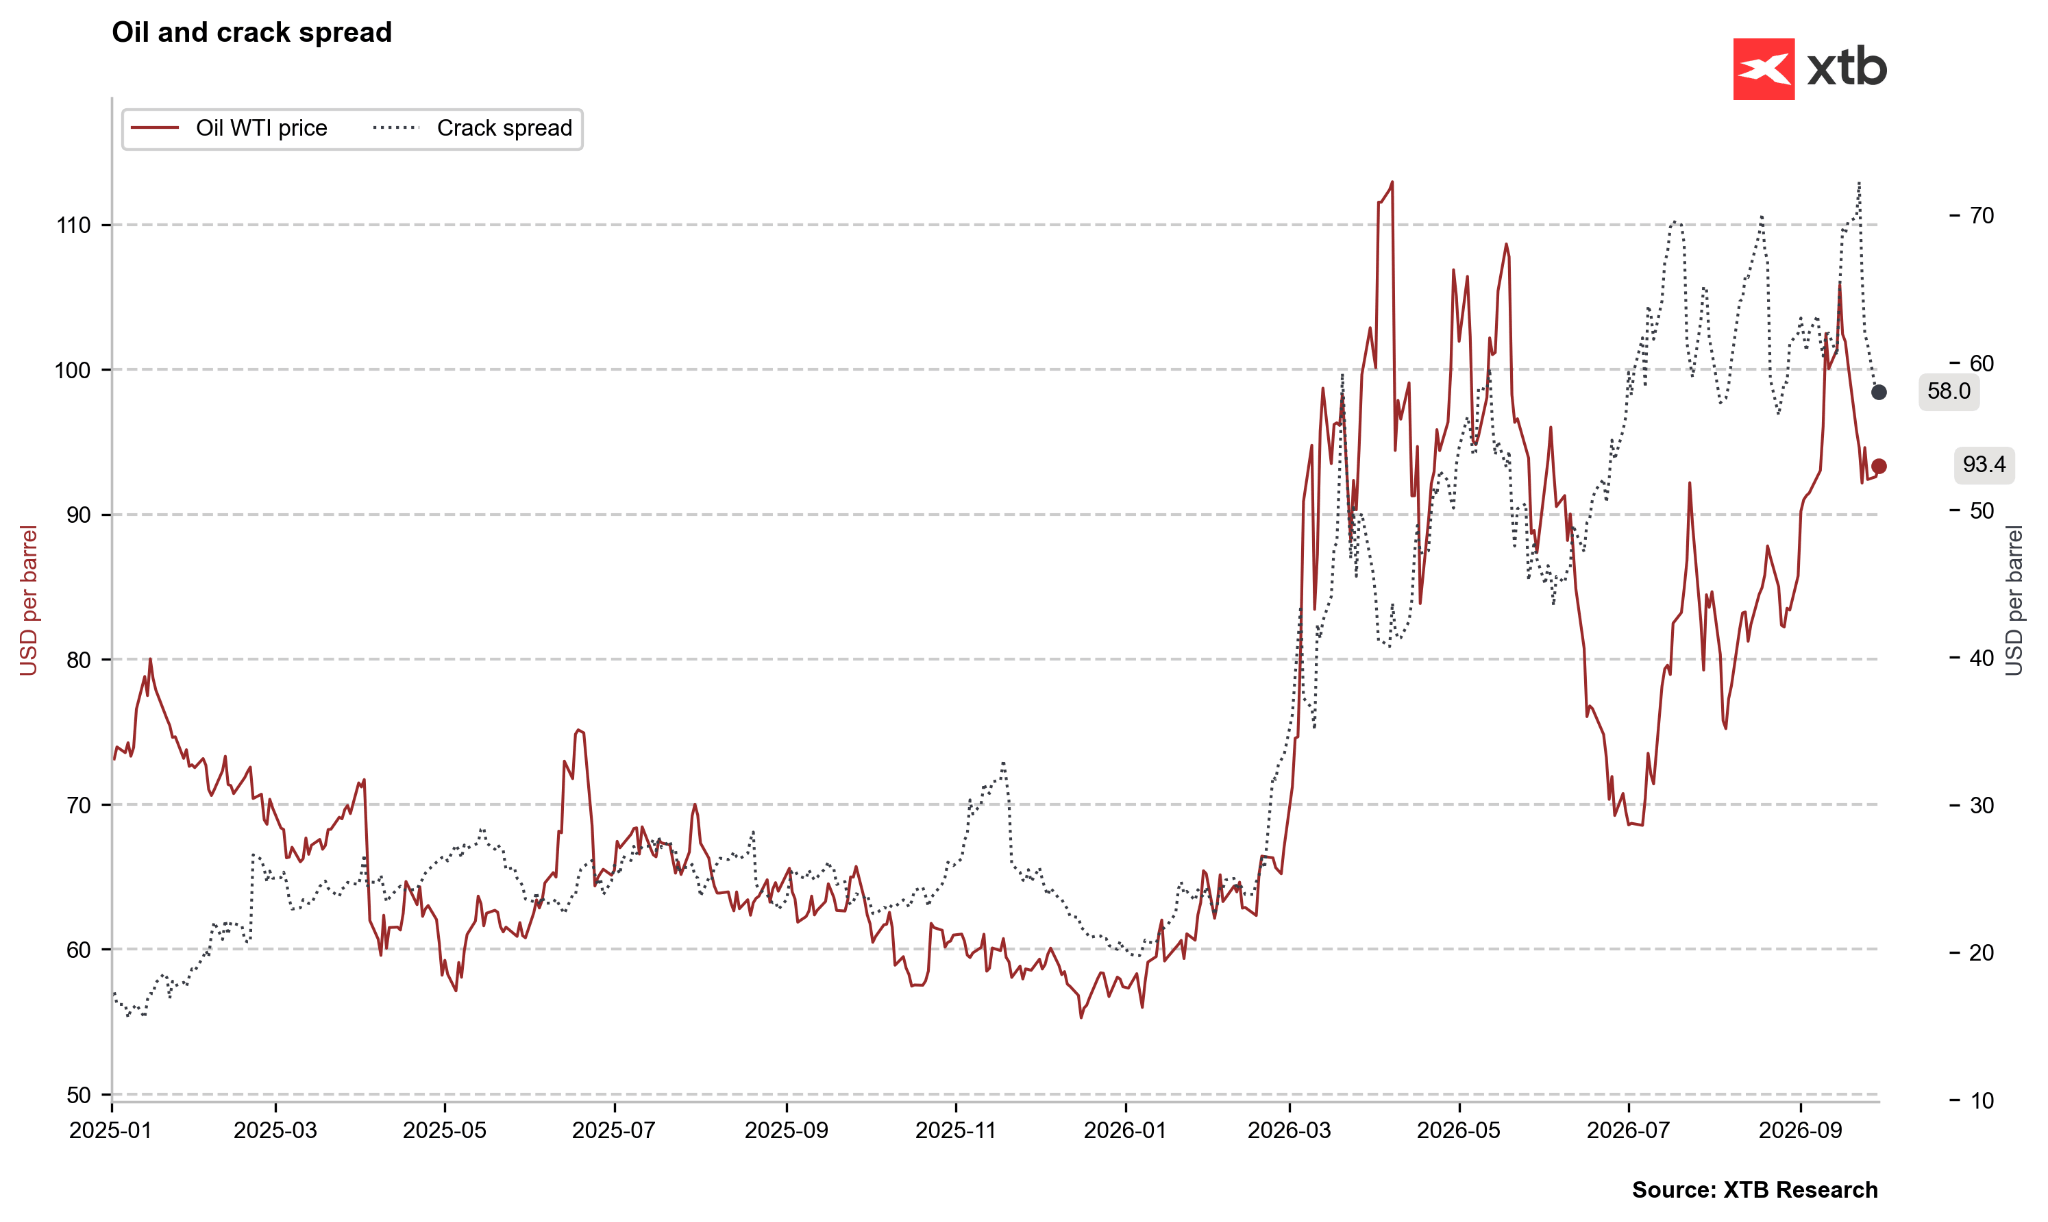 Rafinérska marža (crack spread) výrazne klesá, stále sa však drží na historicky vysokých úrovniach. Zdroj: Bloomberg Finance LP, XTB
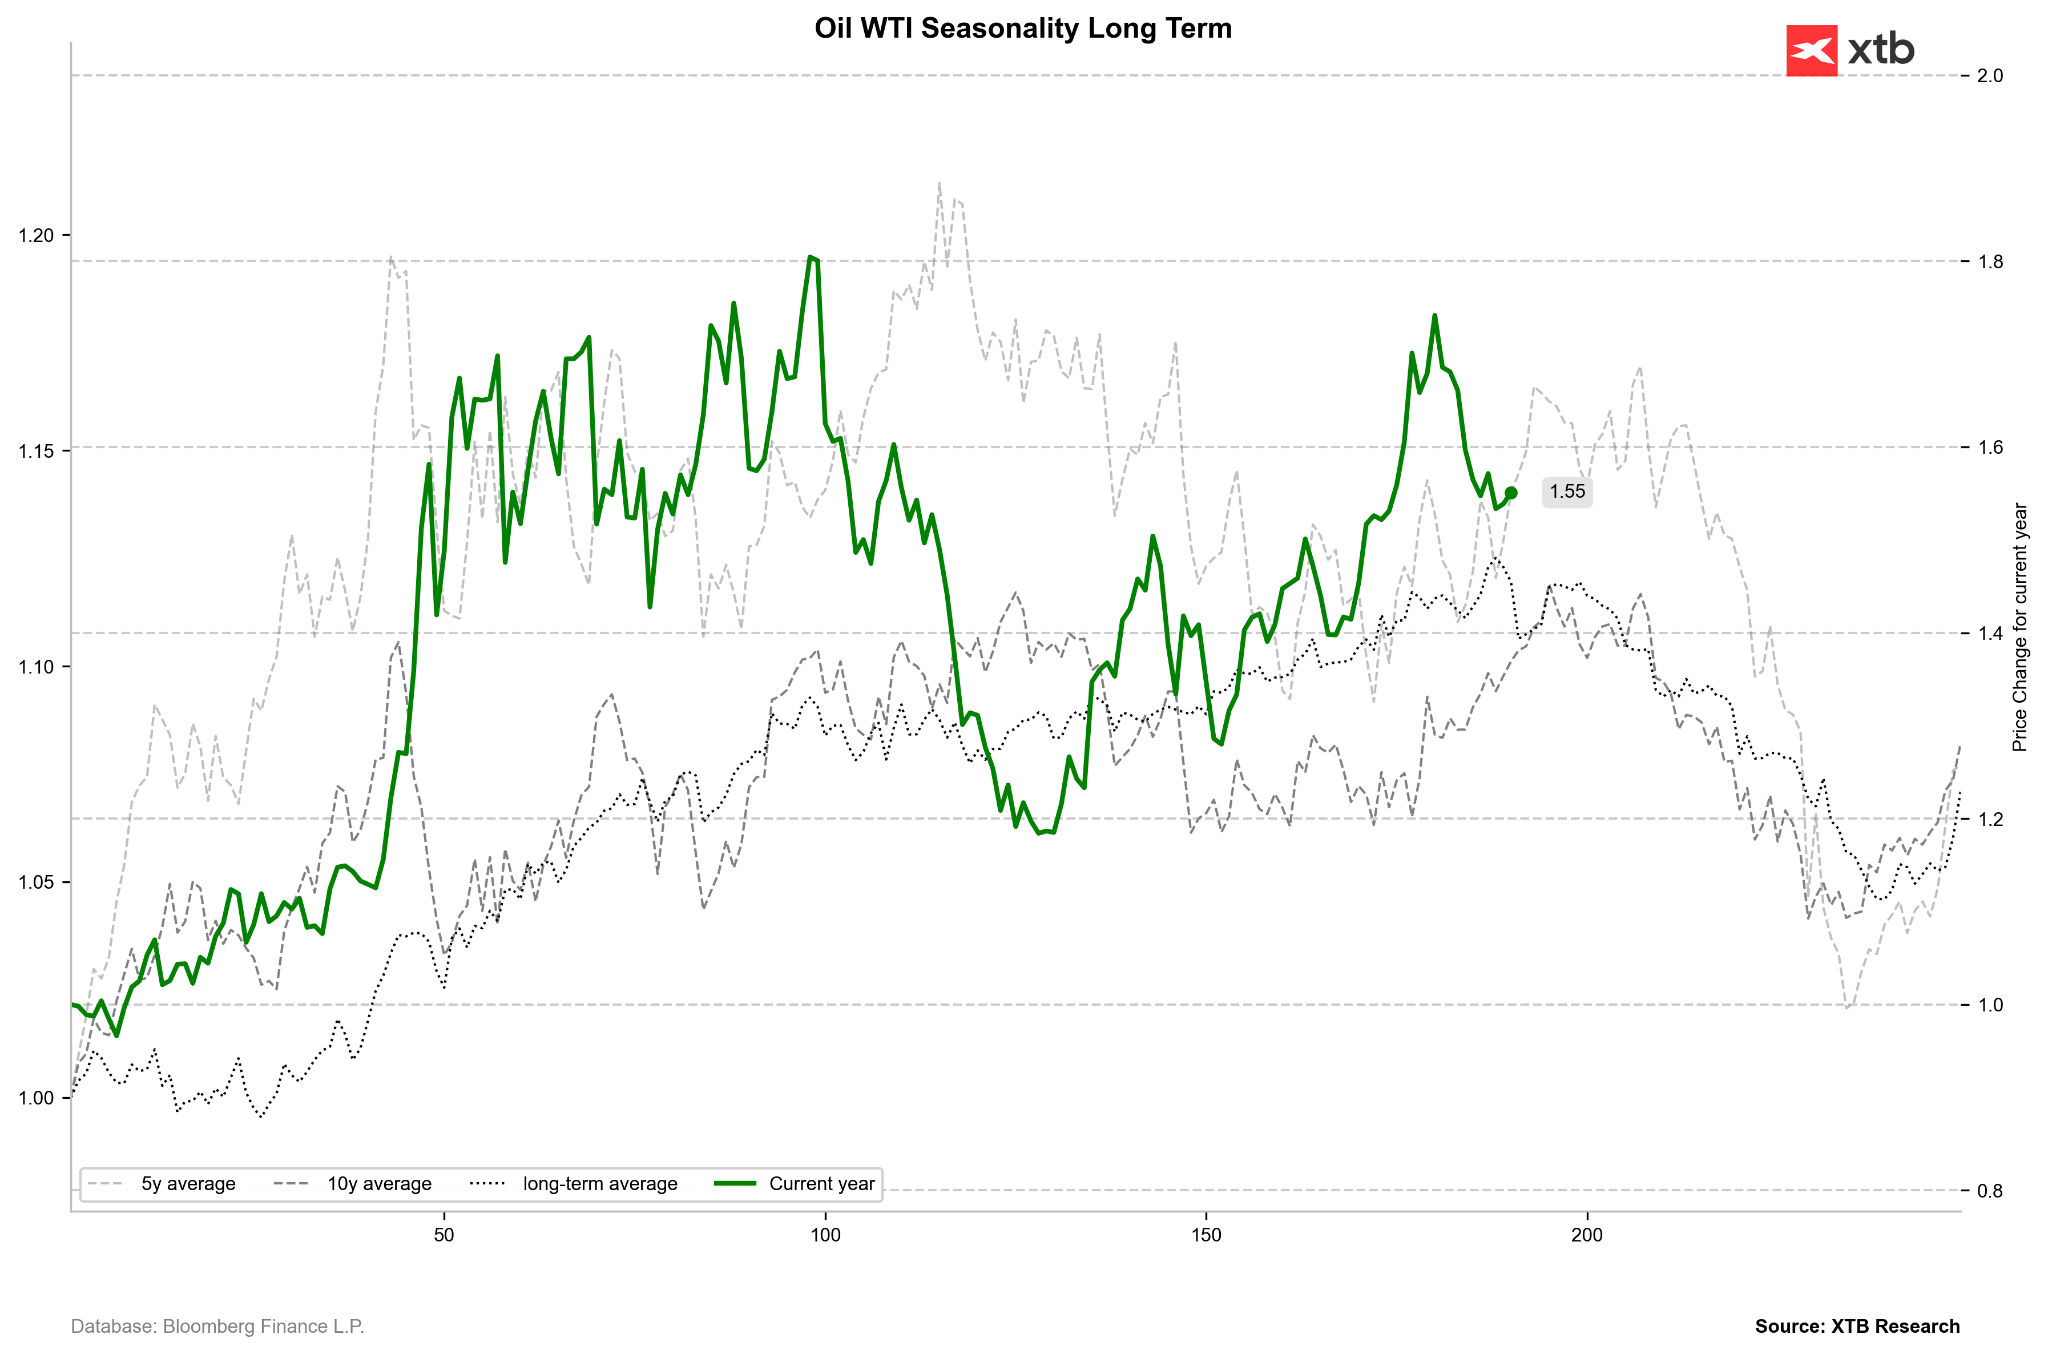 Ropa WTI sa blíži k sezónnemu vrcholu. Dlhodobé priemery naznačujú, že v októbri a novembri jej cena zvyčajne klesá. Zdroj: Bloomberg Finance LP, XTB
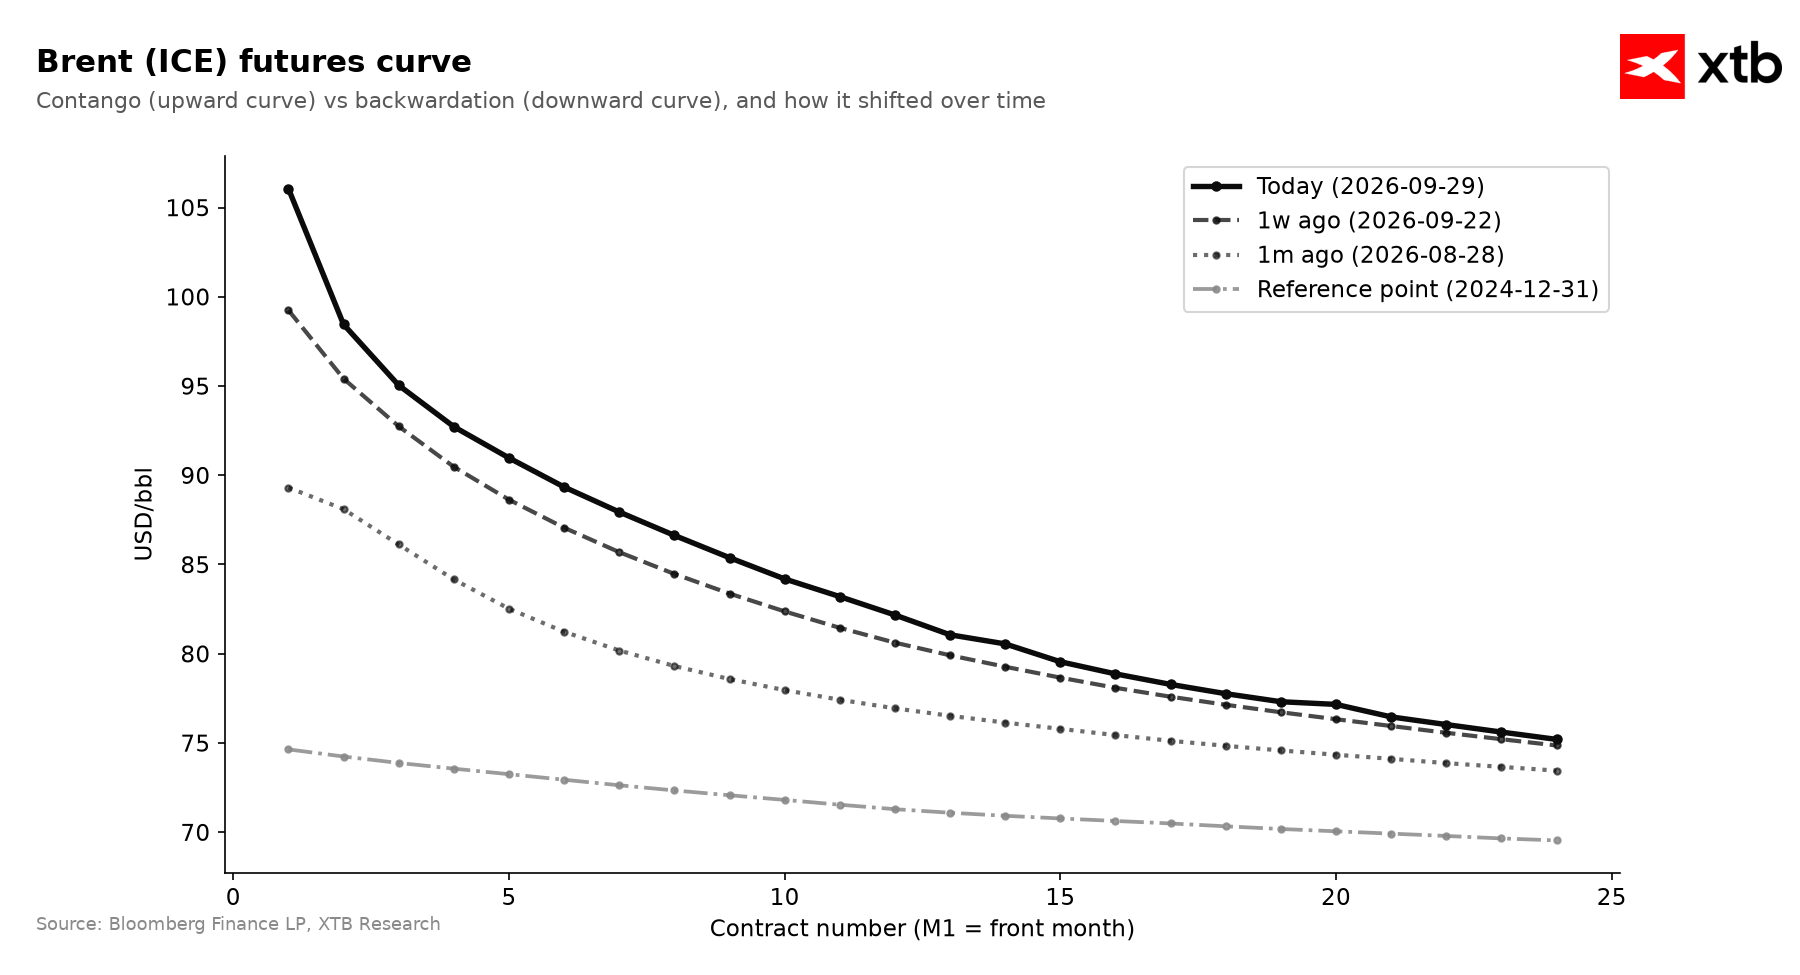
Rozdiel medzi cenami najbližších kontraktov na ropu Brent je výrazný predovšetkým pre blížiacu sa expiráciu jedného z nich. Zvýšená však zostáva celá termínová krivka, a to aj napriek známkam obnovovania vývozu z Blízkeho východu. Zdroj: XTB
Historické ocenenie (Z-skóre) a pozície podľa CFTC
- Z-skóre ropy dosahuje +0,90 v ročnom horizonte (Z1Y), +1,54 v dvojročnom (Z2Y) a +1,04 v päťročnom horizonte (Z5Y).
- Päťročné Z-skóre v posledných mesiacoch kolísalo: pred šiestimi mesiacmi predstavovalo +1,26, pred tromi mesiacmi −0,61, pred mesiacom +0,37 a teraz dosahuje +1,04. To poukazuje na oživenie ceny v strednodobom porovnaní.
- Podľa údajov CFTC k 22. septembru 2026 predstavovala čistá špekulatívna pozícia +141 106 kontraktov, jej Z-skóre −0,18 a historický percentil 58,1 %.
- Čistá pozícia sa za týždeň zvýšila o 5 201 kontraktov a podiel dlhých pozícií dosiahol 62,2 %.
- Špekulatívne pozície zostávajú v historicky bežnom rozpätí bez krajných výkyvov. Naznačujú mierny optimizmus, nie výrazne prehriaty trh.
- Súčasnú cenu tak podľa týchto ukazovateľov ovplyvňujú predovšetkým fundamentálne a geopolitické faktory, nie prudký rast špekulatívnych pozícií financovaných dlhom.
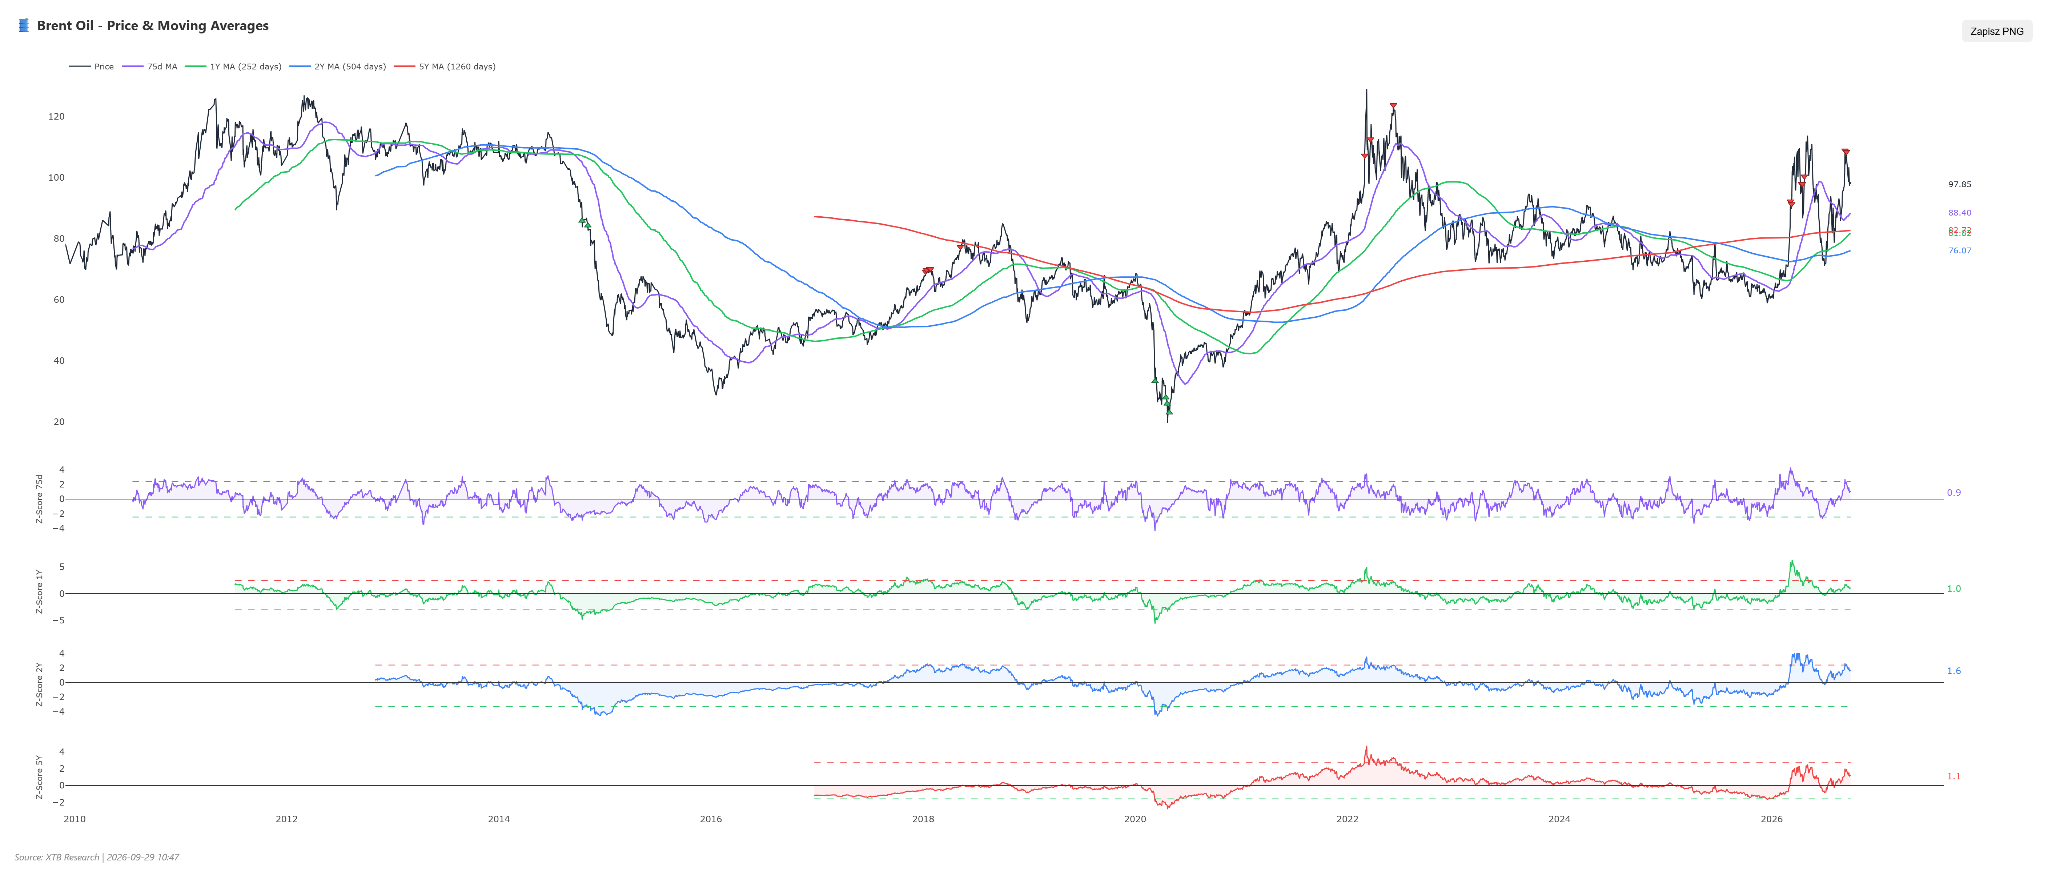 Ropa nedávno vykázala krátkodobý signál prekúpenosti vo vzťahu k trojmesačnému a dvojročnému kĺzavému priemeru. Zdroj: XTB
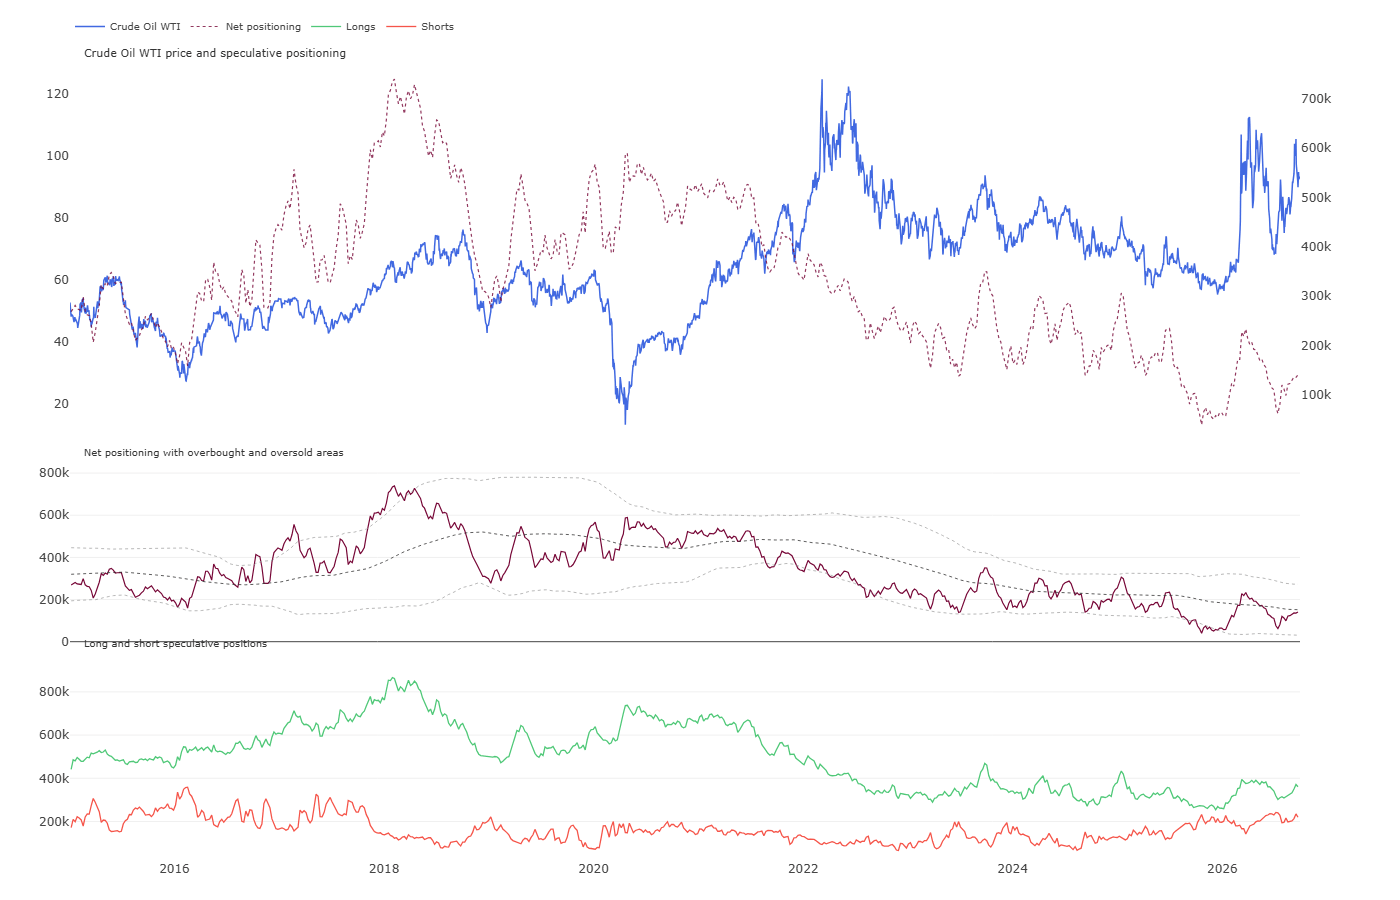
V poslednom období sme zaznamenali mierny nárast dlhých pozícií, vďaka ktorému sa čistá pozícia priblížila k dvojročnému priemeru. Nárast dlhých pozícií nad 400 000 kontraktov by mohol byť miernym kontrariánskym signálom nadhodnotenia. Zdroj: CFTC, XTB
Scenáre
- Rastový scenár: Predpokladá, že sa geopolitické riziko prejaví dlhodobou blokádou námorných trás na Blízkom východe alebo ďalšou eskaláciou napätia v Perzskom zálive. Pri veľmi nízkej voľnej ťažobnej kapacite OPEC+ vo výške 0,22 milióna barelov denne by to mohlo vyvolať výrazný nedostatok fyzických dodávok. Ďalším impulzom by bolo udržanie širokého cenového rozdielu medzi ropou Brent a WTI spolu s prehĺbením nedostatku ropných produktov v Európe v dôsledku obmedzenia vývozu palív zo Severnej Ameriky. Prelomenie technickej rezistencie by potom mohlo nasmerovať Brent nad 110 USD za barel a WTI k 98 – 100 USD za barel.
- Poklesový scenár: Predpokladá zmiernenie geopolitického napätia v Hormuzskom prielive a plné, stabilné obnovenie námornej dopravy nad očakávanú úroveň. Pokles by mohli podporiť aj nižšie rafinérske marže a skutočné zavedenie obmedzení amerického vývozu nafty, ktoré by zasiahlo dopyt po rope v USA. Ďalším faktorom by boli plánované odstávky rafinérií a slabnúce inflačné tlaky spojené s reštriktívnejšími krokmi centrálnych bánk. Ak by sa tieto podmienky naplnili, WTI by mohla klesnúť pod support okolo 88 USD za barel a Brent k 90 – 95 USD za barel.
Káva
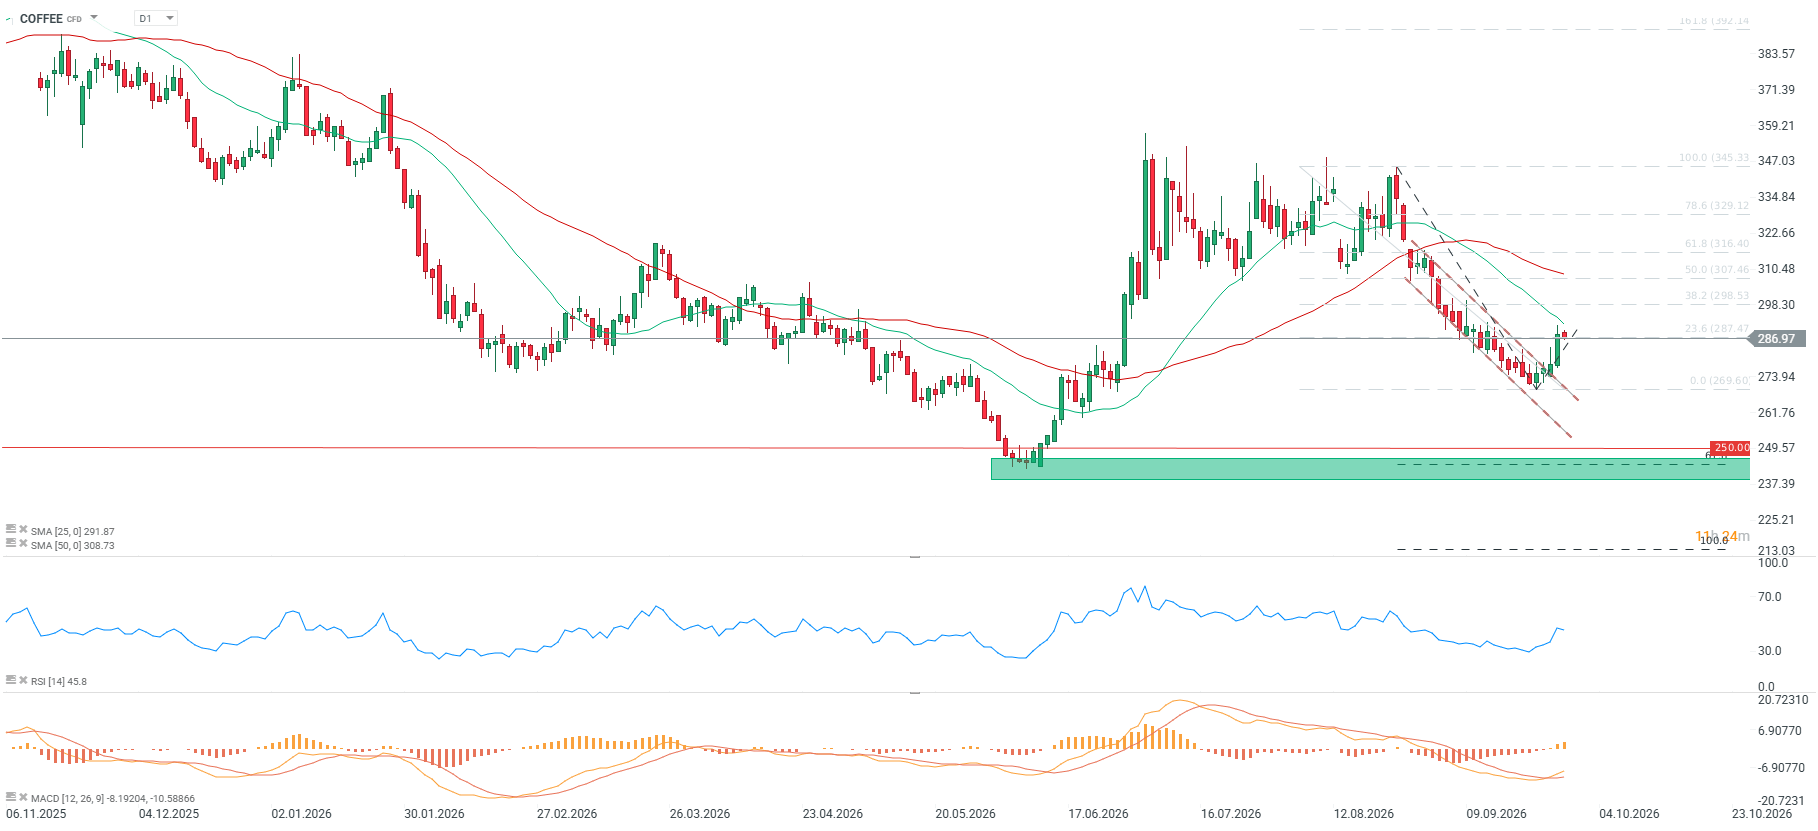
- Aktuálna cena futures kontraktu na kávu predstavuje 289,77 centu za libru. Za mesiac klesla o 7,23 %, od začiatku roka o 18,41 % a medziročne o 22,55 %.
- Indikátor RSI je na neutrálnej hodnote 49, zatiaľ čo kĺzavý priemer SMA vysiela rastový signál, ktorý podporuje aj rastúci MACD.
- Cena zostáva 6,16 % pod 50-dňovým kĺzavým priemerom a celková nálada na trhu je neutrálna.
- Prelomenie klesajúcej trendovej línie predstavuje možný rastový signál. Šancu na trvalejšie oživenie a test 50 % retracementu poslednej klesajúcej vlny by však priniesol až návrat nad 300 centov za libru a nad SMA25.
- Ak sa cena kávy nevráti nad 290 centov za libru, súčasné prelomenie môže byť iba krátkou korekciou. Nasledovať by mohol pokus o pokles k júnovým minimám pod 250 centov za libru, kde leží 61,8 % extenzia poslednej korekčnej vlny v downtrende z augusta a septembra.
Fundamentálne a trhové súvislosti
- Futures kontrakty na kávu arabika zaznamenali v New Yorku najväčší mesačný rast. Koncom septembra cena decembrového kontraktu vzrástla až o 4,6 % na 2,915 USD za libru po tom, čo prekonala dôležitú technickú hranicu 2,84 USD za libru.
- Fundamentálny výhľad trhu zostáva prevažne medvedí. Brazília naďalej dodáva kávu z tohtoročnej mimoriadne veľkej úrody, ktorá by mala výrazne prekročiť 70 miliónov vriec.
- Odhaduje sa, že Brazília v septembri vyvezie 4,3 až 4,6 milióna vriec kávy, prevažne arabiky. Analytici to považujú za veľmi vysoký objem.
- Predpovede počítajú v najbližších dňoch s dažďom v Brazílii, ktorý by mal podporiť kvitnutie kávovníkov pred ďalšou zberovou sezónou.
- V najväčšej brazílskej oblasti pestovania arabiky spadlo minulý týždeň 29,7 mm zrážok, teda 112 % dlhodobého priemeru pre toto obdobie.
- Južné a juhozápadné časti štátu Minas Gerais zvyčajne zabezpečujú približne 30 % brazílskej produkcie arabiky. Dlhodobý priemer zrážok pre toto obdobie dosahuje 26,4 mm, pričom historické hodnoty sa pohybujú od 0,6 do 79,4 mm.
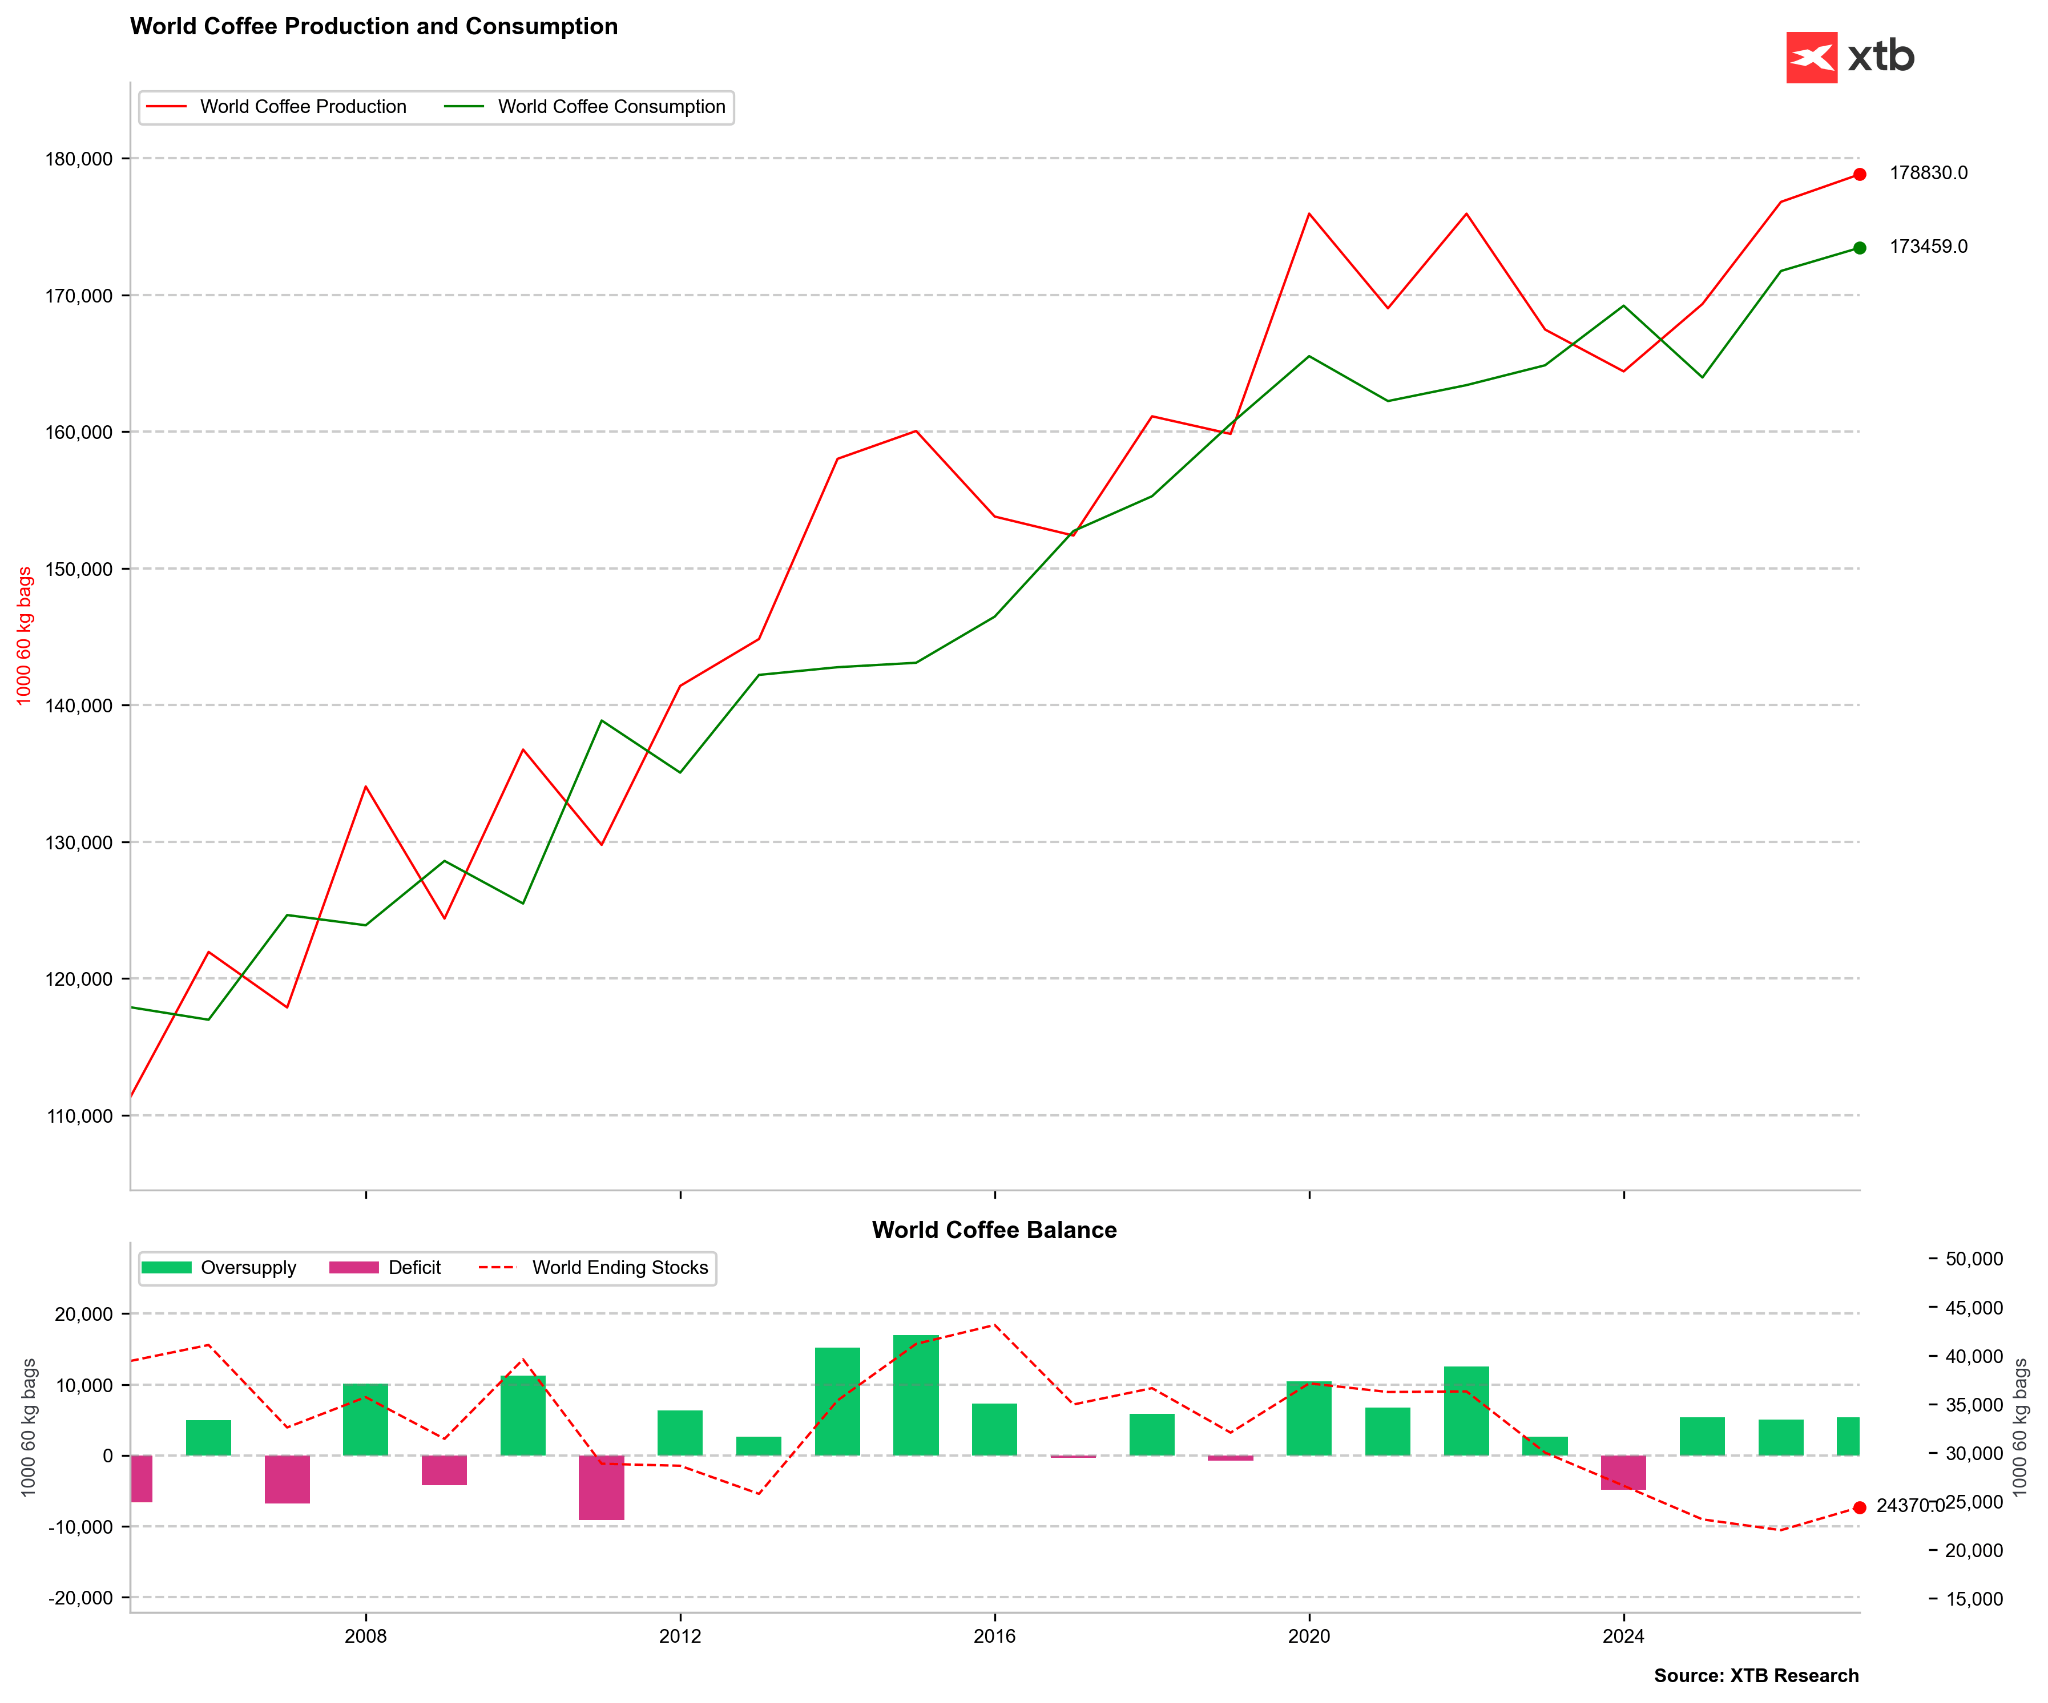 Podľa údajov amerického ministerstva poľnohospodárstva (USDA) by aj v sezóne 2026/2027 mala na trhu pretrvávať výrazná prevaha ponuky nad dopytom. Zdroj: Bloomberg Finance LP, XTB
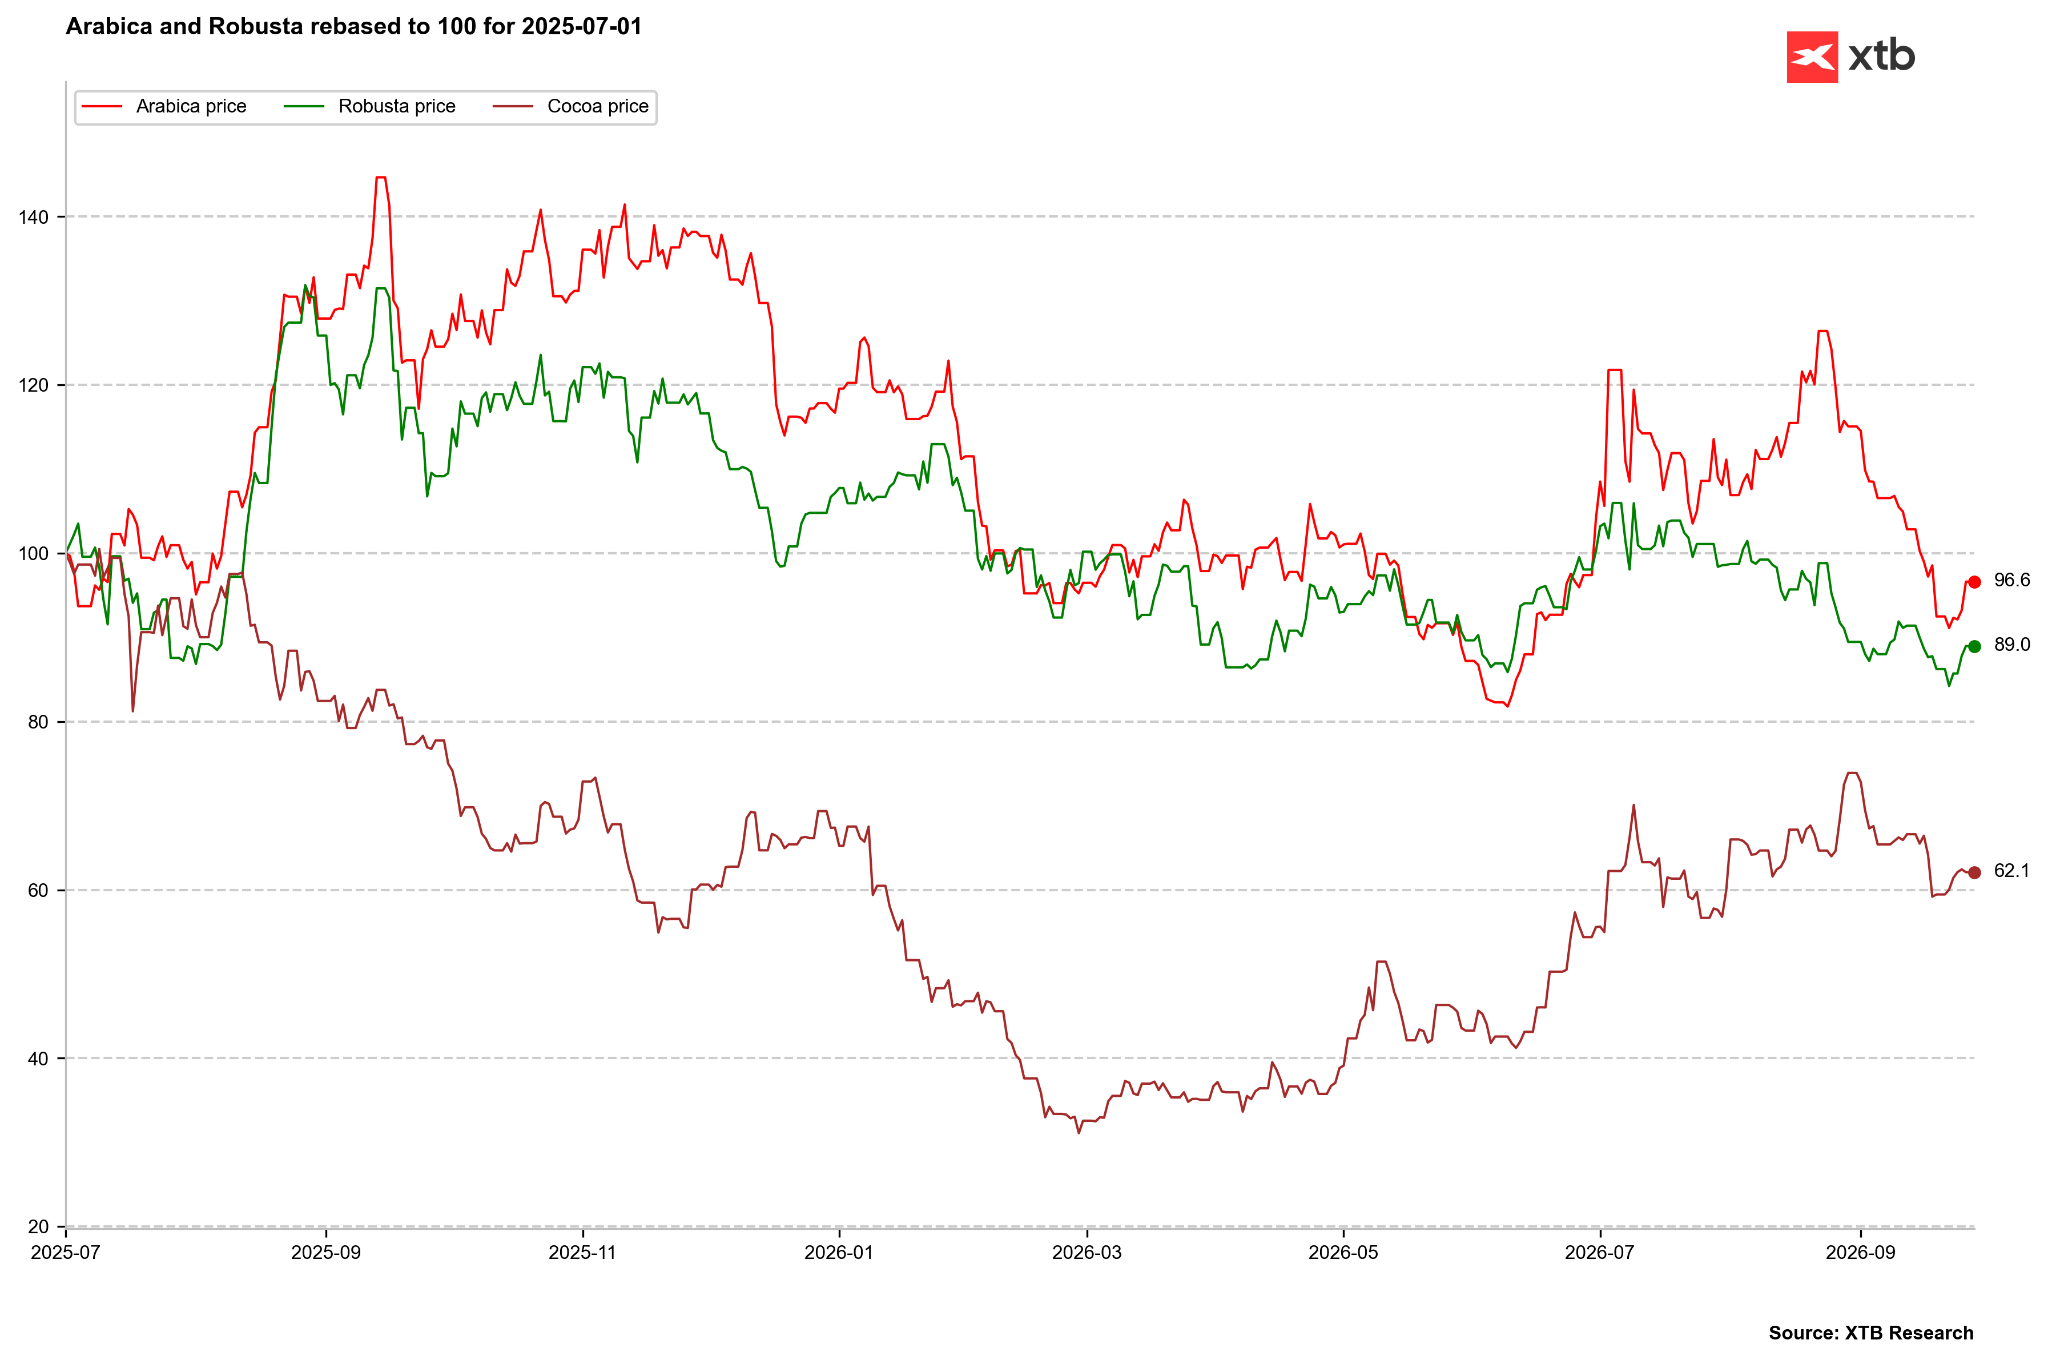 Cena arabiky sa prispôsobila skoršiemu prudkému poklesu ceny robusty. Pri robuste však pretrváva riziko zdraženia, ak jav El Niño nepriaznivo zasiahne úrodu vo Vietname a Indonézii. Zdroj: Bloomberg Finance LP, XTB
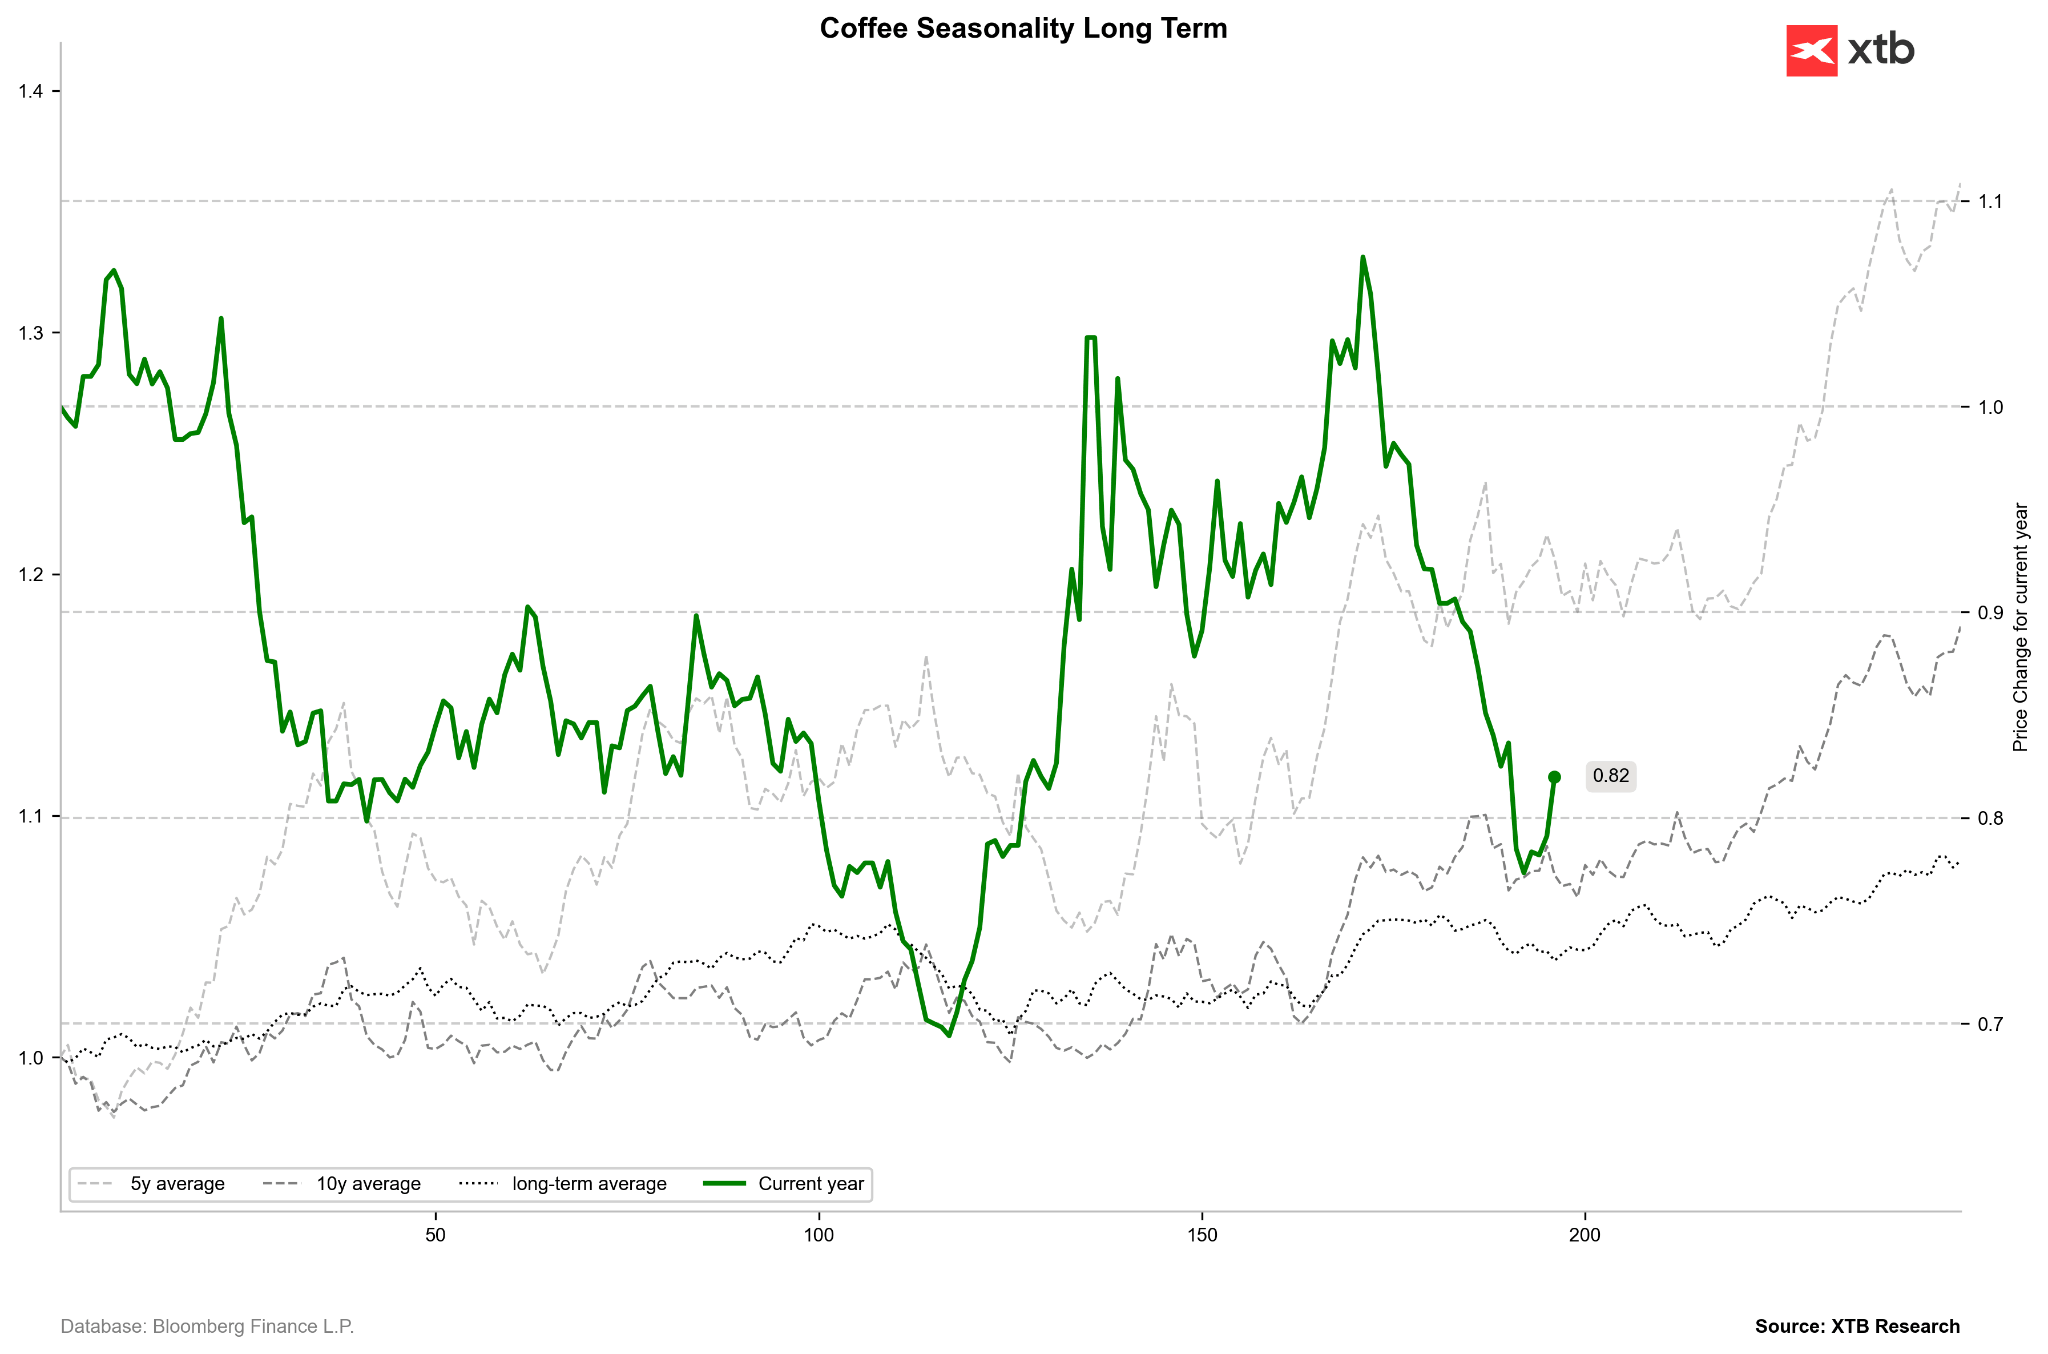 Z historického hľadiska býval záver roka pre cenu kávy priaznivý. Sezónny vývoj naznačuje konsolidáciu približne do konca novembra. Zdroj: Bloomberg Finance LP, XTB
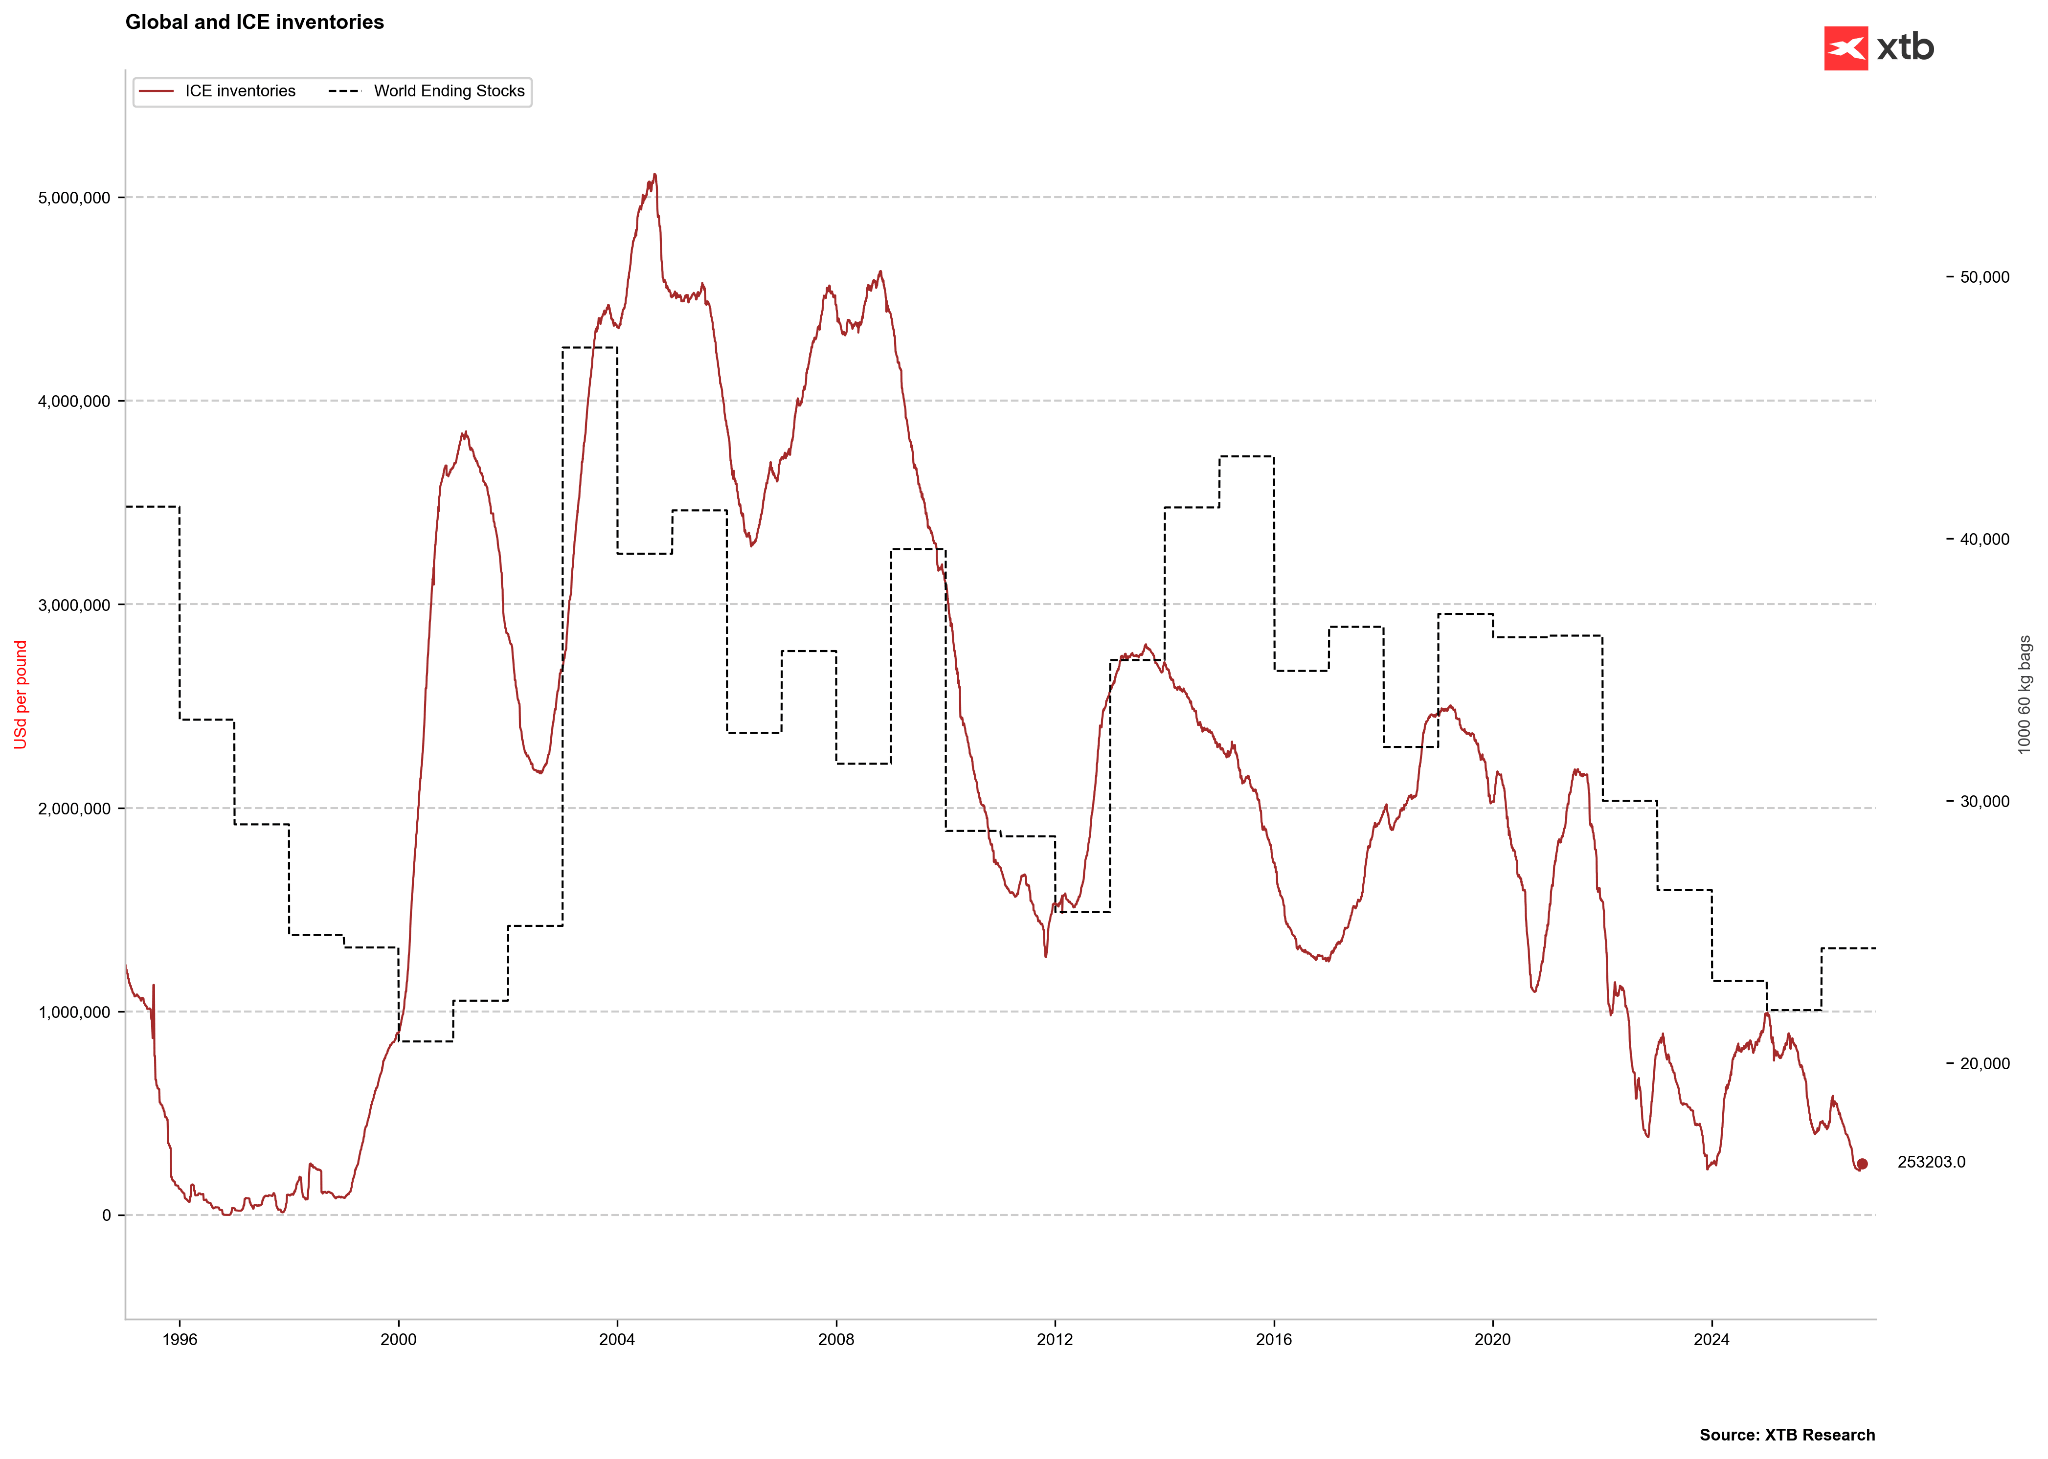
V sezóne 2026/2027 sa očakáva prvý rast svetových zásob kávy po mnohých rokoch. To by mohlo prispieť aj k obnoveniu burzových zásob. Zdroj: Bloomberg Finance LP, XTB
Historické ocenenie (Z-skóre) a pozície podľa CFTC
- Z-skóre ceny kávy dosahuje −0,74 v ročnom horizonte, −0,85 v dvojročnom a +0,52 v päťročnom horizonte.
- Päťročné Z-skóre dosahovalo pred šiestimi mesiacmi +0,96, pred tromi mesiacmi kleslo na +0,43, pred mesiacom sa vrátilo na +0,83 a teraz predstavuje +0,52.
- Podľa údajov CFTC k 22. septembru 2026 dosahovala čistá špekulatívna pozícia +10 273 kontraktov, so Z-skóre −1,52 a historickým percentilom 50,3 %.
- Za týždeň sa čistá špekulatívna pozícia znížila o 5 197 kontraktov a podiel dlhých pozícií dosiahol 57,0 %.
- Pozície špekulatívnych fondov sú podľa historického percentilu blízko stredu obvyklého rozpätia. Tento údaj spolu so strednodobým cenovým Z-skóre ukazuje na umiernené nastavenie trhu.
- Údaje nenaznačujú bezprostredné riziko núteného uzatvárania pozícií ani prudkého uzatvárania krátkych pozícií. Trh tak zostáva vo fáze technickej konsolidácie, ktorú ovplyvňuje predovšetkým vývoj počasia v Južnej Amerike.
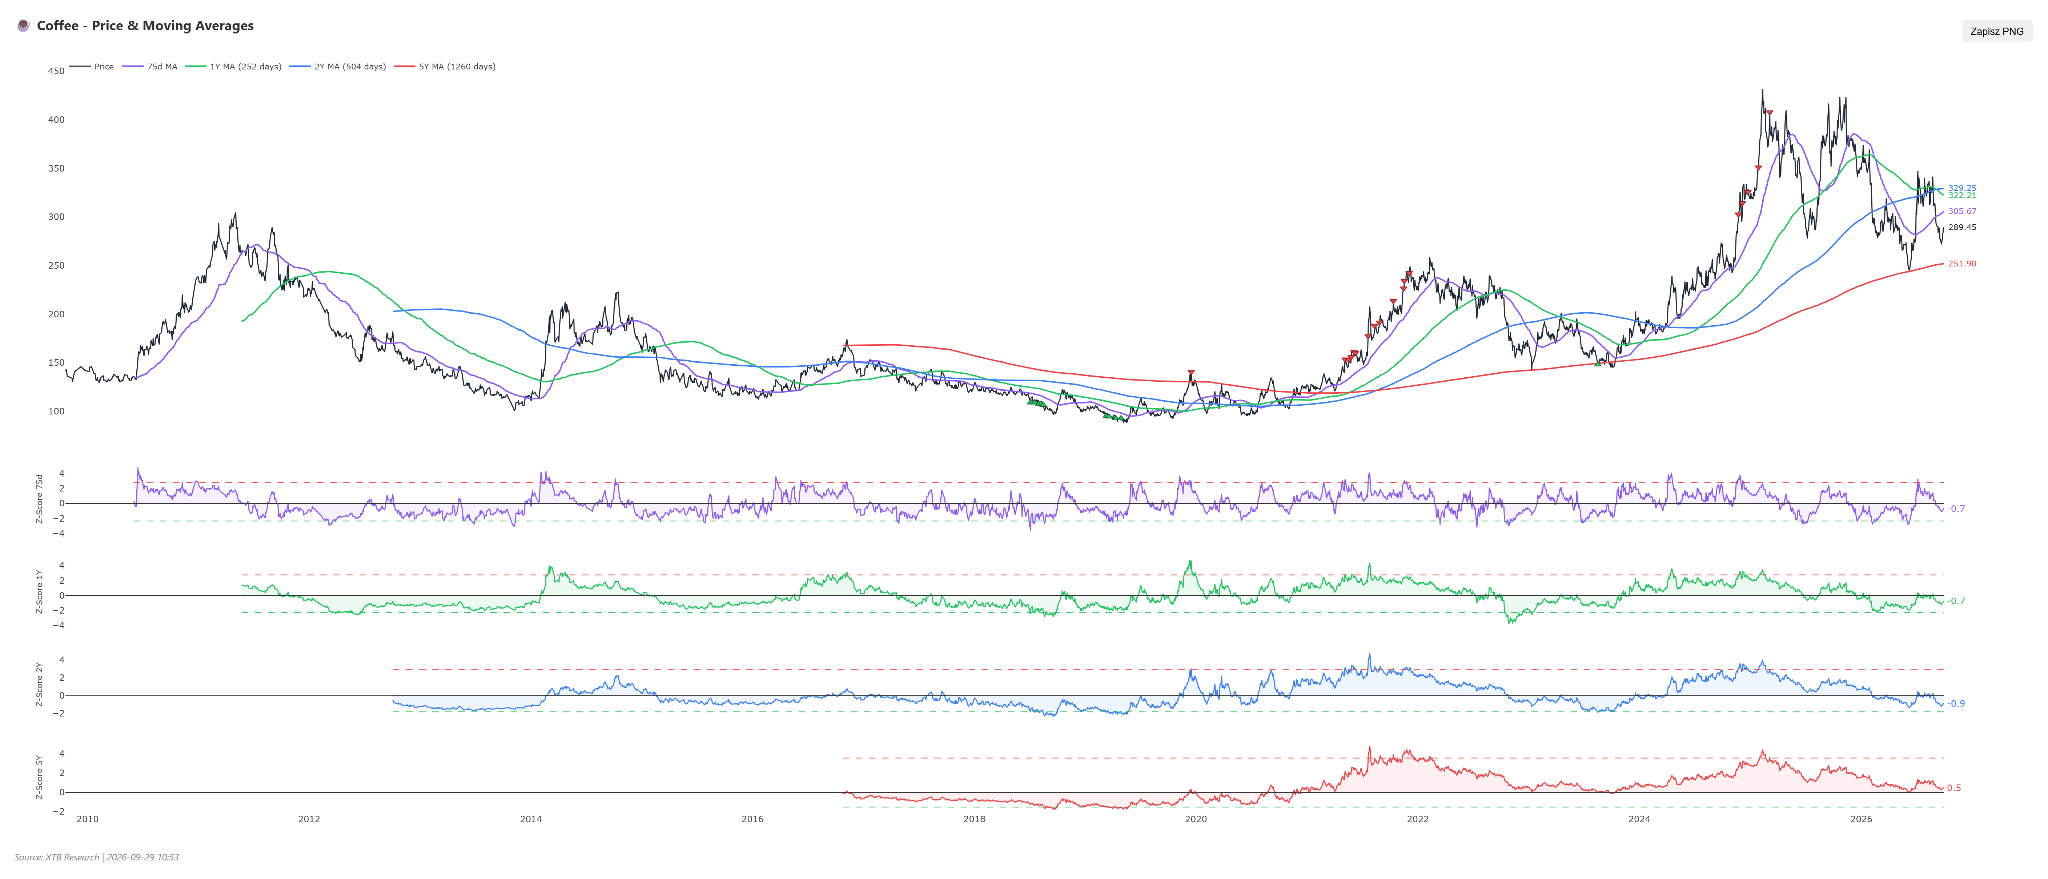 Cena kávy je pod svojimi trojmesačnými až dvojročnými kĺzavými priemermi a pohybuje sa veľmi blízko päťročného priemeru. Zdroj: Bloomberg Finance LP, XTB
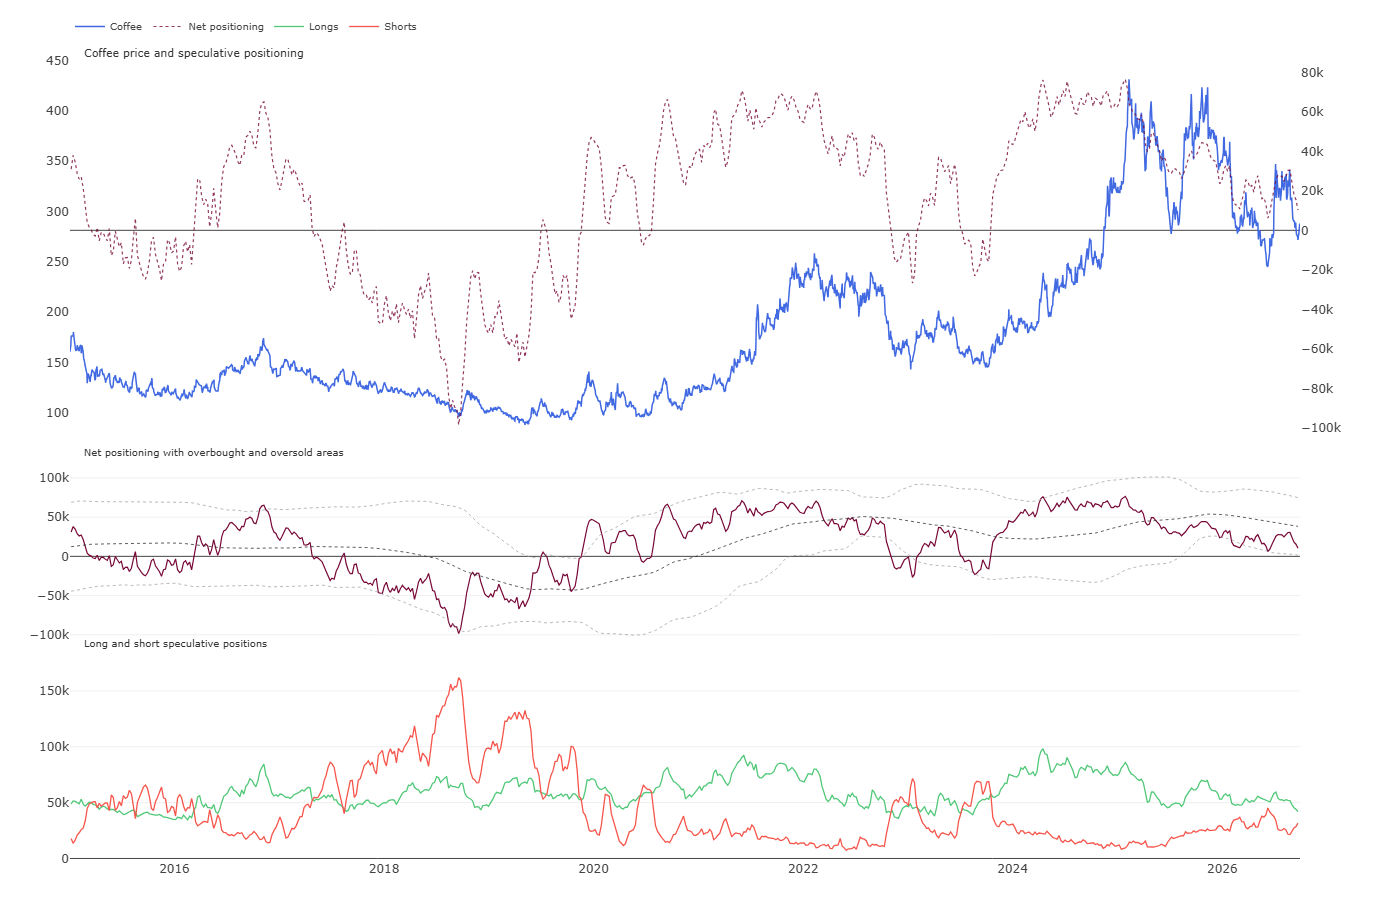
Dlhé pozície sa v poslednom období znížili na najnižšiu úroveň od roku 2023. Vtedy bola čistá pozícia takisto záporná a dvakrát poslúžila ako kontrariánsky signál. Zdroj: CFTC, XTB
Scenáre
- Rastový scenár: Nastal by, ak by po prelomení kľúčovej úrovne pokračoval súčasný rastový impulz a zároveň by anomálie počasia alebo obdobia sucha v hlavných pestovateľských oblastiach Brazílie ohrozili budúcoročnú úrodu. Podmienkou sú naďalej neutrálne až rastové technické ukazovatele a absencia prudkého nárastu vývozu z Južnej Ameriky. Cena kávy by sa potom mohla posunúť k rezistencii okolo 3,10 – 3,25 USD za libru.
- Poklesový scenár: Predpokladá, že prevážia dlhodobé faktory podporujúce pokles ceny: výdatné dažde zabezpečia priaznivé podmienky na kvitnutie novej úrody v Brazílii a krajina bude ďalej vyvážať kávu rekordným tempom. Technickým potvrdením by bolo prelomenie nedávnych supportov a pokles pod 2,75 USD za libru, ktorý by zneplatnil súčasné nákupné signály SMA a MACD. Cena by potom mohla zamieriť k supportu okolo 2,50 – 2,60 USD za libru.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie zlata Investovanie do zlata pre začiatočníkov
- Obchodovanie s plynom – Ako investovať do NATGAS?
Články:
- Obchodovanie zlata – Investovanie do zlata pre začiatočníkov
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie striebra – Ako začať obchodovať so striebrom online?
- Obchodovanie ropy – ako investovať do ropy?
- Obchodovanie s plynom – Ako investovať do NATGAS?
- Obchodovanie s kávou – investovanie do CFD na kávu
- História ťažby zlata
Obchodná vojna USA a Kanady eskaluje. Novo platí zákaz dovozu alkoholu aj motocyklov 🚨

Peking sľubuje nové stimuly, zatiaľ čo bankám pribúdajú problémové úvery ⚠️


📅 Makro kalendár – Jastrabí krok RBA a lavína vystúpení centrálnych bankárov (29.09.2026)



🦘Ranné zhrnutie: Vyššie sadzby v Austrálii a ďalší rast cien ropy (29.09.2026)
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.