


Rozsah a tempo predajov
V septembri predala Bank of Russia 6,2 tony zlata (200 000 uncí), čím oficiálne zlaté rezervy klesli na 2 264 – 2 282 ton, čo predstavuje najnižšiu úroveň od konca roka 2019. Ide už o desiaty mesiac nepretržitých výpredajov za sebou, počas ktorých sa Rusko od decembra 2025 zbavilo celkovo približne 62 ton zlata v tehličkách. Ide o najväčší kontinuálny výpredaj ruských zlatých rezerv od finančnej krízy v roku 1998, kedy centrálna banka predala 118 ton v priebehu iba troch mesiacov uprostred kolapsu rubľa a štátneho bankrotu. Práve proti takýmto rizikám zostáva zlato jedným z kľúčových rezervných aktív pre centrálne banky na celom svete. V prípade Ruska je však situácia predsa len odlišná od konca 90. rokov.
Prečo to Rusko robí?
Odpoveď je jednoduchá a potvrdila ju aj samotná guvernérka centrálnej banky Elvira Nabiullina: ide o otázku financovania rozpočtu, nie o paniku či menovú krízu. Konkrétne:
- Ruský rozpočtový deficit smeruje v roku 2026 k hodnote 7,3 bilióna rubľov, čo je dvojnásobok pôvodných odhadov.
- Očakáva sa, že výdavky na obranu a bezpečnosť pohltia v roku 2026 38 % celého federálneho rozpočtu, a to po štvornásobnom náraste od roku 2021.
- Predaje zlata prebiehajú primárne prostredníctvom ministerstva financií a Fondu národného bohatstva (NWF), nie priamo centrálnou bankou ako menová intervencia. Nabiullina zdôrazňuje, že ide o štandardnú operáciu na zabezpečenie likvidity rezervného fondu, nie o prejav krízy. Za zmienku stojí, že zlato vlastnené NWF je zahrnuté v širokom koši rezerv centrálnej banky.
- Po invázii na Ukrajinu v roku 2022 a zmrazení ruských dolárových a eurových aktív Západom sa zlato stalo pre NWF jedným z mála dostupných a likvidných rezervných aktív, pričom samotný fond sa zmenšil z 555 ton v máji 2022 na približne 160 ton do konca roka 2025.
Môže centrálna banka financovať rozpočet?
Tento mechanizmus si vyžaduje vysvetlenie, keďže sa niekedy zamieňa so štandardným prevodom zisku centrálnej banky do rozpočtu (bežná prax, ktorú na konci roka vykonávajú inštitúcie ako Fed alebo iné centrálne banky odovzdaním prevádzkových prebytkov štátu vo forme „dividendy“).
Kroky Ruska predstavujú niečo úplne iné. Zlato formálne patrí Fondu národného bohatstva (NWF), ruskému štátnemu investičnému fondu, ktorý bol historicky napĺňaný z príjmov z ropy a plynu a ministerstvo financií s ním zaobchádza ako s rezervou na horšie časy. Centrálna banka tieto aktíva iba spravuje a operatívne zabezpečuje transakcie predaja; nie je ich vlastníkom ani príjemcom zisku.
Ako to funguje v praxi? NWF/ministerstvo financií predá zlato a výnosy smerujú priamo do rozpočtu na pokrytie deficitu. Centrálna banka ako inštitúcia nezískava nič a vystupuje ako sprostredkovateľ. Nabiullina preto zdôrazňuje, že „pokles rezerv odráža operácie ministerstva financií a NWF“. Obhajuje tak nezávislosť centrálnej banky a dištancuje sa od dojmu, že táto inštitúcia priamo financuje vládne výdavky.
Formálne nejde o klasické „monetárne financovanie deficitu“ – situáciu, kedy centrálna banka priamo nakupuje vládny dlh alebo tlačí peniaze na pokrytie výdavkov, čo je vo väčšine právnych systémov zakázané z dôvodu rizika hyperinflácie a straty dôveryhodnosti meny. Kroky štátu sa teoreticky pohybujú v rámci zavedených právnych rámcov. Predaj zlata napokon predstavuje presun už existujúceho, skôr nahromadeného bohatstva. Je skôr porovnateľný s predajom podielov v štátnych podnikoch než s tlačením peňazí.
Hranica však môže byť nejasná: ak sa zlato predáva na domácom trhu za ruble, ktoré následne financujú rozpočet, funkčný efekt sa približuje nárastu peňažnej zásoby. Ak sa vyváža za tvrdú menu (čomu zodpovedá rastúci predaj do Číny), ide o čistejšiu výmenu aktív bez tvorby nových peňazí. Táto nejednoznačnosť vyvoláva otázky analytikov, do akej miery si Bank of Russia zachováva operatívnu nezávislosť a nakoľko slúži ako fiškálny nástroj podporujúci vojnový rozpočet.
Komu Rusko zlato predáva?
Bank of Russia nezverejňuje úplné podrobnosti o transakciách, je však známe, že zlato sa predáva primárne na domácom trhu, a to jednak na získanie rozpočtovej likvidity, a jednak na uspokojenie rastúceho maloobchodného dopytu zo strany Rusov, ktorí nákupom zlata chránia svoje úspory (v roku 2024 nakúpili ruskí spotrebitelia 75,6 tony zlata, čo predstavuje zhruba 25 % ročnej domácej produkcie). Hoci inflácia zostáva na ruské pomery relatívne nízka na úrovni mierne nad 6 %, umelý kurz rubľa a obmedzenia pohybu kapitálu robia zo zlata u verejnosti vyhľadávané aktívum.
Významný je aj exportný kanál: ruský vývoz drahých kovov do Číny stúpa, k čomu prispieva aj prudko rastúci maloobchodný dopyt v tejto krajine.
Čo to znamená v kontexte Ruska?
Analytici zaoberajúci sa ruskou ekonomikou sa zhodujú, že nejde o signál bezprostredne hroziaceho finančného kolapsu, ale skôr o štrukturálny, dlhodobo znepokojivý trend:
- Ekonómka Elina Ribakova (Peterson Institute) upozorňuje, že predaj zlata naznačuje, že Rusku chýbajú iné likvidné aktíva na pokrytie rastúcich výdavkov. Ani vysoké ceny ropy nedokážu túto medzeru zaplniť, k čomu sa pridávajú problémy spojené so zníženou kapacitou vývozu palív v posledných mesiacoch.
- Pri súčasnom tempe predajov by vyčerpanie celkových rezerv trvalo Rusku približne dve desaťročia. Využívanie rezerv predstavuje bežnú prax menej stabilných štátov, ako to bolo vidieť napríklad v Turecku (najmä v marci).
- Príjmy z ropy a plynu zostávajú hlavným ochranným vankúšom, ktorý podporujú zvýšené ceny komodít súvisiace s konfliktom zahŕňajúcim Irán: práve tieto príjmy, a nie zlato, sú pre Moskvu „skutočným limitom“ pri dlhodobom financovaní vojny.
- Skutočným rizikom nie je náhla kríza, ale prehlbujúce sa ekonomické nerovnováhy. Rastú rozdiely medzi vládou, ktorá sa usiluje udržať súčasný vojnový kurz, a ekonómami, ktorí varujú, že súčasný model je neudržateľný, ak sa má ekonomika po skončení konfliktu vrátiť k normálnemu fungovaniu.
Rusko patrí k najväčším držiteľom zlata na svete
Napriek desiatim mesiacom predajov zostáva Rusko šiestym najväčším držiteľom zlatých rezerv na svete, pričom zlato tvorí približne 41 % celkových medzinárodných rezerv krajiny. Historicky, pred rokom 2022, bolo Rusko piatym najväčším držiteľom (~2 300 ton), na rovnakej úrovni ako Francúzsko a Taliansko a za Spojenými štátmi a Nemeckom. Podstatné je, že Rusko je zároveň druhým najväčším producentom zlata na svete (po Číne) s ročnou produkciou presahujúcou 300 ton. To znamená, že akonáhle sa rozpočtové podmienky zlepšia, dokáže rezervy pomerne rýchlo obnoviť nákupmi od domácich ťažiarov.
Marginálny vplyv na globálny trh so zlatom
Ruské predaje neohrozujú celkovú štruktúru dopytu centrálnych bánk po zlate. Údaje World Gold Council za august 2026:
- Celkové čisté nákupy centrálnych bánk na celom svete dosiahli v auguste 39 ton (údaje WGC) a podľa odhadov Goldman Sachs založených na obchodných údajoch mohli v septembri dosiahnuť až 79 ton.
- Lídrom medzi kupujúcimi zostáva Poľsko, ktoré je najväčším čistým kupcom od začiatku roka (98 ton) a cieli na 700 ton rezerv (v súčasnosti na úrovni 648 ton). V auguste NBP prikúpila ďalších 8 ton.
- Čína nakupuje nepretržite už 22 mesiacov. V auguste oficiálne pridala 20 ton (Goldman Sachs odhaduje skutočné nákupy na 25 ton), čím jej rezervy vzrástli na 2 387 ton (9 % celkových rezerv).
- Medzi ďalších významných kupcov patria: Uzbekistan (+8 t v auguste, pričom zlato tvorí 90 % jeho rezerv), Kazachstan (+7 t) a Česká republika (42. mesiac nákupov v rade).
- Jedinými významnými čistými predajcami v roku 2026 sú: Turecko (-82 t medziročne, najmä v Q1) a Rusko (-56 t medziročne), spolu s menšími čistými predajmi z Azerbajdžanu, Nemecka a Egypta.
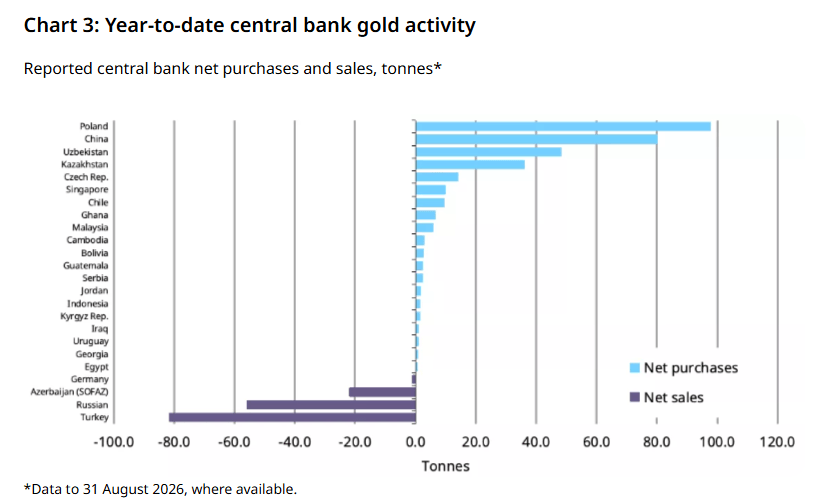 Podľa najnovších kompletných údajov vedie tohtoročné nákupy Poľsko, kým Turecko predáva najviac. Zdroj: WGC
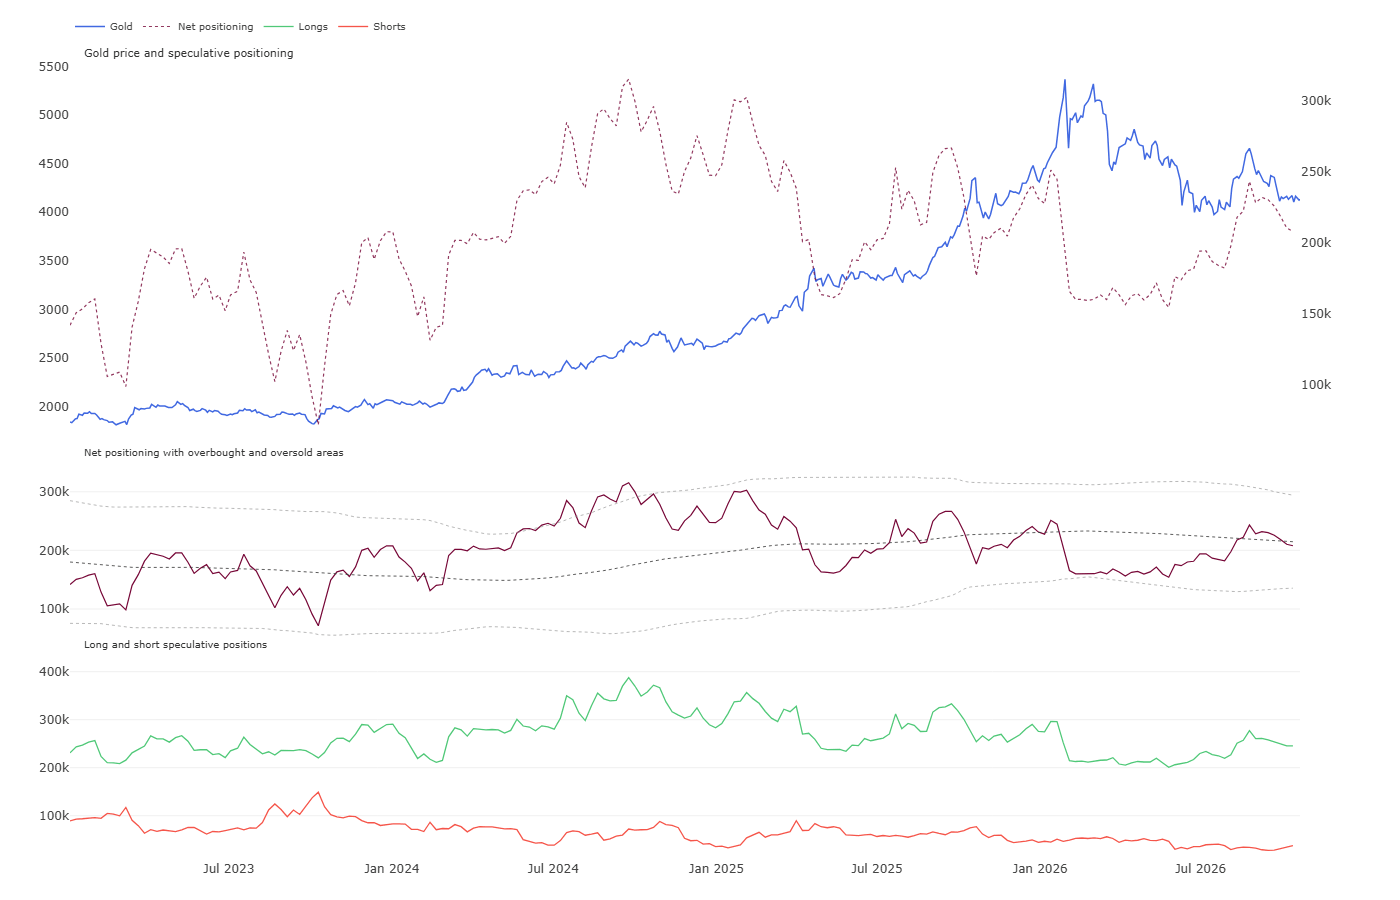
Porovnanie týchto čísel: ruské predaje na úrovni 6,2 tony mesačne predstavujú iba zlomok z celosvetových čistých mesačných nákupov centrálnych bánk (39 – 79 ton). Aj pri sčítaní Ruska a Turecka ako hlavných predajcov zostáva čistá bilancia oficiálneho sektora výrazne kladná: centrálne banky ako celok pokračujú v hromadení zlata tempom, ktoré štrukturálne podporuje ceny. Goldman Sachs výslovne označuje tento dopyt za „štrukturálnu podporu“ trhu, ktorá je menej citlivá na cenu než investičné či špekulatívne toky, čo pomáha tlmiť korekcie vyvolané predajmi ETF alebo uzatváraním špekulatívnych pozícií. To naznačuje, že nákupy centrálnych bánk by mohli v dlhšom časovom horizonte viesť k obnoveniu silnejšieho rastu cien zlata. Z krátkodobého hľadiska je obraz zmiešaný: ETF zlato nakupujú, hoci pomalšie ako pred niekoľkými týždňami, kým špekulatívne fondy v USA a Číne citeľne znížili čisté dlhé pozície na futures.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie zlata Investovanie do zlata pre začiatočníkov
- Obchodovanie s plynom – Ako investovať do NATGAS?
Články:
- Obchodovanie zlata – Investovanie do zlata pre začiatočníkov
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie striebra – Ako začať obchodovať so striebrom online?
- Obchodovanie ropy – ako investovať do ropy?
- Obchodovanie s plynom – Ako investovať do NATGAS?
- Obchodovanie s kávou – investovanie do CFD na kávu
- História ťažby zlata

Belgicko zvažuje predaj podielu v BNP Paribas 💶



Denné zhrnutie: Kupujúci sa odmietajú vzdať


Ranné zhrnutie: AI akcie sa zotavujú, drahá ropa však naďalej zaťažuje trhy (20.10.2026) 📈


Graf dňa: Čo čaká technologické akcie po najhlbšom výpredaji od apríla 2025? (19.10.2026)
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.