


Zlato dnes rastie o viac ako 1 % napriek slabšiemu sentimentu naprieč rizikovými aktívami, pričom býci dúfajú, že drahý kov už absorboval väčšinu strát spôsobených rastúcimi výnosmi amerických štátnych dlhopisov. Medzi potenciálne katalyzátory výraznejšieho odrazu by mohlo patriť zlepšenie situácie okolo Iránu a slabšie očakávania ďalšieho zvyšovania sadzieb Fedom. Bohužiaľ, ani jeden z týchto scenárov sa v súčasnosti nezdá pravdepodobný, čo znamená, že stabilizácia okolo úrovne 4 100 – 4 150 USD mala doteraz prevažne technický charakter. Politika amerického ministerstva financií by zároveň mohla pred koncom roka priniesť dodatočný zdroj podpory.
-
Zlato zostáva pod tlakom od septembrového zvýšenia sadzieb Fedom o 25 bp, hoci rozsah poklesu bol relatívne mierny v porovnaní s veľmi prudkým nárastom nominálnych aj reálnych úrokových sadzieb v USA. Výnos 10-ročných amerických štátnych dlhopisov vzrástol smerom k 5,3 %, zatiaľ čo výnos 10-ročných dlhopisov TIPS, ktorý sa často používa ako ukazovateľ reálnych úrokových sadzieb, sa posunul tesne pod 3 %.
-
Pomerne tlmená reakcia zlata na tento vývoj môže naznačovať, že historicky negatívna korelácia medzi zlatom a úrokovými sadzbami oslabila. V auguste a začiatkom septembra investori pokračovali vo zvyšovaní svojej expozície voči zlatu napriek rastúcim výnosom dlhopisov. Retailoví investori navyšovali pozície v zlatých ETF, zatiaľ čo inštitucionálni investori zvyšovali dlhé pozície na trhu s futures.
-
Centrálne banky zostávajú dôležitým zdrojom dopytu po zlate. Čínska ľudová banka patrila v roku 2026 opäť medzi najväčších kupcov zlata, hoci počet centrálnych bánk, ktoré zvyšujú svoje zlaté rezervy, klesol. Najnovší prieskum organizácie World Gold Council ukázal, že rekordných 45 % centrálnych bánk očakáva v nasledujúcom roku zvýšenie svojich zlatých rezerv, čo by sa mohlo premietnuť do silnejšieho dopytu zo strany oficiálneho sektora počas väčších cenových korekcií. Ak sa časť súčasného inflačného tlaku v USA ukáže ako dočasná, mohlo by to Fedu poskytnúť väčší priestor na obmedzenie rozsahu ďalšieho sprísňovania menovej politiky v prípade, že sa situácia na Blízkom východe stabilizuje.
Centrálne banky opäť zrýchľujú nákupy zlata. Bol september najsilnejší za takmer dva roky?
Dopyt centrálnych bánk zostáva jedným z najdôležitejších štrukturálnych pilierov trhu so zlatom: podľa predbežných údajov World Gold Council založených na správach centrálnych bánk a MMF nakúpili menové autority v septembri približne 63 ton zlata. Išlo o najvyšší mesačný objem od novembra 2024 a jasný signál, že oficiálny sektor pokračuje vo zvyšovaní expozície voči zlatu aj napriek historicky vysokým nominálnym cenám drahého kovu.
Aktivita Čínskej ľudovej banky zostáva obzvlášť dôležitá. PBoC pokračovala v navyšovaní svojich zlatých rezerv aj v posledných mesiacoch a podľa údajov World Gold Council v súčasnosti drží približne 2 410 ton zlata. Zlato tvorí približne 9 % celkových rezerv Číny. Z pohľadu trhu nejde len o otázku diverzifikácie aktív, ale aj o súčasť postupného úsilia o zníženie závislosti od amerického dolára ako dominantnej rezervnej meny.
Niektorí účastníci trhu sa domnievajú, že tento trend by mohol v nasledujúcich rokoch ešte posilniť. Pre mnohé inštitúcie z rozvíjajúcich sa trhov nemusí byť prirodzenou alternatívou k doláru euro ani jen, ale práve zlato. Ďalším faktorom je čoraz častejšie využívanie dolára ako nástroja hospodárskej politiky a sankcií, čo môže niektorým krajinám poskytnúť silnejšiu motiváciu na diverzifikáciu ich rezervných aktív.
Obraz dopytu centrálnych bánk po zlate zároveň nie je úplne jednostranný. Dopyt zostáva veľmi silný, no niektoré krajiny boli tento rok nútené zlato predávať, aby získali likviditu po vypuknutí americko-izraelskej vojny s Iránom. To však nemení širší trend: v prostredí zvýšenej geopolitickej neistoty a rastúcich diskusií o stabilite nekrytých mien naďalej zohráva zlato úlohu strategického rezervného aktíva.
Investori očakávajú nové rekordné maximá zlata v horizonte jedného až dvoch rokov
Napriek výraznej korekcii z januárového vrcholu sa niektorí portfólioví manažéri domnievajú, že zlato by mohlo dosiahnuť nové historické maximá v relatívne krátkom čase. Niektoré prognózy poukazujú na nový rekord v horizonte 12 – 18 mesiacov, zatiaľ čo konzervatívnejšie odhady počítajú s horizontom do dvoch rokov.
Trh zostáva vysoko volatilný. V januári zlato po veľmi silnej rely vzrástlo nad úroveň 5 500 USD za uncu, čím vytvorilo historické maximum. Odvtedy ceny výrazne korigovali, hoci z historického hľadiska zostávajú na mimoriadne vysokých úrovniach. V stredu zlato kleslo približne o 2 % pod úroveň 4 100 USD za uncu, keďže investori zvýšili očakávania ďalšieho rastu sadzieb Federálneho rezervného systému.
V krátkodobom horizonte zostávajú politika Fedu a úroveň reálnych výnosov jednými z hlavných rizík pre ceny drahého kovu. Vyššie úrokové sadzby zvyšujú náklady obetovanej príležitosti pri držbe bezvýnosového aktíva, čo znamená, že ďalšie zvyšovanie sadzieb by mohlo obmedziť tempo akéhokoľvek zotavenia. Na druhej strane, dlhodobejšie faktory dopytu po zlate siahajú ďaleko za samotnú menovú politiku USA.
Podporu cenám poskytuje aj širšie makroekonomické prostredie: rastúce obavy o stav verejných financií, klesajúca dôvera v nekryté meny a rastúca potreba centrálnych bánk zachovať reálnu hodnotu svojich rezerv. Niektorí účastníci trhu sa domnievajú, že oblasť 4 000 USD môže byť blízko úrovne, z ktorej by sa mohla začať ďalšia významná rastová vlna, hoci to nemožno považovať za potvrdené trhové dno.
Slabšia dôvera v dolár a rastúci dlh podporujú dlhodobý dopyt po zlate
Jedným z najdôležitejších argumentov pre dlhodobý rastový scenár zlata je zhoršujúci sa stav verejných financií vo veľkých ekonomikách, najmä v Spojených štátoch. Rastúci vládny dlh zvyšuje obavy, že počas nasledujúceho hospodárskeho poklesu sa centrálne banky môžu opäť uchýliť k veľmi uvoľnenej menovej politike a obnovenej expanzii peňažnej zásoby. Na rozdiel od nekrytých mien nemožno ponuku zlata rýchlo zvýšiť rozhodnutím centrálnej banky, čo zostáva jedným z kľúčových dlhodobých investičných argumentov v prospech tohto drahého kovu.
Na trhu rastú aj obavy z možnosti závažnejšej finančnej udalosti. Niektoré rodinné investičné kancelárie podľa správ zvyšujú svoju expozíciu voči zlatu a zároveň znižujú podiel štátnych dlhopisov vo svojich portfóliách, pričom drahý kov vnímajú ako diverzifikačný nástroj v čoraz nestabilnejšom makroekonomickom prostredí. Dôležitá zostáva aj geopolitická úloha dolára. Čím častejšie sa americká mena využíva ako nástroj politického alebo sankčného tlaku, tým silnejšia môže byť pre niektoré krajiny motivácia znížiť svoju závislosť od nej. V takomto scenári by zlato mohlo profitovať nielen z tradičného dopytu po bezpečnom prístave, ale aj z postupného posunu v štruktúre globálnych rezerv.
Centrálne banky čoraz častejšie stoja pred otázkou, ako zachovať reálnu hodnotu rezerv v prostredí vysokého zadlženia, fiškálnej neistoty a slabšej dôvery v nekryté peniaze. To vytvára silnú fundamentálnu podporu pre trh so zlatom. Ak budú geopolitické napätie, finančná nestabilita a obavy z budúceho smerovania fiškálnej a menovej politiky pretrvávať, štrukturálny tlak na zvyšovanie alokácie zlata v portfóliách môže zostať významný aj počas pravidelných a potenciálne hlbokých cenových korekcií.
Graf GOLD (interval D1)
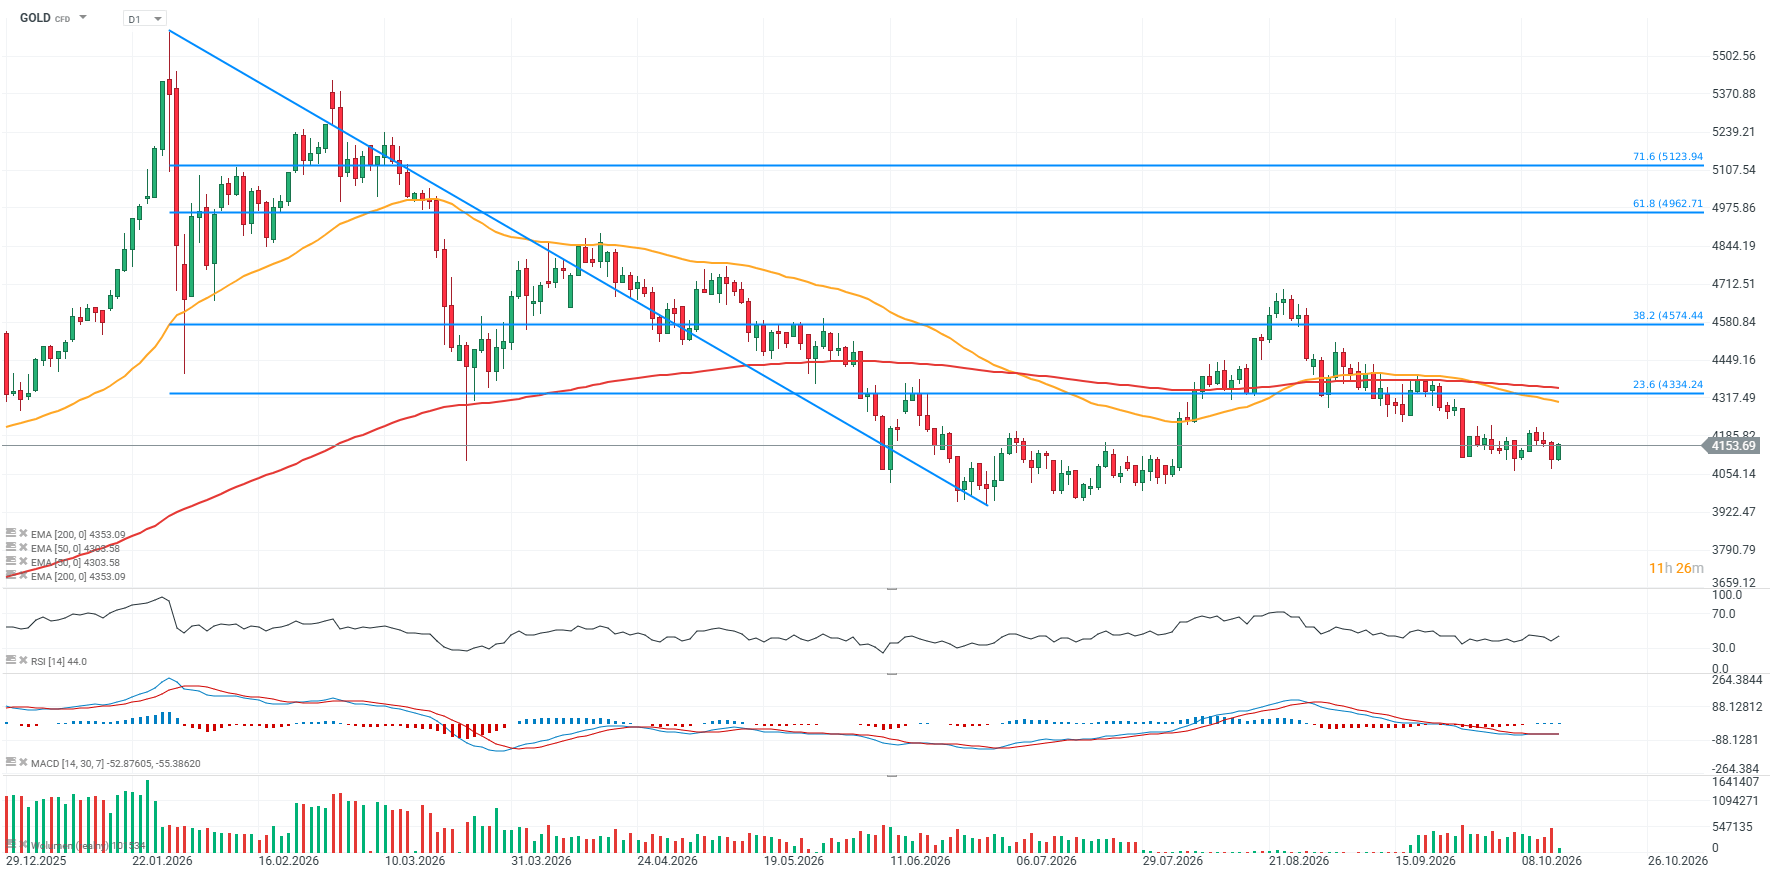 Zdroj: XTB
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie zlata Investovanie do zlata pre začiatočníkov
- Obchodovanie s plynom – Ako investovať do NATGAS?
Články:
- Obchodovanie zlata – Investovanie do zlata pre začiatočníkov
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie striebra – Ako začať obchodovať so striebrom online?
- Obchodovanie ropy – ako investovať do ropy?
- Obchodovanie s plynom – Ako investovať do NATGAS?
- Obchodovanie s kávou – investovanie do CFD na kávu
- História ťažby zlata

Meta a AI 🤖 Má technologický gigant konkurenčnú výhodu?


Výpredaj na trhu s polovodičmi 📉🖥️

📊 Striebro na hrane ďalšieho poklesu. Rozhodne úroveň 56 USD?

₿ Bitcoin pod rezistenciou 85 500 USD
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.