


Prezident USA Donald Trump sa vyslovil za obmedzenie exportu nafty zo Spojených štátov a minister financií Scott Bessent potvrdil, že administratíva analyzuje úplný aj čiastočný zákaz. Rozhodnutie ešte nebolo prijaté, no podľa Trumpa má padnúť čoskoro. Ide o výraznú zmenu postoja administratívy, ktorá sa doteraz skepticky stavala k obmedzovaniu exportu palív. Ak by bolo schválené — išlo by o obrovský úder do globálnej ponuky motorovej nafty.
Dôvod je jednoduchý: ceny nafty v USA dosiahli úrovne, ktoré začínajú mať vplyv nielen na vodičov, ale na celú ekonomiku. Podľa EIA priemerná maloobchodná cena motorovej nafty dosiahla 21. septembra 6,52 USD za galón, oproti 5,96 USD len o dva týždne skôr. AAA uvádzalo 22. septembra rekordný priemer na úrovni približne 6,53 USD za galón. Zákaz exportu teda na prvý pohľad vyzerá ako veľmi jednoduché riešenie: ak viac nafty zostane v USA, domáca ponuka vzrastie a ceny by mali klesnúť. Trh s rafinérskymi produktmi však funguje oveľa zložitejšie.
Zákaz exportu môže ceny znížiť len zdanlivo
Najpriamejší efekt by bol pravdepodobne priaznivý pre americký trh. Barely nafty, ktoré v súčasnosti smerujú do Mexika, Latinskej Ameriky, Európy alebo iným odberateľom, by museli byť predané na domácom trhu. Rast miestnej ponuky by vyvíjal tlak na veľkoobchodné ceny, a časom aj na ceny na čerpacích staniciach.
Potenciálny rozsah tohto efektu nie je zanedbateľný. Spojené štáty patria medzi najväčších exportérov rafinérskych produktov na svete. V roku 2025 export základných dopravných palív dosahoval v priemere približne 2,4 milióna barelov denne a destiláty, z ktorých najdôležitejšou zložkou je nafta, tvorili viac ako polovicu tohto objemu. V apríli 2026 export destiláto vzrástol až na 1,6 milióna barelov denne, čo bola najvyššia úroveň od roku 2017.
Presmerovanie čo i len časti takýchto objemov na domáci trh by teda mohlo rýchlo znížiť spotové ceny v Mexickom zálive, teda v regióne, ktorý je centrom domáceho rafinérskeho a exportného sektora. Problém je však v tom, že nižšia cena v Mexickom zálive nemusí automaticky znamenať rovnako výrazný pokles cien nafty v Iowe, New Yorku či Kalifornii. Rafinérske produkty musia byť fyzicky prepravené prostredníctvom systému ropovodov, terminálov, železníc a skladov, pričom regionálne logistické obmedzenia spôsobujú, že americký trh nie je úplne homogénny.
Najväčší problém: USA nevyrábajú naftu oddelene od benzínu a leteckého paliva
Rafinéria nie je fabrika, ktorá sa môže zo dňa na deň rozhodnúť vyrábať len naftu. Z jedného barelu ropy vzniká súčasne celý súbor produktov: benzín, nafta, letecké palivo, LPG a ďalšie zložky. V júni 2026 tvorilo výstup amerických rafinérií z approximately 43,8 % benzín, approximately 29,6 % destiláty a 12,4 % letecké palivo. V Mexickom zálive bol podiel destiláto approximately 31,5 %.
To je kľúč k pochopeniu daného rizika. Ak by zákaz exportu spôsobil prudký pokles ceny nafty v Mexickom zálive, začala by klesať aj rentabilita spracovania ropy. Rafinérie totiž sledujú nie cenu jedného produktu, ale hodnotu celého košíka palív v pomere k nákladom na ropu.
V krajnom prípade by teda obmedzenie exportu mohlo viesť k paradoxu: spočiatku by zvýšilo ponuku nafty v USA a znížilo jej cenu, no zároveň by zhoršilo marže rafinérií. Ak by niektoré prevádzky reagovali obmedzením throughputu — teda objemu spracovanej ropy — produkcia nafty, benzínu aj leteckého paliva by začala klesať. Práve preto Trump priznal, že obmedzenie exportu nafty môže mať vplyv aj na trh s benzínom a administratíva analyzuje dôsledky pre celý rafinérsky systém.
Skutočný problém leží dnes v rafinérskej marži, nie len v cene ropy
Dnešná situácia na trhu s naftou je netypická aj preto, že rast cien nevyplýva výlučne z drahej ropy. EIA upozorňuje, že ceny motorovej nafty sú v súčasnosti hnané súčasne vysokými cenami suroviny a veľmi vysokými crack spreadmi — teda rozdielom medzi cenou rafinérskeho produktu a nákladmi na ropu potrebnú na jeho výrobu. Práve crack spread je jedným z najdôležitejších trhových ukazovateľov rentability rafinérií.
Globálna ponuka rafinérskych produktov bola obmedzená geopolitickými narušeniami a výpadkami časti spracovateľských kapacít. Podľa Axios zostáva v súčasnosti mimo trhu approximately 7–8 % svetových rafinérskych kapacít, pričom obmedzenia v Rusku a širšie narušenia tokov palív ďalej zvyšujú napätie na trhu s naftou.
Preto môže nastať situácia, keď sa ropa stabilizuje alebo dokonca zlacnie, no nafta zostane veľmi drahá. Pre spotrebiteľa totiž cena barelu Brent či WTI nie je jedinou premennou. Medzi ropou a cenou na čerpacej stanici stoja ešte rafinéria, logistika, veľkoobchod, dane a maloobchodné marže.
Svet by stratil aj approximately 1,5 milióna barelov amerických destiláto denne
Z pohľadu svetového trhu by bol úplný zákaz exportu oveľa závažnejšou udalosťou ako zo samotného pohľadu Spojených štátov. USA dnes plnia úlohu akéhosi „swing supplier" rafinérskych produktov. Keď sa na iných trhoch objaví nedostatok, konkurencieschopné rafinérie v Mexickom zálive môžu zvýšiť export a smerovať palivo tam, kde sú ceny najvyššie. Na jar 2026, keď narušenia tokov cez oblasť Hormuzského prielivu zvýšili svetový dopyt po amerických palivách, celkový export ropy a ropných produktov z USA dosiahol rekordných 13,6 milióna barelov denne. Samotný export destiláto dosahoval v apríli approximately 1,6 milióna barelov denne.
Odstránenie výraznej časti tejto ponuky zo svetového trhu by znamenalo, že odberatelia by museli súperiť o naftu z iných zdrojov. Najzraniteľnejšie by boli predovšetkým ekonomiky závislé od americkej nafty — Poľsko importuje z USA veľmi malé množstvá motorovej nafty. Mexiko je samozrejme jedným z kľúčových odberateľov palív z USA; len v júni z Mexického zálivu smerovalo do krajiny viac ako 7,6 milióna barelov destiláto, teda approximately 256 tisíc barelov denne.
Výsledkom by mohli byť vyššie ceny rafinérskych produktov v Latinskej Amerike a na iných dovozných trhoch, ako aj zvýšená konkurencia o dodávky z Európy, Blízkeho východu a Ázie.
Prečo sa môže zákaz nakoniec vrátiť do USA v podobe vyšších cien?
To je najdôležitejší paradox celého návrhu. V prvej fáze je mechanizmus jednoduchý: viac nafty zostáva v USA, domáce zásoby rastú a veľkoobchodné ceny klesajú. Ale len do istého času. V ďalšej fáze sa situácia začína komplikovať: USA obmedzujú export, takže svetová ponuka nafty klesá. V dôsledku toho rastú svetové ceny produktov, rastú crack spready mimo USA, čo mení obchodné toky a ceny surovín a zložiek.
Navyše americké rafinérie strácajú možnosť predávať časť produkcie na najrentabilnejších zahraničných trhoch. Ak by bola miestna cena umelo znížená voči svetovému trhu, stimul na maximalizáciu produkcie by mohol oslabnúť. Práve preto časť analytikov citovaných Axios hodnotí, že zákaz by mohol dočasne znížiť ceny v Spojených štátoch, no zároveň ich zvýšiť v zahraničí a z dlhodobého hľadiska opäť zvýšiť náklady americkej ekonomiky.
Nafta je mimoriadne dôležitá pre infláciu. Rafinérie budú mať problém?
Význam nafty je oveľa väčší, než by vyplývalo z jej podielu na výdavkoch priemernej domácnosti. Na motorovej nafte je závislá nákladná doprava, veľká časť poľnohospodárstva, stavebné stroje, logistika a časť priemyslu. Rast ceny nafty zvyšuje náklady na prepravu potravín, surovín a prakticky každého tovaru v dodávateľskom reťazci.
Nafta preto patrí medzi palivá, ktorých zdraženie sa relatívne rýchlo prelieva do jadrovej inflácie prostredníctvom nákladov na dopravu a výrobu. Pri cene presahujúcej v súčasnosti 6,50 USD za galón je tlak na farmárov, dopravcov a logistiku výrazne väčší ako ešte pred rokom. Podľa údajov AAA je súčasná priemerná cena nafty o takmer 2,83 USD na galóne vyššia ako pred rokom. To vysvetľuje, prečo administratíva zvažuje riešenie, ktoré sa ešte nedávno javilo ako nepravdepodobné.
Z pohľadu finančného trhu je dôležité odlíšiť producentov ropy od rafinérií. Pre producentov crude oil by bol efekt nepriamy. Dopyt rafinérií by mohol klesnúť len vtedy, ak by zhoršenie marží viedlo k obmedzeniu spracovania. Pre prevádzkovateľov rafinérií by naopak dôsledky boli priame. Spoločnosti s aktívami v Mexickom zálive využívajú dnes možnosť arbitráže medzi americkým a zahraničným trhom. Export im umožňuje predávať naftu tam, kde je jej hodnota najvyššia. Zákaz by túto možnosť obmedzil.
Prvou reakciou trhu by teda pravdepodobne bolo zúženie amerických diesel crack spreads voči zahraničným benchmarkom. Zároveň by cracky v Európe či Latinskej Amerike mohli vzrásť. To vysvetľuje odpor rafinérskeho odvetvia. American Petroleum Institute argumentuje, že namiesto exportných obmedzení je potrebná väčšia ponuka a väčšia pružnosť systému, keďže obmedzenia môžu problémy trhu prehĺbiť. Ide o stanovisko odvetvového lobingu a treba ho odlíšiť od nezávislého hodnotenia dôsledkov regulácie.
Úplný zákaz a čiastočné obmedzenie sú úplne odlišné scenáre
Najdôležitejšou premennou pre trh bude teraz konštrukcia prípadných regulácií. Úplný zákaz by bol veľmi agresívnym riešením a mohol by vyvolať prudkú zmenu svetových tokov palív. Čiastočné obmedzenie, systém licencií alebo časové exportné limity by dávali administratíve väčšiu kontrolu nad domácimi zásobami, no zároveň by rafinérijám ponechávali možnosť obsluhovať kľúčových zahraničných zákazníkov.
Bessent práve preto potvrdil, že administratíva analyzuje úplný aj čiastočný variant a skúma, ako by obmedzenia ovplyvnili americké rafinérske kapacity. Pre trh s palivami je toto rozlíšenie kľúčové. Obmedzenie exportu o niekoľko stotisíc barelov denne by mohlo fungovať predovšetkým ako mechanizmus zvyšujúci domáce zásoby. Úplné stiahnutie americkej nafty z globálneho trhu by bolo naopak šokom s medzinárodným dosahom.
Trh s naftou vstupuje do náročnej fázy
Nápad na obmedzenie exportu ukazuje predovšetkým to, aká napätá sa stala situácia na svetovom trhu s rafinérskymi produktmi. Spojené štáty majú veľké rafinérske kapacity a sú významným exportérom nafty, no nefungujú v izolácii od svetového trhu. Americké rafinérie nakupujú surovinu, súčasne vyrábajú viacero palív a smerujú ich tam, kde cenová štruktúra zaručuje najvyššiu rentabilitu.
Zákaz exportu by teda mohol rýchlo zvýšiť domácu dostupnosť nafty a vyvolať pokles amerických veľkoobchodných cien, najmä v Mexickom zálive. Neznamená to však, že rovnako výrazný pokles by sa automaticky prejavil na čerpacích staniciach v celej krajine. V dlhšom horizonte by boli kľúčové reakcie rafinérií. Ak by nižšie domáce ceny nafty viedli k výraznému poklesu marží a spracovania ropy, počiatočný rast ponuky by sa mohol čiastočne zvrátiť.
Preto sú pre trh dôležitejšie ako samotná informácia o potenciálnom zákaze teraz tri veci: jeho rozsah, doba trvania a to, či administratíva ponechá rafinérijám možnosť exportovať časť produkcie. Od toho závisí, či regulácia zostane krátkodobým nástrojom na znižovanie cien v USA, alebo sa stane ďalším zdrojom narušení na už veľmi napätom globálnom trhu s palivami.
Graf kontraktov na motorovú naftu LSAGASOIL (interval D1)
Vidíme, že kontrakty na motorovú naftu poklesli menej ako ceny ropy Brent a stále sa obchodujú v blízkosti historických maxím — správa o zákaze exportu z USA ďalej posilnila býkov.
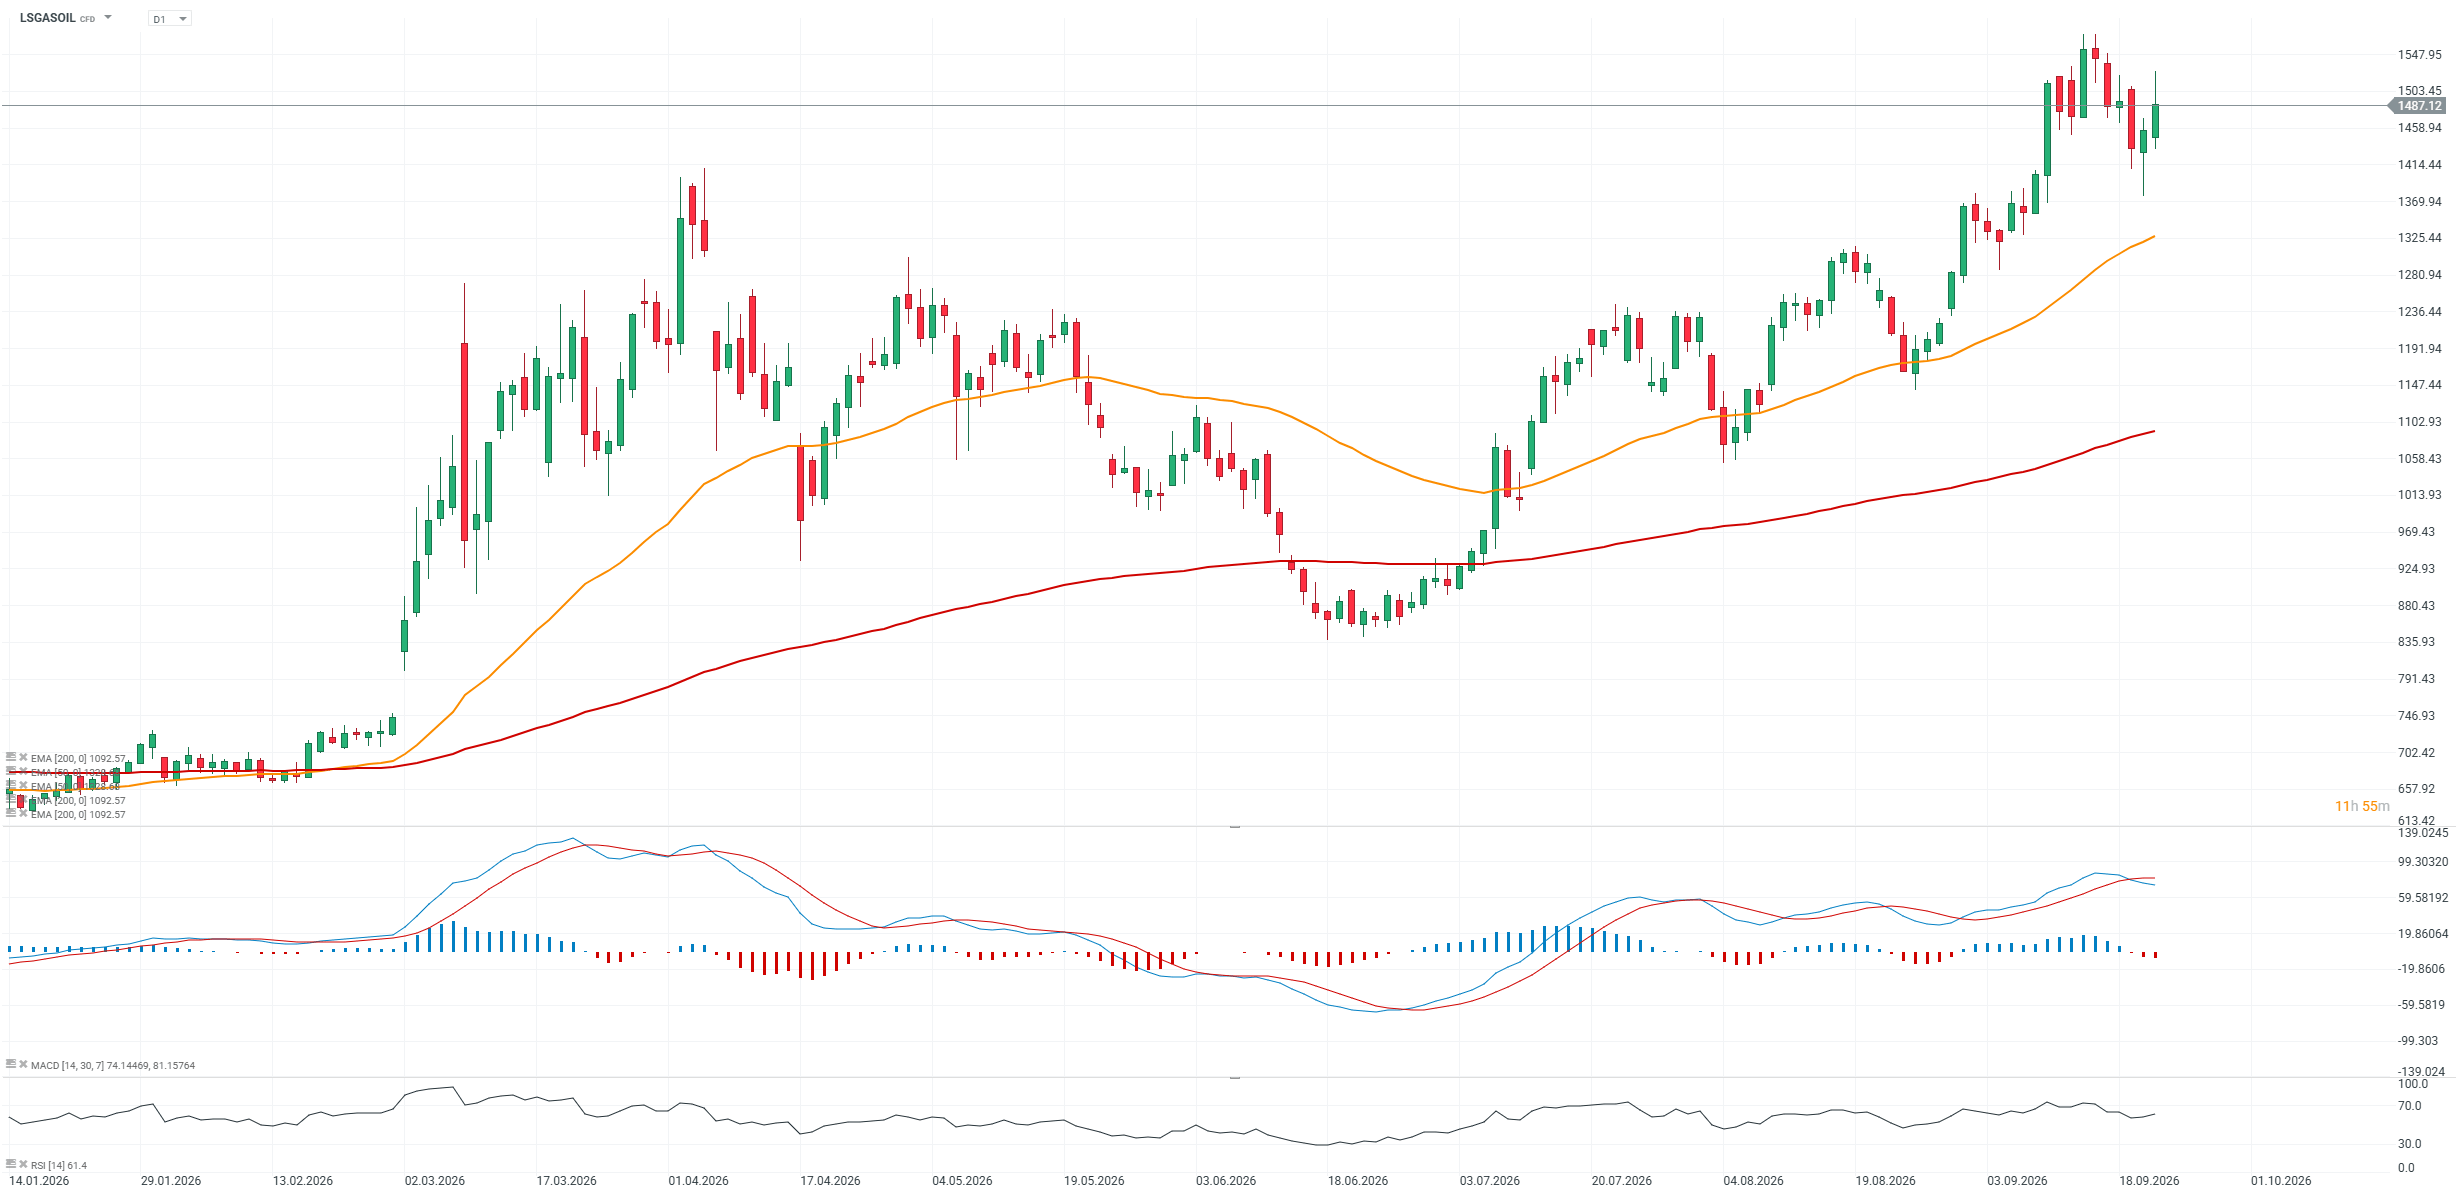
Zdroj: xStation5
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie zlata Investovanie do zlata pre začiatočníkov
- Obchodovanie s plynom – Ako investovať do NATGAS?
Články:
- Obchodovanie zlata – Investovanie do zlata pre začiatočníkov
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie striebra – Ako začať obchodovať so striebrom online?
- Obchodovanie ropy – ako investovať do ropy?
- Obchodovanie s plynom – Ako investovať do NATGAS?
- Obchodovanie s kávou – investovanie do CFD na kávu
- História ťažby zlata


BREAKING: Dolár na osemtýždňovom maxime 💥
OECD zvyšuje výhľad globálnej ekonomiky vďaka rozmachu umelej inteligencie 📈

🎥 Technická analýza: Kryptomeny, indexy, akcie, FX a sentiment (23. 9. 2026)

Striebro pod tlakom Fedu 📉
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.