



Zlato prehlbuje svoj výpredaj na najnižšiu úroveň za 14 mesiacov a stráca viac než 30 % od rekordných maxím dosiahnutých začiatkom roka 2026. Drahý kov dnes oslabuje o viac než 2 % a smeruje k hodnote 3 750 USD za uncu, pretože trhy už takmer plne zarátavajú zvýšenie sadzieb Federálneho rezervu o 25 bázických bodov v decembri. Podľa analytikov UBS odráža nedávny pokles najmä zmeny v pozicionovaní investorov, nie zásadné zhoršenie dlhodobého výhľadu zlata. Švajčiarska banka znížila svoju prognózu ceny zlata na koniec roka 2026 na 4 500 USD za uncu, no zachovala cieľ 5 000 USD na koniec roka 2027.
-
Zlato stratilo viac než 30 % od svojho vrcholu: Rastúce reálne výnosy amerických dlhopisov, silnejší dolár a očakávania ďalších zvýšení sadzieb Fedu doliehajú na celý trh drahých kovov.
-
UBS očakáva zotavenie v roku 2027: Banka sa domnieva, že pretrvávajúci dopyt centrálnych bánk zostáva dôležitým zdrojom podpory, hoci výraznejšie zotavenie ceny si môže vyžiadať čas.
-
Kľúčové cenové úrovne zlata: Hranica 3 800 USD bola dnes prelomená, čo zvyšuje riziko poklesu smerom k 3 600 - 3 500 USD. Zotavenie nad úroveň 4 000 USD by mohlo byť prvým signálom zlepšujúcich sa technických podmienok.
Prečo zlato klesá? Reálne výnosy amerických dlhopisov sa blížia k 3 %
Najväčšou výzvou pre trh so zlatom nie je nedostatok geopolitickej neistoty ani kolaps fyzického dopytu, ale rastúca atraktivita amerických štátnych dlhopisov. Výnos desaťročných dlhopisov chránených pred infláciou (TIPS) vzrástol na približne 2,92 %, zatiaľ čo nominálne výnosy desaťročných dlhopisov zostávajú nad 5 %. To znamená, že investori môžu na amerických štátnych dlhopisoch zarobiť inflačne upravený výnos takmer 3 % ročne, zatiaľ čo zlato negeneruje žiadne úroky ani dividendy.
Tento rozdiel je kľúčový pri rozhodovaní o alokácii portfólia. Zlato nesúperí len s akciami a americkým dolárom, ale aj s relatívne bezpečnými aktívami, ktoré generujú príjem. Čím vyššie stúpajú reálne úrokové sadzby, tým vyššie sú náklady ušlej príležitosti pri držaní zlata. V takomto prostredí nemusí ani pretrvávajúco vysoká inflácia podporiť cenu zlata, ak súčasne rastú reálne výnosy dlhopisov.
Situáciu ďalej komplikuje čoraz jastrabší postoj Federálneho rezervu. Podľa dnešného oceňovania na trhu futures sa pravdepodobnosť zvýšenia sadzieb o 25 bázických bodov v decembri pohybuje okolo 95 %, zatiaľ čo zvyšných 5 % pripadá na zvýšenie o 50 bázických bodov. Vyjadrenia predstaviteľov Fedu vrátane Alberta Musalema posilnili očakávania ďalšieho sprísňovania menovej politiky.
Výpredaj zlata nemusí nutne znamenať koniec jeho dlhodobého trendu
Analytička UBS Joni Teves sa domnieva, že najnovší pokles odráža najmä znižovanie pozícií investorov, nie zásadnú zmenu dlhodobého investičného prostredia pre zlato. Silnejší dolár, rastúce výnosy dlhopisov a presun pozornosti investorov k akciám súvisiacim s umelou inteligenciou a energetikou obmedzili prílev kapitálu do drahých kovov. Navyše počas nedávneho výpredaja amerických technologických akcií mohlo byť zlato predávané s cieľom získať likviditu a znížiť celkové riziko portfólia.
Ide o dôležité rozlíšenie: zlato môže klesať aj v obdobiach zvýšenej averzie k riziku, keď investori potrebujú hotovosť na pokrytie strát alebo splnenie maržových požiadaviek inde. V krátkodobom horizonte môže jeho vysoká likvidita paradoxne pôsobiť proti jeho cene. UBS sa však domnieva, že dlhodobí investori zostávajú napriek korekcii pomerne odolní, pričom objem zlata v ETF fondoch nenaznačuje rozsiahlu kapituláciu. Banka tiež poukazuje na zvýšenú nákupnú aktivitu centrálnych bánk počas období klesajúcich cien.
Súčasné prognózy naznačujú, že niekoľko veľkých finančných inštitúcií stále očakáva výrazné zotavenie ceny zlata v roku 2027:
-
UBS: 4 500 USD za uncu do konca roka 2026.
-
UBS: 5 000 USD za uncu do konca roka 2027.
-
ANZ: 4 800 USD za uncu v roku 2027.
-
Goldman Sachs: 4 800 USD za uncu do konca roka 2027.
Pri súčasnej cene okolo 3 750 USD za uncu by prognóza UBS na koniec roka 2027 znamenala potenciálny rastový priestor približne 33 %. To však neznamená, že sa očakáva rýchly koniec korekcie. Naopak, pretrvávajúco vysoké výnosy dlhopisov a silný americký dolár môžu naďalej obmedzovať rozsah akéhokoľvek zotavenia v nasledujúcich štvrťrokoch.
Centrálne banky naďalej nakupujú zlato, ich dopyt však výpredaj nezastavil
Jedným z najzaujímavejších aspektov súčasného trhového prostredia je rozdiel medzi investičným dopytom a nákupmi centrálnych bánk. Podľa uvádzaných údajov centrálne banky nakupovali v rokoch 2022 až 2024 ročne viac než 1 000 ton zlata, pričom v roku 2025 to bolo približne 863 ton. Globálne objemy zlata v ETF fondoch pritom podľa dostupných informácií dosiahli v októbri 2026 rekordných 4 275 ton. Napriek pretrvávajúcemu inštitucionálnemu záujmu kleslo zlato pod psychologicky dôležitú hranicu 4 000 USD.
Prečo teda nákupy centrálnych bánk nestačili na stabilizáciu cien? Odpoveď môže spočívať v rozdiele medzi štrukturálnym, dlhodobým dopytom a finančnými tokmi, ktoré určujú ceny na trhoch futures. Centrálne banky nakupujú zlato predovšetkým na diverzifikáciu svojich rezerv, zatiaľ čo finanční investori reagujú oveľa rýchlejšie na zmeny výnosov dlhopisov, pohyby mien a podmienky likvidity. Stabilný fyzický dopyt tak môže pomôcť zmierniť pokles cien, nie však nevyhnutne zabrániť krátkodobému výpredaju.
Ďalším, menej zjavným faktorom, ktorý stojí za zváženie, je financovanie investičného boomu v oblasti umelej inteligencie. Podľa BloFin Research vydali najväčšie americké technologické spoločnosti počas prvých ôsmich mesiacov roka 2026 dlhopisy v hodnote približne 220 miliárd USD, čím zvýšili ponuku dlhu na finančných trhoch. Ak rastúce potreby financovania infraštruktúry pre umelú inteligenciu prispievajú k vyšším rizikovým prémiám a výnosom dlhopisov, môžu nepriamo vytvárať tlak na ceny zlata. Spomalenie emisií dlhu a následný pokles reálnych výnosov by mohli napokon vytvoriť priaznivejšie podmienky pre zotavenie zlata, hoci takýto vývoj nie je zďaleka istý.
Čo bude so zlatom ďalej? Investori sledujú decembrové rozhodnutie Fedu
Smer reálnych výnosov amerických dlhopisov pravdepodobne zostane najdôležitejším faktorom ovplyvňujúcim cenu zlata. Ak si Fed zachová jastrabí postoj a pretrvávajúca inflácia prinúti predstaviteľov centrálnej banky ďalej zvyšovať úrokové sadzby, zlato môže zostať pod tlakom aj napriek pokračujúcim nákupom centrálnych bánk. Naopak, zhoršujúce sa hospodárske podmienky, klesajúce reálne výnosy alebo obnovené oslabenie amerického dolára by mohli výhľad pre tento drahý kov zlepšiť.
Súčasná korekcia ukazuje, že zlato nie je automatickou ochranou proti každej forme hospodárskej neistoty. Prostredie, v ktorom inflačný šok tlačí reálne úrokové sadzby nahor namiesto nadol, môže byť pre zlato obzvlášť nepriaznivé. Tento mechanizmus pomáha vysvetliť, prečo zlato klesá napriek geopolitickému napätiu, vysokému vládnemu dlhu a pretrvávajúcemu dopytu centrálnych bánk.
Technická analýza zlata (GOLD, časový rámec D1)
Z technického hľadiska prelomenie hranice 3 800 USD oslabilo predtým dôležitú podpornú oblasť a zvýšilo význam nižších cenových úrovní. Oblasť 3 500 USD teraz predstavuje potenciálny cieľ poklesu po trvalom prelomení hranice 3 800 USD, hoci trh by sa mohol začať stabilizovať aj okolo súčasných cien. Prvým signálom zlepšujúcich sa technických podmienok by bolo zotavenie nad úroveň 4 000 USD, čo by mohlo otvoriť cestu smerom k 4 250 USD, kde sa nachádza 200-dňový exponenciálny kĺzavý priemer (EMA200, červená čiara). Ani prelomenie týchto úrovní by však nemuselo nutne potvrdiť koniec klesajúceho trendu. Podobný pokus o zotavenie koncom augusta a začiatkom septembra totiž vystriedalo rýchle zhoršenie trhového sentimentu.
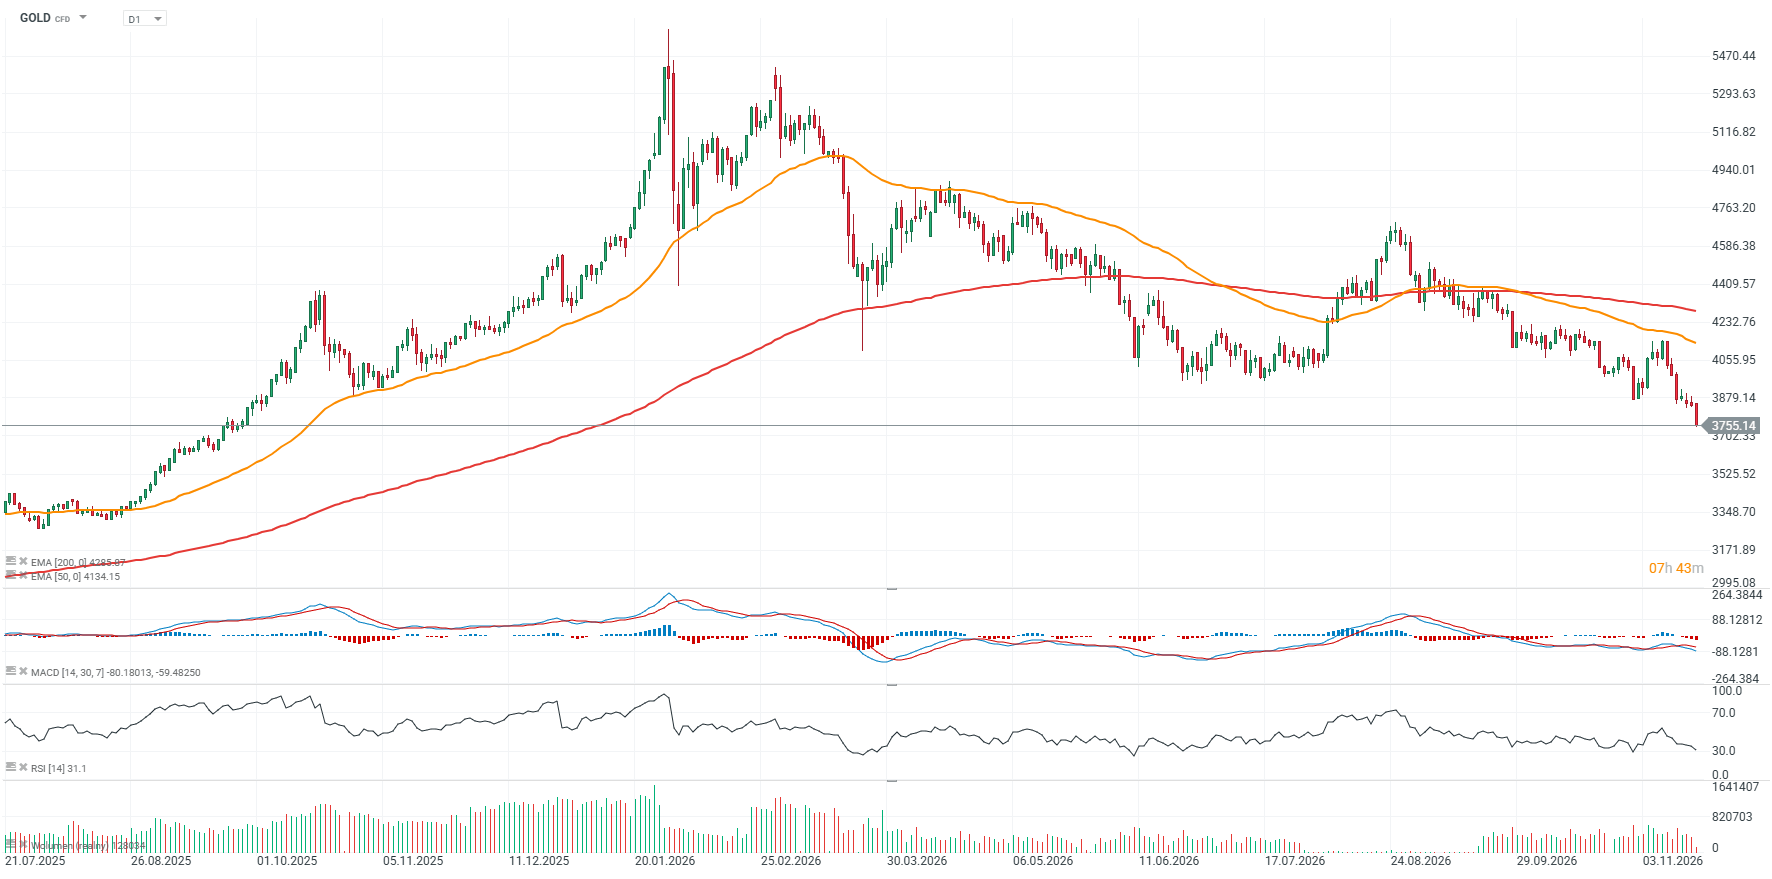 Zdroj: XTB
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie zlata Investovanie do zlata pre začiatočníkov
- Obchodovanie s plynom – Ako investovať do NATGAS?
Články:
- Obchodovanie zlata – Investovanie do zlata pre začiatočníkov
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie striebra – Ako začať obchodovať so striebrom online?
- Obchodovanie ropy – ako investovať do ropy?
- Obchodovanie s plynom – Ako investovať do NATGAS?
- Obchodovanie s kávou – investovanie do CFD na kávu
- História ťažby zlata

📉 Cena striebra pod fibo 0,786: Smeruje striebro k 35 USD?

US OPEN: Nvidia nestačí, Wall Street sa vracia do červených čísel 📉


Novinky z energetiky: Útok na Equinor a lacnejšia elektrická energia v Nemecku ⚡

🎥 Výpredaj zlata naberá na sile. Aké fundamentálne faktory za tým stoja a kde bude dno?
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.