


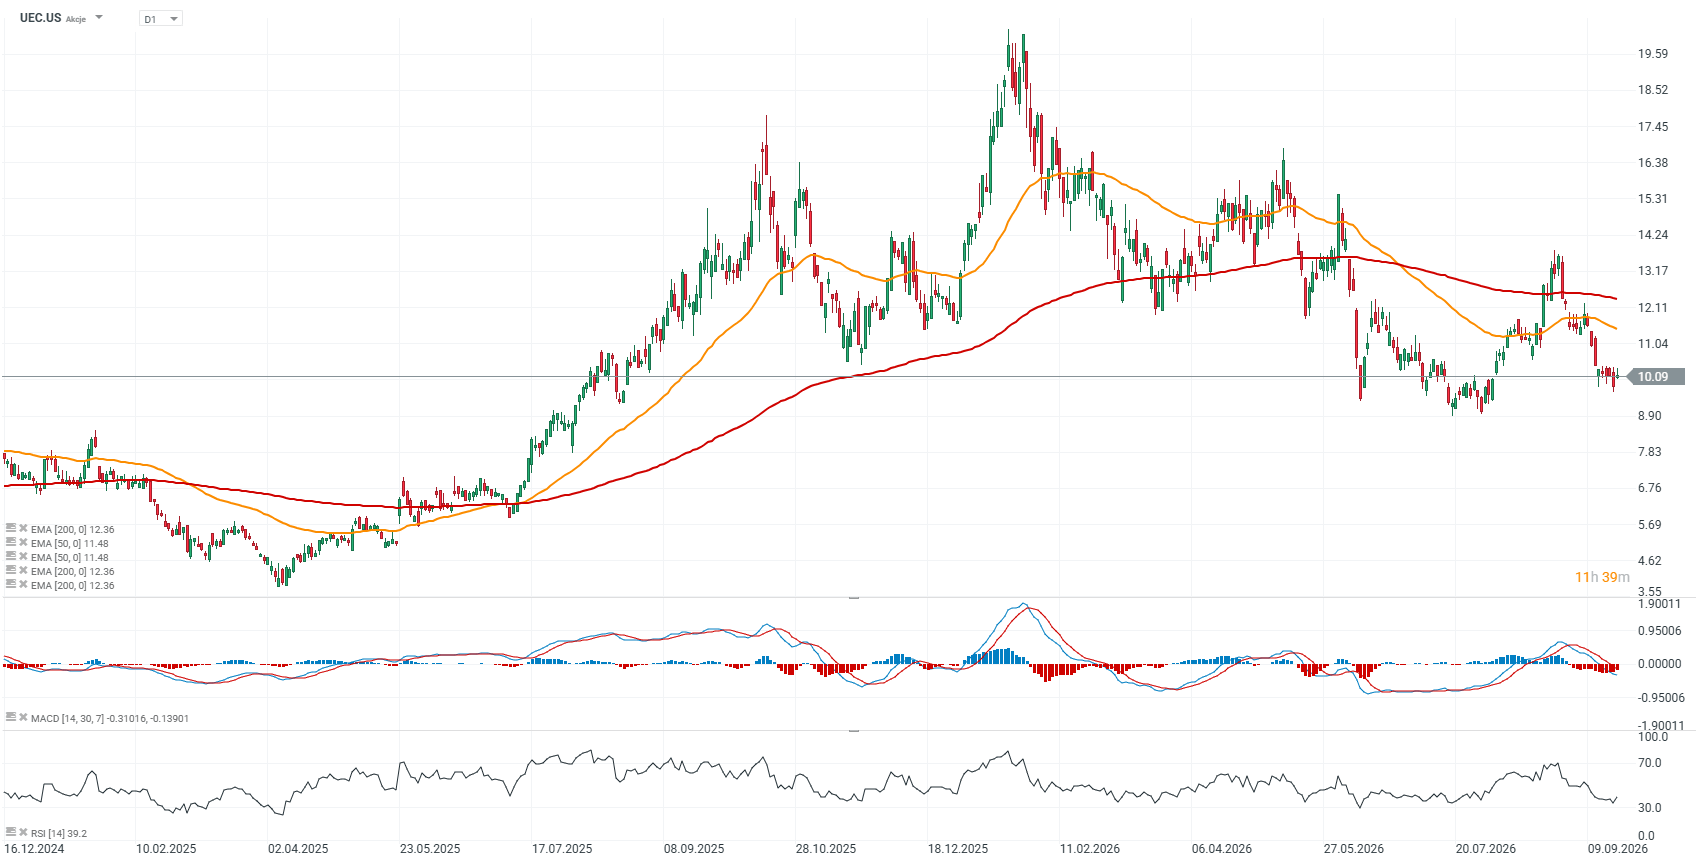
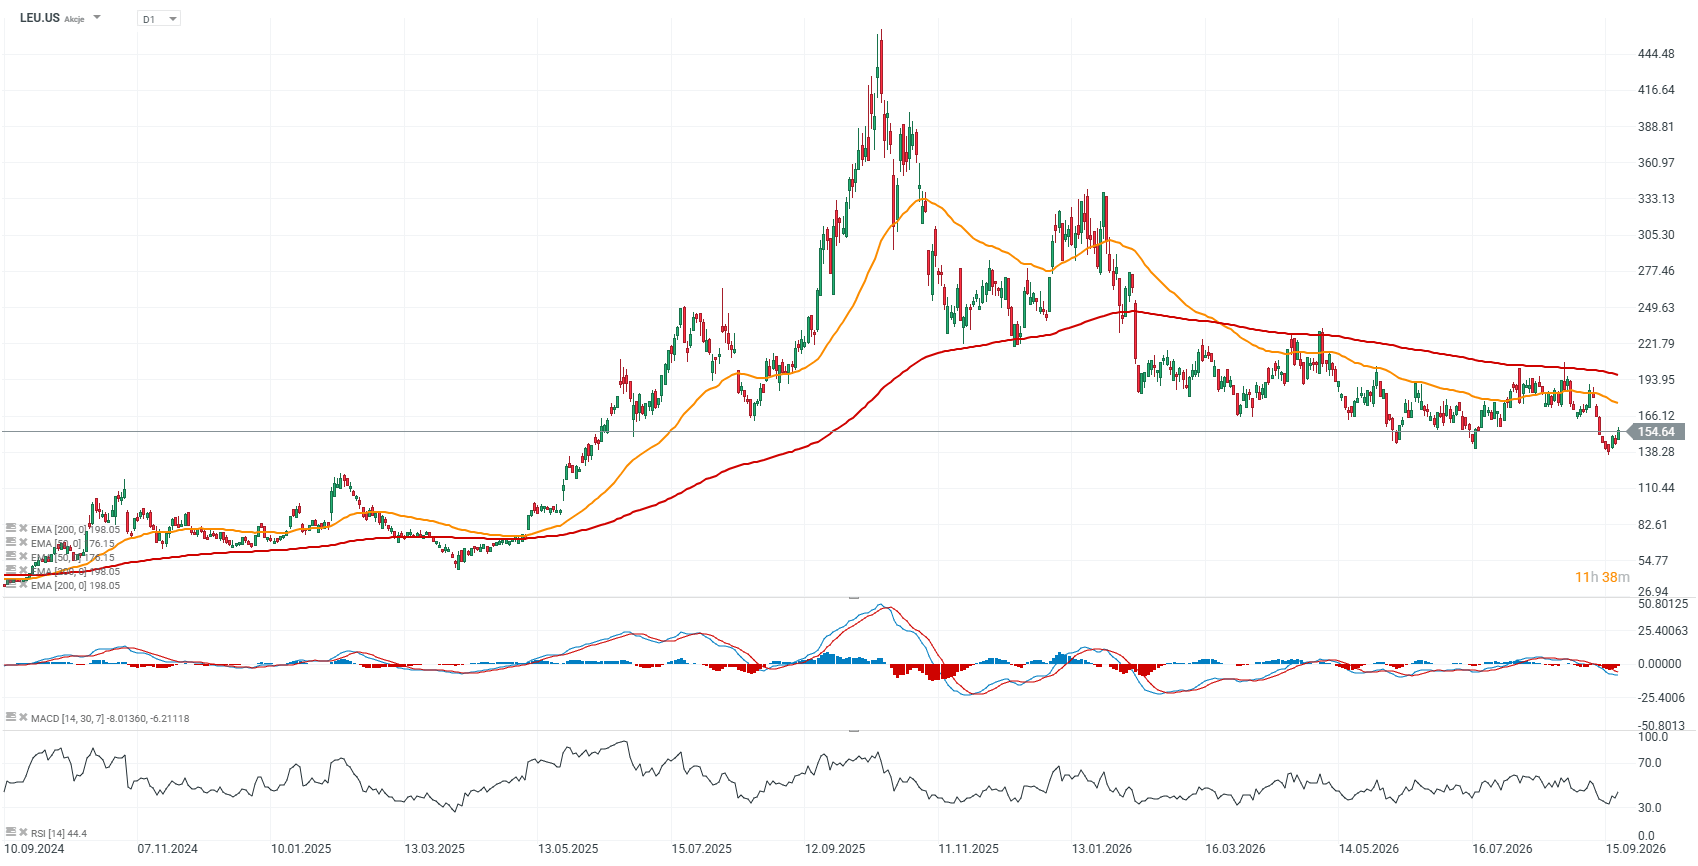
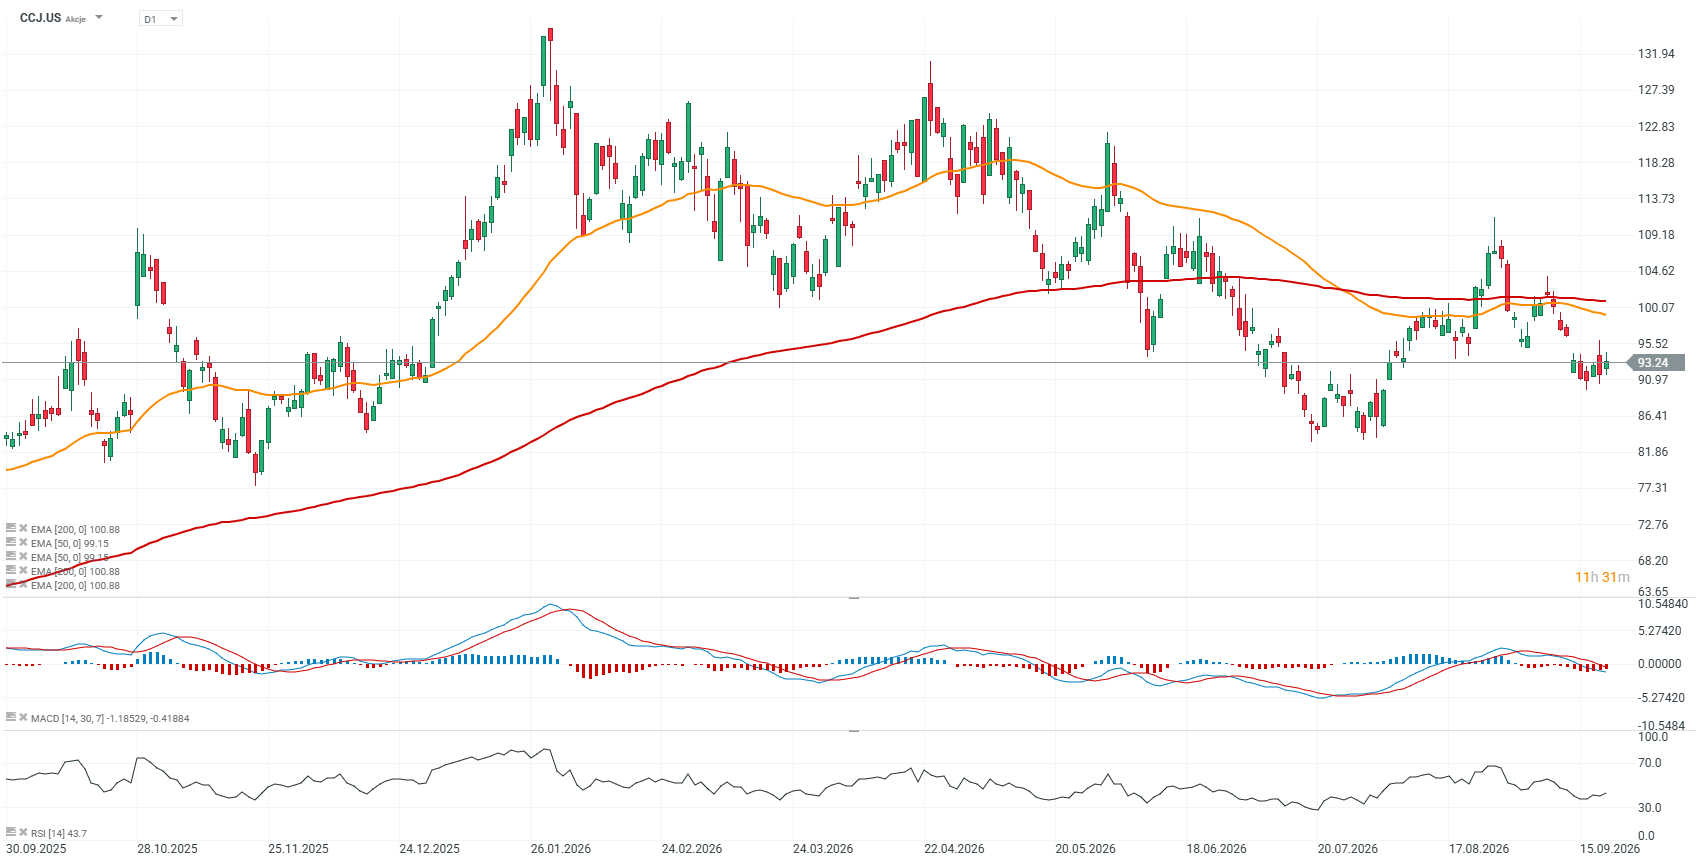
ในช่วงไม่กี่เดือนที่ผ่านมา ปัจจัยหลายด้านได้บรรจบกันและส่งผลให้ sentiment ต่อหุ้นที่เกี่ยวข้องกับพลังงานนิวเคลียร์อ่อนแอลงอย่างชัดเจน โดยเห็นได้จากการปรับตัวลดลงของบริษัทที่มีธุรกิจเกี่ยวข้องกับภาคส่วนนี้ในวงกว้าง ไม่ว่าจะเป็น Uranium Energy Corp, Cameco, Oklo, Kazatomprom, Denison Mines, NuScale, Centrus Energy และ BWX Technologies อย่างไรก็ตาม ประเด็นสำคัญคือ การเคลื่อนไหวดังกล่าวยังไม่ได้สะท้อนถึงการเสื่อมถอยของแนวโน้มระยะยาวสำหรับพลังงานนิวเคลียร์ แต่ดูเหมือนจะเป็นการคลายความร้อนแรงของธีมการลงทุนที่ก่อนหน้านี้ได้รับความสนใจอย่างมาก และมีความเชื่อมโยงอย่างใกล้ชิดกับการเติบโตของ Data Centre
หนึ่งในเหตุผลหลักที่ทำให้ sentiment อ่อนแอลงคือ ความไม่แน่นอนที่เพิ่มขึ้นเกี่ยวกับขนาดของการลงทุนใน Data Centre ในอนาคต ก่อนหน้านี้ตลาดคาดว่าความต้องการไฟฟ้าที่เพิ่มขึ้นอย่างรวดเร็วจากโครงสร้างพื้นฐาน AI จะเป็นแรงหนุนสำคัญต่อพลังงานนิวเคลียร์ รวมถึงโครงการ Small Modular Reactor (SMR) แต่ปัจจุบันนักลงทุนเริ่มพิจารณา thesis นี้อย่างระมัดระวังมากขึ้น โดย Holtec ซึ่งก่อนหน้านี้อยู่ระหว่างการเตรียม IPO ก็ระบุว่าความไม่แน่นอนเกี่ยวกับการพัฒนา Data Centre เป็นหนึ่งในปัจจัยที่ทำให้สภาวะตลาดของภาคส่วนนี้แย่ลง ตลาดจึงเริ่มตั้งคำถามมากขึ้น ไม่เพียงว่าท้ายที่สุดแล้วจะต้องใช้ไฟฟ้ามากเพียงใด แต่ยังรวมถึงว่าเครื่องปฏิกรณ์ใหม่จะสามารถเริ่มดำเนินการได้เมื่อใด และใครจะเป็นผู้จัดหาเงินทุนสำหรับโครงการเหล่านี้
ดอกเบี้ยที่สูงขึ้นและต้นทุนเงินทุนกำลังกดดันโครงการที่ใช้เงินลงทุนสูง
พลังงานนิวเคลียร์ต้องใช้เงินลงทุนเริ่มต้นในระดับสูงมาก ขณะที่ผลตอบแทนมักจะเกิดขึ้นหลังจากผ่านไปหลายปี ในสภาพแวดล้อมเช่นนี้ อัตราดอกเบี้ยที่สูงขึ้นหมายถึงต้นทุนการจัดหาเงินทุนที่แพงขึ้น อัตราคิดลดที่สูงขึ้น และความน่าสนใจที่ลดลงสำหรับโครงการที่ยังต้องใช้เวลาอีกหลายปีกว่าจะสามารถสร้างรายได้เชิงพาณิชย์
ประเด็นนี้มีความสำคัญเป็นพิเศษสำหรับบริษัทเกิดใหม่ที่กำลังพัฒนา SMR ซึ่งยังคงมีการใช้เงินสดสูงและอาจจำเป็นต้องระดมทุนเพิ่มเติมอีกหลายรอบ ยิ่งต้นทุนเงินทุนอยู่ในระดับสูงเป็นเวลานาน แรงกดดันต่อฐานะการเงินก็จะยิ่งเพิ่มขึ้น และนักลงทุนจะยิ่งจับตาระยะเวลาการพัฒนาโครงการ ความต้องการเงินทุน และเส้นทางที่เป็นไปได้จริงสู่กระแสเงินสดเป็นบวกอย่างใกล้ชิดมากขึ้น
นักลงทุนจับตา Valuation, Cash Burn และระยะเวลาการพัฒนาโครงการที่เป็นจริงมากขึ้น
หลังจากราคาหุ้นปรับตัวขึ้นอย่างแข็งแกร่ง บริษัทพลังงานนิวเคลียร์บางแห่งถูกประเมินมูลค่าราวกับว่าการนำเทคโนโลยีใหม่ออกสู่เชิงพาณิชย์นั้นแทบจะเป็นสิ่งที่รับประกันได้แล้ว อย่างไรก็ตาม ในช่วงไม่กี่สัปดาห์ที่ผ่านมา นักลงทุนเริ่มมีความกังวลมากขึ้นต่อระดับ Valuation ที่สูง โดยเฉพาะบริษัทที่ยังมีรายได้จำกัดและยังต้องใช้เวลาอีกนานกว่าจะทำกำไรได้
แรงกดดันดังกล่าวยังเพิ่มขึ้นจากการออกหุ้นใหม่และจำนวนบริษัทจดทะเบียนที่เข้ามาเสนอ Exposure ต่อธีมนิวเคลียร์ที่เพิ่มขึ้น ซึ่งทำให้ Scarcity Premium ที่นักลงทุนเคยยอมจ่ายลดลง
การเลื่อน IPO ของ Holtec ซึ่งดำเนินธุรกิจในภาคพลังงานนิวเคลียร์อุตสาหกรรม ถือเป็นอีกสัญญาณหนึ่งว่านักลงทุนไม่ได้พร้อมที่จะจ่ายราคาเกือบทุกระดับเพียงเพื่อ Narrative อีกต่อไป แต่เริ่มต้องการเห็นสัญญาที่จับต้องได้ กระแสเงินสดที่คาดการณ์ได้ และกรอบเวลาการดำเนินโครงการที่สมจริงมากขึ้น
ยูเรเนียมยังคงแข็งแกร่ง แม้หุ้นกลุ่มนิวเคลียร์ถูกเทขาย
ตลาดยูเรเนียมจริงยังคงแข็งแกร่งกว่าราคาหุ้นของบริษัทที่เกี่ยวข้องกับพลังงานนิวเคลียร์หลายแห่งอย่างเห็นได้ชัด ราคาสปอตของ U₃O₈ ยังคงอยู่บริเวณ 90 ดอลลาร์ต่อปอนด์ และใกล้ระดับสูงสุดของปี ขณะที่ราคาสัญญาระยะยาวอยู่ในระดับที่สูงกว่า สิ่งนี้สะท้อนว่า การอ่อนตัวของหุ้นอย่าง BWXT, Oklo และ NuScale ในช่วงที่ผ่านมา มีความเกี่ยวข้องกับการปรับฐานของ Valuation ที่อยู่ในระดับสูง ต้นทุนเงินทุนที่เพิ่มขึ้น และความกังวลเกี่ยวกับความเร็วในการนำเครื่องปฏิกรณ์ใหม่ออกสู่เชิงพาณิชย์ มากกว่าจะเป็นผลจากการเสื่อมถอยของตลาดยูเรเนียมโดยตรง
แม้กิจกรรมในตลาด Spot จะค่อนข้างซบเซา แต่ราคายูเรเนียมได้ทยอยปรับตัวเพิ่มขึ้นในช่วงไม่กี่เดือนที่ผ่านมา ขณะที่ความต้องการจากผู้ให้บริการสาธารณูปโภคและผู้ผลิตยังคงมีอยู่ และราคาสัญญาระยะยาวที่สูงขึ้นสะท้อนว่าผู้ซื้อยังคงยอมจ่าย Premium เพื่อรับประกันอุปทานในอนาคต กล่าวอีกนัยหนึ่ง ตลาดยูเรเนียมจริงยังไม่ได้ยืนยัน Narrative ที่ว่าปัจจัยพื้นฐานของภาคพลังงานนิวเคลียร์กำลังอ่อนแอลง แม้ sentiment ต่อหุ้นกลุ่มนิวเคลียร์จะ deteriorate ลงอย่างมีนัยสำคัญ
Data Centre กำลังเผชิญปัญหาใหญ่ แล้วเกิดอะไรขึ้น?
ในสหรัฐฯ จำนวนคำขอใช้ไฟฟ้าจากผู้ใช้ไฟฟ้ารายใหญ่รายใหม่เพิ่มขึ้นสู่ระดับมหาศาล ซึ่งอาจหมายความว่า Boom ของพลังงานนิวเคลียร์ที่เชื่อมโยงกับความต้องการจาก Data Centre อาจใช้เวลานานกว่าที่คาดกว่าจะสะท้อนออกมาเป็นผลประกอบการของบริษัทแต่ละแห่ง
เฉพาะในรัฐ Texas ทาง ERCOT กำลังติดตามคำขอใช้ไฟฟ้าสำหรับ Load ขนาดใหญ่กว่า 438 GW โดยเกือบ 89% มาจาก Data Centre ซึ่งคิดเป็นความต้องการที่อาจเกิดขึ้นจาก Data Centre เพียงอย่างเดียวราว 390 GW สำหรับการเปรียบเทียบ Peak Load สูงสุดเป็นประวัติการณ์ของระบบ ERCOT ทั้งหมดอยู่ที่ประมาณ 85.5 GW
อย่างไรก็ตาม ตัวเลขเหล่านี้จำเป็นต้องตีความอย่างระมัดระวัง ตัวเลข 390 GW ไม่ได้หมายความว่า Data Centre ที่มีกำลังการผลิตรวมเท่านี้จะถูกสร้างขึ้นจริง โครงการที่อยู่ใน Queue มีความคืบหน้าแตกต่างกันอย่างมาก บาง Developer จอง Capacity ไว้ในหลายพื้นที่ที่อาจเป็นสถานที่ก่อสร้าง และบางโครงการอาจถูกยกเลิกในท้ายที่สุด นี่คือเหตุผลที่ ERCOT เปิดตัวกระบวนการตรวจสอบ Batch Zero เพื่อแยกโครงการที่มีความเป็นไปได้จริงออกจากคำขอที่มีลักษณะเก็งกำไรมากกว่า
ปัจจุบันสหรัฐฯ ยังไม่มี Data Centre Queue อย่างเป็นทางการเพียงชุดเดียวที่ครอบคลุมทั้งประเทศ อย่างไรก็ตาม SAVRN ซึ่งเป็นผู้ติดตามข้อมูลในอุตสาหกรรม กำลังติดตามโครงการที่ระบุได้ 224 แห่ง ซึ่งอยู่ในสถานะล่าช้า ระงับ หรือถอนโครงการ โดยใน 117 กรณีมีการระบุว่าแรงต่อต้านจากชุมชนท้องถิ่นเป็นหนึ่งในสาเหตุ ขณะที่ 55 กรณีเกี่ยวข้องกับกระบวนการทางกฎหมาย 49 กรณีเผชิญปัญหาด้าน Zoning และ 39 กรณีได้รับผลกระทบจากมาตรการ Moratorium ในระดับท้องถิ่น รายการดังกล่าวไม่ใช่ข้อมูลที่ครอบคลุม Data Centre ทั้งหมดที่อยู่ระหว่างการก่อสร้าง แต่สะท้อนให้เห็นถึงขนาดของอุปสรรคด้านการอนุมัติและกฎระเบียบ
การก่อสร้างยังเดินหน้าต่อ แต่กรอบเวลาเริ่มล่าช้า
ย้อนกลับไปในเดือนเมษายน Financial Times (FT) อ้างอิงข้อมูลจาก SynMax รายงานว่าเกือบ 40% ของ Data Centre ในสหรัฐฯ ที่มีกำหนดแล้วเสร็จในปี 2026 อาจเผชิญความล่าช้ามากกว่า 3 เดือน โดยสาเหตุหลักมาจากปริมาณไฟฟ้าที่พร้อมใช้งานไม่เพียงพอ ปัญหาด้านใบอนุญาต การขาดแคลนแรงงานที่มีทักษะ และข้อจำกัดด้านอุปกรณ์
โครงสร้างพื้นฐานด้านไฟฟ้ากำลังกลายเป็นปัญหาสำคัญโดยเฉพาะ ระยะเวลารอคอยสำหรับหม้อแปลงไฟฟ้าแรงสูงบางประเภทเพิ่มขึ้นจากประมาณ 1 ปีก่อนเกิด AI Boom เป็นหลายปีในปัจจุบัน Utilities และ Developer ต่างสั่งซื้ออุปกรณ์ล่วงหน้าหลายปีมากขึ้น เนื่องจากหากไม่มีหม้อแปลง Switchgear และสายส่งใหม่ แม้ Data Centre จะก่อสร้างเสร็จแล้ว ก็อาจไม่สามารถเข้าถึงไฟฟ้าในปริมาณที่เพียงพอได้
กระทรวงพลังงานสหรัฐฯ (DOE) ยังระบุว่า Load จาก Data Centre ที่เพิ่มขึ้นอย่างรวดเร็วเป็นหนึ่งในเหตุผลสำคัญที่ทำให้ระบบส่งไฟฟ้าของสหรัฐฯ จำเป็นต้องขยายตัวอย่างมาก กล่าวอีกนัยหนึ่ง Bottleneck กำลังเปลี่ยนจากโลกของ GPU และเงินทุน ไปสู่โรงไฟฟ้า หม้อแปลง สายส่ง และใบอนุญาต
สภาพแวดล้อมด้านกฎระเบียบแย่ลงอย่างเห็นได้ชัดในช่วงไม่กี่วันที่ผ่านมา
สัญญาณใหม่ที่สำคัญที่สุดมาจาก Texas เมื่อวันที่ 21 กันยายน ผู้ว่าการรัฐ Greg Abbott มีคำสั่งระงับการออกใบอนุญาตสำหรับ Data Centre จนกว่าจะเสร็จสิ้นการตรวจสอบโครงการที่อยู่ระหว่างกระบวนการของ ERCOT โดยคาดว่าจะมีการพิจารณาผลกระทบของโครงการต่อความมั่นคงของระบบไฟฟ้า การใช้น้ำ และโครงสร้างพื้นฐานในท้องถิ่น รวมถึงปัจจัยอื่น ๆ
ประเด็นนี้มีความสำคัญเนื่องจาก Texas เป็นหนึ่งในพื้นที่สำคัญของ AI Infrastructure Boom ในสหรัฐฯ โดย ERCOT ได้เปิดตัวกระบวนการ Batch Zero สำหรับลูกค้าที่ต้องการใช้ไฟฟ้ามากกว่า 75 MW อยู่แล้ว ขณะที่ Developer จำเป็นต้องให้ข้อมูลเพิ่มเติมอย่างมีนัยสำคัญ และต้องแสดงให้เห็นว่าโครงการมีอยู่จริงและมีความคืบหน้ามากเพียงพอ
แนวโน้มที่คล้ายกันกำลังเกิดขึ้นใน Virginia โดย Loudoun County ซึ่งเป็นศูนย์กลางของ “Data Center Alley” ในสหรัฐฯ ได้เพิ่มระยะเวลาการพิจารณาคำขอใหม่ออกไปประมาณ 12 เดือน ขณะที่หน่วยงานระดับรัฐกำลังเพิ่มการตรวจสอบเรื่องต้นทุนไฟฟ้า เสียงรบกวน และผลกระทบของ Data Centre ต่อชุมชนท้องถิ่น
สัญญาณแรกของความระมัดระวังด้านการเงินเริ่มปรากฏ แม้ Boom ยังดำเนินต่อ
นี่อาจเป็นการเปลี่ยนแปลงที่น่าสนใจที่สุดในมุมมองของตลาดหุ้น โดย SB Energy ซึ่งได้รับการสนับสนุนจาก SoftBank และมีแผนสร้างโครงสร้างพื้นฐานขนาดใหญ่สำหรับ OpenAI และ Nvidia ได้ชะลอการเตรียม IPO ซึ่งก่อนหน้านี้ตั้งเป้า Valuation ไว้ที่ประมาณ 50,000 ล้านดอลลาร์
ตามรายงานของ FT นักลงทุนเริ่มมีความกังวลมากขึ้นเกี่ยวกับขนาดของเงินทุนที่จำเป็นสำหรับการสร้าง AI Campus ขนาดมหึมา
SB Energy ได้ทำสัญญาจอง Capacity ไฟฟ้าในอนาคตในระดับหลาย GW แต่ในขณะเดียวกันต้องใช้เงินลงทุน (CapEx) มากกว่า 170,000 ล้านดอลลาร์ และยังไม่มี Data Centre ของบริษัทเองที่เริ่มดำเนินงานได้
ดังนั้น ตลาดจึงเริ่มตั้งคำถามแบบเดียวกับที่กำลังถามเกี่ยวกับโครงการ SMR นั่นคือ ไม่ใช่เพียง “จะมี Demand หรือไม่?” แต่เป็น “ต้องใช้เงินเท่าไร ใครจะเป็นผู้จัดหาเงินทุน และโครงการจะเริ่มดำเนินงานได้จริงเมื่อใด?”
ในทางกลับกัน ปัญหาที่ใหญ่ที่สุดในขณะนี้ยังดูเหมือนจะเป็น Demand ที่มากเกินไป มากกว่าการขาดแคลน Demand โดยตามประมาณการล่าสุดของ Morgan Stanley ที่ FT อ้างถึง ความต้องการไฟฟ้าจาก Data Centre ในสหรัฐฯ อาจเพิ่มขึ้นมากจนภายในปี 2028 ช่องว่างระหว่าง Supply ไฟฟ้าที่มีอยู่กับความต้องการที่จำเป็นอาจสูงถึง 30–40%
นี่เป็นประมาณการจากธนาคารเพื่อการลงทุน ไม่ใช่การคาดการณ์อย่างเป็นทางการของระบบไฟฟ้า แต่ทิศทางดังกล่าวสอดคล้องโดยรวมกับคำเตือนจากผู้ดำเนินการระบบไฟฟ้า
สำหรับ Narrative ของ Nuclear/BWXT/SMR จึงจำเป็นต้องแยกสองประเด็นออกจากกันอย่างชัดเจน ประเด็นด้านลบคือ Data Centre บางส่วนมีแนวโน้มที่จะก่อสร้างเสร็จช้ากว่าที่คาดไว้ก่อนหน้านี้ ซึ่งอาจทำให้ความต้องการแหล่งพลังงานใหม่ล่าช้าออกไปด้วย
ในอีกด้านหนึ่ง ปัญหาพื้น
Source: xStation5
Source: xStation5
Source: xStation5



สถิติสูงสุดของ US100 อยู่เบื้องหลังเราแล้ว (แต่มีข้อสังเกตเล็กน้อย)
ARM พุ่งขึ้นหลังซีอีโอให้ความเห็น ขณะที่ SoftBank เพิ่มการจัดหาเงินทุน


SEC ผ่อนคลายกฎเกณฑ์: Bitcoin และ Strategy ได้ประโยชน์มากที่สุดหรือไม่?



Nasdaq 100 แตะระดับสูงสุดในรอบ 3 เดือน