


การพัฒนาโครงสร้างพื้นฐานเกิดขึ้นเป็นวัฏจักร
การพัฒนาโครงสร้างพื้นฐานเกิดขึ้นเป็นวัฏจักร เนื่องจากโครงการขนาดใหญ่จำเป็นต้องมีเงื่อนไขและเหตุผลรองรับบางประการ เช่น แหล่งเงินทุน หรือการสร้าง Synergy กับภาคส่วนอื่น ๆ ของเศรษฐกิจ ซึ่งเหตุผลเหล่านี้มักเกิดขึ้นเป็นวัฏจักรเช่นกัน กฎนี้ใช้ได้กับทั้งถนน รถไฟ โรงเรียน และโรงพยาบาล รวมถึงโครงสร้างพื้นฐานด้าน IT เช่น AI แม้กรอบเวลา ขนาดของโครงการ และทรัพยากรที่ใช้จะแตกต่างกัน แต่กลไกพื้นฐานยังคงเหมือนเดิม
นี่จึงเป็นเหตุผลว่าทำไมบริษัทที่ผลิตชิ้นส่วนคอมพิวเตอร์ รวมถึง DRAM จึงเป็นธุรกิจที่มีลักษณะเป็นวัฏจักร (Cyclical) ตลาดกำลังจับตาว่าแนวโน้มในปัจจุบันจะเป็นจุดเปลี่ยนจากรูปแบบเดิมหรือไม่ แต่ในเวลานี้ยังไม่มีปัจจัยใดบ่งชี้ว่า “ครั้งนี้จะแตกต่างออกไป”
เมื่อเวลาผ่านไป ตลาดชิปหน่วยความจำดูเหมือนจะเริ่มตระหนักถึงความเปราะบางของแนวโน้มการเติบโตในอุตสาหกรรม ซึ่งนำไปสู่แรงเทขายอย่างรุนแรง ในช่วงที่การเทขายหนักที่สุด บริษัทผู้ผลิตชิปหน่วยความจำมีมูลค่าลดลง 40–60% ขณะที่ปัจจุบันราคาหุ้นยังคงต่ำกว่าจุดสูงสุดล่าสุดประมาณ 20–30%
คำถามสำคัญเกี่ยวกับแนวโน้มในอนาคตของอุตสาหกรรมมี 3 ประเด็น ได้แก่
- อะไรเป็นตัวกระตุ้นให้เกิดการปรับฐานในครั้งนี้
- ปัจจัยพื้นฐานของบริษัทในปัจจุบันอยู่ในจุดใด
- แนวโน้มของตลาด Memory ในช่วงไม่กี่ปีข้างหน้าจะเป็นอย่างไร
คำถามเกี่ยวกับตลาด Memory จึงไม่ใช่ “วัฏจักรจะเกิดขึ้นอีกหรือไม่” แต่คือ “จะเกิดขึ้นเมื่อไร และจะเกิดขึ้นในรูปแบบใด”
อย่างไรก็ตาม ระดับ Valuation ในปัจจุบันได้สะท้อนความกังวลเกี่ยวกับความยั่งยืนของผลประกอบการไปมากแล้ว ขณะที่สำหรับบริษัทที่มี Momentum การเติบโตแข็งแกร่งเช่นนี้ ความเสี่ยงจากการคาดการณ์ที่คลาดเคลื่อนนั้นสูงมาก และอาจสร้างต้นทุนที่สูงตามไปด้วย
การปรับประมาณการคาดการณ์
สิ่งสำคัญคือ แรงเทขายในเดือนมิถุนายนและกรกฎาคม ไม่ได้เกิดจากการปรับลดคาดการณ์เกี่ยวกับบริษัทอย่างฉับพลันจากการวิเคราะห์ปัจจัยพื้นฐานอย่างละเอียด แต่แรงเทขายส่วนใหญ่เกิดจากการ Unwind สถานะ Leverage ในหุ้นกลุ่ม Memory ซึ่งนักลงทุนรายย่อยเป็นกลุ่มหลักที่สะสมสถานะดังกล่าวในช่วงหลายเดือนที่ผ่านมา
การเคลื่อนไหวดังกล่าวยังรุนแรงขึ้นจาก Sentiment และมุมมองต่อภาพรวมของภาคส่วน AI ที่แย่ลงชั่วคราว
กล่าวอีกนัยหนึ่ง สิ่งที่ปรับตัวลงไม่ใช่ กำไรหรือคาดการณ์ผลประกอบการ แต่คือ อัตราส่วนราคาต่อกำไร (P/E Ratio)
ปัจจุบันบริษัทในกลุ่มนี้มี P/E Ratio ตั้งแต่ประมาณ 22 เท่าสำหรับ Micron ซึ่งถือว่าค่อนข้างอนุรักษ์นิยม ไปจนถึงเพียงประมาณ 7 เท่าสำหรับ SK Hynix ซึ่งถือว่าต่ำอย่างน่าสงสัย
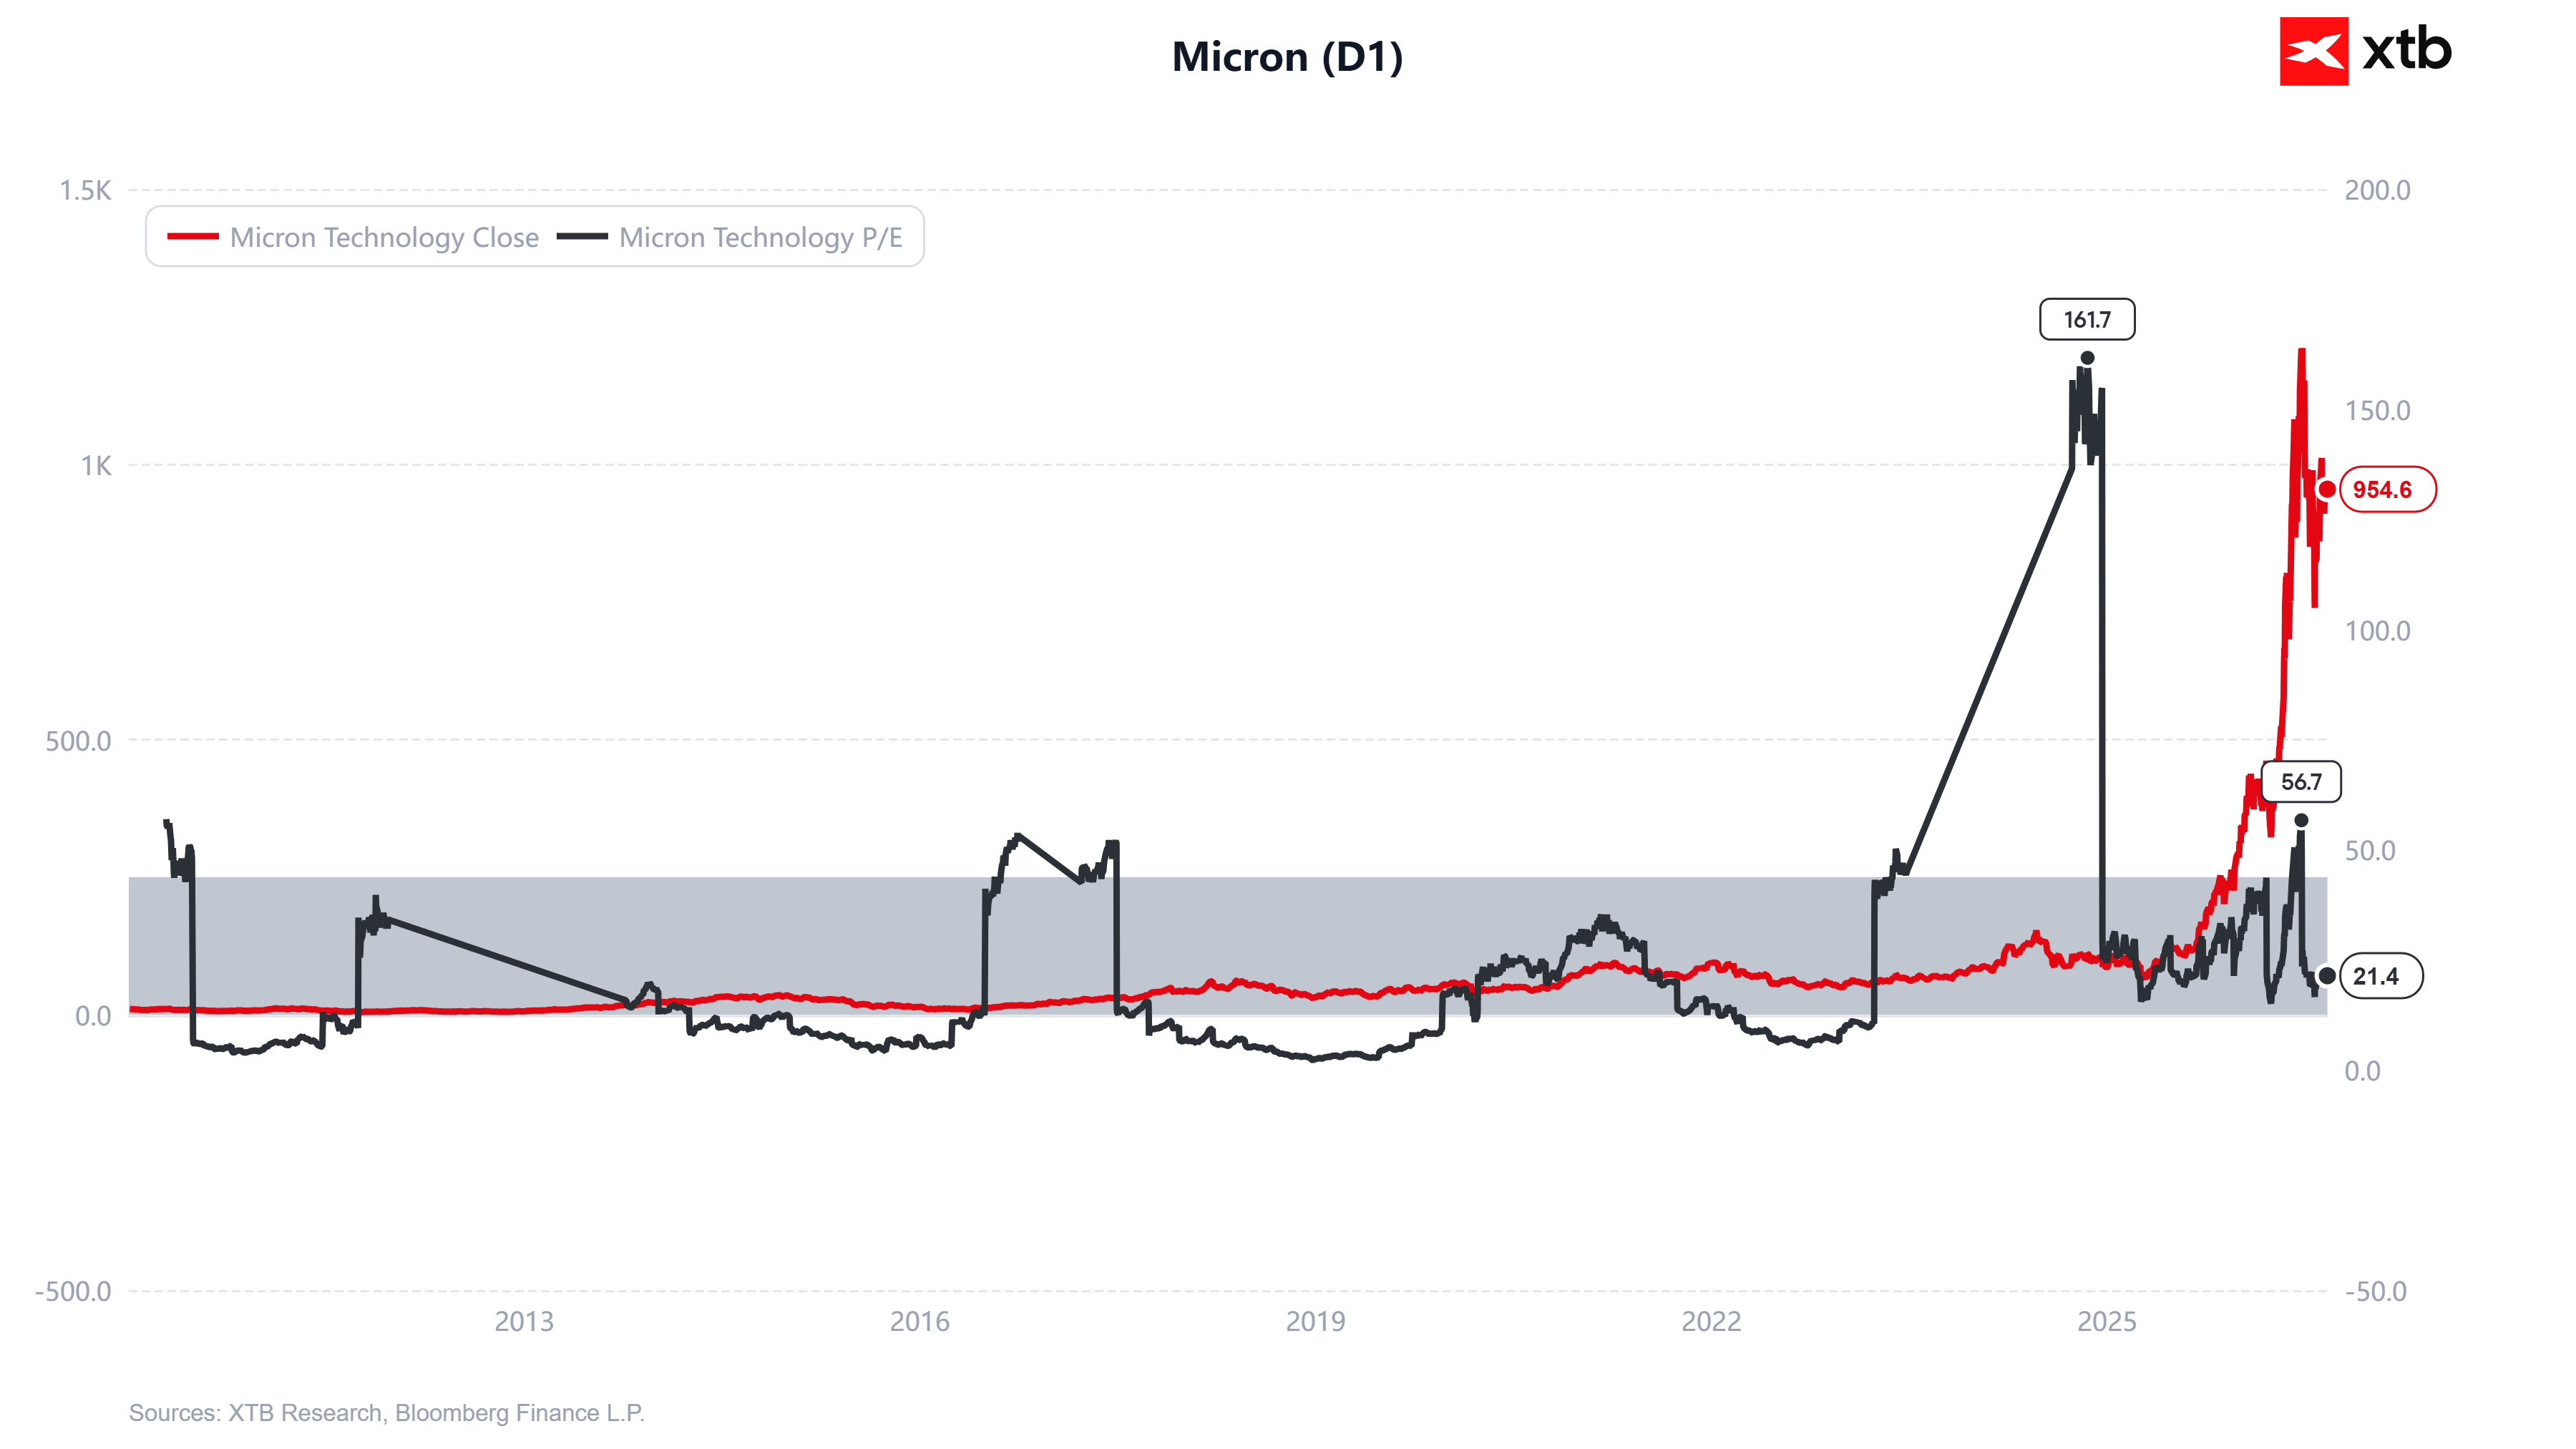
P/E Ratio ที่ต่ำไม่ได้เป็นหลักประกันว่าบริษัทจะสามารถเติบโตได้ นอกจากนี้ หาก P/E Ratio อยู่ในระดับต่ำโดยที่ยังไม่มีสัญญาณปัญหาที่ชัดเจนจากบริษัท เช่น ผลประกอบการที่อ่อนแอหรือภาระหนี้ ก็อาจสะท้อนถึงความเสี่ยงที่ซ่อนอยู่ หรือในภาพกว้างกว่านั้นคือ ความกังวลของนักลงทุน
อย่างไรก็ตาม หาก Multiple ที่ต่ำเช่นนี้ปรากฏในการประเมินมูลค่าของบริษัทที่มี Momentum การเติบโตสูงอย่างมาก เช่น Micron หรือ SK Hynix ก็จะทำให้เกิดความเสี่ยงแบบไม่สมมาตร (Asymmetric Risk) ที่ตลาดอาจต้องปรับเพิ่มคาดการณ์การเติบโตขึ้นอย่างรวดเร็วและรุนแรง
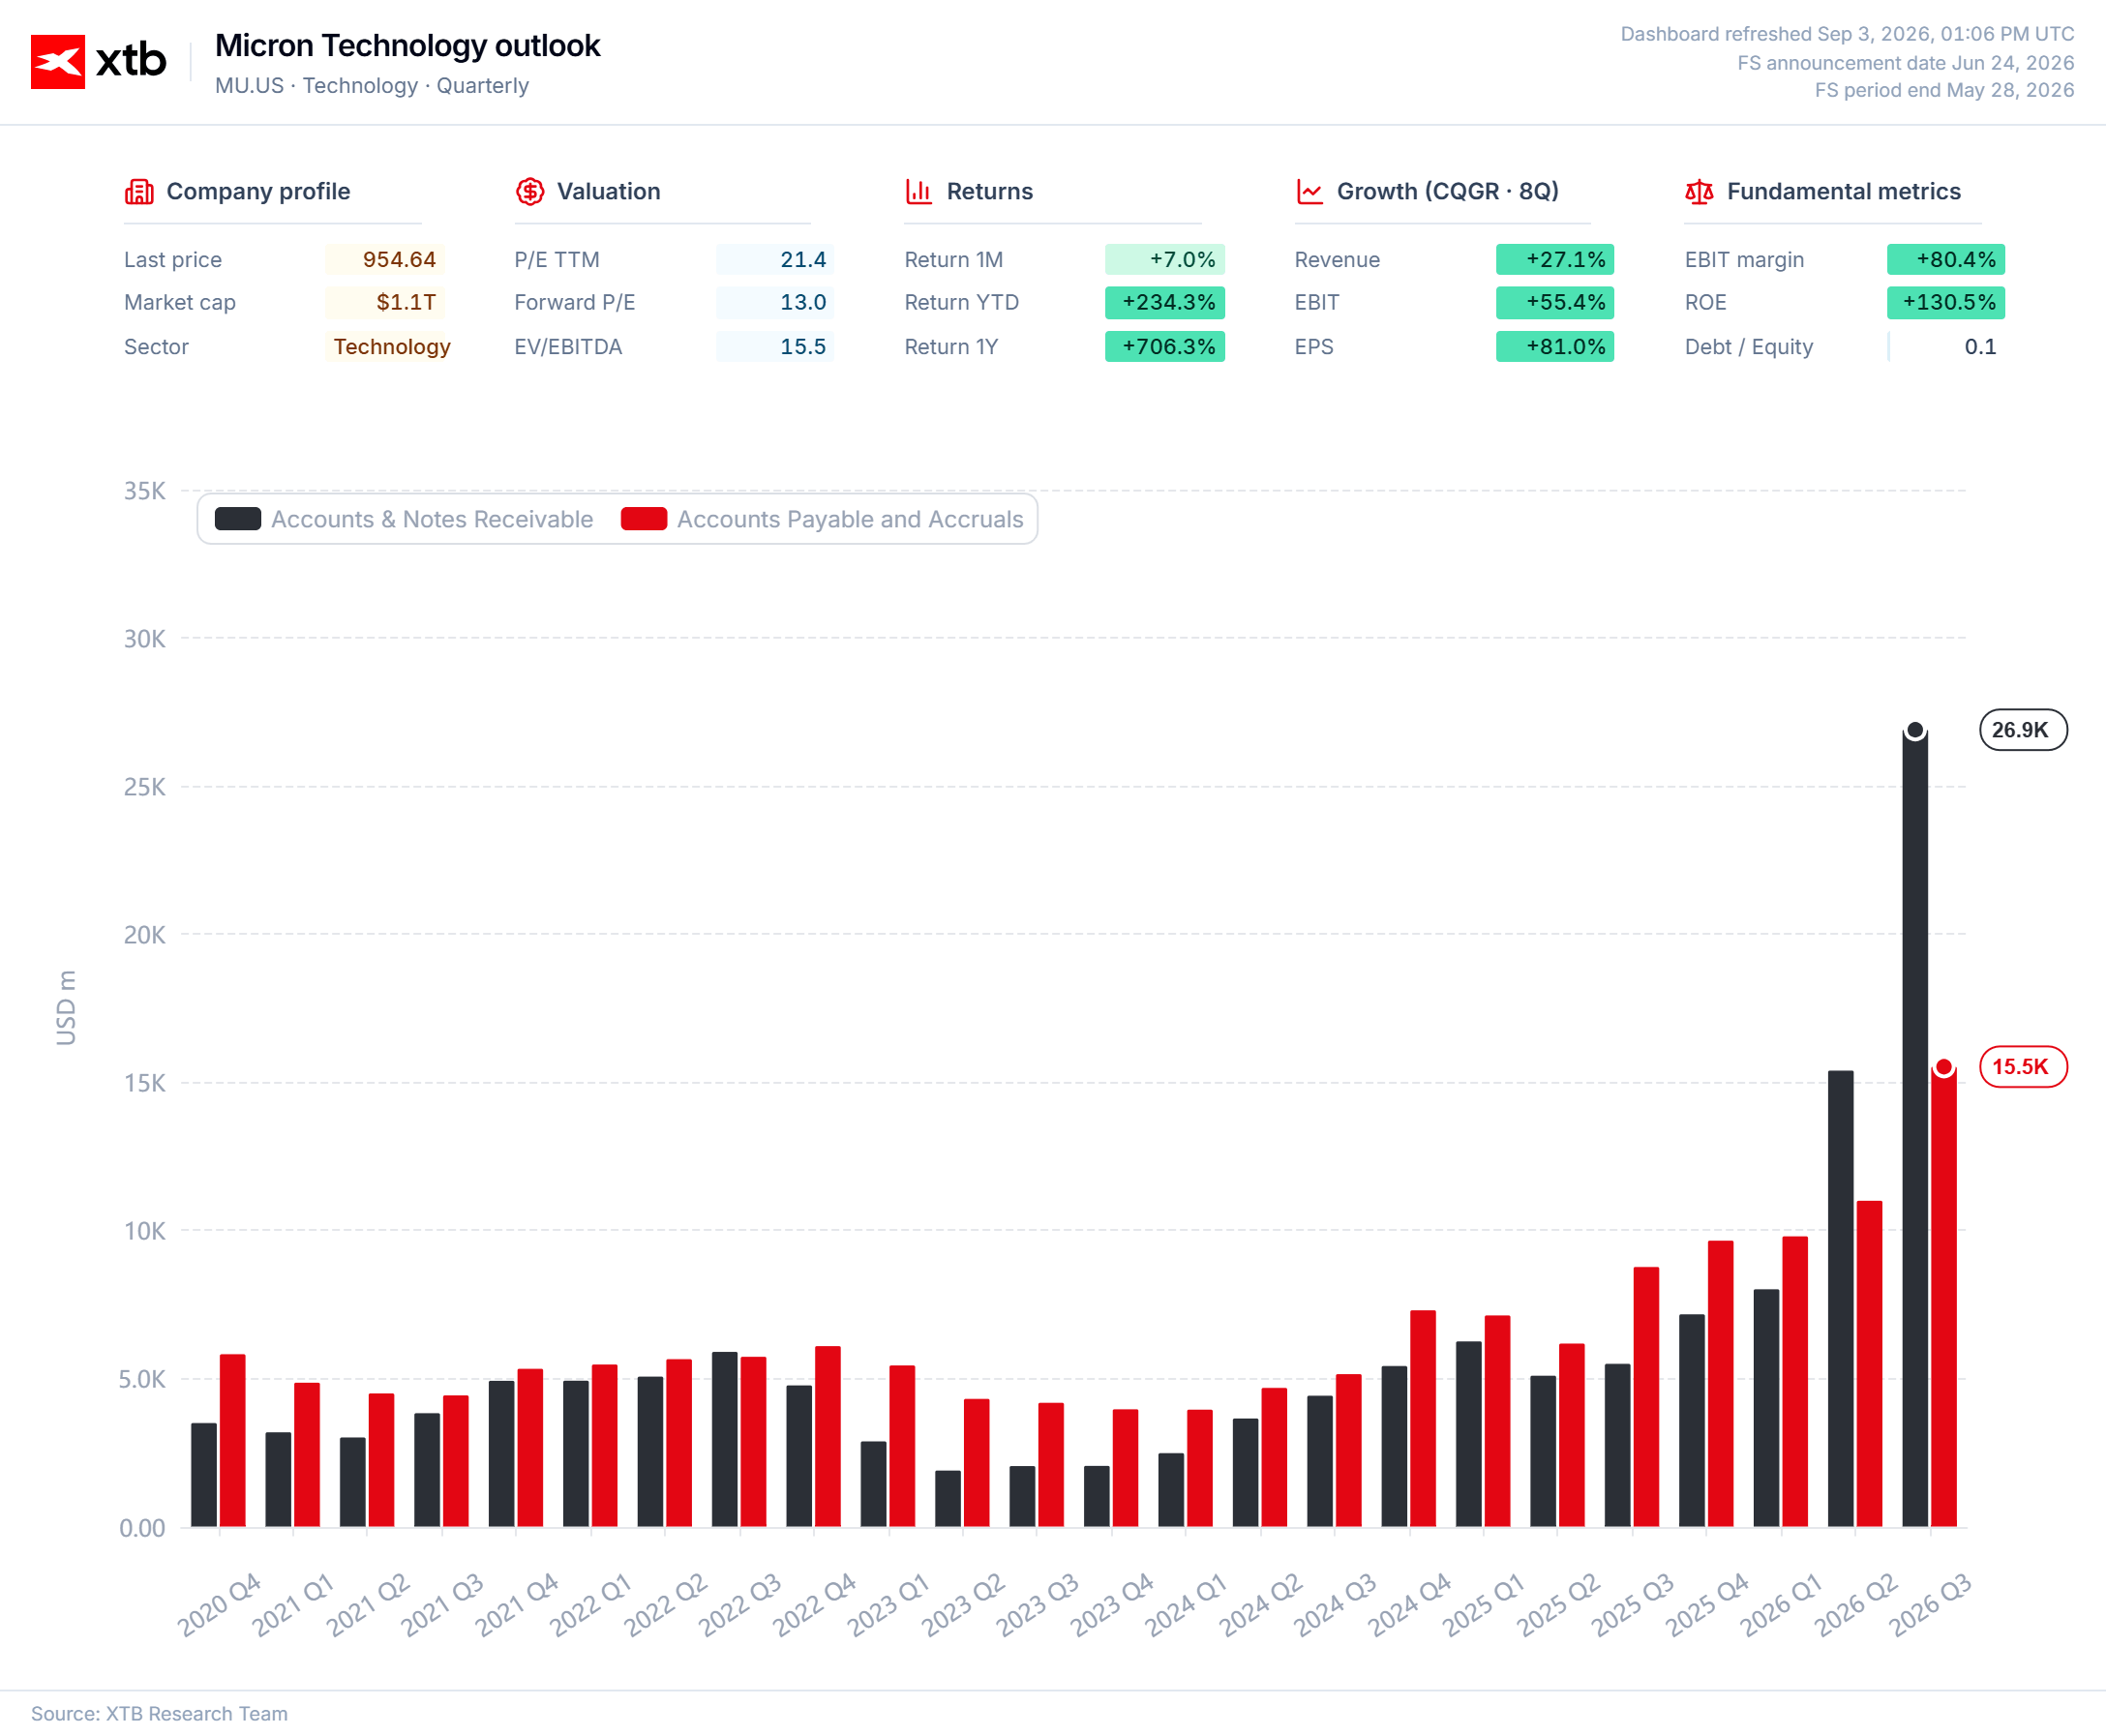
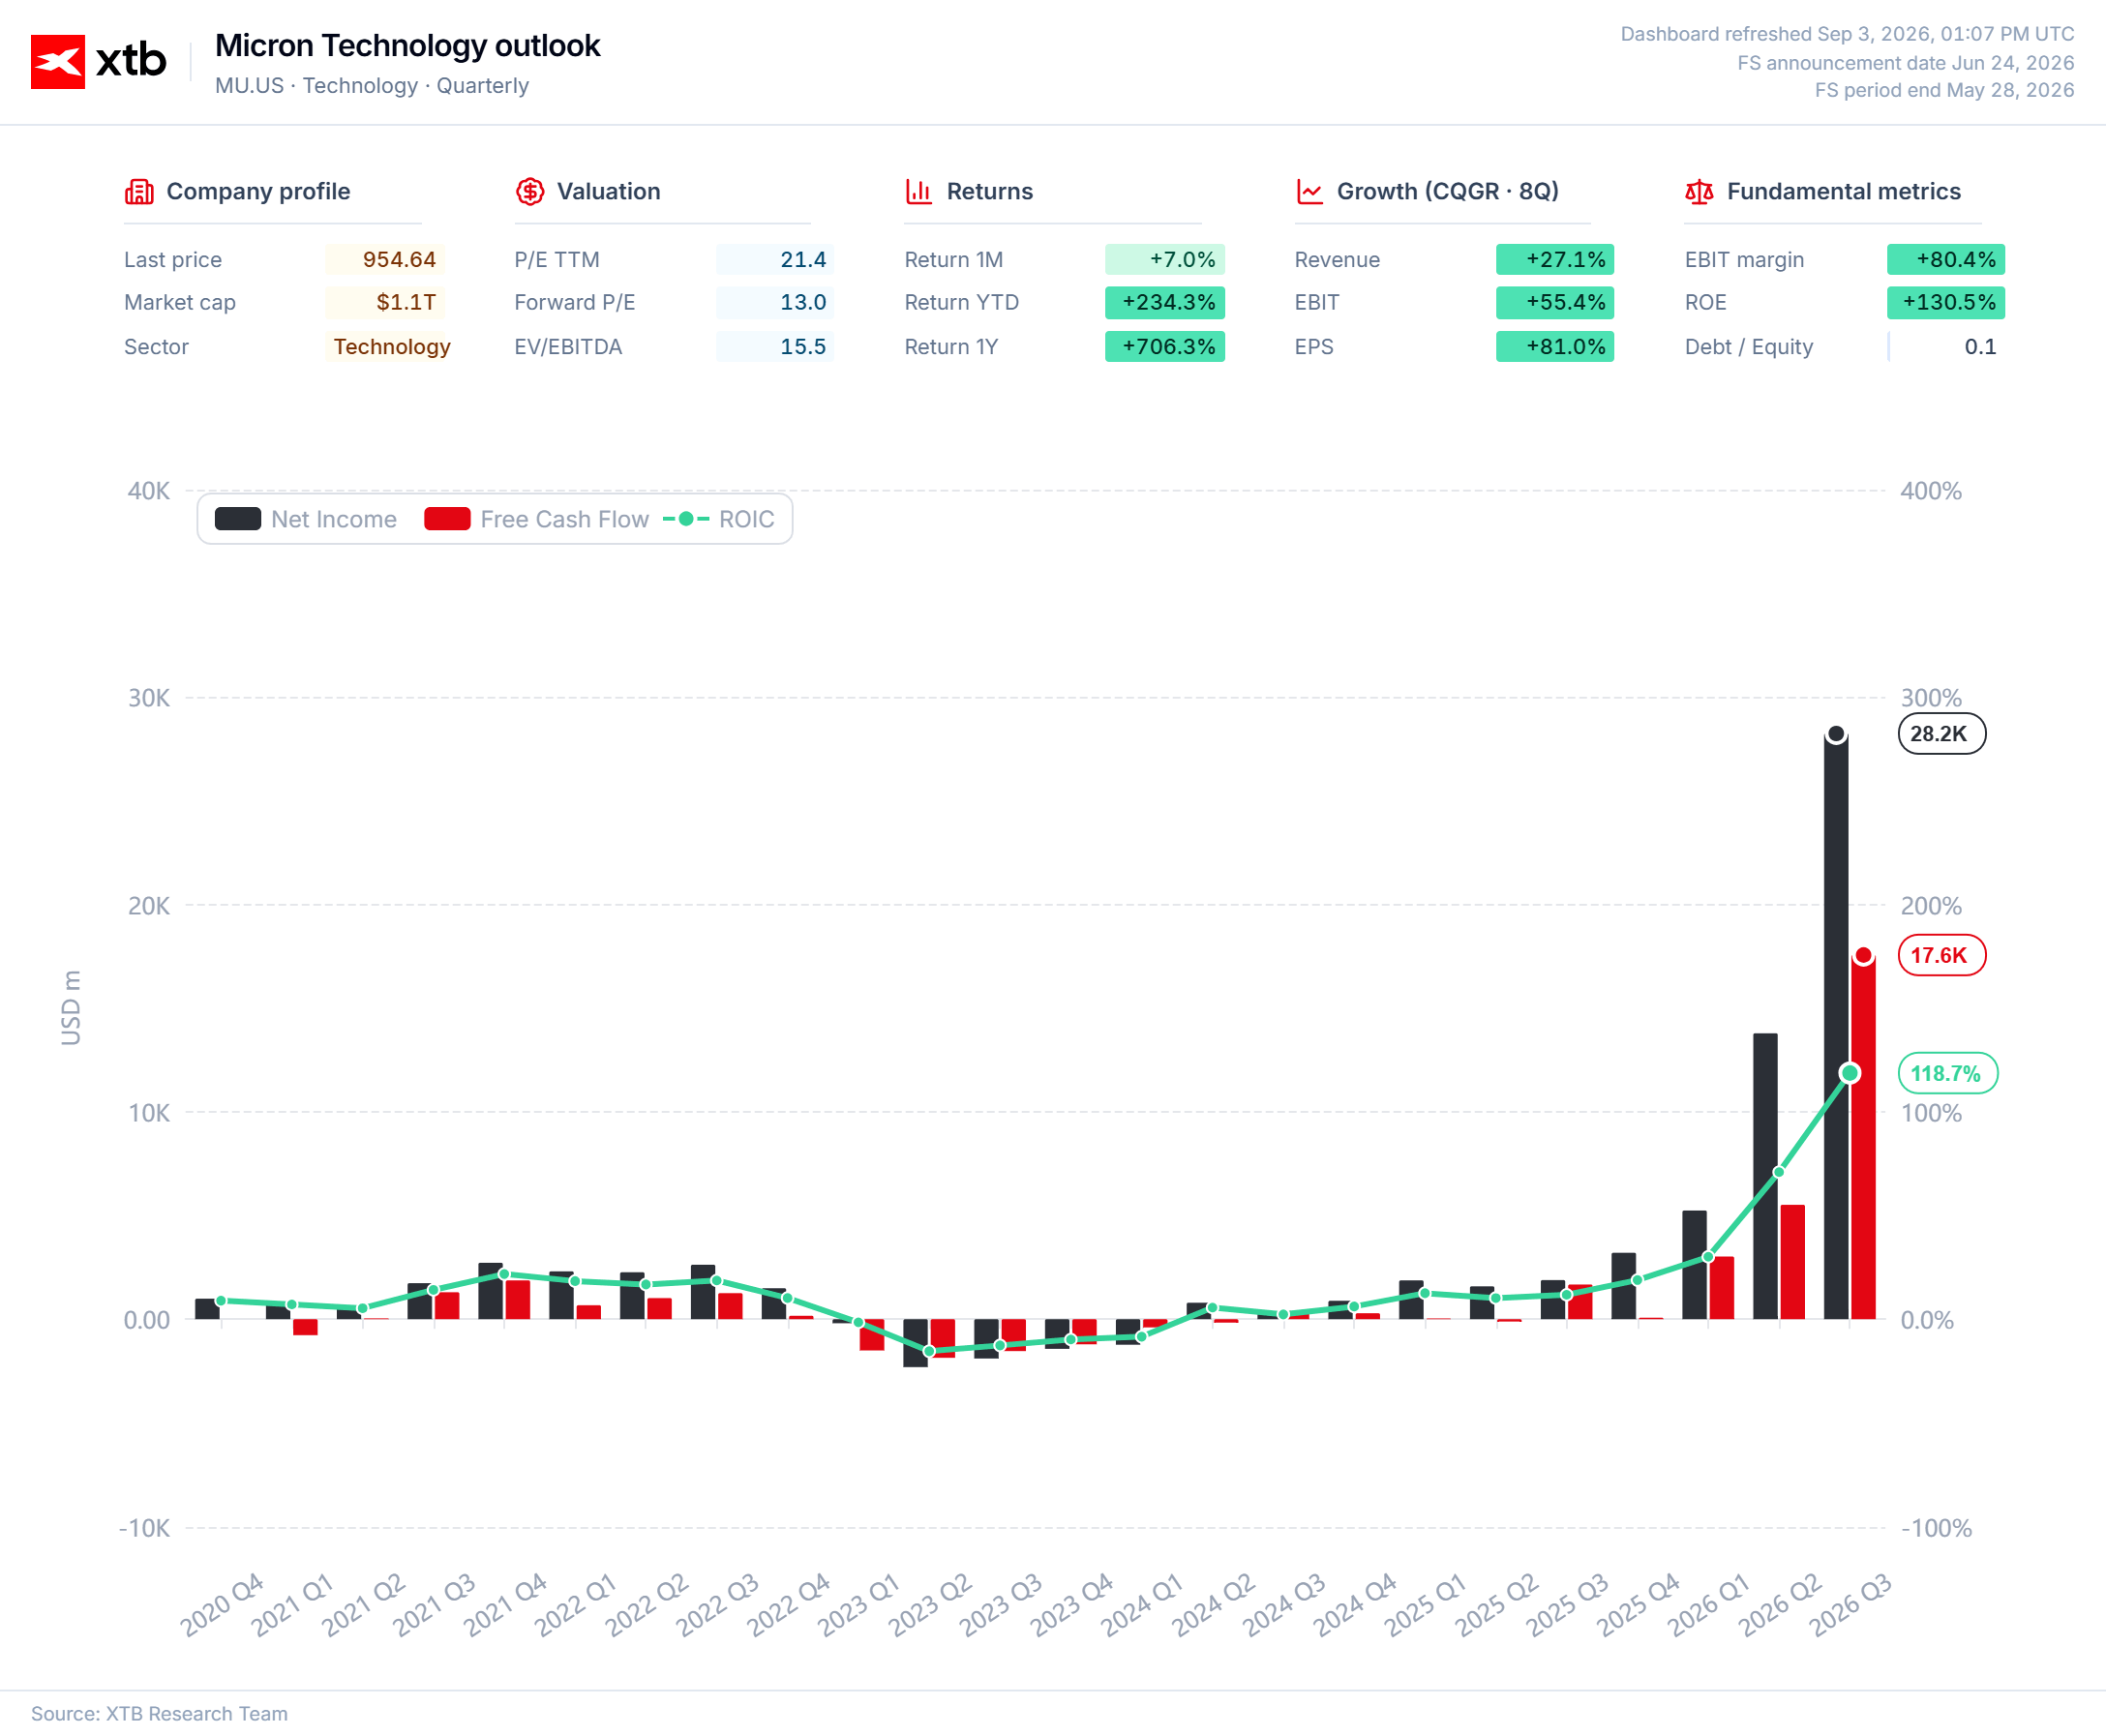
บททดสอบครั้งต่อไปของ Valuation ในปัจจุบันจะเกิดขึ้นจาก ผลประกอบการของ Micron ในวันที่ 30 กันยายน ซึ่งจะช่วยให้เราประเมินได้ว่า ขณะนี้บริษัทกำลังเดินตาม Growth Scenario ใด และแนวโน้มดังกล่าวสอดคล้องกับระดับ Valuation ในปัจจุบันหรือไม่
Memory ไม่ได้เหมือนกันทั้งหมด
ในแง่หนึ่ง มูลค่าปลายทาง (Terminal Value) ของบริษัทในสัดส่วนที่สูงมากขึ้นอยู่กับตลาด RAM ปัญหาของการใช้พฤติกรรมของตลาดนี้เป็นพื้นฐานในการประเมิน คือ ตลาดมีความซับซ้อนและผันผวนสูง จนอาจทำให้สมมติฐานดังกล่าวผิดพลาดได้
ประการแรก การสมมติว่าเราต้องรอจนกว่าโรงงานแห่งใหม่จะเริ่มเดินเครื่องก่อนที่อุปทาน Memory ในตลาดจะเพิ่มขึ้นนั้น เป็นความเข้าใจที่ผิดอย่างสิ้นเชิง เพราะในความเป็นจริงไม่ได้เป็นเช่นนั้น
อุปทานของ HBM Memory ไม่ควรวัดเป็นมูลค่าเงินดอลลาร์ แต่ควรวัดเป็นจำนวน Bits โดยอุปทาน Bits ที่มีประสิทธิภาพสามารถเพิ่มขึ้นได้จากหลายปัจจัย เช่น การเพิ่ม Yield การปรับสัดส่วนการผลิต การลดขนาด Node (Node Shrink) การปรับปรุงกระบวนการแพ็กเกจ HBM และการขยายเข้าสู่ตลาดจีน
ขณะเดียวกัน การเพิ่มประสิทธิภาพของซอฟต์แวร์ยังถูกจำกัดจากความสัมพันธ์ระหว่างกำลังประมวลผลที่เพิ่มขึ้นกับความต้องการ Memory
ปัจจุบัน HBM (High-Bandwidth Memory) คิดเป็นประมาณ 20% ของปริมาณเวเฟอร์ซิลิคอนทั่วโลกในฝั่ง Input และคาดว่าจะเพิ่มขึ้นเป็นประมาณ 30% ภายในสิ้นปี 2027 ซึ่งถือเป็นตัวเลขสำคัญที่ควรจับตา
อย่างไรก็ตาม Memory ประเภทนี้ปัจจุบันคิดเป็นเพียงประมาณ 10% ของจำนวน DRAM Bits ทั้งหมดที่เข้าสู่ตลาด และคาดว่าสัดส่วนดังกล่าวจะเพิ่มขึ้นเป็น 15% ในอนาคต
ประเด็นนี้มีความสำคัญ เพราะหมายความว่า เพียงแค่การปรับปรุงกระบวนการผลิตให้มีประสิทธิภาพมากขึ้น ก็สามารถเพิ่มอุปทานในรูปแบบ Bits ได้อีกหลายเปอร์เซ็นต์ ซึ่งอาจช่วยลดภาวะขาดแคลนที่ตลาดคาดการณ์ไว้ได้อย่างมีนัยสำคัญ
จีน
อีกหนึ่งจุดอ่อนของประมาณการในปัจจุบันสำหรับบริษัท Memory และ Semiconductor คือ จีน
ปัจจุบัน CXMT มีกำลังการผลิตประมาณ 300,000 เวเฟอร์ต่อเดือน และมีแผนเพิ่มกำลังการผลิตเป็นประมาณ 600,000 เวเฟอร์ต่อเดือน ภายในเวลาไม่กี่ปีข้างหน้า
ขณะเดียวกัน ผู้ผลิตจีน:
- ไม่จำเป็นต้องกังวลเรื่อง Margin
- ไม่จำเป็นต้องแข่งขันเพื่อเข้าถึงเงินทุน
- ไม่จำเป็นต้องแข่งขันในตลาดระดับบนสุด เพราะเพียงแค่เข้ามาครองตลาด Memory ที่มีเทคโนโลยีไม่ซับซ้อนมากก็เพียงพอแล้ว
นับตั้งแต่เกิดการปรับฐานครั้งล่าสุดในภาค Memory มีรายงานจำนวนมากที่แม้จะยังยืนยันได้ยาก แต่ชี้ว่า จีนอาจกำลังจะได้มาซึ่งเครื่องจักร DUV แบบ “Immersion”
หากจีนสามารถจัดหาเครื่องจักรเหล่านี้ได้ในปริมาณมาก CXMT มีแนวโน้มที่จะเป็นหนึ่งในผู้ได้รับเครื่องจักรกลุ่มแรก ๆ
เครื่องจักร “Immersion” DUV ยังไม่เพียงพอสำหรับการเข้าสู่ตลาด HBM Memory แต่สามารถช่วยเพิ่ม Yield ของการผลิต DRAM/LPDDR ได้อย่างมีนัยสำคัญ
โมเดล AI กำลังพัฒนาเร็วกว่าฮาร์ดแวร์ที่ใช้รันโมเดลเหล่านี้อย่างมาก เทคนิคใหม่ด้านการบีบอัดข้อมูลและการประมวลผล รวมถึงการปรับเปลี่ยนสถาปัตยกรรมเดิม สามารถช่วยลดความต้องการ Memory ลงได้อย่างมีนัยสำคัญ
นอกจากนี้ เทคโนโลยีรุ่นต่อ ๆ ไป รวมถึง Synergy จากโซลูชันต่าง ๆ นอกอุตสาหกรรม HBM ก็สามารถช่วยลดต้นทุนและ Bottleneck ลงได้หลายเท่าตัวแล้ว
ดังนั้น เราไม่ควรคาดหวังว่ากระบวนการนี้จะหยุดลงอย่างกะทันหัน หรือบริษัท Memory จะสามารถรักษาการเติบโตและ Margin ที่สูงเป็นประวัติการณ์ได้อย่างต่อเนื่อง โดยที่ภาคส่วนอื่น ๆ ของอุตสาหกรรมต้องเป็นผู้แบกรับต้นทุนดังกล่าว
สัญญา (Contracts)
อีกประเด็นที่ควรพิจารณาคือ นโยบายทางบัญชีและความซับซ้อนของสัญญาจัดหา Memory ซึ่งเป็นเรื่องที่ตลาดดูเหมือนจะเข้าใจน้อยที่สุด
ตัวอย่างเช่น สัญญาจำนวนมากที่บริษัทอย่าง Micron ลงนามไว้ มีเงื่อนไขเกี่ยวกับ ราคาสูงสุดและต่ำสุด เงินมัดจำ และการจัดหาเงินทุนสำหรับ CAPEX
แล้วในทางปฏิบัติหมายความว่าอย่างไร?
ราคาสูงสุดและต่ำสุดช่วยปกป้องทั้งผู้ผลิตและลูกค้า ตลาดอาจได้รับประโยชน์จากความผันผวน แต่บริษัทต่าง ๆ ไม่จำเป็นต้องได้รับประโยชน์จากความผันผวนดังกล่าวเสมอไป
การปรับปรุงกระบวนการผลิตและการพัฒนาโมเดล AI จะช่วยเพิ่มอุปทาน แต่ผลกระทบต่อสัญญาจะเกิดขึ้นด้วย Time Lag
เมื่อกำลังการผลิตใหม่เริ่มเข้าสู่ตลาดจริง รายได้ของบริษัทอาจลดลงอย่างฉับพลันและรุนแรงโดยไม่มีสัญญาณเตือนล่วงหน้า โดยผลกระทบดังกล่าวอาจถูกบดบังไว้ชั่วคราวด้วยสัญญาชุดก่อนหน้าที่ไม่สอดคล้องกับสภาวะตลาดในขณะนั้นแล้ว
“Tech Stack”
Tech Stack คือกลุ่มของระบบย่อยและผลิตภัณฑ์ต่าง ๆ ที่อยู่ภายในกระบวนการขนาดใหญ่ในการสร้าง ฝึกฝน และใช้งานโมเดล AI ซึ่งประกอบด้วย:
- Computational Layer
- Data Layer
- Software Layer
- Energy Layer
- Cloud Layer
- และอื่น ๆ อีกมากมาย
ประเด็นสำคัญคือ ความต้องการ Memory ไม่ได้เป็นเพียงวัฏจักรเท่านั้น แต่ยังเชื่อมโยงอย่างแยกไม่ออกกับองค์ประกอบอื่น ๆ ของ Tech Stack
ปัจจุบันโครงการลงทุนจำนวนมากได้ชะลอตัวลงหรือหยุดชะงักไป เนื่องจากภาวะขาดแคลน Memory
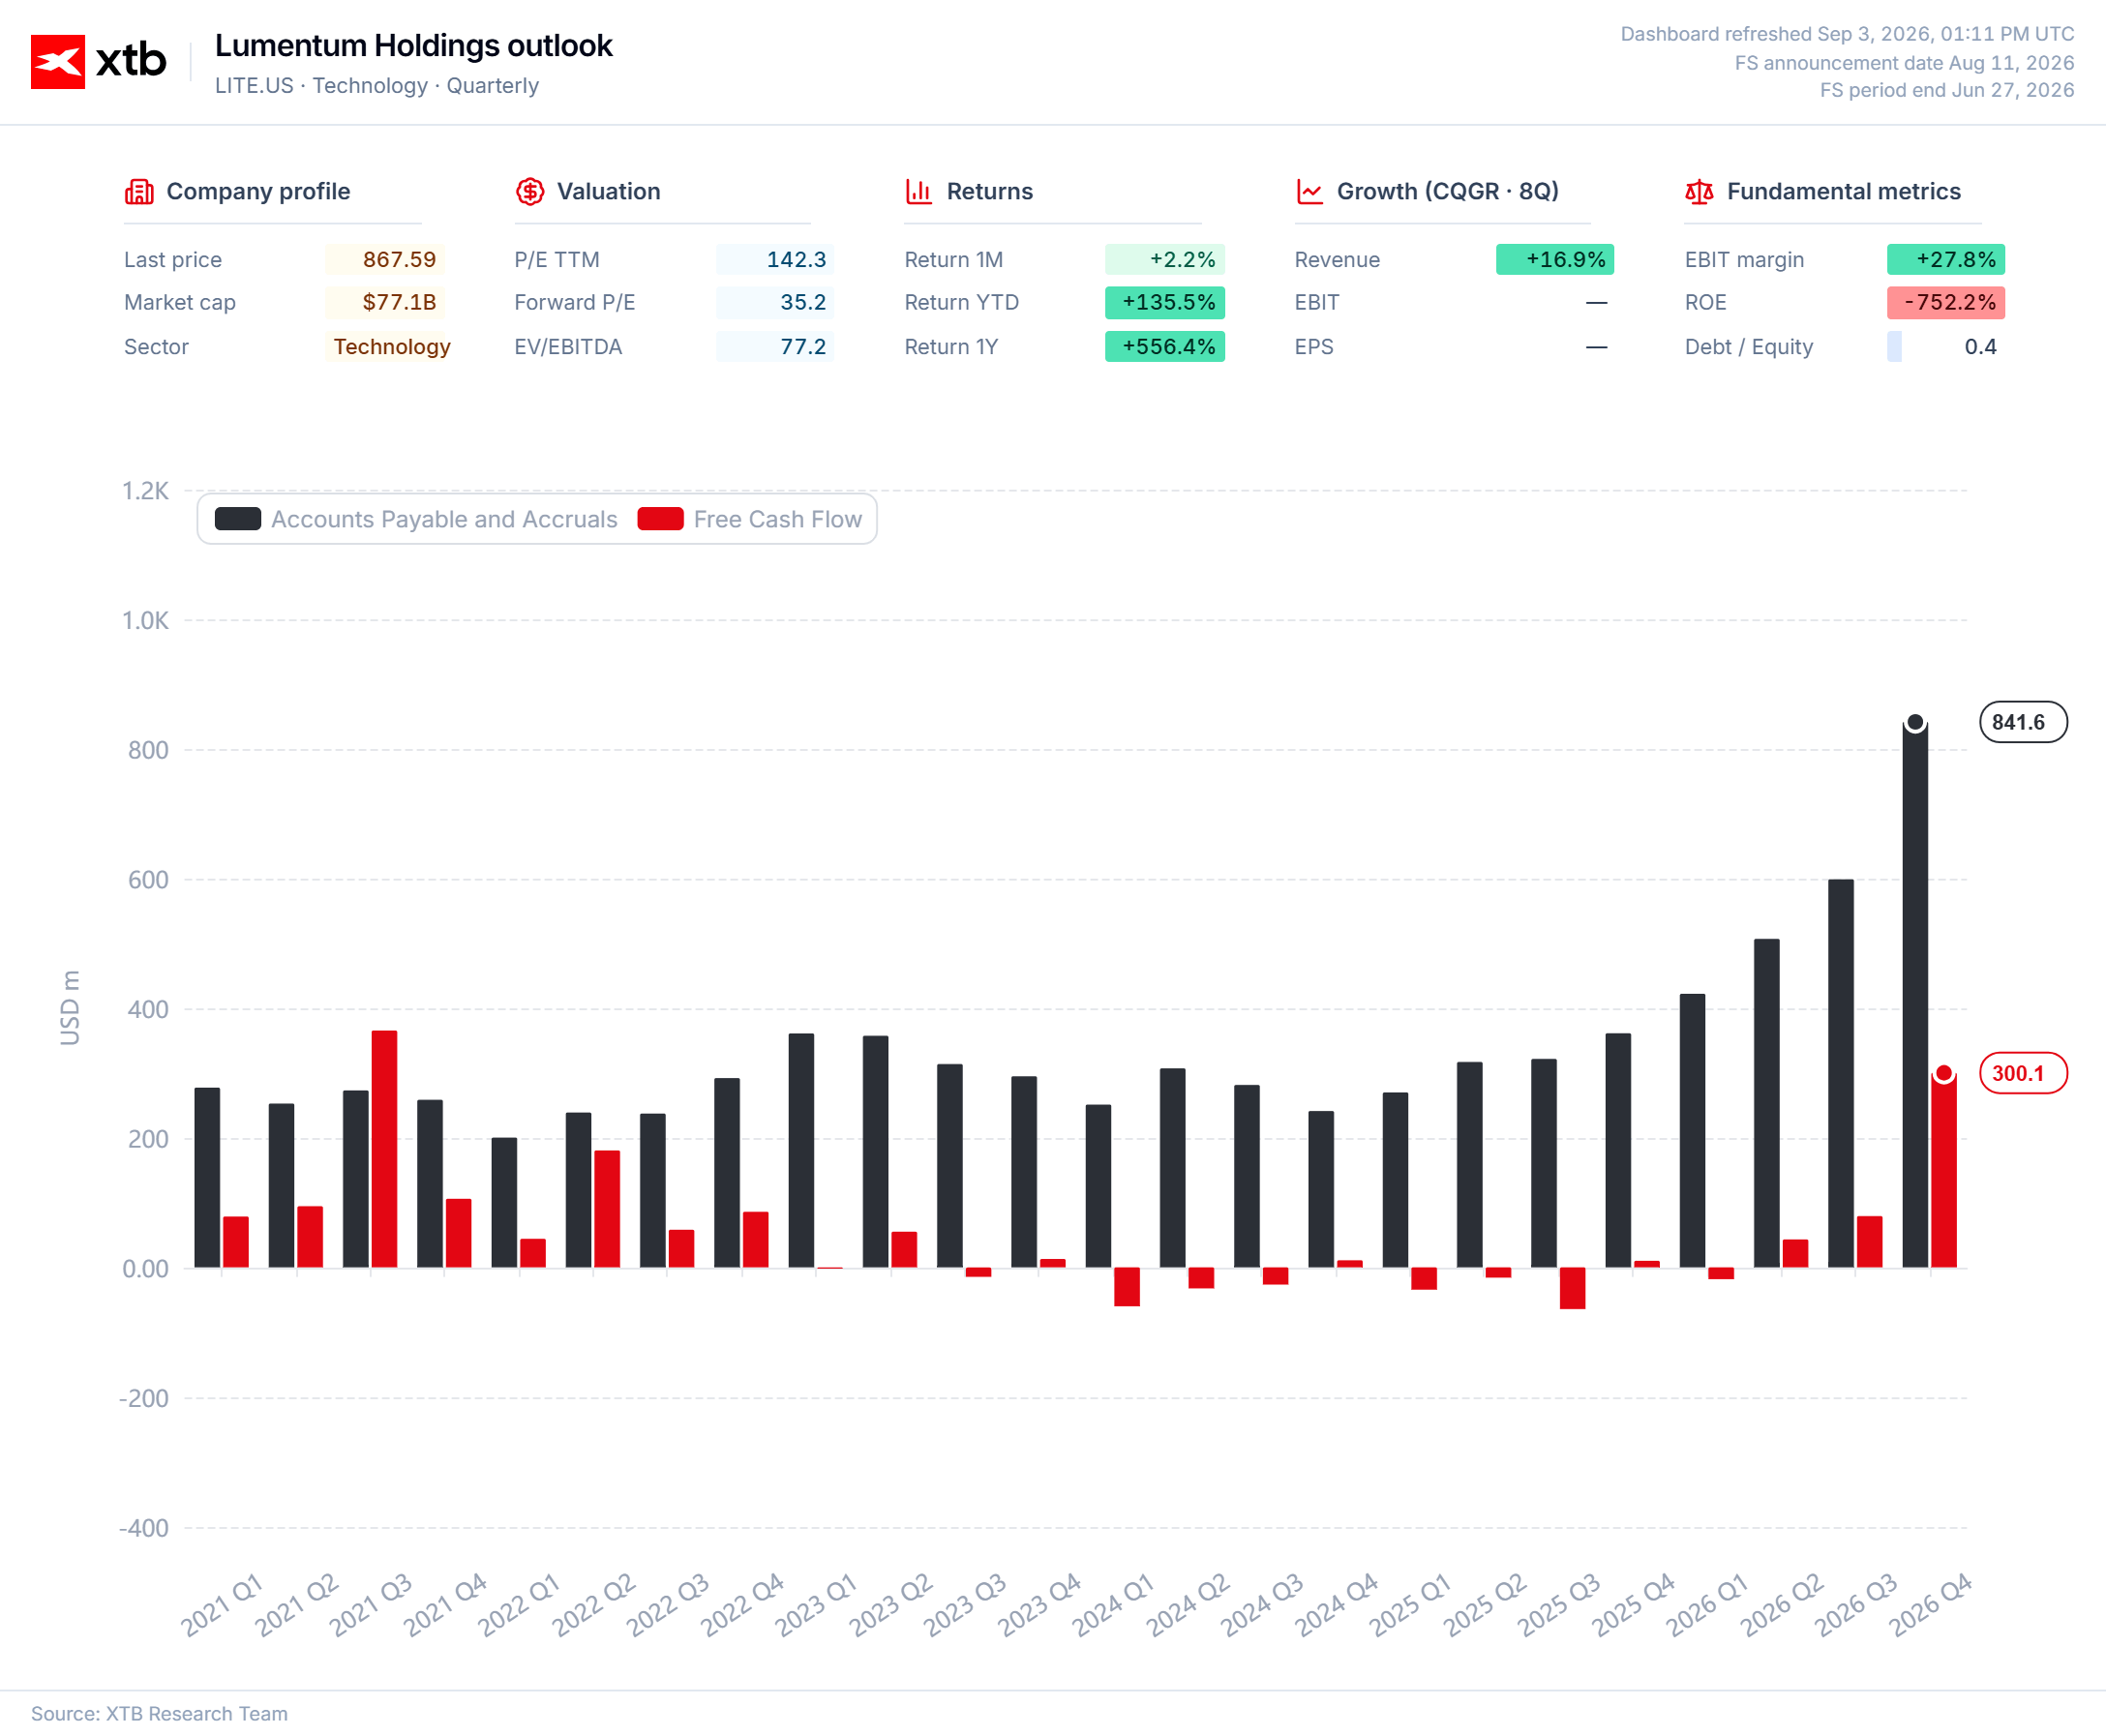
ขณะนี้ภาวะขาดแคลนดังกล่าวกำลังได้รับการแก้ไขจากฝั่ง อุปทาน (Supply Side) ซึ่งจะทำให้ Bottleneck ค่อย ๆ กระจายไปยังส่วนอื่น ๆ ของ Ecosystem และ Tech Stack ต่าง ๆ โดยประเด็นนี้ไม่ใช่เพียงการคาดการณ์ เพราะผลประกอบการล่าสุดของ IBM ได้แสดงให้เห็นอย่างชัดเจนและหนักแน่นแล้ว
ปัจจุบัน Tech Stack อื่น ๆ เช่น Switches และ Software ยังคงได้รับการลงทุนไม่เพียงพอ ซึ่งจะนำไปสู่ภาวะขาดแคลนในช่วงถัดไปของวัฏจักรการลงทุน และภาวะขาดแคลนดังกล่าวจะเป็นตัวกระตุ้นให้เกิดการเร่งเพิ่มกำลังการผลิตในตลาด Memory Module
นั่นหมายความว่า ไม่เพียงแต่ภาวะขาดแคลนในปัจจุบันอาจไม่ยืดเยื้อ แม้การลงทุนจะเพิ่มขึ้น แต่ยังมีความเป็นไปได้สูงมากที่ภาวะขาดแคลนอาจเปลี่ยนเป็น ภาวะอุปทานส่วนเกิน (Surplus) ได้เร็วกว่าที่คนส่วนใหญ่คาดคิด
สิ่งนี้บ่งชี้ว่า Forward Valuation ในปัจจุบันอาจไม่ได้สะท้อน “โอกาส” แต่กลับอาจเป็นสัญญาณเตือนล่วงหน้าของสถานการณ์ที่ตลาดเคยเผชิญมาแล้วหลายครั้งในอดีต

Defense stocks after the correction 🚩 หลังหุ้นกลุ่ม Defense ปรับฐาน: โอกาสหรือกับดัก?



Wall Street ปรับตัวขึ้น ขณะที่ราคาน้ำมันร่วง 🗽 หุ้น Synopsys พุ่งหลัง HSBC ปรับเพิ่มคำแนะนำ

Microsoft กำลังเปลี่ยน Copilot ให้กลายเป็น เครื่องยนต์สร้างรายได้จาก AI


ข่าวเด่นวันนี้ 28 ก.ย.