

- Micron จะรายงานผลประกอบการไตรมาส 4 วันนี้หลังตลาดสหรัฐฯ ปิด เพื่อทดสอบกระแสการลงทุนใน AI
- ตลาดคาดการณ์รายได้สูงกว่า 51 พันล้าน USD และกำไรต่อหุ้นประมาณ 31.6 USD
- ผลประกอบการและมุมมองอนาคตปี 2027 ของ Micron สามารถส่งผลกระทบต่อความเชื่อมั่นในหุ้นกลุ่มเซมิคอนดักเตอร์

- Micron จะรายงานผลประกอบการไตรมาส 4 วันนี้หลังตลาดสหรัฐฯ ปิด เพื่อทดสอบกระแสการลงทุนใน AI
- ตลาดคาดการณ์รายได้สูงกว่า 51 พันล้าน USD และกำไรต่อหุ้นประมาณ 31.6 USD
- ผลประกอบการและมุมมองอนาคตปี 2027 ของ Micron สามารถส่งผลกระทบต่อความเชื่อมั่นในหุ้นกลุ่มเซมิคอนดักเตอร์
Micron Technology หนึ่งในผู้ผลิตชิปหน่วยความจำชั้นนำ จะรายงานผลประกอบการประจำไตรมาสที่ 4 ตามปีการเงินของบริษัทในวันนี้หลังตลาดสหรัฐฯ ปิดทำการ รายงานฉบับนี้อาจกลายเป็นการทดสอบครั้งสำคัญที่สุดครั้งหนึ่งต่อการปรับตัวขึ้นอย่างต่อเนื่องของหุ้นกลุ่ม AI โดยผลประกอบการไม่เพียงแต่จะสะท้อนถึงความต้องการหน่วยความจำ HBM ที่ใช้ในศูนย์ข้อมูลเท่านั้น แต่ยังรวมถึงราคาของ DRAM และ NAND ทิศทางของอัตรากำไร ตลอดจนแนวโน้มการลงทุนในโครงสร้างพื้นฐาน AI ยุคถัดไป ความสำคัญของรายงานผลประกอบการจาก Micron จึงมีผลกระทบกว้างไกลกว่าตัวบริษัทเอง นักลงทุนจะมองหาคำตอบสำหรับคำถามในวงกว้างว่า กระแสการลงทุนใน AI ที่เฟื่องฟูนี้ยังคงส่งผลต่อการเติบโตอย่างเป็นรูปธรรมของรายได้ กระแสเงินสด และความสามารถในการทำกำไรทั่วทั้งห่วงโซ่อุปทานเซมิคอนดักเตอร์หรือไม่ หรือว่าการประเมินมูลค่าเริ่มวิ่งนำหน้าปัจจัยพื้นฐานไปแล้ว
Micron กลายเป็นหนึ่งในผู้ได้รับประโยชน์สูงสุดจากกระแส AI เฟื่องฟู
ในอดีต Micron เคยถูกมองว่าเป็นผู้ผลิตหน่วยความจำแบบดั้งเดิม ซึ่งผลการดำเนินงานขึ้นอยู่กับวัฏจักรอุปสงค์และอุปทานในตลาด DRAM และ NAND เป็นหลัก แต่การพัฒนาของปัญญาประดิษฐ์เชิงสร้างสรรค์ (Generative AI) อาจเปลี่ยนรูปแบบธุรกิจดังกล่าวไปโดยสิ้นเชิง เนื่องจากตัวเร่งความเร็ว AI ยุคใหม่ต้องการหน่วยความจำที่ทำงานรวดเร็วเป็นพิเศษในปริมาณมหาศาล และ HBM ได้กลายเป็นหนึ่งในองค์ประกอบที่สำคัญที่สุดของโครงสร้างพื้นฐานศูนย์ข้อมูล ซึ่งหมายความว่าการใช้จ่ายที่เพิ่มขึ้นของผู้ให้บริการคลาวด์รายใหญ่ (Hyperscaler) สำหรับเซิร์ฟเวอร์ AI ส่งผลโดยตรงต่อความต้องการผลิตภัณฑ์ของ Micron
ขนาดของการเปลี่ยนแปลงนี้เห็นได้ชัดจากผลประกอบการของบริษัท ในไตรมาสก่อนหน้า รายได้เพิ่มขึ้นเป็น $41.46 billion จาก $23.86 billion ในไตรมาสก่อน และ $9.30 billion จากปีก่อนหน้า อัตรากำไรขั้นต้นแตะ 84.6% เมื่อเทียบกับ 74.4% ในไตรมาสก่อน และ 37.7% จากปีก่อนหน้า การพัฒนาที่โดดเด่นเช่นนี้แสดงให้เห็นว่า Micron กำลังได้รับประโยชน์จากหลายปัจจัยพร้อมกัน ทั้งปริมาณการขายที่สูงขึ้น ราคาหน่วยความจำที่แข็งแกร่ง สัดส่วนผลิตภัณฑ์ที่สร้างกำไรได้ดีขึ้น และอุปทานที่จำกัดของส่วนประกอบที่ล้ำสมัยที่สุด
ตลาดคาดหวังผลประกอบการไตรมาสที่แข็งแกร่งอย่างต่อเนื่อง
สำหรับไตรมาสที่ 4 ตามปีการเงิน Micron คาดการณ์รายได้ไว้ที่ประมาณ $50 billion บวกลบ $1 billion บริษัทยังคาดว่าจะมีอัตรากำไรขั้นต้นที่ปรับปรุงแล้วประมาณ 86% และกำไรต่อหุ้น (EPS) อยู่ที่ประมาณ $31
การคาดการณ์ของตลาดอยู่ในระดับที่สูงกว่าเป้าหมายที่ Micron ประเมินไว้เองด้วยซ้ำ การคาดการณ์เฉลี่ย (Consensus) ชี้ว่ารายได้จะสูงกว่า $51 billion และมีกำไรต่อหุ้นประมาณ $31.6
หากตัวเลขจริงสอดคล้องกับการคาดการณ์ดังกล่าว การเติบโตเมื่อเทียบรายปีจะยังคงแข็งแกร่งเป็นพิเศษ ซึ่งจะช่วยตอกย้ำมุมมองที่ว่าความต้องการจากศูนย์ข้อมูลยังมีพลังเพียงพอที่จะขับเคลื่อนยอดขายของ Micron ให้สูงขึ้น และยังช่วยรักษาอัตรากำไรให้อยู่ในระดับสูงเป็นประวัติการณ์ต่อไป
อย่างไรก็ตาม ความท้าทายอยู่ที่การที่ตลาดตั้งความหวังไว้สูงมากอยู่แล้ว หลังจากการพุ่งขึ้นอย่างรวดเร็วของหุ้น Micron ในปี 2026 เพียงแค่ผลงานรายไตรมาสดีกว่าคาดอาจไม่เพียงพออีกต่อไป หากฝ่ายบริหารเริ่มส่งสัญญาณหรือแสดงมุมมองที่ระมัดระวังมากขึ้นเกี่ยวกับไตรมาสข้างหน้า สำหรับนักลงทุน ส่วนที่สำคัญที่สุดของรายงานอาจไม่ใช่ตัวเลขรายได้หรือ EPS เพียงอย่างเดียว แต่เป็นความเห็นของฝ่ายบริหารเกี่ยวกับแนวโน้มความต้องการ HBM ในอนาคต
Micron ได้เริ่มส่งมอบ HBM4 ในปริมาณมากให้แก่ลูกค้ารายสำคัญแล้ว และกำลังเตรียมเปิดตัว HBM4E ในปี 2027 หน่วยความจำ HBM ยุคถัดไปได้กลายเป็นหนึ่งในสมรภูมิหลักของการแข่งขันทางเทคโนโลยีระหว่างผู้ผลิตเซมิคอนดักเตอร์
ในไตรมาสก่อนหน้า กลุ่มธุรกิจ Cloud Memory สร้างรายได้ $13.77 billion เพิ่มขึ้นจาก $7.75 billion ในไตรมาส 2 ขณะที่ยอดขายที่เกี่ยวข้องกับศูนย์ข้อมูลเพิ่มขึ้นมากกว่าสองเท่าเมื่อเทียบกับไตรมาสก่อน หาก Micron ยืนยันว่าการเติบโตของคำสั่งซื้อยังคงแข็งแกร่งและสัญญาระยะยาวหลายปียังคงขยายตัวต่อเนื่อง นักลงทุนอาจมองว่าเป็นหลักฐานเพิ่มเติมว่าการใช้จ่ายด้าน AI กำลังกลายเป็นแหล่งอุปสงค์เชิงโครงสร้าง ไม่ใช่เพียงแค่การฟื้นตัวตามวัฏจักร
อัตรากำไรของ Micron คือบททดสอบความแข็งแกร่งของวัฏจักรหน่วยความจำทั้งหมด
ผลประกอบการของ Micron มีความสำคัญเป็นพิเศษเนื่องจากในอดีต อุตสาหกรรมหน่วยความจำมักมีความผันผวนอย่างรุนแรงตามวัฏจักรธุรกิจ ในช่วงเวลาที่เกิดอุปทานล้นตลาด ราคาของ DRAM และ NAND อาจร่วงลงอย่างรวดเร็ว ส่งผลให้อัตรากำไรทรุดตัวลงอย่างหนักแม้กระทั่งในกลุ่มผู้ผลิตรายใหญ่ที่สุด
วัฏจักรรอบนี้ดูแตกต่างออกไป เนื่องจากกำลังการผลิตใหม่ส่วนใหญ่ถูกจัดสรรไปยังหน่วยความจำ HBM ที่ล้ำสมัยกว่า ซึ่งส่งผลให้ปริมาณสินค้า DRAM ทั่วไปลดลง และอาจช่วยพยุงราคาผลิตภัณฑ์นอกกลุ่ม AI ทางอ้อมด้วยเช่นกัน
การคาดการณ์ของ Micron เกี่ยวกับอัตรากำไรขั้นต้นที่ปรับปรุงแล้วที่ระดับประมาณ 86% บ่งชี้ว่าสภาวะตลาดยังคงเอื้ออำนวยอย่างยิ่ง นักลงทุนจึงจะจับตาดูความคิดเห็นของฝ่ายบริหารเกี่ยวกับราคาขายเฉลี่ยของ DRAM และ NAND สัญญาณแรกของราคาที่อ่อนตัวลงอาจถูกตีความว่าเป็นข้อบ่งชี้ว่าช่วงเวลาที่ทำกำไรได้สูงสุดของวัฏจักรเริ่มเข้าใกล้จุดสูงสุดแล้ว
ตลาด AI ในปัจจุบันสร้างขึ้นบนขนาดของรายจ่ายฝ่ายทุนมหาศาล บริษัทเทคโนโลยีที่ใหญ่ที่สุดในโลกกำลังทุ่มเงินหลายหมื่นล้านดอลลาร์ไปกับศูนย์ข้อมูล โปรเซสเซอร์ หน่วยความจำ และโครงสร้างพื้นฐานเครือข่าย โดย Micron ยืนอยู่ในจุดที่มีความสำคัญที่สุดจุดหนึ่งของห่วงโซ่อุปทานทั้งหมดนี้
หากความต้องการ HBM ยังคงเติบโตเร็วกว่าอุปทาน นั่นอาจบ่งบอกได้ว่าการลงทุนของผู้ให้บริการคลาวด์รายใหญ่ยังคงแข็งแกร่งมาก สถานการณ์ดังกล่าวจะไม่เพียงช่วยสนับสนุนผู้ผลิตหน่วยความจำเท่านั้น แต่ยังรวมถึงผู้ผลิต GPU โครงสร้างพื้นฐานเซิร์ฟเวอร์ อุปกรณ์เครือข่าย และเทคโนโลยีระบายความร้อนของศูนย์ข้อมูลด้วย
อย่างไรก็ดี หาก Micron เริ่มส่งสัญญาณการเติบโตของคำสั่งซื้อที่ชะลอตัวลง หรือความระมัดระวังที่มากขึ้นจากลูกค้า นักลงทุนอาจเริ่มตั้งคำถามเกี่ยวกับอัตราผลตอบแทนจากการลงทุนระดับหลายพันล้านดอลลาร์ใน AI ในแง่นี้ Micron จึงกลายเป็นหนึ่งในมาตรวัดสำคัญของวัฏจักรการลงทุนด้านปัญญาประดิษฐ์ทั้งหมด
CapEx อาจสะท้อนว่าผู้ผลิตเชื่อมั่นในซูเปอร์ไซเคิลหลายปีหรือไม่
อีกหนึ่งองค์ประกอบสำคัญของรายงานฉบับนี้คือการใช้จ่ายเพื่อการลงทุน
Micron ใช้จ่ายรายจ่ายฝ่ายทุนไป $7.1 billion ในไตรมาสก่อนหน้า ขณะที่ CapEx ตลอดทั้งปีการเงิน 2026 คาดว่าจะแตะระดับประมาณ $27 billion บริษัทยังระบุว่าการใช้จ่ายอาจสูงขึ้นอีกในปี 2027
การลงทุนขนาดใหญ่เช่นนี้มีความจำเป็นเพื่อเพิ่มการผลิตผลิตภัณฑ์หน่วยความจำขั้นสูง และรองรับความต้องการที่เพิ่มขึ้นจากศูนย์ข้อมูล ในขณะเดียวกัน เรื่องนี้ก็ยังคงเป็นหนึ่งในความเสี่ยงระยะยาวที่สำคัญที่สุด
ประวัติศาสตร์ของอุตสาหกรรมหน่วยความจำแสดงให้เห็นว่าช่วงเวลาที่ความสามารถในการทำกำไรสูงมากมักนำไปสู่การลงทุนที่มากเกินไป หากผู้ผลิตรายใหญ่หลายรายขยายกำลังการผลิตเร็วกว่าการเติบโตของความต้องการ ปัญหาการขาดแคลนหน่วยความจำในปัจจุบันอาจแปรเปลี่ยนเป็นภาวะอุปทานล้นตลาดได้ในที่สุด
ข้อตกลงระยะยาวหลายปีอาจเปลี่ยนโฉมอุตสาหกรรมหน่วยความจำ
หนึ่งในคุณลักษณะที่น่าสนใจที่สุดของวัฏจักรรอบนี้คือบทบาทที่เพิ่มขึ้นของข้อตกลงเชิงกลยุทธ์ระยะยาวหลายปีกับลูกค้า
สำหรับ Micron สัญญาดังกล่าวมีความสำคัญอย่างยิ่งเพราะสามารถช่วยลดความผันผวนตามแบบฉบับของธุรกิจหน่วยความจำได้ หากการผลิต HBM ส่วนใหญ่ในอนาคตได้รับการรับรองด้วยข้อตกลงกับผู้ให้บริการศูนย์ข้อมูลรายใหญ่ที่สุด ความชัดเจนของรายได้และกระแสเงินสดในอนาคตก็จะมั่นคงขึ้นมากกว่าในวัฏจักรครั้งก่อนๆ
นี่จึงเป็นหนึ่งในเหตุผลเบื้องหลังมุมมองที่ว่า AI อาจเปลี่ยนแปลงวิธีที่นักลงทุนประเมินมูลค่าของผู้ผลิตหน่วยความจำ แทนที่จะมองว่าเป็นธุรกิจตามวัฏจักรอย่างสิ้นเชิง นักลงทุนอาจค่อยๆ ปรับเพิ่มทวีคูณการประเมินมูลค่าให้สูงขึ้น หากสัดส่วนธุรกิจที่อิงกับสัญญาระยะยาวและผลิตภัณฑ์ที่มีความสำคัญเชิงกลยุทธ์เริ่มเติบโตขึ้นเรื่อยๆ
มุมมองปี 2027 อาจมีความหมายมากกว่าผลการดำเนินงานรายไตรมาส
รายงานในวันนี้จะมีความสำคัญเป็นพิเศษเนื่องจากการคาดการณ์สำหรับปีการเงินถัดไปนั้นอยู่ในระดับสูงมากแล้ว
นักลงทุนจะมองหาคำตอบสำหรับคำถามสำคัญหลายข้อ: ความต้องการ HBM ยังคงเติบโตเร็วกว่าอุปทานหรือไม่ ราคา DRAM และ NAND จะยังคงอยู่ในระดับสูงต่อไปหรือไม่ การเร่งการผลิต HBM4 และ HBM4E จะทำได้เร็วเพียงใด และอัตรากำไรจะทรงตัวใกล้ระดับปัจจุบันได้หรือไม่?
แนวโน้มสำหรับปีการเงิน 2027 อาจเป็นตัวกำหนดปฏิกิริยาของตลาดในท้ายที่สุด รายงานไตรมาส 4 ที่แข็งแกร่งมากบวกกับมุมมองคาดการณ์ที่ระมัดระวังมากขึ้นอาจถูกมองว่าเป็นสัญญาณว่าตลาดหน่วยความจำกำลังเข้าใกล้จุดสูงสุดในระยะนี้ ในทางกลับกัน การเติบโตของคำสั่งซื้อที่แข็งแกร่งอย่างต่อเนื่องและอัตรากำไรที่รักษาระดับสูงไว้ได้อาจช่วยเสริมมุมมองว่าวัฏจักร AI นี้จะมีระยะเวลายาวนานขึ้นและขับเคลื่อนด้วยโครงสร้างที่แท้จริง
การปรับตัวขึ้นอย่างโดดเด่นของการทำกำไรของ Micron ยังสะท้อนออกมาในรูปของกระแสเงินสดด้วย ในไตรมาสก่อนหน้า บริษัทสร้างกระแสเงินสดจากการดำเนินงานได้ประมาณ $25.4 billion และมีกระแสเงินสดอิสระมากกว่า $17 billion ณ สิ้นไตรมาส บริษัทถือเงินสด เงินลงทุนในหลักทรัพย์ และเงินสดที่มีข้อจำกัดในการใช้ รวมกันมากกว่า $30 billion
สิ่งนี้ชี้ให้เห็นว่าวิธีที่ Micron จัดสรรส่วนเกินทางการเงินที่เพิ่มขึ้นนี้กำลังมีความสำคัญมากยิ่งขึ้น บริษัทยังคงมีวงเงินเหลือภายใต้โครงการซื้อหุ้นคืนที่มีอยู่ แม้ว่าความสามารถในการซื้อหุ้นคืนจะถูกจำกัดด้วยเงื่อนไขที่ผูกกับการรับเงินอุดหนุนจาก US CHIPS Act โดยข้อจำกัดเหล่านั้นคาดว่าจะหมดอายุลงในเดือนธันวาคม 2026
หาก Micron ส่งสัญญาณว่าจะส่งมอบผลตอบแทนคืนสู่ผู้ถือหุ้นมากขึ้นเมื่อข้อจำกัดเหล่านั้นสิ้นสุดลง ก็อาจเป็นปัจจัยบวกเพิ่มเติมสำหรับราคาหุ้นได้
Micron เผชิญบททดสอบสำคัญของการทะยานขึ้นของกระแส AI ในปัจจุบัน
รายงานของ Micron ในวันนี้จะเป็นหนึ่งในการทดสอบที่ชัดเจนที่สุดว่ากระแส AI ได้ส่งผ่านไปยังปัจจัยพื้นฐานที่แท้จริงของอุตสาหกรรมเซมิคอนดักเตอร์ลึกซึ้งเพียงใด
ความต้องการ HBM ที่แข็งแกร่งอย่างยิ่ง ราคาหน่วยความจำที่พุ่งขึ้น อัตรากำไรระดับสถิติ และการสร้างกระแสเงินสดที่ทรงพลัง แสดงให้เห็นว่าการลงทุนด้านปัญญาประดิษฐ์ในระลอกปัจจุบันไม่ได้เป็นเพียงแค่เรื่องราวที่สร้างขึ้นจากความคาดหวังเท่านั้น จนถึงปัจจุบัน มันยังสร้างรายได้และผลกำไรที่เป็นรูปธรรมอย่างแท้จริง
ในเวลาเดียวกัน ขนาดของการประเมินมูลค่าที่เพิ่มสูงขึ้นหมายความว่ามาตรฐานถูกตั้งไว้สูงเป็นพิเศษ ดังนั้น นักลงทุนจึงมีแนวโน้มที่จะมุ่งเน้นไปที่สิ่งที่ฝ่ายบริหารพูดถึงเกี่ยวกับความต้องการ ราคา กำลังการผลิตใหม่ และอัตรากำไรในปี 2027 มากกว่าแค่การดูว่า Micron ทำผลงานได้ดีกว่าตัวเลขคาดการณ์รายไตรมาสหรือไม่
หากบริษัทยืนยันว่าการขาดแคลนหน่วยความจำขั้นสูงอาจยืดเยื้อต่อไปอีกหลายไตรมาส ผลประกอบการนี้ก็อาจกลายเป็นอีกหนึ่งเหตุผลที่สนับสนุนการปรับตัวขึ้นต่อไปของหุ้นกลุ่ม AI แต่หากเริ่มมีสัญญาณแรกของการชะลอตัวของคำสั่งซื้อหรือราคาเริ่มกลับเข้าสู่ระดับปกติ นักลงทุนอาจเริ่มประเมินมูลค่าทั่วทั้งภาคเทคโนโลยีด้วยความระมัดระวังและเข้มงวดมากขึ้น
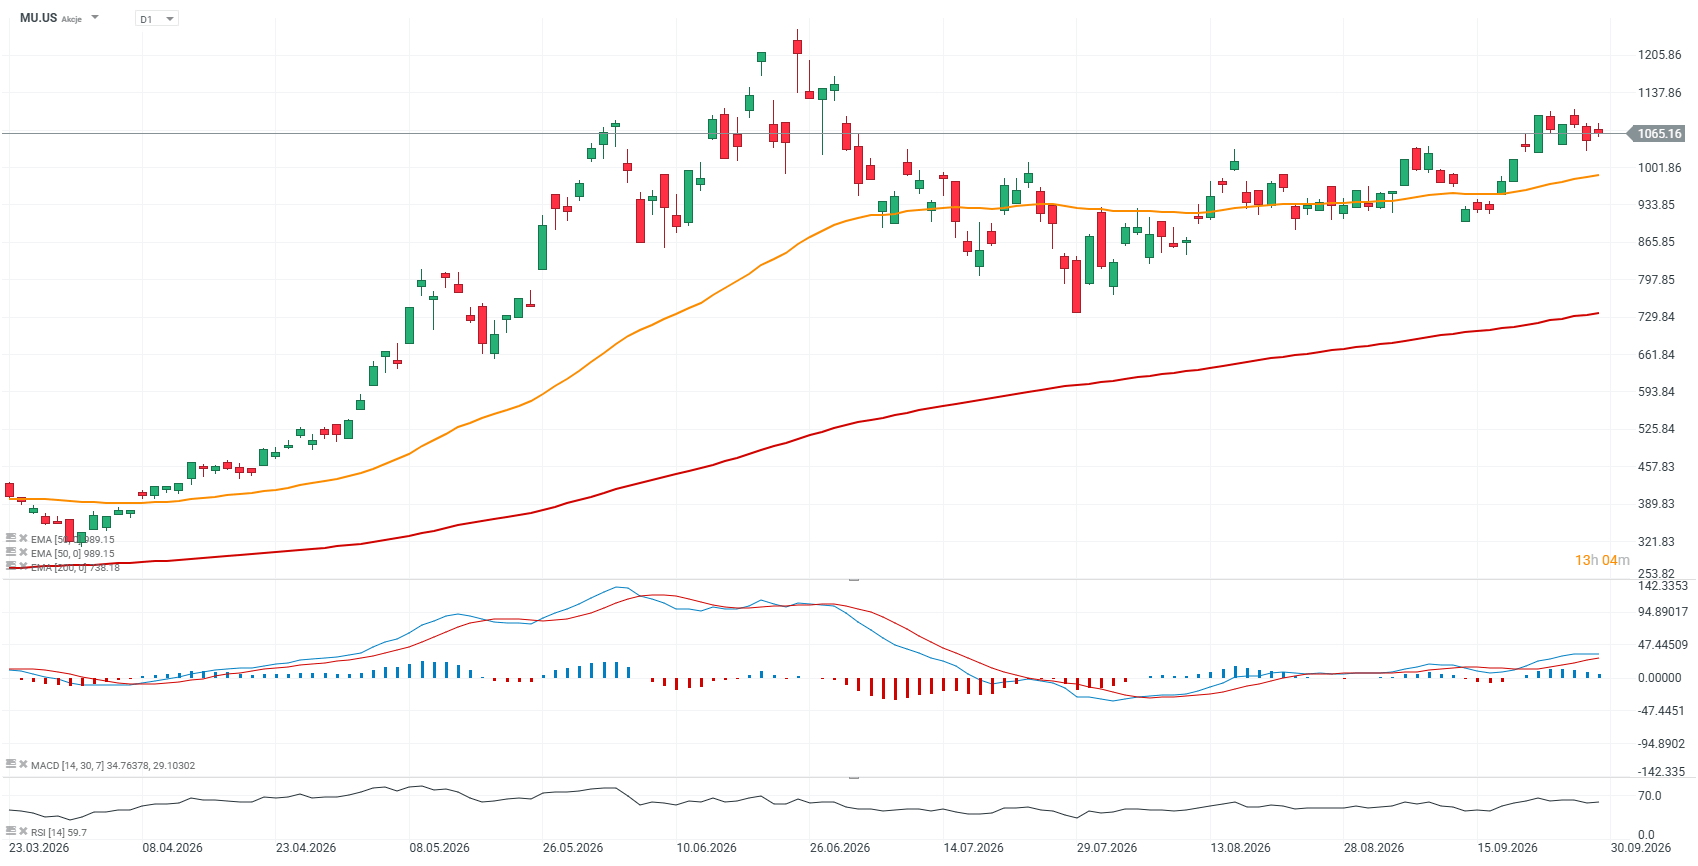
กราฟ Micron (ช่วงเวลา D1)
ปัจจุบันหุ้น Micron มีการซื้อขายต่ำกว่าระดับสูงสุดเป็นประวัติการณ์ที่ทำไว้ในเดือนมิถุนายนปีนี้ประมาณ 10% รายงานผลประกอบการและแนวโน้มที่แข็งแกร่งอาจกระตุ้นความผันผวนให้สูงขึ้นตามทฤษฎี และดันราคาหุ้นไปสู่บริเวณ $1,200 ได้ ในทางกลับกัน หากมีสัญญาณความอ่อนแอในรายงานอย่างชัดเจน ก็อาจส่งผลให้หุ้นร่วงลงต่ำกว่า $1,000 อีกครั้ง พร้อมทั้งอาจเผชิญการทดสอบสำคัญใกล้ระดับ $900
Source: xStation5



Morning Wrap: AI หนุน Nikkei 225 ปรับตัวขึ้น ขณะที่ราคาน้ำมันลดลง

บทวิเคราะห์ตลาดหุ้น: Trump ส่งสัญญาณราคาน้ำมันอาจร่วงแรง ตลาดหุ้นสหรัฐฯ จะพุ่งขึ้นหรือไม่?



US Open: Nasdaq tries to recover loses 🗽 Fair Isaac shares in panic

Wall Street: S&P 500 ยังมีโอกาสปรับตัวขึ้นต่อหรือไม่?