

Descubra o que é um ETF, como funciona, os principais tipos, vantagens e riscos e as diferenças face às ações e aos fundos de investimento.
Descubra o que é um ETF, como funciona, os principais tipos, vantagens e riscos e as diferenças face às ações e aos fundos de investimento.
Um ETF (exchange-traded fund, ou fundo negociado em bolsa) é um fundo de investimento coletivo que detém uma carteira de ativos e é negociado numa bolsa de valores tal como uma ação normal. O mercado global de ETF detém mais de 22 biliões de dólares em ativos sob gestão, sendo que três grandes empresas detêm quase 13 biliões de dólares. A BlackRock detém 6,1 biliões de dólares em ativos através da iShares, a Vanguard detém 4,7 biliões de dólares, principalmente em ETFs que replicam índices de ações dos EUA, enquanto a State Street (SPDR) gere 2,2 biliões de dólares. Isto reflete a enorme popularidade dos ETFs entre os investidores modernos. Quer esteja a construir uma carteira de longo prazo ou a realizar transações de curto prazo, a utilização de ETFs oferece uma forma acessível de alcançar diversificação, manter os custos baixos e garantir uma elevada liquidez ao longo do dia de negociação.
- Um único título, múltiplos ativos: Um ETF detém um cabaz de ativos (como ações ou obrigações) num único instrumento de investimento.
- Negociação intradiária: Ao contrário de alguns fundos tradicionais, as unidades de participação de ETFs são compradas e vendidas numa bolsa de valores ao longo do dia a preços determinados pelo mercado.
- Acompanhamento de índices: A maioria dos ETFs é gerida de forma passiva e concebida para acompanhar o desempenho de um índice de mercado específico.
- Rendimentos duplos: Os investidores podem gerar rendimentos tanto através da valorização do preço de mercado das ações como de quaisquer dividendos pagos pelos ativos subjacentes.
O que é um ETF (exchange-traded fund)?
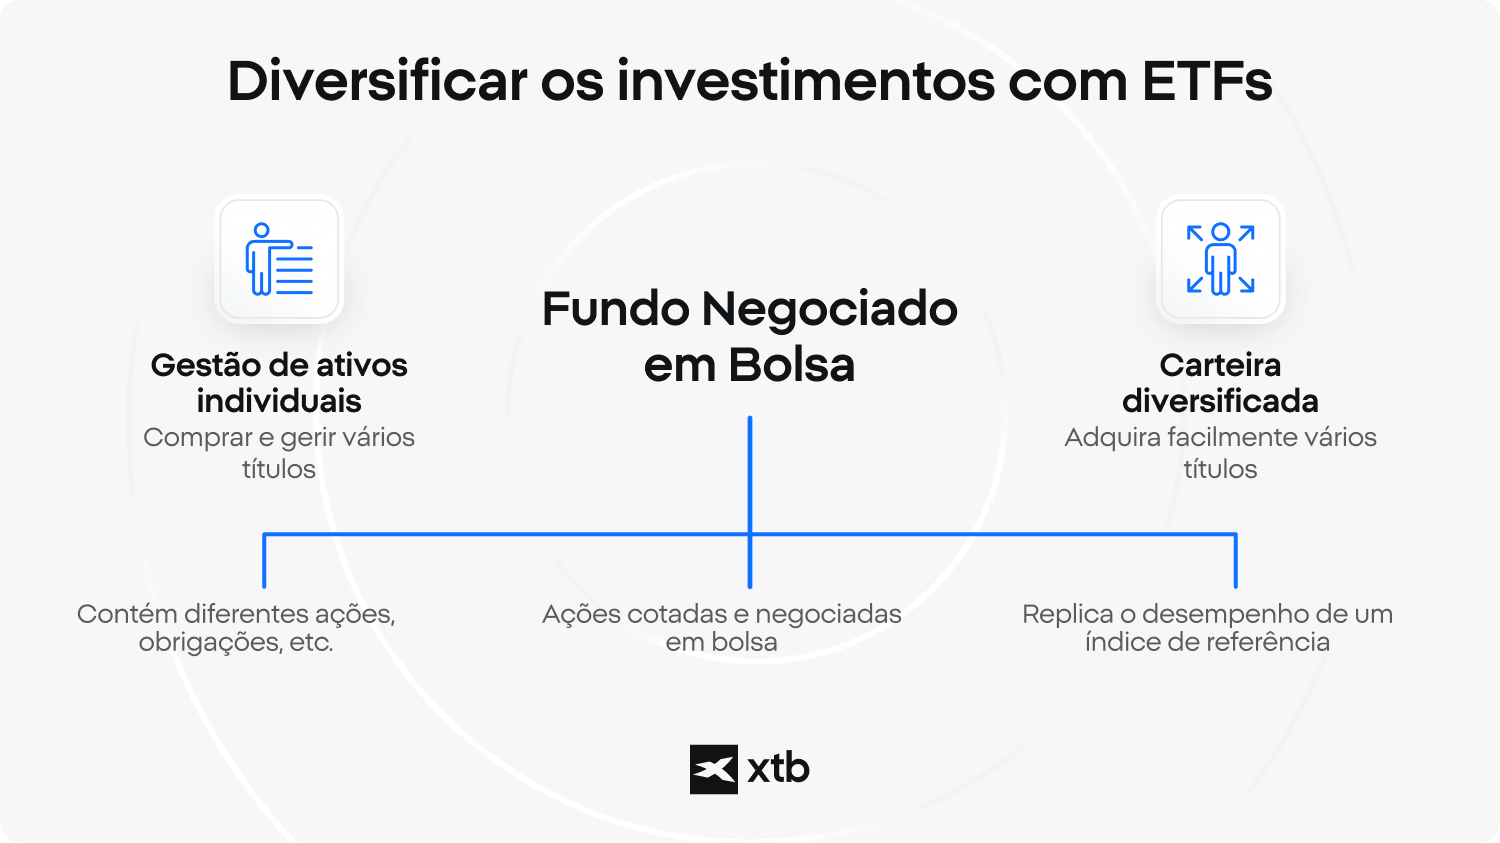
Um exchange-traded fund (ETF) é um instrumento financeiro único que detém um cabaz de ativos, tais como ações, obrigações ou outros títulos, cujas ações estão cotadas e são negociadas numa bolsa de valores, tal como uma ação individual.
A sigla significa, em português, «fundo negociado em bolsa», o que descreve na perfeição a sua natureza fundamental. Quando compra uma única ação de um ETF, está essencialmente a adquirir uma pequena fatia proporcional de tudo o que o fundo detém na sua carteira global de ativos. Esta estrutura permite-lhe deter dezenas, centenas ou mesmo milhares de títulos subjacentes sem ter de comprar e gerir cada um deles individualmente.
Do ponto de vista jurídico e regulamentar, um ETF é um instrumento de investimento coletivo normalmente registado como uma sociedade de investimento de capital variável ou um fundo de investimento por unidades, dependendo da jurisdição local. Este estatuto regulamentado garante regras rigorosas no que diz respeito à transparência, à divulgação diária das participações e à forma como o fundo opera em nome dos seus acionistas.
Embora alguns sejam geridos ativamente, a grande maioria destes fundos foi concebida para acompanhar índices. Isto significa que o ETF tem como objetivo replicar o desempenho de um índice de referência específico, como um índice de mercado abrangente de ações de grande capitalização. Por este motivo, é frequente ver o termo «ETF» ser tratado como sinónimo de investimento passivo, uma vez que o fundo segue mecanicamente o índice que lhe foi atribuído, em vez de depender de um gestor para selecionar as ações vencedoras.
Como funciona um ETF?
Um ETF funciona ao acompanhar mecanicamente o valor de um índice de referência ou de um cabaz de ativos, sendo que as suas ações são cotadas e negociadas numa bolsa de valores de forma contínua ao longo do dia de negociação, a um preço determinado pelo mercado.
Para atingir o seu objetivo de espelhar o retorno de um índice, um ETF recorre normalmente a um de dois métodos de replicação:
- A replicação física significa que o fundo compra e detém efetivamente os ativos (como ações e obrigações) nas proporções exatas do índice.
- A replicação sintética utiliza derivados financeiros, como swaps, para replicar o retorno do índice sem deter diretamente os ativos físicos — uma abordagem mais rara, frequentemente utilizada para mercados de nicho de difícil acesso.
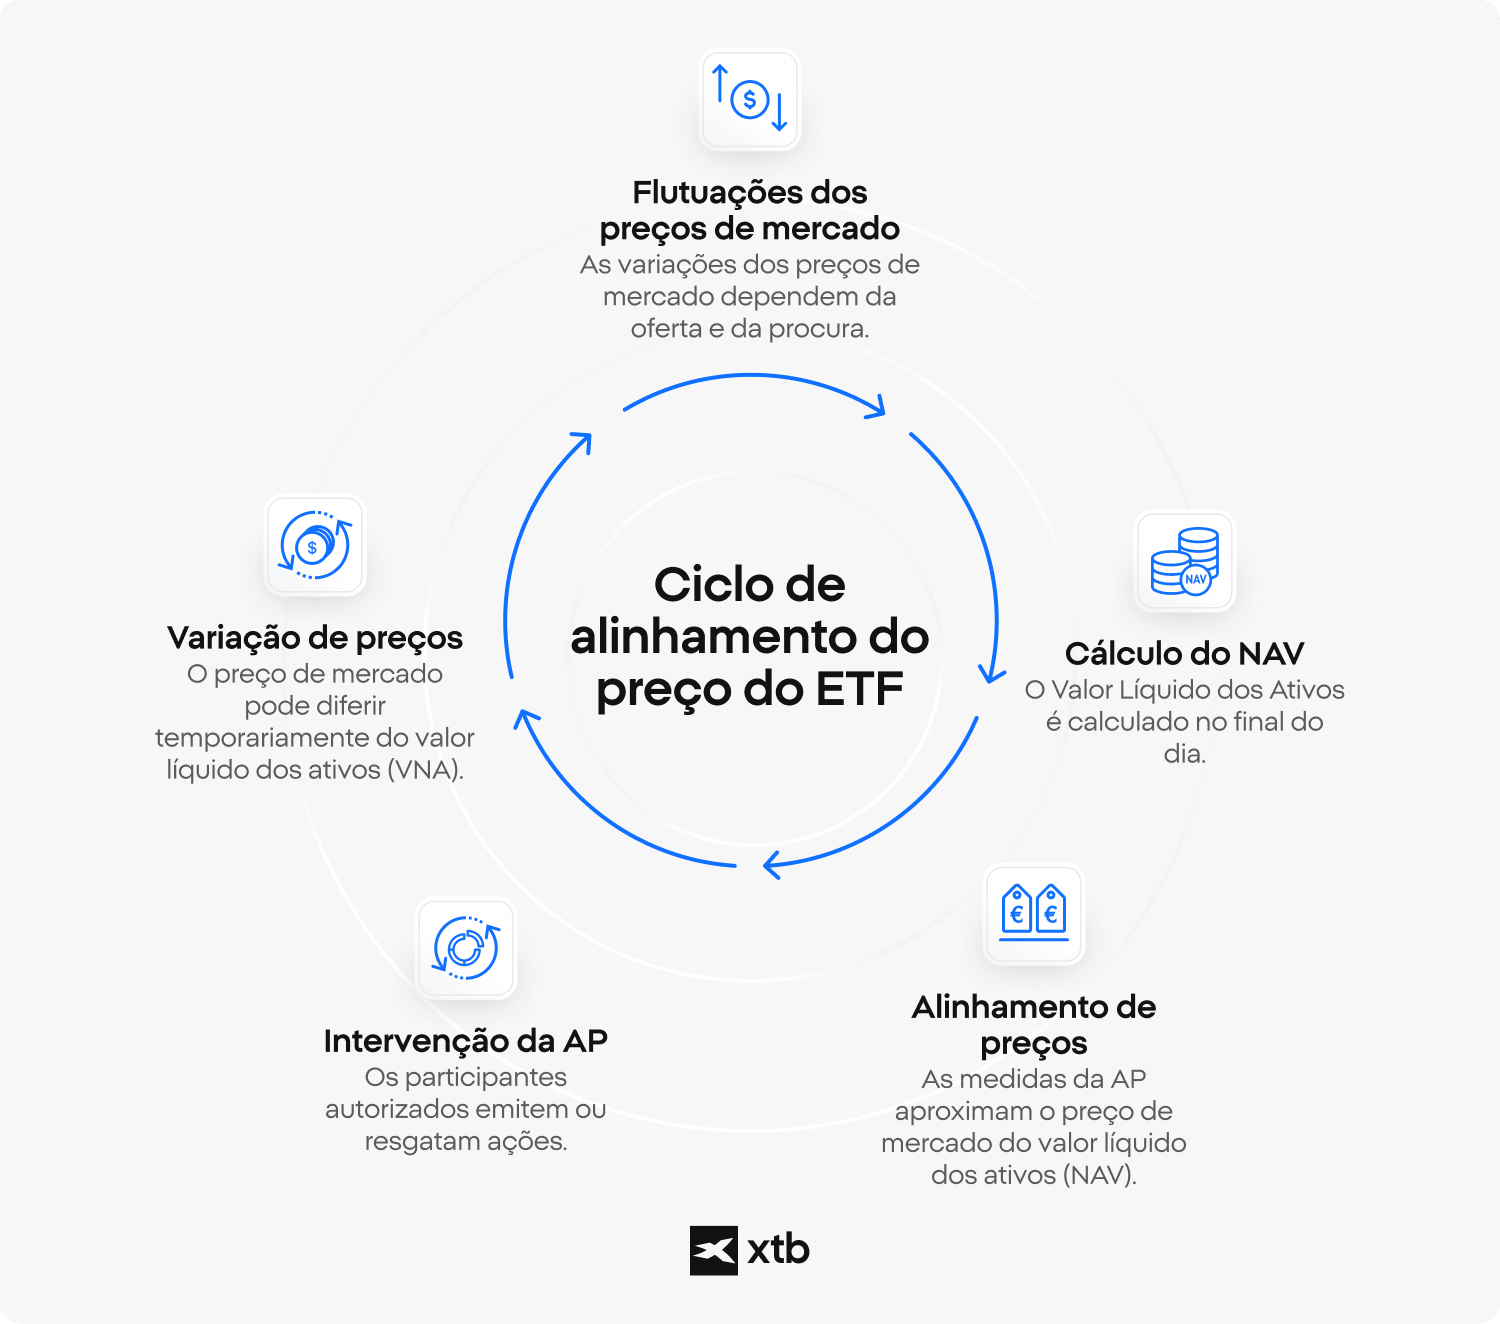
O preço que se vê na plataforma de negociação é o preço de mercado, que flutua ao longo do dia com base na procura em tempo real de compradores e vendedores. No entanto, o valor subjacente real das participações do fundo é o seu Valor Líquido dos Ativos (VLA), calculado uma vez no final do dia de negociação. Como o preço de mercado e o NAV podem afastar-se temporariamente, um ETF pode, ocasionalmente, ser negociado com um ligeiro prémio (acima do NAV) ou com um desconto (abaixo do NAV).
Para manter o preço de mercado estreitamente alinhado com o NAV, o ETF recorre a um mecanismo único de criação e resgate. Investidores institucionais especializados, conhecidos como Participantes Autorizados (APs), podem criar novas ações do ETF entregando o cabaz de ativos subjacentes ao fundo, ou resgatar ações do ETF em troca dos ativos subjacentes. Este processo de arbitragem absorve o excesso de oferta ou procura, garantindo que o preço das ações se mantenha estreitamente alinhado com o valor real das participações.
Quando detém estas ações, o seu investimento gera rendimentos a partir de duas fontes principais. Em primeiro lugar, lucra com a valorização do capital se o preço de mercado das ações do ETF aumentar. Em segundo lugar, tem direito a uma parte dos fluxos de caixa gerados pela carteira de ativos subjacentes, razão pela qual compreender o que é um dividendo é crucial para os investidores em ETF focados no rendimento.
Que tipos de ETF existem?
Os ETF são, em termos gerais, classificados de acordo com as suas classes de ativos subjacentes e estratégias de investimento, incluindo ETFs de ações, ETFs de obrigações, ETFs de matérias-primas, ETFs setoriais e fundos que oferecem exposição a criptoativos.
A categoria mais comum é a dos ETF de ações, que detêm um conjunto de empresas cotadas em bolsa. Dentro desta categoria, os ETF de índices acompanham passivamente índices de referência gerais do mercado, enquanto os ETF setoriais se concentram em setores específicos, como a tecnologia, a saúde ou a energia. Por exemplo, os investidores interessados na produção de hardware podem considerar os ETF de semicondutores para obter uma exposição específica a esse nicho específico.
Para além das ações, os ETFs de obrigações proporcionam exposição a títulos de rendimento fixo, incluindo títulos do Tesouro, obrigações municipais e dívida corporativa, oferecendo normalmente uma volatilidade mais baixa e um rendimento regular. Os ETFs de matérias-primas acompanham o preço de bens físicos como o ouro, a prata ou produtos agrícolas, recorrendo frequentemente a contratos de futuros em vez de deterem a matéria-prima física. Os ETFs multiactivos combinam várias classes de activos, como ações e obrigações, numa única carteira equilibrada.
Nos últimos anos, o mercado expandiu-se para incluir ETFs setoriais e alternativos. Os ETFs setoriais são concebidos para proporcionar exposição a temas de investimento específicos a longo prazo, tais como energia limpa, inteligência artificial ou outras mudanças estruturais que moldam a economia. Além disso, os ETFs de criptomoedas surgiram como uma forma de os investidores obterem exposição a ativos digitais, como o Bitcoin ou o Ethereum, através de uma conta de corretagem tradicional, evitando a necessidade de gerir diretamente carteiras digitais. Embora os fundos passivos dominem o panorama, existem também ETFs geridos ativamente, nos quais um gestor de carteira toma decisões diárias para tentar superar o desempenho do mercado em geral.
Em que difere um ETF de ações, fundos de investimento e fundos de índice?
Ao contrário de uma ação individual, um ETF proporciona instantaneamente uma exposição diversificada a vários ativos e, ao contrário de um fundo de investimento tradicional, é negociado numa bolsa de valores ao longo do dia a preços de mercado, em vez de ser cotado apenas uma vez por dia pelo seu valor líquido de ativos (NAV).
ETF vs. Ação Individual
A principal diferença reside no risco de concentração. A compra de uma ação vincula o seu investimento a uma única empresa, enquanto um ETF funciona como um cabaz diversificado, amortecendo o impacto de um único ativo com mau desempenho.
Fundos de Investimento e Fundos de Índice
A diferença entre um ETF e um fundo de investimento resume-se, essencialmente, à forma e ao momento em que são negociados. Um fundo de investimento é comprado e vendido diretamente através da gestora do fundo a um preço único (o NAV) calculado no final do dia de negociação. Em contrapartida, um ETF é negociado numa bolsa de valores ao longo do dia, permitindo que os investidores executem ordens limitadas, utilizem ordens de stop loss e negociem com margem, tal como fariam com uma ação normal.
Também é comum confundir um ETF com um fundo de índice. Um fundo de índice representa uma estratégia ampla (acompanhar um índice) em vez de uma estrutura de produto específica. Tanto um ETF como um fundo mútuo podem, tecnicamente, ser «fundos de índice» se acompanharem um índice de referência. A diferença reside exclusivamente no instrumento: o ETF é negociado continuamente numa bolsa, enquanto o fundo mútuo é cotado uma vez por dia. Para quem está a explorar instrumentos de negociação de derivados, é também importante comparar um ETF com um CFD, uma vez que representam mecanismos totalmente diferentes de interação com os movimentos de preços.
Quais são as vantagens e desvantagens dos ETFs?
As principais vantagens de um ETF incluem a diversificação imediata, custos baixos e altamente competitivos e uma liquidez robusta, enquanto as principais desvantagens envolvem o risco de mercado inevitável, o potencial erro de acompanhamento e os custos de negociação habituais, como spreads e comissões. A maior vantagem de um fundo negociado em bolsa é a capacidade de alcançar uma ampla diversificação de mercado numa única transação, o que torna a execução de vários modelos de alocação de ativos altamente eficiente.
Como a maioria dos ETFs é gerida de forma passiva, apresentam despesas operacionais notavelmente baixas. O Rácio de Despesas Totais (TER) de um ETF de índice abrangente pode, muitas vezes, situar-se entre 0,05 % e 0,5 % ao ano. Por fim, o facto de serem negociados numa bolsa de valores garante uma elevada liquidez, permitindo aos investidores entrar e sair de posições facilmente durante o horário normal de funcionamento do mercado.
Investir num ETF não está isento de desvantagens. A mais significativa é o risco sistémico de mercado; um ETF apenas proporciona diversificação contra falências de empresas individuais, o que significa que, se todo o índice cair, o valor do ETF cairá com ele.
Além disso, os investidores enfrentam o risco de erro de acompanhamento. Isto ocorre quando o desempenho do ETF se desvia ligeiramente do índice de referência que deve seguir, devido a comissões administrativas, «cash drag» ou replicação física imperfeita.
Lembre-se: embora deter um cabaz de ativos reduza o risco de perder o seu capital devido à falência de uma única empresa, isso não o protege de recessões mais generalizadas do mercado. Se o setor de mercado subjacente sofrer um colapso macroeconómico, o ETF que acompanha esse setor sofrerá perdas proporcionais.
Os investidores devem também ter em conta os custos de transação. Como os ETFs são negociados como ações, a sua compra e venda implica frequentemente comissões de corretagem e spreads entre o preço de compra e o de venda (a diferença entre o preço mais alto que um comprador está disposto a pagar e o preço mais baixo que um vendedor está disposto a aceitar). Em ETFs setoriais muito especializados ou com pouca liquidez, este spread pode ser bastante amplo, corroendo lentamente os retornos potenciais para os negociadores altamente ativos.
Como pode obter exposição a ETFs?
Existem três formas principais de obter exposição a ETFs: comprar diretamente unidades de participação de ETFs através de uma conta de investimento, investir através de planos de reforma ou negociar ETFs através de CFDs.
1. Comprar diretamente unidades de participação de ETFs
Esta é a forma mais direta de obter exposição a um ETF. Depois de depositar fundos na conta de investimento, pode procurar o símbolo do ETF em que pretende investir e colocar uma ordem de compra na bolsa de valores.
Ao comprar diretamente um ETF:
- passa a deter as unidades de participação do ETF;
- pode mantê-las a longo prazo;
- pode receber eventuais dividendos distribuídos.
Descubra quais são os ETFs mais populares para investir.
2. Investir através de planos de reforma
Outra opção comum para investidores com uma perspetiva de longo prazo consiste em utilizar contas de reforma com benefícios fiscais ou planos disponibilizados pelo empregador.
Muitas carteiras de reforma moderna recorrem a um conjunto diversificado de ativos agrupados em ETFs, com o objetivo de proporcionar um crescimento estável e diversificado ao longo de várias décadas.
Essas plataformas permitem frequentemente automatizar o processo de investimento , destinando um percentual do rendimento mensal diretamente aos ETFs selecionados.
3. Negociar ETFs através de CFDs
Os investidores mais ativos podem procurar expor a ETFs através de um ETF como instrumento subjacente de um Contrato por Diferença (CFD) .
Neste caso, você pode especular sobre os movimentos de preço do ETF sem impedir efetivamente as unidades de participação subjacentes .
Embora os CFDs ofereçam a possibilidade de utilizar alavancagem e assumir facilmente posições curtas, apresentam um nível de risco significativamente mais elevado e não conferem direitos de propriedade, como o direito de voto ou a obtenção de dividendos nos mesmos termos que a detenção direta do ETF. Antes de escolher esta opção, é aconselhável consultar nosso guia sobre como negociar CFDs para iniciantes .
FAQ
As ações dos ETF são negociadas continuamente numa bolsa de valores, pelo que o seu preço de mercado é determinado pela oferta e pela procura, em vez de ser fixado no valor líquido dos ativos (NAV). Durante períodos de elevada volatilidade do mercado, o preço de negociação pode, temporariamente, situar-se ligeiramente acima ou abaixo do valor líquido dos ativos (NAV) do fundo. Na maioria dos casos, os Participantes Autorizados (APs) ajudam a manter os preços dos ETF estreitamente alinhados com o NAV através do processo de criação e resgate.
De um modo geral, sim. Os ETF reduzem o risco específico de cada empresa, distribuindo os investimentos por vários títulos, em vez de dependerem de uma única empresa. No entanto, os ETF continuam expostos ao risco geral do mercado, o que significa que o seu valor pode diminuir se o mercado subjacente cair.
A maioria dos investidores a longo prazo prefere os ETFs físicos, porque detêm diretamente os títulos subjacentes que acompanham. Os ETFs sintéticos proporcionam uma exposição semelhante através de contratos de derivados, como os swaps, e podem oferecer acesso a mercados que são difíceis ou dispendiosos de replicar fisicamente. Ambas as estruturas são regulamentadas, mas envolvem riscos diferentes que os investidores devem compreender antes de investir.
Um ETF UCITS é um fundo negociado em bolsa regulamentado ao abrigo do quadro UCITS da União Europeia, uma das normas de proteção dos investidores mais reconhecidas a nível mundial. Estes fundos têm de cumprir regras rigorosas em matéria de diversificação, transparência, liquidez e gestão de risco, o que os torna alguns dos ETFs mais populares à disposição dos investidores de retalho europeus.
Sim. Os ETFs são amplamente utilizados para investir na reforma, uma vez que combinam diversificação, custos relativamente baixos e exposição ao mercado a longo prazo. Muitos investidores acumulam gradualmente poupanças para a reforma através de contribuições mensais regulares para ETFs de índices alargados de ações ou obrigações. Saiba mais sobre como utilizar ETFs para poupar para a reforma em Portugal.
O preço de mercado é o preço que os investidores pagam ao comprar ou vender ações de um ETF durante o dia de negociação, enquanto o Valor Líquido dos Ativos (NAV) representa o valor dos ativos subjacentes calculado após o fecho do mercado. Embora os dois valores sejam normalmente muito próximos, podem ocorrer prémios ou descontos temporários durante períodos de elevada volatilidade do mercado.
A liquidez depende tanto do próprio ETF como dos ativos que este detém. Os grandes ETFs de índices que replicam índices de referência, como o S&P 500 ou o MSCI World, oferecem geralmente volumes de negociação elevados, spreads estreitos entre o preço de compra e o de venda e uma execução eficiente, enquanto os ETFs temáticos ou de nicho, de menor dimensão, podem apresentar menor liquidez e custos de transação mais elevados.
Não. Embora a maioria dos ETFs sejam fundos passivos concebidos para replicar um índice de referência, também existem ETFs geridos ativamente. Estes fundos permitem que os gestores de carteira selecionem investimentos na tentativa de superar o desempenho do mercado, embora se deva ter em conta as comissões mais elevadas e a ausência de garantia de desempenho superior.
Sim. Os gestores de ETFs por vezes encerram fundos que permanecem demasiado pequenos ou que atraem um interesse limitado por parte dos investidores. Se um ETF for liquidado, os investidores recebem geralmente o valor das suas participações após a venda dos ativos do fundo. Verificar os ativos sob gestão (AUM) e o volume de negociação de um fundo pode ajudar a avaliar este risco antes de investir.
Como transferir os seus investimentos (Ações e ETFs) para a XTB

ETFs globais vs. ETFs regionais: como diversificar sem complicar

ETFs acumulativos vs. distributivos: as diferenças fiscais e estratégicas
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.