


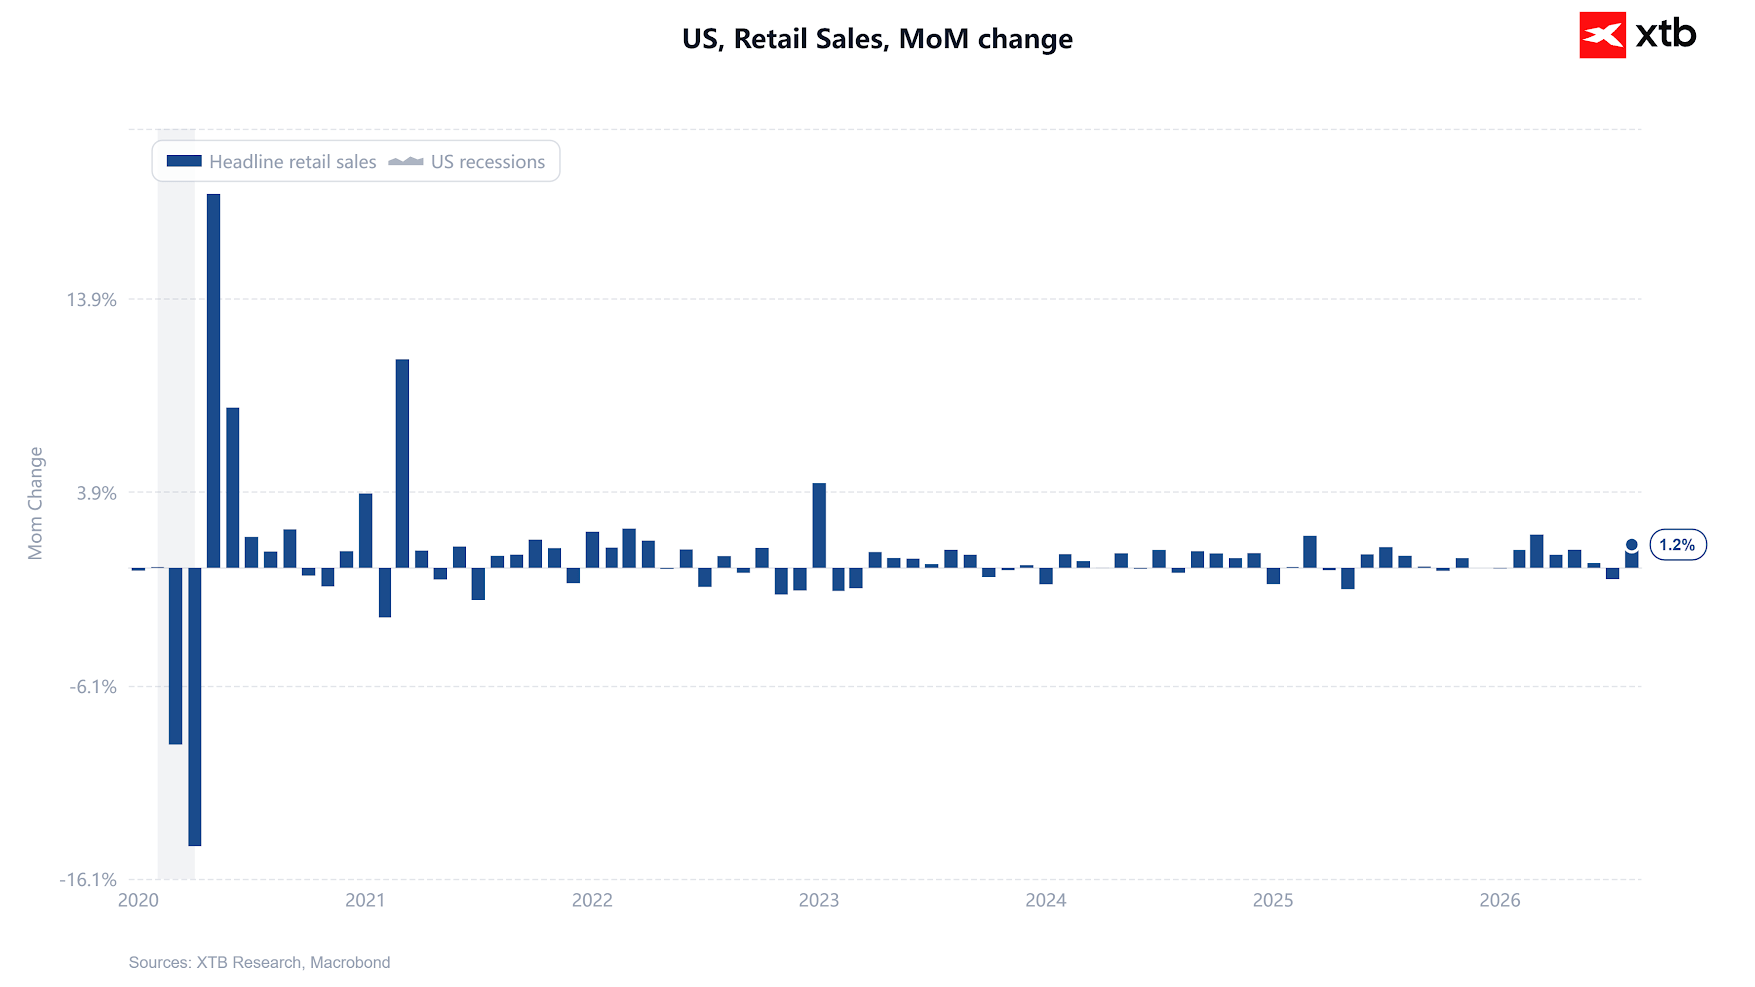
Predbežné údaje o maloobchodných tržbách za august prekonali očakávania naprieč všetkými hlavnými ukazovateľmi. Navyše jednotlivé čiastkové ukazovatele dopadli ešte lepšie než samotné celkové číslo. Vzhľadom na to, že trh pred dnešným zasadnutím FOMC započítava zvýšenie sadzieb o 25 bázických bodov s pravdepodobnosťou 92 %, dnešný report očakávania pre september zásadne nemení. Výrazne však komplikuje argumentáciu pre to, aby Fed po tomto zvýšení sadzieb ďalšie sprísňovanie zastavil.
Kľúčové čísla:
- Maloobchodné tržby: +1,2 % m/m vs. očakávaných +0,8 %; predchádzajúci údaj -0,6 % bol revidovaný na -0,5 %
- Bez automobilov: +1,4 % vs. očakávaných +0,5 %, takmer trojnásobok očakávania
- Kontrolná skupina: +1,4 % vs. očakávaných +0,4 %, po -0,4 % v júli; tento ukazovateľ vstupuje do výpočtu spotreby tovarov v PCE a odhadov HDP
- Bez automobilov a pohonných hmôt: +1,2 % vs. predchádzajúcich -0,3 %, najčistejší ukazovateľ podkladového spotrebiteľského dopytu
- Nominálne y/y: +6,0 % vs. predchádzajúcich +5,01 %
- Vývoj podľa kategórií: pohonné hmoty +3,1 %, internetový a zásielkový predaj +2,6 %, nábytok +1,9 %, elektronika a spotrebiče +1,6 %, reštaurácie a bary +1,2 %, športový tovar +1,2 %, stavebné materiály -0,2 %
- Reakcia trhu: minimálna. Pravdepodobnosť zvýšenia sadzieb zostáva okolo 92 %, trh do konca roka naďalej započítava dve plné zvýšenia sadzieb a výnos 10-ročných amerických štátnych dlhopisov zostáva nad 5 %
Argument s cenami benzínu neobstojí
Maloobchodné tržby sú uvádzané v nominálnom vyjadrení a august bol mesiacom, keď sa ropný šok naplno premietol do cien pohonných hmôt. Rast tržieb čerpacích staníc o 3,1 % m/m tak odráža predovšetkým vyššie ceny, nie objem predaja. Brent počas mesiaca zdražel približne o 18 %. Celkový údaj je tým skutočne skreslený.
Tento efekt je však už očistený v ukazovateli bez automobilov a pohonných hmôt, ktorý napriek tomu vzrástol o 1,2 %. A práve to je kľúčové. Vyššie náklady na pohonné hmoty zvyčajne fungujú ako daň pre rozpočty domácností: spotrebitelia zaplatia viac na čerpacích staniciach a obmedzia výdavky inde. V auguste sa to nestalo. Tržby reštaurácií a barov, ktoré domácnosti pri finančnom tlaku zvyčajne obmedzujú medzi prvými, vzrástli o 1,2 %. Pokles zaznamenali iba stavebné materiály, a to len mierny. Americký spotrebiteľ tak absorboval výrazný energetický šok bez toho, aby výrazne obmedzil výdavky v iných kategóriách.
Prečo je to dôležité pre Fed
Centrálne banky by za bežných okolností mali dočasné ponukové energetické šoky do veľkej miery ignorovať. Tento prístup však stojí na predpoklade, že vyššie ceny energií samy osebe utlmia dopyt. Tento report tento predpoklad spochybňuje. Ak sú spotrebiteľské výdavky dostatočne silné na to, aby absorbovali prudký rast cien pohonných hmôt, vznikajú podmienky pre sekundárne inflačné efekty. Firmy čeliace vyšším vstupným nákladom a nákladom na prepravu môžu zistiť, že ich dokážu preniesť na spotrebiteľov.
Údaje zároveň oslabujú jednu časť stagflačného scenára na akciovom trhu. Index S&P 500 klesol na šesťtýždňové minimá pri obavách, že kombinácia energetického šoku a sprísňovania menovej politiky Fedu povedie k výraznému oslabeniu ekonomického rastu. Aktuálne údaje však podľa tejto interpretácie zatiaľ neukazujú na „stagnačnú“ časť scenára, ale predovšetkým na inflačné tlaky. Takáto kombinácia predstavuje väčší problém pre dlhopisy než pre akcie.
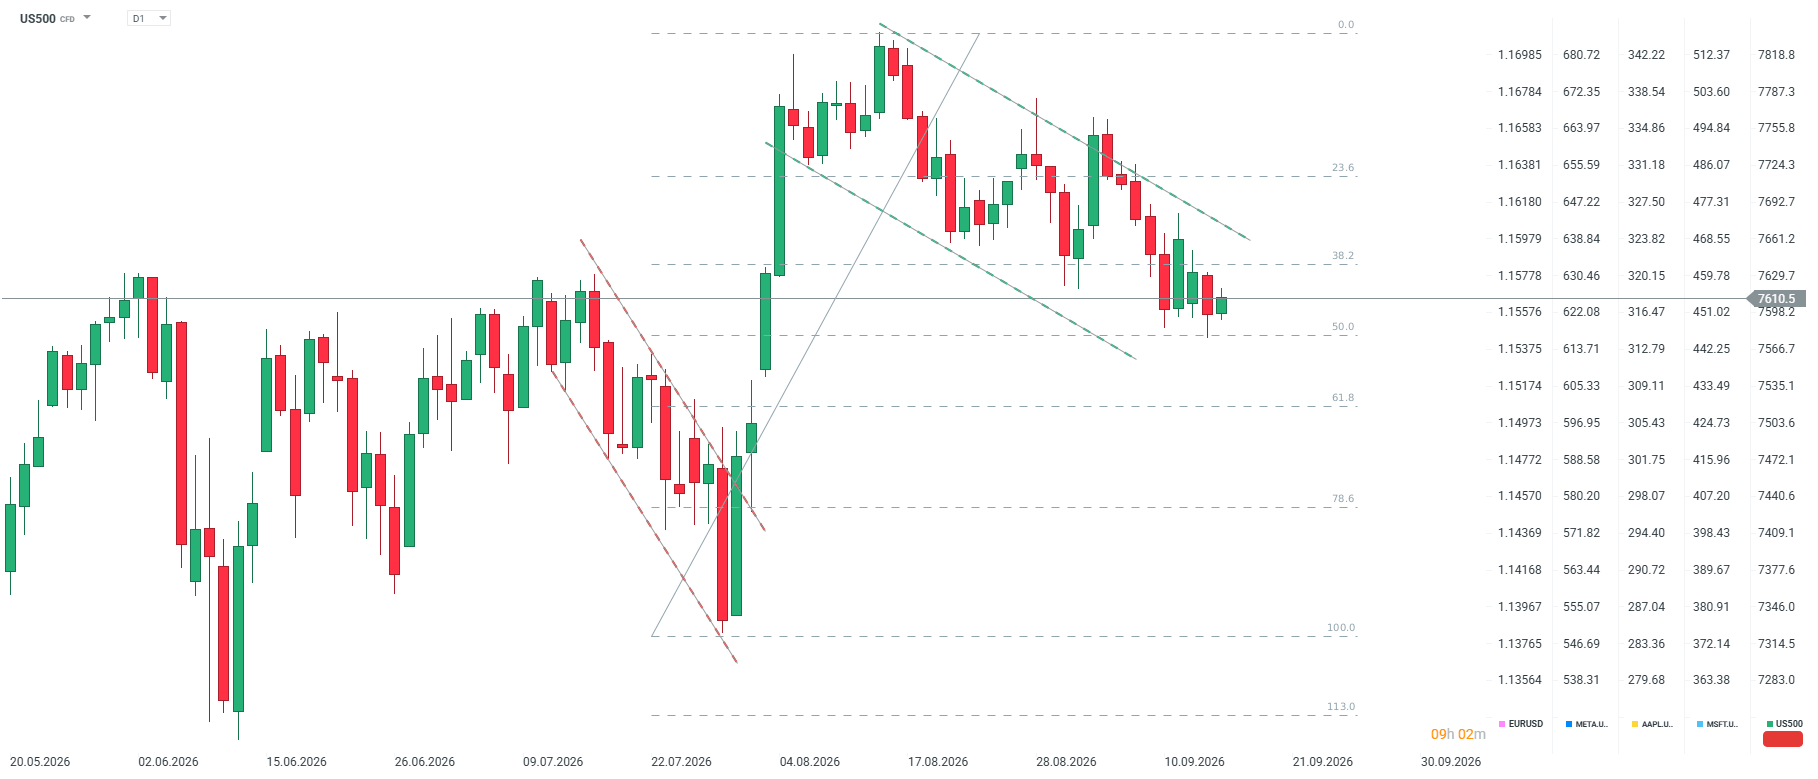
Index US500 dnes rastie po tom, ako klesol na najnižšiu úroveň od 3. augusta. V prvých minútach po zverejnení dát však US500 stratil približne 7 bodov.
Zdroj: XTB
Tri výhrady, žiadna z nich však nie je holubičia
Ide o odraz po predchádzajúcom slabom mesiaci, takže dvojmesačný priemer pôsobí podstatne menej výrazne, než naznačuje samotný augustový údaj. Časť sily v kategóriách nábytku a elektroniky navyše nesie známky predzásobenia spotrebiteľov pred očakávaným rastom cien. To môže znamenať presun časti budúcej spotreby do súčasnosti. Zároveň je to však známka možného rastu inflačných očakávaní, a teda skôr argument pre zvýšenie sadzieb než proti nemu. Vytláčanie ostatných výdavkov vyššími nákladmi na energie sa navyše zvyčajne prejavuje s oneskorením jedného až dvoch mesiacov, takže jeho absencia v auguste ešte nič nevypovedá o situácii v októbri.
Situácia, ktorej Fed čelí, je nepríjemne jednoduchá: ponukový inflačný impulz prichádza v čase, keď dopyt nevykazuje známky ochladzovania. Práve za takýchto podmienok centrálne banky zvyčajne sadzby zvyšujú a v ich zvyšovaní môžu pokračovať.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie CFD – Čo sú to rozdielové zmluvy?
- Čo je to burzový index?
- Obchodovanie S&P 500
Články:
- Obchodovanie S&P 500 – Ako investovať do indexu S&P 500 (US500)?
- Obchodovanie indexov – čo je to burzový index?
- Indexy (definície)
- Ako investovať do indexu Dow Jones? – Obchodovanie CFD na US30
- NASDAQ trading – Ako investovať do indexu NASDAQ (US100)?
- VIX Trading – Ako investovať do indexu volatility (VOLX)?


Čo Wall Street očakáva od S&P 500 v budúcom štvrťroku? 🗽 Kľúčové sektory, ktoré sledovať
Krypto novinky: Regulácia v USA sa komplikuje, Európa pripravuje digitálne euro a Deutsche Bank vstupuje do krypta 🚨


Graf dňa: Čo čaká americký akciový trh? (16. 9. 2026)


Zlato a striebro rastú 📈 🥇
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.