


Federálny rezervný systém urobil presne to, čo trh očakával – zvýšil úrokové sadzby o 25 bázických bodov do pásma 3,75–4,00 %. Reakcia akciového trhu však ukázala, že rozhodujúce boli detaily. Nekompromisná rétorika Kevina Warsha a posun dot plotu smerom k vyšším sadzbám spôsobili, že S&P 500 odovzdal denné zisky a zamieril k úrovni 7 500 bodov. Americký dolár naopak prudko posilnil.
Dnes sa však situácia úplne obrátila a index rastie takmer o 1 %. Pre investorov, ktorí premýšľajú, či ide o začiatok hlbšieho výpredaja, stojí za to pozrieť sa na historický vývoj.
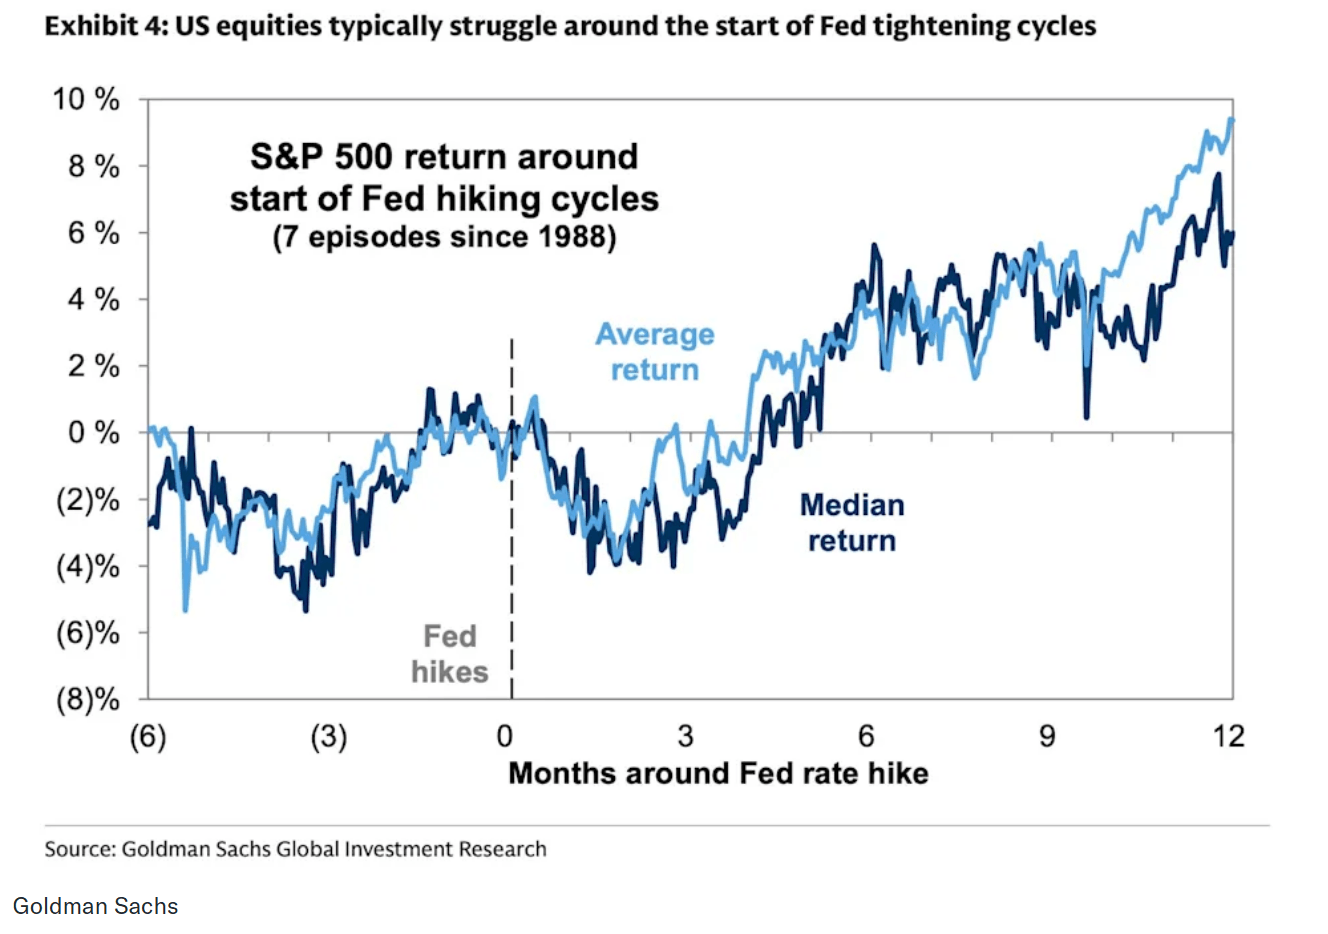
Pri pohľade na sedem cyklov zvyšovania sadzieb od roku 1988 vidíme, že akcie na prvé zvýšenie sadzieb zvyčajne nereagujú dobre, negatívny vplyv však býva krátkodobý. Medián výnosu indexu S&P 500 klesá približne na -4 % zhruba dva až tri mesiace po prvom zvýšení sadzieb.
Po šiestich mesiacoch sa priemerný aj mediánový výnos vracajú do kladných hodnôt a po jednom roku dosahuje mediánový výnos až 9 %.
Zdroj: Goldman Sachs
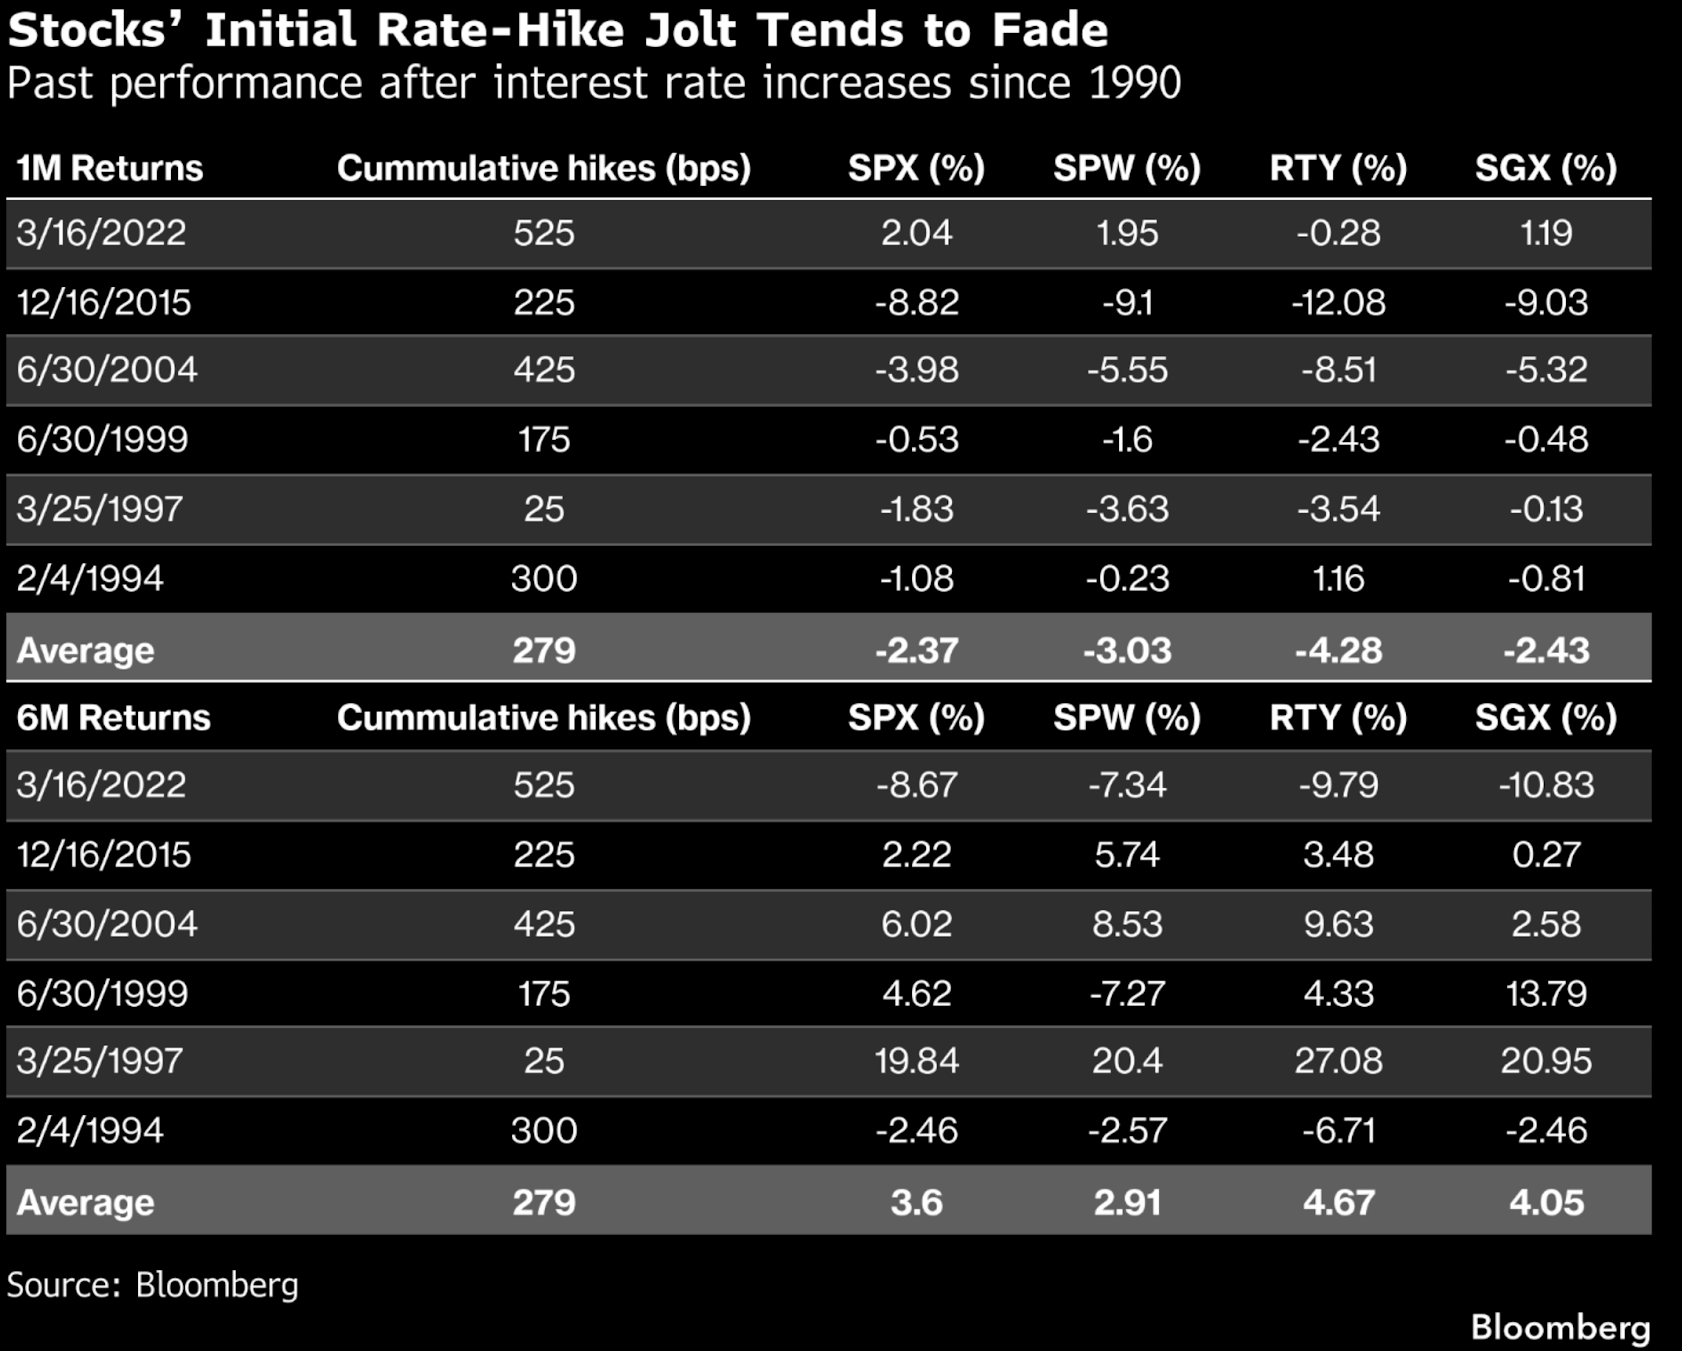
Údaje agentúry Bloomberg ukazujú podobný, aj keď výrazne rôznorodejší obraz. Jeden mesiac po prvom zvýšení sadzieb bol index S&P 500 v priemere o 2,37 % nižšie, zatiaľ čo širší trh a akcie spoločností s malou kapitalizáciou si zvyčajne viedli ešte horšie. O šesť mesiacov neskôr sa však priemerný výsledok zmenil na rast o 3,6 %. Rozdiely medzi jednotlivými obdobiami sú však obrovské – od nepriaznivého roku 2015 (-8,8 % za mesiac) až po mimoriadne silný rok 1997 (takmer +20 % za šesť mesiacov).
Zdroj: Bloomberg Finance LP
Akcie zvyčajne nedosiahnu svoje dno, kým investori nezačnú vidieť koniec cyklu sprísňovania menovej politiky. A práve tu sa nachádza najväčší rozdiel oproti učebnicovému scenáru. Úrokový trh už započítava viac ako tri zvýšenia sadzieb o 25 bázických bodov do polovice roka 2027, čo môže zvyšovať latku pre ďalšie jastrabie prekvapenie.
Problémom je, že Warsh túto latku včera prekonal. Odmietnutie forward guidance, zvýšenie očakávanej trajektórie sadzieb na roky 2027 a 2028 o 50 bázických bodov a posun mediánu sadzieb na konci roka na 4,1 % naznačujú, že koniec cyklu zatiaľ nie je na dohľad. A práve očakávanie blížiaceho sa konca sprísňovania bolo historicky dôležitou podmienkou pre udržateľnejší rastový odraz.
Inými slovami, samotný historický „sezónny vzorec“ naznačuje možnosť rastového odrazu v priebehu dvoch až troch mesiacov, jeho sila však bude závisieť od toho, či Fed umožní trhu uveriť, že sa cyklus zvyšovania sadzieb blíži ku koncu.
Čo teda môžeme očakávať? Ak by sa história opakovala, nadchádzajúce týždne môžu priniesť ďalšiu neistotu.
Je tu však dôležité upozornenie. Všetky tieto štatistiky opisujú cykly, v ktorých inflácia nakoniec ustúpila a Fed sa postupne približoval ku koncu sprísňovania menovej politiky. Dnes je prostredie výrazne volatilnejšie – prognóza inflácie PCE dosahuje 3,7 %, výnosy sa blížia k 5 % a prezident požaduje zníženie sadzieb na 1 %.
Navyše, štatistické odhady sa často môžu mýliť, čo v poslednom období ukazujú aj americké makroekonomické údaje, ktoré opakovane prekonávajú očakávania. Napokon stojí za zmienku aj fundamentálny stav amerických akcií. Napriek tomu, že za sebou majú sériu pôsobivých nominálnych výnosov, pri relatívnom porovnaní alebo pohľade na pomery P/E môže byť ich obraz úplne odlišný.
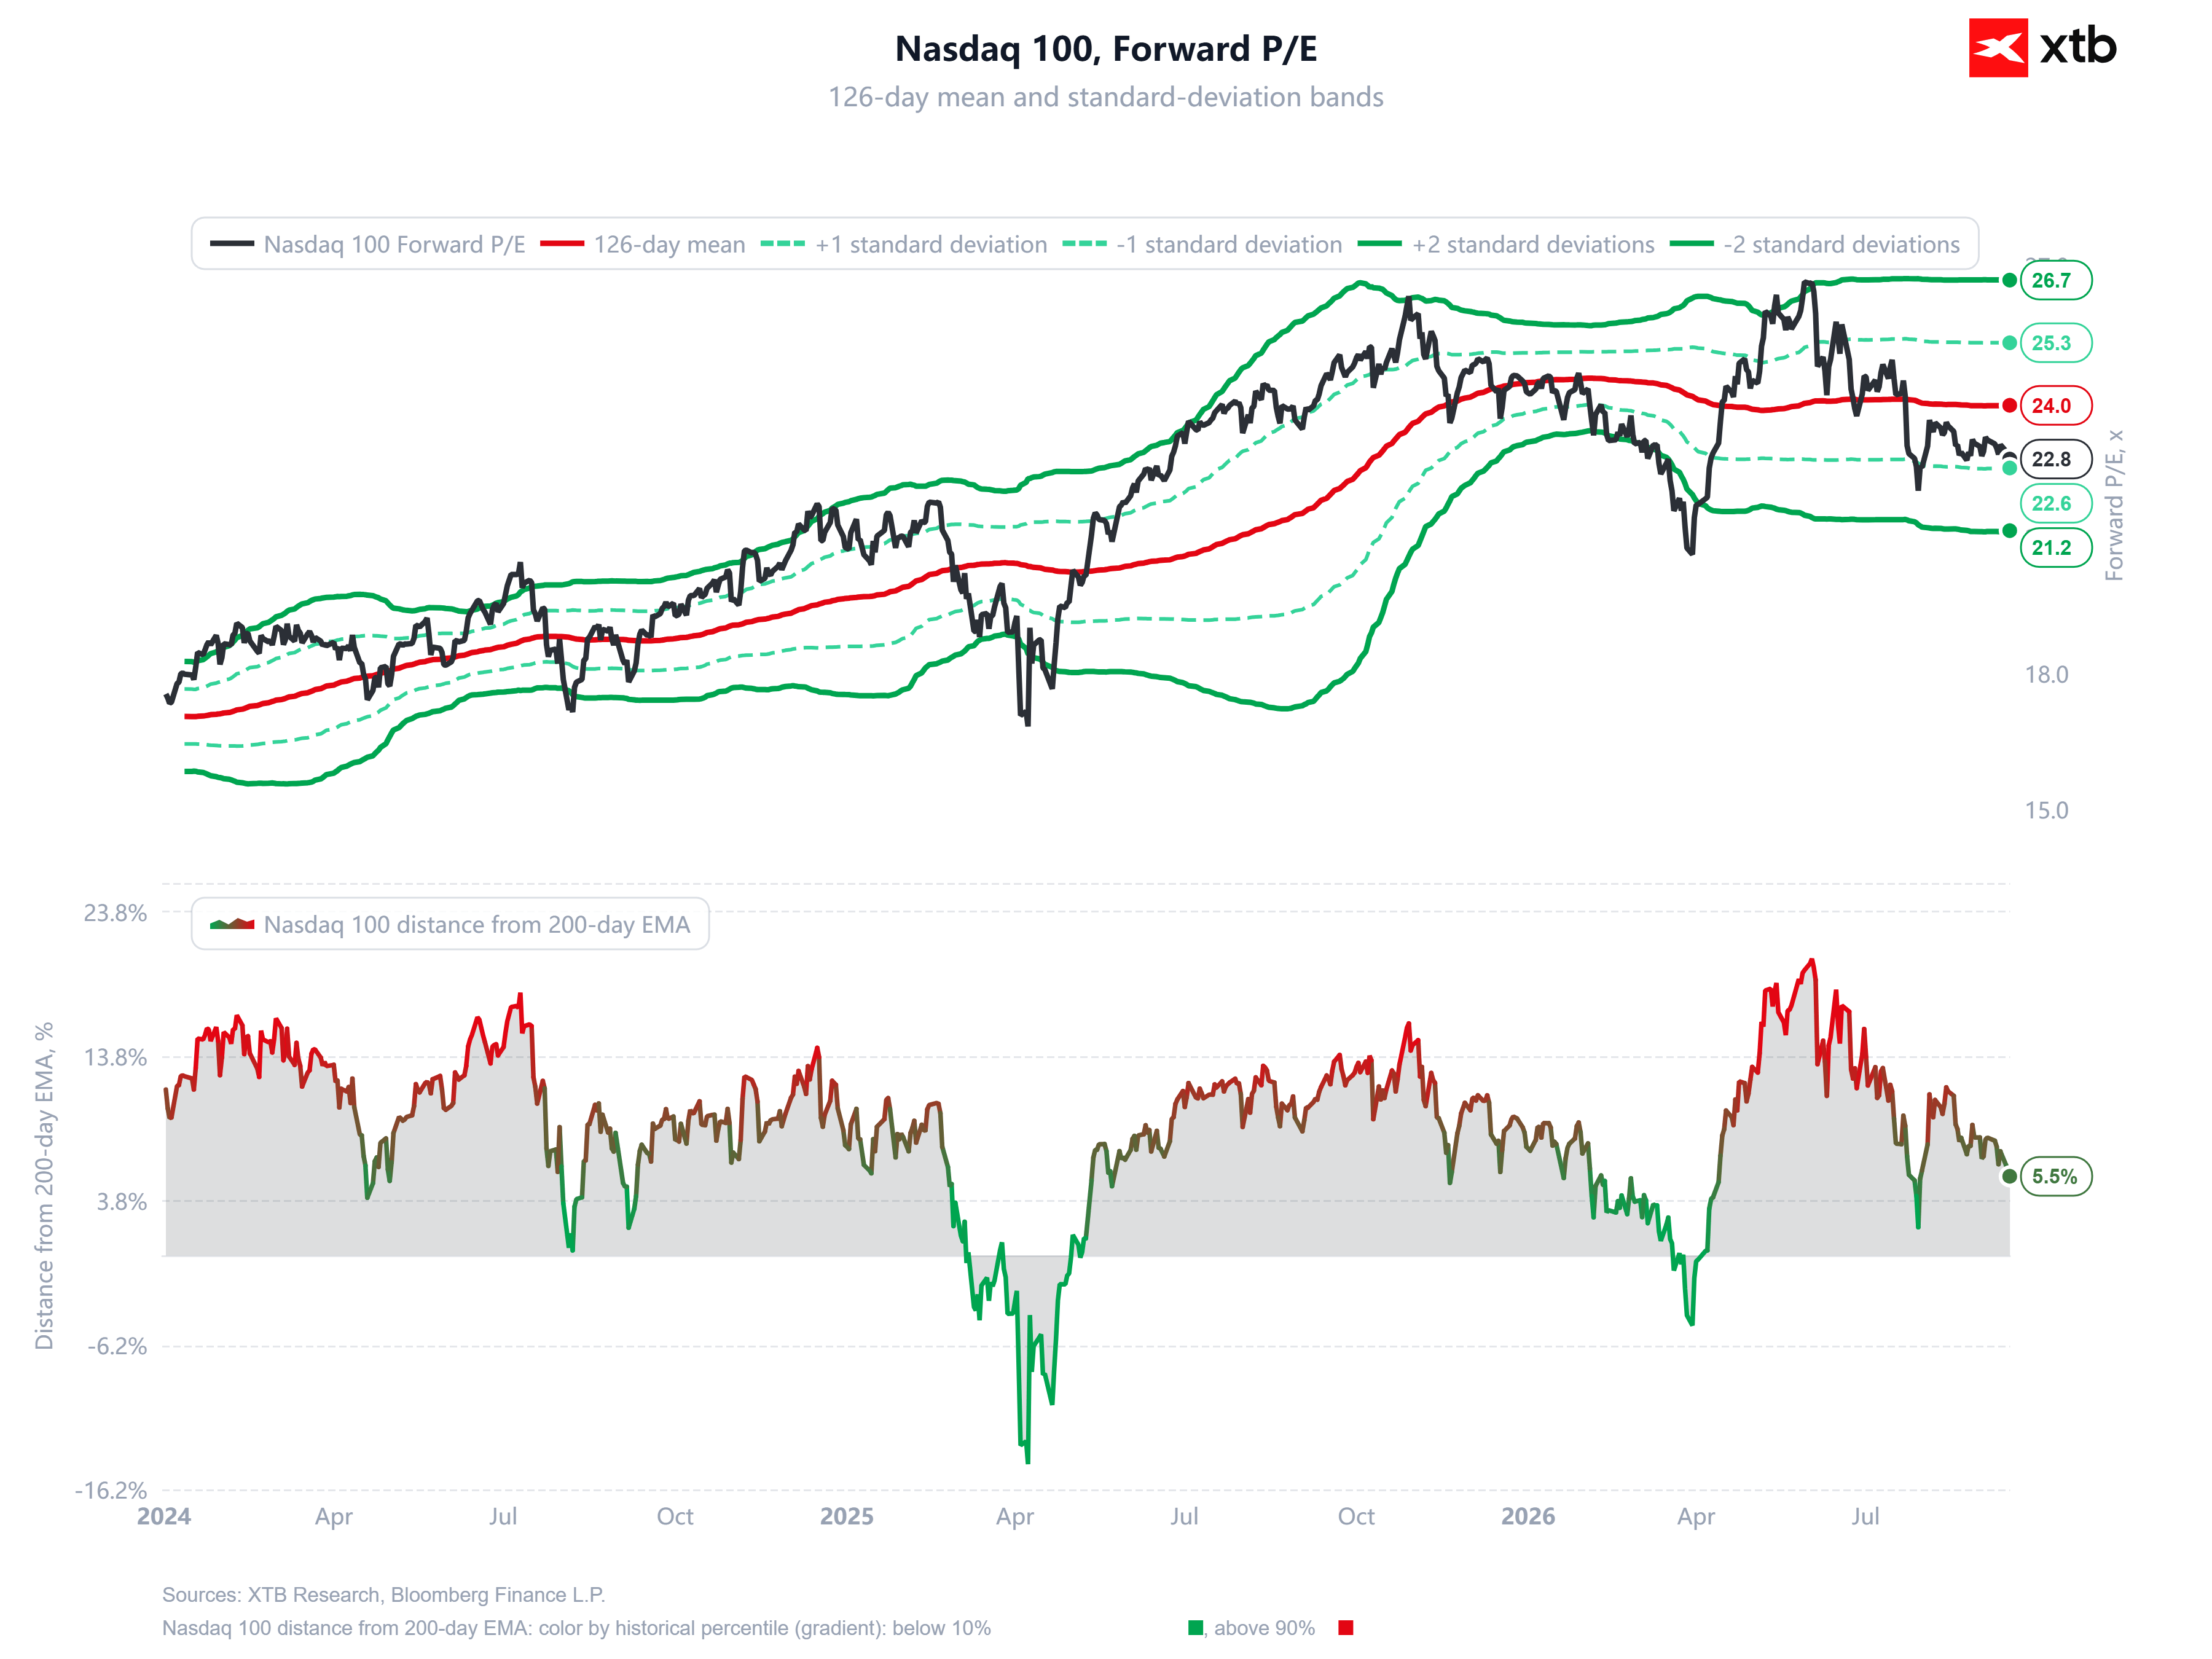
Zdroj: XTB
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie CFD – Čo sú to rozdielové zmluvy?
- Čo je to burzový index?
- Obchodovanie S&P 500
Články:
- Obchodovanie S&P 500 – Ako investovať do indexu S&P 500 (US500)?
- Obchodovanie indexov – čo je to burzový index?
- Indexy (definície)
- Ako investovať do indexu Dow Jones? – Obchodovanie CFD na US30
- NASDAQ trading – Ako investovať do indexu NASDAQ (US100)?
- VIX Trading – Ako investovať do indexu volatility (VOLX)?


Zotaví sa libra po rozhodnutí BoE?
Trump hrozí Európe novými clami. Prekáža mu zbližovanie EÚ s Kanadou 🚨


Graf dňa: Zlato rastie o 1,3 % napriek jastrabiemu postoju Fedu 🟡


📈 Víťazi a porazení z S&P 500 (16.9.2026)
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.