


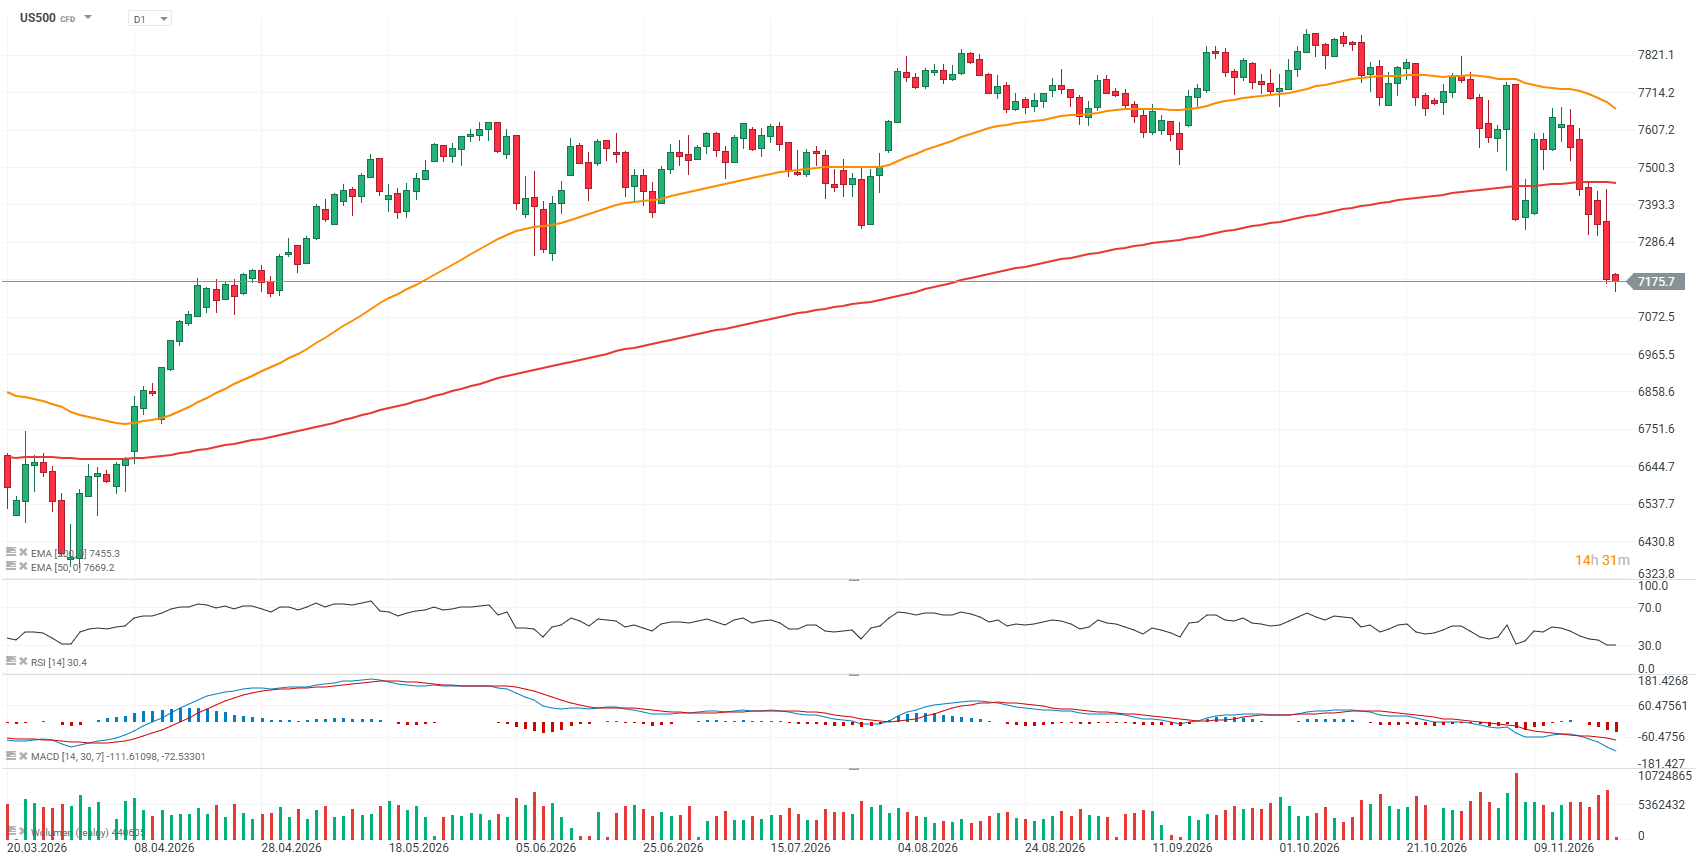
Kontrakt na futures na index S&P 500 (US500) dnes pokračuje v poklese, pričom nedávno prelomil kľúčovú podpornú úroveň 7 300 bodov, čo zvyšuje riziko hlbšieho klesajúceho trendu. Index je teraz približne o 10 % nižšie oproti svojmu vrcholu, čo zodpovedá bežnej definícii trhovej korekcie. Ide už o piatu korekciu tejto veľkosti odvtedy, čo sa index dostal z pomerne miernej a krátkej medvedej fázy z roku 2022.
Z fundamentálneho hľadiska zostávajú výsledky spoločností z indexu S&P 500 za 3. štvrťrok 2026 mimoriadne silné, pričom sezóna výsledkov sa blíži ku koncu. Doteraz svoje výsledky zverejnilo 91 % spoločností v indexe, pričom 84 % z nich prekonalo očakávania na úrovni zisku na akciu (EPS) a 74 % vykázalo tržby vyššie, než očakávali analytici. Takýto vysoký podiel pozitívnych prekvapení v ziskoch poukazuje na odolnosť fundamentov amerických firiem napriek zvýšenej makroekonomickej neistote.
-
Rast ziskov indexu S&P 500 dosiahol medziročne 31,9 %, čo je už tretí štvrťrok po sebe s rastom presahujúcim 25 %. Ide o takzvanú kombinovanú mieru rastu ziskov, ktorá spája skutočné výsledky už zverejnené spoločnosťami s konsenzuálnymi odhadmi pre tie, ktoré svoje výsledky ešte nezverejnili. Vysoké tempo rastu naznačuje, že ziskovosť amerických firiem zostáva pevná.
-
Sezóna výsledkov priniesla výrazné zlepšenie očakávaní analytikov, keď sa rast EPS k 30. septembru pôvodne odhadoval na 29,1 % medziročne. Aktuálny odhad je na úrovni 31,9 %, čo predstavuje revíziu smerom nahor o 2,8 percentuálneho bodu. Dôležité je, že 10 z 11 sektorov indexu S&P 500 teraz vykazuje alebo sa od nich očakáva, že vykážu silnejší rast ziskov, než sa predpokladalo koncom septembra, a to vďaka pozitívnym prekvapeniam vo výsledkoch a revíziám odhadov smerom nahor.
-
Výhľad firiem na 4. štvrťrok 2026 zostáva pomerne optimistický. Doteraz vydalo pozitívny výhľad na EPS 45 spoločností z indexu S&P 500, v porovnaní s 33 spoločnosťami, ktoré uviedli negatívny výhľad. Prevaha pozitívnych výhľadov naznačuje, že manažmenty spoločností naďalej očakávajú solídnu finančnú výkonnosť, hoci vyhliadky sa medzi jednotlivými sektormi líšia.
-
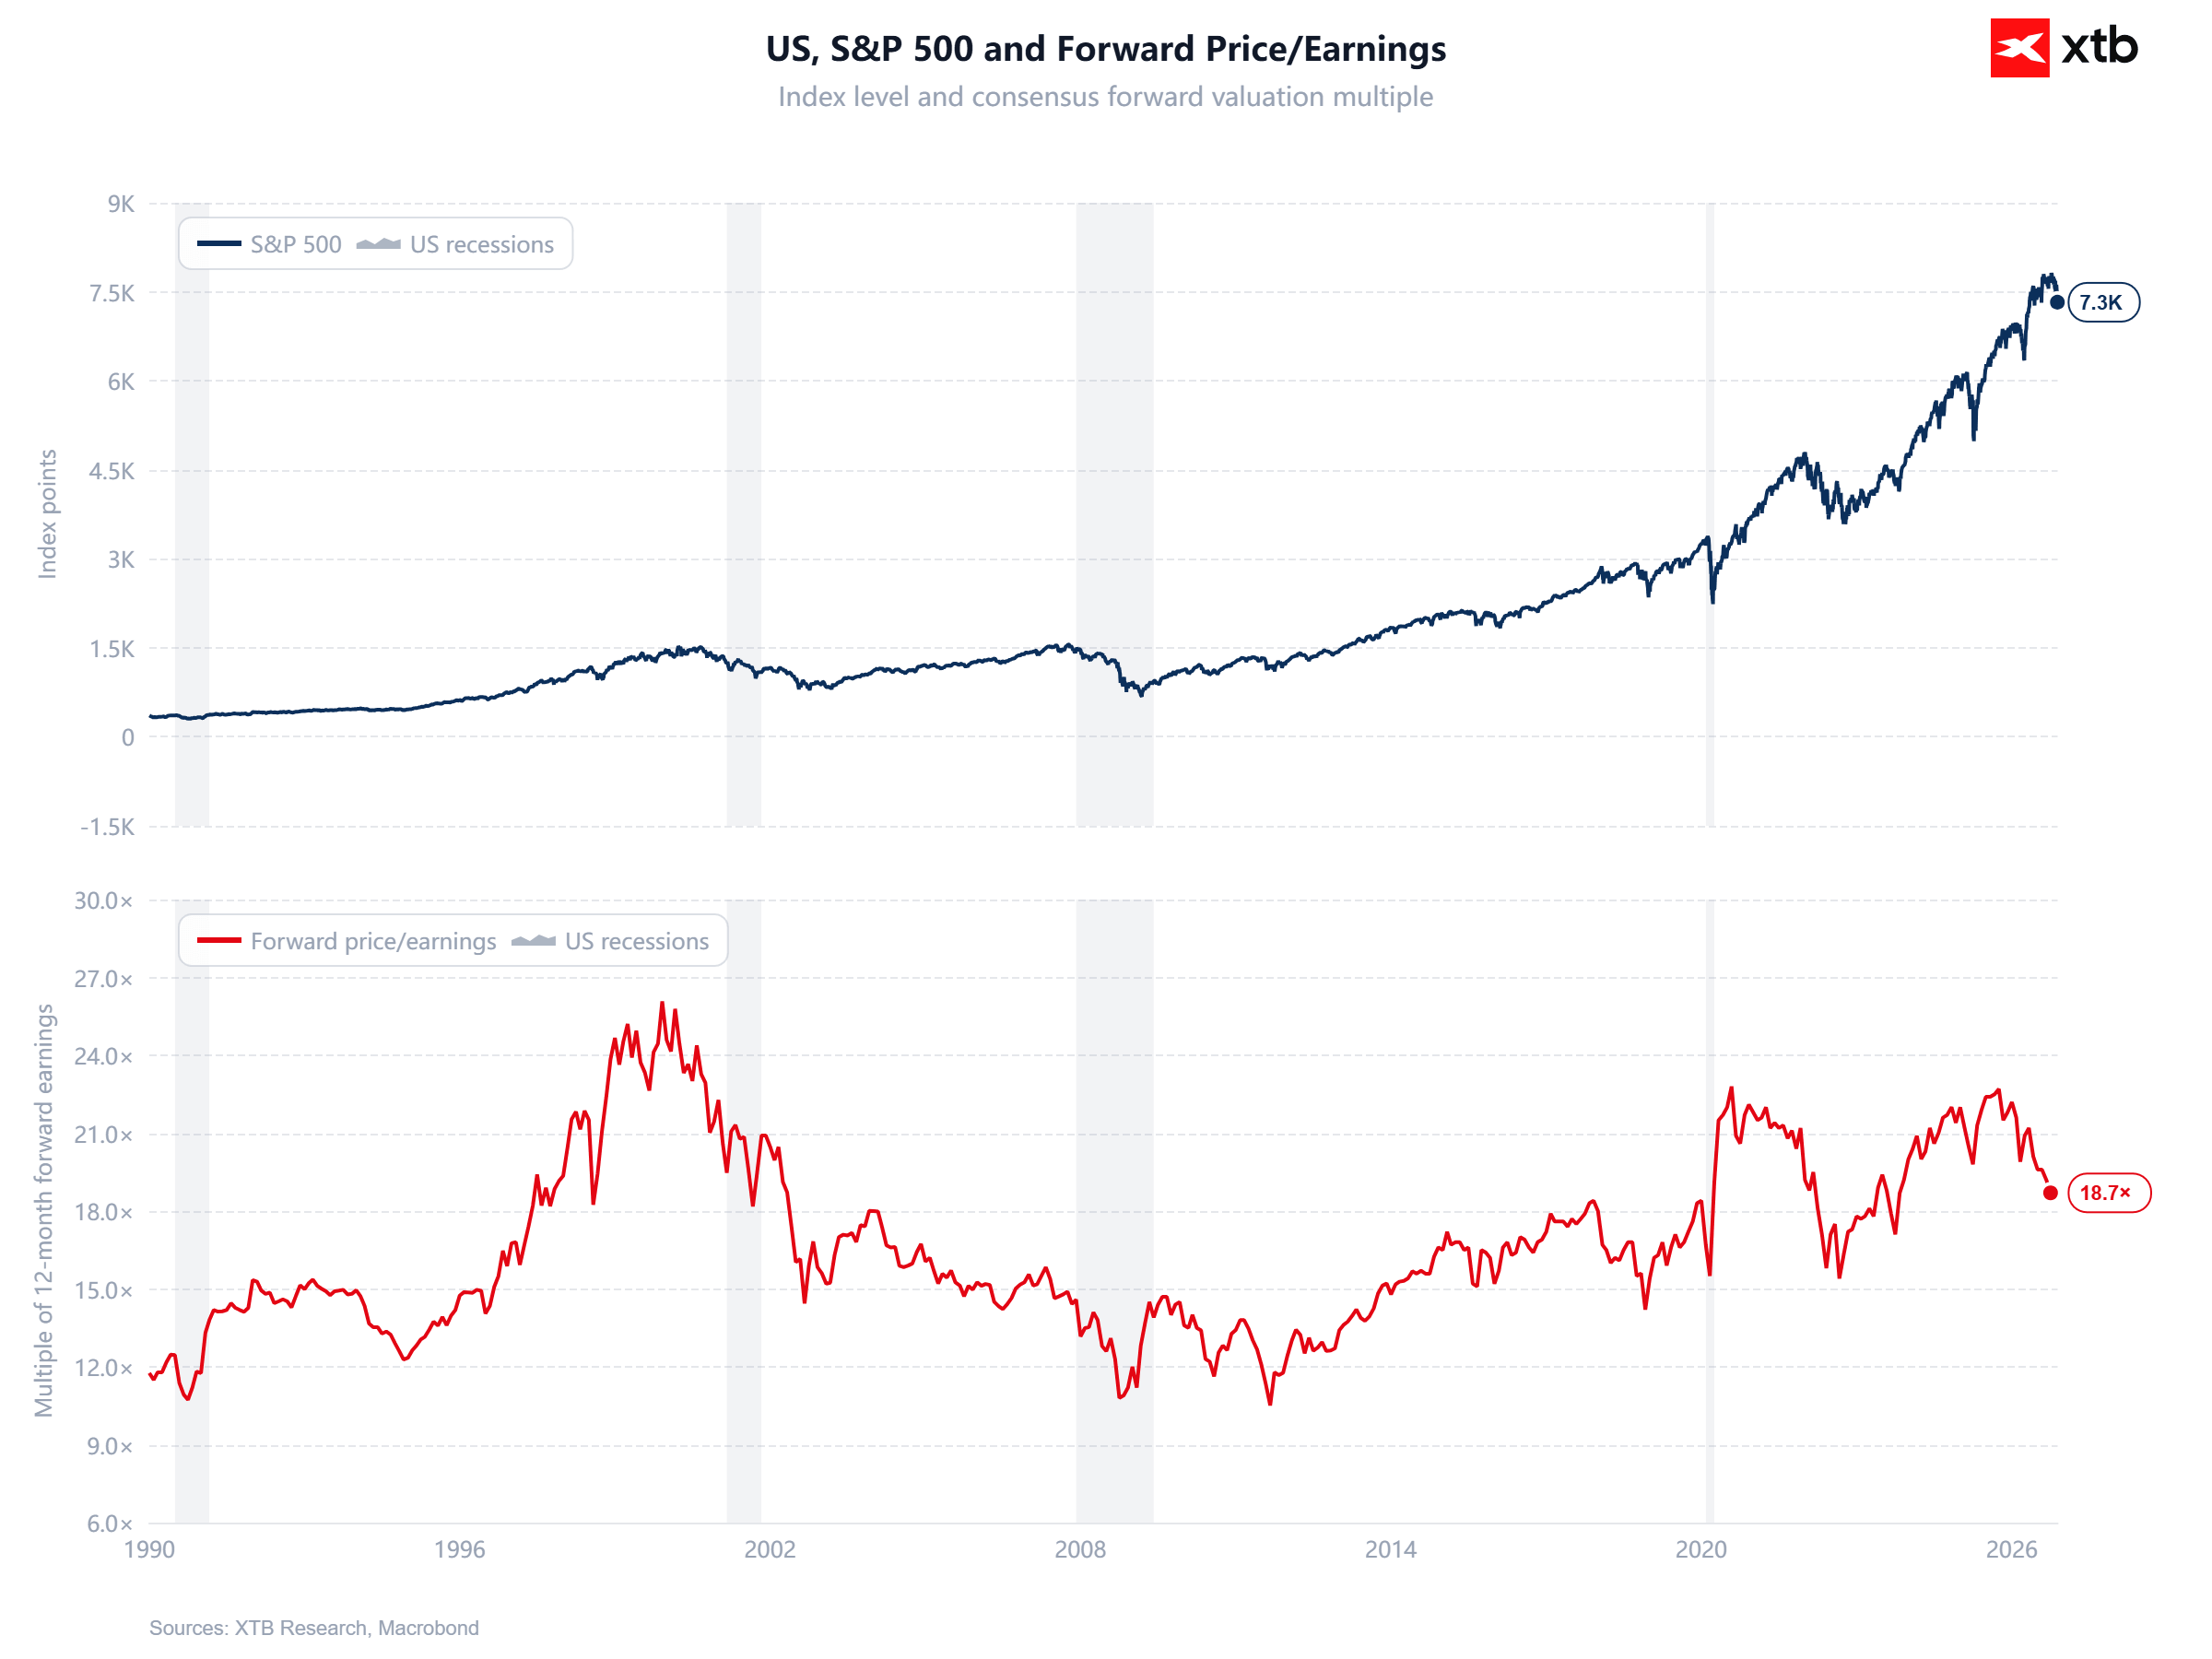
Ocenenie indexu S&P 500 sa voči historickým priemerom stalo miernejším, a to aj napriek mimoriadne silnému rastu ziskov. Pomer ceny k zisku (P/E) za nasledujúcich 12 mesiacov je v súčasnosti na úrovni 18,7, v porovnaní s päťročným priemerom 19,8 a desaťročným priemerom 19,1. To znamená, že index sa obchoduje s diskontom voči obom historickým priemerom, čo môže znižovať časť rizík spojených s ocenením, hoci ďalší pokles nemožno vylúčiť, ak sa zhorší ekonomický výhľad alebo vzrastú výnosy dlhopisov.
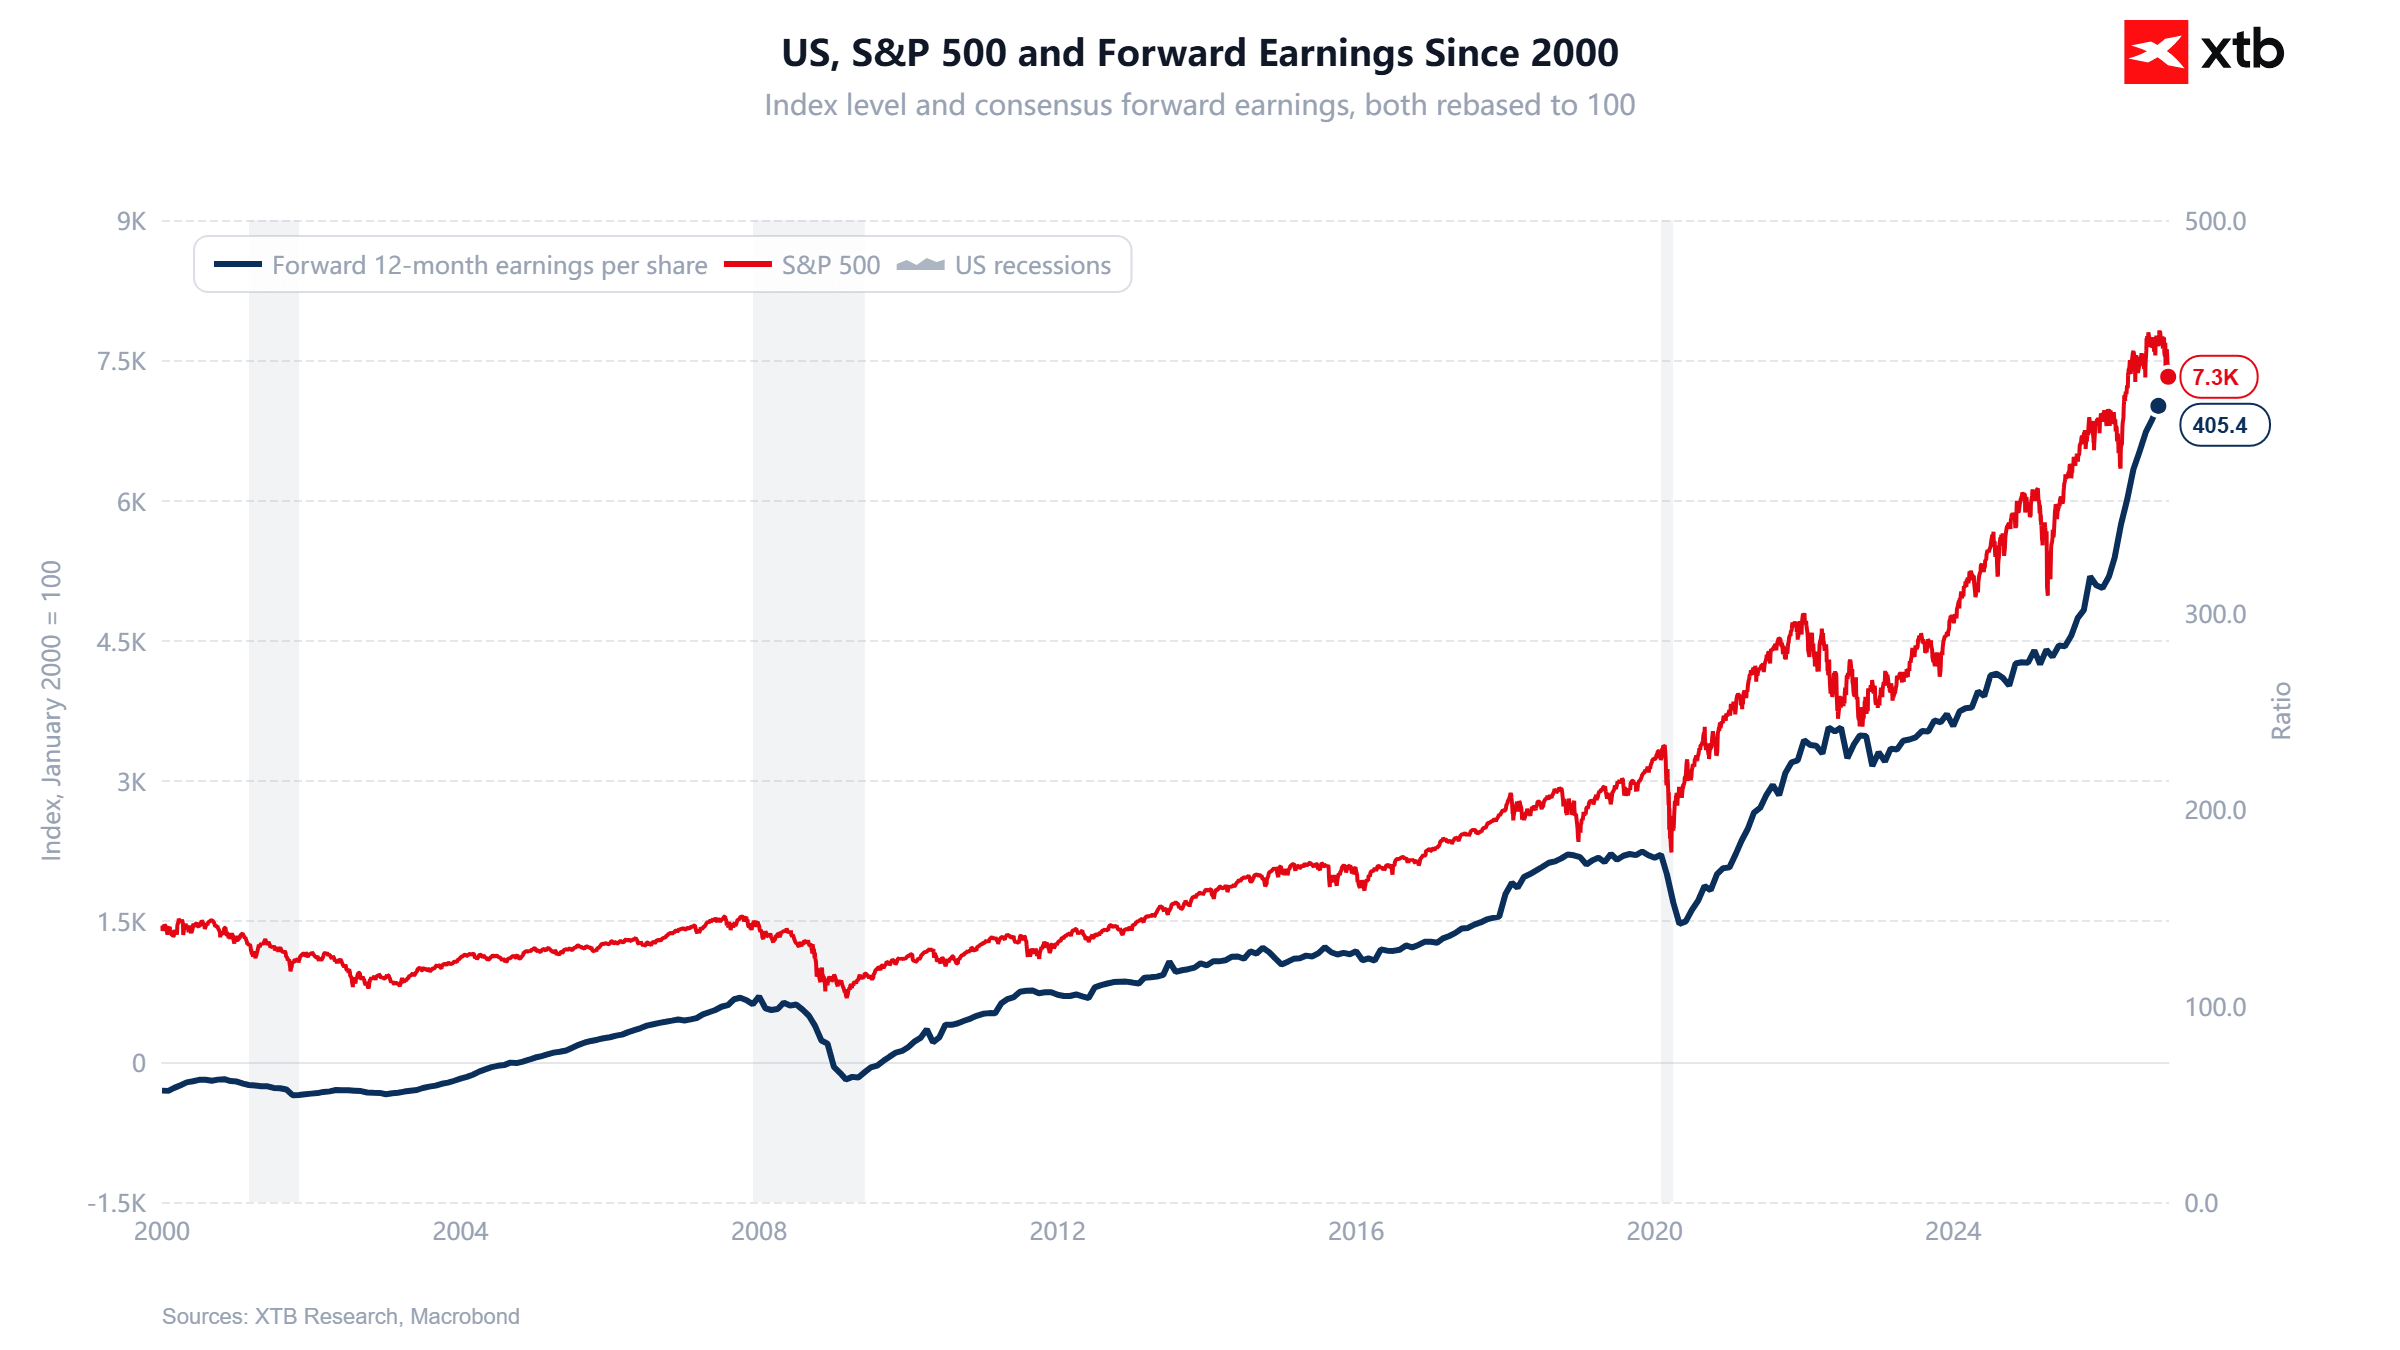 Graf zobrazuje vývoj indexu S&P 500 spolu s konsenzuálnymi odhadmi budúceho zisku na akciu (EPS) amerických spoločností od roku 2000. Z dlhodobého hľadiska existuje jasná súvislosť medzi rastom firemných ziskov a rastom hodnoty indexu. Počas finančnej krízy v roku 2008 a pandémie v roku 2020 výrazne klesol tak index, ako aj očakávania ziskov. V súčasnosti dosiahol budúci EPS rekordnú úroveň približne 405 USD, zatiaľ čo index S&P 500 sa obchoduje okolo 7 300 bodov. Napriek nedávnej trhovej korekcii očakávania ziskov naďalej rastú, čo naznačuje, že súčasný výpredaj je spôsobený predovšetkým poklesom ocenenia, nie zhoršujúcimi sa očakávaniami firemných ziskov. Zdroj: XTB Research, Macrobond
Wall Street tresce sklamania menej prísne, no Veľkolepá sedmička je výnimkou
Americký akciový trh reaguje na negatívne prekvapenia vo výsledkoch spoločností z indexu S&P 500 nezvyčajne mierne, hoci miera pozitívnych prekvapení v ziskoch zostáva pomerne skromná. Podľa spoločnosti FactSet prekonalo očakávania EPS za 3. štvrťrok 2026 celkovo 84 % spoločností, no súhrnné prekvapenie v ziskoch dosahuje len 3,1 %, v porovnaní s päťročným priemerom 7,5 %. Ak sa toto číslo potvrdí, pôjde o najslabšie prekvapenie v ziskoch od 4. štvrťroka 2022.
Spoločnosti, ktoré prekonali očakávania analytikov v oblasti ziskov, zaznamenali v období od dvoch dní pred zverejnením výsledkov do dvoch dní po ňom priemerný nárast ceny akcií o 1,1 %, v porovnaní s historickým priemerom 0,9 %. Ešte výraznejšia je reakcia trhu na sklamania: spoločnosti, ktoré vykázali negatívne prekvapenie v ziskoch, klesli v priemere len o 1,1 %, v porovnaní s päťročným priemerným poklesom 3,1 %. Môže to odrážať zlepšujúce sa očakávania na 4. štvrťrok. Analytici zvýšili odhad EPS indexu pre tento štvrťrok metódou zdola nahor o 1,1 % na 94,49 USD, pričom 58 % spoločností vydávajúcich výhľad uviedlo pozitívny výhľad, v porovnaní s historickým priemerom približne 40 %.
Jasnou výnimkou je Veľkolepá sedmička, keďže investori kladú na týchto technologických gigantov výrazne vyššie nároky. Akcie spoločností Apple, Microsoft a Tesla, hoci prekonali odhady EPS, zaznamenali v rovnakom období priemerný pokles ceny o 0,2 %. Naproti tomu akcie spoločností Alphabet, Amazon a Meta, ktoré sklamali vo výsledkoch, zaznamenali priemerný pokles o 7,8 %. To naznačuje, že investori čoraz viac rozlišujú medzi najväčšími víťazmi boomu umelej inteligencie a zvyškom trhu v rámci indexu S&P 500.
 Zdroj: XTB
Graf zobrazuje vývoj indexu S&P 500 spolu s jeho ocenením, meraným pomocou budúceho P/E ukazovateľa, od roku 1990. Tento ukazovateľ je v súčasnosti na úrovni približne 18,7, čo je pokles z hodnôt nad 22 zaznamenaných na začiatku roka 2026. Napriek dlhodobým ziskom indexu S&P 500 zostáva jeho súčasné ocenenie výrazne nižšie než počas technologickej bubliny okolo prelomu tisícročia, keď budúci P/E ukazovateľ prekračoval hodnotu 25. Zároveň sa index stále obchoduje s vyšším ocenením, než bolo bežné počas veľkej časti obdobia 2003 – 2019, keď sa tento ukazovateľ väčšinou pohyboval medzi 12 a 18. Nedávna korekcia na Wall Street tak výrazne znížila prémiu, ktorú sú investori ochotní platiť za budúce firemné zisky, hoci to automaticky neznamená, že americké akcie sú lacné.
 Zdroj: XTB Research
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie CFD – Čo sú to rozdielové zmluvy?
- Čo je to burzový index?
- Obchodovanie S&P 500
Články:
- Obchodovanie S&P 500 – Ako investovať do indexu S&P 500 (US500)?
- Obchodovanie indexov – čo je to burzový index?
- Indexy (definície)
- Ako investovať do indexu Dow Jones? – Obchodovanie CFD na US30
- NASDAQ trading – Ako investovať do indexu NASDAQ (US100)?
- VIX Trading – Ako investovať do indexu volatility (VOLX)?


🌅 Ranný prehľad: Akciové indexy a drahé kovy pokračujú v poklese 📉 (20. 11. 2026)

Zhrnutie trhov: Anthropic zlepšuje náladu, jastrabí Fed však drží dolár vysoko
🔴 Wall Street Open Extra: Anthropic mieri na burzu, Nvidia a zlato ďalej padajú a výsledky Walmartu

🔼 US100 prudko rastie o 2 %
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.